

Dimensioni e quota del mercato delle bevande energetiche senza zucchero in Nord America
Panoramica di mercato
| Periodo di studio | 2026 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
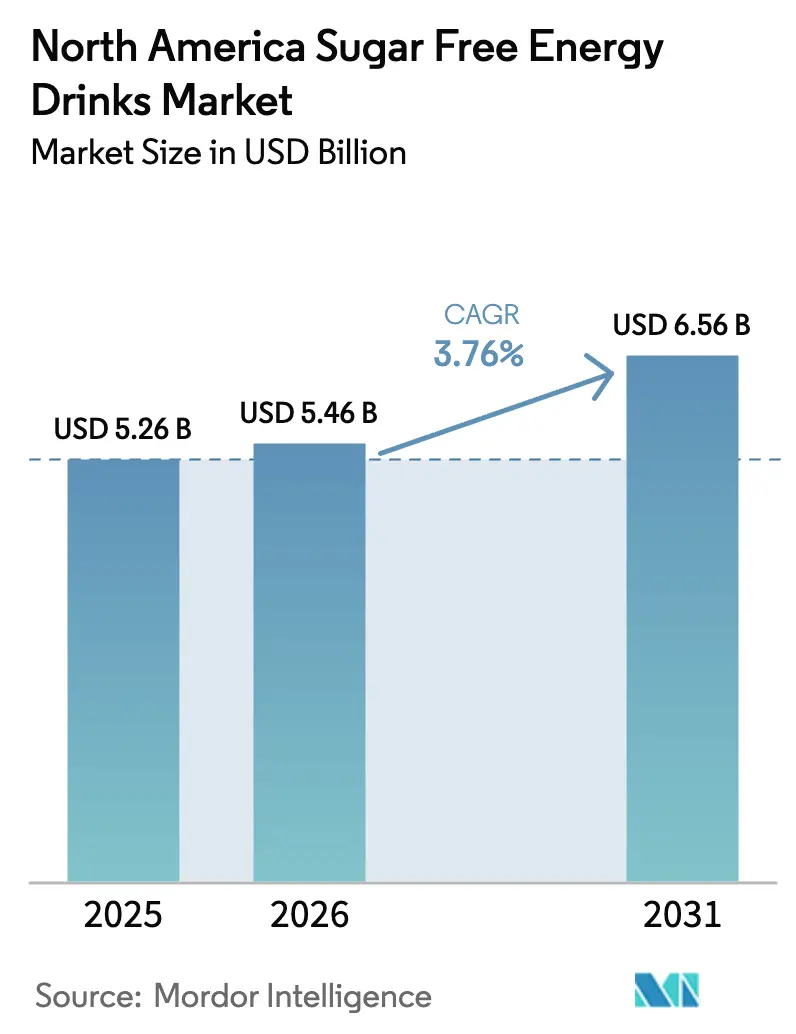
| Dimensione del mercato (2026) | 5.46 miliardo di dollari |
| Dimensione del mercato (2031) | 6.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.76% CAGR |
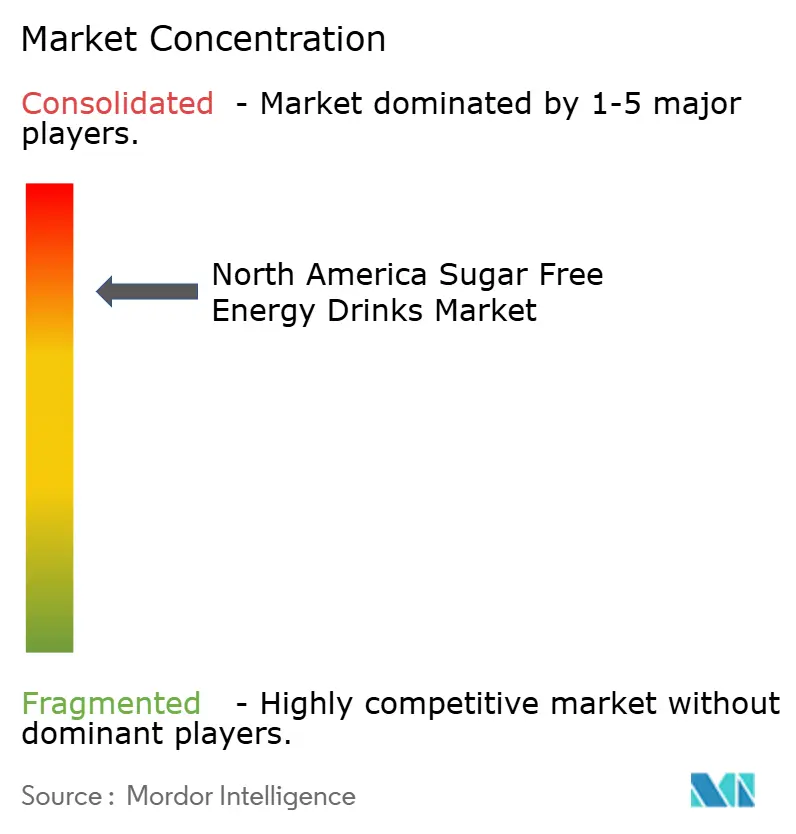
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle bevande energetiche senza zucchero in Nord America di Mordor Intelligence
Si prevede che il mercato nordamericano delle bevande energetiche senza zucchero crescerà da 5.26 miliardi di dollari nel 2025 a 5.46 miliardi di dollari nel 2026, per poi raggiungere i 6.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.76% nel periodo 2026-2031. Questa traiettoria di crescita indica un mercato che, pur avendo superato la fase di esplosione, continua a prosperare grazie a strategie come la premiumizzazione, le riformulazioni senza zucchero e le estensioni funzionali mirate. L'evoluzione del mercato evidenzia un delicato equilibrio: la tradizionale enfasi del segmento sull'apporto energetico immediato si scontra ora con le crescenti aspettative in termini di benessere. Di conseguenza, i marchi più noti stanno creando portafogli diversificati che combinano l'efficacia energetica con etichette più trasparenti. Nel frattempo, i marchi emergenti si stanno ritagliando nicchie, concentrandosi sulla nutrizione sportiva, sugli eSport e sui lanci a forte impatto sociale. Tuttavia, permangono delle sfide: l'aumento dei costi, in particolare dell'alluminio, e le normative più severe sulla caffeina complicano le operazioni. Tuttavia, queste sfide favoriscono le aziende con economie di scala, un approvvigionamento agile e solide capacità interne di formulazione. Sebbene la vendita al dettaglio nei negozi di prossimità rimanga un pilastro del mercato nordamericano delle bevande energetiche, la crescita più rapida delle vendite si registra negli abbonamenti diretti al consumatore, in sintonia con le abitudini di un pubblico esperto di digitale.
Punti chiave del rapporto
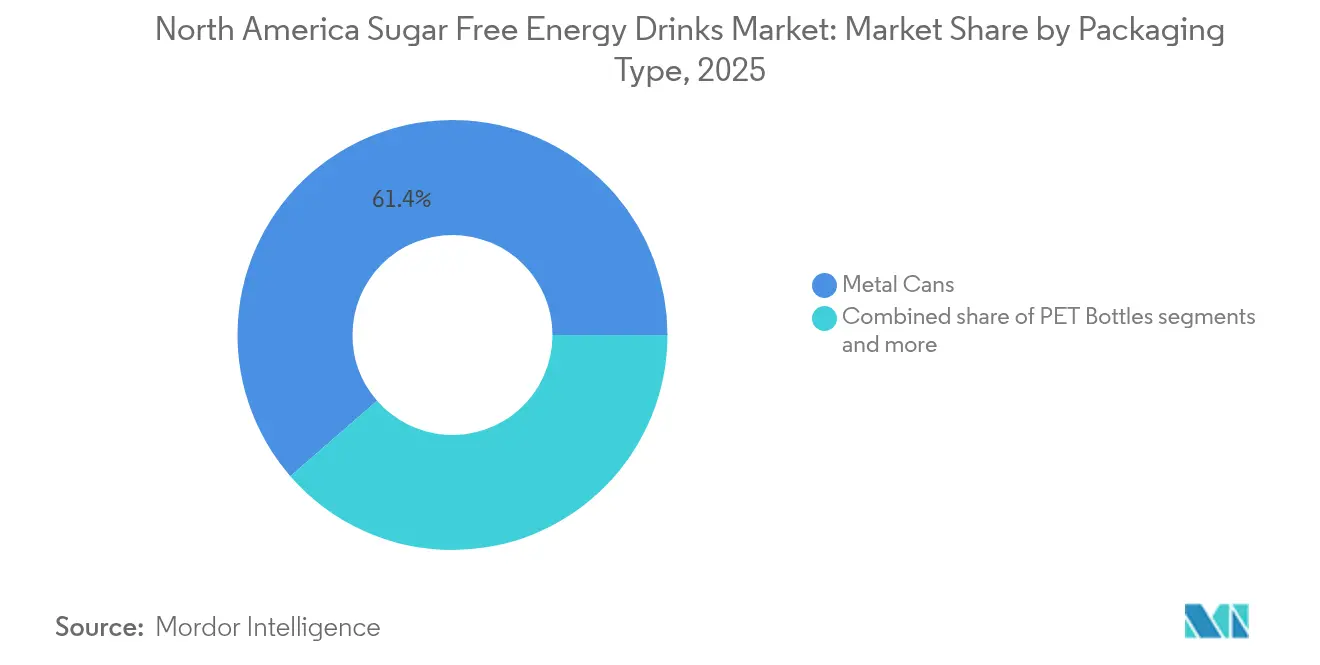
- Per tipologia di imballaggio, nel 2025 le lattine di metallo hanno dominato il mercato delle bevande energetiche senza zucchero in Nord America, con una quota del 61.40%; si prevede che le bottiglie di vetro cresceranno a un CAGR del 4.02% entro il 2031.
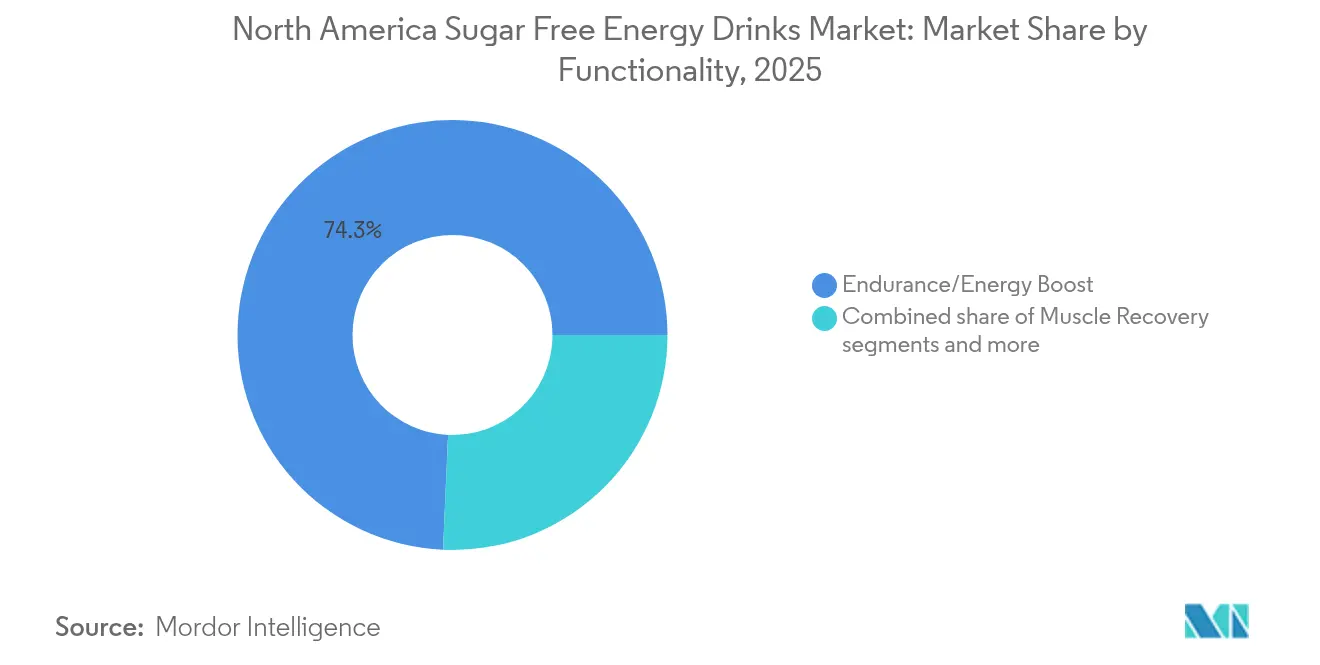
- In termini di funzionalità, resistenza e aumento di energia hanno rappresentato il 74.30% della quota di mercato delle bevande energetiche senza zucchero in Nord America nel 2025, mentre il recupero muscolare registra il CAGR previsto più alto, pari al 3.95% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno detenuto una quota di fatturato del 93.40% nel 2025, mentre si prevede che la vendita al dettaglio online crescerà a un CAGR del 4.32% fino al 2031.
- In termini geografici, nel 2025 gli Stati Uniti detenevano una quota del 89.30% del mercato nordamericano delle bevande energetiche senza zucchero, ma il Canada è destinato a registrare il CAGR regionale più rapido, pari al 5.72%, nell'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle bevande energetiche senza zucchero in Nord America
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Tendenza alla riduzione dello zucchero per motivi di salute | + 0.8% | In tutto il Nord America, più forte nei mercati urbani degli Stati Uniti | Medio termine (2-4 anni) |
| Innovazioni dolcificanti naturali e non nutrizionali | + 0.6% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Dominanza dei negozi di alimentari nelle vendite di bevande energetiche | + 0.5% | Canale di prossimità degli Stati Uniti, in espansione in Canada | A breve termine (≤ 2 anni) |
| E-commerce e aumento degli abbonamenti DTC | + 0.4% | Dati demografici dei nativi digitali del Nord America | Medio termine (2-4 anni) |
| L'assorbimento del farmaco GLP-1 modella la domanda | + 0.3% | Stati Uniti principalmente, emerge l'adozione canadese | A lungo termine (≥ 4 anni) |
| Crescita della spesa per le sponsorizzazioni dell'atletica universitaria | + 0.2% | Mercati universitari degli Stati Uniti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tendenza alla riduzione dello zucchero per motivi di salute
Con il benessere dei consumatori sempre più al centro dell'attenzione, il settore sta assistendo a un cambiamento radicale, con i prodotti senza zucchero che guadagnano spazio sugli scaffali e riscuotono il favore dei consumatori. Secondo i Centers for Disease Control and Prevention, nel 2024 circa 38 milioni di americani soffrivano di diabete. [1]Fonte: Centers for Disease Control and Prevention, "A Report Card: Diabetes in the United States Infographic", cdc.govNegli Stati Uniti, una parte considerevole della popolazione si sta rivolgendo ai farmaci GLP-1, con conseguente riduzione dell'apporto calorico. Questo cambiamento pone delle sfide per le bevande zuccherate, aumentando al contempo l'attrattiva delle opzioni a zero calorie. In particolare, la tendenza non si limita solo a chi assume il farmaco; sta rimodellando le abitudini alimentari, segnalando una più ampia accettazione da parte della società della gestione del peso. Riconoscendo questo cambiamento, Monster Beverage sta orientando la sua attenzione verso le opzioni senza zucchero, mentre Red Bull amplia la sua gamma Zero Sugar. Ciò sottolinea una presa di coscienza collettiva del settore: il tradizionale modello di bevanda energetica ad alto contenuto di zucchero è in declino. I marchi abili nel bilanciare gusto, consistenza e funzionalità nei loro sforzi di riduzione dello zucchero hanno tutto da guadagnare, mentre quelli che si aggrappano a vecchie formulazioni potrebbero trovarsi in una posizione di svantaggio.
Innovazioni dolcificanti naturali e non nutrizionali
I produttori sfruttano tecnologie avanzate per i dolcificanti per soddisfare le esigenze dei consumatori di etichette pulite, garantendo al contempo l'accettazione sensoriale e le prestazioni funzionali. Ad esempio, gli estratti di canna da zucchero come Modulex™ possono ridurre il contenuto di zucchero del 20-30%. Ottengono questa riduzione migliorando al contempo il corpo della bevanda e mascherando eventuali note metalliche. Questo avviene attraverso sofisticati meccanismi sensoriali, come la modulazione dei recettori T1R2/T1R3 e l'attivazione dei recettori sensibili al calcio. I glicosidi steviolici, in particolare le varianti ad alta purezza di Rebaudioside M e D, vantano profili gustativi che superano quelli delle precedenti generazioni di stevia. Questo progresso consente ai formulatori di replicare la dolcezza simile allo zucchero senza il tipico retrogusto amaro. Il panorama dell'innovazione include anche i modulatori allosterici positivi. Questi esaltatori di sapidità aumentano l'attività dei recettori del dolce senza oscurare i sapori desiderati, segnando un significativo progresso tecnologico rispetto alla semplice sostituzione dei dolcificanti. Tali innovazioni affrontano la sfida fondamentale di garantire la gradevolezza delle bevande energetiche, allineandosi al contempo alle richieste normative e dei consumatori per una riduzione del contenuto di zucchero.
Dominanza dei negozi di alimentari nelle vendite di bevande energetiche
I minimarket sono diventati il fulcro della lotta per la quota di mercato delle bevande energetiche. A partire dal 2025, il rapporto NACS/NIQ TDLinx indica che gli Stati Uniti ospitano 152,255 minimarket, in aumento rispetto ai 150,174 del 2023. [2]Fonte: National Association of Convenience Stores, "US Convenience Store Count", convenience.orgI marchi che padroneggiano strategie di vendita al dettaglio di prossimità, come confezioni personalizzate, promozioni efficaci ed espositori accattivanti nei punti vendita, hanno ottime possibilità di guadagno. Oltre alla semplice distribuzione, i minimarket svolgono un ruolo fondamentale nel plasmare la domanda. Il fascino degli acquisti d'impulso e la necessità di un consumo immediato stanno stimolando la crescita della categoria. Riconoscendone il potenziale, i rivenditori ora vedono le bevande energetiche non solo come un mezzo per attrarre clienti, ma anche come un contributo significativo ai loro margini di profitto. Ciò ha portato a un approccio più articolato nella gestione della categoria, privilegiando i marchi che dimostrano costantemente una forte velocità di vendita e fidelizzazione dei consumatori.
E-commerce e aumento degli abbonamenti DTC
I modelli di acquisto delle bevande energetiche stanno subendo una trasformazione, trainata dall'ascesa del commercio digitale. La vendita al dettaglio online sta assistendo a una crescita robusta, alimentata dalla crescente adozione di modelli di abbonamento e strategie di vendita diretta al consumatore. Secondo il Census Bureau del Dipartimento del Commercio, le vendite al dettaglio tramite e-commerce negli Stati Uniti hanno raggiunto una cifra stimata di 1,865.4 miliardi di dollari nel secondo trimestre del 2025, con un aumento dello 0.4% (±0.4%) rispetto al primo trimestre del 2025. [3]Fonte: Ufficio del censimento del Dipartimento del Commercio, "Vendite trimestrali del commercio elettronico al dettaglio", census.govQuesto cambiamento nelle dinamiche di canale consente ai brand non solo di ottenere margini di profitto più elevati, ma anche di coltivare relazioni dirette con i consumatori. Inoltre, i brand possono ora offrire opzioni di personalizzazione precedentemente non disponibili nei tradizionali contesti di vendita al dettaglio. I modelli di abbonamento hanno trovato particolare favore tra i consumatori abituali, che apprezzano la praticità e la prevedibilità dei prezzi. Nel frattempo, le piattaforme di e-commerce stanno diventando il punto di riferimento per formulazioni speciali e varianti in edizione limitata, migliorando il coinvolgimento del brand. Inoltre, i canali digitali si stanno rivelando preziosi per la raccolta di dati e la raccolta di insight sui consumatori. Questi insight svolgono un ruolo fondamentale nel definire le strategie di sviluppo prodotto e di marketing, garantendo ai brand un vantaggio competitivo, soprattutto quando combinano abilmente interazioni online e offline.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Controllo normativo sulla sicurezza della caffeina | -0.4% | In tutto il Nord America, intensificandosi in Canada | A breve termine (≤ 2 anni) |
| La volatilità del prezzo dell'alluminio fa aumentare i costi degli imballaggi | -0.3% | Canali di produzione e importazione del Nord America | Medio termine (2-4 anni) |
| Problemi di retrogusto dei dolcificanti naturali | -0.2% | Nord America, più pronunciato nei mercati attenti alla salute | A breve termine (≤ 2 anni) |
| Capacità limitata della linea di lattine per formati sottili | -0.3% | Centri di produzione e strutture di co-imballaggio del Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Controllo normativo sulla sicurezza della caffeina
Le autorità di regolamentazione stanno rafforzando la loro presa sul contenuto di caffeina e sulle pratiche di marketing, con conseguente aumento dei costi di conformità e potenziali restrizioni all'accesso al mercato. A partire da gennaio 2026, Health Canada applicherà nuovi requisiti di etichettatura per gli alimenti integrati. Questi obblighi includono dichiarazioni cautelative e informazioni nutrizionali dettagliate per i prodotti con oltre 180 mg di caffeina per porzione. Nel frattempo, il Messico sta portando avanti una legislazione che vieta la vendita di bevande energetiche ai consumatori di età inferiore ai 18 anni. Il cambiamento di approccio della FDA alle normative sulle bevande energetiche, in particolare per quanto riguarda il marketing rivolto ai giovani adulti e la divulgazione del contenuto di caffeina, introduce incertezza per i produttori che mirano al lancio di prodotti e alle strategie di marketing. Questi cambiamenti normativi esacerbano le sfide esistenti relative al marketing e al posizionamento dei prodotti adeguati all'età. Di conseguenza, i marchi sono costretti a rafforzare la propria infrastruttura di conformità, il che potrebbe limitare il loro accesso a determinati segmenti di mercato. In particolare, queste modifiche normative gravano notevolmente sui marchi più piccoli, che spesso non dispongono delle risorse necessarie per districarsi tra le complessità degli aspetti legali e normativi.
La volatilità del prezzo dell'alluminio fa aumentare i costi degli imballaggi
I produttori di bevande energetiche si trovano ad affrontare pressioni sui margini e incertezze nella catena di approvvigionamento a causa delle fluttuazioni dei prezzi dell'alluminio, soprattutto perché le lattine metalliche costituiscono una parte significativa del loro imballaggio. Per le bevande in lattina, i costi di imballaggio rappresentano il 15-25% del costo totale del prodotto. Ciò rende la volatilità del prezzo dell'alluminio un fattore cruciale che influenza la redditività, le strategie di prezzo e le attività promozionali. I principali fornitori di lattine, come Ball Corporation, utilizzano meccanismi di determinazione del prezzo che trasferiscono queste fluttuazioni dei costi delle materie prime direttamente ai produttori di bevande. Ciò si traduce in variabilità trimestrali dei margini, complicando la pianificazione finanziaria e l'orientamento degli investitori. I marchi più piccoli, privi del potere d'acquisto necessario per negoziare accordi di fornitura favorevoli o per proteggersi dall'esposizione alle materie prime, risentono fortemente di questa limitazione. Al contrario, i produttori su larga scala, dotati di sofisticate capacità di approvvigionamento, godono di un vantaggio competitivo.
Analisi del segmento
Per tipo di imballaggio: la sostenibilità guida l'innovazione
Si prevede che le bottiglie in vetro cresceranno a un CAGR del 4.02% fino al 2031, superando il mercato complessivo. Questa crescita si verifica nonostante le lattine in metallo detengano una quota di mercato dominante del 61.40% nel 2025. Fattori come il posizionamento premium e una maggiore consapevolezza ambientale stanno rimodellando le preferenze di packaging. I consumatori associano il segmento del vetro alla purezza e alla riciclabilità del prodotto. Questa percezione consente ai marchi di adottare strategie di posizionamento premium, imponendo prezzi più elevati. Nel frattempo, le lattine in metallo mantengono la loro leadership di mercato grazie alle superiori proprietà barriera, all'efficienza dei costi e a una catena di fornitura consolidata. Tuttavia, i produttori stanno sempre più puntando sulla sostenibilità per affrontare le crescenti preoccupazioni ambientali. Le bottiglie in PET si rivolgono a nicchie specifiche, tra cui formati più grandi e segmenti sensibili ai costi. Al contrario, i contenitori asettici stanno assistendo a una crescita nelle applicazioni a lunga conservazione e a lunga conservazione.
Ball Corporation è all'avanguardia nella sostenibilità delle lattine di alluminio con chiusure e soluzioni di imballaggio di nuova generazione. Queste innovazioni riducono l'utilizzo di materiali senza compromettere l'integrità strutturale. Sebbene i bicchieri monouso costituiscano il segmento più piccolo, svolgono un ruolo fondamentale nel marketing della ristorazione e degli eventi. In questo ambito, la visibilità del marchio e l'esigenza di un consumo immediato sono fondamentali. L'evoluzione del panorama del packaging riflette tendenze più ampie dei consumatori: una propensione alla sostenibilità, una ricerca di praticità e un desiderio di esperienze premium. I marchi di successo stanno perfezionando il loro portfolio di formati, adattandosi a diverse occasioni di consumo e fasce di prezzo, il tutto affrontando le complessità delle catene di approvvigionamento e delle strutture di costo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per funzionalità: la specializzazione delle prestazioni accelera
Il recupero muscolare si sta affermando come il segmento in più rapida crescita, con un CAGR del 3.95%, e sta sfidando la tradizionale categoria di prodotti per la resistenza e l'aumento di energia, che detiene una quota di mercato dominante del 74.30% nel 2025. Questa impennata sottolinea lo spostamento della categoria verso una nutrizione specializzata per le prestazioni. I consumatori, in particolare quelli focalizzati sul fitness, si stanno orientando verso formulazioni arricchite di proteine e opzioni di recupero post-allenamento, cercando benefici che vadano oltre la semplice stimolazione con caffeina. Il segmento del recupero muscolare gode di un posizionamento unico, attratto sia dalle bevande energetiche che dalla nutrizione sportiva. Questo crossover non solo consente ai marchi di imporre prezzi più elevati, ma promuove anche la fidelizzazione dei consumatori attraverso precise dichiarazioni di efficacia.
Le funzionalità di resistenza e aumento di energia continuano a essere il fulcro del mercato. La loro base è rafforzata dalla domanda di produttività sul posto di lavoro e dal fabbisogno energetico legato allo stile di vita, che spesso si estende oltre le attività sportive. Nel frattempo, la categoria di funzionalità "Altro" sta facendo scalpore, comprendendo innovazioni come il potenziamento cognitivo, il supporto immunitario e la regolazione dell'umore. Queste aree segnalano una potenziale crescita, poiché i consumatori ampliano le loro priorità di benessere oltre il fabbisogno energetico convenzionale. I marchi che un tempo adottavano un approccio "taglia unica" ora stanno cambiando rotta. Stanno elaborando formulazioni specifiche per funzionalità, consentendo un marketing mirato, prezzi premium e coltivando sia la competenza di categoria che la fiducia dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale rimodella l'accesso
Il commercio al dettaglio online sta superando il mercato più ampio, con un robusto tasso di crescita annuo composto (CAGR) del 4.32%. Questa impennata è alimentata dall'ascesa dei modelli di abbonamento, degli approcci diretti al consumatore e dall'espansione delle piattaforme di e-commerce, tutti fattori che stanno rimodellando i metodi di distribuzione tradizionali. Grazie a questa trasformazione digitale, i marchi non solo si assicurano margini di profitto più elevati, ma instaurano anche relazioni dirette con i consumatori. Ora sono in grado di offrire opzioni su misura, come confezioni assortite di gusti e consigli nutrizionali personalizzati, precedentemente assenti nel commercio al dettaglio tradizionale. Sebbene supermercati e ipermercati detengano una quota dominante del 93.40% nella distribuzione, grazie alle loro consolidate catene di approvvigionamento e alle abitudini dei consumatori, sono sottoposti a una crescente pressione per adottare strumenti digitali e offrire un'esperienza omnicanale fluida.
Bar, ristoranti e locali di intrattenimento svolgono un ruolo fondamentale nella costruzione del brand e nella generazione di test per il segmento on-trade. Qui, il fascino del consumo immediato e l'influenza dei social media contribuiscono a plasmare la consapevolezza e le preferenze di categoria. Nel frattempo, i canali off-trade come minimarket, farmacie e negozi di abbigliamento per club soddisfano le diverse esigenze dei consumatori e i comportamenti d'acquisto. I marchi di successo sono quelli che adattano con precisione i propri assortimenti, prezzi e strategie promozionali a ciascun canale. Il panorama distributivo in evoluzione favorisce sempre di più i marchi in grado di gestire abilmente più punti di contatto, garantendo al contempo un'esperienza di marca e una strategia di prezzo coerenti.
Analisi geografica
Nel 2025, gli Stati Uniti deterranno una quota dominante del 89.30% del mercato nordamericano delle bevande energetiche, sostenuti da una radicata accettazione da parte dei consumatori, da un'ampia distribuzione al dettaglio e da un panorama competitivo di marchi che promuove l'innovazione. Il mercato statunitense mostra un'intensità competitiva matura, dove leader come Monster Beverage e Red Bull si confrontano con le sfide di attori in rapida ascesa come Celsius e il portfolio di Congo Brands. Questa dinamica crea momenti cruciali che distinguono i leader del mercato da quelli in declino. I minimarket svolgono un ruolo fondamentale nel panorama statunitense delle bevande energetiche, con i rivenditori che dedicano sempre più spazio sugli scaffali alla categoria. I marchi stanno intensificando la loro attenzione alle sponsorizzazioni di sport universitari, il che sottolinea l'importanza dei giovani adulti e del marketing sportivo nel plasmare la visibilità e la preferenza del marchio.
Il Canada si distingue come la regione con la crescita più rapida, con un CAGR previsto del 5.72% fino al 2031. Questa impennata è attribuita a quadri normativi ben strutturati e a una base di consumatori ricettiva alle innovazioni nelle bevande funzionali. Queste condizioni favoriscono sia i marchi affermati che i nuovi arrivati. A partire da gennaio 2026, gli obblighi di etichettatura aggiornati di Health Canada per gli alimenti integrati richiederanno dichiarazioni cautelative e dettagli nutrizionali completi per i prodotti che superano i 180 mg di caffeina per porzione. Questa mossa non solo dà priorità alla sicurezza dei consumatori, ma offre anche ai marchi un quadro normativo chiaro per la pianificazione strategica a lungo termine. La propensione del mercato canadese verso prezzi premium e prodotti a etichetta pulita consente ai marchi di sperimentare nuovi ingredienti e strategie di marketing prima di un lancio più ampio in Nord America. I produttori statunitensi stanno capitalizzando queste opportunità canadesi, sfruttando la loro consolidata catena di fornitura e le loro competenze di marketing per l'espansione transfrontaliera dei marchi.
Sebbene il consumo di bevande energetiche in Messico sia in aumento, il mercato presenta un'arma a doppio taglio: ampie opportunità oscurate da intricate sfide normative. La giovane età della popolazione messicana, le tendenze all'urbanizzazione e una fiorente classe media con un reddito disponibile alimentano l'espansione delle bevande energetiche. Tuttavia, le ambiguità normative prevalenti rappresentano ostacoli per i marchi internazionali che mirano all'ingresso o all'espansione. Nel frattempo, il più ampio panorama nordamericano, compresi i mercati dell'America Centrale, è promettente per il futuro. Con la crescita economica e i progressi delle infrastrutture commerciali in queste regioni, le condizioni sono mature per lo sviluppo delle bevande energetiche. Tuttavia, le fluttuazioni politiche ed economiche richiedono un approccio giudizioso, bilanciando il fascino della crescita con l'imperativo di salvaguardare gli investimenti.
Panorama competitivo
In Nord America, il mercato delle bevande energetiche senza zucchero si sta concentrando sempre di più. Grandi nomi come Monster Beverage e Red Bull si trovano ora a competere con agili marchi concorrenti. Questi, come Celsius e Alani Nu di Congo Brands, si stanno ritagliando la loro nicchia puntando sul benessere e sfruttando il marketing digitale. Questo cambiamento nel panorama competitivo evidenzia un più ampio cambiamento nelle preferenze dei consumatori, che si stanno orientando verso benefici funzionali e formulazioni clean-label. Tali cambiamenti non solo mettono in discussione la narrativa tradizionale delle bevande energetiche, ma aprono anche le porte ai marchi capaci di adattarsi a queste evoluzioni del mercato.
Acquisizioni importanti, come l'acquisizione di Ghost Beverages da parte di Keurig Dr Pepper, evidenziano una tendenza al consolidamento strategico. Queste mosse indicano che gli operatori affermati riconoscono i limiti della crescita organica nell'attingere a nuovi segmenti di consumatori e canali di distribuzione. Inoltre, i marchi stanno sfruttando la tecnologia per ottenere un vantaggio competitivo, impiegando sistemi di dolcificanti avanzati, packaging innovativi e strategie di vendita diretta al consumatore. Con una domanda dei consumatori che supera la disponibilità dei prodotti, si presenta un'opportunità d'oro per i marchi innovativi di introdurre formulazioni e strategie di marketing personalizzate. Il successo in questo ambito competitivo dipende sempre più dalla capacità di un marchio di gestire strategie omnicanale, aderire alle normative, coinvolgere i consumatori e mantenere l'efficienza operativa, il tutto alle prese con l'aumento dei costi di produzione e le crescenti pressioni promozionali.
Le alleanze di marketing stanno ampliando gli orizzonti dei brand. Prendiamo ad esempio C4 Ultimate Energy di Nutrabolt. L'azienda si è recentemente aggiudicata il titolo di primo partner ufficiale della WWE per le bevande energetiche, integrando perfettamente il suo prodotto in eventi dal vivo e narrazioni digitali. In risposta, i giocatori affermati stanno aumentando i budget per le sponsorizzazioni, concentrandosi su sport estremi, videogiochi e atletica universitaria, il tutto nel tentativo di rimanere culturalmente pertinenti. Di conseguenza, l'attenzione si è spostata dal mero predominio della distribuzione ai regni della narrazione del brand, del coinvolgimento della comunità e dell'agilità delle edizioni limitate.
Leader del settore delle bevande energetiche senza zucchero in Nord America
-
PepsiCo, Inc.
-
Red Bull GmbH
-
The Coca-Cola Company
-
Monster Beverage Corporation
-
Celsius Holding Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2025: Liquid IV lancia il suo Energy Multiplier Sugar-Free, rivolto a una nuova generazione di consumatori con aspettative più elevate nei confronti delle bevande energetiche. Privilegiando l'idratazione, questa bevanda innovativa combina caffeina naturale per un'energia bilanciata e ingredienti clinicamente testati per l'idratazione, il tutto senza zucchero o dolcificanti artificiali.
- Marzo 2025: Caribou Coffee lancia le sue bevande energetiche senza zucchero, con due gusti inediti: Anguria salata senza zucchero e Yuzu al frutto della passione senza zucchero. Entrambe le bevande promettono un'opzione rinfrescante e senza zucchero, con un apporto calorico inferiore a 30 calorie, a seconda della porzione.
- Novembre 2024: Red Bull lancia Red Bull Zero, una versione senza zuccheri e senza calorie della sua classica bevanda energetica Original, con lo stesso gusto. Con Red Bull Zero, il marchio punta a rafforzare la sua traiettoria di crescita, diversificando il suo portfolio con più opzioni, tra cui varianti senza zucchero. Il prodotto è disponibile in lattine singole da 250 ml, 335 ml e 474 ml, oltre a confezioni multiple.
- Settembre 2024: GURU lancia negli Stati Uniti le sue bevande energetiche senza zucchero, affermando che il nuovo prodotto è privo di dolcificanti artificiali, in particolare sucralosio e aspartame.
Ambito del rapporto sul mercato delle bevande energetiche senza zucchero in Nord America
Bottiglie di vetro, lattine di metallo, bottiglie in PET sono coperte come segmenti per tipo di imballaggio. Off-trade, On-trade sono coperte come segmenti per canale di distribuzione. Canada, Messico, Stati Uniti sono coperte come segmenti per paese.| Bottiglie in PET |
| Bottiglie di vetro |
| Lattina di metallo |
| Confezioni asettiche |
| bicchieri usa e getta |
| Resistenza/aumento di energia |
| Recupero muscolare |
| Altro |
| Fuori commercio | MINIMARKET |
| Supermercati / Ipermercati | |
| Vendita al dettaglio online | |
| Altro | |
| In commercio |
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di imballo | Bottiglie in PET | |
| Bottiglie di vetro | ||
| Lattina di metallo | ||
| Confezioni asettiche | ||
| bicchieri usa e getta | ||
| Per funzionalità | Resistenza/aumento di energia | |
| Recupero muscolare | ||
| Altro | ||
| Per canale di distribuzione | Fuori commercio | MINIMARKET |
| Supermercati / Ipermercati | ||
| Vendita al dettaglio online | ||
| Altro | ||
| In commercio | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Definizione del mercato
- Bevande analcoliche gassate (CSD) - Le bevande analcoliche gassate (CSD) si riferiscono a bevande analcoliche gassate e tipicamente aromatizzate, contenenti anidride carbonica disciolta per creare effervescenza. Queste bevande includono comunemente cola, limone-lime, arancia e varie bibite aromatizzate alla frutta. Commercializzato in lattine, bottiglie o erogatori a fontana.
- Succhi di frutta - Abbiamo considerato i succhi confezionati che comprendono bevande analcoliche derivate da frutta, verdura o una combinazione delle stesse, lavorate e sigillate in vari formati di imballaggio come bottiglie, cartoni o buste. Escludendo i succhi freschi, questo segmento di mercato comprende succhi preparati e conservati a livello commerciale, spesso con aggiunta di conservanti e aromi.
- Tè pronto da bere (RTD) e caffè RTD - Il tè pronto da bere (RTD) e il caffè RTD sono bevande analcoliche preconfezionate che vengono preparate e preparate per il consumo senza ulteriore diluizione. Il tè pronto include in genere varie varietà di tè, infusi con aromi e dolcificanti e viene fornito in bottiglie, lattine o cartoni. Allo stesso modo, il caffè pronto prevede formulazioni di caffè pre-infuso, spesso miscelate con latte, zucchero o aromi, ed è convenientemente confezionato per il consumo in movimento.
- Bevande Energetiche - Energy Drinks - Le bevande energetiche sono bevande analcoliche formulate per fornire un rapido apporto di energia e prontezza. Considerando che le bevande sportive sono bevande progettate per idratare e ricostituire gli elettroliti, in particolare dopo uno sforzo fisico, un esercizio fisico o un'attività intensa
| Parola chiave | Definizione |
|---|---|
| Bevande analcoliche gassate | Le bevande analcoliche gassate (CSD) sono una combinazione di acqua gassata e aromi, addolcite con zucchero o dolcificanti non zuccherini. |
| Cola normale | La Cola Standard è definita come il sapore originale della cola soda. |
| Coca cola | Una bevanda analcolica a base di cola contenente poche o nessuna quantità di zucchero |
| Carbonati Aromatizzati Alla Frutta | Una bevanda gassata preparata a partire da succo di frutta/aroma di frutta con acqua gassata e contenente zucchero, destrosio, zucchero invertito o glucosio liquido singolarmente o in combinazione. Può contenere olio di buccia ed essenze di frutta. |
| E-liquids - Juice | Il succo è una bevanda ottenuta dall'estrazione o dalla spremitura del liquido naturale contenuto nella frutta e nella verdura. |
| 100% di succo | Succo di frutta/verdura ricavato dalla frutta sotto forma di succo senza aggiunta di acqua per aumentarne il volume. Non è consentito aggiungere zuccheri, dolcificanti, conservanti, aromi o coloranti al succo di frutta. |
| Bevande a base di succo (fino al 24% di succo) | Bevande a base di succhi di frutta/verdura con fino al 24% di estratto di frutta/verdura. |
| Nettari (25-99% di succo) | Succhi che possono contenere dal 25 al 99% di frutta, con i limiti minimi di legge definiti a seconda della tipologia di frutta |
| Concentrati di succo | I succhi concentrati sono quelle forme di succhi in cui la maggior parte del liquido viene rimossa, risultando in un prodotto denso e sciropposo noto come succo concentrato. |
| Caffè RTD | Bevande al caffè confezionate vendute in forma preparata e pronte per il consumo al momento dell'acquisto. |
| Caffè ghiacciato | Un caffè freddo è una versione fredda del caffè, solitamente una combinazione di caffè espresso caldo e latte con l'aggiunta di ghiaccio. |
| Cold Brew Coffee | La preparazione a freddo, chiamata anche estrazione con acqua fredda o spremitura a freddo, viene effettuata immergendo il caffè macinato in acqua a temperatura ambiente per diverse ore. |
| Tè RTD | Il tè pronto da bere (RTD) è un tè confezionato pronto per il consumo immediato senza infusione o preparazione |
| Tè freddo | Il tè freddo o tè freddo è una bevanda a base di tè senza latte ma con zucchero e talvolta aromi di frutta, bevuta fredda. |
| Tè verde | Il tè verde è una bevanda a base di tè che favorisce la prontezza mentale, allevia i sintomi digestivi e promuove la perdita di peso. |
| Tè alle erbe | Le bevande alle tisane sono ottenute dall'infusione o dal decotto di erbe, spezie o altro materiale vegetale in acqua calda. |
| Energy Drink | Un tipo di bevanda contenente composti stimolanti, solitamente caffeina, commercializzata per fornire stimolazione mentale e fisica. Possono essere gassati o meno e possono contenere anche zucchero, altri dolcificanti o estratti di erbe, tra i numerosi possibili ingredienti. |
| Bevande energetiche senza zucchero o ipocaloriche | Le bevande energetiche senza zucchero o a basso contenuto calorico sono bevande energetiche senza zucchero, zuccherate artificialmente con poche o nessuna calorie. |
| Bevanda energetica tradizionale | Le bevande energetiche tradizionali sono bevande analcoliche funzionali contenenti ingredienti progettati per aumentare l'energia del consumatore. |
| Bevande energetiche naturali/organiche | Le bevande energetiche naturali/biologiche sono bevande energetiche prive di dolcificanti artificiali e coloranti sintetici. Contengono invece ingredienti di derivazione naturale come tè verde, yerba mate ed estratti botanici. |
| Colpi di energia | Una bevanda energetica piccola ma altamente concentrata che contiene grandi quantità di caffeina e/o altri stimolanti. La quantità è relativamente inferiore rispetto alle bevande energetiche. |
| Bevanda sportiva | Le bevande sportive sono bevande progettate specificamente per il rapido apporto di liquidi, carboidrati ed elettroliti prima, durante o dopo l'esercizio. |
| isotonica | Le bevande isotoniche contengono concentrazioni di sale e zucchero simili a quelle del corpo umano e sono progettate per sostituire rapidamente i liquidi persi durante l'esercizio ma con un aumento di carboidrati. |
| ipertonica | Le bevande ipertoniche hanno una concentrazione di sale e zucchero maggiore rispetto al corpo umano. È meglio berli dopo l'esercizio poiché è importante ripristinare rapidamente i livelli di glicogeno dopo l'esercizio. |
| Ipotonico | Le bevande ipotoniche sono progettate per sostituire rapidamente i liquidi persi durante l'esercizio. Hanno un contenuto di carboidrati molto basso e una concentrazione di sale e zucchero inferiore a quella del corpo umano. |
| Acqua arricchita di elettroliti | L'acqua elettrolitica è acqua infusa con minerali caricati elettricamente, come sodio, potassio, calcio e magnesio. |
| Bevande sportive a base proteica | Le bevande sportive a base proteica sono quelle bevande sportive che contengono proteine aggiunte che miglioreranno le prestazioni e ridurranno la disgregazione delle proteine muscolari. |
| In commercio | L'horeca si riferisce a luoghi che vendono bevande per il consumo immediato sul posto come bar, ristoranti e pub |
| Fuori commercio | Per prodotti fuori commercio di solito si intendono luoghi come negozi di liquori, supermercati e altri luoghi in cui non si consuma subito la bevanda. |
| Minimarket | Un'attività di vendita al dettaglio che fornisce al pubblico un luogo conveniente per acquistare rapidamente un'ampia varietà di prodotti e servizi di consumo, generalmente cibo e benzina. |
| Negozio specializzato | Un negozio specializzato è un negozio/negozio che offre un vasto assortimento di marchi, stili o modelli all'interno di una categoria di prodotti relativamente ristretta |
| Vendita al dettaglio online | La vendita al dettaglio online è un tipo di e-commerce in cui un'azienda vende beni o servizi direttamente ai consumatori da un sito web. |
| Imballaggio asettico | L'imballaggio asettico si riferisce al riempimento di un prodotto freddo, commercialmente sterile in condizioni sterili in un contenitore presterilizzato e alla chiusura in condizioni sterili per formare un sigillo che escluda efficacemente i microrganismi. Questi includono tetra pack, cartoni, buste ecc. |
| Bottiglia in PET | Per bottiglia in PET si intende una bottiglia realizzata in polietilene tereftalato. |
| Lattine di metallo | Contenitori metallici in alluminio o acciaio stagnato o zincato, comunemente utilizzati per il confezionamento di alimenti, bevande o altri prodotti. |
| bicchieri usa e getta | Per Coppa usa e getta si intende una tazza o altro contenitore progettato per uso singolo per servire bevande, come acqua, bevande fredde, bevande calde e bevande alcoliche. |
| Gen Z | Un modo per riferirsi al gruppo di persone nate tra la fine degli anni '1990 e l'inizio degli anni 2000. |
| Del Millennio | Chiunque sia nato tra il 1981 e il 1996 (dai 23 ai 38 anni nel 2019) è considerato un Millennial |
| Taurina | La taurina è un amminoacido che supporta la salute immunitaria e la funzione del sistema nervoso. |
| Bar e pub | È un locale per bere autorizzato a servire bevande alcoliche da consumare sul posto. |
| Caffè | È un locale di ristorazione che serve rinfreschi (principalmente caffè) e pasti leggeri. |
| In viaggio | Significa fare/affrontare mentre si è impegnati in qualcosa e non deviare i piani per assecondarli. |
| Penetrazione di Internet | Il tasso di penetrazione di Internet corrisponde alla percentuale della popolazione totale di un determinato paese o regione che utilizza Internet. |
| Distributore automatico | Una macchina che eroga piccoli articoli come cibo, bevande o sigarette quando viene inserita una moneta o un gettone |
| Negozio di sconti | Un discount o un discount offre un formato di vendita al dettaglio in cui i prodotti vengono venduti a prezzi che sono in linea di principio inferiori a un "prezzo al dettaglio intero" effettivo o presunto. I discount si affidano agli acquisti all’ingrosso e alla distribuzione efficiente per contenere i costi. |
| Etichetta pulita | Sul mercato delle bevande le etichette pulite sono bevande composte da pochi ingredienti di origine naturale e non lavorate o solo leggermente lavorate. |
| Caffeina | Un composto alcaloide che è uno stimolante del sistema nervoso centrale. Viene utilizzato principalmente a scopo ricreativo, come blando potenziatore cognitivo per aumentare la vigilanza e le prestazioni attentive. |
| Sport estremo | Gli sport d'azione, gli sport d'avventura o gli sport estremi sono attività percepite come comportanti un elevato grado di rischio. |
| Allenamento ad intervalli ad alta intensità | Incorpora diversi round che alternano diversi minuti di movimenti ad alta intensità per aumentare significativamente la frequenza cardiaca fino ad almeno l'80% della frequenza cardiaca massima, seguiti da brevi periodi di movimenti a minore intensità. |
| Data di scadenza | Il periodo di tempo durante il quale un articolo rimane utilizzabile, idoneo al consumo o vendibile. |
| Soda alla panna | La Cream Soda è una bevanda analcolica dolce. Generalmente aromatizzato alla vaniglia e basato sul gusto di una scaglia di gelato |
| Birra alla radice | La root beer è una bevanda analcolica dolce nordamericana tradizionalmente prodotta utilizzando la corteccia della radice dell'albero di sassofrasso Sassafras albidum o la vite di Smilax ornata come sapore principale. La root beer è tipicamente, ma non esclusivamente, analcolica, priva di caffeina, dolce e gassata. |
| Soda alla vaniglia | Una bevanda analcolica gassata aromatizzata alla vaniglia. |
| Dairy-Free | Un prodotto che non contiene latte o prodotti lattiero-caseari di mucche, pecore o capre. |
| Bevande energetiche senza caffeina | Le bevande energetiche senza caffeina si basano su altri ingredienti per aumentare l'energia. Le scelte più popolari includono aminoacidi, vitamine del gruppo B ed elettroliti. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non rientra nei prezzi e il prezzo medio di vendita (ASP) viene mantenuto costante durante tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




