

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Dimensione del mercato (2026) | 14.96 miliardo di dollari |
| Dimensione del mercato (2031) | 18.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.05% CAGR |
| Il mercato più grande | Stati Uniti |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle bevande sportive in Nord America di Mordor Intelligence
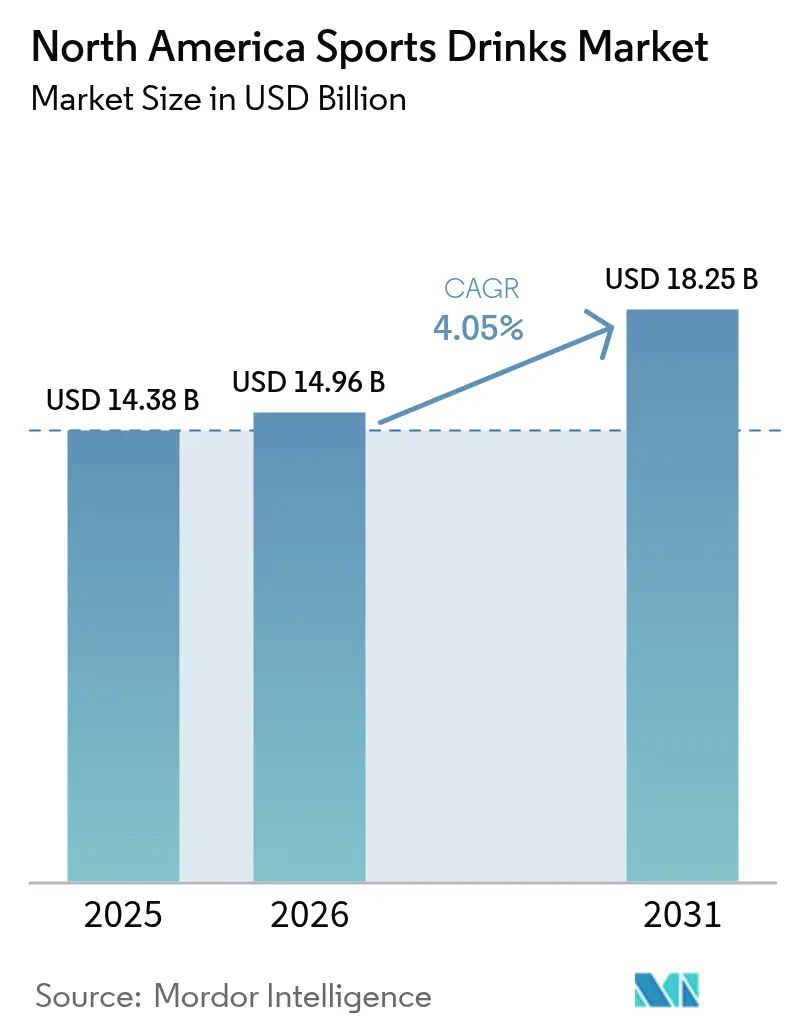
Si stima che il mercato delle bevande sportive in Nord America raggiungerà i 14.96 miliardi di dollari nel 2026, in crescita rispetto ai 14.38 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 18.25 miliardi di dollari, con un CAGR del 4.05% nel periodo 2026-2031. In Nord America, l'aumento della partecipazione a sport come l'atletica leggera, il bodybuilding, il sollevamento pesi e il ciclismo alimenta la domanda di bevande sportive. Con l'affermarsi del trend dell'athleisure, gli atleti sono sempre più alla ricerca di bevande sportive personalizzate per soddisfare il loro fabbisogno di idratazione, nutrizione ed elettroliti. Queste bevande aiutano gli atleti a rimanere idratati e a reintegrare i nutrienti essenziali, come carboidrati ed elettroliti, fondamentali per mantenere prestazioni ottimali e favorire il recupero. Con l'aumento della partecipazione sportiva, la domanda di queste bevande reintegranti si è intensificata di conseguenza. I produttori, consapevoli di questo crescente interesse, stanno adottando strategie come partnership, innovazioni di prodotto ed espansioni per conquistare una quota di mercato maggiore. Ad esempio, le aziende stanno collaborando con squadre sportive e influencer del fitness per migliorare la visibilità e la credibilità del marchio. Inoltre, con la crescente preferenza dei consumatori per bevande ipocaloriche, a basso contenuto di zucchero e funzionali, gli operatori del mercato stanno rispondendo con prodotti innovativi e alternativi a basso contenuto di zucchero, stimolando ulteriormente la crescita del mercato delle bevande sportive.
Punti chiave del rapporto
- Per tipologia di bevanda analcolica, i prodotti isotonici hanno registrato una quota di fatturato del 52.40% nel 2025; si prevede che le varianti ipertoniche cresceranno a un CAGR del 6.65% entro il 2031.
- Per tipologia di imballaggio, nel 2025 le bottiglie in PET hanno rappresentato il 95.40% del mercato nordamericano delle bevande sportive, mentre si prevede che i formati asettici cresceranno a un CAGR del 5.70% fino al 2031.
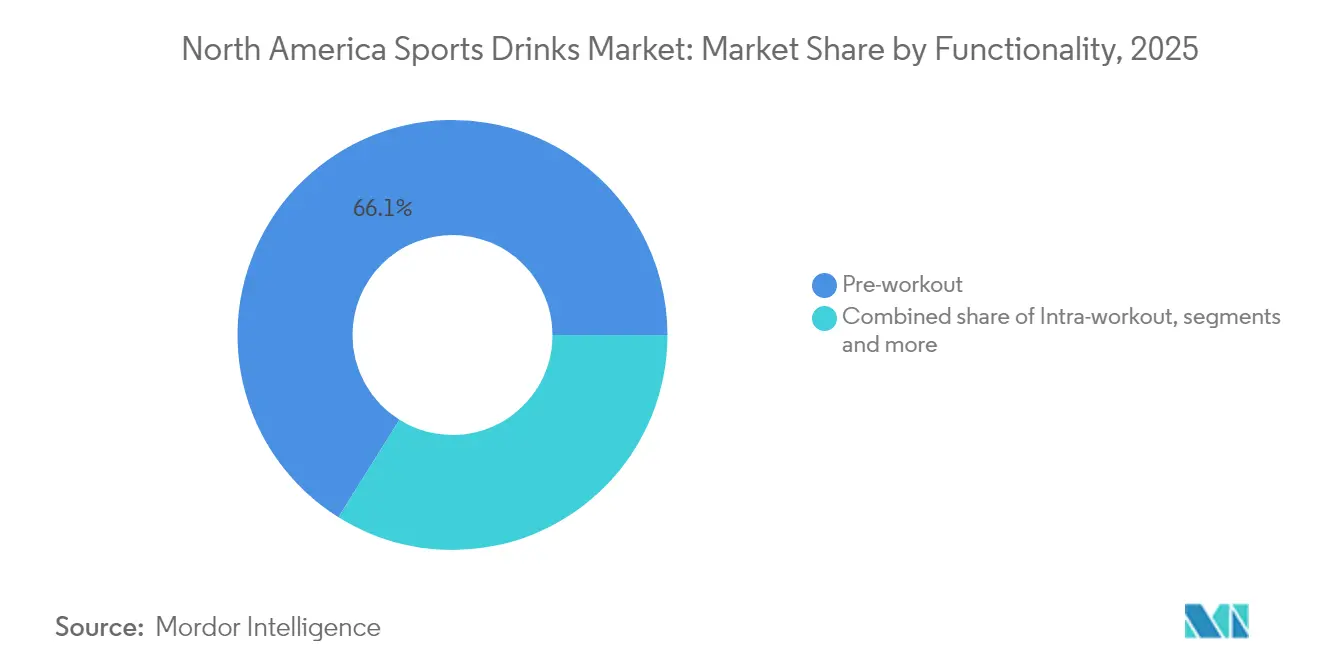
- In base alla funzionalità, le bevande pre-allenamento hanno rappresentato una quota di fatturato del 66.10% nel 2025; si prevede che i prodotti post-allenamento cresceranno a un CAGR dell'7.55% entro il 2031.
- Per canale di distribuzione, i supermercati hanno mantenuto una quota del 55.30% nel 2025, mentre la vendita al dettaglio online è destinata a crescere a un CAGR del 8.35%, riflettendo i cambiamenti nelle preferenze di vendita diretta al consumatore.
- In termini geografici, nel 2025 gli Stati Uniti detenevano l'87.60% della quota di mercato delle bevande sportive in Nord America; si prevede che il Canada crescerà a un CAGR del 5.70% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle bevande sportive in Nord America
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Rapida crescita del fitness e degli abbonamenti in palestra | + 1.0% | Stati Uniti e Canada al centro, con ricaduta in Messico | Medio termine (2-4 anni) |
| L'intensificarsi della frequenza delle ondate di calore aumenta la richiesta di idratazione | + 0.8% | Nord America globale, concentrato nel sud-ovest degli Stati Uniti | A breve termine (≤ 2 anni) |
| I rivenditori si orientano verso bevande funzionali ad alto margine | + 0.6% | Stati Uniti e Canada, emergente Messico | Medio termine (2-4 anni) |
| Campagne pubblicitarie e di marketing intraprese dai giocatori | + 0.4% | Nord America globale | A breve termine (≤ 2 anni) |
| L'aumento delle sfide sui social media della Generazione Z potenzia i rituali di idratazione quotidiana | + 0.9% | Stati Uniti centrali, Canada secondari | Medio termine (2-4 anni) |
| L'adozione di miscele di elettroliti riduce i costi logistici per i marchi DTC | + 0.5% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Rapida crescita del fitness e degli abbonamenti in palestra
Mentre gli abbonamenti alle palestre raggiungono livelli record in Nord America, l'industria del fitness in espansione alimenta una crescente domanda di soluzioni di idratazione performanti [1] Fonte: International Health, Racquet & Sportsclub Association, “IHRSA Global Report 2024”, ihrsa.org . Le fasce demografiche più giovani, in particolare, stanno adottando rapidamente routine di fitness come parte della loro ripresa post-pandemia, spesso alla ricerca di un benessere olistico. Studi di fitness boutique e centri di allenamento specializzati stanno ora offrendo in modo prominente bevande sportive premium, creando canali di vendita diretta al consumatore che aggirano i ricarichi della vendita al dettaglio convenzionale. I marchi che forniscono soluzioni di idratazione personalizzate, sia prima, durante o dopo l'allenamento, stanno raccogliendo i frutti, poiché i consumatori allineano sempre più le loro scelte di idratazione a specifici regimi di esercizio. Inoltre, l'ascesa della tecnologia indossabile e del monitoraggio del fitness ha aumentato la consapevolezza in merito all'idratazione, portando a modelli di consumo costanti che si estendono oltre i tipici picchi stagionali.
L'intensificarsi della frequenza delle ondate di calore aumenta la richiesta di idratazione
I nordamericani, sempre più consapevoli del fabbisogno di idratazione dovuto alle temperature estreme indotte dai cambiamenti climatici, stanno estendendo il consumo di soluzioni elettrolitiche oltre il tradizionale picco estivo. Il National Weather Service evidenzia una tendenza crescente alle allerte per il caldo e agli eventi di temperature estreme, con il sud-ovest degli Stati Uniti e il Canada centrale a subirne le conseguenze. Di conseguenza, chi lavora all'aperto, gli atleti amatoriali e i consumatori abituali si stanno rivolgendo a integratori di elettroliti per combattere lo stress da calore. I rivenditori, sensibili a questa domanda costante, stanno ampliando le loro esposizioni di bevande sportive oltre i picchi stagionali, ottimizzando le scorte e migliorando i margini. Questo cambiamento è particolarmente vantaggioso per le bevande isotoniche e ipotoniche, poiché i consumatori ora danno priorità ai loro benefici funzionali rispetto alle preferenze di gusto convenzionali.
I rivenditori si orientano verso bevande funzionali ad alto margine
I rivenditori stanno cambiando le loro strategie, concentrandosi su bevande funzionali che promettono margini migliori rispetto alle bevande analcoliche tradizionali. In particolare, alle bevande sportive viene riservato uno spazio privilegiato sugli scaffali. Riconoscendo che i consumatori sono disposti a pagare di più per i benefici percepiti per la salute, i principali rivenditori stanno dedicando più spazio agli scaffali delle categorie dedicate all'alimentazione sportiva. Questo panorama in evoluzione sta aprendo la strada ai marchi emergenti per stringere partnership di distribuzione, un ambito un tempo dominato dai giganti del settore. I rivenditori, nella loro ricerca di offerte di prodotti uniche in grado di stimolare la crescita della categoria, si stanno rivolgendo sempre più alle private label. Ad esempio, Costco sta ampliando la sua linea di prodotti idratanti Kirkland Signature, con l'obiettivo di aumentare i margini mantenendo prezzi competitivi. Mentre i rivenditori spingono per un maggiore consumo di bevande sportive, stanno adottando strategie come il posizionamento strategico, le promozioni e il cross-merchandising con prodotti per il benessere, alimentando ulteriormente l'espansione della categoria.
L'aumento delle sfide sui social media della Generazione Z potenzia i rituali di idratazione quotidiana
Le piattaforme social, attraverso sfide virali e contenuti di influencer, stanno rimodellando la narrazione attorno alle bevande sportive. Invece di essere viste come una mera necessità funzionale, queste bevande sono sempre più viste come simboli di stile di vita. Le campagne su TikTok e Instagram, che mettono in risalto il monitoraggio dell'idratazione, le recensioni dei gusti e il recupero dopo l'allenamento, hanno coinvolto con successo la fascia demografica 18-25, generando comportamenti di acquisto tangibili. Questa tendenza non si limita ai contesti sportivi tradizionali; la Generazione Z sta ora integrando perfettamente le bevande sportive nella propria vita quotidiana, trattandole come accessori per il benessere e supporti per i social media. I brand stanno cogliendo questa opportunità, lanciando campagne di marketing digitale mirate, introducendo gusti in edizione limitata e progettando packaging per il massimo impatto sui social media. Questa strategia non solo crea loop di marketing virale, ma riduce anche i costi di acquisizione clienti. I brand che vantano una forte identità visiva e gusti innovativi sono quelli che ne trarranno i maggiori vantaggi, poiché il passaparola sui social media alimenta sia gli acquisti di prova che quelli ripetuti.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Alto contenuto di zucchero e problemi di salute | -0.7% | Concentrato nei mercati urbani attenti alla salute | Medio termine (2-4 anni) |
| La carenza di PET riciclato fa aumentare i costi degli imballaggi | -0.5% | Centri di produzione degli Stati Uniti e del Canada | A breve termine (≤ 2 anni) |
| Cannibalizzazione degli spazi sugli scaffali da parte di acque potenziate e bevande energetiche | -0.4% | Catene di vendita al dettaglio del Nord America | Medio termine (2-4 anni) |
| Concorrenza di sostituti più sani | -0.6% | Segmenti urbani e premium degli Stati Uniti e del Canada | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Alto contenuto di zucchero e problemi di salute
Con la crescente consapevolezza dei consumatori sui rischi per la salute associati allo zucchero, le formulazioni tradizionali delle bevande sportive si trovano ad affrontare delle sfide, soprattutto da parte di individui attenti alla salute che ora esaminano con maggiore attenzione le etichette nutrizionali. I produttori stanno subendo la pressione dei requisiti aggiornati della FDA in materia di etichettatura nutrizionale e delle sue linee guida proposte sulle affermazioni "salutari" [2] Fonte: US Food and Drug Administration, "Use of the Term 'Healthy' in Food Labeling", fda.gov . Queste pressioni stanno spingendo i produttori a riformulare i propri prodotti o a rischiare di perdere quote di mercato a favore di alternative con un contenuto di zucchero inferiore. Studi medici hanno stabilito un legame tra il consumo eccessivo di zucchero e i disturbi metabolici, alimentando ulteriormente lo scetticismo dei consumatori. Ciò ha portato a un'impennata della domanda di varianti senza zucchero e dolcificate naturalmente. Sebbene queste alternative abbiano spesso un prezzo più elevato, devono affrontare sfide legate all'accettazione del gusto. I marchi affermati, tradizionalmente incentrati su formulazioni ad alto contenuto di zucchero, stanno subendo il peso maggiore di questo cambiamento. Ora sono costretti a investire ingenti somme nella riformulazione dei prodotti, rischiando nel contempo la frammentazione della propria base di consumatori. Inoltre, gli operatori sanitari raccomandano sempre più spesso soluzioni a base di soli elettroliti per l'idratazione, anche al di fuori del contesto sportivo. Questa approvazione intensifica la concorrenza delle categorie di acque arricchite, che si propongono come alternative più salutari alle tradizionali bevande sportive.
La carenza di PET riciclato fa aumentare i costi degli imballaggi
I produttori di bevande sportive, impegnati a raggiungere obiettivi di sostenibilità, si trovano ad affrontare pressioni sui costi dovute a vincoli nella catena di approvvigionamento dei materiali PET riciclati. Questi vincoli derivano dal fatto che le plastiche di grado riciclato hanno un prezzo superiore rispetto alle loro controparti vergini. La Strategia nazionale per il riciclaggio dell'Agenzia per la protezione ambientale (EPA), combinata con i mandati a livello statale per il contenuto riciclato, ha aumentato la domanda di PET riciclato post-consumo [3] Fonte: US Environmental Protection Agency, “National Recycling Strategy 2024”, epa.gov . Questo aumento della domanda, contrapposto alle limitazioni dell'offerta, ha portato a un aumento dei costi di imballaggio in tutto il settore delle bevande. I produttori ad alto volume, che dipendono da forniture costanti di materiali riciclati per le loro operazioni su larga scala, si trovano a un bivio, dovendo bilanciare i loro impegni di sostenibilità con la necessità di preservare i margini di profitto. Sebbene soluzioni di imballaggio alternative, come i cartoni asettici e le lattine di alluminio, presentino vantaggi in termini di sostenibilità, comportano l'avvertenza di ingenti investimenti di capitale in nuove linee di produzione e la necessità di campagne di accettazione da parte dei consumatori. La persistente carenza ha stimolato il consolidamento tra i fornitori di imballaggi e ha innescato negoziazioni contrattuali a lungo termine, limitando potenzialmente la flessibilità nell'adattarsi ai cambiamenti della domanda di mercato.
Analisi del segmento
Per tipo di bevanda analcolica: il predominio isotonico si scontra con l'interruzione ipertonica
Nel 2025, le formulazioni isotoniche domineranno il mercato con una quota del 52.40%, grazie alla loro concentrazione elettrolitica bilanciata e alla gradevolezza, che le rendono le preferite dai consumatori tradizionali. La solidità di questo segmento è rafforzata da decenni di educazione dei consumatori, che evidenziano i benefici fisiologici delle soluzioni isotoniche per l'esercizio fisico moderato e l'idratazione quotidiana, come osservato dal Journal of Sports Medicine. Nel frattempo, le varianti ipertoniche stanno facendo scalpore, emergendo come il segmento in più rapida crescita con un CAGR del 6.65% previsto fino al 2031. La loro ascesa è alimentata da applicazioni di nicchia nell'atletica e da un'attenzione al recupero, che attrae gli appassionati di fitness. Gli atleti di resistenza e i lavoratori in climi caldi continuano a preferire le formulazioni ipotoniche. Allo stesso tempo, l'acqua arricchita di elettroliti sta conquistando i consumatori attenti alla salute, offrendo benefici funzionali senza le tipiche associazioni con le bevande sportive.
Sebbene le bevande sportive a base proteica detengano il titolo di più innovative, i produttori si stanno avventurando nel settore delle proteine vegetali e in profili aminoacidici unici, distinguendosi dalle tradizionali miscele di carboidrati ed elettroliti. L'attenzione si concentra sulla miscelazione di proteine ed elettroliti, rivolgendosi al mercato del recupero post-allenamento, soprattutto tra gli atleti di potenziamento muscolare. Tuttavia, affinché questo segmento prosperi davvero, c'è un'urgente necessità di migliorare il gusto e ridurre i costi. Pur vantando profili nutrizionali superiori rispetto alle opzioni tradizionali, molte formulazioni attuali si scontrano con ostacoli di accettazione da parte dei consumatori.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: l'innovazione sostenibile sfida il predominio del PET
Nel 2025, le bottiglie in PET detengono una quota di mercato dominante del 95.40%, grazie alla loro convenienza, alla durevolezza e alla diffusa familiarità con i consumatori. Nel frattempo, le confezioni asettiche sono la stella nascente, con un robusto CAGR del 5.70%, alimentato dai requisiti di sostenibilità e dalla loro capacità di prolungare la durata di conservazione, riducendo così i costi di inventario sia per i rivenditori che per i produttori. Le bottiglie di vetro sono la scelta ideale per i marchi artigianali e biologici di alta qualità, mentre le lattine di metallo stanno riscuotendo successo nei minimarket, soprattutto dove lo spazio espositivo refrigerato è prezioso. I bicchieri monouso, sebbene di nicchia, trovano il loro utilizzo principale nella ristorazione e negli eventi, spinti dall'esigenza di controllo delle porzioni e visibilità del marchio.
L'industria del packaging sta affrontando cambiamenti radicali, stimolata dalle pressioni normative e da una transizione verso la sostenibilità. Gli obblighi californiani in materia di contenuto riciclato e la stretta canadese sulla plastica monouso stanno rimodellando le strategie del settore. I produttori stanno investendo in tecnologie PET leggere ed esplorando alternative, come le bottiglie in alluminio. Tuttavia, permangono ostacoli in termini di accettazione da parte dei consumatori e dinamiche di costo. L'innovazione si concentra sul miglioramento delle proprietà barriera per preservare la qualità del prodotto riducendo al minimo l'utilizzo di materiali. In particolare, diversi marchi leader stanno sperimentando sistemi di imballaggio ricaricabili in mercati selezionati, con l'obiettivo di affrontare le problematiche ambientali senza compromettere l'efficienza operativa.
Per funzionalità: la leadership pre-allenamento produce crescita post-allenamento
Nel 2025, i prodotti pre-allenamento detengono una quota di mercato dominante del 66.10%, grazie a radicate abitudini di consumo e al merchandising strategico dei rivenditori. Questi rivenditori posizionano abilmente le bevande sportive accanto agli integratori per il fitness e ai prodotti energetici. L'importanza di questo segmento sottolinea una chiara preferenza dei consumatori per le formulazioni a base di caffeina e gli ingredienti energizzanti, parte integrante delle loro routine di allenamento. Nel frattempo, le varianti post-allenamento stanno registrando la crescita più rapida, con un CAGR dell'7.55%. Questo aumento è alimentato da una maggiore consapevolezza dell'alimentazione per il recupero, con formulazioni ricche di proteine che soddisfano le esigenze di riparazione muscolare e di reintegro del glicogeno degli atleti più appassionati.
I prodotti intra-allenamento soddisfano esigenze specifiche di resistenza, soprattutto nel ciclismo e nella corsa. In questo caso, la richiesta di energia costante durante sessioni prolungate richiede formulazioni specifiche. La categoria "Altri" comprende tendenze emergenti come l'idratazione quotidiana per il benessere e i sostituti dei pasti. Questa espansione vede i marchi di bevande sportive avventurarsi nel più ampio mondo delle bevande funzionali. Poiché i marchi sottolineano l'importanza del timing nell'alimentazione, stanno creando linee di prodotti diversificate che si adattano all'intero percorso di allenamento, piuttosto che a singoli momenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'e-commerce sconvolge i modelli di vendita al dettaglio tradizionali
Nel 2025, supermercati e ipermercati deterranno una quota del 55.30% del panorama distributivo, sfruttando la loro vasta portata e la loro capacità promozionale per incrementare le vendite in diversi segmenti di consumatori. Tuttavia, il commercio al dettaglio online è la stella nascente, con un robusto CAGR del 8.35%, a sottolineare un cambiamento nel comportamento dei consumatori verso modelli di abbonamento, acquisti all'ingrosso e interazioni dirette con i marchi. Mentre i minimarket prosperano grazie agli acquisti d'impulso e alle esigenze immediate, i punti vendita specializzati si rivolgono a clienti esigenti alla ricerca di prodotti premium e biologici spesso assenti sugli scaffali tradizionali.
Il panorama del retail è in evoluzione, con i brand che adottano approcci omnicanale che integrano perfettamente esperienze fisiche e digitali. Queste strategie vedono i principali player investire in piattaforme di vendita diretta al consumatore, aggirando i margini del retail tradizionale ma preservando i legami con i rivenditori. L'incursione di Amazon nell'espansione della categoria bevande e la sua spinta verso i servizi in abbonamento stanno rimodellando le dinamiche competitive, spingendo i rivenditori tradizionali a rafforzare le proprie strategie digitali e a migliorare la propria offerta. In generale, si registra un notevole aumento nello sviluppo di marchi privati, poiché i rivenditori mirano ad aumentare i margini di profitto offrendo al contempo valide alternative ai marchi nazionali affermati.
Analisi geografica
Nel 2025, gli Stati Uniti detengono una quota di mercato dominante dell'87.60%, a testimonianza della loro consolidata cultura sportiva, della solida struttura di vendita al dettaglio e degli elevati tassi di consumo pro capite. Questi fattori, nel complesso, sostengono un tasso di crescita previsto del 4.05% CAGR fino al 2031. All'interno degli Stati Uniti, le sfumature regionali offrono opportunità uniche: gli stati del sud-ovest, influenzati dal clima e da una cultura di attività ricreative all'aria aperta, mostrano un aumento dei consumi. Al contrario, i mercati del nord-est gravitano verso offerte premium e biologiche, in sintonia con la loro popolazione attenta alla salute, come evidenziato dagli indicatori economici dello United States Census Bureau. La maturità del mercato statunitense apre la strada a complesse strategie di segmentazione. I marchi stanno ora creando aromi e formulazioni specifici per regione, in sintonia con i gusti locali e le sfumature climatiche. Inoltre, i principali rivenditori stanno sfruttando le tecnologie di mappatura del calore, perfezionando il posizionamento delle bevande sportive e la gestione dell'inventario in diverse zone climatiche, il tutto nel tentativo di amplificare la velocità di vendita e ottimizzare i margini.
Il Canada si distingue come il mercato in più rapida crescita della regione, vantando un robusto CAGR del 5.70%. Questa impennata è alimentata da un aumento della partecipazione al fitness e da una modernizzazione dei canali di vendita al dettaglio, che amplia l'accesso alle categorie sia nelle aree urbane che rurali. I canadesi mostrano una netta preferenza per i prodotti naturali e biologici, rappresentando un'opportunità d'oro per i marchi premium di ritagliarsi una nicchia prima che il mercato diventi saturo. Grandi città come Toronto e Vancouver stanno assistendo a un'impennata nell'espansione dei minimarket, creando nuove opportunità di distribuzione. Inoltre, le abitudini di acquisto transfrontaliere stanno plasmando le strategie di prezzo e il posizionamento dei marchi. I recenti cambiamenti nelle normative, in particolare per quanto riguarda gli imballaggi riciclati, sono in sintonia con la crescente attenzione dei consumatori alla sostenibilità, dando un vantaggio ai marchi che promuovono la responsabilità ambientale.
Il Messico, spesso considerato il paese più debole nel panorama del mercato nordamericano, racchiude un vasto potenziale inesplorato. Leader locali come Electrolit hanno adattato con successo la propria offerta ai gusti regionali e alle esigenze di budget. Grazie agli accordi commerciali USMCA, si è registrato un notevole aumento degli investimenti transfrontalieri e delle collaborazioni distributive. Ciò ha consentito ai marchi statunitensi e canadesi di avviare produzioni locali in Messico, riducendo i costi logistici e migliorando l'agilità del mercato. La traiettoria di crescita del mercato messicano è strettamente legata alla sua evoluzione economica e all'urbanizzazione, entrambe fattori che stanno rafforzando il reddito disponibile e l'impegno per il fitness tra la fiorente classe media. Le sfumature culturali svolgono un ruolo fondamentale nel plasmare le tendenze di consumo; ad esempio, i gusti tradizionali alla frutta e le confezioni formato famiglia sono accolti con maggiore favore rispetto alle formulazioni sportive specializzate che trovano favore nei territori settentrionali.
Panorama competitivo
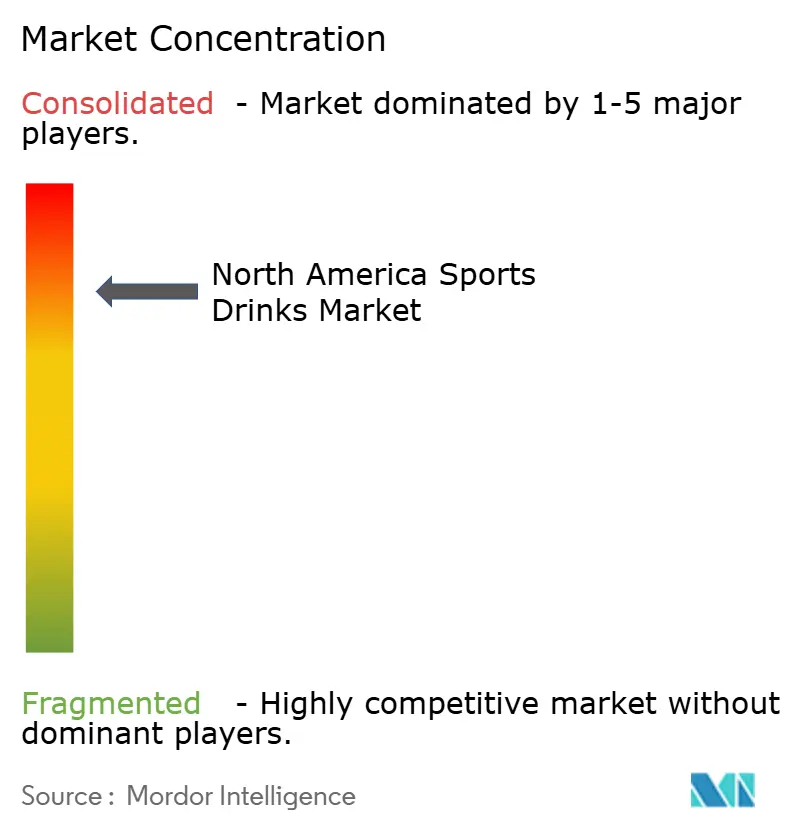
In Nord America, il mercato delle bevande sportive è estremamente competitivo, dominato dai colossi del settore PepsiCo e Coca-Cola. Attraverso i loro marchi Gatorade/Propel e Powerade/BodyArmor, questi giganti detengono una quota significativa del mercato. In particolare, entrambe le aziende stanno diversificando i loro portafogli marchi, spesso acquisendo marchi emergenti per attingere a mercati di nicchia e a una fascia demografica in evoluzione. Un esempio calzante è l'acquisizione di BodyArmor da parte di Coca-Cola in dollari e l'acquisto strategico di Ghost da parte di Keurig Dr Pepper, entrambi volti ad attrarre il pubblico del gaming e del lifestyle. Queste acquisizioni evidenziano una tendenza più ampia in cui i player affermati cercano di allinearsi alle mutevoli preferenze dei consumatori, in particolare tra i più giovani, integrando marchi che si adattano a stili di vita e interessi specifici.
La tecnologia gioca un ruolo fondamentale nel distinguere le aziende. Innovazioni come le piattaforme di nutrizione personalizzata, la creazione di aromi basata sull'intelligenza artificiale e i servizi di abbonamento diretti al consumatore stanno rimodellando il panorama. Questi modelli non solo aggirano i margini di profitto tradizionali del commercio al dettaglio, ma raccolgono anche preziosi dati sui consumatori per un marketing mirato. Ad esempio, le piattaforme di nutrizione personalizzata consentono ai marchi di soddisfare gli obiettivi di salute individuali, mentre lo sviluppo di aromi basato sull'intelligenza artificiale consente un rapido adattamento alle tendenze di gusto emergenti. Nel frattempo, nuovi arrivati come Prime Hydration stanno facendo scalpore, sfruttando i social media e le sponsorizzazioni delle celebrità per catturare l'attenzione della Generazione Z. In risposta, i marchi affermati stanno intensificando i loro sforzi di innovazione e stringendo alleanze con influencer del fitness ed enti sportivi professionistici per mantenere la propria rilevanza ed espandere la propria base di consumatori.
L'attuale contesto competitivo premia chi adotta solide strategie di marketing digitale, packaging eco-friendly e uno sviluppo prodotto agile. Le aziende che si adattano rapidamente ai gusti di tendenza e alle innovazioni negli ingredienti, spesso evidenziate dai social media e dalla crescente cultura del benessere, stanno riscuotendo maggiore successo. Ad esempio, la crescente domanda di ingredienti funzionali, come elettroliti e adattogeni, sta guidando l'innovazione di prodotto, mentre le soluzioni di packaging sostenibili stanno diventando un fattore di differenziazione chiave, poiché i consumatori danno priorità alla responsabilità ambientale.
Leader del settore delle bevande sportive in Nord America
PepsiCo, Inc.
The Coca-Cola Company
Monster Beverage Corporation
Red Bull GmbH
Celsius Holding Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Stephen Curry, quattro volte campione NBA, ha unito le forze con l'ex First Lady Michelle Obama per presentare Plezi Hydration, un'alternativa più sana alle bevande sportive. Realizzato con ingredienti intelligenti, Plezi è disponibile presso Walmart, Albertsons e Safeway in California, e può essere acquistato anche su Amazon in tutti gli Stati Uniti.
- Ottobre 2024: Keurig Dr Pepper ha finalizzato l'acquisizione di Ghost per 990 milioni di dollari. Questa mossa non solo amplia la presenza di KDP nei settori dell'energia e della nutrizione sportiva, ma attinge anche al solido pubblico di Ghost nei settori del gaming e del lifestyle. Con questa acquisizione, KDP è meglio posizionata per competere con i player affermati nel settore delle bevande funzionali, capitalizzando sul marketing innovativo di Ghost e sul suo seguito di consumatori fedeli.
- Gennaio 2024: Coca-Cola lancia BodyArmor Zero Sugar, debuttando sulle piattaforme di vendita al dettaglio e online del Nord America.
Ambito del rapporto sul mercato delle bevande sportive in Nord America
Acqua arricchita di elettroliti, bevande sportive ipertoniche, ipotoniche, isotoniche e a base di proteine sono coperte come segmenti per tipologia di bevanda analcolica. Confezioni asettiche, lattine di metallo e bottiglie in PET sono coperte come segmenti per tipologia di imballaggio. Minimarket, vendita al dettaglio online, negozi specializzati, supermercati/ipermercati e altri sono coperti come segmenti per sottocanale di distribuzione. Canada, Messico e Stati Uniti sono coperti come segmenti per Paese.
Per tipo di bevanda analcolica
| isotonica |
| ipertonica |
| Ipotonico |
| Acqua arricchita di elettroliti |
| Bevande sportive a base proteica |
Per tipo di imballo
| Bottiglie in PET |
| Bottiglie di vetro |
| Lattina di metallo |
| Confezioni asettiche (tetra pak, cartoni, buste) |
| bicchieri usa e getta |
Per funzionalità
| Pre-Workout |
| Intra-Workout |
| Post-Workout |
| Altro |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi specializzati | |
| Vendita al dettaglio online | |
| Altri canali di distribuzione |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di bevanda analcolica | isotonica | |
| ipertonica | ||
| Ipotonico | ||
| Acqua arricchita di elettroliti | ||
| Bevande sportive a base proteica | ||
| Per tipo di imballo | Bottiglie in PET | |
| Bottiglie di vetro | ||
| Lattina di metallo | ||
| Confezioni asettiche (tetra pak, cartoni, buste) | ||
| bicchieri usa e getta | ||
| Per funzionalità | Pre-Workout | |
| Intra-Workout | ||
| Post-Workout | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Vendita al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Bevande analcoliche gassate (CSD) - Le bevande analcoliche gassate (CSD) si riferiscono a bevande analcoliche gassate e tipicamente aromatizzate, contenenti anidride carbonica disciolta per creare effervescenza. Queste bevande includono comunemente cola, limone-lime, arancia e varie bibite aromatizzate alla frutta. Commercializzato in lattine, bottiglie o erogatori a fontana.
- Succhi di frutta - Abbiamo considerato i succhi confezionati che comprendono bevande analcoliche derivate da frutta, verdura o una combinazione delle stesse, lavorate e sigillate in vari formati di imballaggio come bottiglie, cartoni o buste. Escludendo i succhi freschi, questo segmento di mercato comprende succhi preparati e conservati a livello commerciale, spesso con aggiunta di conservanti e aromi.
- Tè pronto da bere (RTD) e caffè RTD - Il tè pronto da bere (RTD) e il caffè RTD sono bevande analcoliche preconfezionate che vengono preparate e preparate per il consumo senza ulteriore diluizione. Il tè pronto include in genere varie varietà di tè, infusi con aromi e dolcificanti e viene fornito in bottiglie, lattine o cartoni. Allo stesso modo, il caffè pronto prevede formulazioni di caffè pre-infuso, spesso miscelate con latte, zucchero o aromi, ed è convenientemente confezionato per il consumo in movimento.
- Bevande Energetiche - Energy Drinks - Le bevande energetiche sono bevande analcoliche formulate per fornire un rapido apporto di energia e prontezza. Considerando che le bevande sportive sono bevande progettate per idratare e ricostituire gli elettroliti, in particolare dopo uno sforzo fisico, un esercizio fisico o un'attività intensa
| Parola chiave | Definizione |
|---|---|
| Bevande analcoliche gassate | Le bevande analcoliche gassate (CSD) sono una combinazione di acqua gassata e aromi, addolcite con zucchero o dolcificanti non zuccherini. |
| Cola normale | La Cola Standard è definita come il sapore originale della cola soda. |
| Coca cola | Una bevanda analcolica a base di cola contenente poche o nessuna quantità di zucchero |
| Carbonati Aromatizzati Alla Frutta | Una bevanda gassata preparata a partire da succo di frutta/aroma di frutta con acqua gassata e contenente zucchero, destrosio, zucchero invertito o glucosio liquido singolarmente o in combinazione. Può contenere olio di buccia ed essenze di frutta. |
| E-liquids - Juice | Il succo è una bevanda ottenuta dall'estrazione o dalla spremitura del liquido naturale contenuto nella frutta e nella verdura. |
| 100% di succo | Succo di frutta/verdura ottenuto dalla frutta sotto forma di succo, senza aggiunta di acqua per aumentarne il volume. Non è consentito aggiungere zuccheri, dolcificanti, conservanti, aromi o coloranti al succo di frutta. |
| Bevande a base di succo (fino al 24% di succo) | Bevande a base di succhi di frutta/verdura con fino al 24% di estratto di frutta/verdura. |
| Nettari (25-99% di succo) | Succhi che possono contenere dal 25 al 99% di frutta, con i limiti minimi di legge definiti a seconda della tipologia di frutta |
| Concentrati di succo | I succhi concentrati sono quelle forme di succhi in cui la maggior parte del liquido viene rimossa, risultando in un prodotto denso e sciropposo noto come succo concentrato. |
| Caffè RTD | Bevande al caffè confezionate vendute in forma preparata e pronte per il consumo al momento dell'acquisto. |
| Caffè ghiacciato | Un caffè freddo è una versione fredda del caffè, solitamente una combinazione di caffè espresso caldo e latte con l'aggiunta di ghiaccio. |
| Cold Brew Coffee | La preparazione a freddo, chiamata anche estrazione con acqua fredda o spremitura a freddo, viene effettuata immergendo il caffè macinato in acqua a temperatura ambiente per diverse ore. |
| Tè RTD | Il tè pronto da bere (RTD) è un tè confezionato pronto per il consumo immediato senza infusione o preparazione |
| Tè freddo | Il tè freddo o tè freddo è una bevanda a base di tè senza latte ma con zucchero e talvolta aromi di frutta, bevuta fredda. |
| Tè verde | Il tè verde è una bevanda a base di tè che favorisce la prontezza mentale, allevia i sintomi digestivi e promuove la perdita di peso. |
| Tè alle erbe | Le bevande alle tisane sono ottenute dall'infusione o dal decotto di erbe, spezie o altro materiale vegetale in acqua calda. |
| Energy Drink | Un tipo di bevanda contenente composti stimolanti, solitamente caffeina, commercializzata per fornire stimolazione mentale e fisica. Possono essere gassati o meno e possono contenere anche zucchero, altri dolcificanti o estratti di erbe, tra i numerosi possibili ingredienti. |
| Bevande energetiche senza zucchero o ipocaloriche | Le bevande energetiche senza zucchero o a basso contenuto calorico sono bevande energetiche senza zucchero, zuccherate artificialmente con poche o nessuna calorie. |
| Bevanda energetica tradizionale | Le bevande energetiche tradizionali sono bevande analcoliche funzionali contenenti ingredienti progettati per aumentare l'energia del consumatore. |
| Bevande energetiche naturali/organiche | Le bevande energetiche naturali/biologiche sono bevande energetiche prive di dolcificanti artificiali e coloranti sintetici. Contengono invece ingredienti di derivazione naturale come tè verde, yerba mate ed estratti botanici. |
| Colpi di energia | Una bevanda energetica piccola ma altamente concentrata che contiene grandi quantità di caffeina e/o altri stimolanti. La quantità è relativamente inferiore rispetto alle bevande energetiche. |
| Bevanda sportiva | Le bevande sportive sono bevande progettate specificamente per il rapido apporto di liquidi, carboidrati ed elettroliti prima, durante o dopo l'esercizio. |
| isotonica | Le bevande isotoniche contengono concentrazioni di sale e zucchero simili a quelle del corpo umano e sono progettate per sostituire rapidamente i liquidi persi durante l'esercizio ma con un aumento di carboidrati. |
| ipertonica | Le bevande ipertoniche hanno una concentrazione di sale e zucchero maggiore rispetto al corpo umano. È meglio berli dopo l'esercizio poiché è importante ripristinare rapidamente i livelli di glicogeno dopo l'esercizio. |
| Ipotonico | Le bevande ipotoniche sono progettate per sostituire rapidamente i liquidi persi durante l'esercizio. Hanno un contenuto di carboidrati molto basso e una concentrazione di sale e zucchero inferiore a quella del corpo umano. |
| Acqua arricchita di elettroliti | L'acqua elettrolitica è acqua infusa con minerali caricati elettricamente, come sodio, potassio, calcio e magnesio. |
| Bevande sportive a base proteica | Le bevande sportive a base proteica sono quelle bevande sportive che contengono proteine aggiunte che miglioreranno le prestazioni e ridurranno la disgregazione delle proteine muscolari. |
| In commercio | L'horeca si riferisce a luoghi che vendono bevande per il consumo immediato sul posto come bar, ristoranti e pub |
| Fuori commercio | Per prodotti fuori commercio di solito si intendono luoghi come negozi di liquori, supermercati e altri luoghi in cui non si consuma subito la bevanda. |
| Minimarket | Un'attività di vendita al dettaglio che fornisce al pubblico un luogo conveniente per acquistare rapidamente un'ampia varietà di prodotti e servizi di consumo, generalmente cibo e benzina. |
| Negozio specializzato | Un negozio specializzato è un negozio/negozio che offre un vasto assortimento di marchi, stili o modelli all'interno di una categoria di prodotti relativamente ristretta |
| Vendita al dettaglio online | La vendita al dettaglio online è un tipo di e-commerce in cui un'azienda vende beni o servizi direttamente ai consumatori da un sito web. |
| Imballaggio asettico | L'imballaggio asettico si riferisce al riempimento di un prodotto freddo, commercialmente sterile in condizioni sterili in un contenitore presterilizzato e alla chiusura in condizioni sterili per formare un sigillo che escluda efficacemente i microrganismi. Questi includono tetra pack, cartoni, buste ecc. |
| Bottiglia in PET | Per bottiglia in PET si intende una bottiglia realizzata in polietilene tereftalato. |
| Lattine di metallo | Contenitori metallici in alluminio o acciaio stagnato o zincato, comunemente utilizzati per il confezionamento di alimenti, bevande o altri prodotti. |
| bicchieri usa e getta | Per Coppa usa e getta si intende una tazza o altro contenitore progettato per uso singolo per servire bevande, come acqua, bevande fredde, bevande calde e bevande alcoliche. |
| Gen Z | Un modo per riferirsi al gruppo di persone nate tra la fine degli anni '1990 e l'inizio degli anni 2000. |
| Del Millennio | Chiunque sia nato tra il 1981 e il 1996 (dai 23 ai 38 anni nel 2019) è considerato un Millennial |
| Taurina | La taurina è un amminoacido che supporta la salute immunitaria e la funzione del sistema nervoso. |
| Bar e pub | È un locale per bere autorizzato a servire bevande alcoliche da consumare sul posto. |
| Caffè | È un locale di ristorazione che serve rinfreschi (principalmente caffè) e pasti leggeri. |
| In viaggio | Significa fare/affrontare mentre si è impegnati in qualcosa e non deviare i piani per assecondarli. |
| Penetrazione di Internet | Il tasso di penetrazione di Internet corrisponde alla percentuale della popolazione totale di un determinato paese o regione che utilizza Internet. |
| Distributore automatico | Una macchina che eroga piccoli articoli come cibo, bevande o sigarette quando viene inserita una moneta o un gettone |
| Negozio di sconti | Un discount o un discount offre un formato di vendita al dettaglio in cui i prodotti vengono venduti a prezzi che sono in linea di principio inferiori a un "prezzo al dettaglio intero" effettivo o presunto. I discount si affidano agli acquisti all’ingrosso e alla distribuzione efficiente per contenere i costi. |
| Etichetta pulita | Sul mercato delle bevande le etichette pulite sono bevande composte da pochi ingredienti di origine naturale e non lavorate o solo leggermente lavorate. |
| Caffeina | Un composto alcaloide che è uno stimolante del sistema nervoso centrale. Viene utilizzato principalmente a scopo ricreativo, come blando potenziatore cognitivo per aumentare la vigilanza e le prestazioni attentive. |
| Sport estremo | Gli sport d'azione, gli sport d'avventura o gli sport estremi sono attività percepite come comportanti un elevato grado di rischio. |
| Allenamento ad intervalli ad alta intensità | Incorpora diversi round che alternano diversi minuti di movimenti ad alta intensità per aumentare significativamente la frequenza cardiaca fino ad almeno l'80% della frequenza cardiaca massima, seguiti da brevi periodi di movimenti a minore intensità. |
| Data di scadenza | Il periodo di tempo durante il quale un articolo rimane utilizzabile, idoneo al consumo o vendibile. |
| Soda alla panna | La Cream Soda è una bevanda analcolica dolce. Generalmente aromatizzato alla vaniglia e basato sul gusto di una scaglia di gelato |
| Birra alla radice | La root beer è una bevanda analcolica dolce nordamericana tradizionalmente prodotta utilizzando la corteccia della radice dell'albero di sassofrasso Sassafras albidum o la vite di Smilax ornata come sapore principale. La root beer è tipicamente, ma non esclusivamente, analcolica, priva di caffeina, dolce e gassata. |
| Soda alla vaniglia | Una bevanda analcolica gassata aromatizzata alla vaniglia. |
| Dairy-Free | Un prodotto che non contiene latte o prodotti lattiero-caseari di mucche, pecore o capre. |
| Bevande energetiche senza caffeina | Le bevande energetiche senza caffeina si basano su altri ingredienti per aumentare l'energia. Le scelte più popolari includono aminoacidi, vitamine del gruppo B ed elettroliti. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non rientra nei prezzi e il prezzo medio di vendita (ASP) viene mantenuto costante durante tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




