

Dimensioni e quota del mercato della propulsione spaziale in Nord America
Panoramica di mercato
| Periodo di studio | 2017 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 146.6 miliardo di dollari |
| Dimensione del mercato (2030) | 207.8 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.22% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato della propulsione spaziale in Nord America di Mordor Intelligence
Si stima che il mercato della propulsione spaziale nordamericana raggiungerà i 146.6 miliardi di dollari nel 2025 e si prevede che raggiungerà i 207.8 miliardi di dollari entro il 2030, con una crescita a un CAGR del 7.22% nel periodo di previsione (2025-2030).
L'industria della propulsione spaziale nordamericana sta vivendo una trasformazione senza precedenti guidata dalla maggiore partecipazione del settore privato e dall'innovazione tecnologica. L'ingente stanziamento di bilancio della NASA di 26 miliardi di USD nel 2023, che rappresenta un aumento del 5.6% rispetto all'anno precedente, dimostra il forte impegno del governo nell'esplorazione e nello sviluppo dello spazio. Questo investimento ha catalizzato lo sviluppo di tecnologie avanzate di propulsione dei veicoli spaziali, in particolare nei sistemi di propulsione elettrica e al plasma. L'emergere di aziende spaziali commerciali ha favorito un ambiente competitivo, portando a riduzioni dei costi e a una migliore efficienza nei servizi di lancio. Le aziende private stanno collaborando sempre di più con le agenzie governative per sviluppare soluzioni di propulsione innovative, esemplificate dalla distribuzione da parte della NASA di 333 milioni di USD in sovvenzioni per la ricerca nel febbraio 2023.
Il settore ha assistito a significativi progressi nella tecnologia di propulsione, in particolare nei sistemi di propulsione elettrica e nelle soluzioni sostenibili. I sistemi di propulsione elettrica, tra cui propulsione ionica e propulsori a effetto Hall, hanno acquisito importanza grazie alla loro efficienza superiore e alla maggiore durata operativa. Questi sistemi vengono sempre più adottati per missioni spaziali sia commerciali che governative, che vanno dalle operazioni satellitari all'esplorazione dello spazio profondo. A dicembre 2023, la NASA ha assegnato a Blue Origin un contratto Launch Services II per lanci di satelliti scientifici, di osservazione della Terra e planetari, evidenziando la crescente enfasi sulle soluzioni di propulsione versatili. Il settore sta anche assistendo a un passaggio verso tecnologie di propulsione ecocompatibili, con aziende come Thales Alenia Space che si sono assicurate contratti per lo sviluppo di sistemi di propulsione innovativi.
L'industria satellitare continua a guidare la crescita del mercato, con una domanda crescente di sistemi di propulsione satellitare avanzati per satelliti grandi e piccoli. Nel periodo 2017-2022, il Nord America ha assistito al lancio di successo di oltre 4,300 satelliti, dimostrando una solida crescita nell'implementazione satellitare. Questa tendenza è destinata a continuare, come dimostrato dal fatto che SpaceX ha ricevuto l'approvazione della FCC a dicembre 2022 per lanciare 7,500 satelliti come parte della loro costellazione Starlink. La crescente adozione di piccoli satelliti e CubeSat ha stimolato l'innovazione nei sistemi di propulsione miniaturizzati, portando allo sviluppo di soluzioni più efficienti e convenienti per le manovre orbitali e il mantenimento della stazione.
Il mercato è caratterizzato da collaborazioni strategiche e partnership tecnologiche tra attori affermati e aziende emergenti. Le principali agenzie spaziali stanno investendo attivamente in start-up per sviluppare sistemi di propulsione avanzati per piccoli satelliti, promuovendo l'innovazione nel settore. A febbraio 2023, Thales Alenia Space si è aggiudicata un contratto con il Korea Aerospace Research Institute (KARI) per fornire sistemi di propulsione elettrica integrati, dimostrando la portata internazionale delle capacità di propulsione spaziale nordamericane. Queste partnership stanno guidando lo sviluppo di tecnologie di propulsione di nuova generazione, tra cui sistemi alimentati ad acqua e soluzioni di propulsione elettrica avanzate, posizionando il Nord America come leader globale nell'innovazione della propulsione spaziale.
Tendenze e approfondimenti sul mercato della propulsione spaziale in Nord America
Opportunità di investimento nel mercato della propulsione spaziale nordamericana
- Gli investimenti nei programmi spaziali stanno guidando le innovazioni tecnologiche e favorendo il fiorente mercato della propulsione satellitare. Le iniziative di ricerca e sviluppo associate ai programmi spaziali portano alla creazione di nuovi sistemi di propulsione, che offrono maggiore efficienza e una maggiore durata operativa. Questi sistemi di propulsione svolgono un ruolo cruciale nelle manovre dei veicoli spaziali, nel mantenimento dell’orbita e nella longevità della missione. Il governo della regione e il settore privato hanno stanziato fondi per la ricerca e l'innovazione nel settore spaziale in termini di sovvenzioni. In Nord America, la spesa pubblica per i programmi spaziali ha raggiunto nel 24.8 il record di circa 2022 miliardi di dollari. Nel febbraio 2023, ad esempio, la NASA ha distribuito 333 milioni di dollari in sovvenzioni per la ricerca. Inoltre, nel 2022, il governo degli Stati Uniti ha speso quasi 62 miliardi di dollari per i suoi programmi spaziali, diventando così il paese che spende di più al mondo nel settore spaziale. A parte gli Stati Uniti, il bilancio dell’Agenzia spaziale canadese è modesto e la spesa di bilancio stimata per il periodo 2022-23 è di 329 milioni di dollari. In termini di fondi stanziati per la NASA nell'ambito della sintesi della richiesta di bilancio del presidente per l'anno fiscale 2022-2027, si prevede che la NASA riceverà 45 milioni di dollari per lo sviluppo dell'energia spaziale e della propulsione nucleare.
- Si prevede che la NASA riceverà 98 milioni di dollari per sviluppare la propulsione elettrica solare (SEP). Nel marzo 2021, la NASA, Maxar Technologies e Busek Co. hanno completato con successo un test del sottosistema di propulsione elettrica solare da 6 kilowatt (kW) destinato al DPI. Si prevedeva che il progetto Solar Electric Propulsion ricevesse il primo propulsore di qualificazione da Aerojet Rocketdyne all'inizio del primo trimestre dell'anno fiscale 2023. Il governo ha stanziato un finanziamento di 110 milioni di dollari per lo sviluppo di sistemi di propulsione termica nucleare.

Analisi del segmento: tecnologia di propulsione
Segmento del combustibile liquido nel mercato della propulsione spaziale del Nord America
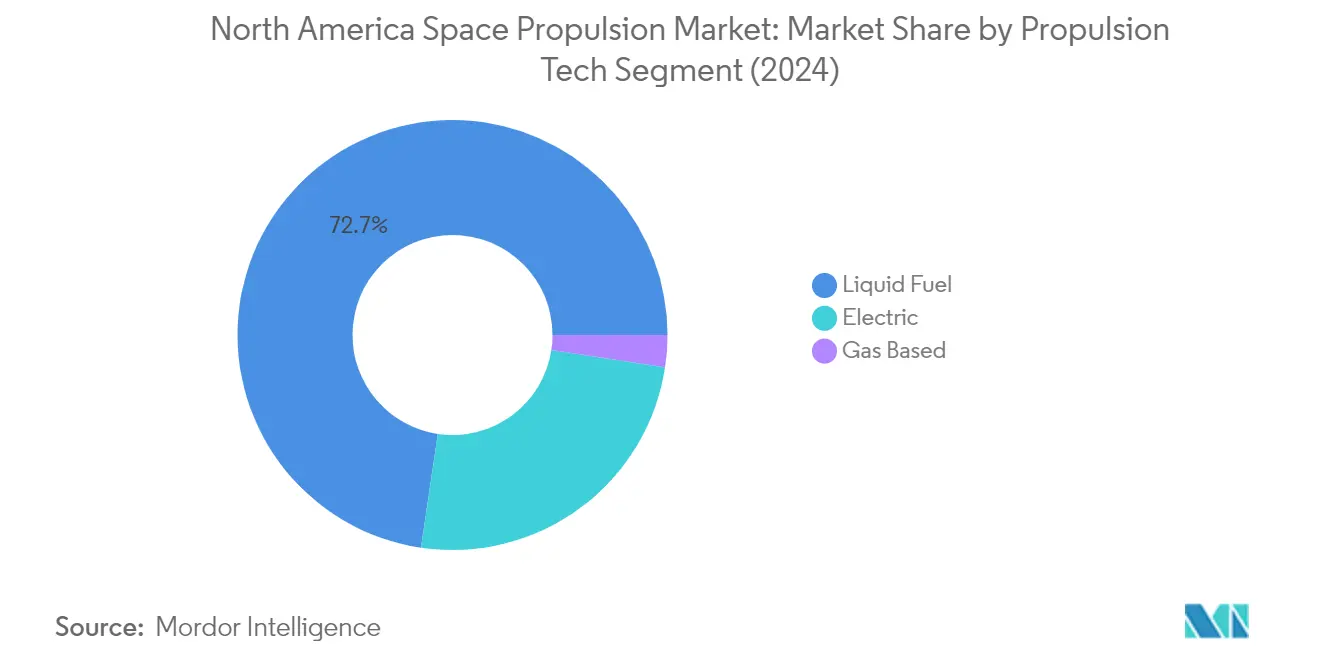
Il segmento dei motori a razzo liquido domina il mercato della propulsione spaziale del Nord America, con una quota di mercato di circa il 73% nel 2024. Questa significativa posizione di mercato è principalmente guidata dalle caratteristiche di efficienza, controllabilità e affidabilità superiori del segmento che lo rendono una scelta ideale per varie missioni spaziali. I sistemi di propulsione a liquido offrono impulsi specifici più elevati rispetto ad altre tecnologie di propulsione, con conseguente maggiore efficienza e maggiore durata operativa per i satelliti. La capacità di controllare con precisione i livelli di spinta e i motori a farfalla consente manovre ottimizzate e un uso efficiente del carburante, consentendo durate di missione estese e regolazioni orbitali. Le principali agenzie spaziali e le aziende private continuano a investire massicciamente nella tecnologia dei motori a razzo liquido, in particolare per applicazioni in varie classi di orbite, tra cui orbita geostazionaria, orbita terrestre bassa, orbita polare e orbita eliosincrona.
Segmento basato sul gas nel mercato della propulsione spaziale del Nord America
Si prevede che il segmento della propulsione a gas registrerà la crescita più rapida nel mercato della propulsione spaziale del Nord America, con un CAGR stimato di circa il 12% nel periodo 2024-2029. Questa crescita è principalmente guidata dalla crescente adozione di piccoli satelliti, in particolare CubeSat, in cui i propulsori a gas freddo eliminano la necessità di complessi sistemi di gestione del calore. L'espansione del segmento è ulteriormente supportata dall'efficienza e dall'affidabilità comprovate della tecnologia nel consentire movimenti per varie applicazioni spaziali. I sistemi di propulsione a gas sono particolarmente favoriti quando è richiesta una spinta forte o manovre rapide, il che li rende la scelta preferita per molte missioni spaziali in cui la loro capacità di impulso totale soddisfa i requisiti della missione. La compatibilità della tecnologia con le limitazioni di volume e peso dei nanosatelliti e dei CubeSat continua a guidare l'innovazione e l'adozione nel mercato.
Segmento elettrico nel mercato della propulsione spaziale del Nord America
Il segmento della propulsione elettrica rappresenta una parte significativa del mercato, offrendo vantaggi unici in termini di raggiungimento della spinta ad alte velocità di scarico riducendo al contempo i requisiti di propellente rispetto ai metodi convenzionali. Questa tecnologia ha guadagnato una notevole trazione sia nelle missioni spaziali commerciali che in quelle governative, in particolare per le operazioni satellitari e l'esplorazione dello spazio profondo. La crescita del segmento è supportata dagli sviluppi in corso nella tecnologia di gestione dell'energia e nei sistemi di propulsione Hall ad alte prestazioni, in particolare per i veicoli spaziali più piccoli. L'adozione della propulsione elettrica è stata ulteriormente accelerata dall'emergere di iniziative di emissioni verdi e dalla crescente attenzione alle tecnologie di propulsione ecocompatibili nella regione.
Analisi del segmento geografico del mercato della propulsione spaziale del Nord America
Mercato della propulsione spaziale negli Stati Uniti
Gli Stati Uniti dominano il mercato nordamericano della propulsione spaziale, con circa il 100% della quota di mercato totale nel 2024. La posizione di leadership del Paese è guidata da investimenti significativi nelle missioni di trasporto spaziale condotte dalla NASA e dall'aumento dei lanci di satelliti da parte del Dipartimento della Difesa degli Stati Uniti. La domanda di sistemi di propulsione per veicoli spaziali è alimentata in particolare dal lancio di costellazioni di satelliti di massa nello spazio, con aziende come SpaceX che guidano gli sviluppi innovativi nel settore. La crescente domanda di piccoli satelliti, tra cui CubeSat e nanosatelliti, ha catalizzato lo sviluppo di apparecchi propulsori miniaturizzati che sono compatti, leggeri e convenienti, pur mantenendo sufficienti capacità di spinta per le manovre orbitali e il mantenimento della stazione. La solida infrastruttura spaziale del Paese e la forte presenza di importanti attori del mercato hanno creato un ambiente favorevole per i progressi tecnologici nei sistemi di propulsione. Il continuo investimento della NASA nelle startup per sviluppare sistemi di propulsione avanzati per piccoli satelliti rafforza ulteriormente la traiettoria di crescita del mercato. L'integrazione di tecnologie avanzate e l'attenzione rivolta allo sviluppo di soluzioni di propulsione sostenibili hanno posizionato gli Stati Uniti come leader mondiale nell'innovazione della propulsione spaziale.
Mercato della propulsione spaziale in Canada
Il mercato della propulsione spaziale del Canada sta vivendo una crescita costante, con un CAGR previsto di circa il 5% dal 2024 al 2029. Il paese ha dimostrato un forte impegno nel promuovere le sue capacità satellitari attraverso investimenti strategici e partnership con aziende spaziali private. L'attenzione del governo canadese all'espansione delle apparecchiature di rete dei veicoli e all'abilitazione della connettività ai veicoli e alle sedi centrali ha creato nuove opportunità nel settore della propulsione satellitare. L'industria spaziale del paese trae vantaggio dalle iniziative di collaborazione tra l'Agenzia spaziale canadese (CSA) e le imprese private, promuovendo l'innovazione nelle tecnologie di propulsione. L'enfasi del Canada sullo sviluppo di sistemi di propulsione elettrica ad alta potenza attraverso sovvenzioni per la ricerca e programmi di finanziamento ha attratto partnership internazionali e collaborazioni tecnologiche. L'ambizioso piano del governo per la copertura Internet ad alta velocità a livello nazionale entro il 2030 ha creato ulteriore slancio per i lanci e le operazioni satellitari. L'integrazione di tecnologie di propulsione avanzate nei satelliti canadesi ha posizionato il paese come un attore emergente nel mercato globale della propulsione spaziale. L'attenzione allo sviluppo di soluzioni di propulsione ecocompatibili è in linea con l'impegno del Canada per l'esplorazione spaziale sostenibile.
Panorama competitivo
Le principali aziende nel mercato della propulsione spaziale del Nord America
Il mercato della propulsione spaziale nordamericano è caratterizzato da significativi progressi tecnologici e innovazione tra attori chiave come Moog Inc., Ariane Group, Busek Co., SpaceX e Blue Origin. Le aziende stanno investendo molto in ricerca e sviluppo per creare sistemi di propulsione per veicoli spaziali più efficienti e sostenibili, con particolare attenzione alle tecnologie di propulsione elettrica e ai veicoli di lancio riutilizzabili. Partnership e collaborazioni strategiche con agenzie spaziali e altri attori del settore sono diventate sempre più comuni per condividere competenze e risorse. I leader di mercato stanno espandendo le loro capacità e strutture di produzione per soddisfare la crescente domanda, in particolare negli Stati Uniti. L'innovazione di prodotto è incentrata sullo sviluppo di soluzioni di propulsione avanzate sia per grandi veicoli spaziali che per piccoli satelliti, con enfasi sul miglioramento dell'impulso specifico, del controllo della spinta e della durata operativa. Le aziende stanno anche perseguendo strategie di integrazione verticale per mantenere un migliore controllo sulle loro catene di fornitura e ridurre i costi operativi.
Mercato consolidato con forti barriere tecniche
Il mercato nordamericano della propulsione spaziale mostra una struttura altamente consolidata dominata da affermati conglomerati aerospaziali e produttori specializzati di sistemi di propulsione. Le elevate barriere all'ingresso del mercato derivano da sostanziali requisiti di capitale, complesse competenze tecnologiche e rigorose esigenze di conformità normativa. I principali attori sfruttano la loro vasta esperienza, i rapporti consolidati con le agenzie spaziali e le capacità di ricerca complete per mantenere le loro posizioni di mercato. Il settore è caratterizzato da contratti a lungo termine e partnership strategiche, in particolare con agenzie spaziali governative e dipartimenti della difesa, creando flussi di entrate stabili per gli operatori storici.
Il mercato mostra un'attività limitata di fusioni e acquisizioni, con aziende che si concentrano maggiormente sulla crescita organica e sulle partnership strategiche piuttosto che sul consolidamento. Questa tendenza è guidata dalla natura specializzata delle tecnologie di propulsione orbitale e dall'importanza di mantenere l'indipendenza tecnologica. Gli operatori locali, in particolare negli Stati Uniti, beneficiano del supporto governativo e della preferenza per i fornitori nazionali nei programmi spaziali strategici. La presenza sia di giganti aerospaziali tradizionali che di nuove aziende spaziali innovative crea un ambiente competitivo dinamico in cui l'esperienza tecnica e le capacità di innovazione sono fattori di differenziazione chiave.
Innovazione e adattabilità guidano il successo futuro
Il successo nel mercato del trasporto spaziale nordamericano dipende sempre di più dalla capacità delle aziende di sviluppare soluzioni di propulsione efficienti e convenienti, mantenendo al contempo elevati standard di affidabilità. Gli operatori del mercato devono investire in tecnologie di nuova generazione come sistemi di propulsione elettrica e alternative di carburante sostenibili per soddisfare le esigenze in continua evoluzione dei clienti. Costruire relazioni solide con clienti chiave, in particolare agenzie spaziali governative e operatori satellitari commerciali, rimane fondamentale per il successo a lungo termine. Le aziende devono mantenere capacità di produzione flessibili per affrontare sia missioni su larga scala sia il crescente mercato dei piccoli satelliti.
I futuri leader di mercato dovranno dimostrare competenza in molteplici tecnologie di propulsione mantenendo al contempo la competitività sui costi. La capacità di adattarsi rapidamente alle mutevoli richieste del mercato e ai requisiti normativi, in particolare per quanto riguarda la sostenibilità ambientale e la mitigazione dei detriti spaziali, sarà fondamentale. Le aziende devono anche concentrarsi sullo sviluppo di offerte di servizi complete, tra cui supporto post-lancio e capacità di manutenzione. Il successo dipenderà dal mantenimento di solide capacità di ricerca e sviluppo, costruendo al contempo reti di supply chain efficienti per garantire un approvvigionamento affidabile dei componenti. La crescente commercializzazione delle attività spaziali presenta opportunità per le aziende che possono bilanciare innovazione ed efficienza operativa.
Leader del settore della propulsione spaziale in Nord America
Gruppo Ariane
Busek Co. Inc.
Mog Inc.
Northrop Grumman Corporation
Safran SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Dicembre 2023: La NASA ha assegnato a Blue Origin un contratto IDIQ (NASA Launch Services II Indefinite Delivery Indefinite Quantità) per il lancio di satelliti planetari, di osservazione della Terra, di esplorazione e scientifici per l'agenzia a bordo di New Glenn, il veicolo di lancio orbitale riutilizzabile di Blue Origin.
- Febbraio 2023: Il Launch Services Program (LSP) della NASA ha assegnato a Blue Origin il contratto Escape and Plasma Acceleration and Dynamics Explorers (ESCAPADE). In base al contratto Blue Origin fornirà la sua tecnologia riutilizzabile New Glenn per la missione.
- Febbraio 2023: Thales Alenia Space ha stipulato un contratto con il Korea Aerospace Research Institute (KARI) per fornire la propulsione elettrica integrata sul loro satellite GEO-KOMPSAT-3 (GK3).
Ambito del rapporto sul mercato della propulsione spaziale in Nord America
I segmenti elettrico, a gas e a combustibile liquido sono coperti da Propulsion Tech. Canada e Stati Uniti sono coperti da segmenti per Paese.| Elettrico |
| A base di gas |
| Carburante liquido |
| Canada |
| Stati Uniti |
| Tecnologia di propulsione | Elettrico |
| A base di gas | |
| Carburante liquido | |
| Paese | Canada |
| Stati Uniti |
Definizione del mercato
- Applicazione - Varie applicazioni o scopi dei satelliti sono classificati in comunicazione, osservazione della Terra, osservazione dello spazio, navigazione e altri. Gli scopi elencati sono quelli dichiarati personalmente dall'operatore del satellite.
- Utente finale - Gli utenti primari o finali del satellite sono descritti come civili (accademici, amatoriali), commerciali, governativi (meteorologi, scientifici, ecc.), militari. I satelliti possono essere multiuso, sia per applicazioni commerciali che militari.
- Lanciare il veicolo MTOW - Per veicolo di lancio MTOW (peso massimo al decollo) si intende il peso massimo del veicolo di lancio durante il decollo, compreso il peso del carico utile, dell'attrezzatura e del carburante.
- Classe orbita - Le orbite dei satelliti sono divise in tre grandi classi: GEO, LEO e MEO. I satelliti in orbite ellittiche hanno apogei e perigei che differiscono significativamente l'uno dall'altro e hanno classificato le orbite dei satelliti con eccentricità pari o superiore a 0.14 come ellittiche.
- Tecnologia di propulsione - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Massa satellitare - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Sottosistema satellitare - Tutti i componenti e sottosistemi che includono propellenti, autobus, pannelli solari e altro hardware dei satelliti sono inclusi in questo segmento.
| Parola chiave | Definizione |
|---|---|
| Controllo dell'atteggiamento | L'orientamento del satellite rispetto alla Terra e al sole. |
| INTELSAT | L'Organizzazione internazionale per le telecomunicazioni satellitari gestisce una rete di satelliti per la trasmissione internazionale. |
| Orbita terrestre geostazionaria (GEO) | I satelliti geostazionari della Terra orbitano a 35,786 km (22,282 mi) sopra l'equatore nella stessa direzione e alla stessa velocità con cui la terra ruota attorno al proprio asse, facendoli apparire fissi nel cielo. |
| Orbita terrestre bassa (LEO) | I satelliti in orbita terrestre bassa orbitano da 160 a 2000 km sopra la terra, impiegano circa 1.5 ore per un'orbita completa e coprono solo una parte della superficie terrestre. |
| Orbita terrestre media (MEO) | I satelliti MEO si trovano sopra LEO e sotto i satelliti GEO e tipicamente viaggiano in un'orbita ellittica sopra il Polo Nord e Sud o in un'orbita equatoriale. |
| Terminale ad apertura molto piccola (VSAT) | Il Very Small Aperture Terminal è un'antenna che in genere ha un diametro inferiore a 3 metri |
| Cubo Sat | CubeSat è una classe di satelliti in miniatura basati su un fattore di forma costituito da cubi di 10 cm. I CubeSat pesano non più di 2 kg per unità e in genere utilizzano componenti disponibili in commercio per la loro costruzione ed elettronica. |
| Piccoli veicoli di lancio satellitare (SSLV) | Small Satellite Launch Vehicle (SSLV) è un veicolo di lancio a tre stadi configurato con tre stadi di propulsione solida e un modulo di trimming della velocità (VTM) basato sulla propulsione liquida come stadio terminale |
| Estrazione spaziale | L'estrazione degli asteroidi è l'ipotesi di estrarre materiale dagli asteroidi e da altri asteroidi, compresi gli oggetti vicini alla Terra. |
| Nano satelliti | Per nanosatelliti si intende genericamente qualsiasi satellite di peso inferiore a 10 chilogrammi. |
| Sistema di identificazione automatica (AIS) | Il sistema di identificazione automatica (AIS) è un sistema di tracciamento automatico utilizzato per identificare e localizzare le navi scambiando dati elettronici con altre navi vicine, stazioni base AIS e satelliti. Satellite AIS (S-AIS) è il termine utilizzato per descrivere quando un satellite viene utilizzato per rilevare le firme AIS. |
| Veicoli di lancio riutilizzabili (RLV) | Per veicolo di lancio riutilizzabile (RLV) si intende un veicolo di lancio progettato per ritornare sulla Terra sostanzialmente intatto e che pertanto può essere lanciato più di una volta o che contiene fasi del veicolo che possono essere recuperate da un operatore di lancio per un uso futuro nell'operazione di un veicolo di lancio sostanzialmente intatto. veicolo di lancio simile. |
| apogeo | Il punto dell'orbita di un satellite ellittico più lontano dalla superficie della terra. I satelliti geosincroni che mantengono orbite circolari attorno alla terra vengono prima lanciati in orbite altamente ellittiche con apogei di 22,237 miglia. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




