

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 277.27 gigawatt |
| Volume di mercato (2031) | 492.16 gigawatt |
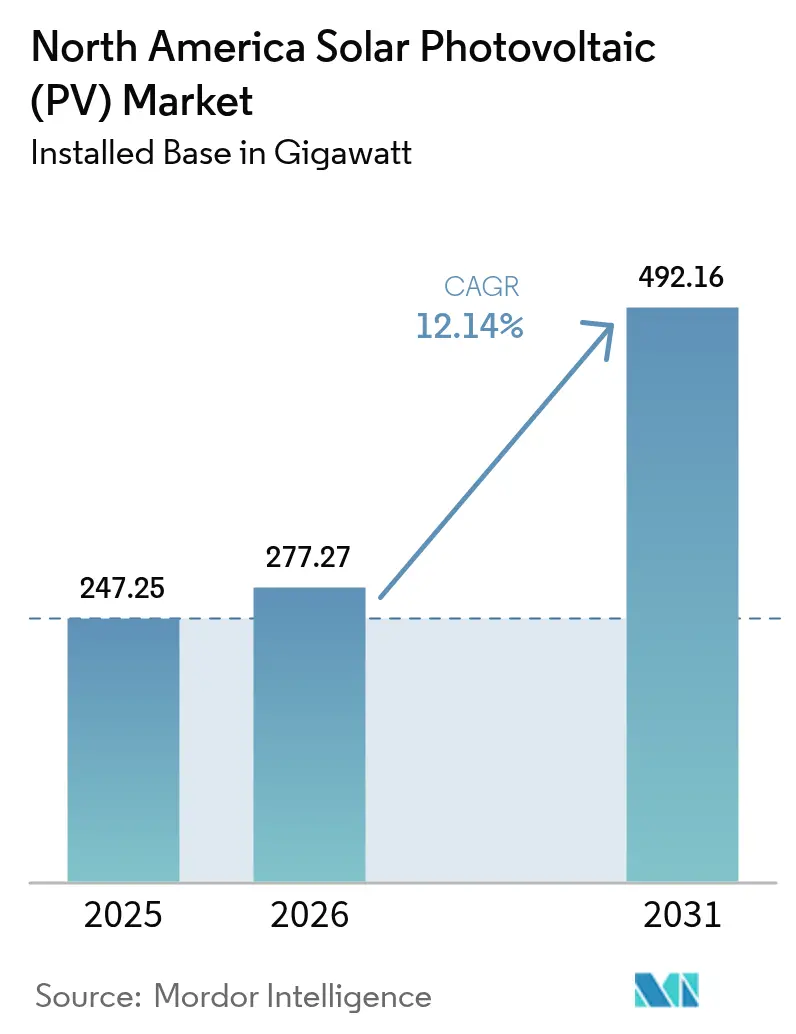
| Tasso di crescita (2026 - 2031) | 12.14% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato solare fotovoltaico (FV) del Nord America di Mordor Intelligence
Il mercato nordamericano del fotovoltaico (FV) aveva un valore di 247.25 gigawatt nel 2025 e si prevede che crescerà da 277.27 gigawatt nel 2026 a 492.16 gigawatt entro il 2031, con un CAGR del 12.14% durante il periodo di previsione (2026-2031).
La traiettoria riflette forti incentivi federali, costi di sistema in calo e aggressivi obiettivi di decarbonizzazione aziendale. I progetti su scala industriale continuano a dominare i volumi di sviluppo, tuttavia le installazioni residenziali e "behind-the-meter" stanno accelerando, poiché i ritardi nell'interconnessione spingono gli sviluppatori verso opzioni più rapide da immettere sul mercato. I produttori verticalmente integrati stanno ampliando la capacità nazionale per ottenere punti bonus del credito d'imposta sugli investimenti (ITC) legati ai requisiti di contenuto degli Stati Uniti, mentre gli inverter per la formazione della rete e lo storage co-localizzato stanno aumentando il valore operativo dei nuovi asset. Il near-shoring della produzione in Messico, unito agli incentivi provinciali in Canada, sta ampliando la partecipazione geografica, anche se gli Stati Uniti mantengono la quota maggiore delle installazioni.
Punti chiave del rapporto
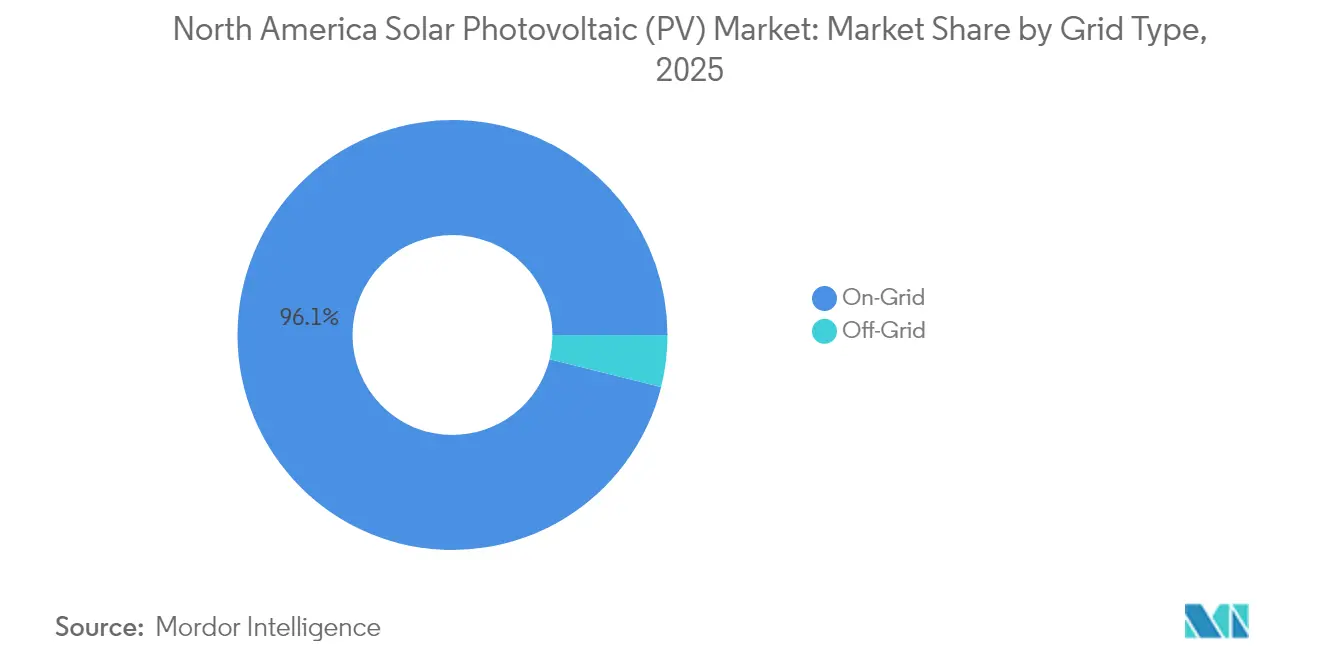
- Per tipologia di rete, nel 2025 gli impianti on-grid detenevano il 96.12% della quota di mercato del solare fotovoltaico in Nord America, mentre i sistemi off-grid stanno avanzando a un CAGR del 21.30% fino al 2031, poiché miniere remote, aziende agricole e siti di telecomunicazioni stanno installando sistemi ibridi solari più accumulo.
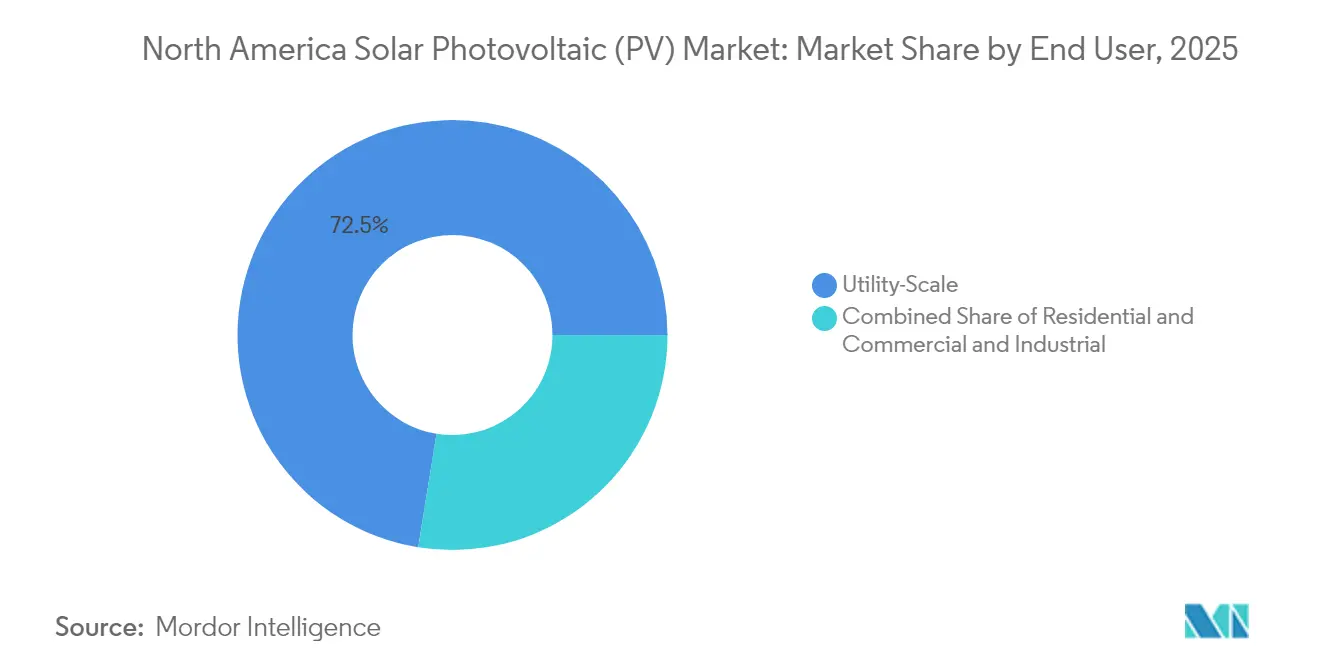
- Per utente finale, le attività su scala industriale hanno registrato una quota di fatturato del 72.45% nel 2025; si prevede che il segmento residenziale crescerà a un CAGR del 19.15% tra il 2026 e il 2031.
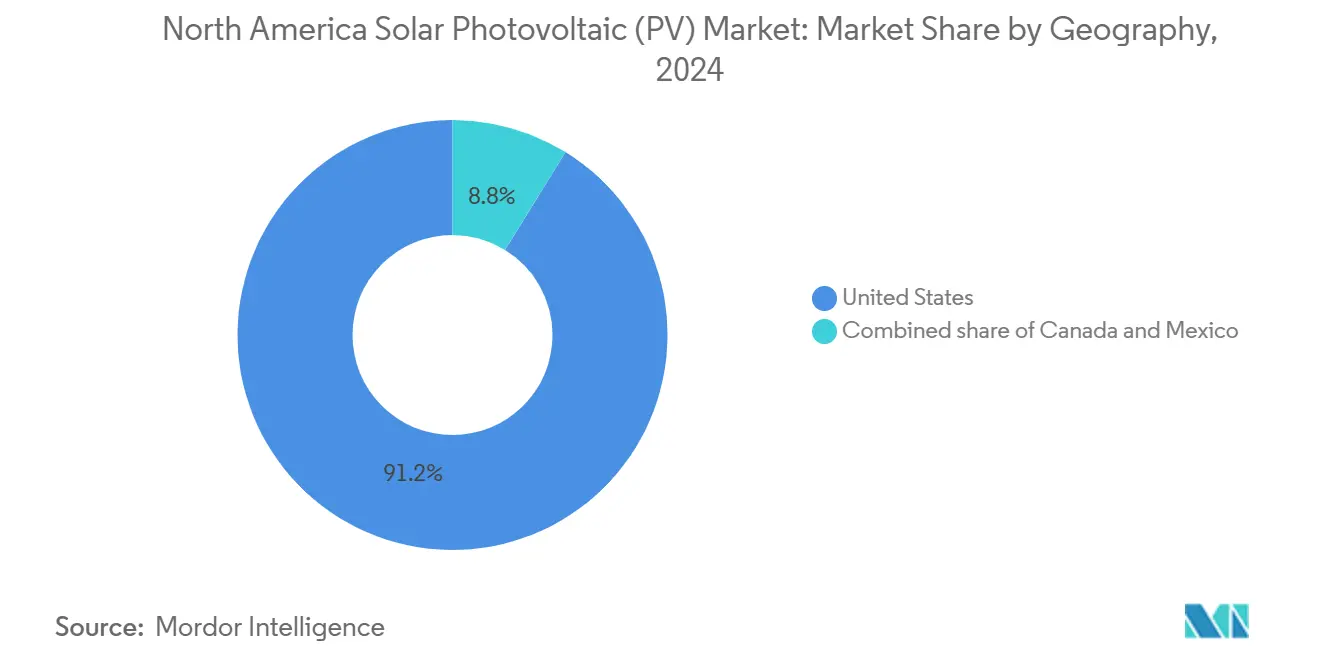
- Nel 2025, gli Stati Uniti domineranno il panorama regionale, con una quota di capacità del 90.65%. Nel frattempo, il Messico si sta affermando come la regione in più rapida crescita, vantando un impressionante CAGR del 14.08%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato solare fotovoltaico (FV) in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Investimenti IRA e incentivi ITC estesi | 3.5% | Stati Uniti (principalmente), ricaduta in Canada tramite catene di approvvigionamento transfrontaliere | A lungo termine (≥ 4 anni) |
| Calo del LCOE per l'energia solare su scala industriale | 2.8% | Stati Uniti (Texas, California, Florida), Messico (Sonora, Chihuahua) | Medio termine (2-4 anni) |
| PPA aziendale e impegni net-zero | 1.9% | Stati Uniti (centri tecnologici: California, Texas, Virginia), Canada (Alberta, Ontario) | Medio termine (2-4 anni) |
| Adozione di inverter per la formazione della rete | 1.2% | Stati Uniti (California, Texas, Hawaii), primi piloti in Ontario | A breve termine (≤ 2 anni) |
| Momento di aggregazione VPP residenziale | 1.4% | Stati Uniti (California, Texas, Arizona, Vermont), adozione limitata in Canada | A breve termine (≤ 2 anni) |
| Costruzione di moduli e polisilicio nazionali | 1.6% | Stati Uniti (Ohio, Alabama, Georgia, Louisiana, Indiana) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Legge sulla riduzione dell'inflazione e incentivi ITC estesi
Il credito d'imposta sul valore aggiunto (ITC) di base del 30%, esteso fino al 2032, è alla base della redditività dei progetti nel mercato fotovoltaico nordamericano. Gli sviluppatori possono accumulare ulteriori 10 punti percentuali per la conformità al contenuto nazionale e altri 10 punti per la localizzazione in ex comunità dipendenti dai combustibili fossili, portando il credito effettivo al 50% per i progetti qualificanti. Oltre 50 miliardi di dollari in nuovi annunci di produzione negli Stati Uniti dal 2022 riflettono questo modello, incluso un impegno di prestito del Dipartimento dell'Energia di 1.45 miliardi di dollari che porterà il complesso di Qcells in Georgia a 8.4 GW di capacità completamente integrata. [1] Qcells, “DOE Loan Commitment Announcement,” qcells.com Il bonus per il contenuto nazionale richiede acciaio di provenienza statunitense al 100% e almeno il 55% del costo del prodotto nazionale, incentivando l'integrazione a monte nella produzione di polisilicio e wafer. Gli incentivi per le comunità a basso reddito stanno indirizzando la generazione distribuita verso aree censuarie storicamente sottoservite, supportando un'adozione equa e ampliando il mercato residenziale indirizzabile.
Riduzione del costo livellato dell'energia per l'energia solare su scala industriale
Il costo livellato non sovvenzionato del solare su larga scala è sceso a 46 dollari per MWh per i progetti del 2024, e l'ITC lo riduce a 31 dollari per MWh, sottovalutando di circa il 20% la nuova capacità a ciclo combinato a gas. Le efficienze dei moduli superiori al 24% per i progetti TOPCon e a eterogiunzione, combinate con i tracker a singolo asse sull'85% delle nuove costruzioni, stanno aumentando i fattori di capacità netta e riducendo i costi del sistema ausiliario. I moduli bifacciali rappresentano ora più del 60% degli acquisti negli Stati Uniti e aggiungono un guadagno energetico del 5%-10% nei siti ad alta albedo. [2] National Renewable Energy Laboratory, “Bifacial Module Field Performance,” nrel.gov I costi di capitale sono stati in media di 1.43 dollari per WAC-watt nel 2024, consentendo agli sviluppatori in Texas e nel Sud-ovest di firmare accordi di acquisto di energia inferiori a 30 dollari per MWh che sostituiscono la dismissione del carbone e rinviano la costruzione di centrali di picco a gas.
PPA aziendali e impegni Net-Zero
Le aziende nordamericane hanno stipulato contratti PPA per oltre 15 GW di energia rinnovabile nel 2024, con il solare che rappresenta quasi il 60% del volume. L'accordo di fornitura di 12 GW e 8 anni di Microsoft con Qcells ha segnato un passaggio dai PPA a livello di progetto all'approvvigionamento di moduli a monte, che blocca il prezzo e la conformità ai requisiti nazionali anni prima della messa in servizio. Gli acquirenti di data center e produzione stanno abbinando contratti solari a sistemi di storage co-localizzati per soddisfare gli obblighi di carico orario, in genere con un sovrapprezzo del 10%-15% rispetto ai contratti solo solari. La Renewable Energy Buyers Alliance segnala che tre quarti delle aziende Fortune 500 con obiettivi di zero emissioni nette ora richiedono un approvvigionamento di energia pulita con tempistiche concordate, aumentando la domanda di certificati carbon-free 24 ore su 24, 7 giorni su 7.
Adozione di inverter per la formazione della rete
Gli inverter grid-forming che sintetizzano autonomamente tensione e frequenza stanno passando dai progetti pilota agli standard di mercato, con la penetrazione dell'energia solare che supera il 30% del carico in California, Texas e Hawaii. L'Ordinanza FERC 2023 impone che le nuove richieste di interconnessione dimostrino la capacità di grid-forming o un contributo equivalente alla potenza del sistema, accelerando l'adozione dello standard IEEE 2800. La lista 2024 dell'ISO della California elenca oltre 40 GW di progetti solari con accumulo dotati di controlli grid-forming, una configurazione che può ridurre i tempi di interconnessione di 12-18 mesi riducendo le esigenze di aggiornamento della trasmissione. Su scala residenziale, la serie di microinverter IQ9 di Enphase integra la funzionalità grid-forming, consentendo ai sistemi su tetto di fornire supporto di tensione durante gli eventi di disturbo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia di interconnessione e trasmissione | -2.1% | Stati Uniti (MISO, PJM, SPP, ERCOT), Canada (Alberta, Ontario) | A lungo termine (≥ 4 anni) |
| Aumento dei costi di finanziamento dovuti ai tassi di interesse | -1.8% | Stati Uniti (tutte le regioni), Canada (Ontario, Quebec), Messico (impatto limitato a causa dei finanziamenti locali) | Medio termine (2-4 anni) |
| Azioni sul diritto commerciale degli Stati Uniti e interruzioni del WRO | -1.3% | Stati Uniti (sviluppatori dipendenti dalle importazioni), ricaduta in Canada tramite catene di fornitura condivise | A breve termine (≤ 2 anni) |
| Opposizione all'uso del suolo e alla localizzazione della biodiversità | -0.9% | Stati Uniti (Ohio, Virginia, New York, stati agricoli del Midwest) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia di interconnessione e trasmissione
Nel 2024 la coda di interconnessione regionale ha superato i 2,600 GW, di cui 1,086 GW rappresentavano il solare, eppure storicamente solo il 15-20% della capacità in coda entra in funzione. [3] Lawrence Berkeley National Laboratory, “Queued Up: Interconnection Trends 2025,” lbl.gov Il tempo medio di attesa si è allungato a 5 anni, rispetto ai 2 anni del 2015. Gli studi di cluster richiesti dall'Ordine FERC 2023 sono progettati per semplificare le revisioni, ma i ritardi nell'implementazione hanno lasciato gli sviluppatori con elevate esposizioni di deposito in attesa dei risultati degli studi. Nel Midwest e nel Medio Atlantico, i costi di aggiornamento della rete superano i 100 dollari per kW, erodendo i margini di progetto e spingendo gli sponsor verso soluzioni a livello di distribuzione o off-grid che aggirano i vincoli del sistema di massa. Solo il 12% della rete di trasmissione statunitense aggiunta dal 2010 è stata realizzata in anticipo rispetto alla fase di produzione, creando un collo di bottiglia strutturale che ogni anno posticipa la disponibilità di 20-30 GW di capacità altrimenti utilizzabile.
Aumento dei costi di finanziamento dovuti ai tassi di interesse
Il costo medio ponderato del capitale per l'energia solare su larga scala è salito dal 4.2% nel 2021 al 7.1% nel 2024, riducendo i tassi interni di rendimento non indebitati di 150-200 punti base. I rendimenti tax-equity sono saliti all'8-9%, riducendo il valore attuale netto dei crediti monetizzabili. I progetti esposti ai commercianti nell'ERCOT affrontano un rischio di base più ampio, complicando la certezza dei ricavi e spingendo i finanziatori a richiedere riserve aggiuntive. Le strutture di debito dalla costruzione al finanziamento permanente stanno cedendo il passo a prestiti ponte che aggiungono 50-75 punti base ai costi, un onere più acuto per gli asset di medie dimensioni inferiori a 100 MWAC. Le pressioni finanziarie stanno incoraggiando gli sponsor a rinegoziare i prezzi di esercizio dei PPA e ad accorpare la capacità di stoccaggio che si qualifica per l'ITC standalone introdotto nel 2024, compensando parzialmente gli ostacoli legati ai tassi.
Analisi del segmento
Per tipo di rete: picchi fuori rete dovuti alla congestione delle code
I sistemi off-grid hanno registrato la crescita più rapida, con un CAGR del 21.30% fino al 2031, grazie all'adozione da parte di miniere, aziende agricole e operatori di telecomunicazioni di progetti ibridi di energia solare e accumulo per evitare ritardi di interconnessione. Si prevede che il mercato fotovoltaico solare nordamericano per gli asset off-grid crescerà da una base modesta a 30.52 GW entro il 2031, mentre le installazioni on-grid mantengono il predominio numerico. Le attività minerarie remote in Nevada, Arizona e Canada settentrionale stanno abbinando pannelli solari da 5-20 MW a gruppi elettrogeni diesel, riducendo il consumo di carburante del 40-60% e riducendo i periodi di ammortamento a 4-6 anni. I produttori agricoli della Central Valley in California e delle High Plains in Texas hanno installato oltre 1,200 sistemi di irrigazione alimentati a energia solare nel 2024, limitando i costi di domanda nei periodi di punta che spesso superano i 20 dollari per kW.
Lo slancio è rafforzato da programmi di sovvenzioni federali e provinciali che sovvenzionano fino al 50% dei costi di capitale per gli impianti di energia rinnovabile nelle aree rurali. Gli operatori di telecomunicazioni, che devono far fronte a requisiti di uptime più severi, stanno installando nelle torri cellulari delle regioni soggette a uragani kit di accumulo solare da 10-50 kW, riducendo i viaggi per il rifornimento di gasolio durante le interruzioni di rete. Con il calo dei prezzi delle batterie al litio-ferro-fosfato al di sotto dei 150 dollari per kWh nel 2024, i controller per microreti sono maturati, consentendo un bilanciamento autonomo del carico che mantiene i costi totali del sistema competitivi rispetto alle alternative di estensione della rete. Sebbene i progetti on-grid mantengano il 96.12% della capacità installata nel 2025, la coorte off-grid offre margini più elevati e cicli di sviluppo più brevi, una combinazione che sta attirando finanziatori specializzati e società di EPC in questa nicchia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i VPP residenziali superano quelli di scala industriale
I progetti su scala industriale hanno catturato il 72.45% delle installazioni del 2025, supportati da impianti da diverse centinaia di megawatt in Texas, California e Florida che sfruttano efficienze di scala e PPA di livello investment grade. Ciononostante, il settore residenziale è destinato a crescere a un CAGR del 19.15% fino al 2031, trainato dall'aggregazione di centrali elettriche virtuali (VPP), dai modelli di proprietà di terze parti e dagli obblighi statali in materia di energia solare. Il codice edilizio della California, che impone l'installazione di pannelli solari sui tetti delle nuove abitazioni, aggiunge circa 80,000 installazioni all'anno, mentre gli incentivi NY-Sun di New York stimolano una domanda sostenuta. Le aggregazioni residenziali registrano già 2.5 GW di capacità di accumulo e l'Ordinanza 2222 della Federal Energy Regulatory Commission apre la strada alle offerte per gli asset distribuiti sui mercati all'ingrosso.
Anche gli acquirenti commerciali e industriali stanno accelerando l'adozione negli stati ad alto costo, dove le tariffe superano 0.15 dollari per kWh. I gestori di magazzini che stanno elettrificando le flotte di veicoli stanno installando pannelli solari sui tetti per coprire i costi energetici e garantire crediti rinnovabili a sostegno degli impegni di sostenibilità. Nonostante la rapida crescita del settore residenziale, gli impianti su scala industriale continueranno a fornire la maggior parte degli incrementi di capacità assoluta, ma i colli di bottiglia dell'interconnessione e la resistenza all'uso del suolo creano opportunità per asset "dietro il contatore" che possono essere costruiti in 12 mesi anziché in 5 anni. Le norme sui finanziamenti per l'energia pulita e sul trasferimento dei prestiti basate sulla valutazione degli immobili riducono le barriere legate al punteggio di credito, ampliando il bacino di clienti idonei e inclinando verso l'alto la curva di adozione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli Stati Uniti rappresentavano il 90.65% della capacità installata nel 2025, grazie all'estensione dell'ITC dell'Inflation Reduction Act, agli standard statali sulle energie rinnovabili e al ritiro del carbone che libera un margine di manovra per la trasmissione. Il Texas ha guidato gli incrementi con 8.5 GW nel 2024, grazie all'interconnessione semplificata dell'ERCOT e all'abbondanza di terreni nel West Texas e nel Panhandle. La California ha commissionato 6.2 GW, supportata dal suo mandato del 60% di energia rinnovabile entro il 2030 e dalla robusta domanda di PPA aziendale concentrata nei poli tecnologici. Le utility regolamentate della Florida hanno portato avanti una pipeline di 12 GW su scala industriale nell'ambito di piani di risorse integrate che favoriscono il solare per coprire la volatilità del combustibile. Mentre le strutture di tax-equity federali conferiscono agli Stati Uniti un vantaggio finanziario, la congestione della trasmissione in MISO, PJM e SPP sta rinviando 20-30 GW di progetti all'anno, spingendo gli sviluppatori a concentrarsi sulle interconnessioni a livello di distribuzione e sulle soluzioni di microreti modulari.
Il Messico è l'area geografica in più rapida crescita, con un CAGR del 14.08% al 2031, trainata dalla produzione localizzata che richiede energia rinnovabile a prezzi competitivi. Le aziende automobilistiche ed elettroniche con sede a Nuevo León, Coahuila e Chihuahua stanno adottando l'energia solare in loco per compensare le tariffe industriali superiori a 0.12 dollari per kWh. Una riforma energetica del 2024 ha riaperto gli investimenti privati nella generazione distribuita inferiore a 500 kW, consentendo ai clienti commerciali di aggirare il monopolio dell'azienda di servizi pubblici federale e di realizzare un risparmio energetico del 20-30%. Stati ad alta irradiazione come Sonora e Chihuahua attraggono sponsor di grandi aziende di servizi pubblici alla ricerca di un potenziale di esportazione transfrontaliero verso le aree di carico di Arizona e California. Sebbene l'accesso a un'equità fiscale di tipo statunitense rimanga limitato, una base di clienti industriali vincolata e chiari obblighi di sostenibilità sostengono flussi di entrate bancabili anche a un costo del capitale più elevato.
Il Canada aggiunge un volume costante nell'ambito degli obiettivi provinciali sulle energie rinnovabili e di un ITC federale del 2024 che rispecchia la struttura statunitense. L'Alberta ha installato 1.2 GW nel 2024 tramite appalti competitivi in linea con la dismissione delle centrali a carbone. Il mercato della generazione distribuita dell'Ontario ha attivato 300 MW di progetti su tetto e piccoli impianti a terra con una struttura di tariffa incentivante adeguata. Tariffe al dettaglio più basse, pari a 0.08-0.10 dollari per kWh, allungano i periodi di ammortamento, tuttavia i regimi provinciali di prezzo del carbonio e la domanda aziendale di certificati rinnovabili sostengono il flusso dei progetti. Le reti idroelettriche ad alta densità di energia del Quebec e della Columbia Britannica mostrano un cauto assorbimento dell'energia solare, sebbene gli operatori minerari e dell'industria della carta e della cellulosa stiano sperimentando soluzioni ibride con accumulo solare per soddisfare le crescenti valutazioni interne del carbonio. Si prevede che la collaborazione federale e provinciale sui crediti d'imposta e sull'ammortamento accelerato ridurrà i differenziali di costo con gli Stati Uniti e sosterrà una crescita continua oltre il 2025.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
Negli Stati Uniti, gli incentivi federali e le normative di conformità influenzano l'economia e l'approvvigionamento del fotovoltaico. La struttura dell'Inflation Reduction Act mantiene in vigore il credito d'imposta sugli investimenti (Investment Tax Credit) di base del 30% e consente l'applicazione di incentivi aggiuntivi per il contenuto nazionale e l'ubicazione degli impianti nelle comunità energetiche, mentre i requisiti del programma Build America, Buy America (BABA) influenzano l'approvvigionamento dei componenti e la documentazione dei progetti finanziati a livello federale. Anche l'applicazione delle norme commerciali incide sulle decisioni relative alla fornitura di moduli e celle, comprese le azioni del Dipartimento del Commercio degli Stati Uniti, come la sua determinazione preliminare affermativa dell'aprile 2026 di valore inferiore al giusto prezzo relativa alle celle solari in silicio cristallino provenienti dall'Indonesia.
In Canada e Messico, le priorità politiche si concentrano sempre più sulla decarbonizzazione della rete e sui quadri normativi che regolano le autorizzazioni e la progettazione dei progetti. Il Canada ha aggiornato il suo Regolamento sull'elettricità pulita (SOR-2024-263) con modifiche in vigore dal 1° gennaio 2025, che inaspriscono i limiti operativi per le centrali elettriche a combustibili fossili e rafforzano la domanda di energia pulita, trainata dall'elettrificazione. In Messico, il Ministero dell'Energia (SENER) ha emesso due bandi nel maggio 2026 per accelerare le procedure di autorizzazione e interconnessione attraverso una procedura digitale prioritaria (VUPE). I bandi richiedono che le nuove domande di autorizzazione per le energie rinnovabili includano sistemi di accumulo di energia a batteria dimensionati almeno al 30% della capacità dell'impianto, incentivando direttamente le configurazioni solari con accumulo.
Panorama competitivo
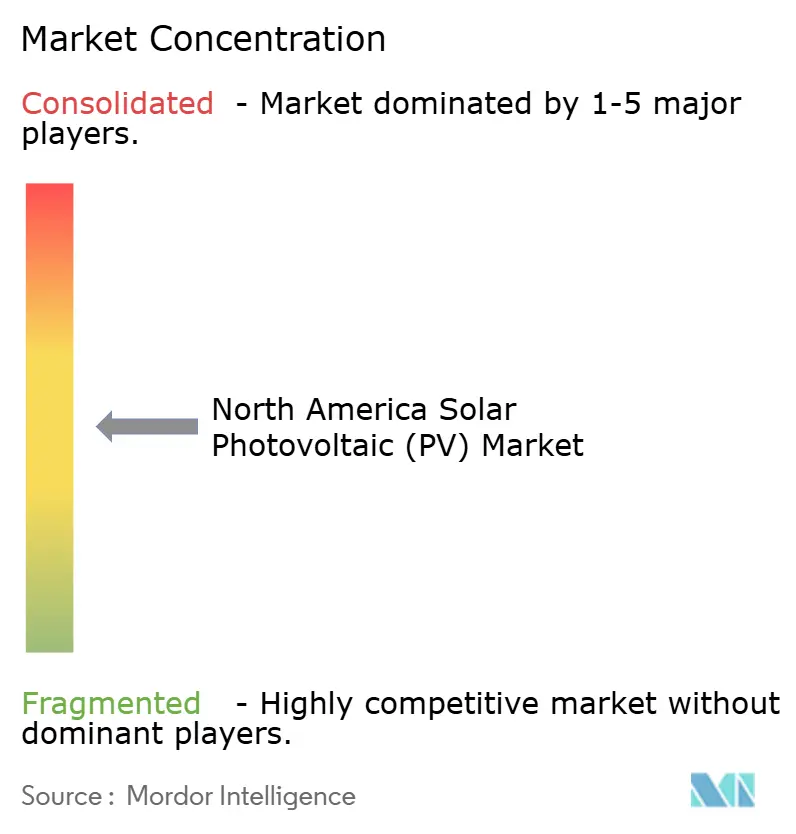
Il mercato solare fotovoltaico nordamericano è moderatamente concentrato. I primi 10 fornitori hanno conquistato circa il 55%-60% delle spedizioni del 2024, ma l'intensità competitiva è in aumento poiché le normative sui contenuti nazionali premiano gli operatori verticalmente integrati. First Solar controlla oltre il 20% delle consegne di moduli su scala industriale negli Stati Uniti con i suoi moduli a film sottile al tellururo di cadmio che danno diritto a bonus nazionali senza polisilicio importato. Il suo nuovo stabilimento in Alabama porta la capacità produttiva statunitense a 10.5 GW e impiega moduli Serie 7 con un'efficienza del 19.4%. L'impegno di Qcells per 12 GW e otto anni di moduli con Microsoft presenta contratti di fornitura pluriennali che riducono i rischi sia in termini di prezzo che di conformità per gli acquirenti di grandi dimensioni. La fabbrica di celle TOPCon da 5 GW di Canadian Solar in Indiana, operativa dal 2025, supporta la domanda nazionale di wafer-modulo e si diversifica rispetto alle importazioni dal Sud-Est asiatico.
I fornitori di tracker rappresentano un ulteriore livello di differenziazione. Nextracker deteneva il 35%-40% delle installazioni di tracker negli Stati Uniti nel 2024 e integra sempre più soluzioni di ottimizzazione della resa basate su software per garantire prezzi più elevati. Gli inverter si stanno evolvendo in piattaforme di grid-forming ricche di software; Enphase ha introdotto la serie di microinverter IQ9 per fornire supporto alla tensione a livello di distribuzione, allineando i sistemi su tetto agli standard di interconnessione in evoluzione. Aggregatori residenziali come Tesla, Sunrun e Sunnova monetizzano l'accumulo distribuito attraverso la partecipazione VPP ai mercati all'ingrosso, tuttavia i quadri di remunerazione variano da stato a stato, aggiungendo un rischio normativo che i piccoli operatori potrebbero avere difficoltà ad assorbire.
L'opposizione all'uso del suolo sta spingendo gli sviluppatori a esplorare soluzioni agrovoltaiche che integrino il pascolo o l'habitat degli impollinatori sotto i pannelli. Silicon Ranch esemplifica questa tendenza combinando la gestione dei pascoli con la produzione solare, ottenendo il supporto locale e sbloccando un doppio flusso di entrate. Le piattaforme di gestione e manutenzione basate su software utilizzano l'intelligenza artificiale per anticipare i guasti e ridurre i costi di trasporto, riducendo i costi del ciclo di vita e supportando garanzie di prestazioni che gli EPC più piccoli non possono eguagliare. Con l'aumento della produzione nazionale, i tempi di consegna dei moduli per i progetti che soddisfano le soglie di contenuto nazionale stanno scendendo da nove a quattro mesi, offrendo un vantaggio in termini di velocità che gli sviluppatori dipendenti dalle importazioni non possono replicare.
Leader del settore fotovoltaico solare (FV) in Nord America
Prima Solar, Inc.
Canadian Solar Inc.
Hanwha Q Cells Co.,
Jinko Solar Holding Co., Ltd
SunPower Corporation (moduli Maxeon)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Qcells ha avviato la produzione di celle solari presso il suo stabilimento di Cartersville, in Georgia, potenziando la sua catena di fornitura statunitense verticalmente integrata, dai lingotti e wafer fino alla produzione di celle e moduli. L'aumento della produzione supporta le strategie di qualificazione dei contenuti nazionali e riduce i tempi di consegna per gli approvvigionamenti su larga scala, sempre più legati a componenti di produzione statunitense.
- Novembre 2025: First Solar ha scelto Gaffney, nella Carolina del Sud, per un nuovo impianto di produzione statunitense da 3.7 GW. L'espansione aumenta la capacità produttiva nazionale di moduli in un mercato in cui gli acquirenti su larga scala sono alla ricerca di una fornitura resistente alle tariffe doganali e di percorsi di ammissibilità per i crediti d'imposta federali legati al contenuto di materiale statunitense.
- Dicembre 2024: Qcells si è assicurata un prestito di 1.45 miliardi di dollari dal Dipartimento dell'Energia degli Stati Uniti per espandere il suo complesso di Cartersville, in Georgia, fino a raggiungere una capacità completamente integrata di 8.4 GW, in linea con gli impegni di fornitura di moduli a lungo termine, come l'accordo con Microsoft. Il finanziamento ha rafforzato la validità del modello di business per la produzione upstream negli Stati Uniti e ha aumentato la pressione competitiva sui fornitori di moduli dipendenti dalle importazioni.
Ambito del rapporto sul mercato solare fotovoltaico (FV) del Nord America
L'energia solare fotovoltaica o energia solare fotovoltaica converte direttamente la luce solare in elettricità, utilizzando una tecnologia basata sull'effetto fotovoltaico. Quando la radiazione solare colpisce una delle facce di una cellula fotoelettrica (molte delle quali costituiscono un pannello solare), produce una differenza di tensione elettrica tra le due facce che fa fluire gli elettroni dall'una all'altra, generando una corrente elettrica.
Il mercato solare fotovoltaico (FV) del Nord America è segmentato per tipo di rete, utente finale e area geografica. Per tipo di rete, il mercato è segmentato in sistemi on-grid e off-grid. Per utente finale, il mercato è segmentato in utility-scale, commerciale e industriale (C&I) e residenziale. Il rapporto include anche dimensioni e previsioni di mercato per il mercato solare fotovoltaico (FV) del Nord America nei principali paesi della regione. Per ciascun segmento, le dimensioni e le previsioni di mercato sono state calcolate sulla base della capacità installata (GW).
Per tipo di griglia
| In griglia |
| Fuori dalla griglia |
Per utente finale
| Scala di utilità |
| Commerciale e industriale (C&I) |
| Residenziale |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
Per componente (analisi qualitativa)
| Moduli/pannelli solari |
| Inverter (di stringa, centralizzati, micro) |
| Sistemi di montaggio e tracciamento |
| Equilibrio del sistema ed elettricità |
| Accumulo di energia e integrazione ibrida |
| Per tipo di griglia | In griglia |
| Fuori dalla griglia | |
| Per utente finale | Scala di utilità |
| Commerciale e industriale (C&I) | |
| Residenziale | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico | |
| Per componente (analisi qualitativa) | Moduli/pannelli solari |
| Inverter (di stringa, centralizzati, micro) | |
| Sistemi di montaggio e tracciamento | |
| Equilibrio del sistema ed elettricità | |
| Accumulo di energia e integrazione ibrida |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato solare fotovoltaico del Nord America nel 2026?
La capacità installata ammonta a 277.27 GW nel 2026, con una previsione di 492.16 GW entro il 2031.
Quale segmento crescerà più rapidamente entro il 2031?
I sistemi off-grid guidano la crescita, con un CAGR del 21.30% grazie all'adozione di sistemi ibridi di accumulo solare in siti remoti.
Perché le installazioni residenziali stanno accelerando nonostante il predominio delle grandi aziende?
L'aggregazione di centrali elettriche virtuali, gli obblighi statali e i finanziamenti flessibili accorciano i cicli di sviluppo e migliorano l'economia per i proprietari di case.
In che modo l'Inflation Reduction Act influenza la produzione nazionale?
L'estensione dell'ITC al 30%, più un bonus di 10 punti per i contenuti nazionali, ha innescato impegni per oltre 50 miliardi di dollari nella produzione di energia solare negli Stati Uniti.
Qual è il principale ostacolo per i nuovi progetti connessi alla rete?
Gli arretrati di interconnessione e trasmissione prolungano i tempi di attesa medi a 5 anni, posticipando di 20-30 GW la capacità potenziale ogni anno.
Quale area geografica al di fuori degli Stati Uniti si sta espandendo più rapidamente?
Il Messico crescerà a un CAGR del 14.08% fino al 2031, spinto dalla domanda manifatturiera localizzata e dalle riforme della generazione distribuita privata.


