

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
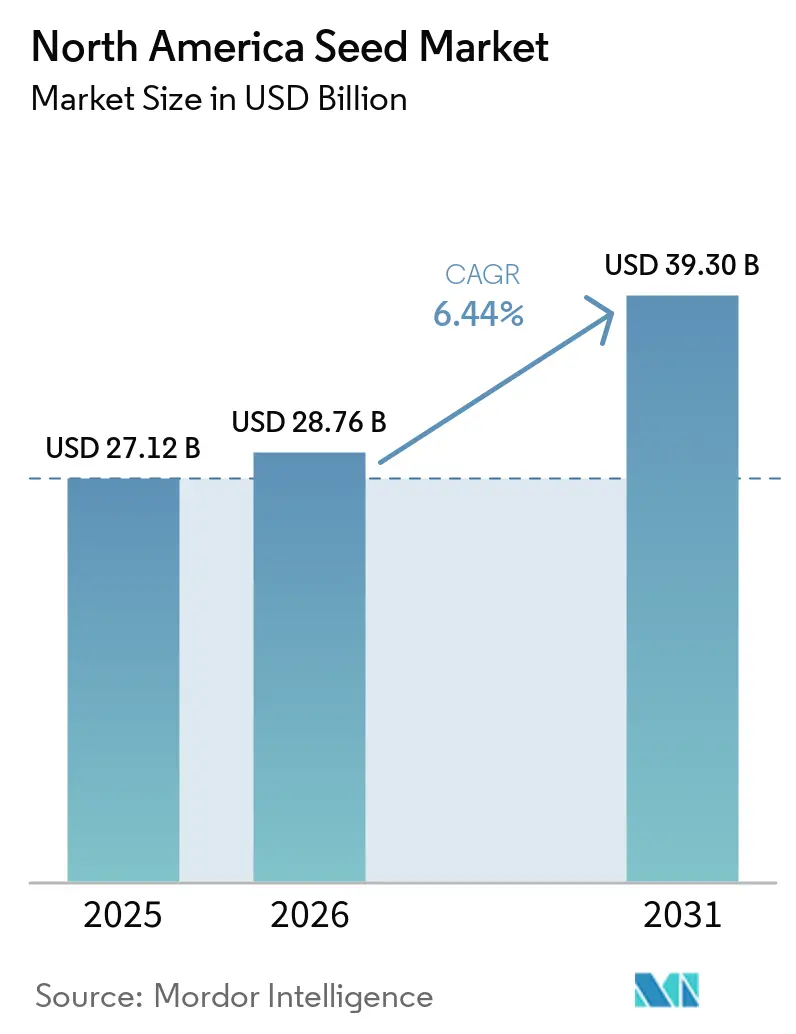
| Dimensione del mercato (2026) | 28.76 miliardo di dollari |
| Dimensione del mercato (2031) | 39.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.44% CAGR |
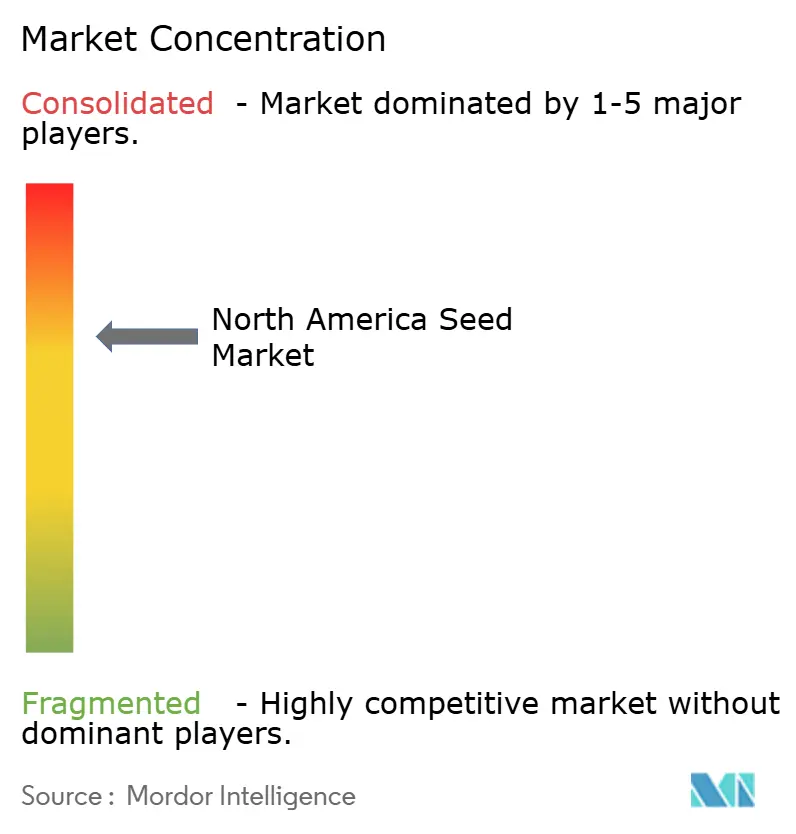
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi del Nord America di Mordor Intelligence
Si prevede che il mercato nordamericano delle sementi crescerà da 27.1 miliardi di dollari nel 2025 e 28.8 miliardi di dollari nel 2026 a 39.2 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.3% tra il 2026 e il 2031. La crescita del mercato nordamericano delle sementi si basa su genetiche avanzate per colture a filari, una maggiore integrazione di tratti biotecnologici e il sostegno alla superficie coltivata legato ai combustibili rinnovabili. La domanda di prodotti premium si sta inoltre spostando verso i sistemi di coltivazione in serra e in ambiente controllato, dove gli agricoltori necessitano di genetiche progettate per il controllo delle malattie, l'uniformità e la durata di conservazione. Il mercato nordamericano delle sementi sta anche beneficiando di strumenti di posizionamento a livello di campo più efficaci, che aiutano gli agricoltori ad abbinare gli ibridi alle condizioni locali del suolo e di resa e rendono le prestazioni delle sementi più misurabili. La strategia competitiva si sta orientando verso una maggiore profondità della pipeline di tratti, un incremento genetico annuale e una progettazione mirata del portafoglio, piuttosto che verso la pura crescita dei volumi. La regione mostra anche una domanda divisa tra sistemi prevalentemente transgenici negli Stati Uniti e in Canada e maggiori opportunità non transgeniche in alcune zone del Messico, il che crea spazio per le aziende con portafogli ibridi più ampi.
Punti chiave del rapporto
- In base alla tecnologia di selezione, gli ibridi rappresentano il segmento più ampio, con una quota di mercato delle sementi nordamericane pari all'81.7% nel 2025, e sono anche il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 6.6% dal 2026 al 2031.
- In base al metodo di coltivazione, la coltivazione in campo aperto rappresenta il segmento più ampio, con una quota del 99.7% del mercato nordamericano delle sementi nel 2025, mentre la coltivazione protetta è il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 7.6% dal 2026 al 2031.
- Per tipologia di coltura, le colture a file rappresentano il segmento più ampio, con una quota di mercato delle sementi in Nord America pari al 92.5% nel 2025, e sono anche il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 6.5% dal 2026 al 2031.
- Dal punto di vista geografico, gli Stati Uniti sono il paese più grande, con il 77% del mercato nordamericano delle sementi nel 2025, e sono anche l'area geografica a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.9% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Miglioramento della resa produttiva con ibridi transgenici avanzati | + 1.8% | Nucleo principale di Stati Uniti e Canada, con un'estensione secondaria al Messico (livello di ibridi non transgenici). | A breve termine (≤ 2 anni) |
| Sostegno alla superficie coltivata a materie prime per i biocarburanti in risposta alla domanda di sementi di mais e soia | + 1.2% | Cintura del mais degli Stati Uniti e praterie canadesi, con un parziale incremento nel corridoio dei semi oleosi del Messico. | Medio termine (2-4 anni) |
| Semina di precisione e adozione di ricette ibride | + 1.0% | Stati Uniti e Canada, con espansione nella fascia commerciale del mais della costa pacifica del Messico | Medio termine (2-4 anni) |
| Sollevamento per la coltivazione protetta al fine di soddisfare la domanda di sementi orticole di alta qualità | + 0.8% | Cintura di esportazione per la coltivazione protetta in Messico, cluster di serre in Canada, corridoio ad ambiente controllato negli Stati Uniti | Medio termine (2-4 anni) |
| Programmi per colture specializzate ad alto contenuto di acido oleico e a identità preservata. | + 0.5% | Regione del Midwest e del Medio Atlantico degli Stati Uniti, con espansione in Ontario e Quebec in Canada. | A lungo termine (≥ 4 anni) |
| Pacchetto di trattamenti biologici per sementi con genetica di alta qualità | + 0.5% | Stati Uniti, con adozione precoce in Canada, ancora agli albori in Messico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Miglioramento della resa produttiva con ibridi transgenici avanzati
La combinazione di più caratteristiche rimane il principale fattore di valore nel mercato sementiero nordamericano, soprattutto per quanto riguarda mais e soia. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), l'87% dei terreni coltivati a cotone e l'84% di quelli coltivati a mais sono stati seminati con sementi combinate nel 2025 [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, Servizio Nazionale di Statistica Agricola, "Superficie coltivata", Dipartimento dell'Agricoltura degli Stati Uniti, downloads.usda.library.cornell.edu . Questo ciclo di sostituzione è legato alle prestazioni in campo, che supportano prezzi premium quando i guadagni in termini di resa e protezione sono visibili stagione dopo stagione. Il prezzo premium è supportato dal vantaggio in termini di resa, che aiuta a sostenere i margini degli agricoltori nonostante le fluttuazioni dei prezzi delle materie prime. Inoltre, la protezione dagli insetti multimodale riduce al minimo la necessità di aree rifugio, semplificando le operazioni sul campo.
Sostegno alla superficie coltivata a materie prime per i biocarburanti in risposta alla domanda di sementi di mais e soia
Le politiche sui carburanti rinnovabili rappresentano uno dei più solidi strumenti di sostegno alla superficie coltivata nel mercato sementiero nordamericano. Negli Stati Uniti, il supporto politico, come il Renewable Fuel Standard (RFS) e i crescenti obblighi per l'utilizzo di diesel rinnovabile, stanno incoraggiando un maggiore impiego di mais per la produzione di etanolo e di olio di soia per il biodiesel. Il Servizio di Ricerca Economica del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha previsto un utilizzo di olio di soia per la produzione di biodiesel a base di biomassa pari a 13.9 miliardi di libbre nel 2025, con un aumento del 6% rispetto alla stima rivista dell'anno precedente, a testimonianza di una maggiore domanda di genetica orientata alla produzione di oleaginose. Ciò ha rafforzato la domanda per entrambe le colture, spingendo gli agricoltori a mantenere o ampliare la superficie coltivata. Analisi recenti indicano che le politiche sui biocarburanti si preannunciano come un fattore cruciale per assorbire la crescente offerta di mais e soia e sostenere i prezzi a livello aziendale, soprattutto considerando il continuo miglioramento delle rese e l'aumento della produzione per ettaro.
Semina di precisione e adozione di ricette ibride
La semina di precisione sta cambiando la logica commerciale del mercato sementiero nordamericano, poiché gli agricoltori sono più disposti a pagare per ibridi che offrono prestazioni ottimali in zone di campo ben definite. Un'analisi EDIS dell'Università della Florida, supportata dal Dipartimento dell'Agricoltura degli Stati Uniti (USDA) e pubblicata nel gennaio 2025, ha rilevato un aumento del 69% nell'adozione della tecnologia a tasso variabile nelle principali colture commerciali degli Stati Uniti nel 2023, con il mais al 71% e la soia al 76%. Questo cambiamento riduce gli acquisti di sementi basati su criteri generici, poiché le decisioni di posizionamento ora dipendono maggiormente dalla compatibilità dell'ibrido piuttosto che da etichette generiche. Man mano che un numero maggiore di agricoltori utilizza prescrizioni di campo, le aziende sementiere possono giustificare prezzi più elevati con migliori prove di prestazioni a livello di zona. Ciò rende il posizionamento di precisione un importante fattore determinante per la qualità della domanda nel mercato sementiero nordamericano, anche quando la superficie coltivata stessa cresce entro i limiti normali.
Sollevamento per la coltivazione protetta al fine di soddisfare la domanda di sementi orticole di alta qualità
La coltivazione protetta sta alimentando la crescente domanda di sementi orticole di alta qualità nel mercato nordamericano. Secondo l'Associazione Messicana per l'Orticoltura Protetta (AMHPAC), il Messico sta ampliando la propria capacità di coltivazione protetta di oltre 1,500 ettari all'anno, con i produttori di pomodori orientati all'esportazione che si affidano in larga misura a varietà ibride ottimizzate per la coltivazione in serra. Questi ibridi privilegiano caratteristiche come la resistenza alle malattie, la maturazione uniforme e la maggiore conservabilità, piuttosto che un'ampia adattabilità alle condizioni di campo aperto. Tendenze simili si osservano in Canada e in alcune zone degli Stati Uniti, dove i coltivatori in serra e in ambiente controllato stanno adottando portafogli di sementi ibride specializzate. Questa espansione della coltivazione protetta sta creando un flusso di domanda di maggior valore nel mercato nordamericano delle sementi, riducendo la dipendenza dai tradizionali cicli di coltivazione estensiva a file.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ritardi nell'approvazione e nella gestione dello stack di tratti | -1.2% | Stati Uniti e Canada come paesi principali, Messico come paese secondario grazie all'allineamento con l'USMCA. | Medio termine (2-4 anni) |
| Pressione dei semi auto-salvati in agricoltura nelle leguminose e nei foraggi | -0.8% | Corridoio canadese per legumi e foraggi, mercato foraggero statunitense, resto del Nord America | A lungo termine (≥ 4 anni) |
| Resistenza alla diabrotica del mais, erosione del valore del tratto premium | -0.5% | Cintura del mais degli Stati Uniti, secondaria in Ontario e Quebec | A breve termine (≤ 2 anni) |
| Volatilità regolatoria del sistema di tratti di Dicamba | -0.4% | Stati Uniti (cintura della soia e del cotone), Canada (moderato), Messico (basso). | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardi nell'approvazione e nella gestione dello stack di tratti
Le tempistiche normative rallentano ancora parte del mercato sementiero nordamericano, soprattutto per i prodotti biotecnologici complessi che necessitano di una revisione coordinata tra l'Animal and Plant Health Inspection Service (APHIS), l'Environmental Protection Agency (EPA) e la Food and Drug Administration (FDA). Il processo è diventato meno prevedibile dopo che un tribunale distrettuale degli Stati Uniti ha annullato la norma finale del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) del 2020 sugli organismi geneticamente modificati (OGM) nel dicembre 2024, costringendo l'Animal and Plant Health Inspection Service (APHIS) a ripristinare i vecchi processi di autorizzazione, notifica e petizione. Il Canada aggiunge un ulteriore livello di revisione attraverso il suo processo Plant with Novel Traits e il Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha segnalato 103 richieste e 261 prove sul campo nel 2024 [2] Fonte: Danielson Erin e Alex Watters, "Biotechnology and Other New Production Technologies Annual", USDA Foreign Agricultural Service, apps.fas.usda.gov . Queste revisioni parallele allungano i tempi di commercializzazione e riducono la flessibilità di lancio nel mercato sementiero nordamericano.
Pressione dei semi auto-salvati in agricoltura nelle leguminose e nei foraggi
La produzione di sementi autoprodotte continua a rappresentare un vincolo strutturale in alcuni segmenti del mercato sementiero nordamericano, in particolare per quanto riguarda le leguminose e le colture foraggere. Questa problematica è più marcata nelle praterie canadesi e nelle categorie a basso tasso di sostituzione, dove gli agricoltori hanno una minore necessità di acquisti annuali di sementi commerciali. Le colture foraggere come l'erba medica, il mais da foraggio e il sorgo da foraggio subiscono una maggiore concorrenza da parte delle sementi autoprodotte rispetto ai programmi di coltivazione di colture a filari di alta qualità. Questa dinamica limita la flessibilità dei prezzi e rallenta l'adozione di sementi di marca nelle categorie con una minore tutela della proprietà intellettuale. Nel tempo, ciò contribuisce a una maggiore frammentazione del mercato nordamericano e riduce la reattività alle variazioni di prezzo associate alle caratteristiche di pregio.
Analisi del segmento
Grazie alla tecnologia di allevamento: gli ibridi mantengono la dominanza strutturale, i transgenici aumentano il margine
Gli ibridi rappresentano il segmento più ampio, con una quota di mercato delle sementi in Nord America pari all'81.7% nel 2025, e sono anche il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 6.6% dal 2026 al 2031. All'interno degli ibridi transgenici, le linee tolleranti agli erbicidi continuano a essere le più richieste, mentre le varietà resistenti agli insetti e quelle con caratteristiche multiple offrono il maggior potenziale di valore aggiunto in colture come mais, soia, colza e cotone. Le varietà a impollinazione libera e i derivati ibridi rimangono importanti per foraggi, legumi e cereali speciali, dove le sementi autoprodotte mantengono la loro rilevanza commerciale. Questa suddivisione evidenzia la concentrazione dell'industria sementiera nordamericana nelle colture a filari, mentre le categorie a barriere d'ingresso più basse presentano una struttura di mercato più diversificata.
In Nord America, il mercato delle varietà a impollinazione libera (OP) e dei derivati ibridi rappresenta un segmento significativo dell'industria sementiera nel suo complesso, in particolare per colture come mais, soia, ortaggi e colture orticole specializzate. Le grandi aziende agricole commerciali prediligono prevalentemente i semi ibridi per i loro vantaggi in termini di produttività, mentre le varietà OP mantengono una domanda di nicchia in settori come l'agricoltura biologica, i sistemi alimentari locali e la produzione di ortaggi specializzati. I derivati ibridi vengono sempre più spesso sviluppati con caratteristiche avanzate, tra cui la tolleranza alla siccità, la resistenza agli erbicidi e un maggiore contenuto di olio o proteine, consolidando ulteriormente la loro importanza nel mercato sementiero nordamericano.
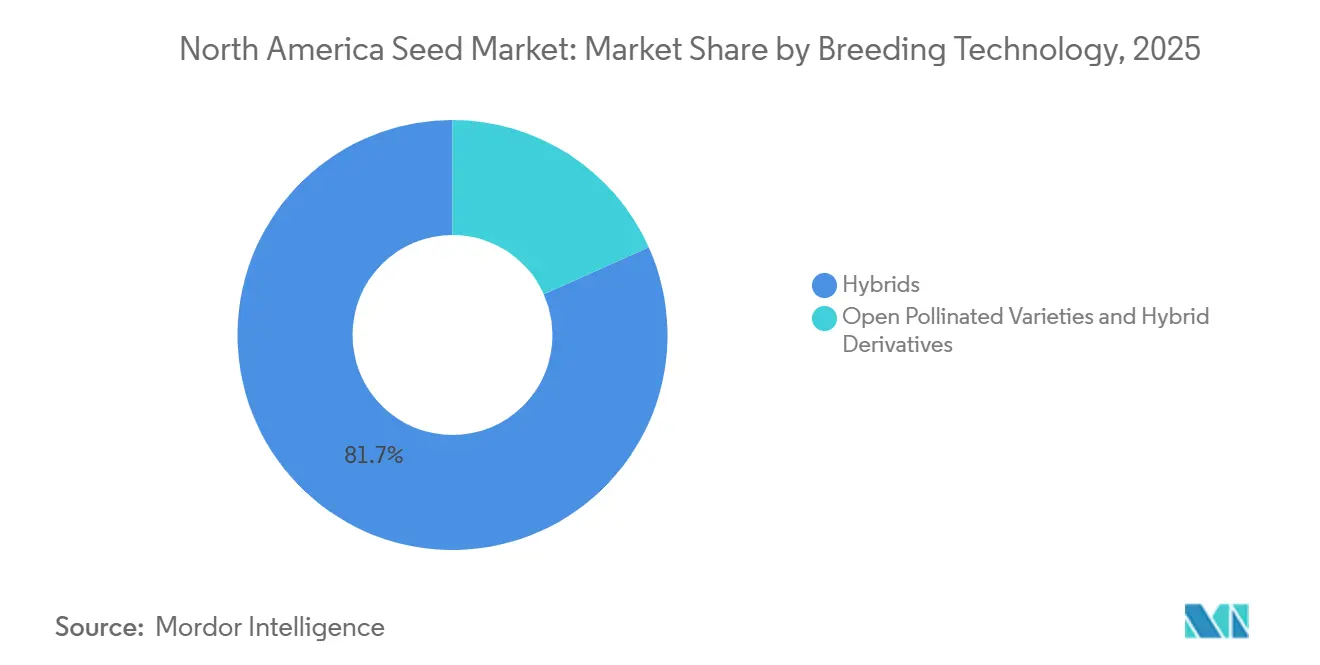
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base al meccanismo di coltivazione: la coltivazione protetta accelera i premi per le sementi speciali
La coltivazione in campo aperto rappresenta il segmento più ampio, con una quota del 99.7% del mercato sementiero nordamericano nel 2025. La produzione di ortaggi in serra si sta espandendo in prossimità dei centri urbani di domanda. Serre, tunnel e fattorie verticali acquistano sempre più spesso sementi rivestite, pretrattate e compatibili con l'innesto, dotate di pacchetti specifici per la resistenza alle malattie. Mentre l'offerta del mercato sementiero nordamericano continua a basarsi su colture a filari su larga scala, la crescita del valore sta accelerando nei sistemi in serra e in ambiente controllato. Questa tendenza sta attirando l'attenzione dei selezionatori di ortaggi, che si stanno concentrando su portafogli dedicati alla serra e su piattaforme avanzate per la resistenza alle malattie.
La coltivazione protetta è il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 7.6% dal 2026 al 2031. La coltivazione protetta sta attirando investimenti grazie alla sua capacità di consentire più cicli di coltivazione all'anno e di mitigare l'impatto della variabilità climatica. Aziende come Rijk Zwaan, Enza Zaden e Sakata Seeds hanno quindi mantenuto attività di ricerca e commerciali dedicate in Nord America, allineate a questa evoluzione. Ciò posiziona il meccanismo di coltivazione come una delle divisioni di valore interne più distinte all'interno dell'industria sementiera nordamericana.
Per tipologia di coltura: le colture a filari costituiscono il pilastro del volume di mercato, mentre gli ortaggi aumentano la profondità dei margini.
Le colture a file rappresentano il segmento più ampio, con una quota di mercato del 92.5% nel Nord America nel 2025, e sono anche il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 6.5% dal 2026 al 2031. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti, mais, soia, colza, cotone e grano costituiscono la base commerciale della domanda regionale. La superficie coltivata a mais negli Stati Uniti ha raggiunto i 95.2 milioni di acri nel 2025, a testimonianza dell'importanza del mercato nordamericano delle sementi. I semi oleosi rimangono il secondo segmento di mercato per valore e lo United States Soybean Export Council ha previsto un forte aumento della superficie coltivata a soia ad alto contenuto di acido oleico entro il 2030/31.
Nel 2025, gli ortaggi hanno generato un valore di mercato significativo, contribuendo però in misura sproporzionata a causa dei prezzi elevati degli ibridi, soprattutto nei sistemi di coltivazione protetti e in quelli che mettono a rischio la salute delle colture. In Nord America, una quota considerevole della produzione orticola proviene da sistemi di coltivazione protetti, tra cui serre, tunnel, idroponica e agricoltura in ambiente controllato, nonché da colture in pieno campo, spesso sensibili alle malattie e che richiedono una gestione intensiva. Questi sistemi utilizzano prevalentemente varietà di semi ibridi che, pur essendo più costose delle alternative a impollinazione libera, offrono vantaggi cruciali come una maggiore stabilità della resa, una migliore uniformità e, soprattutto, resistenza alle malattie e resilienza ambientale. Queste caratteristiche sono particolarmente importanti nelle aree in cui agenti patogeni, variabilità climatica o infestazioni di parassiti possono danneggiare rapidamente colture di alto valore.
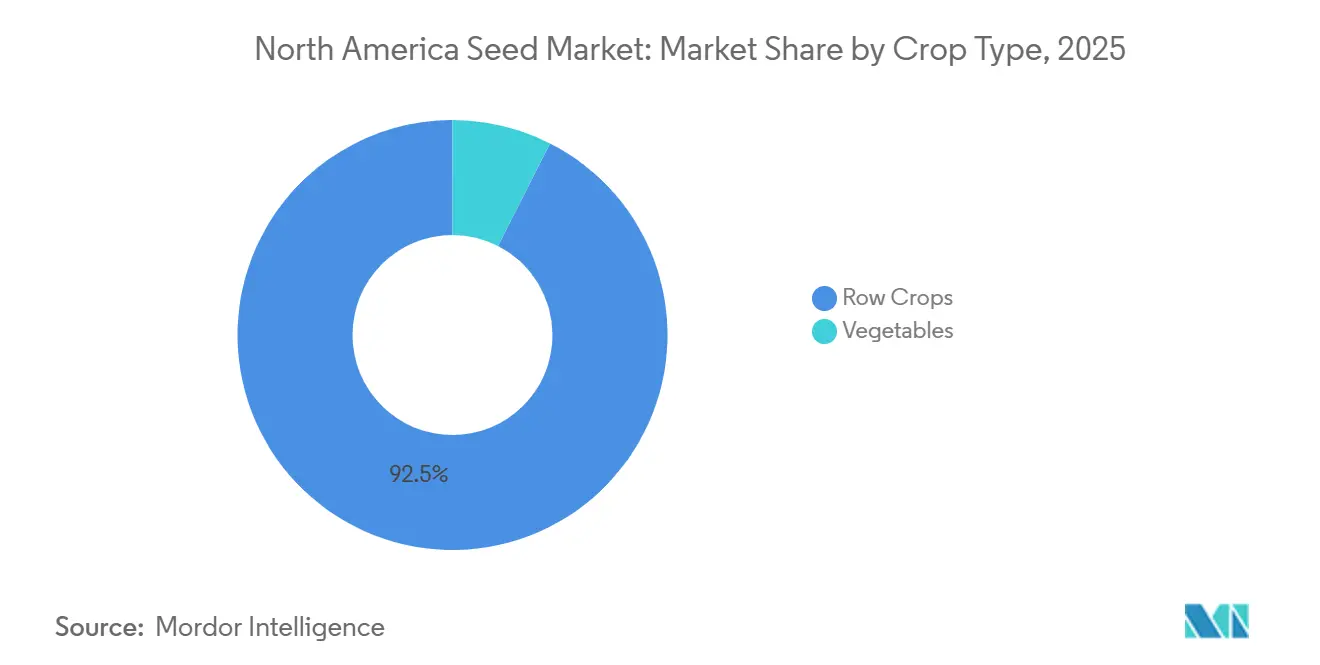
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei semi degli Stati Uniti
Gli Stati Uniti sono il paese più grande, con il 77.0% delle dimensioni del mercato nordamericano delle sementi nel 2025. Il paese rimane il centro principale della domanda del mercato nordamericano delle sementi perché combina un'ampia adozione delle biotecnologie, grandi superfici coltivate a seminativo e una base di agricoltura di precisione in grado di monetizzare la differenziazione degli ibridi. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), nel 2025 la produzione di mais negli Stati Uniti ha raggiunto il record di 17.0 miliardi di bushel e una resa record di 186 bushel per acro, il che supporta la tesi per il continuo investimento nella genetica avanzata [3] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, Servizio Nazionale di Statistica Agricola, "Acreage", Dipartimento dell'Agricoltura degli Stati Uniti, downloads.usda.library.cornell.edu . Gli Stati Uniti sono anche il principale mercato di crescita per la soia a identità preservata e ad alto contenuto di acido oleico, grazie all'aumento della capacità di trasformazione e all'espansione dei canali contrattuali.
Mercato delle sementi del Canada
Il Canada è l'area geografica a più rapida crescita, con un CAGR del 6.9% dal 2026 al 2031, sostenuto dall'adozione di caratteristiche genetiche specifiche per la colza, da genetiche foraggere di alta qualità e da un settore orticolo in serra ben sviluppato. Nel 2024, il Canada ha inoltre registrato 103 richieste di registrazione di varietà vegetali con caratteristiche innovative (Plant with Novel Traits) e 261 prove sul campo, a testimonianza di un solido processo di commercializzazione. Queste condizioni mantengono il Canada un attore importante nel mercato sementiero nordamericano, nonostante in termini assoluti sia in ritardo rispetto agli Stati Uniti. I coltivatori di legumi continuano a utilizzare livelli inferiori di sementi certificate. Ciononostante, i premi all'esportazione per lenticchie e piselli di alta qualità stanno gradualmente determinando un miglioramento.
Mercato dei semi del Messico
Il Messico offre opportunità di crescita nel settore del mais ibrido e degli ortaggi in serra. I programmi governativi di sovvenzione per le sementi e l'espansione dell'irrigazione in regioni come Sinaloa e Guanajuato hanno facilitato l'adozione di ibridi di marca di aziende come Syngenta e Corteva. Tuttavia, una forte preferenza culturale per il mais autoctono tra gli agricoltori degli ejido ha limitato i tassi di crescita. La misura in cui verranno implementati miglioramenti infrastrutturali e un maggiore accesso al credito determinerà la capacità del Messico di ridurre il divario di produttività con gli Stati Uniti nel periodo di previsione.
Panorama competitivo
Il mercato nordamericano delle sementi presenta una moderata concentrazione, con le cinque maggiori aziende che dovrebbero detenere una quota significativa del fatturato nel 2025. Corteva Agriscience è leader di mercato, grazie ai suoi ibridi di mais e soia Pioneer e a una solida pipeline di sviluppo di nuove caratteristiche genetiche. Bayer AG la segue da vicino, supportata dai marchi Dekalb, Asgrow e Deltapine. Syngenta Group detiene una quota di mercato considerevole con i marchi Golden Harvest e NK. BASF SE e Land O'Lakes completano la fascia alta, lasciando spazio alla concorrenza dei selezionatori regionali.
BASF SE occupa una posizione unica sul mercato, operando sia nel settore della soia che in quello delle sementi orticole con i suoi marchi Xitavo e Nunhems. L'azienda ha ulteriormente ampliato il proprio portafoglio con InVigor Gold, una Brassica juncea di qualità colza, migliorando la propria offerta di semi oleosi. Inoltre, si è individuata un'opportunità nel settore dei trattamenti biologici per sementi, dove rivestimenti e inoculanti a valore aggiunto rimangono sottoutilizzati dai principali operatori. Di conseguenza, le dinamiche dei prezzi nel mercato nordamericano delle sementi sono sempre più influenzate dai progressi genetici e dalla qualità delle caratteristiche, piuttosto che dai soli volumi di spedizione.
Le dinamiche del canale di distribuzione si stanno evolvendo, poiché l'esclusività imposta dai rivenditori limita lo spazio sugli scaffali per gli operatori indipendenti. Le aziende più piccole hanno espresso preoccupazione per queste difficoltà, ma stanno anche esplorando strategie alternative, come l'e-commerce diretto ai coltivatori, che sta guadagnando terreno nella vendita online di sementi. Gli operatori consolidati continuano a rafforzare la propria posizione grazie ai progressi tecnologici nella modellazione climatica e nella semina a tasso variabile. L'adattabilità regionale rimane un vantaggio fondamentale per i selezionatori locali che sviluppano ibridi su misura per specifici microclimi.
Leader del settore sementiero del Nord America
BASF SE
Bayer AG
Corteva Agriscience
Land O'Lakes Inc.
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Bayer ha lanciato NewGold, un marchio di sementi multi-coltura incentrato su colture oleaginose a bassa intensità di carbonio, tra cui camelina e colza invernale, per soddisfare le esigenze dei mercati in espansione del diesel rinnovabile e dei carburanti sostenibili per l'aviazione in Nord America. Questa iniziativa arricchisce il portafoglio di sementi di Bayer e sottolinea il crescente investimento nella genetica specializzata delle colture, consentendo agli agricoltori di diversificare le rotazioni colturali e di partecipare alle filiere dei biocarburanti.
- Agosto 2025: Syngenta Group e MS Technologies hanno presentato una combinazione di tratti genetici per la soia che conferisce tolleranza al glifosato, al glufosinato, alla 2,4-D colina e a diversi inibitori dell'HPPD. I primi volumi di sementi sono previsti per il 2028, con un'ampia disponibilità commerciale negli Stati Uniti stimata per il 2029, previa approvazione delle autorità di regolamentazione.
- Marzo 2024: Syngenta Vegetable Seeds ed Emerald Seed Company hanno stipulato un accordo di licenza globale esclusivo, che garantisce a Syngenta l'accesso al patrimonio genetico di cipolle ibride e a impollinazione libera di Emerald. Questa collaborazione rafforza il portafoglio di Syngenta e consente all'azienda di fornire germoplasma specializzato a una più ampia gamma di coltivatori in tutto il mondo, compresi quelli del Nord America.
Ambito del rapporto sul mercato dei semi del Nord America
Un seme è un ovulo fecondato e maturo che contiene una pianta embrionale, sostanze nutritive di riserva e un rivestimento protettivo. Rappresenta l'unità riproduttiva primaria per la semina. Il rapporto sul mercato delle sementi in Nord America è segmentato per tecnologia di selezione (varietà ibride, a impollinazione libera e derivati ibridi), per meccanismo di coltivazione (campo aperto e coltivazione protetta), per tipo di coltura (colture a filari e ortaggi) e per area geografica (Canada, Messico, Stati Uniti e resto del Nord America). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Dalla tecnologia di allevamento
| Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | |
| Ibridi resistenti agli insetti | ||
| Altri tratti | ||
| Varietà a impollinazione libera e derivati ibridi | ||
Per meccanismo di coltivazione
| Campo aperto |
| Coltivazione Protetta |
Per tipo di coltura
| Colture a filari | Coltivazioni di fibre | Cotone |
| Altre colture di fibre | ||
| Colture foraggere | Erba medica | |
| Mais da foraggio | ||
| Sorgo da foraggio | ||
| Altre colture foraggere | ||
| Cereali e Cereali | Mais | |
| Riso | ||
| Sorgo | ||
| Grano | ||
| Altri cereali e cereali | ||
| Semi oleosi | Colza, colza e senape | |
| soia | ||
| Girasole | ||
| Altri semi oleosi | ||
| Impulsi | ||
| Verdure | Brassicacee | Cavolo |
| Cavolfiore e broccoli | ||
| Altre Brassica | ||
| cucurbitacee | Cetriolo e cetriolino | |
| Zucca e zucca | ||
| Altre cucurbitacee | ||
| Radici e bulbi | aglio | |
| cipolla | ||
| Patate | ||
| Altre radici e bulbi | ||
| Solanaceae | peperoncino | |
| Melanzana | ||
| Pomodoro | ||
| Altre solanacee | ||
| Verdure non classificate | Asparagi | |
| Lattuga | ||
| Gombo | ||
| Piselli | ||
| Spinaci | ||
| Carota | ||
| Altre verdure non classificate | ||
Per geografia
| Canada |
| Messico |
| Stati Uniti |
| Resto del Nord America |
| Dalla tecnologia di allevamento | Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | ||
| Ibridi resistenti agli insetti | |||
| Altri tratti | |||
| Varietà a impollinazione libera e derivati ibridi | |||
| Per meccanismo di coltivazione | Campo aperto | ||
| Coltivazione Protetta | |||
| Per tipo di coltura | Colture a filari | Coltivazioni di fibre | Cotone |
| Altre colture di fibre | |||
| Colture foraggere | Erba medica | ||
| Mais da foraggio | |||
| Sorgo da foraggio | |||
| Altre colture foraggere | |||
| Cereali e Cereali | Mais | ||
| Riso | |||
| Sorgo | |||
| Grano | |||
| Altri cereali e cereali | |||
| Semi oleosi | Colza, colza e senape | ||
| soia | |||
| Girasole | |||
| Altri semi oleosi | |||
| Impulsi | |||
| Verdure | Brassicacee | Cavolo | |
| Cavolfiore e broccoli | |||
| Altre Brassica | |||
| cucurbitacee | Cetriolo e cetriolino | ||
| Zucca e zucca | |||
| Altre cucurbitacee | |||
| Radici e bulbi | aglio | ||
| cipolla | |||
| Patate | |||
| Altre radici e bulbi | |||
| Solanaceae | peperoncino | ||
| Melanzana | |||
| Pomodoro | |||
| Altre solanacee | |||
| Verdure non classificate | Asparagi | ||
| Lattuga | |||
| Gombo | |||
| Piselli | |||
| Spinaci | |||
| Carota | |||
| Altre verdure non classificate | |||
| Per geografia | Canada | ||
| Messico | |||
| Stati Uniti | |||
| Resto del Nord America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




