

Dimensioni e quota del mercato della produzione di satelliti in Nord America
Panoramica di mercato
| Periodo di studio | 2017 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 184.4 miliardo di dollari |
| Dimensione del mercato (2030) | 269.5 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.88% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato della produzione di satelliti in Nord America di Mordor Intelligence
Si stima che il mercato della produzione di satelliti in Nord America raggiungerà i 184.4 miliardi di dollari nel 2025 e si prevede che raggiungerà i 269.5 miliardi di dollari entro il 2030, con una crescita a un CAGR del 7.88% nel periodo di previsione (2025-2030).
Il panorama della produzione satellitare nordamericana sta vivendo una trasformazione senza precedenti, guidata dalla crescente commercializzazione e dai progressi tecnologici nel settore spaziale. Aziende private come SpaceX, Blue Origin e Boeing stanno facendo investimenti sostanziali nella tecnologia di produzione spaziale, promuovendo l'innovazione e rimodellando le dinamiche industriali tradizionali. Il settore ha dimostrato una crescita notevole, con la regione che ha assistito al lancio di 4,351 satelliti nel periodo 2017-2022, segnando un significativo aumento del 61% nell'attività di lancio dal 2021 al 2022. Questa impennata nella produzione satellitare riflette la solida risposta del settore alla crescente domanda in varie applicazioni, dalle comunicazioni all'osservazione della Terra.
Il settore spaziale commerciale sta assistendo a uno sviluppo accelerato attraverso partnership pubblico-private strategiche e un maggiore supporto governativo. L'assegnazione di bilancio della NASA di 26 miliardi di USD nel 2023, che rappresenta un aumento del 5.6% rispetto all'anno precedente, sottolinea l'impegno del governo nell'esplorazione spaziale e nel progresso della tecnologia di produzione satellitare. Questi investimenti stanno facilitando iniziative rivoluzionarie, come Kuiper Systems di Amazon che si è assicurata l'approvazione della Federal Communications Commission per lanciare 1,500 satelliti entro il 2026, con piani per espandersi a 3,236 satelliti entro il 2029 per i servizi Internet a banda larga globali.
Le capacità di produzione nella regione si sono notevolmente ampliate, con le aziende che hanno adottato tecniche di produzione avanzate e linee di assemblaggio automatizzate. SpaceX, ad esempio, mantiene un impressionante tasso di produzione di 120 satelliti al mese nelle sue quattro strutture, dimostrando la capacità del settore di soddisfare la crescente domanda attraverso efficienti processi di produzione di veicoli spaziali. Questa abilità nella produzione è particolarmente evidente nel segmento Low Earth Orbit (LEO), dove le organizzazioni nordamericane hanno distribuito con successo oltre 3,000 satelliti, stabilendo una solida base per vari servizi spaziali.
Il settore sta assistendo a un passaggio verso applicazioni satellitari più sofisticate, in particolare in settori quali l'intelligence elettronica, le scienze della Terra, la meteorologia, l'imaging laser e l'imaging ottico. Le aziende si stanno sempre più concentrando sullo sviluppo di satelliti specializzati per applicazioni specifiche, il che porta a costellazioni satellitari più diversificate e capaci. Questa specializzazione è supportata da tecniche di produzione avanzate e tecnologie innovative, che consentono la produzione di satelliti con capacità migliorate e durate operative più lunghe. La tendenza verso applicazioni specializzate è particolarmente evidente nel crescente numero di satelliti per l'osservazione della Terra e le comunicazioni che vengono distribuiti, con i produttori che sviluppano soluzioni personalizzate per soddisfare requisiti specifici dei clienti.
Tendenze e approfondimenti sul mercato della produzione satellitare in Nord America
La crescente domanda di miniaturizzazione satellitare in Nord America
- La capacità dei piccoli satelliti di svolgere quasi tutte le funzioni dei satelliti tradizionali a una frazione del loro costo ha aumentato la fattibilità della costruzione, del lancio e del funzionamento di piccole costellazioni di satelliti. I piccoli satelliti vengono preferiti per la ricerca scientifica e le applicazioni nel settore militare e della difesa. I piccoli satelliti hanno in genere cicli di sviluppo più brevi e team di sviluppo più piccoli possono essere prodotti sulla stessa linea di produzione e sono più economici da lanciare in orbita. I progressi tecnologici rivoluzionari hanno facilitato la miniaturizzazione dell’elettronica, riducendo nel tempo le dimensioni e la massa del bus satellitare per i produttori. Nel corso del periodo storico sono stati messi in orbita complessivamente 580 nanosatelliti da diversi attori della regione.
- La domanda proveniente dal Nord America è trainata principalmente dagli Stati Uniti, che producono ogni anno il maggior numero di piccoli satelliti. I lanci del paese sono aumentati negli ultimi tre anni, il che dimostra l'enorme potenziale del paese. Inoltre, si prevede che gli investimenti in corso nelle startup e nei progetti di sviluppo di nano e microsatelliti stimoleranno la crescita nella regione.
- Attualmente, la NASA è coinvolta in diversi progetti volti allo sviluppo di questi satelliti. La NASA sta utilizzando CubeSats per condurre esplorazioni avanzate, dimostrando le nuove tecnologie emergenti per condurre ricerche scientifiche e indagini educative. Il governo canadese sta sottolineando lo sviluppo delle competenze necessarie per lo sviluppo dei nanosatelliti a livello universitario. Ad esempio, Wyvern, una startup canadese, mira a fornire un accesso relativamente a basso costo all’imaging iperspettrale preso da un’orbita terrestre bassa con l’aiuto di CubeSats.

Opportunità di investimento nel mercato nordamericano della produzione satellitare
- In Nord America, la spesa pubblica per i programmi spaziali ha raggiunto il record di circa 24.8 miliardi di dollari nel 2022. La regione è l’epicentro dell’innovazione e della ricerca spaziale, con la presenza della più grande agenzia spaziale del mondo, la NASA. Nel 2022, il governo degli Stati Uniti ha speso quasi 62 miliardi di dollari per i suoi programmi spaziali, diventando così il paese che spende di più nel settore spaziale al mondo. Negli Stati Uniti, le agenzie federali ricevono ogni anno dal Congresso finanziamenti per un valore di 32.33 miliardi di dollari per le loro filiali.
- Secondo il governo canadese, a gennaio 2023 il settore spaziale canadese ha contribuito al PIL canadese con 2.3 miliardi di dollari e ha dato lavoro a 10,000 persone. Il governo ha riferito che il 90% delle aziende spaziali canadesi è costituito da piccole e medie imprese. Il bilancio dell'Agenzia Spaziale Canadese (CSA) è modesto e la spesa di bilancio stimata per il 2022-23 era di 329 milioni di dollari.
- Le agenzie spaziali spendono le risorse di bilancio disponibili facendo promesse finanziarie chiamate obblighi. Fino a febbraio 2023, ad esempio, la National Aeronautics and Space Administration (NASA) ha distribuito 333 milioni di dollari in sovvenzioni per la ricerca. L'Agenzia spaziale canadese (CSA) ha annunciato un'opportunità per la comunità scientifica spaziale canadese di migliorare la propria conoscenza dello spazio nella scienza dell'atmosfera e del sistema terrestre, nell'applicazione della tecnologia Lunar Gateway/Artemis, nell'esplorazione planetaria, nell'astronomia spaziale e nella scienza solare-terrestre. Nell'aprile 2022, tre sovvenzioni per un totale di 132,831 migliaia di dollari sono state assegnate alle università canadesi per sostenere progetti che utilizzano i dati raccolti da AstroSat per comprendere meglio come si formano le stelle.

ALTRE TENDENZE DEL SETTORE CHIAVE TRATTATE NEL RAPPORTO
- I satelliti medi e micro sono pronti a creare domanda nel mercato
Analisi del segmento: applicazione
Segmento di comunicazione nel mercato della produzione satellitare del Nord America
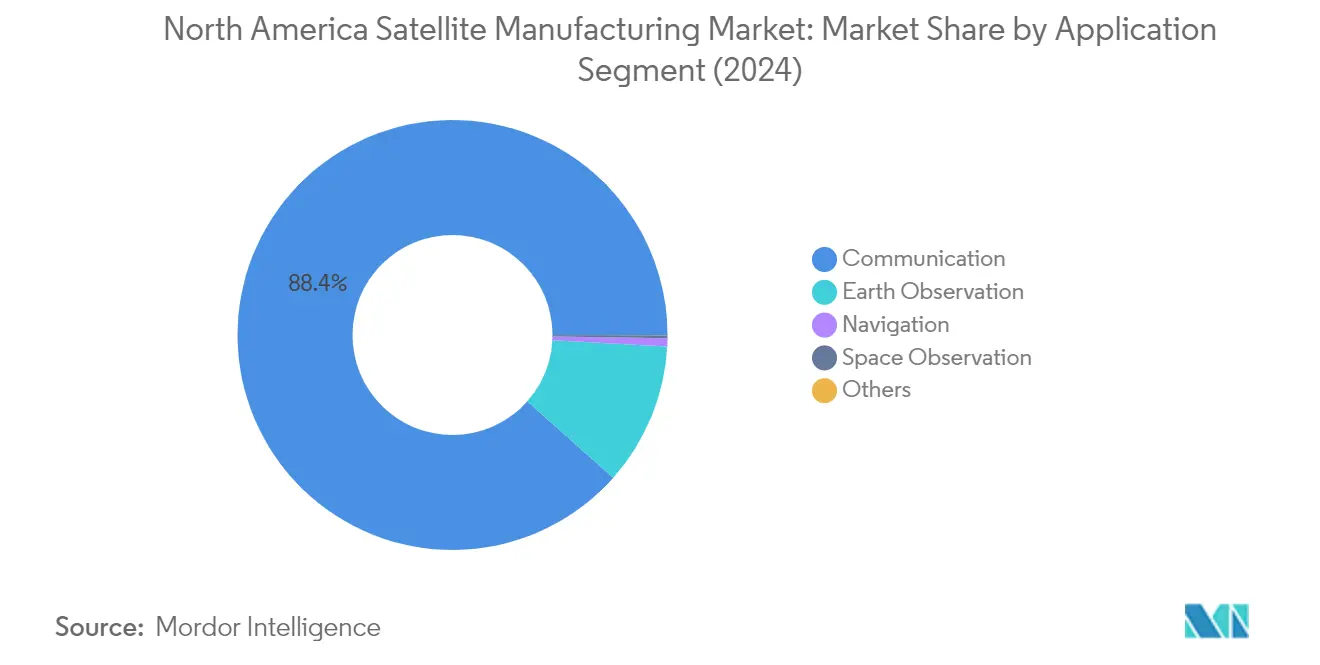
Il segmento delle comunicazioni domina il mercato nordamericano della produzione satellitare, con una quota di mercato di circa l'88% nel 2024. Questa sostanziale presenza di mercato è guidata dalla crescente domanda di connettività ininterrotta in varie applicazioni, tra cui previsioni meteorologiche, media e intrattenimento, aviazione, televisione, Internet e servizi di telecomunicazione. La crescita del segmento è ulteriormente rafforzata dalla crescente domanda di soluzioni di comunicazione in movimento su veicoli militari, veicoli di servizio, navi e treni. Le principali aziende private come SpaceX, Telesat e Lockheed Martin stanno enfatizzando una migliore connettività per il settore dei trasporti, dorsali di comunicazione per dispositivi Internet of Things (IoT), gestione della flotta, manutenzione remota e servizi di mercato diretti al consumatore tramite comunicazione satellitare.
Segmento di osservazione della Terra nel mercato della produzione satellitare del Nord America
Il segmento di osservazione della Terra sta vivendo una crescita significativa nel mercato di produzione satellitare nordamericano, con un tasso di crescita previsto di circa il 9% nel periodo 2024-2029. Questa crescita è principalmente guidata dalla crescente adozione di satelliti di osservazione della Terra per varie applicazioni, tra cui monitoraggio ambientale, satelliti spia e scopi non militari. L'espansione del segmento è supportata da molteplici nuovi progetti con maggiori capacità di spesa per fornire servizi migliori agli utenti sulla superficie. Le aziende stanno investendo attivamente nel miglioramento delle capacità di monitoraggio della Terra esistenti, concentrandosi sulla fornitura agli scienziati di nuovi dati sui principali sistemi e processi climatici, tra cui tempeste estreme, acque superficiali e oceani e condizioni atmosferiche.
Segmenti rimanenti nella segmentazione delle applicazioni
I restanti segmenti nel mercato nordamericano della produzione di satelliti includono navigazione, osservazione spaziale e altre applicazioni specializzate. Il segmento di navigazione svolge funzioni cruciali nei sistemi di posizionamento globale e nei sistemi di comunicazione basati su satellite, particolarmente importanti per le applicazioni militari e le esigenze di navigazione civile. Il segmento di osservazione spaziale si concentra sullo studio di pianeti, asteroidi, comete e altri corpi celesti, contribuendo in modo significativo alle iniziative di ricerca ed esplorazione. L'altro segmento di applicazioni specializzate comprende vari usi di nicchia, tra cui scopi educativi, estensioni di missione, piattaforme sperimentali e dimostrazioni tecnologiche, ognuno dei quali svolge un ruolo unico nel progresso della tecnologia e delle applicazioni satellitari.
Analisi del segmento: massa satellitare
Segmento da 100-500 kg nel mercato della produzione satellitare del Nord America
Il segmento satellitare da 100-500 kg domina il mercato nordamericano della produzione satellitare, rappresentando circa l'87% della quota di mercato nel 2024. I mini satelliti in questa fascia di massa competono efficacemente con i satelliti più grandi in molte applicazioni, sfruttando elettronica miniaturizzata ma ridondante e array di porte programmabili sul campo (FPGA) anziché hardware. Questi satelliti sono particolarmente preziosi per la raccolta di dati relativi ad agricoltura, esplorazione mineraria, sviluppo urbano, sicurezza marittima e di confine, silvicoltura, risorse oceaniche e applicazioni di gestione dei disastri. La maggior parte dei satelliti in questa categoria trasporta sistemi di propulsione per la correzione dell'orbita, che ne prolungano significativamente la durata utile e le capacità operative. La solida posizione di mercato del segmento è guidata dalla capacità di fornire capacità ad alte prestazioni a costi ottimizzati, mantenendo al contempo l'affidabilità per applicazioni sia commerciali che militari.
Segmento inferiore a 10 kg nel mercato della produzione satellitare in Nord America
Il segmento Below 10kg, comprendente i nanosatelliti, dovrebbe registrare il tasso di crescita più rapido, pari a circa il 9%, nel periodo 2024-2029. Questa rapida crescita è guidata dai progressi nella miniaturizzazione e dai costi ridotti, che rendono questi satelliti sempre più interessanti per le applicazioni di osservazione della Terra, comunicazione e telerilevamento. L'espansione del segmento è particolarmente degna di nota nel settore commerciale, dove le aziende stanno sfruttando questi satelliti convenienti per le distribuzioni di costellazioni. Ad esempio, Planet Labs continua a produrre e distribuire satelliti SuperDove del peso di circa 6 kg ciascuno, mentre aziende come Swarm Technologies si stanno concentrando su satelliti ultra-piccoli per soluzioni di connettività satellitare a bassa larghezza di banda. Si prevede che la crescente adozione di nanosatelliti in vari settori, unita ai loro costi di produzione e lancio inferiori, determinerà una crescita significativa in questo segmento.
Segmenti rimanenti nel mercato di massa satellitare
I restanti segmenti nel mercato di massa satellitare includono le categorie Above 1000kg, 500-1000kg e 10-100kg, ciascuna delle quali soddisfa specifiche esigenze di mercato. Il segmento Above 1000kg si rivolge principalmente a grandi carichi utili di telerilevamento e sistemi di comunicazione che richiedono ampie capacità di transponder e antenna. Il segmento dei satelliti di medie dimensioni da 500-1000kg si concentra su applicazioni specializzate militari e di difesa, mentre il segmento dei microsatelliti da 10-100kg serve applicazioni a medio termine con durate fino a due anni. Questi segmenti si completano a vicenda offrendo varie opzioni per diversi requisiti di missione, da progetti sperimentali a breve termine a missioni operative di lunga durata, contribuendo alla diversità complessiva del mercato e alla gamma di capacità.
Analisi del segmento: classe orbita
Segmento LEO nel mercato della produzione satellitare del Nord America
Il segmento Low Earth Orbit (LEO) domina il mercato della produzione satellitare nordamericana, con una quota di mercato di circa il 96% nel 2024, guidata dal crescente dispiegamento di costellazioni satellitari per varie applicazioni. La preminenza del segmento è in gran parte attribuita ai vantaggi offerti dai satelliti LEO, tra cui tempi di esecuzione del segnale più brevi, minore latenza nelle comunicazioni e ritardi di propagazione ridotti. Grandi aziende come SpaceX e Kuiper Systems di Amazon stanno espandendo attivamente la loro presenza in questa classe di orbite, con SpaceX che ha ricevuto l'autorizzazione a lanciare 7,500 satelliti per la sua costellazione Gen2 Starlink e Kuiper Systems che pianifica di distribuire oltre 3,200 satelliti. Il segmento sta vivendo una crescita robusta, con una proiezione di espansione di quasi il 9% nel periodo 2024-2029, supportata da crescenti investimenti nella connettività Internet satellitare, nelle capacità di osservazione della Terra e nei progressi tecnologici nella miniaturizzazione satellitare. Il panorama competitivo nel segmento LEO rimane dinamico, con più attori concentrati sullo sviluppo di soluzioni innovative per la connettività a banda larga globale, il telerilevamento e le applicazioni di comunicazione.
Segmenti rimanenti in classe Orbit
I segmenti Geostationary Earth Orbit (GEO) e Medium Earth Orbit (MEO) completano il segmento LEO nel mercato di produzione satellitare nordamericano, ciascuno dei quali serve applicazioni e requisiti distinti. I satelliti GEO, posizionati a circa 35,786 km sopra l'equatore terrestre, sono utilizzati principalmente per applicazioni che richiedono una copertura costante su aree geografiche specifiche, come monitoraggio meteorologico, telecomunicazioni e servizi di trasmissione. Il segmento MEO, che opera ad altitudini intorno ai 20,000 km, svolge un ruolo cruciale nei sistemi di navigazione, nelle comunicazioni militari e nelle applicazioni di sorveglianza. Entrambi i segmenti continuano a evolversi con i progressi tecnologici, con i produttori che sviluppano satelliti più efficienti e capaci per soddisfare le crescenti esigenze degli utenti commerciali e militari. L'importanza strategica di queste orbite rimane elevata, in particolare per le applicazioni che richiedono posizioni orbitali stabili e a lungo termine e un'ampia copertura geografica.
Analisi del segmento: utente finale
Segmento commerciale nel mercato della produzione satellitare del Nord America
Il segmento commerciale domina il mercato nordamericano della produzione satellitare, rappresentando circa l'88% del valore di mercato totale nel 2024. Questa significativa quota di mercato è principalmente guidata dalla crescente domanda di servizi basati su satellite in vari settori, tra cui telecomunicazioni, radiodiffusione, navigazione e telerilevamento. La crescita del segmento è particolarmente alimentata da importanti progetti di costellazione satellitare da parte di aziende focalizzate sulla connettività a banda larga globale. Le aziende private stanno sfruttando i sistemi satellitari per molteplici applicazioni, con particolare attenzione alla connettività Internet ad alta velocità nelle aree remote. Il predominio del settore commerciale è ulteriormente rafforzato da tecnologie innovative e minori costi di produzione e distribuzione dei satelliti, che hanno consentito a numerosi nuovi attori di entrare nel mercato e lanciare i propri satelliti per varie applicazioni commerciali.
Segmento militare e governativo nel mercato della produzione satellitare del Nord America
Si prevede che il segmento militare e governativo sarà il segmento in più rapida crescita nel mercato della produzione satellitare nordamericana, con un tasso di crescita previsto di circa il 9% nel periodo 2024-2029. Questa robusta crescita è guidata dall'aumento dei budget per la difesa e dalla crescente importanza delle risorse spaziali per le operazioni militari. L'espansione del segmento è supportata dalla crescente necessità di sistemi di comunicazione strategica più rapidi, collegamenti dati tattici e moderne capacità di forza di battaglia incentrate sulla rete. Si prevede che la crescente collaborazione della US Space Force con le principali aziende di difesa per lo sviluppo di progetti chiave come i sistemi di tracciamento missilistico accelererà ulteriormente la crescita. Inoltre, i progressi nella tecnologia della guerra elettronica e lo sviluppo di nuove tecnologie per migliorare le capacità del C4ISR militare stanno fungendo da fattori chiave per la rapida espansione di questo segmento.
Segmenti rimanenti nella segmentazione dell'utente finale
L'altro segmento di utenti finali nel mercato della produzione satellitare nordamericana è costituito principalmente da istituti di ricerca, college e organizzazioni non governative. Questo segmento svolge un ruolo cruciale nel promuovere la ricerca spaziale e lo sviluppo tecnologico attraverso vari progetti satellitari. Gli istituti di ricerca tecnica nella regione sono importanti sviluppatori di satelliti per la ricerca spaziale, lo sviluppo tecnologico e l'osservazione della Terra. Il segmento beneficia di finanziamenti dedicati da parte dei governi regionali e del settore privato per la ricerca e l'innovazione nel settore spaziale. Queste istituzioni contribuiscono al mercato complessivo conducendo esperimenti innovativi e sviluppando nuove tecnologie che spesso trovano applicazioni nei settori commerciale e militare.
Analisi del segmento: sottosistema satellitare
Segmento hardware e propellente per la propulsione nel mercato nordamericano della produzione satellitare
Il segmento hardware e propellente di propulsione domina il mercato di produzione satellitare nordamericano, con circa il 78% della quota di mercato totale nel 2024. La preminenza di questo segmento è guidata dalla crescente domanda di sistemi di propulsione satellitare che consentano trasferimenti orbitali e regolazioni di posizione nello spazio. La crescita del segmento è supportata dalle principali agenzie spaziali e aziende private che investono in tecnologie di propulsione avanzate, in particolare per le nuove costellazioni satellitari. I sistemi di propulsione chimica continuano a essere la scelta preferita quando è richiesta una spinta forte o manovre rapide, mentre i sistemi di propulsione elettrica stanno guadagnando terreno per le applicazioni di mantenimento della stazione nei satelliti per comunicazioni commerciali. Aziende leader come Northrop Grumman, Moog Inc., Sierra Nevada Corporation, SpaceX e Blue Origin stanno attivamente sviluppando e fornendo vari sistemi di propulsione per soddisfare la crescente domanda sia del settore commerciale che di quello governativo.
Segmento di bus e sottosistemi satellitari nel mercato della produzione satellitare nordamericana
Il segmento dei bus satellitari e dei sottosistemi sta vivendo la crescita più rapida del mercato, con un tasso di crescita previsto di circa il 17% nel periodo 2024-2029. Questa rapida crescita è guidata da crescenti investimenti in elettronica miniaturizzata e progressi tecnologici che consentono la creazione di bus satellitari più leggeri e convenienti, offrendo al contempo funzionalità migliorate. Il segmento sta assistendo a una significativa innovazione in aree quali design modulari, interfacce standardizzate e materiali avanzati. Molteplici programmi satellitari incentrati sulla creazione di costellazioni spaziali stanno guidando la domanda, con giganti della tecnologia come SpaceX e Amazon che hanno divulgato piani per lanciare migliaia di satelliti in varie configurazioni orbitali. Lo sviluppo di bus satellitari convenienti e ad alte prestazioni e di ricetrasmettitori terrestri per i clienti è particolarmente cruciale per l'implementazione di nuovi sistemi Internet a banda larga a bassa latenza nello spazio per soddisfare le crescenti richieste dei consumatori in tutto il mondo.
Segmenti rimanenti nel sottosistema satellitare
Il segmento di hardware di potenza e array solari svolge un ruolo cruciale nel fornire capacità di generazione di energia essenziali per i satelliti, con aziende che sviluppano tecnologie di pannelli solari sempre più efficienti e leggere. Il segmento di strutture, imbracature e meccanismi si concentra sulla fornitura della struttura fisica e dei sistemi meccanici necessari per le operazioni satellitari, inclusi sofisticati sistemi di antenne e meccanismi di distribuzione. Entrambi i segmenti stanno sperimentando significativi progressi tecnologici, in particolare in aree come materiali avanzati, miniaturizzazione e maggiore efficienza. Questi segmenti sono essenziali per garantire operazioni satellitari affidabili e stanno beneficiando di maggiori investimenti nella tecnologia spaziale e della crescente domanda di servizi basati su satellite in varie applicazioni, tra cui comunicazioni, osservazione della Terra e ricerca scientifica.
Analisi del segmento: tecnologia di propulsione
Segmento del combustibile liquido nel mercato della produzione satellitare del Nord America
I sistemi di propulsione a combustibile liquido dominano il mercato della produzione satellitare nordamericana, rappresentando circa il 73% della quota di mercato nel 2024. La preminenza del segmento è guidata dai suoi impulsi specifici superiori rispetto ai sistemi di propulsione a solido, con conseguente maggiore efficienza e durata operativa più lunga per i satelliti. La capacità di controllare con precisione i livelli di spinta e i motori a farfalla consente manovre ottimizzate e un uso efficiente del carburante, consentendo durate di missione estese e regolazioni orbitali. Le principali agenzie spaziali e le aziende private continuano a investire massicciamente nella tecnologia di propulsione a liquido, concentrandosi sulla riduzione dei costi di produzione e aumentando al contempo l'efficienza del carburante. La crescita del segmento è ulteriormente supportata da attività di ricerca e sviluppo in corso volte a sviluppare tecnologie di propulsione più avanzate ed efficienti per varie applicazioni satellitari.
Segmento basato sul gas nel mercato della produzione satellitare del Nord America
Il segmento della propulsione a gas sta vivendo una rapida crescita e si prevede che si espanderà di circa il 13% nel periodo 2024-2029. Questa crescita è attribuita principalmente all'elevata efficienza, controllabilità, affidabilità e lunga durata della tecnologia, che la rendono una scelta ideale per varie missioni spaziali. La tecnologia di propulsione a gas freddo, che utilizza gas compresso come propellente, ha guadagnato una trazione significativa in varie applicazioni spaziali, tra cui la propulsione satellitare e di veicoli spaziali, nonché la ricerca e l'esplorazione scientifica. L'espansione del segmento è ulteriormente supportata dalle continue innovazioni nelle tecnologie dei propulsori a gas, con aziende che sviluppano nuove soluzioni che offrono prestazioni e affidabilità migliorate. Si prevede che la crescente adozione di tecnologie di propulsione ecocompatibili e la crescente domanda di sistemi di propulsione satellitare efficienti guideranno una crescita continua in questo segmento.
Segmenti rimanenti nella tecnologia di propulsione
Il segmento della propulsione elettrica rappresenta un'altra tecnologia significativa nel mercato della produzione satellitare. I sistemi di propulsione elettrica sono particolarmente preziosi per la loro capacità di raggiungere una spinta ad alte velocità di scarico riducendo al contempo la quantità di propellente richiesta rispetto ai metodi convenzionali. Questa tecnologia è diventata sempre più importante con l'ascesa di piccoli satelliti e componenti elettronici miniaturizzati. La crescita del segmento è supportata dalla continua ricerca e sviluppo nella tecnologia di gestione dell'energia e nei sistemi di propulsione ad effetto Hall ad alte prestazioni. L'emergere di iniziative di emissioni verdi ha ulteriormente incoraggiato l'adozione di tecnologie di propulsione elettrica, rendendola un'opzione sempre più attraente per i produttori e gli operatori di satelliti che cercano di migliorare le proprie credenziali di sostenibilità ambientale.
Analisi del segmento geografico del mercato della produzione satellitare in Nord America
Mercato della produzione satellitare in Nord America negli Stati Uniti
Gli Stati Uniti dominano il panorama della produzione satellitare nordamericana, con circa il 100% della quota di mercato totale nel 2024. La posizione di leadership del Paese è rafforzata dalla presenza di importanti attori come SpaceX, Lockheed Martin e Northrop Grumman, che continuano a spingere i confini tecnologici nella produzione satellitare. Il solido quadro per la progettazione e la produzione satellitare, in particolare nel segmento dei piccoli satelliti, ha consentito agli Stati Uniti di mantenere il proprio vantaggio competitivo. Le agenzie spaziali e le aziende private del Paese stanno investendo attivamente in satelliti militari avanzati per scopi di comunicazione e sorveglianza, concentrandosi anche su costellazioni satellitari commerciali per varie applicazioni. L'enfasi sulla ricerca e sviluppo, unita a politiche governative di supporto e finanziamenti sostanziali per i programmi spaziali, ha creato un ambiente fertile per l'innovazione nella produzione satellitare. La presenza di infrastrutture sofisticate e di una forza lavoro qualificata ha ulteriormente rafforzato la posizione degli Stati Uniti come epicentro della produzione satellitare in Nord America.
Mercato della produzione satellitare del Nord America in Canada
Si prevede che il mercato canadese della produzione satellitare crescerà a un tasso di circa il 6% nel periodo 2024-2029, trainato da crescenti investimenti in tecnologia e infrastrutture spaziali. Le capacità di produzione satellitare del paese vengono potenziate tramite iniziative governative strategiche e partnership con il settore privato. L'attenzione del Canada allo sviluppo di tecnologie satellitari specializzate, in particolare in settori quali l'osservazione della Terra e le comunicazioni, lo ha posizionato come un attore importante nel mercato nordamericano. Il continuo supporto dell'Agenzia spaziale canadese alla ricerca e allo sviluppo nella tecnologia satellitare, unito agli investimenti nella creazione di competenze necessarie a livello universitario, ha creato una solida base per la crescita. L'enfasi del paese sulla promozione dell'innovazione nel settore spaziale, in particolare tramite il supporto alle piccole e medie imprese, ha portato all'emergere di diverse aziende innovative di produzione satellitare. L'impegno del governo nel garantire una copertura Internet ad alta velocità a livello nazionale ha anche stimolato la domanda di capacità di produzione satellitare, in particolare nello sviluppo di costellazioni satellitari in orbita terrestre bassa.
Mercato della produzione satellitare del Nord America in altri paesi
Il panorama della produzione satellitare in altri paesi del Nord America è caratterizzato da opportunità emergenti e da un crescente interesse nello sviluppo della produzione di veicoli spaziali. Sebbene questi mercati siano ancora in fase di sviluppo rispetto agli Stati Uniti e al Canada, stanno mostrando un potenziale crescente di crescita nelle capacità di produzione satellitare. Varie iniziative governative e investimenti del settore privato stanno aiutando a stabilire l'infrastruttura e le competenze necessarie per le operazioni di assemblaggio dei satelliti. L'attenzione è rivolta principalmente allo sviluppo di capacità nella produzione e nell'assemblaggio di piccoli satelliti, con particolare attenzione alle applicazioni nelle telecomunicazioni e nell'osservazione della Terra. Le partnership internazionali e gli accordi di trasferimento tecnologico stanno svolgendo un ruolo cruciale nell'aiutare questi paesi a sviluppare le proprie capacità di produzione satellitare. Il crescente riconoscimento dell'importanza strategica della tecnologia spaziale sta guidando maggiori investimenti in strutture di ricerca e sviluppo e sviluppo del capitale umano nel settore della produzione satellitare in queste nazioni.
Panorama competitivo
Le principali aziende nel mercato della produzione satellitare del Nord America
Il panorama della produzione satellitare nordamericana è caratterizzato da un'intensa innovazione e sviluppi strategici tra attori chiave come SpaceX, Lockheed Martin, Maxar Technologies e Northrop Grumman. Le aziende stanno investendo molto in ricerca e sviluppo per migliorare le capacità di produzione satellitare, concentrandosi contemporaneamente sulla miniaturizzazione e sulla riduzione dei costi. Il settore ha assistito a un significativo passaggio verso sistemi di lancio riutilizzabili e produzione di massa di satelliti, in particolare per progetti di costellazione. I leader di mercato stanno espandendo i loro stabilimenti di produzione e adottando tecniche di produzione avanzate per aumentare la capacità produttiva e l'efficienza. Le partnership strategiche e le collaborazioni con agenzie governative, in particolare nei settori della difesa e delle comunicazioni, sono diventate cruciali per mantenere la posizione di mercato. Le aziende stanno anche enfatizzando strategie di integrazione verticale per controllare l'intera catena di produzione, dalla produzione dei componenti ai servizi di lancio.
Mercato dominato da affermati appaltatori della difesa
Il mercato della produzione satellitare nordamericana mostra una struttura relativamente consolidata dominata da grandi appaltatori della difesa e aziende specializzate in tecnologia spaziale. Questi attori affermati sfruttano i loro rapporti di lunga data con le agenzie governative, in particolare il Dipartimento della Difesa e la NASA, per mantenere le loro posizioni di mercato. Il mercato ha elevate barriere all'ingresso dovute ai significativi requisiti di capitale, alle competenze tecniche e alle esigenze di conformità normativa, che favoriscono aziende più grandi e affermate con solide risorse finanziarie e una vasta esperienza nel settore aerospaziale.
Il settore ha assistito ad attività selettive di fusione e acquisizione, principalmente mirate ad acquisire capacità tecnologiche specializzate o ad espandere la portata del mercato. I principali attori si stanno concentrando sempre di più su strategie di integrazione verticale, acquisendo aziende più piccole con tecnologie innovative o capacità specializzate in settori quali intelligenza artificiale, apprendimento automatico e materiali avanzati. Questa tendenza al consolidamento è particolarmente evidente nel segmento dei satelliti commerciali, dove le aziende cercano di rafforzare le proprie posizioni nel crescente mercato dei piccoli satelliti e di espandere le proprie capacità in applicazioni emergenti.
Innovazione e adattabilità guidano il successo futuro
Il successo nel mercato della produzione satellitare nordamericana dipende sempre di più dalla capacità delle aziende di adattarsi alle tendenze tecnologiche in rapida evoluzione e alle mutevoli esigenze dei clienti. Gli operatori storici devono concentrarsi sullo sviluppo di processi di produzione convenienti, mantenendo al contempo elevati standard di qualità e affidabilità. Le aziende devono inoltre investire in tecnologie di nuova generazione come intelligenza artificiale, materiali avanzati e processi di produzione automatizzati per mantenere il loro vantaggio competitivo. Costruire relazioni solide con clienti sia governativi che commerciali, diversificando al contempo i portafogli di prodotti per soddisfare vari segmenti di mercato è diventato fondamentale per una crescita sostenuta.
Per i nuovi entranti e i player più piccoli, il successo sta nell'identificare e concentrarsi su specifiche nicchie di mercato in cui possono offrire proposte di valore uniche. Ciò include lo sviluppo di capacità specializzate in aree come la produzione di piccoli satelliti, sottosistemi specifici o tecnologie di propulsione innovative. Le aziende devono anche destreggiarsi tra complessi requisiti normativi mantenendo la flessibilità per adattarsi alle mutevoli condizioni di mercato. La crescente attenzione alla sostenibilità ambientale e alla mitigazione dei detriti spaziali influenzerà probabilmente le future dinamiche competitive, richiedendo alle aziende di incorporare queste considerazioni nei loro processi di sviluppo e produzione dei prodotti. Costruire partnership strategiche con player affermati e mantenere forti relazioni con le principali parti interessate sia nel settore pubblico che in quello privato sarà fondamentale per il successo a lungo termine. Il ruolo dell'integrazione satellitare nel garantire operazioni senza interruzioni tra diversi sistemi sta diventando sempre più importante in questo contesto.
Leader del settore della produzione satellitare in Nord America
Capella Space Corp.
Lockheed Martin Corporation
Maxar Technologies Inc.
Northrop Grumman Corporation
Tecnologie per l'esplorazione spaziale Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Dicembre 2023: Planet Labs ha costruito 12 nanosatelliti Dove per Planet. Questi satelliti vengono lanciati dal cosmodromo di Vostochny.
- Novembre 2023: Thales Alenia Space ha firmato un contratto con Inmarsat per la costruzione del satellite Inmarsat-5. Il satellite è stato lanciato a bordo di Ariane-5ECA
- Luglio 2023: Planet Labs ha costruito 48 satelliti Dove. Questi satelliti vengono lanciati dal cosmodromo di Baikonur.
Ambito del rapporto sul mercato della produzione di satelliti in Nord America
Comunicazione, Osservazione della Terra, Navigazione, Osservazione Spaziale, Altri sono coperti come segmenti per Applicazione. 10-100 kg, 100-500 kg, 500-1000 kg, Inferiore a 10 kg, Superiore a 1000 kg sono coperti come segmenti per Massa Satellitare. GEO, LEO, MEO sono coperti come segmenti per Classe Orbita. Commerciale, Militare e Governativo sono coperti come segmenti per Utente Finale. Hardware di Propulsione e Propellente, Bus e Sottosistemi Satellitari, Pannelli Solari e Hardware di Alimentazione, Strutture, Cablaggi e Meccanismi sono coperti come segmenti per Sottosistema Satellitare. Elettrico, a Gas, a Combustibile Liquido sono coperti come segmenti per Tecnologia di Propulsione. Canada e Stati Uniti sono coperti come segmenti per Paese.| Communication |
| Osservazione della Terra |
| Navigazione |
| Osservazione dello spazio |
| Altro |
| 10-100kg |
| 100-500kg |
| 500-1000kg |
| Sotto i 10Kg |
| sopra 1000 kg |
| GEO |
| LEO |
| MEO |
| Commerciale |
| Militare e governo |
| Altro |
| Hardware di propulsione e propellente |
| Bus satellitare e sottosistemi |
| Array solare e hardware di alimentazione |
| Strutture, cablaggi e meccanismi |
| Elettrico |
| A base di gas |
| Carburante liquido |
| Canada |
| Stati Uniti |
| Applicazione | Communication |
| Osservazione della Terra | |
| Navigazione | |
| Osservazione dello spazio | |
| Altro | |
| Massa satellitare | 10-100kg |
| 100-500kg | |
| 500-1000kg | |
| Sotto i 10Kg | |
| sopra 1000 kg | |
| Classe orbita | GEO |
| LEO | |
| MEO | |
| Utente finale | Commerciale |
| Militare e governo | |
| Altro | |
| Sottosistema satellitare | Hardware di propulsione e propellente |
| Bus satellitare e sottosistemi | |
| Array solare e hardware di alimentazione | |
| Strutture, cablaggi e meccanismi | |
| Tecnologia di propulsione | Elettrico |
| A base di gas | |
| Carburante liquido | |
| Paese | Canada |
| Stati Uniti |
Definizione del mercato
- Applicazione - Varie applicazioni o scopi dei satelliti sono classificati in comunicazione, osservazione della Terra, osservazione dello spazio, navigazione e altri. Gli scopi elencati sono quelli dichiarati personalmente dall'operatore del satellite.
- Utente finale - Gli utenti primari o finali del satellite sono descritti come civili (accademici, amatoriali), commerciali, governativi (meteorologi, scientifici, ecc.), militari. I satelliti possono essere multiuso, sia per applicazioni commerciali che militari.
- Lanciare il veicolo MTOW - Per veicolo di lancio MTOW (peso massimo al decollo) si intende il peso massimo del veicolo di lancio durante il decollo, compreso il peso del carico utile, dell'attrezzatura e del carburante.
- Classe orbita - Le orbite dei satelliti sono divise in tre grandi classi: GEO, LEO e MEO. I satelliti in orbite ellittiche hanno apogei e perigei che differiscono significativamente l'uno dall'altro e hanno classificato le orbite dei satelliti con eccentricità pari o superiore a 0.14 come ellittiche.
- Tecnologia di propulsione - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Massa satellitare - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Sottosistema satellitare - Tutti i componenti e sottosistemi che includono propellenti, autobus, pannelli solari e altro hardware dei satelliti sono inclusi in questo segmento.
| Parola chiave | Definizione |
|---|---|
| Controllo dell'atteggiamento | L'orientamento del satellite rispetto alla Terra e al sole. |
| INTELSAT | L'Organizzazione internazionale per le telecomunicazioni satellitari gestisce una rete di satelliti per la trasmissione internazionale. |
| Orbita terrestre geostazionaria (GEO) | I satelliti geostazionari della Terra orbitano a 35,786 km (22,282 mi) sopra l'equatore nella stessa direzione e alla stessa velocità con cui la terra ruota attorno al proprio asse, facendoli apparire fissi nel cielo. |
| Orbita terrestre bassa (LEO) | I satelliti in orbita terrestre bassa orbitano da 160 a 2000 km sopra la terra, impiegano circa 1.5 ore per un'orbita completa e coprono solo una parte della superficie terrestre. |
| Orbita terrestre media (MEO) | I satelliti MEO si trovano sopra LEO e sotto i satelliti GEO e tipicamente viaggiano in un'orbita ellittica sopra il Polo Nord e Sud o in un'orbita equatoriale. |
| Terminale ad apertura molto piccola (VSAT) | Il Very Small Aperture Terminal è un'antenna che in genere ha un diametro inferiore a 3 metri |
| Cubo Sat | CubeSat è una classe di satelliti in miniatura basati su un fattore di forma costituito da cubi di 10 cm. I CubeSat pesano non più di 2 kg per unità e in genere utilizzano componenti disponibili in commercio per la loro costruzione ed elettronica. |
| Piccoli veicoli di lancio satellitare (SSLV) | Small Satellite Launch Vehicle (SSLV) è un veicolo di lancio a tre stadi configurato con tre stadi di propulsione solida e un modulo di trimming della velocità (VTM) basato sulla propulsione liquida come stadio terminale |
| Estrazione spaziale | L'estrazione degli asteroidi è l'ipotesi di estrarre materiale dagli asteroidi e da altri asteroidi, compresi gli oggetti vicini alla Terra. |
| Nano satelliti | Per nanosatelliti si intende genericamente qualsiasi satellite di peso inferiore a 10 chilogrammi. |
| Sistema di identificazione automatica (AIS) | Il sistema di identificazione automatica (AIS) è un sistema di tracciamento automatico utilizzato per identificare e localizzare le navi scambiando dati elettronici con altre navi vicine, stazioni base AIS e satelliti. Satellite AIS (S-AIS) è il termine utilizzato per descrivere quando un satellite viene utilizzato per rilevare le firme AIS. |
| Veicoli di lancio riutilizzabili (RLV) | Per veicolo di lancio riutilizzabile (RLV) si intende un veicolo di lancio progettato per ritornare sulla Terra sostanzialmente intatto e che pertanto può essere lanciato più di una volta o che contiene fasi del veicolo che possono essere recuperate da un operatore di lancio per un uso futuro nell'operazione di un veicolo di lancio sostanzialmente intatto. veicolo di lancio simile. |
| apogeo | Il punto dell'orbita di un satellite ellittico più lontano dalla superficie della terra. I satelliti geosincroni che mantengono orbite circolari attorno alla terra vengono prima lanciati in orbite altamente ellittiche con apogei di 22,237 miglia. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




