

Dimensioni e quota di mercato della costruzione di barriere di sicurezza stradale in Nord America.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
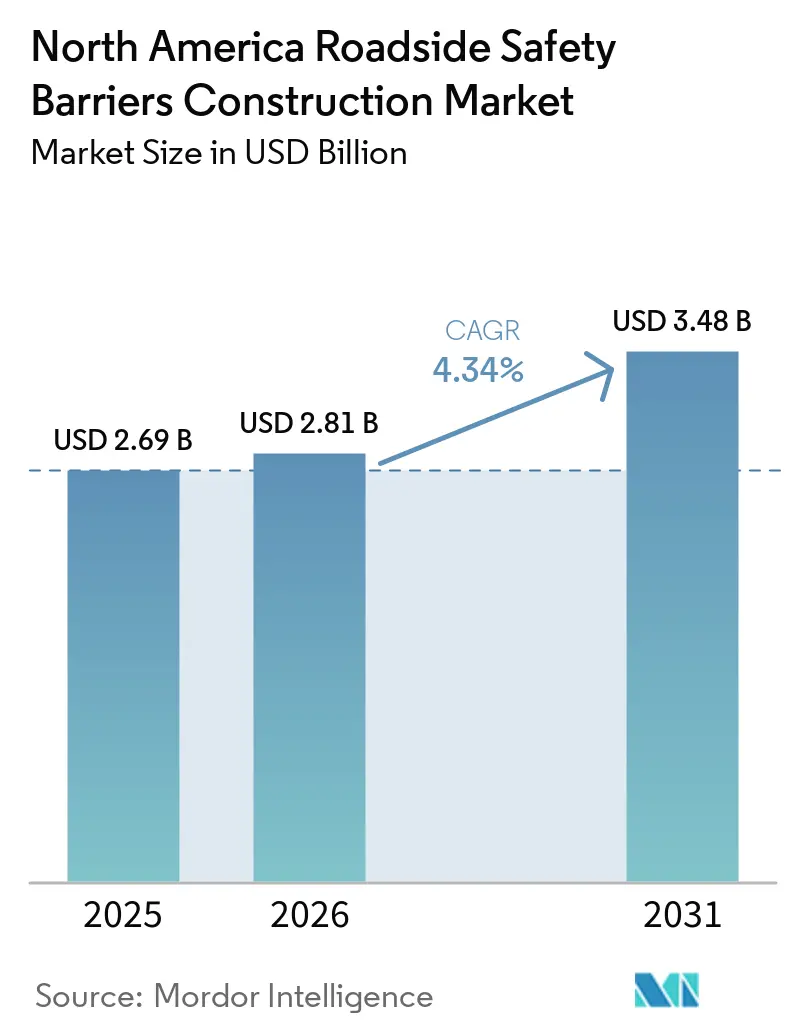
| Dimensione del mercato (2026) | 2.81 miliardo di dollari |
| Dimensione del mercato (2031) | 3.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.34% CAGR |
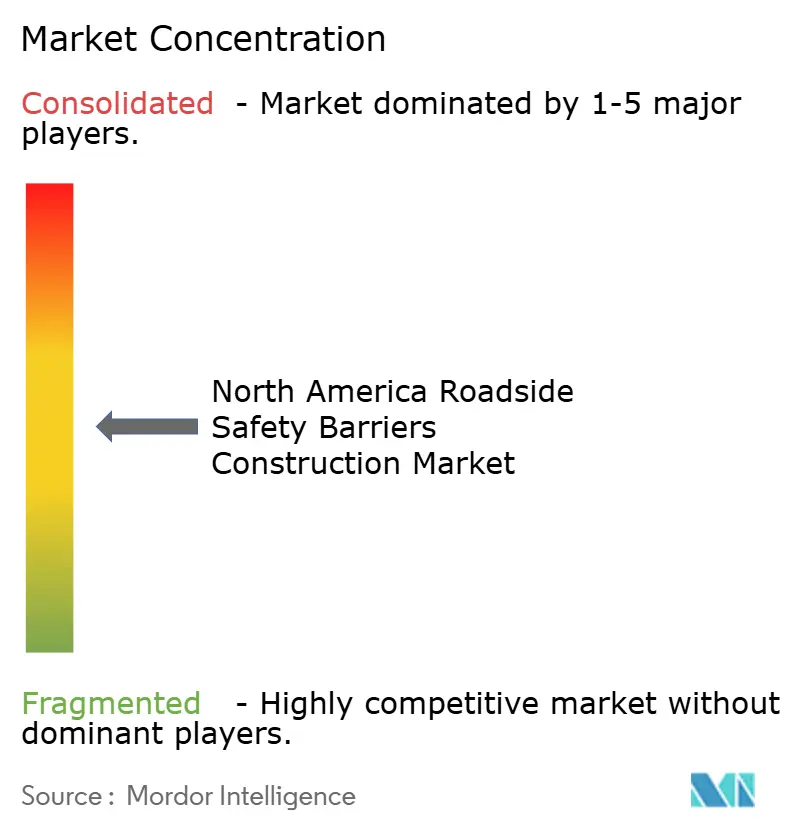
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato per la costruzione di barriere di sicurezza stradale in Nord America a cura di Mordor Intelligence
Si prevede che il mercato nordamericano delle barriere di sicurezza stradale crescerà da 2.69 miliardi di dollari nel 2025 a 2.81 miliardi di dollari nel 2026, raggiungendo i 3.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.34% nel periodo 2026-2031. Tre fattori chiave influenzano la domanda: i finanziamenti federali per le autostrade, l'obbligo di conformità agli standard MASH (Manual for Assessing Safety Hardware) 2016 e normative più severe in materia di protezione delle aree di lavoro. Gli stanziamenti previsti dal Federal Infrastructure Investment and Jobs Act stanno generando un arretrato pluriennale di progetti relativi a guardrail, barriere spartitraffico e parapetti per ponti. Nel frattempo, i dipartimenti dei trasporti statali (DOT) si stanno concentrando sul miglioramento della sicurezza nei corridoi rurali ad alto rischio di incidenti. I programmi pilota che utilizzano materiali compositi e intelligenti stanno mettendo in discussione il vantaggio in termini di costi dell'acciaio, mentre le flotte a noleggio stanno adottando sempre più sistemi portatili per soddisfare i nuovi requisiti di protezione attiva. Le dinamiche competitive rimangono moderate, poiché i fornitori di lunga data si trovano ad affrontare l'aumento dei costi delle materie prime e i ritardi nelle certificazioni, che ostacolano l'introduzione tempestiva di nuovi prodotti.
Punti chiave del rapporto
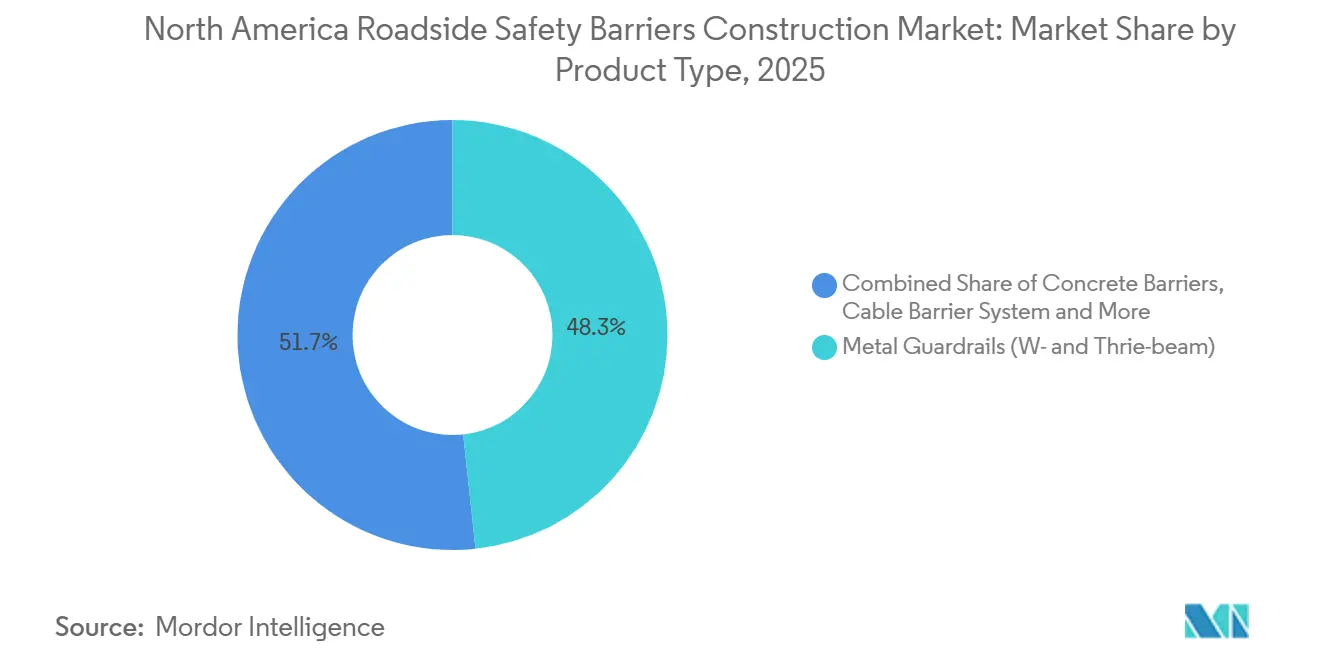
- Per tipologia di prodotto, nel 2025 i guardrail metallici detenevano il 48.3% della quota di mercato nordamericana per le barriere di sicurezza stradali; si prevede che i sistemi di barriere a cavo cresceranno a un tasso annuo composto del 4.91% tra il 2026 e il 2031.
- In termini di materiale, nel 2025 l'acciaio deteneva il 57.6% della quota di mercato nordamericana per la costruzione di barriere di sicurezza stradale; si prevede che i materiali plastici e compositi cresceranno a un tasso annuo composto del 5.10% tra il 2026 e il 2031.
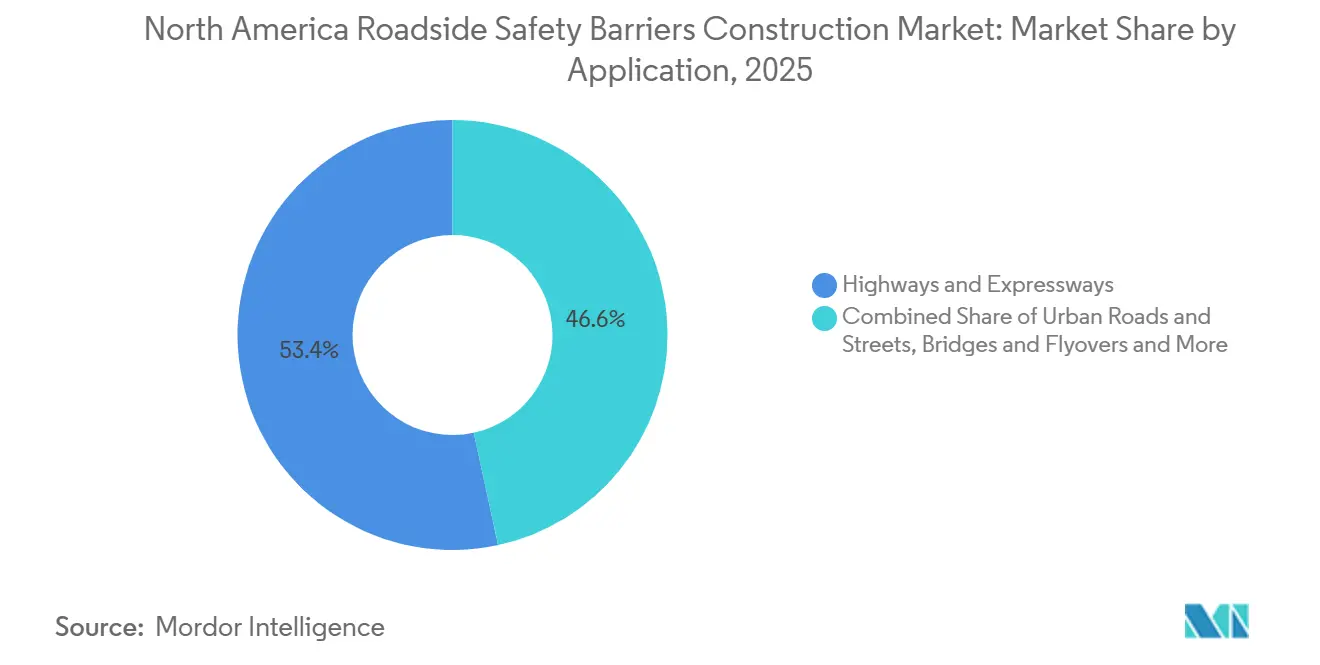
- Per tipologia di applicazione, nel 2025 autostrade e superstrade rappresentavano il 53.4% della quota di mercato nordamericana per la costruzione di barriere di sicurezza stradali; si prevede che ponti e cavalcavia cresceranno a un tasso annuo composto del 5.23% tra il 2026 e il 2031.
- Nel 2025, le attività di installazione, ristrutturazione, ammodernamento e riparazione hanno rappresentato il 61.1% della quota di mercato nordamericana per la costruzione di barriere di sicurezza stradale; si prevede che le nuove installazioni cresceranno a un tasso annuo composto del 4.89% tra il 2026 e il 2031.
- A livello di singolo Paese, nel 2025 gli Stati Uniti rappresentavano l'82.3% della quota di mercato nordamericana per la costruzione di barriere di sicurezza stradale; si prevede che il Messico crescerà a un tasso annuo composto del 5.50% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato nordamericano della costruzione di barriere di sicurezza stradale.
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I programmi autostradali finanziati dall'IIJA stanno accelerando l'installazione di guardrail, barriere spartitraffico e parapetti dei ponti. | + 1.3% | Stati Uniti | Medio termine (2–4 anni) |
| Le scadenze obbligatorie per la conformità al sistema MASH stanno spingendo alla sostituzione su larga scala delle vecchie infrastrutture stradali. | + 1.1% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| I programmi di sicurezza del Dipartimento dei Trasporti statale danno priorità ai corridoi ad alto rischio di incidenti, aumentando il numero di barriere dispiegate. | + 0.9% | Stati Uniti, Canada | Medio termine (2–4 anni) |
| I progetti in corso di riqualificazione e ampliamento delle autostrade interstatali aumentano la domanda di spartitraffico e barriere stradali. | + 0.7% | Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Negli Stati Uniti e in Canada, le normative di sicurezza per le zone di lavoro continuano a prevedere l'utilizzo di barriere temporanee nei cantieri stradali. | + 0.5% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I programmi autostradali finanziati dall'IIJA accelerano l'installazione di guardrail, barriere spartitraffico e parapetti dei ponti.
Le spese federali record rappresentano il principale motore del mercato nordamericano per la costruzione di barriere di sicurezza stradale. Il budget del Programma per il miglioramento della sicurezza stradale (Highway Safety Improvement Program) è destinato ad aumentare a 3.49 miliardi di dollari nell'anno fiscale 2026, mentre il Programma per la costruzione di ponti (Bridge Formula Program) contribuisce con 5.5 miliardi di dollari all'anno, supportando progetti che in precedenza non disponevano di finanziamenti statali. Progressi significativi sono evidenti in California, dove a gennaio 2026 è stato completato un ammodernamento delle barriere sulla State Route 49 per un valore di 33.2 milioni di dollari e nel 2025 sono stati installati 28 chilometri di barriere spartitraffico a cavo sulla Interstate 80. Il progetto di interscambio tra la Interstate 80 e la Interstate 99 in Pennsylvania, del valore di 259 milioni di dollari e finanziato principalmente tramite sovvenzioni previste dalla legge bipartisan sulle infrastrutture (Bipartisan Infrastructure Law), incorpora sistemi di contenimento di livello 4 secondo lo standard MASH Test, a dimostrazione di come i finanziamenti federali influenzino gli standard di prodotto. Allocazioni di fondi simili sono destinate alla US-6 nello Utah e a diversi corridoi del Midwest, garantendo carichi di lavoro costanti per i produttori e gli installatori per diversi anni. [1] Federal Highway Administration, “Bipartisan Infrastructure Law Funding,” fhwa.dot.gov.
Le scadenze obbligatorie per la conformità al sistema MASH impongono la sostituzione su larga scala delle infrastrutture stradali obsolete.
Il passaggio dallo standard National Cooperative Highway Research Program 350 al MASH 2016 richiede ai Dipartimenti dei Trasporti (DOT) di sostituire o aggiornare l'hardware che non soddisfa più gli standard aggiornati per i crash test. La scadenza per la conformità per la maggior parte degli stati è il 31 dicembre 2026, il che crea tempistiche di progetto più strette. Ad esempio, Caltrans ha vietato l'uso delle vecchie barriere portatili di tipo K nei progetti pubblicizzati dopo tale data. I sistemi di cavi ad alta tensione evidenziano le difficoltà di certificazione, poiché alla fine del 2025, solo un fornitore aveva ottenuto la piena approvazione MASH 16 Test Livello 4 sia per terreni pianeggianti che per pendenze 4:1. Di conseguenza, gli appaltatori stanno incontrando difficoltà nell'assicurarsi scorte conformi, mentre le flotte a noleggio stanno dismettendo migliaia di metri lineari di stock obsoleto, spingendo la domanda a breve termine significativamente al di sopra dei livelli storici. [2] California Department of Transportation, “SR-49 Safety Enhancement Project Completion Notice,” dot.ca.gov.
Programmi di sicurezza del Dipartimento dei Trasporti statale che danno priorità ai corridoi ad alto rischio di incidenti, aumentando il numero di barriere dispiegate.
Le iniziative Vision Zero e Target Zero a livello statale integrano i finanziamenti federali con obiettivi di riduzione degli incidenti focalizzati a livello locale. L'Indiana ha installato oltre 550 miglia di barriere a cavo, con un investimento superiore a 34 milioni di dollari entro il 2025, e ha pianificato ulteriori lavori sulla Interstate 74 per l'estate del 2026. La Louisiana ha raggiunto 726 miglia di protezione con cavi spartitraffico entro il 2025, registrando una riduzione del 100% degli incidenti mortali dovuti all'attraversamento della carreggiata. La Pennsylvania ha installato 29 miglia di barriere a cavo sulla Interstate 81 e su altre strade, con conseguente riduzione del 90% degli incidenti simili [3] Pennsylvania Department of Transportation, “Median Cable Barrier Program,” penndot.pa.gov . Questi programmi basati sui dati danno priorità alla spesa sui corridoi con i tassi di incidenti più elevati, garantendo che i progetti di barriere non solo migliorino gli indicatori di sicurezza, ma fungano anche da risultati politici tangibili.
I progetti in corso di riqualificazione e ampliamento delle autostrade interstatali aumentano la domanda di spartitraffico e barriere stradali.
Le autostrade interstatali costruite negli anni '1960 e '1970 necessitano ora di un'ampia riqualificazione, che include l'allargamento delle corsie e l'adeguamento per velocità di progetto più elevate, rendendo necessari sistemi di contenimento più robusti, spesso realizzati in cemento o cavi. L'Alberta ha stanziato 3.5 miliardi di dollari per tali progetti a partire dal 2026, includendo l'approvvigionamento delle barriere in tutti i contratti di ampliamento. Analogamente, i progetti di modernizzazione dell'Interstate 80 in California e delle strade a pedaggio federali in Messico combinano l'ampliamento delle corsie con l'installazione di barriere potenziate o completamente nuove. I prossimi progetti su larga scala, come il ponte internazionale Gordie Howe, forniscono un quadro binazionale che allinea gli standard MASH canadesi e statunitensi, consentendo ai fornitori di distribuire i costi di collaudo su una base di mercato più ampia.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le lunghe procedure di approvazione e certificazione da parte dei dipartimenti dei trasporti statali stanno ritardando l'implementazione dei sistemi di barriera. | -0.6% | Stati Uniti e Canada (giurisdizioni statali/provinciali dei dipartimenti dei trasporti) | A breve termine (≤ 2 anni) |
| I prezzi elevati dell'acciaio e i costi di installazione stanno facendo lievitare i budget complessivi dei progetti per i sistemi di barriera. | -0.4% | Stati Uniti, Canada, Messico (mercati siderurgici globali) | Medio termine (2–4 anni) |
| I vincoli logistici e di capacità degli appaltatori stanno rallentando l'esecuzione dei programmi di sostituzione su larga scala. | -0.3% | Stati Uniti (corridoi rurali), Canada (regioni settentrionali), Messico (mercati emergenti) | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le lunghe procedure di approvazione e certificazione del Dipartimento dei Trasporti statale ritardano l'implementazione del sistema di barriere.
Ogni nuovo modello di barriera viene sottoposto a valutazioni approfondite, tra cui crash test, analisi di laboratori indipendenti e revisioni tecniche statali, che possono richiedere dai 12 ai 18 mesi per essere completate. Con i singoli stati che impongono specifiche aggiuntive, i produttori sostengono costi elevati per test e documentazione ripetuti, ritardando l'ingresso sul mercato. Il segmento delle barriere a cavo evidenzia queste problematiche: entro il 2025, solo quattro fornitori approvati erano attivi sul mercato, ognuno dei quali doveva rispettare requisiti specifici per materiali, giunzioni o spaziatura dei pali nelle diverse giurisdizioni. Gli appaltatori che si aggiudicano gli appalti prima di ottenere l'approvazione locale del prodotto spesso si trovano ad affrontare costosi ritardi, mentre i Dipartimenti dei Trasporti (DOT) subiscono arretrati di bilancio in attesa che l'hardware conforme diventi disponibile.
Prezzi elevati dell'acciaio e costi di installazione che fanno lievitare i budget complessivi dei progetti per i sistemi di barriera
Lo studio sull'aumento dei prezzi dell'acciaio e delle barre d'armatura per il 2025, condotto dal Dipartimento dei Trasporti della Florida (DOT), ha previsto che il prezzo dell'acciaio strutturale raggiungerà i 5.03 dollari al chilo nel 2026, circa il 30% in più rispetto alla media decennale. Poiché l'acciaio può rappresentare fino al 15% dei costi diretti nei progetti di barriere, gli aumenti di prezzo durante cicli di approvvigionamento prolungati possono creare notevoli difficoltà di bilancio. Nei contratti a prezzo fisso, i produttori hanno una capacità limitata di trasferire i sovrapprezzi, il che può ridurre i margini di profitto e potenzialmente scoraggiare la partecipazione a progetti di dimensioni minori. Sebbene le barriere in cemento abbiano costi iniziali più elevati (105.14 dollari al metro lineare rispetto ai 30.94 dollari delle barriere di protezione con travi a W), i loro costi di manutenzione sostanzialmente inferiori potrebbero renderle più vantaggiose nelle analisi dei costi del ciclo di vita qualora l'inflazione dei prezzi delle materie prime persista.
Analisi del segmento
Per tipologia di prodotto: Guadagno dei sistemi via cavo Quota mediana-barriera
Nel 2025, le barriere di sicurezza metalliche rappresentavano il 48.3% della quota di mercato nordamericana per la costruzione di barriere di sicurezza stradali. Queste barriere sono utilizzate prevalentemente sulle strade extraurbane, dove la larghezza della carreggiata è limitata. Tuttavia, i sistemi a cavo stanno guadagnando terreno rapidamente. Si prevede che i sistemi a cavo, che forniscono una deflessione dinamica di 6-8 piedi (1,8-2,4 metri), cresceranno a un tasso di crescita annuo composto (CAGR) del 4.91% fino al 2031. Ad esempio, Gibilterra ha installato 432,960 piedi (131.200 metri) di cavo in Alberta in soli 45 giorni, a dimostrazione dell'importanza di una rapida implementazione per gli enti che gestiscono volumi di traffico in aumento. Il calcestruzzo, la seconda categoria di prodotto più grande, è utilizzato principalmente per i parapetti dei ponti e gli spartitraffico urbani, dove è essenziale una deflessione minima. I tamponi e gli attenuatori d'urto, sebbene prodotti di nicchia, stanno sempre più integrando design modulari e riutilizzabili per ridurre i costi del ciclo di vita.
Si prevede che il mercato nordamericano delle barriere di sicurezza stradale a cavo crescerà, in quanto i Dipartimenti dei Trasporti (DOT) replicheranno i risultati positivi osservati in stati come la Louisiana e l'Indiana. Questi stati hanno riportato una riduzione fino al 100% degli incidenti mortali dovuti all'attraversamento della carreggiata in seguito all'installazione di sistemi a cavo. Inoltre, le barriere in acciaio portatili, come HighwayGuard™, stanno sfumando la distinzione tra prodotti permanenti e temporanei, ampliando ulteriormente la categoria delle barriere a cavo e ibride. La crescita futura potrebbe accelerare se un maggior numero di stati uniformasse le proprie specifiche, facilitando la produzione su larga scala e accelerando la certificazione MASH.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: i materiali compositi sfidano l'economia del ciclo di vita dell'acciaio
Nel 2025, l'acciaio rappresentava il 57.6% della quota di mercato dei materiali, rafforzando il suo predominio nelle applicazioni con travi a W, travi a tre punte e cavi. Tuttavia, si prevede che le alternative in composito e plastica riciclata, ancora nelle prime fasi di adozione, cresceranno a un tasso di crescita annuo composto (CAGR) del 5.10% fino al 2031, superando il tasso di crescita complessivo del mercato. Le prove sul campo indicano che i pali in polimero rinforzato con fibre offrono resistenza alla corrosione e riducono i costi di manutenzione ordinaria. Inoltre, un ibrido di calcestruzzo in polistirene espanso abilitato dall'Internet delle cose (IoT), che è il 30% più leggero del calcestruzzo standard, fornisce avvisi di impatto in tempo reale alle squadre di manutenzione, riducendo la necessità di ispezioni frequenti.
L'aumento dei prezzi dell'acciaio e i sovrapprezzi per la zincatura hanno spostato l'attenzione sui costi totali di proprietà. Una ricerca dell'UC Davis indica che le barriere in calcestruzzo raggiungono la parità di costo con le opzioni in acciaio dopo circa 15 anni, considerando anche le spese di manutenzione. Se i sistemi compositi riuscissero a raggiungere la competitività in termini di costi in un lasso di tempo più breve, potrebbero ridefinire le specifiche del settore. La crescente attività brevettuale, come quella relativa ai materassini di assorbimento d'energia in tubi di polietilene ad alta densità (HDPE) con assorbimento di energia regolabile, evidenzia i continui sforzi di ricerca e sviluppo che potrebbero portare a un allontanamento dalle soluzioni a base metallica nel periodo di previsione.
Per applicazione: Parapetti dei ponti Installazioni spartitraffico a lato strada
Nel 2025, autostrade e superstrade rappresentavano il 53.4% dei ricavi derivanti dalle applicazioni. Tuttavia, ponti e cavalcavia rappresentano il segmento in più rapida crescita, con un CAGR previsto del 5.23% fino al 2031. Il Bridge Formula Program, del valore di 5.5 miliardi di dollari all'anno, impone agli stati di riabilitare numerosi ponti strutturalmente carenti, ognuno dei quali richiede parapetti ad alto contenimento di livello 4 o 5 secondo il test MASH. Un esempio notevole è il Gordie Howe International Bridge, che presenta barriere in cemento TL-5 che si estendono per 2,4 chilometri (1.5 miglia) di impalcato sopraelevato.
Le arterie urbane, pur avendo un impatto minore in termini di fatturato, stanno acquisendo sempre maggiore importanza con l'adozione dei principi di Vision Zero da parte delle città. La necessità di zone di deflessione più brevi e la vicinanza ai pedoni motivano la preferenza per sistemi in cemento e ibridi. Inoltre, i comuni stanno integrando sempre più spesso barriere di assorbimento d'urto agli incroci. Le integrazioni con i passaggi per la fauna selvatica nel Nuovo Messico evidenziano il potenziale di futuri progetti di barriere multi-obiettivo che tengano conto sia della sicurezza che degli aspetti ecologici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di installazione: la domanda di interventi di ristrutturazione prevale su quella di nuove costruzioni.
Le attività di ristrutturazione, ammodernamento e riparazione hanno rappresentato il 61.1% dei ricavi previsti per il 2025 nel mercato nordamericano della costruzione di barriere di sicurezza stradali. Molti corridoi autostradali e strade rurali a due corsie, risalenti a decenni fa, richiedono l'ammodernamento delle barriere prima che si possano costruire corsie aggiuntive. Ad esempio, il progetto di rifacimento dei cavi sulla Interstate 81 in Pennsylvania, del valore di 5.2 milioni di dollari, ha comportato l'installazione di 29 chilometri di nuove barriere senza aumentare la capacità stradale. I progetti di ammodernamento stanno adottando sempre più sistemi di contenimento più efficaci, il che ha portato a un aumento del costo medio per chilometro.
Sebbene le nuove installazioni rappresentino attualmente una quota minore, si prevede che cresceranno a un tasso annuo composto del 4.89% grazie all'implementazione di progetti finanziati dall'IIJA, come l'ampliamento delle corsie, la sostituzione dei ponti e i paradores integrales in Messico. Anche l'iniziativa di raddoppio delle autostrade dell'Alberta, del valore di 3.5 miliardi di dollari, e il piano di ammodernamento delle aree di sosta per camion del Messico, del valore di 1 miliardo di dollari, stanziano budget significativi per le barriere. I fornitori che offrono soluzioni integrate, tra cui progettazione, prodotti e servizi di monitoraggio IoT, sono ben posizionati per beneficiare di questa crescita nei progetti greenfield.
Analisi geografica
Si prevede che nel 2025 gli Stati Uniti rappresenteranno l'82.3% della quota di mercato nordamericana per la costruzione di barriere di sicurezza stradale. Gli stanziamenti della Federal Highway Administration pari a 3.494 miliardi di dollari per il miglioramento della sicurezza stradale e 5.5 miliardi di dollari per l'ammodernamento dei ponti garantiscono una visibilità pluriennale dei finanziamenti. La California utilizza i suoi 3 miliardi di dollari di entrate annuali derivanti dalla tassa sulla benzina per accelerare progetti come la State Route 49 e l'Interstate 80, mentre la Pennsylvania destina i fondi della formula BIL alla riprogettazione di complessi svincoli che richiedono parapetti ad alta capacità di contenimento. L'Indiana e la Louisiana hanno dimostrato significativi miglioramenti in termini di sicurezza, registrando riduzioni percentuali a doppia cifra degli incidenti dovuti a incroci spartitraffico a seguito dell'installazione su larga scala di barriere a cavo.
Il Canada mantiene un contributo costante, sostenuto dal piano decennale da 37.7 miliardi di dollari del Build Communities Strong Fund e dallo stanziamento di 6.1 miliardi di dollari dell'Alberta per autostrade e ponti. La rapida installazione di barriere a cavo su 323 miglia in Alberta nel corso del 2025 evidenzia l'efficacia dei modelli di appalto composito nel ridurre al minimo le chiusure di corsia. L'approvazione da parte di WorkSafeBC del calcestruzzo come standard di protezione positiva nel 2025 riflette le tendenze coerenti nelle specifiche adottate in tutte le province canadesi.
Il Messico, pur avendo attualmente un mercato di dimensioni inferiori, dovrebbe crescere a un tasso annuo composto (CAGR) del 5.50% fino al 2031. La bozza dello standard per le barriere PROY-NOM-037-SICT2-2025 allinea le normative nazionali agli obiettivi delle Nazioni Unite per la riduzione delle vittime, creando un flusso prevedibile di progetti di ammodernamento per i corridoi federali e a pedaggio. Gli investimenti nei paradores integrales e la chiusura di 118 accessi autostradali irregolari stanno trainando la spesa per barriere e sistemi di assorbimento degli urti. Inoltre, l'adozione di soluzioni ad alta intensità tecnologica come gli archi dinamici e i sistemi di riconoscimento delle targhe sta generando una domanda indiretta di strutture di supporto resistenti agli urti, espandendo il mercato oltre le barriere tradizionali.
Panorama competitivo
Il mercato nordamericano delle barriere di sicurezza stradale è moderatamente frammentato, con i cinque maggiori fornitori che detengono una quota significativa del fatturato totale. Produttori affermati come Valtir, Valmont Industries, Lindsay Corporation, Hill & Smith e Gregory Industries hanno instaurato rapporti di lunga data con i Dipartimenti dei Trasporti (DOT) statali, ottenendo così un vantaggio in termini di approvazioni e certificazioni. I recenti lanci di prodotti, come la barriera in acciaio portatile HighwayGuard MDS di Valtir, che offre una deflessione dinamica inferiore a 1 cm e può essere installata in circa un'ora, evidenziano la crescente importanza della rapidità di installazione. Queste caratteristiche sono sempre più essenziali per le flotte a noleggio al fine di conformarsi alla normativa sulla protezione positiva del 2024 della Federal Highway Administration.
L'integrazione verticale rimane un approccio strategico chiave nel mercato. Nucor, il più grande produttore nordamericano di acciaio riciclato, sta espandendo la sua divisione Torri e Strutture per garantire una fornitura stabile di materie prime per pali, supporti per la segnaletica e componenti per barriere. Allo stesso modo, la rete di zincatura interna di Valmont consente all'azienda di mitigare l'impatto delle fluttuazioni del prezzo dello zinco, contribuendo a proteggere i margini lordi nonostante la continua volatilità dei costi spot dei metalli. Inoltre, il coinvolgimento di fondi di private equity, come l'acquisizione e il rebranding di Trinity Highway Products in Valtir da parte di Monomoy Capital Partners nel 2022, indica un crescente consolidamento nel segmento del noleggio e delle barriere temporanee, che comprende ancora numerosi operatori regionali.
La differenziazione sul mercato si concentra sempre più sul valore del ciclo di vita. Le barriere composite e quelle abilitate all'Internet delle cose (IoT) stanno guadagnando terreno nei progetti pilota grazie al loro potenziale di riduzione dei requisiti di manutenzione e di ispezioni post-impatto più rapide. L'integrazione degli attenuatori Smart Cushion di Hill & Smith con i guardrail di Gregory Industries semplifica i processi di approvvigionamento per gli appaltatori, aumentando al contempo il valore per metro lineare installato. Inoltre, l'attività brevettuale in settori come i cuscini d'urto in polietilene ad alta densità (HDPE) e gli ibridi di calcestruzzo con polistirene espanso suggerisce che i sistemi in acciaio tradizionali dovranno affrontare una crescente concorrenza da parte dei progressi nella scienza dei materiali nel periodo di previsione.
Leader del settore edile nordamericano specializzato nella costruzione di barriere di sicurezza stradale
Valtir, LLC
Industrie Valmont
Lindsay Corporation (Sistemi di barriera)
Hill & Smith Inc.
Gregory Highway (Gregory Industries)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Il Dipartimento dei Trasporti della Carolina del Nord ha assegnato il contratto DL00380 per la sostituzione del ponte n. 262 della State Road 1529 sul fiume First Broad nella contea di Cleveland, a seguito dei danni causati dall'uragano Helene nel settembre 2024. Il progetto prevede la realizzazione di parapetti e guardrail conformi agli standard MASH e il completamento è previsto per ottobre 2027, a dimostrazione del coordinamento federale-statale in materia di infrastrutture per la ripresa post-disastro.
- Gennaio 2026: il Dipartimento dei Trasporti della California ha completato un progetto di ammodernamento delle barriere stradali del valore di 33.2 milioni di dollari sulla State Route 49, installando barriere spartitraffico a cavo e parapetti in cemento lungo 18 miglia di strada rurale. Il progetto, che ha combinato i finanziamenti federali dell'HSIP con le entrate statali della legge SB1, ha ridotto gli incidenti dovuti a deviazioni dalla linea di mezzeria di circa il 40%.
- Gennaio 2026: Valtir ha installato il suo sistema di barriere portatili in acciaio HighwayGuard™ MDS sulla State Road 50 della Florida ad Alafaya per un progetto di protezione di uno scavo per servizi pubblici. La barriera a noleggio, testata secondo gli standard MASH, ha raggiunto una deflessione di 0.98 pollici ed è stata installata in meno di un'ora, soddisfacendo i nuovi requisiti federali di protezione per le zone di lavoro.
Ambito del rapporto sul mercato nordamericano relativo alla costruzione di barriere di sicurezza stradale
| Guardrail metallici (a trave a W, a trave a tre punte) |
| Barriere in cemento (a forma di maglia, a F) |
| Sistemi di barriera a cavi |
| Assorbitori d'urto e dispositivi di assorbimento degli impatti |
| Altri (sistemi di protezione per motociclisti, barriere ibride/speciali, soluzioni di sicurezza emergenti) |
| Acciaio |
| Calcestruzzo |
| Plastica e composito |
| Altri (alluminio, materiali a base di gomma, miscele composite, materiali riciclati) |
| Autostrade e superstrade |
| Strade e vie urbane |
| Ponti e cavalcavia |
| Altri (strade rurali, strade industriali/private, aree di parcheggio, gallerie, zone a traffico limitato) |
| Nuova installazione |
| Ristrutturazione / Ammodernamento / Riparazione |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di prodotto | Guardrail metallici (a trave a W, a trave a tre punte) |
| Barriere in cemento (a forma di maglia, a F) | |
| Sistemi di barriera a cavi | |
| Assorbitori d'urto e dispositivi di assorbimento degli impatti | |
| Altri (sistemi di protezione per motociclisti, barriere ibride/speciali, soluzioni di sicurezza emergenti) | |
| Per materiale | Acciaio |
| Calcestruzzo | |
| Plastica e composito | |
| Altri (alluminio, materiali a base di gomma, miscele composite, materiali riciclati) | |
| Per Applicazione | Autostrade e superstrade |
| Strade e vie urbane | |
| Ponti e cavalcavia | |
| Altri (strade rurali, strade industriali/private, aree di parcheggio, gallerie, zone a traffico limitato) | |
| Per tipo di installazione | Nuova installazione |
| Ristrutturazione / Ammodernamento / Riparazione | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
A quanto ammonterà la spesa per la costruzione di barriere in Nord America entro il 2031?
Si prevede che il mercato nordamericano delle barriere di sicurezza stradali raggiungerà i 3.48 miliardi di dollari entro il 2031, rispetto ai 2.81 miliardi di dollari del 2026.
Quale Paese genera la maggiore domanda?
Gli Stati Uniti hanno rappresentato l'82.3% della spesa per il 2025, grazie ai finanziamenti previsti dall'Infrastructure Investment and Jobs Act e ai programmi statali Vision Zero.
Quale segmento registra il tasso di crescita più elevato?
Ponti e cavalcavia sono in testa con un CAGR del 5.23%, trainato dal programma annuale Bridge Formula da 5.5 miliardi di dollari, destinato al consolidamento delle campate strutturalmente carenti.
In che modo gli standard MASH influiscono sugli appalti?
Entro il 31 dicembre 2026, il Dipartimento dei Trasporti (DOT) dovrà dismettere o ammodernare i veicoli che non supereranno i crash test MASH 2016, creando così un ciclo di sostituzione a breve termine e privilegiando i prodotti conformi.
Le barriere composite sono pronte per un utilizzo su larga scala?
Le implementazioni pilota indicano che i polimeri rinforzati con fibre e gli ibridi di calcestruzzo EPS riducono la corrosione e i costi di ispezione, ma l'adozione su larga scala dipende da un'ulteriore validazione del MASH e dalla competitività dei costi rispetto all'acciaio.


