

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
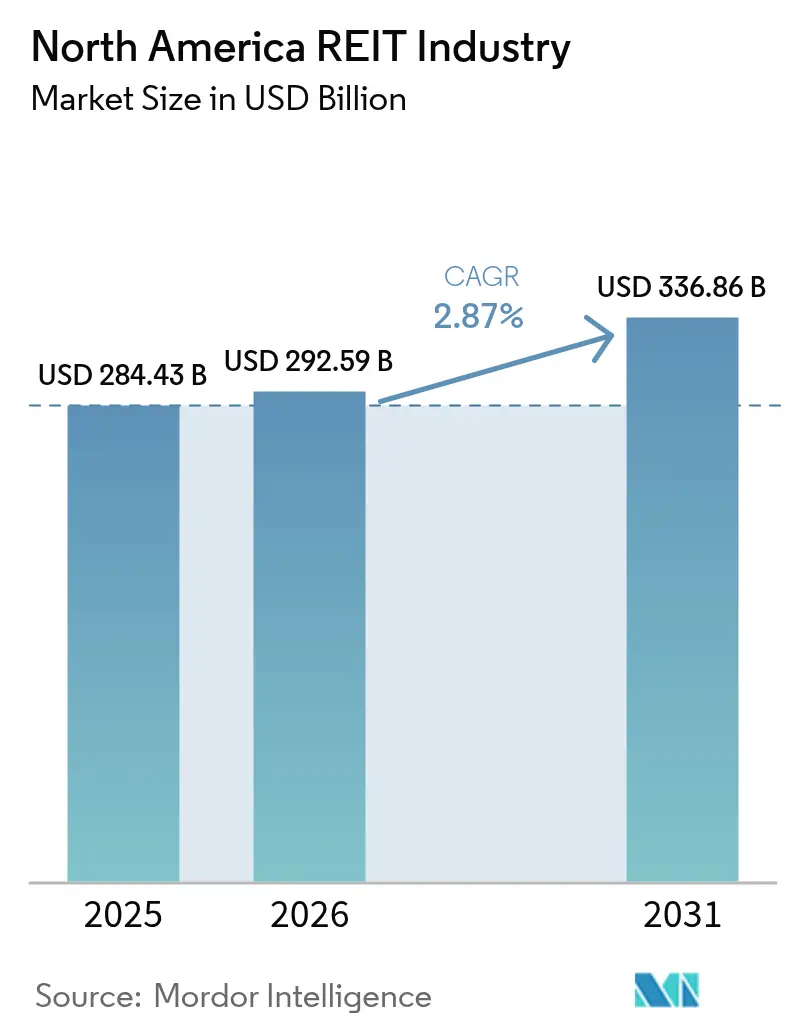
| Dimensione del mercato (2026) | 292.59 miliardo di dollari |
| Dimensione del mercato (2031) | 336.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.87% CAGR |
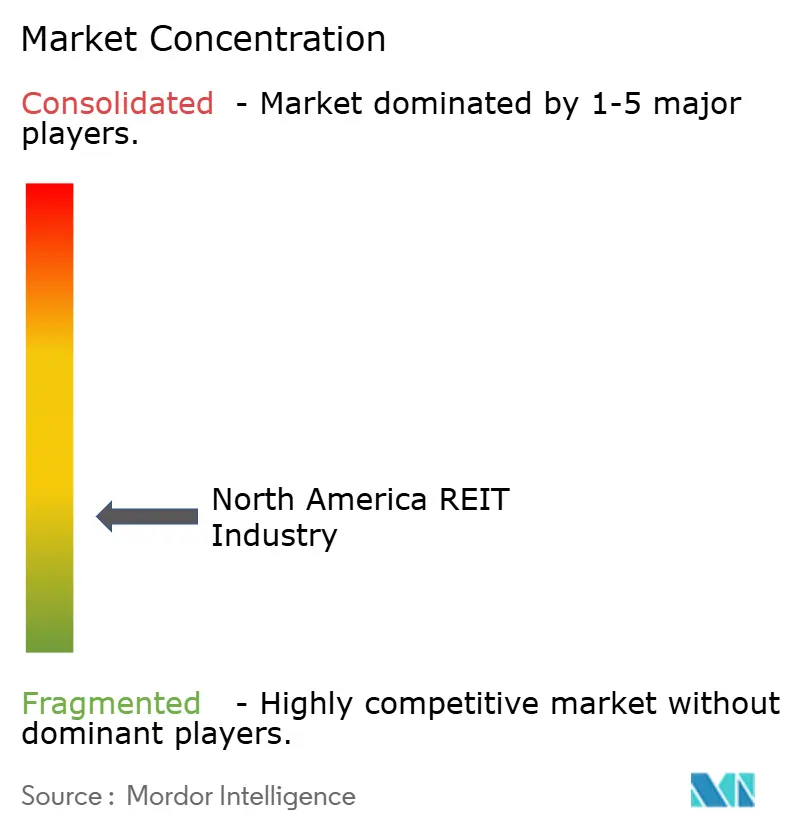
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del settore REIT del Nord America di Mordor Intelligence
Si stima che nel 2026 il mercato del settore REIT del Nord America raggiungerà i 292.59 miliardi di dollari, in crescita rispetto al valore del 2025 di 284.43 miliardi di dollari, mentre le proiezioni per il 2031 indicano 336.86 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 2.87% nel periodo 2026-2031.
La crescita sostenuta riflette la maturità del settore, le aspettative di politica monetaria favorevoli e un'esposizione equilibrata al settore immobiliare industriale, residenziale e tecnologico. I REIT industriali rimangono la maggiore allocazione, le piattaforme residenziali registrano l'espansione più rapida e gli operatori di data center beneficiano della persistente domanda di infrastrutture digitali. Le pipeline di raccolta fondi si sono riaperte poiché gli investitori prevedono tassi di interesse più bassi, sebbene i rischi di rifinanziamento legati ai titoli garantiti da ipoteca commerciale (CMBS) rimangano elevati. I gestori di portafoglio rispondono spostando il capitale dagli asset ad uso ufficio in difficoltà verso la logistica dell'ultimo miglio, gli affitti monofamiliari e i data center iperscalabili, mentre le strutture REIT ibride attirano l'attenzione per la loro flessibilità nell'impiego sia di capitale azionario che di debito.
Punti chiave del rapporto
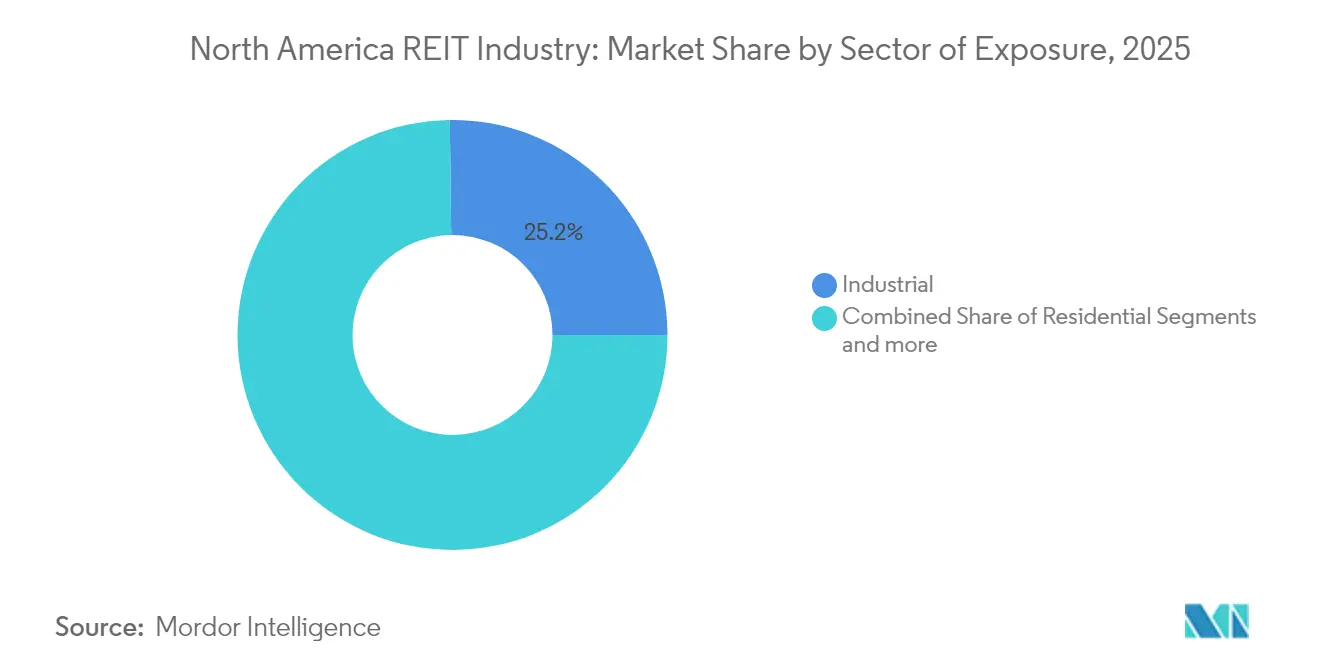
- In base al settore di esposizione, i REIT industriali hanno dominato il mercato nordamericano con una quota del 25.20% nel 2025, mentre si prevede che i REIT residenziali cresceranno a un CAGR del 5.05% entro il 2031.
- In base alla struttura dei REIT, nel 86.20 i veicoli azionari detenevano l'2025% della capitalizzazione di mercato totale del mercato REIT nordamericano; le strutture ibride registrano il CAGR previsto più elevato, pari al 3.62% fino al 2031.
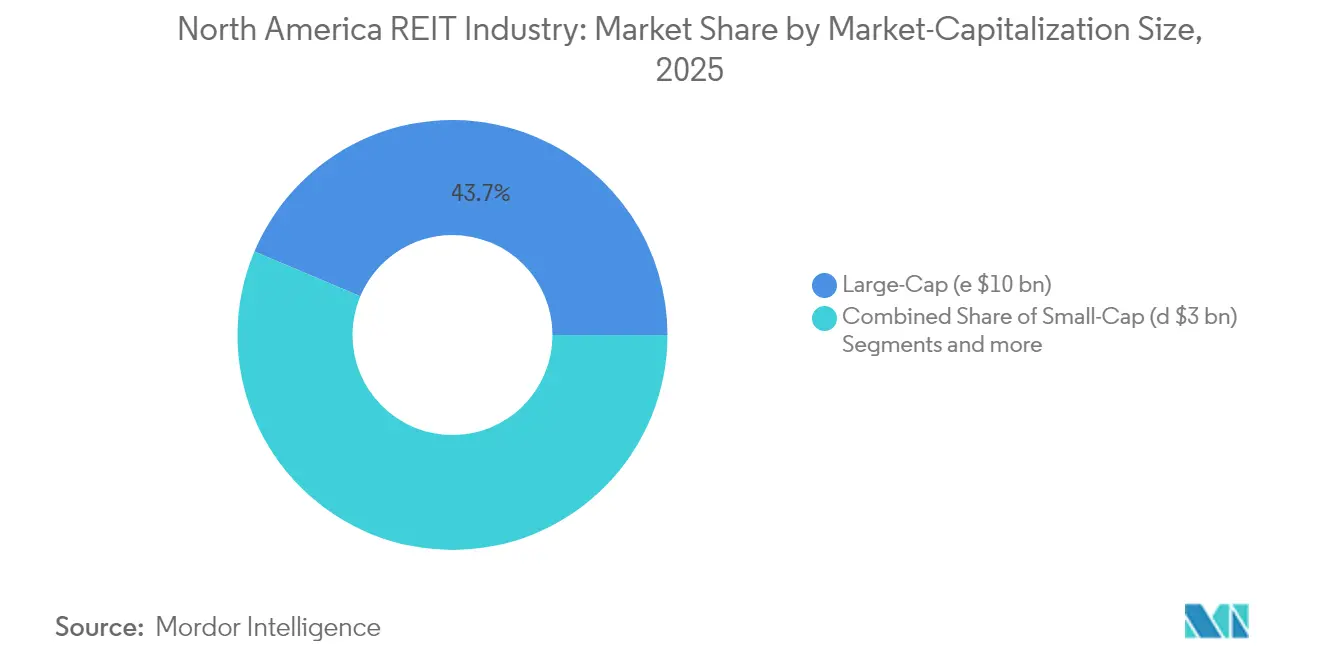
- In base alla capitalizzazione di mercato, nel 43.65 le piattaforme a grande capitalizzazione rappresentavano il 2025% del mercato REIT nordamericano, mentre gli operatori a piccola capitalizzazione prevedono un CAGR del 4.45% entro il 2031.
- Per paese, nel 90.15 le entità degli Stati Uniti controllavano il 2025% del mercato nordamericano dei REIT, mentre il Messico sta avanzando a un CAGR del 5.62% grazie alla domanda industriale trainata dal nearshoring.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del settore REIT in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le aspettative di un taglio dei tassi da parte della Fed rivitalizzano i canali di raccolta fondi | + 0.8% | Nord America | A breve termine (≤ 2 anni) |
| Aumento della domanda di risorse logistiche dell'ultimo miglio | + 0.6% | Mercati principali degli Stati Uniti, centri urbani del Canada | Medio termine (2-4 anni) |
| Assorbimento di data center iperscalabili guidati dall'intelligenza artificiale | + 0.5% | Virginia settentrionale, Texas, California | A lungo termine (≥ 4 anni) |
| Crescita resiliente degli affitti nei portafogli di affitti monofamiliari | + 0.4% | Sunbelt degli Stati Uniti, mercati canadesi selezionati | Medio termine (2-4 anni) |
| Rotazione del capitale istituzionale dagli uffici ai settori alternativi | + 0.3% | Nord America | Medio termine (2-4 anni) |
| Tokenizzazione di unità REIT frazionarie su exchange blockchain | + 0.2% | Adozione globale e precoce in Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le aspettative di un taglio dei tassi da parte della Fed rivitalizzano le pipeline di raccolta fondi
Le previsioni di allentamento della politica monetaria indicano una riduzione dei costi di finanziamento, con un conseguente miglioramento dei margini di reddito operativo netto per le piattaforme con leva finanziaria. I volumi di emissione azionaria sono aumentati notevolmente alla fine del 2024, liberando capitali per lo sviluppo e le acquisizioni. La scadenza dei CMBS da 150.9 miliardi di dollari prevista per il 2025 rappresenta un rischio per le società con un elevato livello di indebitamento, ma offre ai REIT ben capitalizzati opportunità di acquisto a prezzi scontati [1] CBRE Investment Management, “North America Real Estate Outlook 2025,” cbre.com . Gli emittenti con bilanci solidi possono rifinanziare o acquisire asset in modo opportunistico prima che si verifichi una più ampia rivalutazione del mercato. Il contesto politico, pertanto, agisce sia da catalizzatore che da filtro, premiando gli allocatori di capitale disciplinati.
Aumento della domanda di risorse logistiche dell'ultimo miglio
Nel 2024, l'e-commerce è stato responsabile di oltre la metà della crescita delle vendite al dettaglio negli Stati Uniti, determinando cambiamenti significativi nelle strategie di evasione degli ordini. Le aziende stanno dando priorità alle strutture situate vicino ad aree di consumo densamente popolate, con magazzini urbani che raggiungono canoni di locazione superiori del 15% rispetto ai centri di distribuzione tradizionali. Nonostante la capacità residua in eccesso derivante dalle espansioni dell'era pandemica, le iniziative di rifornimento delle scorte e i programmi di resilienza della catena di approvvigionamento stanno alimentando un'ulteriore domanda. La ricerca di Prologis prevede un fabbisogno di ulteriori 250-350 milioni di piedi quadrati di spazio logistico entro il 2030 per soddisfare queste esigenze in evoluzione [2] Prologis Research, “E-commerce and Logistics Real Estate,” prologis.com . I fondi di investimento immobiliare (REIT) con diritti di zonizzazione in mercati metropolitani con limitata disponibilità di terreno stanno sfruttando il loro posizionamento strategico per mantenere il potere di determinazione dei prezzi. Questi portafogli stanno anche beneficiando di tassi di occupazione costantemente elevati, che riflettono la crescente domanda di strutture logistiche ben posizionate.
Assorbimento dei data center iperscalabili guidato dall'intelligenza artificiale
La crescente domanda di sale server ad alta densità, trainata dai carichi di lavoro dell'intelligenza artificiale, sta aumentando significativamente il fabbisogno energetico e mettendo a dura prova le reti elettriche regionali. I principali mercati dei data center, tra cui la Virginia settentrionale, Dallas e la Silicon Valley, stanno subendo ritardi prolungati, con liste d'attesa pluriennali per le interconnessioni di rete che stanno diventando un problema diffuso. Gli operatori con contratti di fornitura energetica preesistenti e terreni strategicamente posizionati stanno capitalizzando sulla loro posizione di vantaggio pre-affittando capacità a tariffe premium, rafforzando così la loro posizione di mercato. Gli investimenti in joint venture, come il programma hyperscale da 15 miliardi di dollari di Equinix, stanno consentendo una rapida espansione per far fronte alla crescente domanda di infrastrutture per data center [3] Equinix, “Equinix and Partners Commit USD 15 Billion to Hyperscale Program,” equinix.com . Tuttavia, i vincoli di rete non solo creano difficoltà operative, ma innalzano anche notevoli barriere all'ingresso per i nuovi operatori. Queste limitazioni stanno ulteriormente consolidando il vantaggio competitivo degli operatori già affermati sul mercato.
Rotazione del capitale istituzionale dagli uffici ai settori alternativi
Nel 2024, il tasso nazionale di posti vacanti negli uffici è salito all'1.9%, spingendo gli allocatori di capitale a concentrarsi su data center, laboratori di scienze biologiche e strutture di self-storage. Le classi di attività non adibite a uffici costituiscono ora il 60% della capitalizzazione di mercato totale dei Real Estate Investment Trust (REIT) quotati in borsa [4] Nareit, “Capital Markets Update 2025,” nareit.org . La disparità di valutazione tra i settori è aumentata, con i REIT del settore alternativo scambiati a un valore pari o superiore al loro valore patrimoniale netto, mentre i REIT focalizzati sugli uffici continuano a essere scambiati con sconti significativi. I fondi pensione canadesi, che storicamente sono stati tra i maggiori investitori nel mercato immobiliare statunitense, stanno modificando le loro strategie di investimento. Questi fondi stanno dando sempre più priorità agli immobili sanitari e logistici rispetto ai tradizionali edifici per uffici. Questa tendenza sottolinea una più ampia riallocazione del capitale all'interno del mercato immobiliare, che riflette il cambiamento delle preferenze degli investitori e delle dinamiche di mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato muro di rifinanziamento in un contesto di riduzione dell'appetito per i CMBS | -0.7% | Nord America | A breve termine (≤ 2 anni) |
| Pressione del lavoro da casa sull'occupazione degli uffici nel CBD | -0.5% | Grandi aree metropolitane | Medio termine (2-4 anni) |
| Controllo legislativo degli aumenti degli affitti dei REIT immobiliari | -0.3% | Livello federale e statale degli Stati Uniti | Medio termine (2-4 anni) |
| I colli di bottiglia della capacità della rete stanno ritardando lo sviluppo dei data center | -0.2% | Virginia settentrionale, Texas, California | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato muro di rifinanziamento in un contesto di riduzione dell'appetito per i CMBS
Gli investitori in titoli garantiti da ipoteche commerciali (CMBS) stanno spingendo per spread creditizi più ampi, il che sta riducendo i proventi dei prestiti e aumentando i costi di rifinanziamento per i prestiti in scadenza. Si prevede che circa 4.70 trilioni di dollari di debito immobiliare commerciale richiederanno un rifinanziamento entro il 2028, aumentando il rischio di dissesto finanziario per gli immobili ad uso ufficio e commerciale con elevato grado di leva finanziaria. I fondi di investimento immobiliare (REIT) con rating investment grade e scadenze del debito scaglionate sono meglio posizionati per gestire queste sfide. Tuttavia, i REIT che fanno ampio affidamento sul debito a tasso variabile probabilmente dovranno affrontare una significativa pressione finanziaria. Queste entità potrebbero dover ricorrere all'emissione di azioni diluitive o alla vendita di attività per far fronte ai propri obblighi. L'ondata di rifinanziamento sottolinea il crescente divario tra i REIT finanziariamente stabili e quelli con bilanci più deboli.
Pressione del lavoro da casa sull'occupazione degli uffici nel CBD
Gli spazi vacanti strutturali nelle torri storiche del centro città sono in aumento, poiché le modalità di lavoro ibride permanenti continuano a influenzare il comportamento degli inquilini. Le aziende sono sempre più alla ricerca di spazi efficienti dal punto di vista energetico e ricchi di comfort, lasciando gli edifici di classe B e C in difficoltà a rimanere competitivi. Questo cambiamento sta determinando periodi di locazione più brevi e maggiori agevolazioni, con un impatto negativo sul reddito operativo netto. Sebbene i canoni di locazione principali mostrino segni di stabilizzazione, i proprietari immobiliari si trovano ancora ad affrontare difficoltà finanziarie. Gli elevati costi di riposizionamento degli asset o di conversione degli edifici a fini residenziali stanno ulteriormente ritardando gli sforzi di ripresa. Queste tendenze evidenziano la necessità di investimenti strategici per allinearsi alle mutevoli esigenze del mercato.
Analisi del segmento
Per settore di esposizione: la leadership industriale guida l'allocazione
Nel 25.20, gli impianti industriali hanno conquistato il 2025% della quota di mercato dei REIT nordamericani. Il segmento beneficia di una reingegnerizzazione resiliente della supply chain, dell'evasione degli ordini per l'e-commerce e del reshoring, che incrementano l'assorbimento dei magazzini negli hub portuali e interni. I tassi di sfitto nei corridoi logistici di primo livello sono rimasti al di sotto del 4% dal 2023, sostenendo la sovraperformance della crescita degli affitti. Il riciclo del capitale si concentra sull'acquisizione di asset di riempimento dell'ultimo miglio anche a rendimenti compressi, a dimostrazione della fiducia nella sostenibilità della domanda a lungo termine. Le nicchie dei data center, dell'assistenza sanitaria e del self-storage continuano ad attrarre capitale incrementale, ma il settore industriale rimane l'allocazione di riferimento per i portafogli diversificati.
I REIT residenziali registrano l'espansione più rapida, con un CAGR del 5.05% fino al 2031, trainati dai vincoli di accessibilità economica, dalla crescente formazione di nuclei familiari nella Sunbelt e dall'invecchiamento demografico che sostiene le residenze per anziani. Si prevede che il mercato nordamericano dei REIT per le piattaforme residenziali aumenterà più rapidamente di qualsiasi altra tipologia immobiliare, con la crescita delle pipeline di progetti "build-to-rent". Un tasso di occupazione superiore al 95% e un costante aumento dei canoni di locazione a parità di proprietà favoriscono la visibilità dei dividendi. La supervisione legislativa rappresenta un rischio a medio termine, sebbene programmi diversificati di accessibilità economica degli affitti contribuiscano a sostenere il coinvolgimento della comunità. Le allocazioni di negozi e uffici rimangono in fase di revisione strategica, con il commercio al dettaglio per necessità che si mantiene stabile, mentre i centri di abbigliamento discrezionale registrano un ritardo nella ripresa del flusso di visitatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per struttura REIT: dominanza azionaria con innovazione ibrida
Nel 86.20, i veicoli azionari controllavano l'2025% della capitalizzazione, offrendo agli investitori una proprietà trasparente di asset fisici e flussi di cassa coperti dall'inflazione. Lo status di agevolazioni fiscali supporta politiche di dividendi stabili, attraendo fondi long-only che cercano di sostituire il rendimento rispetto al reddito fisso. Il mercato nordamericano dei REIT continua a privilegiare i formati azionari per il loro allineamento con i fondamentali immobiliari diretti. I REIT ibridi, che combinano la proprietà immobiliare con prestiti strutturati, registrano un CAGR del 3.62%, poiché gli sponsor monetizzano le competenze di sottoscrizione durante i cicli del credito. I REIT ipotecari rimangono una minoranza, dovendo gestire la volatilità degli spread e standard più rigorosi di mantenimento del rischio.
Le strategie ibride consentono alle aziende di diversificare i flussi di reddito, mitigare la volatilità degli utili e migliorare la flessibilità nell'allocazione del capitale. Esempi significativi includono piattaforme che integrano lo sviluppo di data center con investimenti in azioni privilegiate o che combinano pipeline di acquisizione di leasing netto con il supporto di prestiti mezzanini. Questi approcci stanno contribuendo a colmare i divari di valutazione storici tra strategie ibride e investimenti azionari tradizionali, grazie alla crescente consapevolezza degli investitori. La riduzione di questi sconti di valutazione riflette una crescente comprensione dei vantaggi offerti dai modelli ibridi. Tuttavia, per ottenere una più ampia inclusione nei principali indici, le aziende devono mantenere elevati standard di trasparenza nella governance. Inoltre, un bilancio ben strutturato e chiaro rimane un prerequisito fondamentale per tale inclusione.
Per dimensione della capitalizzazione di mercato: stabilità delle azioni a grande capitalizzazione rispetto al potenziale di rialzo delle azioni a piccola capitalizzazione
Nel 2025, le società a grande capitalizzazione rappresentavano il 43.65% della capitalizzazione di mercato, sfruttando i vantaggi di liquidità e l'ampia inclusione negli indici. La loro scala operativa consente efficienze di costo negli approvvigionamenti, accesso a condizioni di debito favorevoli e diversificazione geografica, che nel complesso supportano una distribuzione stabile dei dividendi. Queste società dominano il mercato nordamericano dei REIT, offrendo caratteristiche di investimento difensive che attraggono investitori istituzionali come fondi pensione e fondi sovrani. La loro capacità di mantenere performance costanti ne rafforza l'attrattiva per gli investitori avversi al rischio che cercano rendimenti affidabili. I REIT a media capitalizzazione, al contrario, offrono un mix di potenziale di crescita e rendimento, spesso concentrandosi su segmenti specializzati come gli studi medici o le case prefabbricate. Questo approccio strategico consente alle società a media capitalizzazione di soddisfare esigenze di nicchia, bilanciando al contempo rischio e rendimento per gli investitori.
Si prevede che i REIT a piccola capitalizzazione cresceranno a un CAGR del 4.45% fino al 2031, trainati da gestori specializzati che riposizionano gli asset sottoperformanti ed esplorano mercati geografici inesplorati. Queste entità sono spesso scambiate con sconti di valutazione rispetto al loro valore patrimoniale netto, principalmente a causa della limitata copertura da parte degli analisti, che crea opportunità di potenziale rivalutazione. Le loro dimensioni ridotte e le strategie mirate li rendono obiettivi interessanti per l'acquisizione da parte di operatori più grandi, evidenziando le attuali tendenze di consolidamento del mercato. Questa dinamica offre ai REIT a piccola capitalizzazione un'ulteriore via per la realizzazione di valore, aumentando la loro attrattività per gli investitori. La segmentazione dei REIT per dimensione offre una gamma diversificata di profili di rischio-rendimento, consentendo agli investitori di allineare i propri portafogli a specifici obiettivi strategici. Nel complesso, la segmentazione basata sulla dimensione riflette le diverse traiettorie di crescita e le opportunità di investimento nel mercato dei REIT.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli Stati Uniti sono il fulcro del mercato nordamericano dei REIT, con una quota del 90.15% e una previsione di CAGR del 2.85% fino al 2031. La chiarezza normativa, l'ampia domanda da parte degli inquilini e la solida liquidità del capitale azionario continuano ad attrarre investitori nazionali e offshore. I centri industriali di Dallas-Fort Worth, Los Angeles e Atlanta godono di bassi livelli di sfitto, mentre gli asset multifamiliari della Sunbelt beneficiano dell'immigrazione. Le normative fiscali federali e i codici di governance dei REIT consolidati rafforzano ulteriormente il predominio del Paese. Tuttavia, la scadenza dei CMBS da 150.9 miliardi di dollari nel 2025 segnala una maggiore attenzione al rifinanziamento per tutte le tipologie immobiliari.
Il Messico registra il CAGR più rapido, pari al 5.62%, grazie al riallineamento della catena di approvvigionamento che canalizza la produzione verso parchi industriali convenienti e vicini agli Stati Uniti. FIBRA Vehicles ha capitalizzato su questa tendenza espandendo i portafogli vicino a Monterrey e Tijuana e concedendo in pre-affitto spazi a inquilini del settore automobilistico ed elettronico. La forza del peso rispetto al dollaro statunitense favorisce la crescita effettiva degli affitti, se tradotta per gli investitori stranieri. La spesa pubblica per le infrastrutture, in particolare autostrade e porti, sostiene l'espansione in corso. La volatilità della valuta e i quadri normativi distinti richiedono tuttavia capacità specializzate di gestione patrimoniale.
Il Canada offre diversificazione grazie all'esposizione a complessi residenziali multifamiliari di Toronto e Vancouver, a uffici collegati al settore energetico di Calgary e a parchi industriali tecnologici di Montréal. Storicamente, i movimenti valutari fungono da copertura contro le oscillazioni del dollaro statunitense, stabilizzando i rendimenti totali. Lo sviluppo è limitato dalla limitata zonizzazione dei terreni e dai lunghi processi di assegnazione dei diritti, sostenendo la crescita degli affitti anche in cicli del PIL più lenti. Le imposte sugli acquirenti esteri e le frizioni sui costi di transazione persistono, ma non hanno impedito ai fondi pensione di mantenere allocazioni nazionali significative. Il profilo regionale combinato consente ai gestori di portafoglio di combinare asset messicani ad alta crescita con flussi di cassa stabili statunitensi e canadesi all'interno del mercato REIT nordamericano.
Panorama normativo
I REIT nordamericani operano in base a normative in materia di titoli, fiscalità e quotazione che influenzano la formazione di capitale e la trasparenza continua. Negli Stati Uniti, la Securities and Exchange Commission (SEC) regola le offerte registrate e la rendicontazione periodica, mentre la qualificazione e la conformità dei REIT sono gestite dall'Internal Revenue Service (IRS), incluso il regime di presentazione del modulo 1120-REIT. Un cambiamento in materia di conformità previsto per il 2026 è l'introduzione da parte dell'IRS della presentazione elettronica del modulo 1120-REIT, che riduce gli oneri amministrativi per i grandi soggetti obbligati alla presentazione e per i fornitori di servizi che gestiscono flussi di lavoro fiscali su larga scala.
Le strutture transfrontaliere di capitale e proprietà rimangono un tema ricorrente nell'interpretazione e nella definizione delle politiche fiscali. Il 24 aprile 2024, l'IRS e il Dipartimento del Tesoro degli Stati Uniti hanno pubblicato i regolamenti definitivi relativi al test di qualificazione per i REIT a controllo nazionale (inclusa la struttura di trasparenza per le società di tipo C). Nell'ottobre 2025, il Tesoro ha poi proposto delle modifiche che avrebbero invertito la rotta, abrogando la regola di trasparenza e aggiungendo ulteriori considerazioni in materia di strutturazione e due diligence per le transazioni che coinvolgono capitali esteri. In Canada, il Ministero delle Finanze ha anticipato gli aggiornamenti alle definizioni della legge sull'imposta sul reddito relative agli immobili REIT qualificati e agli investimenti qualificati, con l'entrata in vigore prevista per gli anni fiscali a partire dal 2027 e alcune disposizioni applicabili all'anno fiscale 2026. Tale tempistica sta influenzando la pianificazione della conformità per i portafogli e i consulenti REIT canadesi.
Analisi della catena del valore
La catena del valore dei REIT nordamericani inizia con la raccolta di capitali da investitori al dettaglio e istituzionali, tra cui fondi pensione, compagnie assicurative e stati sovrani, attraverso la quotazione di azioni, le offerte successive e i mercati obbligazionari. Il capitale fluisce quindi verso gli sponsor e le piattaforme di gestione dei REIT che sottoscrivono, acquisiscono, sviluppano e gestiscono immobili a reddito. I nodi operativi principali includono l'origination e l'esecuzione delle transazioni (broker, istituti di credito, servizi legali e di valutazione), nonché lo sviluppo e la costruzione (appaltatori generali e artigiani specializzati), seguiti dalla gestione degli immobili (gestione immobiliare, locazione, servizi, gestione energetica ed esperienza degli inquilini). Per gli specialisti di settore, la catena si espande in capacità allineate agli inquilini, come strutture pronte per la logistica e opzioni di sito per i REIT industriali a supporto della resilienza della catena di approvvigionamento degli inquilini.
A valle, la qualità degli utili e la capacità di accedere alla crescita esterna dipendono dalla disciplina nella gestione degli asset, inclusi il riciclo del capitale, la riqualificazione e la gestione del bilancio, insieme alla governance e alla rendicontazione agli stakeholder del mercato pubblico. La distribuzione attraverso le borse e l'inclusione negli indici ampliano l'accesso degli investitori, mentre i colli di bottiglia si trovano sempre più al di fuori della tradizionale catena finanziaria. Le tempistiche per le autorizzazioni e i costi di costruzione possono ritardare i nuovi sviluppi, e l'interconnessione con le utenze e i vincoli di capacità della rete possono posticipare progetti ad alta intensità energetica come i data center. Anche il livello dei fornitori di servizi supporta le economie di scala, inclusi agenti di trasferimento, depositari, revisori dei conti e consulenti fiscali, i cui processi sono direttamente influenzati da cambiamenti normativi come il passaggio, previsto per il 2026, alla presentazione elettronica del modulo IRS 1120-REIT.
Panorama competitivo
Il mercato dei REIT nordamericani rimane moderatamente frammentato, con le cinque maggiori piattaforme che controllano un terzo della capitalizzazione. La diversificazione per tipologia di immobile e area geografica riduce la concorrenza diretta, ma la concorrenza si intensifica all'interno di nicchie ad alta crescita come i data center e gli affitti di case unifamiliari. Gli operatori con bilanci investment grade possono accedere al debito non garantito con spread significativamente più ridotti rispetto alle loro controparti ad alto rendimento, il che fornisce loro un vantaggio competitivo nelle acquisizioni durante i periodi di stress creditizio. L'implementazione della tecnologia nell'analisi dei contratti di leasing, nella gestione energetica e nel coinvolgimento degli inquilini differenzia le prestazioni, in particolare laddove gli strumenti basati sull'intelligenza artificiale ottimizzano le decisioni di portafoglio.
Le operazioni strategiche mettono in luce i vantaggi derivanti dalle economie di scala. La fusione di Healthpeak Properties con Physicians Realty Trust ha dato vita a un leader nel settore degli studi medici, mentre l'acquisizione di Retail Opportunity Investments Corp da parte di Blackstone dimostra il supporto del private equity per il retail di beni di prima necessità in posizioni strategiche. La creazione di un fondo privato core-plus da parte di Realty Income amplia i ricavi da commissioni e consolida le relazioni istituzionali. Tra le innovazioni per la raccolta di capitali si annoverano i green bond legati a progetti certificati LEED e le tokenizzazioni blockchain pilota che ampliano la platea degli investitori. Il posizionamento competitivo, pertanto, dipende dall'accesso al capitale, dall'adozione di nuove tecnologie e da una rotazione disciplinata del portafoglio all'interno del mercato in continua evoluzione dei REIT nordamericani.
Leader del mercato REIT del Nord America
Prologo Inc.
American Tower Corporation
Equinix Inc.
Castello della Corona Inc.
Simon Property Group Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Prologis ha annunciato la sua terza proposta di acquisizione di SEGRO plc, introducendo un'alternativa parziale in contanti fino a 2.7 miliardi di sterline, in aggiunta all'offerta di azioni. Questo approccio indica un tentativo di combinare due importanti piattaforme logistiche, con potenziali implicazioni per la dimensione del portafoglio, i progetti di sviluppo e l'accesso al capitale nei principali mercati della distribuzione.
- Marzo 2026: Prologis ha costituito una joint venture da 1.6 miliardi di dollari con GIC per sviluppare e possedere strutture logistiche personalizzate nei principali mercati statunitensi. La partnership amplia i canali di commissioni e investimenti di Prologis Strategic Capital, finanziando al contempo una nuova offerta logistica legata alle esigenze dei grandi clienti.
- Giugno 2025: Realty Income ha lanciato un fondo immobiliare privato core-plus destinato agli investitori istituzionali che desiderano accedere al suo portafoglio di acquisizioni di immobili con contratti di locazione netta. Questo strumento ha ampliato la struttura di capitale di Realty Income e ha aggiunto una leva di reddito basata su commissioni che integra il finanziamento sui mercati pubblici.
Ambito del rapporto sul settore REIT del Nord America
Una comprensione del settore REIT del Nord America, dell'ambiente normativo, dei REIT e dei loro modelli di business, insieme a segmentazione dettagliata del mercato, tipi di prodotto, ricavi e dividendi, tendenze di mercato attuali, cambiamenti nelle dinamiche di mercato e opportunità di crescita. Analisi approfondita delle dimensioni del mercato e delle previsioni per i vari segmenti.
Per settore di esposizione
| Settore Retail |
| Industriale |
| ufficio |
| Residenziale |
| Variegato |
| Altri settori |
Per struttura REIT
| REIT azionari |
| REIT ipotecari |
| REIT ibridi |
Per dimensione della capitalizzazione di mercato
| Large-Cap (≥ 10 miliardi di dollari USA) |
| Mid-Cap (3-10 miliardi di dollari USA) |
| Small-Cap (≤ 3 miliardi di dollari USA) |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per settore di esposizione | Settore Retail |
| Industriale | |
| ufficio | |
| Residenziale | |
| Variegato | |
| Altri settori | |
| Per struttura REIT | REIT azionari |
| REIT ipotecari | |
| REIT ibridi | |
| Per dimensione della capitalizzazione di mercato | Large-Cap (≥ 10 miliardi di dollari USA) |
| Mid-Cap (3-10 miliardi di dollari USA) | |
| Small-Cap (≤ 3 miliardi di dollari USA) | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei REIT nel Nord America?
Il mercato è valutato a 292.59 miliardi di dollari nel 2026 e si prevede che raggiungerà i 336.86 miliardi di dollari entro il 2031.
Quale settore detiene la quota maggiore nel mercato REIT del Nord America?
Nel 25.20, le attività industriali saranno in testa con una quota di mercato del 2025%, a dimostrazione della forte domanda di e-commerce e della catena di fornitura.
Quale segmento sta crescendo più rapidamente nel mercato REIT del Nord America?
I REIT residenziali registrano le previsioni di CAGR più rapide, pari al 5.05%, trainate dalle difficoltà di accessibilità economica degli alloggi e dallo sviluppo del settore build-to-rent.
In che modo la politica monetaria influenza la crescita del mercato nordamericano dei REIT?
I tagli previsti dei tassi da parte della Federal Reserve riducono i costi di prestito, rilanciano l'emissione di azioni e sostengono le pipeline di acquisizione, aggiungendo uno 0.8% stimato al CAGR previsto.
Perché i REIT basati su data center attraggono l'interesse degli investitori?
I carichi di lavoro legati all'intelligenza artificiale stanno raddoppiando la domanda di energia e gli operatori con contratti di fornitura di energia garantiti possono pre-affittare spazi a tariffe maggiorate, creando un'elevata visibilità del flusso di cassa.
Quale area geografica, al di fuori degli Stati Uniti, registra la crescita più forte dei REIT?
Il Messico cresce a un CAGR del 5.62% fino al 2031, mentre il nearshoring stimola la locazione industriale lungo i principali corridoi manifatturieri.


