

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
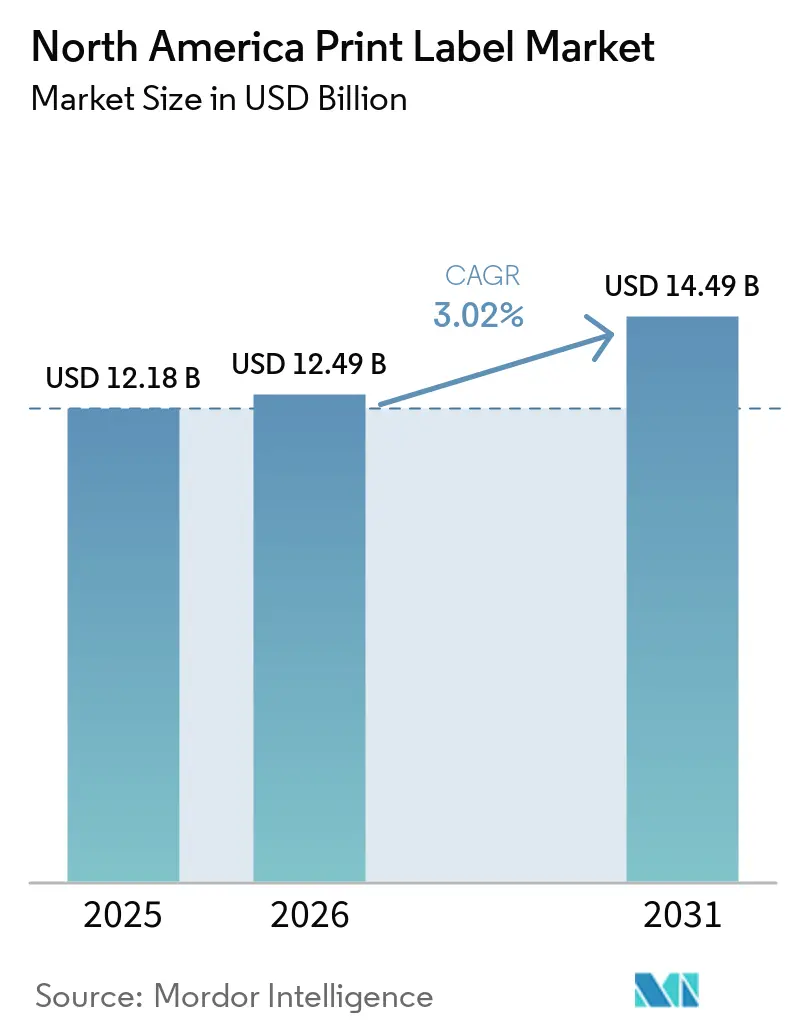
| Dimensione del mercato (2026) | 12.49 miliardo di dollari |
| Dimensione del mercato (2031) | 14.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.02% CAGR |
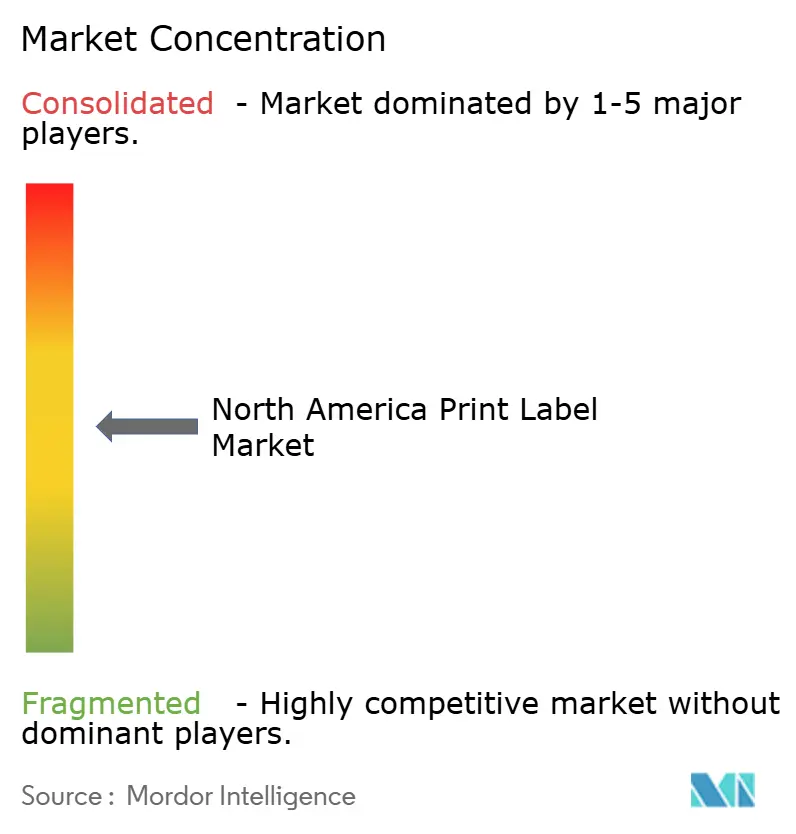
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle etichette stampate in Nord America di Mordor Intelligence
Si prevede che il mercato delle etichette stampate in Nord America aumenterà da 12.18 miliardi di dollari nel 2025 a 12.49 miliardi di dollari nel 2026 e raggiungerà i 14.49 miliardi di dollari entro il 2031, con un CAGR del 3.02% nel periodo 2026-2031. Le prospettive riflettono una domanda di sostituzione stabile da parte delle linee di produzione di alimenti e bevande confezionati, unita all'aumento degli ordini di dati variabili legati alle etichette di spedizione per l'e-commerce. I converter stanno investendo in macchine da stampa digitali che riducono i tempi di cambio formato ed eliminano i costi delle lastre, un cambiamento rafforzato dai proprietari di marchi che aggiornano gli SKU ogni trimestre per rimanere visibili sugli scaffali omnicanale. La pressione normativa sta orientando i sistemi di inchiostro verso prodotti chimici a base d'acqua e a polimerizzazione ultravioletta che soddisfano limiti più rigorosi per i composti organici volatili, mentre i requisiti sanitari per l'identificazione univoca dei dispositivi stanno aumentando la domanda di strutture serializzate e antimanomissione. Nonostante l'aumento dei volumi, i converter di fascia media si trovano ad affrontare una compressione dei margini quando i prezzi delle materie prime aumentano, spingendo a un ulteriore consolidamento tra gli operatori regionali che non hanno una leva di acquisto.
Punti chiave del rapporto
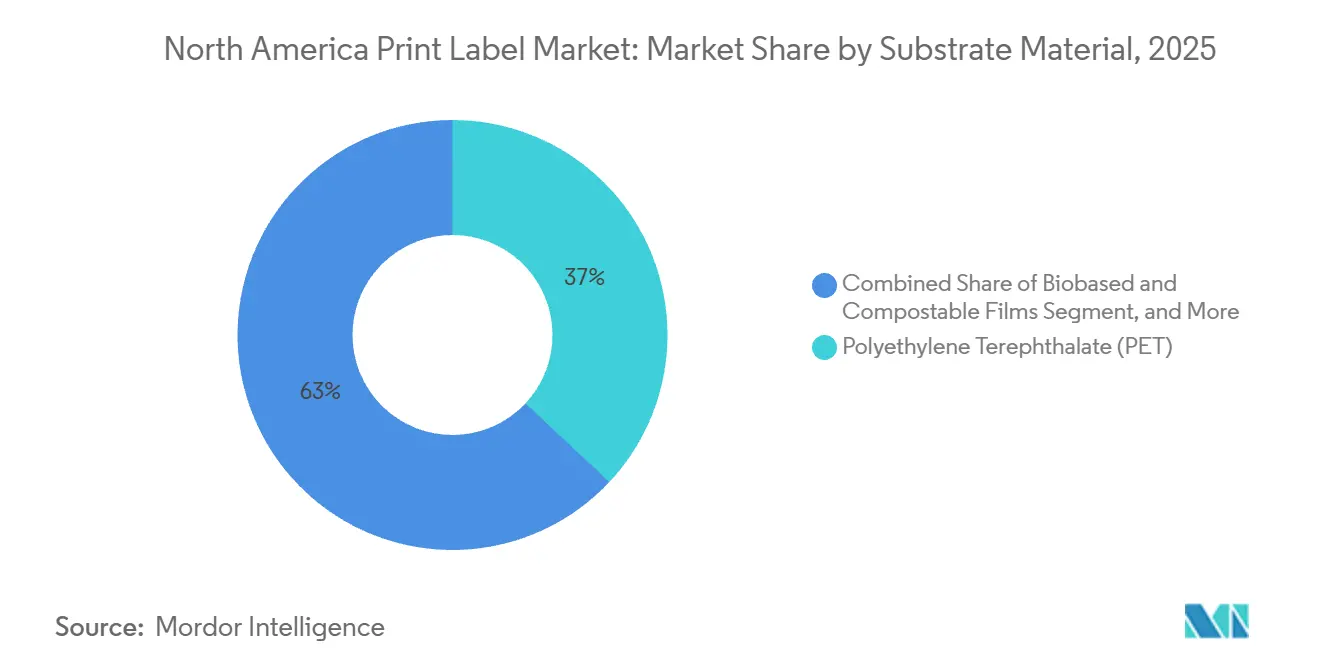
- In base al materiale del substrato, il polietilene tereftalato ha detenuto la quota di mercato più elevata delle etichette stampate in Nord America, pari al 36.98% nel 2025, mentre si prevede che le pellicole biobased e compostabili registreranno il CAGR più rapido, pari al 4.56%, fino al 2031.
- In base alla tecnologia di stampa, la flessografia ha rappresentato il 44.96% della quota di mercato nel 2025, mentre si prevede che la stampa digitale registrerà il CAGR più elevato, pari al 4.32% nel periodo 2026-2031.
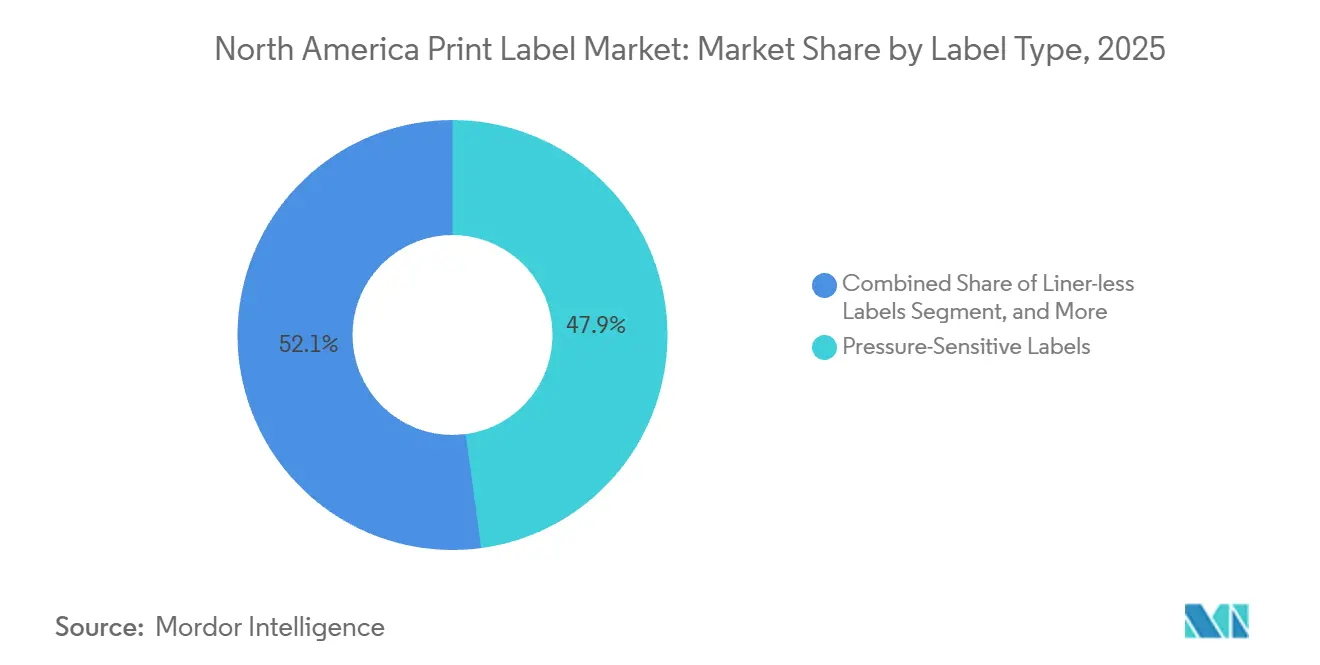
- In base al tipo di etichetta, le costruzioni sensibili alla pressione hanno rappresentato il 47.87% della quota di mercato nel 2025, ma si prevede che i formati senza rivestimento cresceranno al tasso di crescita annuo composto (CAGR) più rapido del 4.48% durante il periodo di previsione.
- Per settore di utilizzo finale, le applicazioni alimentari sono state in testa con una quota del 29.79% nel 2025; sanità e prodotti farmaceutici rappresentano il settore verticale in più rapida crescita, con un CAGR previsto del 4.71% entro il 2031.
- In termini geografici, gli Stati Uniti hanno dominato con il 75.16% della quota di mercato nel 2025, mentre si prevede che il Messico crescerà al CAGR più elevato della regione, pari al 5.01%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle etichette stampate in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di tecnologie di stampa digitale | + 0.8% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Aumento della stampa di dati variabili per la logistica dell'e-commerce | + 0.7% | Centri di distribuzione degli Stati Uniti | A breve termine (≤ 2 anni) |
| Passaggio alla sostenibilità verso formati senza rivestimento e con sleeve termoretraibile | + 0.6% | Nord America, guidato dalla California e da alcune province canadesi | A lungo termine (≥ 4 anni) |
| Mandati di etichettatura UDI per l'assistenza sanitaria | + 0.5% | Stati Uniti con ricadute sugli esportatori messicani | Medio termine (2-4 anni) |
| Automazione del flusso di lavoro di stampa basata sull'intelligenza artificiale | + 0.4% | Convertitori multi-sito in tutto il Nord America | A lungo termine (≥ 4 anni) |
| Integrazione delle funzionalità di protezione del marchio e anticontraffazione | + 0.3% | Prodotti farmaceutici, alcolici, cosmetici in tutta la regione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di tecnologie di stampa digitale
Le macchine da stampa digitali stanno cambiando l'economia del mercato nordamericano delle etichette stampate, rendendo economicamente redditizie le tirature inferiori a 5.000 piedi lineari. RR Donnelley ha installato una macchina da stampa HP Indigo 120K nel giugno 2025, abbinandola alla movimentazione robotizzata dei materiali per ottimizzare la produzione di piccole tirature. [1] RR Donnelley, “RRD Completes Digital Transformation of Georgia Facility,” RRD.COM Cimpress si è impegnata nel maggio 2025 ad aggiungere fino a 20 unità HP Indigo alla sua rete, segnalando fiducia nella domanda di imballaggi personalizzati fino al 2027. [2] Cimpress plc, “Indigo Fleet Expansion Announcement,” CIMPRESS.COM I dati interni di Taylor Corporation indicano che il punto di pareggio della stampa digitale rispetto alla flessografia si attesta a circa 3.000 piedi, in calo rispetto agli 8.000 piedi di cinque anni fa. Questi fattori economici consentono ai convertitori più piccoli di competere con i tempi di consegna di 48 ore che i rivenditori nazionali si aspettano sempre più. La flessibilità delle piattaforme digitali supporta anche la serializzazione, i codici QR univoci e i trigger di realtà aumentata, elementi impraticabili sulle linee analogiche.
Aumento della stampa di dati variabili per la logistica dell'e-commerce
La rapida espansione del commercio al dettaglio online ha moltiplicato il numero di etichette di spedizione che richiedono codici a barre univoci, dati di reso e messaggi personalizzati. I principali operatori logistici statunitensi di terze parti ora specificano etichette con identificazione a radiofrequenza (RFID) per automatizzare lo smistamento dei pallet, un requisito accelerato dall'obbligo di Amazon di dotare i pallet in entrata di tag RFID a partire dal 2025. L'etichetta RFID monomateriale di Avery Dennison, riconosciuta dall'APR (American Public Relations), introdotta nel giugno 2025, dimostra come i converter stiano unendo la sostenibilità alla funzionalità delle etichette intelligenti. Il boom delle etichette serializzate obbliga i converter a implementare software front-end digitali in grado di acquisire flussi di dati ad alto volume direttamente dai sistemi aziendali dei clienti. Parallelamente, i centri di distribuzione preferiscono formati senza liner che riducono gli sprechi sugli applicatori ad alta velocità, rafforzando la crescita dei volumi per le costruzioni a avvolgimento diretto.
Passaggio alla sostenibilità verso formati senza rivestimento e con sleeve termoretraibile
I proprietari dei marchi si stanno orientando verso formati che riducono gli sprechi e semplificano il riciclo, una tendenza particolarmente evidente nelle giurisdizioni con leggi sulla responsabilità estesa del produttore. La legge SB 54 della California impone tariffe crescenti sui componenti di imballaggio che non possono entrare nei flussi di riciclo esistenti, penalizzando così i rivestimenti di rilascio rivestiti in silicone. [3] Stato della California, “SB 54 Extended Producer Responsibility Law,” CA.GOV La gamma senza rivestimento di Raflatac elimina completamente il rivestimento e riduce la massa dell'imballaggio fino al 50% per unità, guadagnando adozione nei canali di frutta e verdura fresca e carne. Le guaine termoretraibili, ora prodotte in formulazioni modificate con glicole di polietilene tereftalato che superano i test di compatibilità nel riciclo del PET, offrono grafiche a 360 gradi senza compromettere la lavorazione post-consumo. I substrati compostabili di TIPA, certificati secondo ASTM D6400 e EN 13432, attraggono i marchi di alimenti biologici premium anche se i costi della resina rimangono più alti rispetto ai film a base di petrolio. I costi di transizione includono applicatori specializzati e aggiornamenti delle gallerie del calore che possono scoraggiare gli imbottigliatori più piccoli, tuttavia le valutazioni del ciclo di vita giustificano sempre più l'investimento di capitale.
Mandati di etichettatura UDI per l'assistenza sanitaria
La piena applicazione delle norme di identificazione univoca dei dispositivi della Food and Drug Administration statunitense, ai sensi della Parte 801 del 21 CFR, sta stimolando specifiche di etichettatura avanzate. Le aziende produttrici di dispositivi medici devono ora applicare codici a barre conformi a GS1 che colleghino ogni confezione al database globale UDI, stimolando la domanda di stampa digitale ad alta risoluzione che supporti frequenti cambi di lotto. Biogen ha annunciato una spesa di 12 milioni di dollari per l'infrastruttura di serializzazione nel suo rapporto annuale 2024, che comprende telecamere per la verifica delle etichette e software di gestione dei dati. Anche i produttori farmaceutici che gestiscono prodotti biologici conservati a -80 °C richiedono adesivi con punti di transizione vetrosa inferiori a -40 °C, preferendo i sistemi a base acrilica raccomandati dalle linee guida tecniche di RxSource. I trasformatori che certificano i materiali secondo i protocolli di buone pratiche di fabbricazione ottengono un sovrapprezzo, che compensa il costo più elevato dei materiali frontali di grado criogenico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Durata inadeguata nelle applicazioni con catena del freddo estremo | -0.4% | Stati Uniti e Canada, focalizzati sulla distribuzione di prodotti biologici | Medio termine (2-4 anni) |
| Volatilità dell'offerta di carta speciale per etichette | -0.5% | Carenze regionali nei gradi di release-liner | A breve termine (≤ 2 anni) |
| Transizione ad alta intensità di capitale dalle macchine da stampa analogiche a quelle digitali | -0.3% | Convertitori di fascia media negli Stati Uniti e in Canada | Medio termine (2-4 anni) |
| Norme severe sui COV e sulla migrazione degli inchiostri inasprite nel 2026 | -0.4% | Stati Uniti, in particolare California e stati nord-orientali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Durata inadeguata nelle applicazioni con catena del freddo estremo
I vaccini a RNA messaggero e le terapie cellulari spediti a temperature ultra-basse hanno messo in luce problemi di adesivi e materiali di rivestimento nel mercato nordamericano delle etichette stampate. RxSource ha riscontrato delaminazione e sbiadimento dei codici a barre durante i cicli di congelamento e scongelamento e raccomanda sistemi acrilici con punti di transizione vetrosa inferiori a 40 °C e materiali di rivestimento in polipropilene resistenti alla fragilità. Le norme FDA sulle buone pratiche di fabbricazione (GMP) obbligano le etichette a rimanere leggibili per tutta la durata di conservazione, aumentando la responsabilità dei trasformatori in caso di cedimento dei materiali. Biogen convalida le etichette attraverso 10 test accelerati di congelamento e scongelamento a -80 °C, un protocollo che si sta diffondendo tra i clienti del settore biotecnologico. La riformulazione degli adesivi aumenta il costo dei materiali fino al 25%, comprimendo i margini sui contratti già aggiudicati a prezzi molto competitivi. I trasformatori di nicchia in grado di certificare le costruzioni criogeniche si stanno ritagliando una quota di questo segmento di mercato specializzato.
Volatilità dell'offerta di carta speciale per etichette
La chiusura dello stabilimento di Spring Grove, Pennsylvania, di Pixelle Specialty Solutions nel 2024 ha comportato la rimozione di circa 200.000 tonnellate di carta base patinata, riducendo la disponibilità di carta per etichette di vino e prodotti alimentari di alta qualità. Anche le precedenti proteste sindacali presso le sedi finlandesi di UPM hanno interrotto la fornitura globale di release liner e la normalizzazione delle scorte si è protratta fino al 2025. I trasformatori nordamericani si sono affrettati a qualificarsi per altri stabilimenti, accettando spesso tempi di consegna più lunghi che complicano la produzione just-in-time. ATP Adhesive Systems ha risposto con un'espansione da 50 milioni di dollari in Kentucky per localizzare la capacità di produzione di liner siliconati. Ciononostante, la fornitura limitata consente agli stabilimenti a monte di superare rapidamente gli aumenti di prezzo, una sfida in termini di costi che i trasformatori di piccole e medie dimensioni faticano a compensare con i clienti.
Analisi del segmento
Per materiale di supporto: i film biobased guadagnano terreno nel predominio del PET
Nel 2025, il polietilene tereftalato (PET) ha mantenuto una quota del 36.98% del mercato nordamericano delle etichette stampate, grazie alla sua robustezza, trasparenza e idoneità all'imbottigliamento ad alta velocità. I proprietari di marchi che perseguono obiettivi di economia circolare stanno introducendo pellicole a base biologica e compostabili, la cui diffusione è in crescita con un CAGR del 4.56%, sebbene gli attuali costi elevati ne limitino l'adozione alle linee premium biologiche e benessere. Il mercato delle etichette industriali sta assistendo a un crescente interesse per i materiali a base di fibre, poiché i proprietari di marchi ricercano soluzioni di imballaggio riciclabili e un minore impatto ambientale. La carta rimane rilevante per il vino e gli alimenti artigianali, dove un aspetto naturale è importante, mentre il polipropilene domina gli imballaggi comprimibili che richiedono conformabilità. Il cloruro di polivinile (PVC) continua a perdere terreno a causa delle preoccupazioni ambientali, ma persiste nel settore dei prodotti chimici industriali, dove la sua resistenza ai solventi rimane ineguagliabile. I protocolli di progettazione dell'Associazione dei Riciclatori di Plastica (APRC) influenzano ora le schede tecniche, incoraggiando i trasformatori a evitare materiali di rivestimento che contaminano i flussi di riciclaggio del polietilene.
Gli shock dell'offerta aggravano le decisioni sui substrati. La chiusura dello stabilimento di Pixelle ha costretto i trasformatori a cercare carte patinate speciali, spingendo alcuni marchi di vino a testare frontali in polipropilene testurizzato che imitano l'estetica della carta senza rischi per la supply chain. L'espansione di UPM nella Carolina del Nord ha aumentato la produzione di release liner, compensando in parte la perdita di tonnellaggio europeo, ma l'ansia del mercato persiste. Beontag ha investito 40 milioni di dollari per installare una linea specializzata in Ohio che localizza materiali autoadesivi di fascia alta. La crescita delle etichette intelligenti è un altro fattore trainante, poiché le antenne RFID richiedono substrati che limitino l'attenuazione del segnale; la struttura in polietilene monomateriale di Avery Dennison soddisfa questa esigenza, allineandosi al contempo ai criteri di accettazione dei riciclatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Di Print Technology: le piattaforme digitali erodono il vantaggio a lungo termine della flessografia
La flessografia ha detenuto il 44.96% della quota di mercato nel 2025, grazie alla sua produttività su tirature superiori a 10,000 piedi (3.000 metri) e alla sua compatibilità con inchiostri a base d'acqua a basso contenuto di COV. I sistemi digitali, guidati da HP Indigo, Xeikon e ibridi a getto d'inchiostro, sono in crescita del 4.32% nel periodo 2026-2031, con i trasformatori alla ricerca di ordini per birre artigianali regionali, cosmetici in edizione limitata e confezioni di rifornimento dirette al consumatore. Lo stabilimento RR Donnelley in Georgia integra una nuova HP Indigo 120K con finitura automatizzata, un esempio della coesistenza di analogico e digitale su larga scala. L'espansione pianificata del parco macchine di Cimpress conferma la costante richiesta di stampe personalizzate, soprattutto sui portali web di personalizzazione di massa.
Offset e serigrafia mantengono ruoli di nicchia in cui gli inchiostri metallici o le stesure pesanti sono essenziali. Nel frattempo, l'Agenzia per la protezione dell'ambiente degli Stati Uniti inasprirà i limiti del 40 CFR Parte 60 Sottoparte RR nel 2026, spingendo i trasformatori che fanno affidamento su inchiostri a solvente verso sistemi a polimerizzazione UV o a base acqua. I distretti aeronautici della California hanno già emanato soglie più severe, accelerando di fatto il passaggio a piattaforme a basse emissioni che si allineano naturalmente alle macchine da stampa digitali. Il capitale rimane un ostacolo: i modelli inkjet entry-level costano quasi 500.000 dollari e le linee di toner ad alto volume superano 1 milione di dollari, favorendo fusioni tra stampatori alla ricerca di economie di scala.
Per tipo di etichetta: le costruzioni senza rivestimento sfidano l'egemonia sensibile alla pressione
I design autoadesivi rappresentavano il 47.87% della quota di mercato nel 2025, favoriti per la loro versatilità sulle linee di imbottigliamento ad alta velocità e farmaceutiche. Si prevede che le alternative senza liner cresceranno a un CAGR del 4.48%, poiché i rivenditori eliminano gli scarti di liner distaccanti per soddisfare le normative provinciali sulla responsabilità estesa del produttore. I nastri ad avvolgimento diretto di UPM Raflatac riducono della metà il peso per unità di imballaggio e soddisfano gli obiettivi di produttività sugli applicatori rotanti. Le sleeve termoretraibili, che utilizzano formulazioni in PET-G riciclabili insieme alle bottiglie in PET trasparente, sono in crescita nel settore della cura della persona perché le grafiche a tutto corpo risaltano sugli scaffali affollati.
Le etichette a colla liquida persistono sulle linee di produzione tradizionali, ottimizzate per la colla a freddo, ma i birrifici che aggiornano le attrezzature optano per soluzioni autoadesive che semplificano la proliferazione degli SKU. Le etichette in-mold incorporano la decorazione durante la formazione del contenitore, risparmiando un passaggio secondario e migliorando la sicurezza antimanomissione nei contenitori per latticini. Le etichette di tracciabilità multi-parte, cruciali nella logistica e nelle sperimentazioni cliniche, sfruttano la stampa digitale per incorporare ID univoci in foglietti strappabili. Con la migrazione di RFID e NFC nel packaging tradizionale, il divario funzionale tra i generi di etichette si assottiglia ulteriormente, incoraggiando i trasformatori a padroneggiare più costruzioni all'interno di un unico flusso di lavoro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la serializzazione farmaceutica supera la domanda alimentare
Il settore alimentare ha mantenuto il 29.79% della quota di mercato complessiva nel 2025, grazie alle informazioni nutrizionali obbligatorie ai sensi del 21 CFR Parte 101. Le etichette per il settore sanitario, supportate dalla serializzazione e dai requisiti antimanomissione, sono sulla buona strada per un CAGR del 4.71% fino al 2031. L'implementazione multimilionaria della serializzazione da parte di Biogen esemplifica l'impegno costante del settore biofarmaceutico per la tracciabilità. La domanda deriva anche dai prodotti biologici per la catena del freddo che richiedono adesivi criogenici certificati secondo gli standard di buone pratiche di fabbricazione. Le etichette per bevande supportano le frequenti uscite stagionali dei birrifici artigianali, che privilegiano materiali autoadesivi stampati digitalmente per una maggiore flessibilità.
I tester di cosmetici competono sull'impatto a scaffale, spingendo per lamine olografiche e colori spot metallici che si traducono in prezzi unitari premium. Gli utenti industriali danno priorità alla durata e alla conformità ai pittogrammi del Sistema Globale Armonizzato (Globally Harmonized System), spesso specificando inchiostri serigrafici o flexo resistenti agli agenti chimici. Le etichette logistiche rappresentano una nicchia in rapida evoluzione in cui ogni pacco richiede un identificatore univoco, allineandosi naturalmente ai flussi di lavoro digitali che stampano codici a barre serializzati in tempo reale. Il crescente interesse per il packaging connesso che consente promemoria di ricarica o convalida dell'autenticità amplifica ulteriormente gli ordini di prodotti sanitari e cosmetici di alta qualità.
Analisi geografica
Mercato delle etichette stampate negli Stati Uniti
Gli Stati Uniti hanno generato il 75.16% della quota di mercato nel 2025, riflettendo la loro ampia base di beni di consumo, la produzione farmaceutica avanzata e la densa infrastruttura di evasione degli ordini per l'e-commerce. I converter nazionali gestiscono reti multi-sito che bilanciano la produzione flessografica di massa con le piccole tirature digitali, e molti siti stanno aggiungendo sistemi di pianificazione basati sull'intelligenza artificiale che riducono gli scarti di avviamento. La regolamentazione a livello statale influenza le decisioni sui substrati, in particolare in California, dove le tariffe di responsabilità estesa del produttore accelerano l'adozione di formati senza liner e di sleeve termoretraibili in PET-G riciclabili. Le normative sui composti organici volatili nel Nord-Est spingono ulteriormente i converter verso prodotti chimici a polimerizzazione ultravioletta e a base d'acqua.
Mercato canadese delle etichette stampate
Il Canada mantiene un mercato più piccolo ma sofisticato, caratterizzato dall'etichettatura bilingue obbligatoria ai sensi del Consumer Packaging and Labelling Act. I programmi provinciali di responsabilità estesa del produttore premiano i substrati riciclabili e i supporti autoadesivi che abbinano frontali in polietilene ad adesivi rimovibili e lavabili stanno guadagnando quota nelle applicazioni per bevande. I trasformatori nazionali perseguono sempre più investimenti in supporti senza liner per conformarsi ai parametri di riduzione degli sprechi stabiliti in Ontario e nella Columbia Britannica. È importante sottolineare che i marchi alimentari statunitensi e canadesi spesso stampano un'immagine unificata che soddisfa i requisiti di testo sia in inglese che in francese, quindi le macchine da stampa digitali che consentono la produzione di microlotti riducono al minimo il rischio di inventario.
Mercato delle etichette stampate in Messico
Il Messico, pur contribuendo in misura minore oggi, registra la crescita percentuale più rapida della regione, poiché il nearshoring avvicina l'assemblaggio di prodotti automobilistici, elettronici di consumo e per la cura della persona agli acquirenti nordamericani. I parchi industriali di città come Tijuana e Monterrey reclutano trasformatori di etichette locali per fornire adesivi di identificazione e conformità dei componenti just-in-sequence. Avery Dennison ha aperto uno stabilimento RFID a Querétaro nel 2024, con un investimento di oltre 100 milioni di dollari, aggiungendo capacità regionale per etichette intelligenti destinate sia alle esportazioni transfrontaliere che a quelle sudamericane. Gli stabilimenti messicani stampano anche codici a barre serializzati per l'abbigliamento destinato ai centri di distribuzione statunitensi, sfruttando i flussi duty-free previsti dall'accordo Stati Uniti-Messico-Canada.
Panorama normativo
Negli Stati Uniti, la conformità delle etichette stampate è regolata dal Federal Food, Drug, and Cosmetic Act (FD&C Act) e dal Fair Packaging and Labeling Act (FPLA), con le linee guida della FDA che definiscono i contenuti e il formato obbligatori per le etichette alimentari. Un punto di riferimento per la pianificazione a breve termine è la data di conformità uniforme fissata dalla FDA al 1° gennaio 2028 per le normative sull'etichettatura degli alimenti emanate tra il 1° gennaio 2025 e il 31 dicembre 2026, che riduce i tempi di gestione delle modifiche per la riprogettazione e la convalida delle etichette.
In Canada, la legge sull'etichettatura e l'imballaggio dei prodotti di consumo (Consumer Packaging and Labelling Act) e i relativi regolamenti disciplinano l'etichettatura dei prodotti preconfezionati, comprese le dichiarazioni fondamentali come l'identità del prodotto, la quantità netta e l'identificazione del rivenditore, e spesso richiedono una presentazione bilingue (inglese e francese). L'Ufficio della concorrenza fornisce linee guida per l'applicazione delle normative relative alle indicazioni di etichettatura dei prodotti non alimentari, e i trasformatori che servono marchi internazionali in genere allineano la grafica e la documentazione di supporto per soddisfare entrambi i quadri normativi federali, monitorando al contempo i requisiti statali o provinciali che possono andare oltre gli standard nazionali.
Analisi della catena del valore
La catena del valore inizia con i fornitori di materie prime per i materiali di rivestimento (carta, PET, PP), adesivi, liner di rilascio, inchiostri e rivestimenti, e inserti RFID, per poi passare attraverso la prestampa e la gestione della grafica alla stampa (flessografia, digitale e offset o serigrafia) e alla finitura (fustellatura, laminazione, ispezione, riavvolgimento). I trasformatori forniscono rotoli finiti o etichette pretagliate e impilabili ai proprietari dei marchi, ai co-packer, ai fornitori di servizi logistici di terze parti (3PL) e ai produttori del settore sanitario, dove le apparecchiature di applicazione e i sistemi di verifica (telecamere per la classificazione e la serializzazione dei codici a barre) completano la fase a valle.
Le recenti azioni sul lato dell'offerta mostrano come la volatilità a monte possa ripercuotersi sugli input e sui livelli di servizio per l'etichettatura. Nel 2026, la contrazione del mercato del cartone per imballaggi e dei liner, insieme alla prioritizzazione delle scorte da parte di Packaging Corporation of America, ha evidenziato la sensibilità dei costi dei materiali di imballaggio, che può anche esercitare pressione sulle scorte di etichette, liner e budget di trasporto, rafforzando la copertura degli acquisti e il multi-sourcing. Per quanto riguarda lo sviluppo delle capacità, UPM Adhesive Materials ha annunciato un investimento in una tecnologia di rivestimento proprietaria presso il suo stabilimento di Mills River, nella Carolina del Nord (luglio 2025), per aumentare la capacità di produzione di materiali per etichette avanzati. Separatamente, Yerecic Label ha collegato le operazioni multi-sito attraverso una piattaforma software di eProductivity (ottobre 2025), a testimonianza del continuo passaggio a flussi di lavoro digitali che migliorano la visibilità, la gestione dei lotti e i tempi di consegna quando i margini sono sotto pressione.
Panorama competitivo
Il mercato delle etichette stampate in Nord America è moderatamente frammentato, con operatori come Avery Dennison Corporation, CCL Industries Inc e altri. CCL Industries ha completato nove acquisizioni tra il 2023 e il 2025, la più recente delle quali, nell'ottobre 2025, ha acquisito IDESCO Holding per 19.0 milioni di dollari canadesi (13.6 milioni di dollari), espandendo la sua presenza nel settore farmaceutico e nutraceutico. I grandi gruppi sfruttano la leva finanziaria degli acquisti per assicurarsi contratti a lungo termine per film e liner a prezzi stabili, un vantaggio non disponibile per gli stampatori indipendenti.
Al di sotto delle aziende di primo livello, centinaia di converter regionali si sono ritagliati una nicchia combinando macchine da stampa digitali, rapidi flussi di lavoro dall'arte alla stampa e abbellimenti a valore aggiunto come i codici di realtà aumentata. Molti dichiarano tempi di consegna di 48 ore per tirature inferiori a 5.000 piedi lineari, corteggiando birrifici artigianali e marchi direct-to-consumer che necessitano di frequenti cambi di SKU. Multi-Color Corporation, Brady Corporation e WestRock Company competono principalmente sulla specializzazione del mercato finale; ad esempio, Brady domina il mercato dei beni durevoli industriali, mentre WestRock vende etichette in modo incrociato con programmi per cartone ondulato e pieghevole.
La tecnologia è un elemento emergente. World Wide Technology ha documentato una riduzione del 30% dei tempi di configurazione presso un converter che ha implementato algoritmi di apprendimento automatico per la gestione del colore. Il software di HiFlow Solutions automatizza l'elaborazione in batch dei lavori e l'allocazione delle materie prime, producendo un rendimento al primo passaggio superiore del 20% negli impianti pilota. Le teste di ispezione basate sull'intelligenza artificiale di Domino Printing verificano ogni codice a barre alla velocità della linea e collegano i dati di qualità direttamente alla documentazione normativa, un aspetto particolarmente prezioso nelle linee di produzione del settore sanitario che non tollerano errori di stampa. L'intensità competitiva è destinata ad aumentare, poiché le piattaforme di private equity stanno consolidando le piccole aziende per costruire super-reti regionali in grado di offrire livelli di servizio nazionali.
Leader del settore delle etichette stampate in Nord America
Avery Dennison Corporation
Ahlstrom-Munksjo Oyj
Brady Corporation
Cenveo Worldwide Limited
Mondi plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Brady Corporation ha stipulato un accordo definitivo per l'acquisizione della divisione Productivity Solutions and Services (PSS) di Honeywell per 1.4 miliardi di dollari, aggiungendo computer portatili, scanner di codici a barre e strumenti per la gestione dei flussi di lavoro, oltre alle soluzioni di stampa. L'acquisizione rafforza la posizione di Brady nei sistemi di identificazione adiacenti alla domanda di etichette industriali e di conformità e supporta implementazioni più integrate di stampa e acquisizione dati per gli utenti finali.
- Aprile 2026: Avery Dennison ha annunciato un investimento strategico di minoranza di 75 milioni di dollari in Wiliot per potenziare l'intelligenza artificiale fisica (Physical AI), ampliando la collaborazione attorno a prodotti connessi e identità digitali. L'investimento supporta la piattaforma Intelligent Labels di Avery Dennison e rafforza l'adozione di etichette ricche di dati e dotate di sensori nei flussi di lavoro del commercio al dettaglio e della logistica.
- Ottobre 2025: CCL Industries ha completato l'acquisizione di IDESCO Holding per 19.0 milioni di dollari canadesi (13.6 milioni di dollari statunitensi), ampliando la propria presenza nel settore dell'etichettatura specializzata per prodotti farmaceutici e nutraceutici. L'acquisizione aggiunge capacità e competenze in applicazioni regolamentate in cui la tracciabilità, le caratteristiche di sicurezza e i requisiti di convalida aumentano i costi di transizione e tendono a favorire reti di convertitori su larga scala.


Ambito e metodologia
L'etichetta stampata è un pezzo di carta, pellicola di plastica, tessuto, metallo o altro materiale apposto su un contenitore o prodotto, su cui sono stampate informazioni o simboli relativi al prodotto o articolo. Possono anche esserci informazioni stampate direttamente su un contenitore o un articolo. Le etichette stampate sono la principale fonte di comunicazione tra un'azienda e i suoi clienti. Le etichette contribuiscono in modo significativo al modo in cui un consumatore si fa un'idea di un particolare prodotto guardando l'etichetta di un prodotto e il suo impatto sul consumatore. Le etichette stampate vengono utilizzate in più settori di utenti finali, tra cui alimenti e bevande, sanità, cosmetici e industria.
Il rapporto sul mercato delle etichette stampate in Nord America è segmentato per materiale del substrato (carta e cartone, polietilene tereftalato, polipropilene e BOPP, cloruro di polivinile, pellicole biobased e compostabili e altri materiali del substrato), tecnologia di stampa (offset, flessografia, serigrafia, stampa digitale e altre tecnologie di stampa), tipo di etichetta (etichette con colla a umido, etichette autoadesive, etichette senza liner, etichette in-mold, etichette termoretraibili e altri tipi di etichette), settore di utilizzo finale (alimentare, bevande, sanitario e farmaceutico, cosmetico e cura della persona, industriale e altri settori di utilizzo finale) e paese (Stati Uniti, Canada e Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale del substrato
| Carta e cartone |
| Polietilentereftalato (PET) |
| Polipropilene (PP e BOPP) |
| Cloruro di polivinile (PVC) |
| Film biobased e compostabili |
| Altri materiali di substrato |
Con tecnologia di stampa
| Offset |
| flessografia |
| allo |
| Stampa digitale |
| Altre tecnologie di stampa |
Per tipo di etichetta
| Etichette incollate a umido |
| Etichette sensibili alla pressione |
| Etichette senza rivestimento |
| Etichette nello stampo |
| Etichette termoretraibili |
| Altri tipi di etichette |
Per settore degli utenti finali
| Alimentare - Food |
| Bevande |
| Sanità e farmaceutica |
| Cosmetici e cura della persona |
| Industriale |
| Altre industrie di utenti finali |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per materiale del substrato | Carta e cartone |
| Polietilentereftalato (PET) | |
| Polipropilene (PP e BOPP) | |
| Cloruro di polivinile (PVC) | |
| Film biobased e compostabili | |
| Altri materiali di substrato | |
| Con tecnologia di stampa | Offset |
| flessografia | |
| allo | |
| Stampa digitale | |
| Altre tecnologie di stampa | |
| Per tipo di etichetta | Etichette incollate a umido |
| Etichette sensibili alla pressione | |
| Etichette senza rivestimento | |
| Etichette nello stampo | |
| Etichette termoretraibili | |
| Altri tipi di etichette | |
| Per settore degli utenti finali | Alimentare - Food |
| Bevande | |
| Sanità e farmaceutica | |
| Cosmetici e cura della persona | |
| Industriale | |
| Altre industrie di utenti finali | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |


Domande chiave a cui si risponde nel rapporto
Quanto ammonterà la spesa per le etichette stampate in Nord America entro il 2031?
Si prevede che raggiungerà i 14.49 miliardi di dollari, con un CAGR del 3.02% nel periodo 2026-2031.
Quale substrato guida la domanda attuale?
Il polietilene tereftalato detiene una quota del 36.98% perché bilancia trasparenza, resistenza e velocità di applicazione.
Quale tecnologia sta crescendo più velocemente?
Le macchine da stampa digitali, in crescita a un CAGR del 4.32%, superano tutti gli altri metodi di stampa, mentre i trasformatori puntano alla personalizzazione in piccole tirature.
Perché le etichette senza rivestimento stanno guadagnando terreno?
Eliminano i liner di rilascio rivestiti in silicone, riducono il peso dell'unità fino al 50% e aiutano i proprietari dei marchi a rispettare le norme sulla responsabilità estesa del produttore.
In che modo le normative sanitarie influenzano la progettazione delle etichette?
Gli obblighi di serializzazione e di identificazione univoca dei dispositivi imposti dalla FDA stimolano la domanda di codici a barre serializzati, di prove di manomissione e di adesivi conformi alla catena del freddo.
Pagina aggiornata l'ultima volta il:



