

Dimensioni e quota di mercato della costruzione di edifici prefabbricati (PEB) in Nord America
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
| Dimensione del mercato (2027) | 22.70 miliardo di dollari |
| Dimensione del mercato (2032) | 34.82 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 8.94% CAGR |
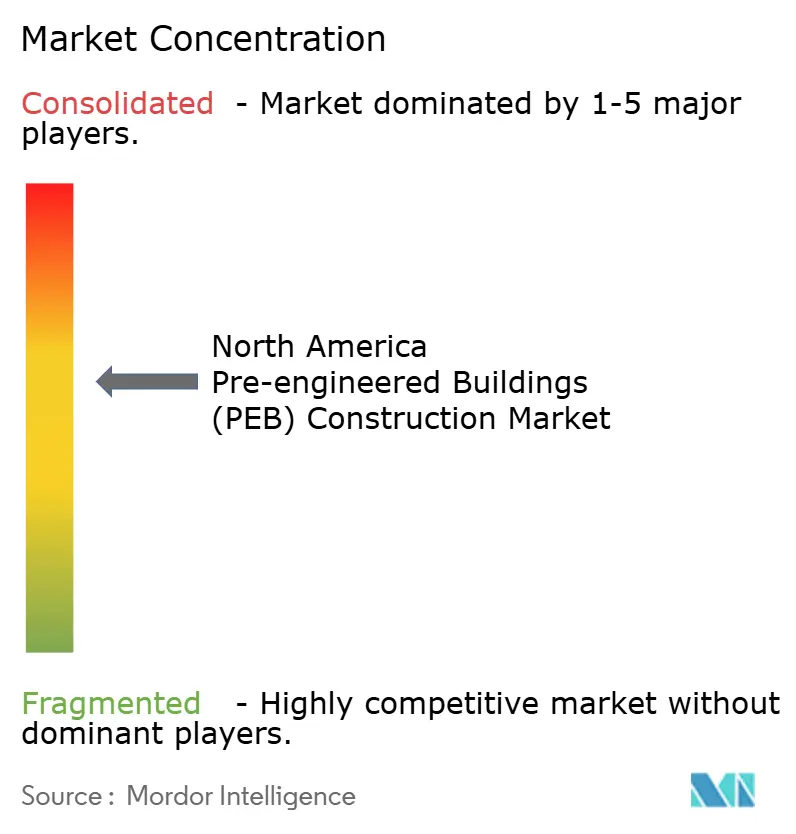
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato nordamericano delle costruzioni di edifici prefabbricati (PEB) a cura di Mordor Intelligence
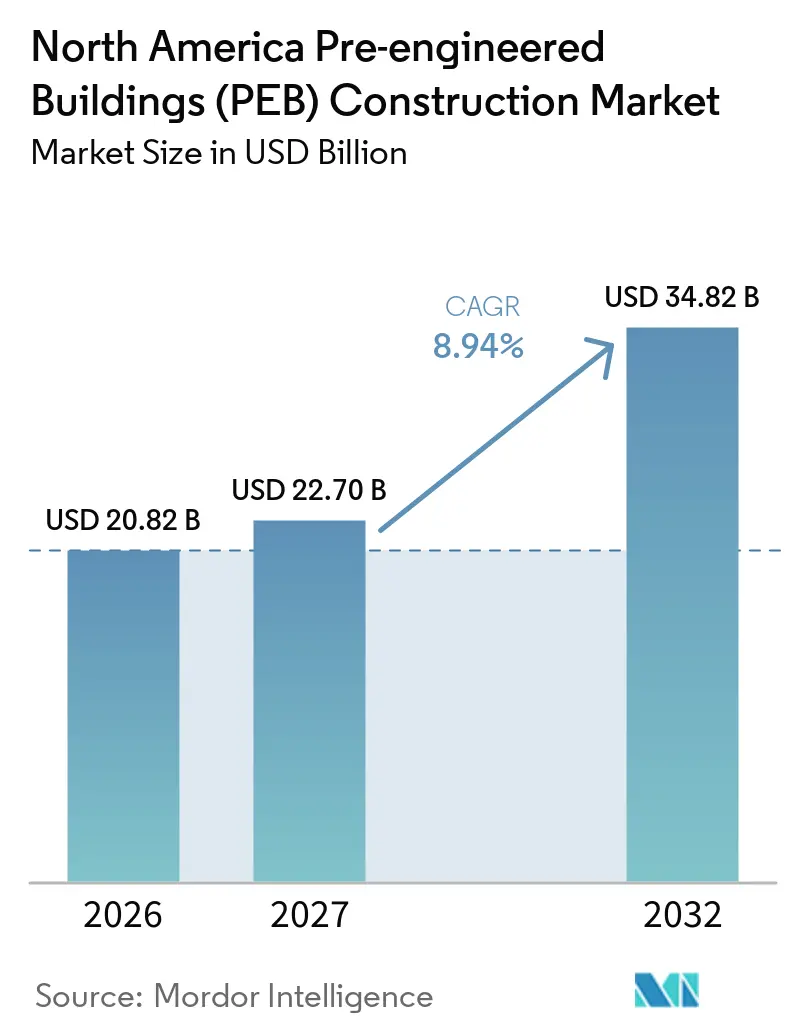
Si prevede che il mercato nordamericano delle costruzioni di edifici prefabbricati (PEB) crescerà da 20.82 miliardi di dollari nel 2026 a 22.70 miliardi di dollari nel 2027, raggiungendo i 34.82 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) dell'8.94% nel periodo 2027-2032. Il mercato nordamericano delle costruzioni di edifici prefabbricati (PEB) sta beneficiando della necessità, da parte degli sviluppatori, di tempi e costi più prevedibili. La prefabbricazione in fabbrica consente di fornire elementi strutturali già tagliati, forati e pronti per l'assemblaggio, riducendo la quantità di lavoro in cantiere. Questo vantaggio è particolarmente importante per progetti di logistica, produzione, stoccaggio a freddo e infrastrutture digitali, dove un ritardo nell'occupazione può risultare molto costoso. La domanda si sta inoltre orientando verso pacchetti integrati che combinano telaio, tetto, pannelli per pareti e sistemi di accesso in un unico contratto. Allo stesso tempo, i costi dell'acciaio, la disponibilità di manodopera, le autorizzazioni locali e le normative sui trasporti continuano a incidere sui margini di progetto e sui tempi di consegna. L'opportunità che ne deriva è maggiore per i fornitori che combinano ingegneria, fabbricazione, involucri edilizi e supporto locale per il montaggio in un'offerta coordinata.
Punti chiave del rapporto
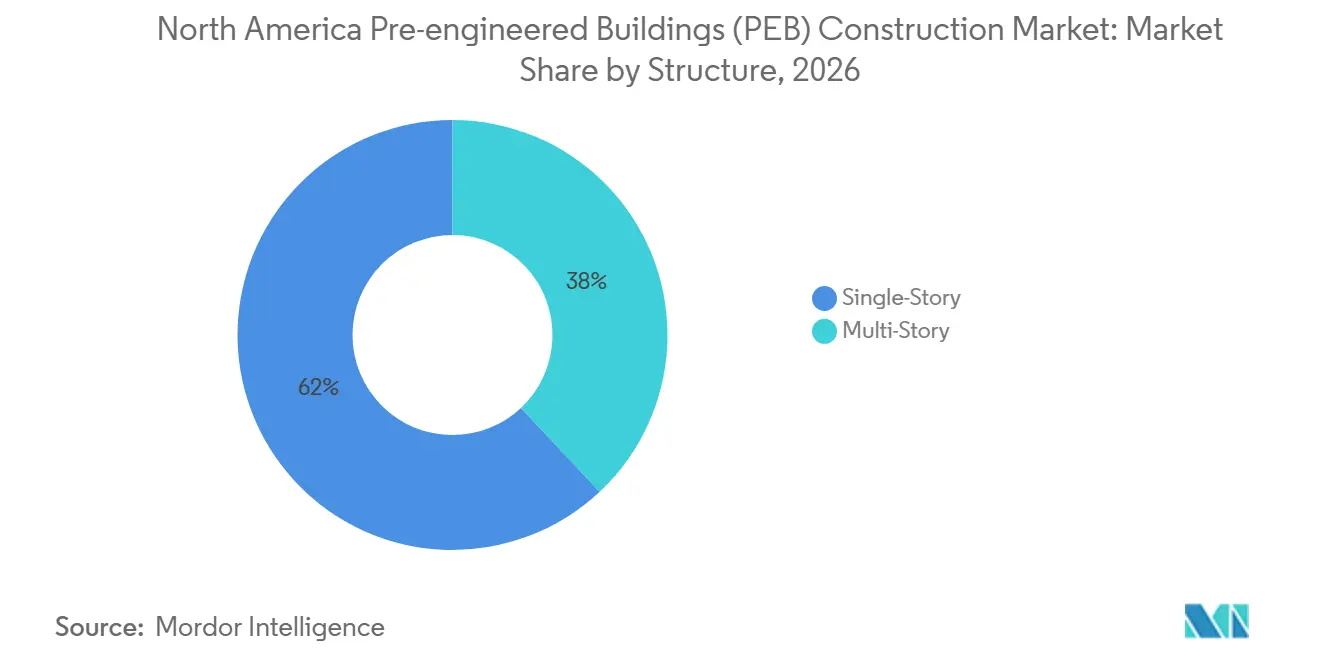
In termini di tipologia strutturale, nel 2026 gli edifici a un solo piano detenevano il 62% della quota di mercato nordamericana delle costruzioni di edifici prefabbricati (PEB), mentre si prevede che gli edifici a più piani cresceranno a un tasso annuo composto (CAGR) del 9.4% fino al 2032.
Per tipologia di prodotto, i sistemi a pannelli e a componenti rappresentavano il 42% del mercato nel 2026, mentre si prevede che gli edifici modulari cresceranno a un tasso annuo composto del 10.5% fino al 2032.
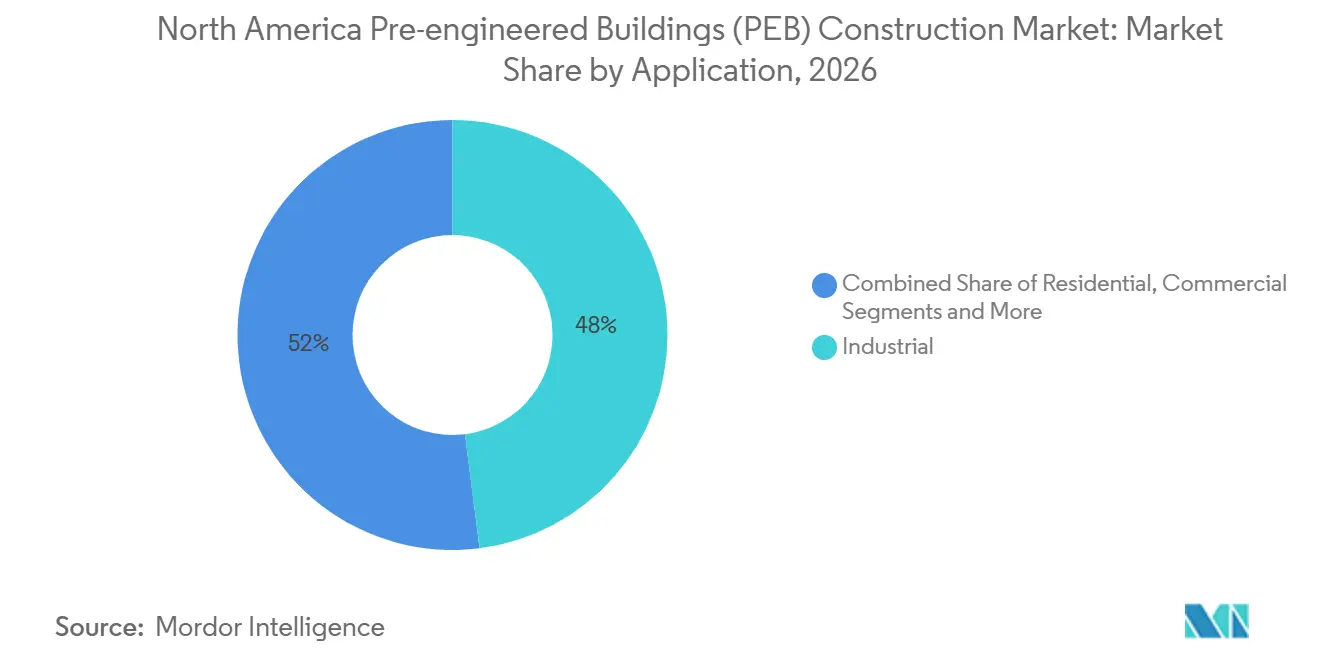
Per quanto riguarda le applicazioni, quelle industriali detenevano il 48% del mercato nel 2026, mentre si prevede che le applicazioni commerciali cresceranno a un tasso annuo composto del 9.6% fino al 2032.
Dal punto di vista geografico, nel 2026 gli Stati Uniti detenevano il 78% della quota di mercato nordamericana delle costruzioni di edifici prefabbricati (PEB), mentre si prevede che il Messico crescerà a un tasso annuo composto del 6.86% fino al 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato nordamericano delle costruzioni di edifici prefabbricati (PEB).
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione del centro di evasione ordini per l'e-commerce e del centro di distribuzione a catena del freddo. | + 2.1% | Primarie negli Stati Uniti, influenza del Canada, Messico emergente | A breve termine (≤ 2 anni) |
| Costruzione di un data center hyperscale e di un impianto di produzione di semiconduttori. | + 1.8% | Stati Uniti Sun Belt e Midwest, Canada secondario | A breve termine (≤ 2 anni) |
| Nearshoring della produzione automobilistica e di batterie in Messico e negli Stati Uniti. | + 1.5% | Midwest e Sud-est degli Stati Uniti, Nuevo León e Guanajuato in Messico | Medio termine (2-4 anni) |
| Conformità ai requisiti di resistenza a uragani, tornado e carichi sismici dovuti al vento | + 0.9% | Regione degli Stati Uniti soggetta a tornado a est delle Montagne Rocciose, della costa del Golfo e della costa del Pacifico. | Medio termine (2-4 anni) |
| Consolidamento delle attività di rivenditore e montatore e fabbricazione automatizzata in officina. | + 0.7% | Cittadino statunitense, studente di scuola secondaria in Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione del centro di evasione ordini per l'e-commerce e del centro di distribuzione a catena del freddo.
Il mercato nordamericano delle costruzioni prefabbricate in acciaio (PEB) trae vantaggio dai progetti di distribuzione che richiedono campate libere, gronde più alte e involucri predisposti per la refrigerazione. Queste esigenze si adattano ai sistemi in acciaio progettati attorno a telai e elementi secondari standardizzati, consentendo agli operatori di pianificare le aperture per la refrigerazione, gli involucri isolati e le altezze delle gronde senza dover ricorrere a ripetute riprogettazioni in cantiere, riducendo il lavoro di coordinamento in una fase in cui gli utenti della catena del freddo devono gestire scadenze di collaudo stringenti. La costruzione con bulloni può asciugarsi dal 30% al 50% più velocemente rispetto agli approcci convenzionali, aiutando gli operatori a rispettare le scadenze di consegna stringenti per le merci deperibili. Star Building Systems ha documentato l'utilizzo di un sistema a telaio rigido guidato da scansione 3D presso un centro di smistamento UPS a Denver nel 2025. I pannelli metallici isolati aumentano inoltre il valore di un progetto perché vengono sempre più spesso specificati insieme all'involucro strutturale. I produttori che includono questi pannelli nel loro ambito di lavoro possono mantenere un volume di commesse che altrimenti verrebbe affidato a fornitori separati.
Costruzione di un data center hyperscale e di un impianto di produzione di semiconduttori.
Gli investimenti nei data center stanno aumentando la domanda di grandi strutture che possono essere realizzate in tempi ristretti. Il mercato nordamericano degli edifici prefabbricati (PEB) è ben posizionato per questo tipo di lavoro, poiché i componenti strutturali prefabbricati riducono i tempi di assemblaggio in loco. Crusoe ha avviato la seconda fase del suo campus per l'intelligenza artificiale ad Abilene, in Texas, nel marzo 2025, con un sito progettato per 1.2 gigawatt su una superficie di 4 milioni di piedi quadrati. Vertiv ha presentato la sua piattaforma di data center prefabbricati OneCore nell'agosto 2025, affermando che poteva comprimere i tempi di realizzazione fino al 50% rispetto all'edilizia tradizionale. Nucor ha riportato 31.9 milioni di piedi quadrati di sviluppo di data center negli Stati Uniti nel 2025. Questi progetti offrono ai produttori grandi contratti meno vincolati ai cicli di costruzione residenziale e commerciale di piccole dimensioni, il che supporta un flusso di ordini più stabile per i fornitori allineati con i proprietari-gestori di hyperscale quando l'attività residenziale o commerciale di piccole dimensioni è irregolare.
Nearshoring della produzione automobilistica e di batterie in Messico e negli Stati Uniti.
I progetti nel settore automobilistico e delle batterie stanno generando una forte domanda di grandi edifici di produzione a campata libera nel Midwest, nel Sud-Est e nel Messico settentrionale. Il mercato nordamericano degli edifici prefabbricati (PEB) trae vantaggio da situazioni in cui la disposizione delle apparecchiature richiede una struttura secondaria flessibile e un coordinamento precoce con l'involucro dell'edificio. Toyota Battery Manufacturing North Carolina ha iniziato le spedizioni di batterie nel giugno 2025 dal suo campus di 7 milioni di piedi quadrati. Panasonic Energy ha avviato la produzione presso il suo impianto di batterie agli ioni di litio in Kansas nel 2025, con una capacità annua prevista di 32 gigawattora. Tali impianti attribuiscono grande importanza alla sequenza di costruzione, al coordinamento dei servizi e alla futura espansione. I sistemi prefabbricati supportano questi requisiti perché la progettazione strutturale può essere sviluppata contestualmente alla pianificazione delle apparecchiature, consentendo ai team di costruzione di modellare la struttura attorno alle apparecchiature di processo, anziché dover adattare una struttura già completata in loco a modifiche successive.
Conformità ai requisiti di resistenza a uragani, tornado e carichi sismici dovuti al vento
Il Codice Internazionale dell'Edilizia del 2024 ha aggiunto criteri di progettazione per il carico del vento da tornado attraverso riferimenti al Capitolo 32 dell'ASCE 7-22 per determinati edifici di categoria di rischio a est delle Montagne Rocciose [1] International Code Council, “2024 International Building Code,” International Code Council, iccsafe.org . Il codice ha anche aggiornato le mappe del movimento sismico del terreno e le classificazioni del sito attraverso l'ASCE 7-22. Queste modifiche favoriscono i fornitori in grado di preparare rapidamente la documentazione ingegneristica conforme. Anche il mercato nordamericano delle costruzioni di edifici prefabbricati (PEB) ne trae vantaggio, poiché i committenti cercano telai progettati per le condizioni di carico pertinenti. Le tempistiche di adozione statale differiscono, in modo che le modifiche al codice possano produrre un ciclo graduale di sostituzione e aggiornamento. L'ingegneria strutturale interna diventa più preziosa quando i requisiti variano in base alla giurisdizione e alla categoria di rischio dell'edificio, aiutando al contempo i produttori a rispondere quando i committenti richiedono un pacchetto di permessi più rapido per edifici con maggiori esigenze di progettazione antisismica o antivento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cicli di capacità produttiva dell'acciaio sul mercato interno e volatilità dei prezzi delle bobine zincate. | -1.2% | Gli Stati Uniti sono il paese principale, e Canada e Messico si diramano | A breve termine (≤ 2 anni) |
| Disponibilità di manodopera sindacalizzata per il montaggio di attrezzature e adeguamento salariale | -0.9% | Stati Uniti a livello nazionale, più acuto nelle aree metropolitane costiere, Canada secondario | Medio termine (2-4 anni) |
| Permessi, zonizzazione e requisiti di progettazione locali, stato per stato. | -0.5% | cittadino degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Norme sui carichi fuori misura e vincoli logistici transfrontalieri previsti dall'accordo USMCA | -0.4% | Corridoi di confine tra Messico e Stati Uniti e giurisdizioni di autorizzazione a livello statale degli Stati Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Cicli di capacità produttiva dell'acciaio sul mercato interno e volatilità dei prezzi delle bobine zincate.
Le lamiere zincate rimangono un fattore produttivo significativo per i produttori di strutture in acciaio. Negli Stati Uniti, i prezzi dei lingotti di zinco hanno raggiunto i 3,445 dollari per tonnellata metrica nel giugno 2025, mentre in Illinois i prezzi delle lamiere zincate hanno toccato i 1,520 dollari per tonnellata metrica. I produttori solitamente definiscono i prezzi dei progetti prima dell'approvvigionamento dei materiali e li realizzano entro 12-20 settimane. Una rapida variazione dei costi dei fattori produttivi durante tale periodo può ridurre i margini di profitto su un contratto a prezzo fisso. Le clausole di adeguamento dei prezzi possono offrire una protezione, ma i committenti potrebbero opporsi a termini che lasciano i costi finali incerti. Il mercato nordamericano delle costruzioni prefabbricate (PEB) rimane quindi esposto alle fluttuazioni dei prezzi dell'acciaio anche in presenza di una domanda stabile, rendendo la disciplina nell'acquisto dei materiali e la chiarezza dei termini contrattuali fondamentali per i produttori che si impegnano a rispettare le date di consegna prima dell'approvvigionamento delle lamiere.
Disponibilità di manodopera sindacalizzata per il montaggio di attrezzature e adeguamento salariale
La disponibilità di squadre limita la velocità con cui un arretrato di fabbricazione si trasforma in un edificio completato. L'Associated Builders and Contractors ha stimato che il settore edile degli Stati Uniti ha dovuto affrontare una carenza di 439,000 lavoratori nel 2025 [2] Associated Builders and Contractors, “Construction Workforce Shortage,” Associated Builders and Contractors, abc.org . Gli accordi per i carpentieri metallici hanno registrato una media del 3.4% nella prima metà del 2025, mentre per elettricisti, installatori di tubature e addetti alle coperture le medie sono state rispettivamente del 5%, 5.6% e 3.9%. Questi aumenti salariali incidono sui costi di installazione anche quando la fabbricazione strutturale è efficiente. I sistemi prefabbricati richiedono meno attività specializzate in cantiere rispetto alle alternative saldate o gettate in opera. Questo vantaggio aiuta a gestire la pressione del lavoro, ma non elimina la necessità di squadre di montaggio qualificate. Gli appaltatori devono comunque garantire che il personale necessario sia disponibile quando i componenti consegnati raggiungono il cantiere, in particolare laddove più progetti industriali procedono contemporaneamente.
Analisi del segmento
Per tipologia di struttura: gli edifici a un solo piano sono i più numerosi, mentre gli edifici a più piani crescono più rapidamente.
Nel 2026, gli edifici a un solo piano rappresentavano il 62% del mercato nordamericano delle costruzioni di edifici prefabbricati (PEB). Centri di distribuzione, capannoni industriali e magazzini agricoli consolidano questa posizione, poiché necessitano di ampie superfici e spazi interni privi di colonne. Per queste applicazioni, sono comuni campate libere fino a 300 metri. Anche gli operatori dell'e-commerce richiedono altezze di gronda superiori a 40 metri per supportare sistemi automatizzati di stoccaggio e prelievo. Ciò aumenta il contenuto ingegneristico e il valore per metro quadro di un tipico progetto a un solo piano. Offre inoltre ai produttori l'opportunità di fornire componenti strutturali adatti a layout di attrezzature automatizzate, anziché un semplice involucro di magazzino a bassa altezza. Questo formato rimane pratico laddove il terreno è disponibile e la circolazione delle attrezzature richiede spazi aperti.
Si prevede che gli edifici multipiano cresceranno a un CAGR del 9.4% fino al 2032. I centri logistici urbani, i condomini industriali multi-inquilino e i progetti residenziali modulari stanno sostenendo questo ritmo accelerato. Il Modular Building Institute ha riportato una crescita anno su anno dei progetti modulari permanenti multipiano completati negli Stati Uniti e in Canada nel 2026 [3] Modular Building Institute, “2026 Annual Report,” Modular Building Institute, modular.org . Il Canada sta dando priorità a 4,000 unità costruite in fabbrica su siti federali in sei città attraverso la sua iniziativa Build Canada Homes. Entrambi i tipi di struttura traggono vantaggio quando i proprietari apprezzano la certezza nei tempi e nell'utilizzo della manodopera. Anche l'industria nordamericana delle costruzioni di edifici prefabbricati (PEB) ne trae beneficio quando i telai prefabbricati riducono il tempo necessario per realizzare lo scheletro di un edificio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di prodotto: Sistemi a pannelli e componenti Lead e edifici modulari accelerano
Nel 2026, i sistemi a pannelli e componenti rappresentavano il 42% del mercato nordamericano delle costruzioni di edifici prefabbricati (PEB). Il loro ampio utilizzo in progetti industriali, commerciali e istituzionali riflette le consolidate reti di rivenditori e installatori e la versatilità dei design. Il cliente può selezionare profili di facciata, sistemi di rivestimento e telai secondari senza dover gestire la logistica di moduli volumetrici completi. Ciò rende questi sistemi adatti a progetti di dimensioni comprese tra 50,000 e 300,000 piedi quadrati. La stessa flessibilità spiega perché i rivenditori continuano a utilizzarli in un'ampia gamma di tipologie di progetti, piuttosto che limitarne l'impiego a un solo ambito specifico. Altri formati prefabbricati sono utilizzati in agricoltura, nel settore ricreativo e per l'auto-immagazzinamento. Il loro ruolo rimane tuttavia più specializzato rispetto a quello dei sistemi a pannelli.
Si prevede che gli edifici modulari cresceranno a un tasso annuo composto del 10.5% fino al 2032. Questa crescita è legata a progetti di edilizia residenziale multifamiliare, alberghiera, sanitaria e istituzionale, che possono utilizzare moduli prefabbricati. Nell'aprile del 2026, KBS Builders ha firmato un contratto da 4.2 milioni di dollari per la produzione di 36 moduli per un progetto di residenza assistita a impatto zero nel New Hampshire. Questo esempio dimostra come la costruzione modulare si stia diffondendo in applicazioni che in precedenza si basavano maggiormente su metodi di costruzione convenzionali. I pacchetti integrati di telaio, pannelli per pareti e copertura possono ridurre il lavoro di coordinamento in cantiere. Questa soluzione è particolarmente utile quando un progetto ha una manodopera limitata in cantiere o richiede una sequenza definita tra fabbricazione e installazione. Ciò favorisce i fornitori che possono gestire una parte maggiore dell'involucro edilizio all'interno di un unico contratto.
Per applicazione: le applicazioni industriali mantengono alta la domanda, mentre le applicazioni commerciali crescono più rapidamente.
Nel 2026, le applicazioni industriali rappresentavano il 48% del mercato nordamericano delle costruzioni di edifici prefabbricati (PEB). Le strutture per magazzini, impianti di produzione, celle frigorifere e data center si adattano a grandi edifici monouso con ampie campate libere. Gli impianti di produzione di batterie e le strutture logistiche hanno ulteriormente rafforzato questa domanda. Nucor serve i clienti del settore data center attraverso oltre 300 stabilimenti nordamericani che forniscono telai strutturali, pannelli isolanti per tetti e pareti e barre d'armatura per le fondazioni. Questo approccio integrato alla fornitura semplifica l'approvvigionamento per progetti con tempi di consegna stringenti. L'edilizia industriale rimane l'applicazione principale perché si allinea perfettamente al formato degli edifici prefabbricati in acciaio. Le grandi strutture monouso possono utilizzare campate ripetibili e interni aperti senza la necessità di ingenti lavori in cantiere associati ad altri metodi di costruzione.
Si prevede che le applicazioni commerciali cresceranno a un tasso annuo composto (CAGR) del 9.6% fino al 2032. Campus di data center, concessionarie automobilistiche e complessi a uso misto per la distribuzione e la vendita al dettaglio contribuiscono a questa performance. Anche le applicazioni residenziali sono in espansione grazie ai programmi di case prefabbricate in Canada e negli Stati Uniti. La domanda istituzionale è in aumento, poiché i proprietari prendono in considerazione le nuove disposizioni in materia di protezione dai tornado nella valutazione dell'esposizione al rischio. Lo stoccaggio agricolo nel Midwest degli Stati Uniti e nelle praterie canadesi rimane rilevante quando gli operatori agricoli investono in capacità in loco. In tutte queste applicazioni, il settore delle costruzioni di edifici prefabbricati (PEB) in Nord America beneficia della preferenza dei proprietari per tempi di consegna più brevi e attività in cantiere meno intensive in termini di manodopera. Questo andamento è coerente in tutti gli utilizzi, poiché i proprietari valutano l'affidabilità della consegna con la stessa attenzione riservata al costo iniziale di costruzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato statunitense delle costruzioni di edifici prefabbricati (PEB)
Nel 2026, gli Stati Uniti detenevano il 78% del mercato nordamericano delle costruzioni di edifici prefabbricati (PEB). Il Paese combina una forte attività nel settore immobiliare industriale con una fitta rete di rivenditori, installatori e produttori. Il tasso di disoccupazione nel settore edile era del 3.2% nell'agosto 2025, il che ha rafforzato la necessità di ridurre la manodopera in cantiere laddove possibile. La costruzione di data center e la produzione di batterie nella Sun Belt supportano i grandi progetti di edifici in acciaio. Nei risultati del 2025, Nucor ha identificato la domanda di data center e infrastrutture energetiche come importante per il suo segmento Edifici. L'adozione di normative edilizie nelle aree soggette a tornado e sismiche supporta inoltre la domanda di interventi di adeguamento strutturale guidati da ingegneri.
Mercato canadese delle costruzioni di edifici prefabbricati (PEB)
Il Canada risente della domanda derivante dai programmi abitativi e dalle costruzioni industriali legate alle risorse naturali. Il programma Build Canada Homes sta orientando gli appalti federali verso soluzioni prefabbricate e ha individuato 4,000 unità prefabbricate in sei città. Ontario, Columbia Britannica e Quebec rimangono importanti centri di fornitura per la prefabbricazione. Un rapporto del 2025 citato nella bozza allegata ha rilevato che il 64% delle strutture prefabbricate canadesi utilizza principalmente il legno, lasciando un ruolo distinto ai sistemi in acciaio nelle costruzioni industriali e istituzionali. I progetti di data center nelle province delle praterie e l'attività industriale intorno a Toronto e Vancouver offrono ulteriori opportunità. Il mercato nordamericano delle costruzioni di edifici prefabbricati (PEB) in Canada è quindi sostenuto sia dalle esigenze di edilizia popolare che dai progetti industriali privati.
Mercato delle costruzioni di edifici prefabbricati (PEB) in Messico
Si prevede che il Messico crescerà a un tasso annuo composto (CAGR) del 6.86% fino al 2032, il più rapido della regione. Il nearshoring sta indirizzando la produzione automobilistica, elettronica e di batterie verso Nuevo León, Guanajuato e Coahuila. Hyundai Mobis ha inaugurato uno stabilimento per batterie per veicoli elettrici a Pesquería, Nuevo León, nel 2025, con un investimento di 28.6 milioni di dollari e oltre 200 posti di lavoro. Il Paese offre ai produttori la vicinanza ai clienti statunitensi, ma il trasporto transfrontaliero di telai di grandi dimensioni richiede un'attenta pianificazione. I diversi sistemi di autorizzazione messicani e statunitensi possono ritardare il trasporto di componenti fuori misura. La capacità produttiva locale diventa quindi fondamentale per i progetti con tempistiche di costruzione stringenti.
Panorama competitivo
Il mercato nordamericano degli edifici prefabbricati (PEB) è moderatamente consolidato a livello di produttori. BlueScope Buildings North America, Nucor Building Systems e Cornerstone Building Brands operano attraverso reti proprietarie o consolidate di rivenditori e installatori. Al di sotto di questo gruppo, i produttori regionali e le imprese di progettazione e costruzione chiavi in mano creano un mercato più frammentato. La concorrenza si concentra sul supporto ingegneristico, sulla capacità produttiva, sulla rete di rivenditori e sulla capacità di rispettare le tempistiche di progetto. I fornitori più grandi possono offrire strutture portanti insieme a prodotti per tetti, pareti e accessi. Le loro dimensioni consentono inoltre una maggiore copertura di rivenditori e una risposta più affidabile quando i grandi progetti richiedono molteplici componenti edilizi. Ciò riduce il numero di fornitori che un committente deve coordinare.
L'integrazione verticale sta influenzando le strategie competitive. Produttori e installatori cercano un maggiore controllo su progettazione, fabbricazione, consegna e installazione. Linee di taglio al plasma automatizzate, strumenti di progettazione parametrica e scansione 3D aiutano i fornitori di medie dimensioni a competere in termini di velocità e precisione. Il rispetto dei requisiti dell'American Institute of Steel Construction e del manuale della Metal Building Manufacturers Association crea requisiti di qualificazione significativi per i progetti a rischio. Cornerstone Building Brands ha completato l'acquisizione di Metal Sales Manufacturing Corporation nel settembre 2025, aggiungendo una piattaforma nazionale di oltre 100 sedi Shelter Solutions. Questa operazione ha ampliato la sua posizione nel settore dei sistemi di costruzione metallica residenziale e rafforzato la sua presenza produttiva.
Le prestazioni superiori degli involucri edilizi rappresentano un altro ambito competitivo nel mercato nordamericano delle costruzioni prefabbricate (PEB). I clienti cercano sempre più spesso un contratto che includa sia la struttura portante che l'involucro isolante, in quanto ciò riduce il rischio di coordinamento tra le diverse maestranze. Nel 2025 Nucor ha completato l'acquisizione di CHI Overhead Doors e Rytec, ampliando così la propria offerta di sistemi edilizi per clienti del settore manifatturiero avanzato e dei data center. Nell'agosto del 2026 Nucor ha inoltre annunciato un ampliamento da 59 milioni di dollari del suo stabilimento Vulcraft in Indiana, con l'aggiunta di un edificio di 127,000 piedi quadrati (circa 11.800 metri quadrati) per la produzione di grigliati in acciaio e la creazione di 20 posti di lavoro. I fornitori in grado di offrire prestazioni migliori per l'involucro edilizio, tempistiche affidabili e supporto locale per l'installazione saranno probabilmente in una posizione migliore per progetti complessi.
Leader del settore edile nordamericano specializzato in edifici prefabbricati (PEB)
BlueScope acciaio limitato
Corporazione Nucor
Sistemi di costruzione Nucor
Cornerstone Building Brands, Inc.
Butler Manufacturing Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2026: Nucor ha annunciato un ampliamento da 105 milioni di dollari del suo stabilimento di torri e strutture a Crawfordsville, Indiana, per far fronte alla domanda dei servizi di pubblica utilità e di trasmissione di energia.
- Agosto 2026: Nucor Corporation, espansione di Vulcraft Indiana per 59 milioni di dollari. Nucor ha investito 59 milioni di dollari per ampliare il suo stabilimento Vulcraft Indiana a St. Joe con un edificio di 127,000 piedi quadrati (circa 11.800 metri quadrati) per la produzione di grigliati in acciaio e 20 nuovi posti di lavoro. Si tratta del quarto grande investimento di Nucor in Indiana, che va ad aggiungersi al campus adiacente dedicato ai sistemi di costruzione.
- Aprile 2026: KBS Builders ha firmato un contratto da 4.2 milioni di dollari per la produzione di 36 moduli destinati a un progetto di residenza assistita a impatto zero nel New Hampshire, con consegna prevista per il terzo trimestre del 2026.
Ambito del rapporto sul mercato delle costruzioni di edifici prefabbricati (PEB) in Nord America
| Un piano |
| Multi-Story |
| Edifici modulari |
| Sistemi a pannelli e a componenti |
| Altre tipologie di edifici prefabbricati |
| Residenziale |
| Commerciale |
| Industriale |
| Istituzioni |
| Altro |
| Stati Uniti |
| Canada |
| Messico |
| Per struttura | Un piano |
| Multi-Story | |
| Per tipo di prodotto | Edifici modulari |
| Sistemi a pannelli e a componenti | |
| Altre tipologie di edifici prefabbricati | |
| Per Applicazione | Residenziale |
| Commerciale | |
| Industriale | |
| Istituzioni | |
| Altro | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto della costruzione di edifici prefabbricati in Nord America entro il 2032?
Si prevede che il settore raggiungerà i 34.8 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) dell'8.94% a partire dal 2027.
Quale tipologia di edificio detiene la quota maggiore in Nord America?
Gli edifici a un solo piano hanno soddisfatto il 62% della domanda prevista per il 2026, grazie a progetti di logistica, produzione e stoccaggio agricolo.
Quale tipologia di prodotto sta crescendo più velocemente?
Si prevede che gli edifici modulari cresceranno a un tasso annuo composto del 10.5% fino al 2032, grazie al loro utilizzo sempre maggiore in progetti residenziali, sanitari e istituzionali.
Quale applicazione riveste il ruolo più importante negli edifici prefabbricati?
Nel 2026, le applicazioni industriali hanno rappresentato il 48% della domanda, trainate da progetti nei settori della logistica, della produzione, della conservazione a freddo e dei data center.
Quale Paese è leader nella domanda regionale?
Nel 2026, gli Stati Uniti detenevano il 78% del totale regionale, grazie alla loro base industriale e alla rete di rivenditori e installatori.
Quali fattori potrebbero limitare la crescita nel settore delle costruzioni di edifici prefabbricati?
La volatilità dei prezzi dell'acciaio, la carenza di squadre di montaggio qualificate, le procedure di autorizzazione locali e la logistica dei carichi eccezionali possono influire sui costi e sulle tempistiche del progetto.


