

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 62.85 miliardo di dollari |
| Dimensione del mercato (2031) | 90.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.61% CAGR |
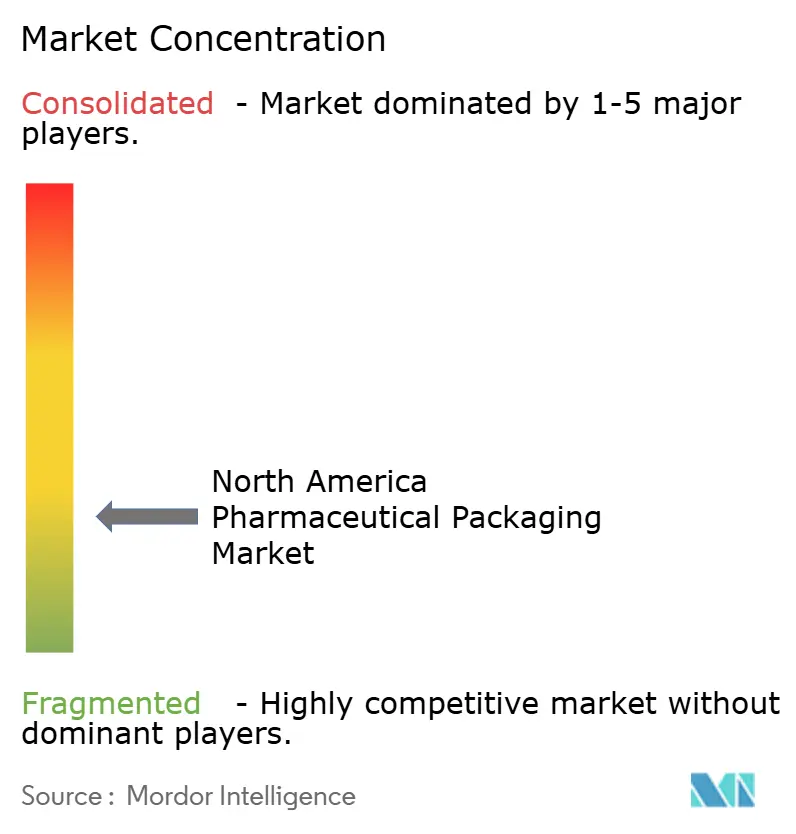
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del packaging farmaceutico in Nord America di Mordor Intelligence
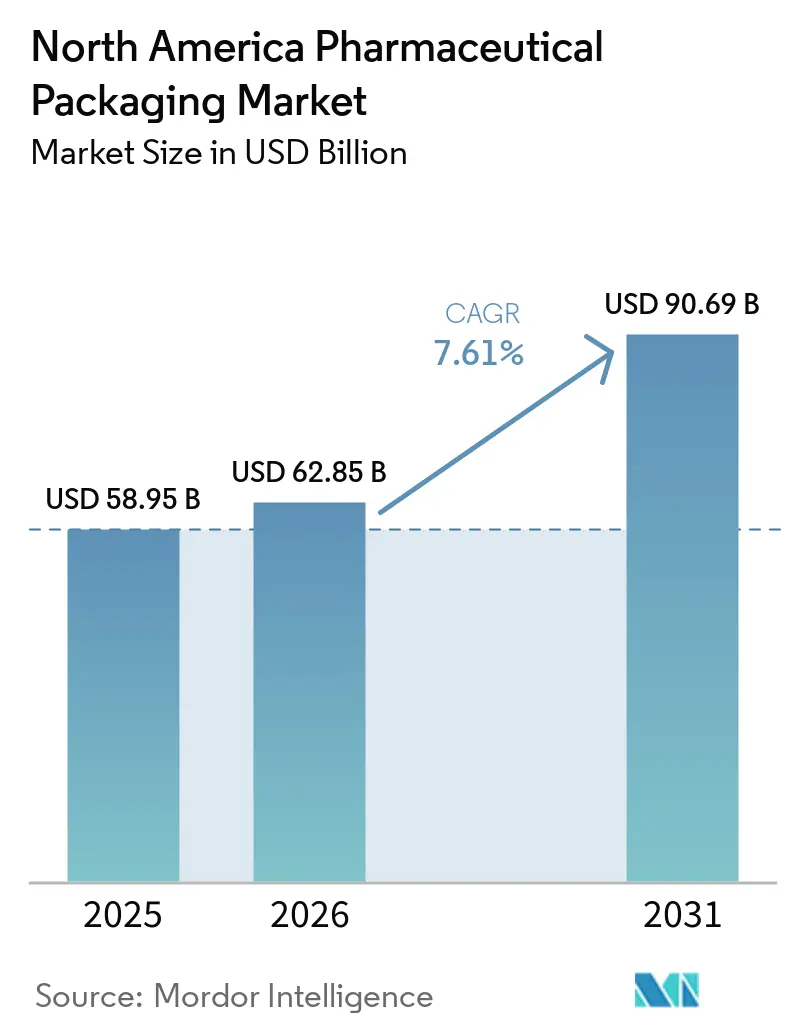
Si prevede che il mercato del packaging farmaceutico nordamericano crescerà da 58.95 miliardi di dollari nel 2025 a 62.85 miliardi di dollari nel 2026 e raggiungerà i 90.69 miliardi di dollari entro il 2031, con un CAGR del 7.61% nel periodo 2026-2031. Questa traiettoria di crescita è supportata dall'aumento delle approvazioni di prodotti biologici, dalla piena applicazione delle normative statunitensi sulla serializzazione e dall'innovazione nella distribuzione incentrata sul paziente. L'integrità del contenitore primario, il tracciamento digitale e le iniziative di eco-design stanno convergendo, stimolando investimenti in materiali ad alte prestazioni e tecnologie di ispezione. Gli sviluppatori di farmaci biologici stanno dando priorità a siringhe e cartucce preriempite che mitigano l'aggregazione proteica, mentre i mandati statali sulla responsabilità estesa del produttore stanno orientando i trasformatori verso formati monomateriale riciclabili. I confezionatori a contratto stanno ampliando le linee di assemblaggio della catena del freddo e le camere bianche per soddisfare la domanda di outsourcing, e il nearshoring in Messico sta riducendo i tempi di consegna a monte per gli hub di distribuzione statunitensi.
Punti chiave del rapporto
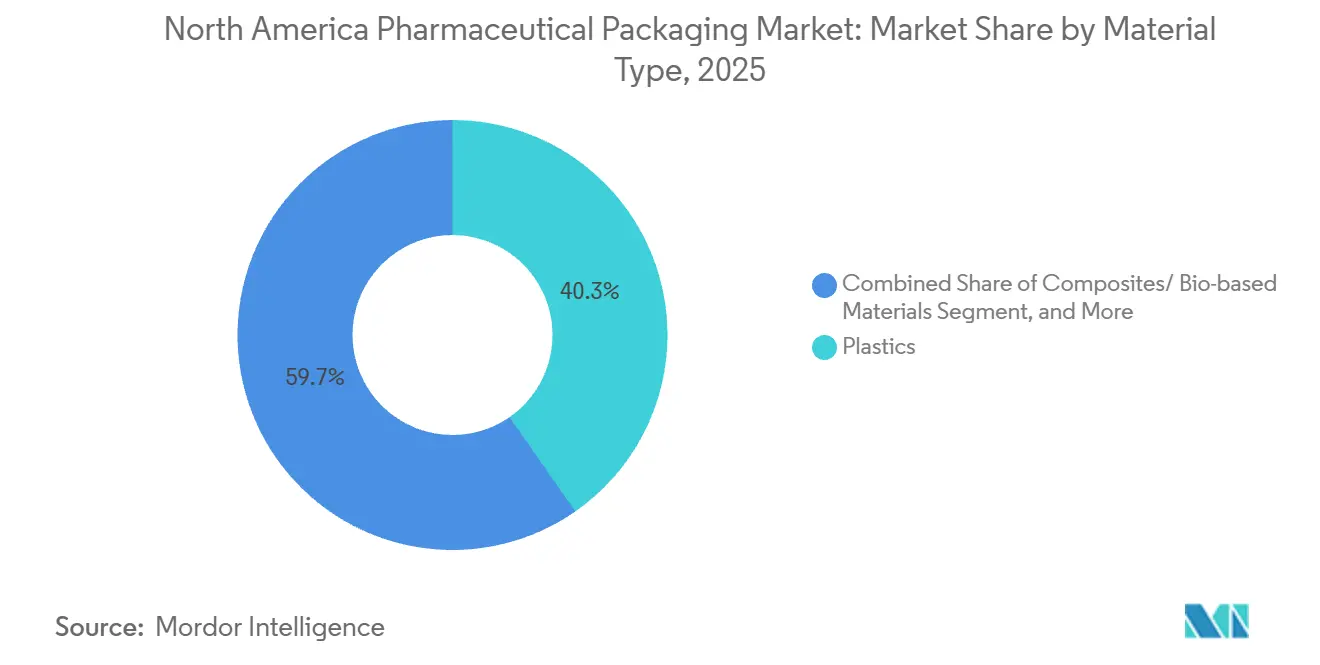
- Per tipologia di materiale, nel 2025 la plastica deteneva il 40.32% della quota di mercato del packaging farmaceutico in Nord America, mentre i materiali compositi e quelli di origine biologica sono destinati a crescere a un CAGR del 9.21% fino al 2031.
- Per tipologia di prodotto, nel 2025 le bottiglie hanno dominato il mercato del packaging farmaceutico nordamericano con una quota del 22.43%, mentre si prevede che buste e sacchetti cresceranno a un CAGR dell'8.54% entro il 2031.
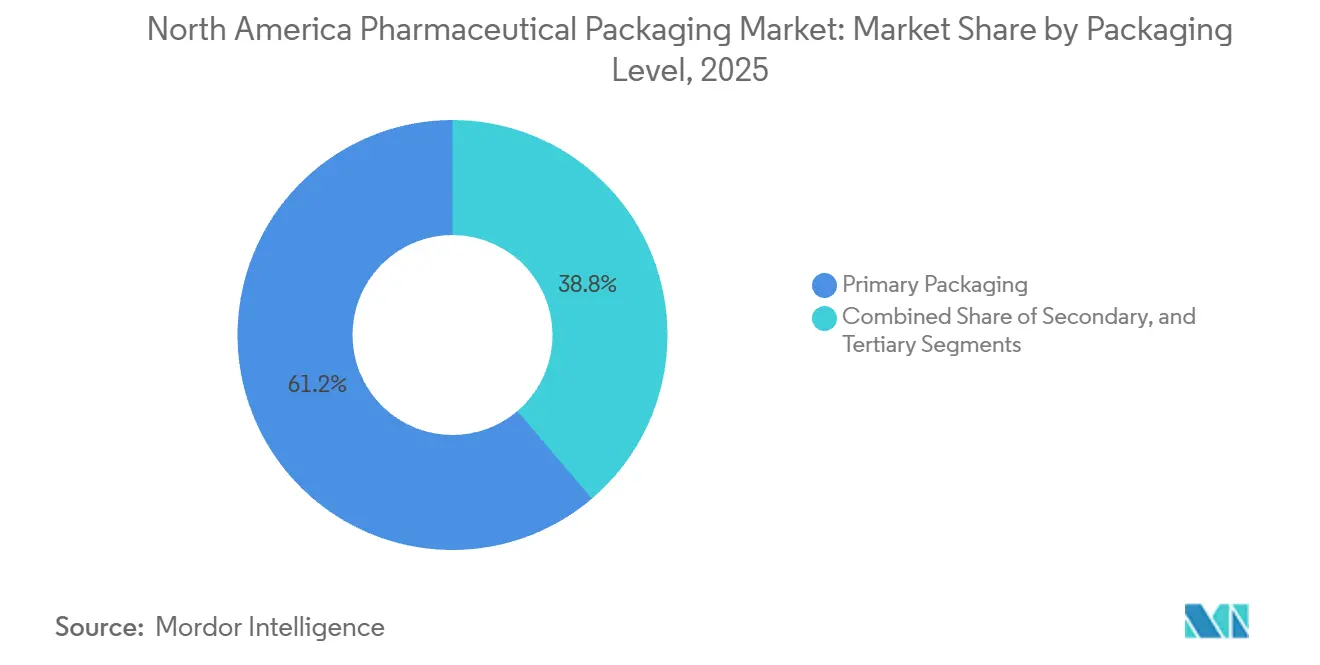
- A livello di confezionamento, i formati primari hanno rappresentato il 61.23% della quota di mercato del confezionamento farmaceutico in Nord America nel 2025 e si prevede che aumenteranno a un CAGR dell'8.21% entro il 2031.
- Per quanto riguarda l'utente finale, le aziende di confezionamento a contratto stanno crescendo a un CAGR del 9.11% tra il 2026 e il 2031, superando il segmento delle aziende di produzione farmaceutica, che rappresentava una quota del 49.98% nel 2025.
- In termini geografici, gli Stati Uniti rappresentavano il 78.08% della quota di mercato nel 2025, mentre si prevede che il Messico registrerà il CAGR più rapido, pari all'8.47%, entro il 2031, favorito dagli investimenti nearshoring e dalle approvazioni normative semplificate.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del packaging farmaceutico in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dei prodotti biologici che richiedono sistemi di chiusura dei contenitori specializzati | + 1.8% | Stati Uniti e Canada, emergenti in Messico | Medio termine (2-4 anni) |
| Norme rigorose anticontraffazione che stimolano il tracciamento avanzato | + 1.5% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| L'aumento dell'assistenza domiciliare aumenta la domanda di modalità di erogazione a misura di paziente | + 1.3% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Crescente adozione di soluzioni di confezionamento blister intelligenti | + 1.1% | Stati Uniti, progetti pilota in Canada | Medio termine (2-4 anni) |
| Espansione dell'infrastruttura della catena del freddo per i farmaci sensibili alla temperatura | + 0.9% | Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Passaggio a materiali di imballaggio sostenibili e riciclabili nel settore farmaceutico | + 0.7% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita dei prodotti biologici che richiedono sistemi di chiusura dei contenitori specializzati
Nel 2025, i farmaci biologici rappresentavano quasi il 30% delle approvazioni della FDA e ogni molecola richiede tappi in elastomero rigorosamente validati, rivestimenti barriera e test di integrità deterministici che impediscano l'ingresso di ossigeno e la migrazione di particelle. Siringhe e cartucce preriempite dominano le terapie auto-somministrate con anticorpi monoclonali e GLP-1, spingendo West Pharmaceutical Services ad accelerare le linee di produzione NovaPure nella Carolina del Nord per soddisfare una crescita degli ordini a doppia cifra. [1] West Pharmaceutical Services, “2025 Annual Report,” westpharma.com I proprietari di farmaci sono disposti a pagare prezzi premium per componenti che riducono il rischio di rifiuto del lotto e richiedono ispezioni basate su perdite di elio e laser che simulano le vibrazioni del trasporto nel mondo reale. La migrazione dalle fiale ai dispositivi pronti per l'iniezione accorcia i cicli di riempimento e confezionamento e riduce le fasi di preparazione da parte dell'infermiere, rendendo le chiusure di alto valore fondamentali per i risultati terapeutici. Di conseguenza, i fornitori di imballaggi primari che collocano laboratori tecnici vicino agli impianti di produzione di farmaci biologici si stanno aggiudicando contratti di fornitura pluriennali.
Norme rigorose anticontraffazione che stimolano il tracciamento avanzato
L'entrata in vigore completa del DSCSA nel novembre 2024 ha imposto a ogni confezione di prescrizione spedita negli Stati Uniti di riportare un codice 2D univoco, e le lettere di avvertimento della FDA emesse nel 2025 hanno spinto i grossisti a verificare i numeri di serie a livello di unità. I proprietari di marchi hanno installato sistemi di visione ad alta velocità in grado di autenticare 400 confezioni al minuto, mentre i confezionatori a contratto hanno integrato software di aggregazione con suite di pianificazione delle risorse aziendali per fornire dati di conformità ai partner commerciali. Le etichette abilitate NFC e i sigilli antimanomissione consentono ora a farmacisti e pazienti di autenticare i farmaci con uno smartphone, riducendo la diversione e l'infiltrazione nel mercato grigio. Sebbene la serializzazione aumenti i costi unitari fino a 12 centesimi, gli sponsor farmaceutici lo considerano il prezzo dell'accesso al mercato. L'effetto a valle è una spesa in conto capitale sostenuta per macchine da stampa digitali, stampa di dati variabili e dashboard di tracciabilità ospitate sul cloud.
L'aumento dell'assistenza domiciliare aumenta la domanda di modalità di erogazione a misura di paziente
La spesa per l'assistenza domiciliare negli Stati Uniti è salita a 135 miliardi di dollari nel 2025, poiché le compagnie assicurative hanno ampliato il rimborso per i farmaci biologici autoiniettabili, spostando le priorità di confezionamento verso dispositivi che gli anziani con ridotta destrezza possano utilizzare in sicurezza. Le catene di farmacie hanno adottato linee di confezionamento blister automatizzate per produrre schede di adesione basate su un calendario, e AptarGroup ha lanciato un inalatore a polvere secca con segnali tattili e acustici di conferma della dose. Le linee guida aggiornate della FDA sui fattori umani richiedono studi di usabilità per i pazienti, elevando il confezionamento a una considerazione clinica piuttosto che a un elemento di approvvigionamento secondario. I fornitori che incorporano codici colore, impugnature morbide al tatto e attivazione con una sola mano stanno guadagnando la preferenza dei formulatori che mirano a ridurre gli errori di dosaggio. Di conseguenza, il confine tra dispositivo di somministrazione del farmaco e confezione si sta assottigliando, premiando le aziende che uniscono il design industriale alla competenza in materia di conformità normativa.
Crescente adozione di soluzioni di confezionamento blister intelligenti
I blister intelligenti che utilizzano chip di comunicazione a corto raggio e sensori stampati forniscono dati di aderenza in tempo reale alle applicazioni mobili, aiutando gli sponsor degli studi clinici a verificare la conformità al protocollo e a ridurre i costosi abbandoni. [2] Schreiner MediPharm, “Pharma-Cycle Smart Blister Platform Launch,” schreiner-group.com La piattaforma Pharma-Cycle 2025 di Schreiner MediPharm integra sensori di temperatura e umidità per garantire l'integrità della catena del freddo per i farmaci specialistici sensibili alle escursioni. L'adozione commerciale rimane limitata da un sovrapprezzo di 50-75 centesimi per unità e da ecosistemi di app frammentati, tuttavia i primi risultati mostrano una migliore aderenza per i pazienti affetti da malattie croniche. La FDA non ha formalizzato le norme sulla sicurezza informatica o sulla privacy dei dati per gli imballaggi connessi, creando una zona grigia normativa, ma gli sponsor considerano le confezioni digitali come un elemento di differenziazione competitivo per le terapie di alto valore che richiedono schemi di dosaggio precisi. Con l'aumento dei volumi di produzione, si prevede che le curve dei costi diminuiranno, sbloccando una più ampia diffusione nelle farmacie al dettaglio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime per la plastica di grado medico | -0.8% | Stati Uniti e Canada, passaggio per il Messico | A breve termine (≤ 2 anni) |
| Cicli complessi di approvazione normativa per nuove innovazioni nel packaging | -0.6% | Stati Uniti, Canada, Messico | Medio termine (2-4 anni) |
| Controllo ambientale sulla plastica monouso: costosa conformità | -0.4% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Interruzioni della catena di fornitura che causano limitazioni di capacità | -0.3% | Stati Uniti, Canada, Messico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime per la plastica di grado medico
I prezzi delle resine di polietilene ad alta densità e polipropilene per uso medicale sono aumentati del 22% nel primo trimestre del 2025 a seguito di interruzioni non pianificate negli impianti petrolchimici lungo la costa del Golfo degli Stati Uniti, comprimendo i margini dei trasformatori. Le dichiarazioni di forza maggiore da parte dei fornitori di resine sono aumentate del 40% su base annua, evidenziando la vulnerabilità dell'approvvigionamento alle interruzioni dovute alle condizioni meteorologiche. I contratti a lungo termine che fissano i prezzi per 12-24 mesi, combinati con un pass-through limitato, stanno costringendo i trasformatori a rinegoziare a medio termine o ad assorbire l'erosione dei margini. Gli obblighi di sostenibilità stanno amplificando la volatilità poiché la resina riciclata viene scambiata con un premio del 15-20% e soffre di una qualità incoerente che richiede ulteriori operazioni di selezione e lavaggio. I fornitori stanno accelerando la diversificazione delle fonti di materie prime e qualificando fornitori alternativi per coprire il rischio, ma l'incertezza sui prezzi rimane una minaccia immediata alla redditività lungo tutta la catena del valore.
Cicli complessi di approvazione normativa per nuove innovazioni nel packaging
La norma FDA 21 CFR Parte 211 e la USP <661> richiedono test di estraibilità e rilascio, stabilità e biocompatibilità che possono durare dai 18 ai 24 mesi, ritardando la commercializzazione di materiali innovativi. I nuovi polietileni di origine biologica e i film multistrato con rivestimenti barriera non dispongono di linee guida chiare, costringendo i proprietari dei marchi a finanziare test ridondanti per ogni applicazione farmaceutica. La bozza delle linee guida del 2024 sulla chiusura dei contenitori non ha affrontato il tema degli adesivi per etichette intelligenti o degli inchiostri per la stampa digitale, creando incertezza sui limiti di migrazione accettabili. [3] US Food and Drug Administration, “Guidance for Industry: Container Closure Systems for Packaging Human Drugs and Biologics,” fda.gov Poiché gli sponsor farmaceutici danno priorità alla velocità di immissione sul mercato, spesso rimandano gli aggiornamenti di sostenibilità che potrebbero innescare lunghe validazioni, rallentando l'adozione di soluzioni più ecocompatibili. I trasformatori con laboratori di tossicologia interni e librerie di dati storici possono ridurre i tempi di revisione, rendendo la competenza normativa un fattore di differenziazione strategico.
Analisi del segmento
Per tipo di materiale: i compositi guadagnano terreno con l'intensificarsi dei mandati di sostenibilità
Si prevede che i materiali compositi e a base biologica cresceranno a un CAGR del 9.21% dal 2026 al 2031, superando i substrati tradizionali, in quanto i trasformatori si adegueranno agli obblighi EPR in California, Colorado e Maine. Nel 2025, la plastica ha dominato il mercato nordamericano degli imballaggi farmaceutici con una quota del 40.32%, trainata dalle bottiglie in polietilene ad alta densità e dai contenitori a pressione in polietilene a bassa densità, tuttavia le fluttuazioni dei prezzi delle resine e gli ostacoli al riciclo pesano sui margini. Bottiglie e contenitori a pressione in plastica rappresentano una quota importante della domanda nordamericana di imballaggi farmaceutici, sostenendo il mercato nordamericano degli imballaggi farmaceutici in plastica . Il vetro mantiene la sua posizione per i formati parenterali, dove l'inerzia è fondamentale, ma il peso e il rischio di rottura spingono a esplorare i flaconi in copolimero di olefine cicliche per i farmaci biologici di altissimo valore. I tubi metallici per i prodotti topici devono affrontare l'inflazione dei costi dell'alluminio e le alternative in laminato stanno guadagnando quote di mercato offrendo una barriera equivalente con un peso inferiore.
Gli astucci in cartone e i contenitori in cartone ondulato rimangono essenziali per il contenimento secondario e terziario, sebbene la sensibilità all'umidità richieda rivestimenti barriera per i percorsi umidi. Amcor ha raggiunto il 30% di contenuto riciclato post-consumo nel suo portafoglio farmaceutico nordamericano nel 2025, dimostrando progressi tecnici nella rimozione dei contaminanti. Il polietilene di origine biologica ricavato dalla canna da zucchero è promettente, ma la disponibilità limitata di materie prime e un sovrapprezzo del 10-15% ne limitano l'assorbimento. I fornitori che si stanno muovendo più rapidamente per certificare nuovi compositi secondo le linee guida USP sono in grado di aggiudicarsi le prossime gare d'appalto, mentre i proprietari dei marchi quantificano le emissioni di Scope 3.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: formati flessibili catturano quote da contenitori rigidi
Si prevede che buste e sacche cresceranno a un CAGR dell'8.54% fino al 2031, poiché le aziende farmaceutiche prediligono contenitori flessibili che riducono il peso del materiale, supportano la terapia monodose e integrano sigilli di garanzia. I flaconi hanno mantenuto una quota di mercato del 22.43% nel packaging farmaceutico nordamericano nel 2025, ma blister e stick pack stanno invadendo le categorie dei farmaci orali solidi e da banco. Fiale e fiale rimangono indispensabili per gli iniettabili, soprattutto nella logistica della catena del freddo, e le cartucce preriempite dominano le piattaforme di autoiniezione per le terapie GLP-1.
Gli investimenti in linee blister da parte dei confezionatori conto terzi superano ora le 1,200 cavità al minuto con serializzazione in linea, riducendo i tempi di produzione dei lotti per i materiali sperimentali. I tubetti sono adatti per prodotti oftalmici e dermici, e le strutture laminate sfruttando sostituzioni avanzate di lamina riducono l'impronta di carbonio senza sacrificare la barriera. Tappi e chiusure devono soddisfare i requisiti di sicurezza per bambini e anziani, il che richiede iterazioni di progettazione che bilancino sicurezza e accessibilità. Le etichette sono migrate dalla carta a film multistrato che ospitano ologrammi e inchiostri cangianti, creando complessità a valle nel riciclo ma rafforzando le strategie di sicurezza dei proprietari dei marchi.
Per livello di confezionamento: i formati primari sono in linea con gli imperativi normativi e di sicurezza
I contenitori primari detenevano il 61.23% della quota di mercato del packaging farmaceutico nordamericano nel 2025 e cresceranno a un CAGR dell'8.21%, grazie a requisiti di sterilità, conformità alle sostanze estraibili e rilasciabili e test deterministici di integrità della chiusura del contenitore. I contenitori secondari forniscono spazio per il branding e ora riportano codici serializzati, trasformandoli in asset di conformità anziché in centri di costo. I sistemi di spedizione terziaria si stanno evolvendo verso contenitori isolati a temperatura monitorata che utilizzano materiali a cambiamento di fase per mantenere corridoi di 2-8 °C durante i percorsi di più giorni.
Le linee guida sull'integrità della FDA del 2024 incoraggiano simulazioni probabilistiche di vibrazione e compressione, spingendo i fornitori a investire in rilevatori di perdite di elio e apparecchiature per la rilevazione dell'ingresso di coloranti. Alcuni produttori di dispositivi eliminano l'imballaggio secondario integrando le protezioni per gli aghi direttamente sulle siringhe preriempite, riducendo gli sprechi di materiale e facilitando l'assemblaggio automatizzato. Nel frattempo, i codici di aggregazione della serializzazione migrano dalle superfici secondarie a quelle primarie, sfumando ulteriormente le tradizionali distinzioni di livello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: i confezionatori contrattuali superano le operazioni captive
Le aziende di confezionamento conto terzi sono destinate a crescere a un CAGR del 9.11% tra il 2026 e il 2031, beneficiando dell'outsourcing da parte degli sponsor farmaceutici della serializzazione, della produzione di kit per studi clinici e del riempimento di farmaci biologici a basso volume. Nel 2025, le aziende farmaceutiche controllavano ancora il 49.98% della quota di mercato del confezionamento farmaceutico nordamericano per i farmaci generici ad alto volume, ma la motivazione economica per gli aggiornamenti interni si indebolisce con l'intensificarsi della complessità delle molecole e dei requisiti della catena del freddo. Le farmacie al dettaglio e istituzionali implementano la robotica per produrre buste monodose e calendari, semplificando l'aderenza alla terapia.
Gli ospedali passano dalle fiale sfuse ai kit di siringhe pronte per la somministrazione per alleggerire il carico di lavoro infermieristico e ridurre al minimo gli errori di preparazione asettica. Le strutture di assistenza a lungo termine adottano vassoi terapeutici pre-organizzati che riducono gli errori di smistamento delle pillole nei regimi di politerapia. L'espansione del sistema blow-fill-seal di Catalent nel 2025 evidenzia il vantaggio competitivo che le tecnologie specializzate conferiscono ai fornitori a contratto, mentre i trasformatori regionali privi di capacità di sterilizzazione rischiano la mercificazione.
Analisi geografica
Mercato degli imballaggi farmaceutici negli Stati Uniti
Gli Stati Uniti hanno generato il 78.08% del fatturato del 2025, grazie al più grande mercato mondiale di farmaci da prescrizione, a un'infrastruttura di catena del freddo matura e a una solida applicazione della DSCSA. Gli sponsor farmaceutici hanno investito circa 1.2 miliardi di dollari nel 2025 in sistemi di visione serializzati e archivi di tracciabilità, un'ondata di spesa che ha aumentato la domanda di astucci ed etichette stampabili digitalmente. Gli obblighi statali di EPR in California, Colorado e Maine guidano la riprogettazione verso confezioni monomateriale che sopravvivono al riciclo a domicilio. West Pharmaceutical Services ha ampliato la capacità produttiva di elastomeri in Pennsylvania per fornire componenti di chiusura GLP-1, sottolineando l'attenzione degli Stati Uniti verso i farmaci biologici per l'obesità e il diabete.
Mercato messicano degli imballaggi farmaceutici
Il Messico è pronto per un CAGR dell'8.47% fino al 2031, poiché le multinazionali farmaceutiche stanno concentrando la produzione in prossimità dei propri stabilimenti per mitigare i dazi e ridurre i tempi di consegna agli hub statunitensi. Il nuovo stabilimento di fiale di Gerresheimer a Monterrey fornirà 500 milioni di unità all'anno, sfruttando salari competitivi e la vicinanza ai centri di distribuzione del Texas. Gli emendamenti alla legge sanitaria del 2024 riducono i cicli di approvazione COFEPRIS da 18 a 12 mesi, allineando gli standard locali ai requisiti FDA e accelerando l'ingresso sul mercato di nuovi contenitori primari. I trasformatori nazionali stanno passando dagli astucci pieghevoli secondari a formati preriempiti con margini più elevati, aumentando i requisiti di competenze tecniche e stimolando le joint venture con fornitori globali.
Mercato canadese degli imballaggi farmaceutici
Il Canada si espande in linea con la crescita demografica e con l'impegno federale del 2024 di ampliare la copertura pubblica dei farmaci per il diabete e i contraccettivi, incrementando i volumi di distribuzione. Le norme di serializzazione di Health Canada, in vigore dal 2025, richiedono identificatori unitari, ma concedono periodi di grazia alle aziende più piccole, mitigando gli esborsi di capitale immediati. Una proposta di divieto federale sulla plastica monouso esenta le confezioni farmaceutiche per motivi di sicurezza, tuttavia le tariffe provinciali EPR nella Columbia Britannica e nel Quebec aggiungono 2-4 centesimi a confezione, spingendo i proprietari di marchi ad adottare strutture riciclabili.
Panorama normativo
Negli Stati Uniti, il confezionamento dei farmaci è regolamentato dai requisiti della FDA in materia di etichettatura e prestazioni dei sistemi di confezionamento. I principali punti di riferimento includono la norma 21 CFR Parte 201 per l'etichettatura dei farmaci e le linee guida della FDA per i sistemi di chiusura dei contenitori per farmaci e prodotti biologici per uso umano, che definiscono le aspettative in termini di compatibilità e protezione durante l'intero ciclo di vita del prodotto. I requisiti del DSCSA, pienamente in vigore da novembre 2024, integrano la tracciabilità a livello di singola unità nelle operazioni di confezionamento quotidiane, rendendo gli identificatori serializzati e i flussi di lavoro di verifica uno standard per le confezioni di farmaci da prescrizione spedite nel Paese.
Nell'aprile del 2026 è emerso un quadro normativo di politica commerciale, quando una proclamazione presidenziale ai sensi della Sezione 232 del Trade Expansion Act del 1962 ha imposto dazi doganali sui farmaci brevettati e sui principi attivi importati. Il quadro normativo prevedeva l'applicazione di dazi del 100% a partire dal 31 luglio 2026 per alcune aziende, con un'estensione a partire dal 29 settembre 2026 per le altre che non avessero stipulato accordi specifici. In Canada, i quadri normativi di Health Canada in materia di etichettatura, comprese le riforme sull'etichettatura in linguaggio semplice introdotte tramite emendamenti del 2015, e i requisiti di stabilimento come la Guida 0067 per i servizi di confezionamento ed etichettatura a contratto per farmaci di proprietà straniera, influenzano la struttura della grafica di confezionamento, delle dichiarazioni e dei modelli di servizio per l'accesso al mercato.
Analisi della catena del valore
La catena del valore inizia con i fornitori di materie prime (polimeri e additivi per uso medicale, tubi di vetro, alluminio, cartone) e prosegue con la produzione di contenitori primari e componenti, tra cui fiale e ampolle, flaconi, siringhe e cartucce preriempite, tappi e chiusure. Si estende poi ai convertitori e alle tipografie che producono confezioni secondarie ed etichette a dati variabili. Le organizzazioni di confezionamento a contratto (CPO) e i fornitori di servizi specializzati sono i fulcri delle operazioni di confezionamento per studi clinici, kitting, serializzazione e aggregazione, e assemblaggio a catena del freddo, prima della consegna a grossisti, farmacie, ospedali e reti di distribuzione integrate. In questi canali a valle, i requisiti di verifica e dispensazione mantengono la domanda di durabilità delle etichette, prestazioni di scansione e prove di manomissione.
La conformità alle normative e agli standard collega ogni fase. Le aspettative cGMP della FDA e i capitoli USP relativi ai materiali plastici e agli imballaggi parenterali guidano i programmi di qualificazione, i test di estraibilità e rilascio di sostanze e i programmi di integrità del sistema contenitore-chiusura. Un più ampio passaggio al confezionamento primario pronto all'uso (RTU) riduce le fasi di lavorazione negli impianti di riempimento e confezionamento, spostando una maggiore attenzione verso la sterilizzazione a monte e le capacità di rilascio di qualità. Questo è rafforzato dagli investimenti nella resilienza, come l'inaugurazione da parte di SCHOTT Pharma di linee di produzione di fiale ampliate a Lebanon, in Pennsylvania, nel giugno 2026, un progetto da 60 milioni di dollari sostenuto da BARDA, che supporta la fornitura nazionale di fiale di vetro RTU standard e sterili.
Panorama competitivo
Il mercato del packaging farmaceutico nordamericano è frammentato, con Amcor, West Pharmaceutical Services, Gerresheimer, AptarGroup e Schott che rappresentano circa il 35-40% del fatturato del 2025, mentre i converter regionali e i confezionatori specializzati a contratto si dividono la parte restante. I player di scala integrano la stampa digitale per la serializzazione on-demand, aprono centri tecnici vicino agli stabilimenti dei clienti e depositano brevetti per elastomeri a bassa estraibilità. I converter regionali concedono in licenza software di tracciamento e rintracciabilità di terze parti per servire i produttori a contratto locali che non dispongono del capitale necessario per soluzioni proprietarie, competendo in termini di agilità e servizio clienti.
La sostenibilità è un campo di battaglia inesplorato; i fornitori che qualificano le resine riciclate post-consumo per applicazioni sterili o che dimostrano la parità di prestazioni barriera con i polimeri di origine biologica possono imporre prezzi più elevati. I nuovi operatori del settore della salute digitale che integrano sensori nei blister offrono strumenti di aderenza basati sui dati, ma gli elevati costi unitari e le incerte norme sulla sicurezza informatica ne frenano l'adozione. La convergenza tecnologica sta spostando le preferenze degli acquirenti verso fornitori che abbinano la scienza dei materiali all'analisi dei dati, costringendo i trasformatori tradizionali a investire nell'integrazione software e nel monitoraggio della catena del freddo.
Le recenti mosse strategiche stanno rimodellando le posizioni competitive. West Pharmaceutical Services ha investito 95 milioni di dollari per espandere la capacità produttiva di elastomeri NovaPure nella Carolina del Nord, raddoppiando la produzione di componenti per siringhe preriempite GLP-1 e riducendo i tempi di consegna del 20%. Gerresheimer ha aperto a Monterrey uno stabilimento per la produzione di fiale in vetro da 180 milioni di dollari, che fornirà 500 milioni di unità all'anno ai siti di riempimento e finitura di biosimilari nearshoring. Amcor ha stretto una partnership con Eastman Chemical per lo sviluppo congiunto di flaconi in copoliestere Crystalyx contenenti il 50% di materiale riciclato, a dimostrazione di un modello di alleanza che coniuga l'innovazione delle resine con la scalabilità dei converter. La partecipazione di 120 milioni di dollari di Becton, Dickinson and Company in Sensile Medical si assicura la tecnologia degli iniettori on-body, posizionando l'azienda in modo da competere in nicchie di mercato ad alta crescita nel settore dei dispositivi indossabili. Questi investimenti sottolineano un modello di espansione della capacità produttiva, collaborazione verticale e convergenza dei dispositivi che innalza le barriere all'ingresso per i converter più piccoli.
Leader del settore del confezionamento farmaceutico in Nord America
Acor SpA
Winpak Ltd.
Compagnia dell'aria sigillata
Azienda di prodotti Sonoco
Gerresheimer AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: SCHOTT Pharma ha inaugurato un ampliamento della produzione di fiale a Lebanon, in Pennsylvania, aggiungendo nuove linee di conversione per fiale di vetro standard e sterili pronte all'uso, nell'ambito di un investimento di 60 milioni di dollari sostenuto da BARDA. L'ampliamento rafforza la sicurezza dell'approvvigionamento nordamericano per il confezionamento primario di farmaci parenterali e supporta gli stabilimenti di riempimento e confezionamento che cercano componenti pronti all'uso per ridurre gli oneri interni di sterilizzazione e validazione.
- Dicembre 2025: Gerresheimer AG ha completato a Monterrey, in Messico, uno stabilimento per la produzione di fiale di vetro del valore di 180 milioni di dollari, progettato per una capacità produttiva annua di 500 milioni di unità e destinato alle filiere di fornitura di biosimilari e farmaci iniettabili. Il sito rafforza le dinamiche di nearshoring per la distribuzione verso gli Stati Uniti e aumenta la pressione competitiva sui fornitori regionali di fiale e ampolle in termini di tempi di consegna e supporto per la qualificazione.
- Novembre 2024: L'entrata in vigore completa del DSCSA ha imposto che ogni confezione di farmaci con obbligo di ricetta spedita negli Stati Uniti dovesse riportare un identificativo univoco del prodotto, accelerando gli investimenti nella serializzazione e aggregazione a livello di unità da parte di produttori e confezionatori a contratto. Le linee di confezionamento hanno sempre più spesso abbinato la stampa a dati variabili all'ispezione visiva ad alta velocità per ridurre il rischio di non conformità, mantenendo al contempo la produttività per astucci secondari, etichette e una gamma sempre più ampia di formati primari.
Ambito e metodologia
Il Nord America è una delle regioni più grandi per l'industria del packaging farmaceutico, grazie alla sua ampia base produttiva e alla capacità di introdurre innovazioni tecnologiche nel settore. Lo studio di mercato si concentra sulle tendenze che influenzano i mercati di paesi importanti come Stati Uniti e Canada. Lo studio traccia i principali parametri di mercato, i fattori di crescita sottostanti e i principali fornitori che operano nel settore.
Il rapporto sul mercato del packaging farmaceutico del Nord America è segmentato per tipo di materiale (plastica, vetro, metallo, carta e cartone e materiali compositi/bio), tipo di prodotto (flaconi, fiale e ampolle, blister, siringhe e cartucce preriempite, tubi, tappi e chiusure, buste e sacchetti, etichette e altri tipi di prodotto), livello di confezionamento (primario, secondario e terziario), settore di utilizzo finale (aziende di produzione farmaceutica, aziende di confezionamento a contratto, farmacie al dettaglio e istituzionali, ospedali e cliniche e altri settori di utilizzo finale) e paese (Stati Uniti, Canada e Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di materiale
| Plastica | Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) | |
| Polietilentereftalato (PET) | |
| Altre materie plastiche | |
| Vetro | |
| Metallo | |
| Carta e cartone | |
| Materiali compositi/di origine biologica |
Per tipo di prodotto
| Bottiglie |
| Fiale e Fiale |
| Confezioni blister |
| Siringhe e cartucce preriempite |
| Valvole |
| Tappi e chiusure |
| Buste e Borse |
| da abbigliamento |
| Altri tipi di prodotto |
Per livello di imballaggio
| Primario |
| Secondario |
| Terziario |
Per settore degli utenti finali
| Aziende manifatturiere farmaceutiche |
| Organizzazioni di imballaggio a contratto |
| Farmacie al dettaglio e istituzionali |
| Ospedali e cliniche |
| Altre industrie di utenti finali |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di materiale | Plastica | Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) | ||
| Polietilentereftalato (PET) | ||
| Altre materie plastiche | ||
| Vetro | ||
| Metallo | ||
| Carta e cartone | ||
| Materiali compositi/di origine biologica | ||
| Per tipo di prodotto | Bottiglie | |
| Fiale e Fiale | ||
| Confezioni blister | ||
| Siringhe e cartucce preriempite | ||
| Valvole | ||
| Tappi e chiusure | ||
| Buste e Borse | ||
| da abbigliamento | ||
| Altri tipi di prodotto | ||
| Per livello di imballaggio | Primario | |
| Secondario | ||
| Terziario | ||
| Per settore degli utenti finali | Aziende manifatturiere farmaceutiche | |
| Organizzazioni di imballaggio a contratto | ||
| Farmacie al dettaglio e istituzionali | ||
| Ospedali e cliniche | ||
| Altre industrie di utenti finali | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del packaging farmaceutico in Nord America?
Nel 2026, il mercato nordamericano del packaging farmaceutico ha raggiunto i 62.85 miliardi di dollari.
Quanto velocemente si prevede che crescerà la domanda di imballaggi farmaceutici in Nord America?
Si prevede che il mercato registrerà un CAGR del 7.61% dal 2026 al 2031.
Quale segmento di materiali si sta espandendo più rapidamente?
Si prevede che i materiali compositi e di origine biologica cresceranno a un CAGR del 9.21% grazie agli obblighi di sostenibilità.
Perché le aziende di confezionamento conto terzi stanno guadagnando quote di mercato?
Gli sponsor dei farmaci stanno esternalizzando la serializzazione, l'assemblaggio a catena del freddo e il riempimento di piccoli volumi di farmaci biologici, determinando un CAGR del 9.11% per i confezionatori a contratto.
Quale fattore rende il Messico la regione geografica in più rapida crescita?
Gli investimenti in nearshoring e le tempistiche normative ridotte stanno determinando un CAGR dell'8.47% nel settore del confezionamento farmaceutico messicano.


