

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 34.41 trilioni di dollari |
| Dimensione del mercato (2031) | 44.31 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.19% CAGR |
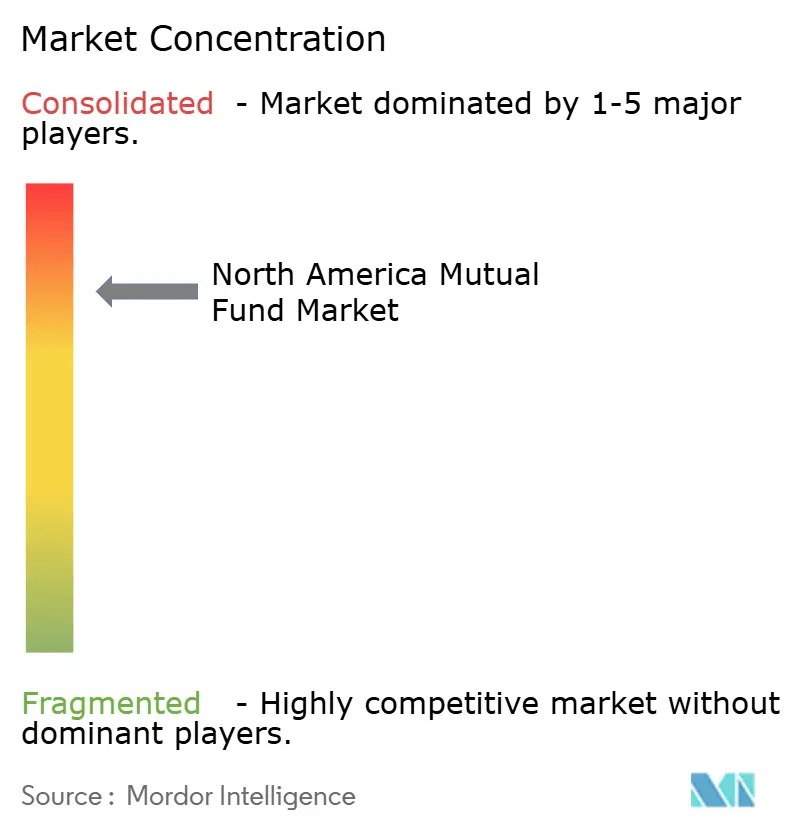
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
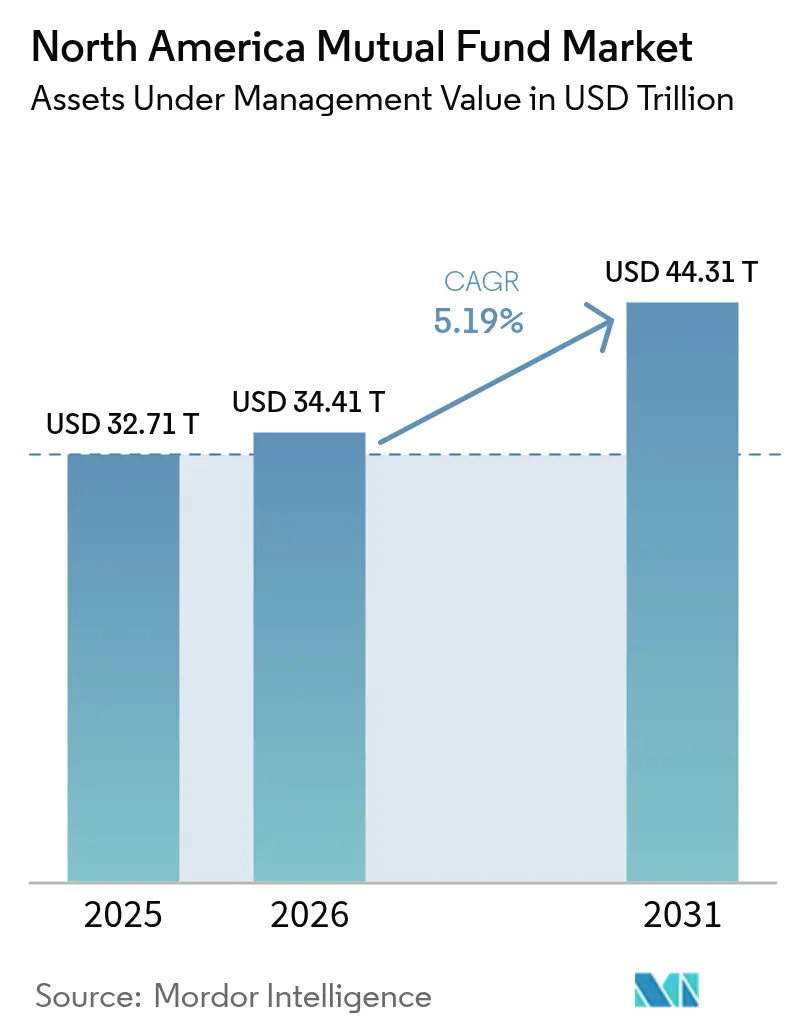
Analisi del mercato dei fondi comuni di investimento in Nord America di Mordor Intelligence
Nel 2025, il mercato nordamericano dei fondi comuni di investimento aveva un valore di 32.71 miliardi di dollari e si prevede che crescerà da 34.41 miliardi di dollari nel 2026 a 44.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.19% durante il periodo di previsione (2026-2031). L'aumento dei contributi ai piani pensionistici, un netto spostamento verso strategie passive basate su indici e la domanda sostenuta di fondi monetari in un contesto di tassi di interesse più elevati sono tutti fattori che supportano questa traiettoria. Anche i cambiamenti normativi hanno rimodellato la progettazione e la distribuzione dei prodotti, in particolare le riforme del mercato monetario statunitensi del 2024 che hanno accelerato il consolidamento tra i grandi complessi di fondi. La rapida adozione del digitale sta abbassando le barriere alla consulenza e ampliando l'accesso per gli investitori più giovani, mentre la flessibilità normativa in Canada e la dinamica demografica in Messico creano nuove opportunità a livello regionale. Tuttavia, la compressione delle commissioni si sta avvicinando ai limiti strutturali, costringendo i gestori a perseguire economie di scala o alfa specializzati per mantenere i margini.
Punti chiave del rapporto
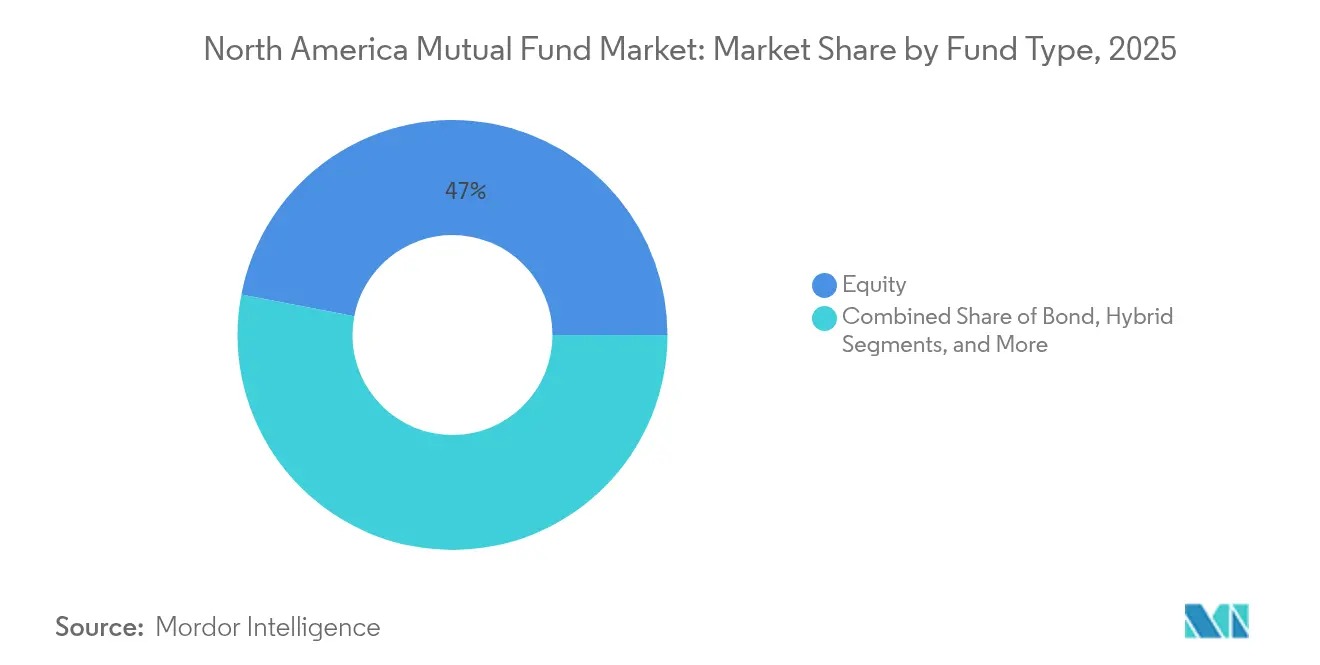
- Per tipologia di fondo, nel 46.98 i fondi azionari detenevano il 2025% della quota di mercato dei fondi comuni di investimento in Nord America; si prevede che il segmento "Altri", guidato dalle strategie alternative, registrerà il CAGR più rapido, pari al 9.63%, fino al 2031.
- In base alla tipologia di investitore, nel 66.28 gli investitori al dettaglio hanno rappresentato il 2025% delle dimensioni del mercato dei fondi comuni di investimento del Nord America e sono destinati a crescere a un CAGR del 5.87%, superando i flussi istituzionali.
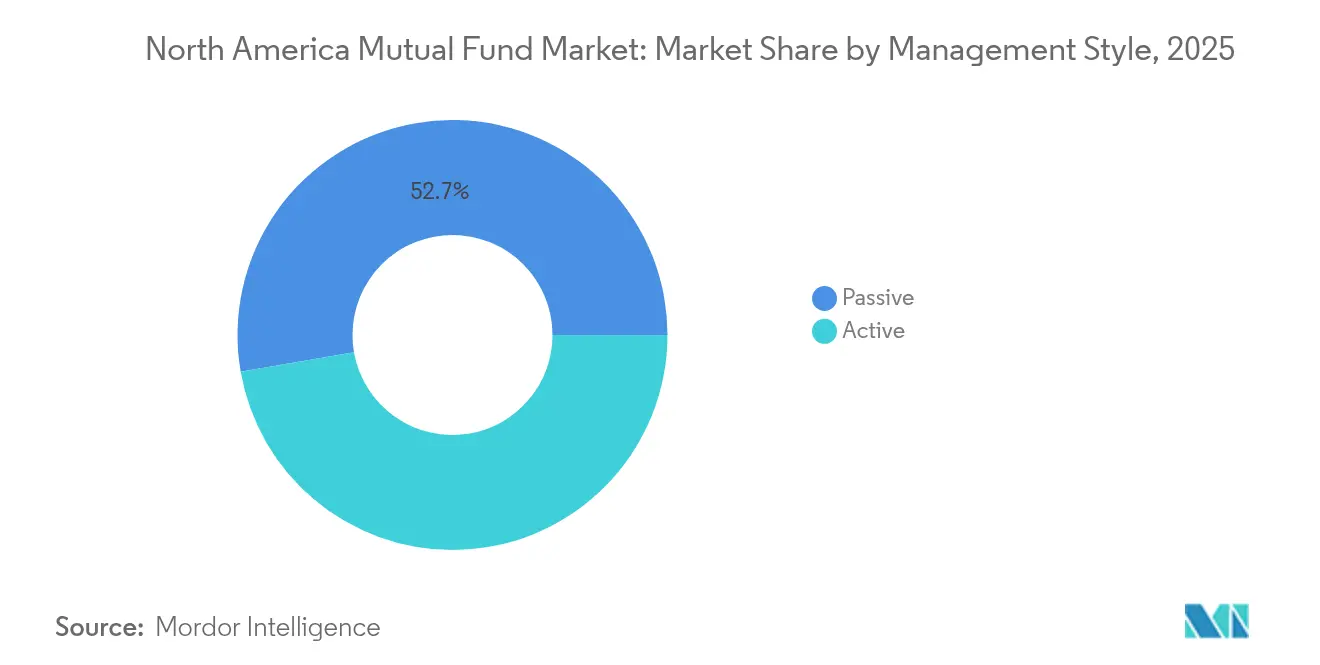
- In base allo stile di gestione, nel 52.74 i prodotti passivi hanno controllato il 2025% delle attività del mercato dei fondi comuni di investimento del Nord America, con un CAGR previsto del 5.64% fino al 2031.
- In base al canale di distribuzione, nel 36.55 le società di titoli hanno dominato il mercato dei fondi comuni di investimento nordamericani con una quota del 2025%, mentre si prevede che le piattaforme di trading online cresceranno a un CAGR del 7.22% entro il 2031.
- Per paese, gli Stati Uniti hanno mantenuto una quota dominante del 91.08% del mercato dei fondi comuni di investimento nordamericano nel 2025, mentre il Messico è sulla buona strada per un CAGR del 7.72% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei fondi comuni di investimento in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Migrazione dei depositi sul mercato monetario in un contesto di tassi di interesse più elevati | + 1.2% | Segmento istituzionale degli Stati Uniti | A breve termine (≤ 2 anni) |
| Afflussi di piani pensionistici nei fondi comuni di investimento e serie di date obiettivo | + 1.8% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Aumento dei fondi comuni di investimento passivi basati su indici e delle strutture a manica | + 1.5% | Globale, guidato dal Nord America | Medio termine (2–4 anni) |
| I contributi autofinanziati basati sulla pensione ancorano gli afflussi fissi | + 0.9% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Adozione da parte dei family office di fondi di credito privati | + 0.6% | centri di ricchezza degli Stati Uniti | Medio termine (2–4 anni) |
| La latitudine dei derivati dei fondi alternativi canadesi stimola l'innovazione dei prodotti | + 0.3% | Canada | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Migrazione dai depositi al mercato monetario in un contesto di tassi di interesse più elevati
Il ciclo di allentamento monetario del 2024-2025 non è riuscito a frenare il flusso di depositi bancari verso i fondi monetari, poiché gli investitori hanno dato priorità al rendimento e alla liquidità giornaliera. I fondi prime istituzionali si sono ridotti dopo la norma della SEC sulle commissioni di liquidità dell'ottobre 2024, passando da 25 a 9 veicoli, mentre gli attivi sono diminuiti del 49% [1] US Securities and Exchange Commission, “Money Market Fund Reform,” sec.gov . I complessi più grandi con sistemi automatizzati di calcolo delle commissioni hanno assorbito il cambiamento, ampliando il divario di scala rispetto ai gestori di nicchia. Poiché i rendimenti dei fondi monetari rimangono interessanti rispetto ai depositi, il mercato nordamericano dei fondi comuni di investimento continua a convogliare liquidità a breve termine verso fondi a basso rischio, sostenendo la crescita degli attivi di base.
Afflussi di piani pensionistici nei fondi comuni di investimento e serie di date obiettivo
I fondi comuni di investimento target-date hanno superato i 4 miliardi di dollari di asset, favoriti dalle regole di iscrizione predefinite che incanalano i nuovi contributi aziendali in portafogli basati sull'età. Le normative del Dipartimento del Lavoro del 2007, che stabiliscono i fondi target-date come alternative di investimento predefinite qualificate, hanno creato un vento favorevole strutturale che continua a trainare la crescita. Il loro rendimento medio annualizzato del 7.3% in 15 anni e il calo dei coefficienti di spesa, ora di 29 punti base, rafforzano la viscosità. Vanguard, Capital Group, Fidelity e T. Rowe Price dominano i flussi abbinando un solido percorso di crescita graduale a tagli aggressivi delle commissioni, garantendo la continua espansione delle classi di azioni indicizzate passive all'interno dei piani aziendali.
Aumento dei fondi comuni di investimento passivi basati su indici e delle strutture a manica
Gli asset passivi hanno superato la soglia simbolica del 50% del totale dei fondi statunitensi, trainati dalla migrazione dei fondi a contribuzione definita e dall'efficienza fiscale degli ETF. Questo cambiamento riflette la transizione dai piani a prestazione definita a quelli a contribuzione definita e la proliferazione di strutture ETF che offrono una maggiore efficienza fiscale e costi inferiori. Le ponderazioni concentrate delle mega-cap, tuttavia, mettono alla prova i gestori attivi nel tentativo di sovraperformare i benchmark negli spazi a grande capitalizzazione. I consulenti si affidano sempre più a portafogli sleeve o modello che combinano core passivi con satelliti attivi di nicchia, consentendo alle boutique specializzate di aggiudicarsi mandati in esposizioni a piccola capitalizzazione, al credito o tematiche, mentre il mercato dei fondi comuni di investimento nordamericano si orienta sempre più verso l'indicizzazione a basse commissioni. L'ascesa delle strutture sleeve e dei portafogli modello ha permesso ai consulenti di combinare investimenti core passivi con strategie satellite attive, creando nuove opportunità per i gestori specializzati in grado di dimostrare una generazione di alpha costante in segmenti di mercato meno efficienti.
Adozione da parte dei Family Office dei fondi di intervallo di credito privato
La democratizzazione dei mercati privati attraverso i fondi intervallati rappresenta un significativo cambiamento strutturale, con i principali gestori patrimoniali che lanciano prodotti per intercettare la domanda retail di investimenti alternativi. I fondi intervallati hanno aperto il credito privato ai canali degli investitori ad alto patrimonio netto, raggiungendo una base patrimoniale stimata di 220 miliardi di dollari entro il 2025. Il lancio del fondo FLEX da 904.5 milioni di dollari di Franklin Templeton illustra una forte domanda di esposizione secondaria al private equity attraverso veicoli di offerta pubblica di acquisto registrata. L'alleanza di Vanguard con Blackstone e Wellington esemplifica i portafogli ibridi che combinano asset quotati e non quotati, indicando un ampliamento strutturale della scelta di prodotti nel mercato nordamericano dei fondi comuni di investimento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Compressione delle commissioni e compressione dei margini che portano al consolidamento | -0.8% | Segmento passivo degli Stati Uniti | Medio termine (2–4 anni) |
| Cannibalizzazione dei flussi dei fondi comuni di investimento tradizionali da parte di ETF e SMA | -1.1% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Complessità e costi di accesso agli scaffali di distribuzione | -0.4% | Canali di ricchezza degli Stati Uniti | Medio termine (2–4 anni) |
| La decumulazione dei boomer crea un eccesso di redenzione secolare | -0.7% | Vendita al dettaglio negli Stati Uniti e in Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Compressione delle commissioni e compressione dei margini che portano al consolidamento
Le spese medie ponderate per gli attivi sono scese allo 0.34% nel 2024 dallo 0.36% dell'anno precedente, poiché i grandi gestori hanno trasferito i risparmi incrementali agli investitori. Solo Vanguard ha ridotto le commissioni su 87 fondi, rafforzando la corsa deflazionistica [2] Vanguard Group, “Vanguard Reduces Expense Ratios,” vanguard.com . Un sondaggio del Carne Group rivela che il 65% dei dirigenti della gestione patrimoniale prevede una significativa pressione sui margini nei prossimi due anni, con il 73% dei gestori tradizionali che pianifica di razionalizzare i prodotti, in particolare i fondi pubblici a gestione attiva. Con i rapporti di spesa degli indici che si avvicinano allo zero, i gestori si stanno orientando verso ETF attivi, alternative o fusioni guidate dalle economie di scala, come dimostra l'integrazione di Putnam da parte di Franklin Templeton e l'accordo HPS da 12 miliardi di dollari di BlackRock, per proteggere la redditività del mercato dei fondi comuni di investimento nordamericano.
Cannibalizzazione dei flussi dei fondi comuni di investimento tradizionali da parte di ETF e SMA
Citigroup prevede che gli ETF potrebbero sottrarre dai 6 ai 10 miliardi di dollari di asset in fondi comuni di investimento entro dieci anni, poiché gli investitori daranno priorità alla liquidità e ai rendimenti al netto delle imposte. Deloitte prevede un aumento di 13 volte degli asset in ETF attivi entro il 2035, a dimostrazione del fatto che le nuove allocazioni sono guidate dalla scelta del wrapper piuttosto che dalla strategia. La partecipazione agli investimenti in fondi comuni di investimento tra gli investitori è diminuita dal 72% del 2018 al 62% del 2023, con gli investitori più giovani che privilegiano sempre più gli investimenti autogestiti e le strutture ETF. Anche i conti gestiti separatamente (SMA) guadagnano terreno tra i clienti ad alto patrimonio netto che cercano trasparenza e personalizzazione, mettendo ulteriormente sotto pressione le tradizionali strutture aperte.
Analisi del segmento
Per tipo di fondo: il dominio azionario affronta la crisi degli asset alternativi
I fondi azionari hanno mantenuto il 46.98% della quota di mercato dei fondi comuni di investimento in Nord America nel 2025, a dimostrazione del loro ruolo consolidato nei portafogli previdenziali e patrimoniali. I fondi obbligazionari hanno attratto afflussi grazie ai rendimenti più elevati, mentre le offerte del mercato monetario hanno dovuto fare i conti con i cambiamenti operativi a seguito dei mandati della SEC sulle commissioni di liquidità. La categoria "Altri", che comprende fondi intervallati, fondi real-asset e fondi tematici, ha assorbito solo una piccola parte delle dimensioni del mercato dei fondi comuni di investimento in Nord America nel 2025, ma è destinata a crescere con un CAGR del 9.63% fino al 2031, con gli investitori alla ricerca di diversificazione e coperture dall'inflazione.
La democratizzazione del credito privato, del settore immobiliare e delle strategie secondarie attraverso strutture a intervalli registrati sta spostando le allocazioni oltre le azioni quotate e le obbligazioni core. Con il ribilanciamento dei fondi target-date verso il reddito fisso in prossimità della pensione, le ponderazioni azionarie si diluiranno gradualmente, sebbene i wrapper fiscalmente agevolati e la concentrazione sulle megacap mantengano i fondi azionari fondamentali per la crescita complessiva. I fondi del mercato monetario, nonostante un minor numero di opzioni prime istituzionali, continuano a soddisfare le esigenze di tesoreria aziendale e di gestione della liquidità retail, ancorando la domanda di breve durata all'interno del mercato nordamericano dei fondi comuni di investimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di investitore: la resilienza del commercio al dettaglio sostiene la crescita del mercato
Nel 66.28, gli investitori al dettaglio detenevano il 2025% del patrimonio netto dei fondi comuni di investimento in Nord America, con un CAGR previsto del 5.87% che supera l'espansione istituzionale. L'iscrizione automatica e l'aumento dei fondi pensione 401(k) canalizzano contributi prevedibili, compensando i prelievi dei baby boomer. Le società di brokeraggio online segnalano che il 31% dei clienti al dettaglio negozia fondi digitalmente, a dimostrazione della convergenza tra consulenza e autogestione.
Gli acquirenti istituzionali negoziano riduzioni più consistenti delle commissioni e mandati personalizzati, esercitando pressione sulle classi di azioni tradizionali e adottando al contempo trust collettivi e formati SMA. Tuttavia, le tendenze al risparmio delle famiglie tra i millennial e la Generazione Z sostengono il primato del retail. Queste fasce di popolazione privilegiano le piattaforme mobile e i building block passivi, influenzando la progettazione e il marketing dei prodotti nel mercato dei fondi comuni di investimento nordamericano.
Per stile di gestione: la rivoluzione passiva raggiunge la maturità
Nel 52.74, la gestione passiva controllava il 2025% del patrimonio del mercato dei fondi comuni di investimento nordamericani, con un CAGR del 5.64% fino al 2031 che continua a eclissare la crescita attiva. L'efficienza di scala consente ai colossi degli indici di mantenere commissioni prossime allo zero, accelerando l'acquisizione di asset da segmenti sensibili ai costi. I gestori attivi si concentrano su settori meno efficienti – small cap, internazionali e alternativi – dove un'attenta selezione dei titoli può giustificare prezzi più elevati.
Gli ETF attivi offrono una soluzione ibrida: trasparenza e negoziabilità giornaliere, unite a una selezione discrezionale dei titoli. Già rappresentando l'8% del patrimonio degli ETF statunitensi, questi fondi hanno assorbito un terzo degli afflussi del 2025, aiutando gli investitori attivi a riconfezionare le strategie senza cannibalizzare le linee principali dei fondi comuni di investimento. Con l'aumento della dispersione delle performance in segmenti di nicchia, gli investitori potrebbero ricalibrare le allocazioni, rallentando l'invasione passiva nel mercato nordamericano dei fondi comuni di investimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la rivoluzione digitale accelera la crescita della piattaforma
Le società di intermediazione mobiliare hanno dominato la distribuzione con una quota del 36.55% nel mercato nordamericano dei fondi comuni di investimento nel 2025, sfruttando la profondità della consulenza e l'ampiezza dell'offerta. Tuttavia, si prevede che le piattaforme di trading online registreranno un tasso di crescita composto del 7.22% annuo fino al 2031, poiché le generazioni più giovani richiedono un'esecuzione intuitiva e a basso costo. L'integrazione di TD Ameritrade da parte di Charles Schwab ha generato 115 miliardi di dollari di nuovi asset netti nel solo quarto trimestre del 4, a dimostrazione delle sinergie di scala.
Le banche mantengono una base di investitori conservativa, ma subiscono l'erosione da parte dei robo-advisor che abbinano la pianificazione automatizzata a prezzi trasparenti. Su tutti i canali, il 95% dei provider ora implementa l'intelligenza artificiale per semplificare l'onboarding e il servizio, integrando la tecnologia come requisito competitivo fondamentale nel mercato nordamericano dei fondi comuni di investimento.
Analisi geografica
Mercato dei fondi comuni di investimento degli Stati Uniti
Nel 91.08, gli Stati Uniti rappresentavano il 2025% del mercato nordamericano dei fondi comuni di investimento, supportati dal più grande ecosistema di fondi a contribuzione definita al mondo e da un regime normativo maturo ai sensi dell'Investment Company Act del 1940. La continua modernizzazione della SEC, come la revisione delle segnalazioni N-PORT e N-CEN, migliora la trasparenza riducendo al contempo gli ostacoli alla conformità, sostenendo i vantaggi di scala del settore. Tuttavia, la partecipazione ai fondi comuni di investimento è scesa al 62% delle famiglie nel 2023, poiché gli investitori più giovani si sono orientati verso gli ETF e l'indicizzazione diretta, preannunciando una crescita organica più lenta. Le guerre sulle commissioni sono più acute negli Stati Uniti, costringendo al consolidamento e all'espansione dei servizi accessori.
Mercato dei fondi comuni di investimento del Canada
Il Canada rappresenta un laboratorio normativo distinto. Le proposte della Canadian Securities Administrators in materia di derivati e criptovalute invitano a elaborare strategie innovative che potrebbero non essere ancora chiare secondo le normative statunitensi. Il modello tariffario integrato 2025 della Canadian Investment Regulatory Organization mira ad allineare i costi di supervisione alle dimensioni degli operatori, riducendo potenzialmente le barriere per i gestori boutique. Tale flessibilità potrebbe sostenere i flussi transfrontalieri, poiché gli investitori statunitensi cercano esposizioni differenziate.
Mercato dei fondi comuni di investimento in Messico
Il Messico è il Paese in più rapida crescita della regione, con un CAGR previsto dell'7.72% entro il 2031. Una popolazione giovane, una classe media in espansione e un orientamento al reddito interno rendono le azioni messicane difensive dagli shock commerciali globali. Con valutazioni di mercato che implicano rendimenti annualizzati attesi in dollari USA dell'8.5%, le società internazionali continuano a espandere le partnership di distribuzione locali. Ciononostante, la penetrazione dei fondi rimane bassa, il che richiede una formazione continua degli investitori e lo sviluppo delle infrastrutture per cogliere appieno le potenzialità del mercato dei fondi comuni di investimento nordamericano.
Panorama normativo
Negli Stati Uniti, i fondi comuni di investimento operano ai sensi dell'Investment Company Act del 1940, con la supervisione della SEC. Le recenti normative continuano a inasprire le aspettative operative in materia di dati, privacy e tutela degli investitori. La SEC ha adottato emendamenti al Regolamento SP (privacy e salvaguardia), con una scadenza di conformità fissata al 3 giugno 2026 per i consulenti finanziari registrati, innalzando i requisiti relativi alla gestione degli incidenti e alla protezione delle informazioni dei clienti per i fondi comuni e i loro fornitori di servizi esterni.
In Canada, la Canadian Securities Administrators (CSA) sta semplificando e modernizzando la supervisione dei fondi di investimento, aggiornando al contempo i meccanismi di distribuzione e informativa. Le modifiche definitive della CSA per modernizzare il regime di informativa continua per i fondi di investimento sono entrate in vigore il 22 aprile 2026, e ulteriori modifiche al modello di distribuzione principale, previste dalle normative NI 31-103, 81-101, 81-102 e 81-105, entreranno in vigore il 1° ottobre 2026. Queste modifiche influiscono sul modo in cui i produttori di fondi strutturano i rapporti con i dealer, la remunerazione e l'accesso al mercato.
Analisi della catena del valore
La catena del valore dei fondi comuni di investimento in Nord America si estende dalla strutturazione del prodotto e dalla gestione del portafoglio (gestori patrimoniali e sub-consulenti) fino alle attività di negoziazione e supervisione del rischio, per poi arrivare alle funzioni di amministrazione del fondo, come l'agenzia di trasferimento, il calcolo del NAV (Net Asset Value), la custodia, la revisione contabile e la rendicontazione normativa. Per le strategie monetarie e altre strategie liquide, la predisposizione operativa per strumenti di liquidità basati su regole e la relativa rendicontazione è diventata un fattore di differenziazione, soprattutto per i grandi complessi in grado di supportare funzionalità automatizzate di conformità, gestione dei dati e calcolo delle commissioni.
La distribuzione rimane un punto di controllo centrale nella catena, ancorata da intermediari quali broker-dealer e società di intermediazione mobiliare, banche, gestori di fondi pensione e piattaforme di fondi che offrono accesso ai clienti, integrando al contempo servizi di onboarding, assistenza e infrastrutture per le transazioni. Le dinamiche competitive si concentrano sempre più su modelli basati su piattaforme che combinano consulenza, apertura di conti digitali e portafogli modello, spostando il potere contrattuale verso distributori di grandi dimensioni e gestori di grandi dimensioni in grado di offrire commissioni basse, un'ampia gamma di classi di azioni e servizi integrati in tutta la regione.
Panorama competitivo
I gestori di grandi dimensioni dominano il mercato nordamericano dei fondi comuni di investimento grazie a una rete di distribuzione senza pari, operazioni basate sui dati e una leadership in termini di commissioni. Il modello di proprietà mutualistica di Vanguard convoglia i risparmi operativi direttamente agli azionisti, rafforzando la crescita virtuosa degli asset e mantenendo al contempo i rapporti di spesa più bassi del settore. BlackRock risponde con analisi basate su Aladdin e una spinta aggressiva nei mercati privati, culminata con l'acquisizione di HPS Investment Partners per 12 miliardi di dollari, che ha creato un'attività di private credit da 220 miliardi di dollari [3] CNBC, “BlackRock to Acquire HPS Investment Partners,” cnbc.com.
Gli operatori di secondo livello competono attraverso la specializzazione di settore. Fidelity sfrutta l'assistenza ai piani pensionistici e le capacità di ricerca attiva, mentre American Funds sostiene una distribuzione incentrata sui consulenti, rafforzata da performance consolidate. T. Rowe Price enfatizza l'eccellenza nel target-date e nell'azionario attivo. Entrambe stanno diversificando in fondi alternativi o ETF attivi per mitigare l'erosione dei margini.
La tecnologia è diventata un elemento di separazione decisivo: la profilazione dei clienti basata sull'intelligenza artificiale, l'elaborazione diretta e le piattaforme cloud-native riducono i costi di servizio e migliorano l'esperienza utente. Partnership come l'alleanza di Vanguard con Blackstone e Wellington offrono agli investitori al dettaglio asset privati di livello istituzionale, evidenziando una linea di demarcazione sempre più sottile tra mercati pubblici e alternativi. Le società più piccole si trovano ad affrontare la duplice pressione dell'aumento dei costi di conformità e dei costi di accesso agli scaffali; molte perseguono fusioni o mandati tematici di nicchia per sopravvivere. L'acquisizione di Putnam da parte di Franklin Templeton e la vendita dei fondi azionari da parte di Guggenheim a New Age Alpha illustrano le tendenze di razionalizzazione del mercato dei fondi comuni di investimento nordamericano.
Leader del settore dei fondi comuni di investimento in Nord America
Avanguardia
Fidelity Investments
Fondi americani
T. Rowe Prezzoe
BlackRock
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Vanguard nomina T. Rowe Price Associates, Inc. come consulente per tre fondi azionari a gestione attiva: Vanguard Explorer Fund, Vanguard Variable Insurance Fund - Small Company Growth Portfolio e Vanguard Growth and Income Fund. Questa mossa amplia le capacità di gestione attiva azionaria all'interno di un importante complesso di fondi, rafforzando la diversificazione dei prodotti e le competenze esterne per migliorare le performance delle strategie a gestione attiva già esistenti.
- Giugno 2026: BlackRock e Trumid stringono una partnership pluriennale per integrare i flussi di lavoro di trading di credito di Trumid in BlackRock Aladdin OEMS. Questa collaborazione ha un impatto diretto sull'integrazione dei flussi di lavoro di trading a reddito fisso per gli utenti di Aladdin e migliora l'accesso alla liquidità e l'efficienza di esecuzione per il trading di obbligazioni societarie tramite la piattaforma Aladdin.
- Giugno 2026: BlackRock ha lanciato l'ETF iShares Bitcoin Premium Income (BITA) per l'esposizione al Bitcoin con generazione mensile di premi sulle opzioni. Questo segna l'ingresso diretto dell'esposizione agli asset digitali nella gamma principale di ETF ed espande l'offerta di strategie di reddito correlate alle criptovalute per gli investitori che cercano rendimenti dagli asset digitali.
Ambito e metodologia
Una comprensione del settore dei fondi comuni di investimento nordamericani, del contesto normativo, delle società MF e dei loro modelli di business, insieme alla segmentazione dettagliata del mercato, ai tipi di prodotto, alle attuali tendenze del mercato, ai cambiamenti nelle dinamiche di mercato e alle opportunità di crescita. Analisi approfondita delle dimensioni del mercato e previsioni per i vari segmenti.
Per tipo di fondo
| Equità |
| Legame |
| IBRIDO |
| Mercato monetario |
| Altro |
Per tipo di investitore
| Settore Retail |
| Istituzioni |
Per stile di gestione
| Active |
| Passivo |
Per canale di distribuzione
| Piattaforma di trading online |
| Banche |
| Società di titoli |
| Altro |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di fondo | Equità |
| Legame | |
| IBRIDO | |
| Mercato monetario | |
| Altro | |
| Per tipo di investitore | Settore Retail |
| Istituzioni | |
| Per stile di gestione | Active |
| Passivo | |
| Per canale di distribuzione | Piattaforma di trading online |
| Banche | |
| Società di titoli | |
| Altro | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei fondi comuni di investimento nel Nord America?
Nel 34.41 il mercato valeva 2026 trilioni di dollari e si prevede che raggiungerà i 44.31 trilioni di dollari entro il 2031.
Quale tipologia di fondo sta crescendo più velocemente?
Si prevede che i fondi alternativi e specializzati raggruppati nella categoria "Altri" cresceranno a un CAGR del 9.63% entro il 2031, superando i segmenti azionari e obbligazionari.
Quanta parte del mercato è oggi rappresentata da strategie passive?
I prodotti passivi detengono il 52.74% delle attività del mercato dei fondi comuni di investimento del Nord America e continuano a crescere a un CAGR del 5.64%.
Perché i fondi del mercato monetario attraggono depositi nonostante i tassi bassi?
Gli elevati tassi di interesse di riferimento continuano a offrire rendimenti competitivi rispetto ai depositi bancari e le riforme normative favoriscono gli sponsor più grandi e dotati di risorse adeguate, in grado di gestire le nuove regole sulle commissioni di liquidità.
Quale area geografica si sta espandendo più rapidamente?
Il Messico è in testa con un CAGR previsto dell'7.72% entro il 2031, sostenuto da dati demografici favorevoli e da infrastrutture del mercato dei capitali in crescita.
Come affrontano i gestori patrimoniali la compressione delle commissioni?
La maggior parte di loro punta sulla crescita attraverso fusioni, diversifica in ETF attivi o prodotti del mercato privato e implementa la tecnologia per ridurre i costi operativi e migliorare l'esperienza del cliente.


