

Dimensioni e quota di mercato dei repellenti per zanzare in Nord America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 510.93 milioni |
| Dimensione del mercato (2031) | USD 677.92 milioni |
| Tasso di crescita (2026 - 2031) | 5.82% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei repellenti per zanzare in Nord America a cura di Mordor Intelligence
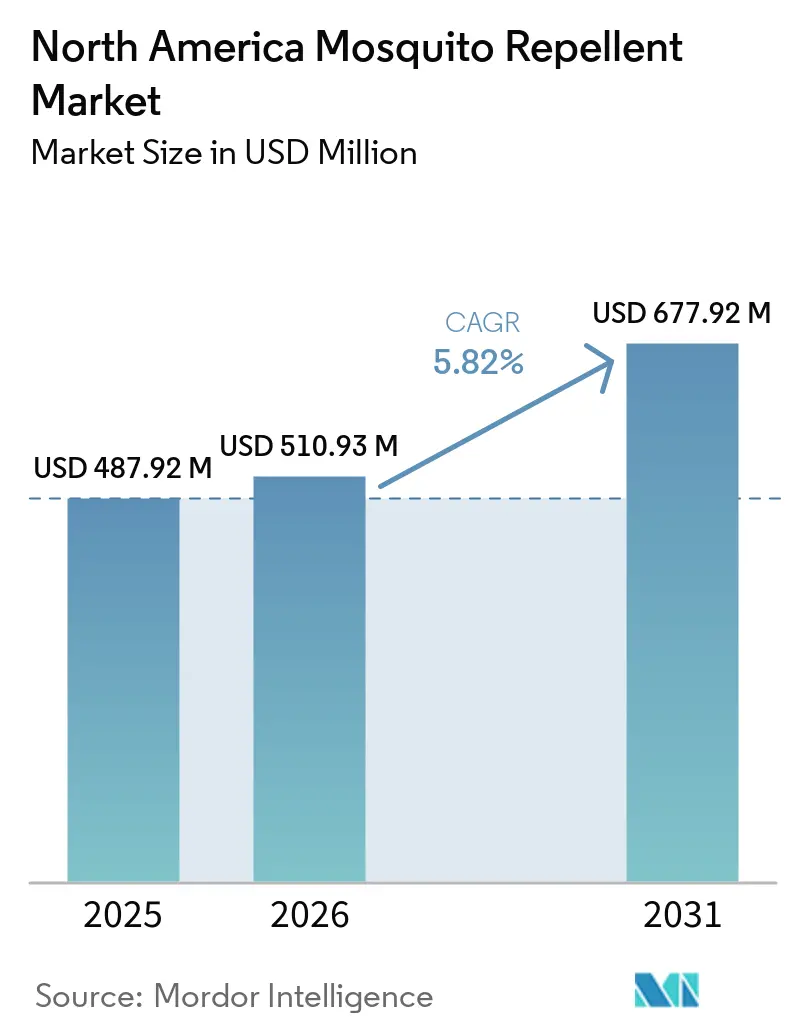
Si prevede che il mercato nordamericano dei repellenti per zanzare crescerà da 487.9 milioni di dollari nel 2025 e 510.9 milioni di dollari nel 2026 a 677.9 milioni di dollari entro il 2031, registrando un CAGR del 5.8% tra il 2026 e il 2031. La domanda nel mercato nordamericano dei repellenti per zanzare è sostenuta da una maggiore attenzione pubblica al rischio di malattie trasmesse dalle zanzare, soprattutto dopo che gli Stati Uniti hanno segnalato 3,798 casi di dengue nel 2024, ben al di sopra della media annuale a lungo termine riportata dai Centers for Disease Control and Prevention [1] Fonte: Centers for Disease Control and Prevention, “Dengue,” CDC, cdc.gov . Il mercato nordamericano dei repellenti per zanzare sta beneficiando anche di una maggiore partecipazione alle attività all'aperto, dato che 181.1 milioni di americani hanno partecipato ad attività ricreative all'aperto nel 2024, il che ha ampliato il numero di occasioni di utilizzo regolare per spray, vaporizzatori e prodotti per la protezione di zone, secondo l'Outdoor Industry Association. Un ulteriore fattore di crescita nel mercato nordamericano dei repellenti per zanzare deriva dalla migrazione verso prodotti di fascia alta, con genitori e utenti con pelle sensibile che si orientano verso la picaridina, l'olio di eucalipto limone e altre alternative a basso rischio percepito, che si discostano dal vecchio modello di acquisto basato sul DEET. Il mercato nordamericano dei repellenti per zanzare è ulteriormente rimodellato dalla vendita al dettaglio online, dove la scoperta diretta da parte del consumatore e le recensioni aiutano i nuovi marchi ad accorciare il percorso dalla prova all'acquisto ripetuto. La concorrenza nel mercato nordamericano dei repellenti per zanzare rimane moderatamente consolidata, con i grandi operatori che detengono le posizioni più forti in termini di regolamentazione e vendita al dettaglio, mentre standard di revisione più rigorosi negli Stati Uniti e in Canada continuano ad alzare la soglia operativa per i nuovi entranti.
Punti chiave del rapporto
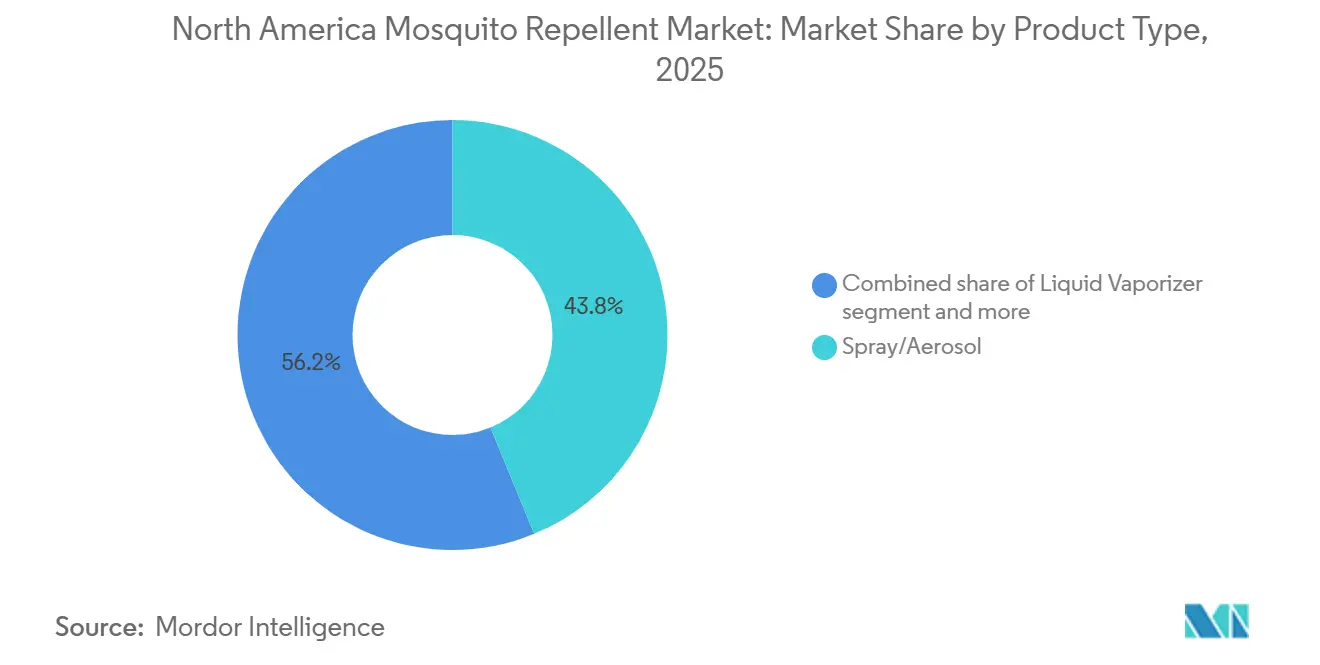
- Per tipologia di prodotto, gli spray/aerosol hanno dominato il mercato con una quota del 43.8% nel 2025, mentre si prevede che i vaporizzatori liquidi cresceranno a un tasso annuo composto del 6.9% fino al 2031.
- Per tipologia di ingrediente, nel 2025 i repellenti per zanzare convenzionali detenevano l'82.7% della quota di mercato nordamericana, mentre si prevede che i repellenti per zanzare naturali cresceranno a un tasso annuo composto del 6.8% fino al 2031.
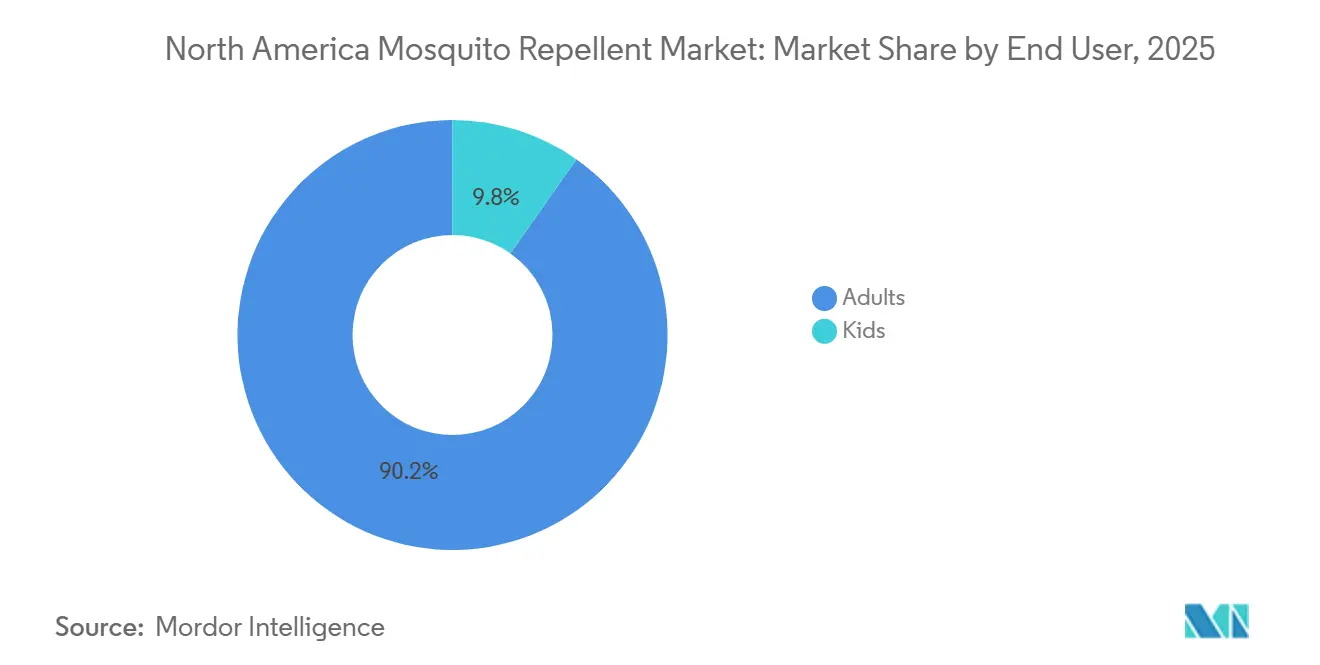
- Per tipologia di utente finale, gli adulti hanno rappresentato il 90.2% della domanda nel 2025, mentre si prevede che i bambini registreranno la crescita più rapida, con un CAGR del 7.1% fino al 2031.
- Per canale di distribuzione, nel 2025 supermercati e ipermercati detenevano il 43.1% del mercato nordamericano dei repellenti per zanzare, mentre si prevede che i canali di vendita al dettaglio online cresceranno a un tasso annuo composto del 7.0% fino al 2031.
- Dal punto di vista geografico, nel 2025 gli Stati Uniti detenevano una quota del 74.4% del mercato regionale, mentre il Messico è rimasto il paese con la crescita più rapida fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato nordamericano dei repellenti per zanzare
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della consapevolezza sulle malattie trasmesse dalle zanzare e incremento delle spese per la prevenzione. | + 1.8% | Gli Stati Uniti e il Messico sono i paesi principali; si verificano poi ripercussioni anche in Canada. | A breve termine (≤ 2 anni) |
| Picchi di utilizzo legati alle attività ricreative all'aperto e ai viaggi | + 1.3% | In tutto il Nord America, guidato dagli Stati Uniti | Medio termine (2–4 anni) |
| La premiumizzazione del settore retail verso formati naturali e privi di DEET. | + 0.9% | Il nucleo centrale degli Stati Uniti e del Canada, con espansione al Messico. | Medio termine (2–4 anni) |
| Comportamenti relativi a prove gratuite, abbonamenti e riassortimenti tramite e-commerce | + 0.8% | Diffusa in tutto il Nord America, con maggiore efficacia negli Stati Uniti. | Medio termine (2–4 anni) |
| Prolungamento della stagione di crescita dovuto ai cambiamenti climatici nel Nord America meridionale | + 0.7% | Stati Uniti nord-orientali, Midwest superiore, Canada | A lungo termine (≥ 4 anni) |
| Maggiore attenzione alle affermazioni relative alla compatibilità cutanea e alla sicurezza per tutta la famiglia. | + 0.5% | Gli Stati Uniti, il Canada e principalmente i mercati urbani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della consapevolezza sulle malattie trasmesse dalle zanzare e aumento delle spese per la prevenzione.
In Nord America, l'aumento dei casi di malattie trasmesse da vettori sta alimentando la domanda di repellenti per insetti, mantenendo la salute pubblica al centro dell'attenzione anche durante le pause tra le epidemie. Nel 2024, il CDC ha segnalato 3,798 casi di dengue negli Stati Uniti e nel Distretto di Columbia, con un incremento impressionante del 359% rispetto alla media annuale del periodo 2010-2023. Florida, California, New York e Texas sono stati i principali focolai, con dieci contee in Florida che hanno confermato la trasmissione locale. Il Dipartimento della Salute e dei Servizi Umani degli Stati Uniti, attraverso la sua Strategia Nazionale di Salute Pubblica del 2024, ha individuato le malattie trasmesse da vettori come priorità federale. Questa strategia promuove la collaborazione tra il CDC e l'EPA, favorendo un'ampia informazione dei consumatori senza la necessità di campagne di marketing individuali. Con l'aumentare della minaccia di malattie, cresce anche l'interesse istituzionale per le tecnologie di repellenti spaziali, che vanno oltre i tradizionali formati da applicare sulla pelle. Nell'agosto del 2025, Guardian di SC Johnson è diventato il primo repellente ambientale a ottenere l'approvazione dell'OMS, lasciando intendere un potenziale spostamento di questa categoria di prodotti dai canali di salute pubblica alla grande distribuzione in Nord America. Inoltre, le campagne di prevenzione nelle scuole e gli avvisi di viaggio governativi fungono da strumenti educativi gratuiti, ampliando il mercato dei repellenti per insetti senza costi di marketing aggiuntivi.
Picchi di utilizzo legati alle attività ricreative all'aperto e ai viaggi
Nel 2024, le attività ricreative all'aperto in Nord America hanno generato un fatturato di ben 1.2 trilioni di dollari, pari al 2.3% del PIL e sostenendo 5 milioni di posti di lavoro, secondo quanto riportato dal Bureau of Economic Analysis degli Stati Uniti. Questa portata sottolinea l'importanza economica delle attività ricreative all'aperto, che le ha portate oltre il loro precedente status di nicchia. Secondo il rapporto sulle tendenze di partecipazione del 2025 dell'OIA, la base di partecipanti alle attività all'aperto negli Stati Uniti è cresciuta del 3% su base annua, raggiungendo i 181.1 milioni di americani nel 2024 [2] Fonte: Outdoor Industry Association, “2025 Outdoor Participation Trends Report,” Outdoor Industry Association, outdoorindustry.org . In particolare, l'escursionismo e il campeggio hanno accolto ciascuno oltre 2 milioni di nuovi partecipanti, fungendo da attività di ingresso che aumentano l'esposizione alle zanzare e di conseguenza stimolano l'acquisto di repellenti. Il rapporto KOA 2026 su campeggio e ospitalità all'aperto ha evidenziato che oltre 52 milioni di famiglie nordamericane hanno fatto campeggio nel 2025. La spesa per l'ospitalità all'aperto è salita a 66 miliardi di dollari, con un incremento di 5 miliardi di dollari rispetto al 2024. Questi dati confermano che l'entusiasmo post-pandemia per le attività all'aperto non è tornato ai livelli pre-2020. A conferma di questa tendenza orientata alle famiglie, si prevede che il segmento di utenti finali bambini crescerà a un tasso di crescita annuo composto (CAGR) del 7.12% fino al 2031. Poiché le famiglie includono sempre più campeggio, escursionismo e attività ricreative acquatiche nei loro programmi di viaggio, la frequenza e la varietà delle occasioni di utilizzo di repellenti specifici per bambini sono in aumento.
Tendenza al segmento premium nel settore della vendita al dettaglio, con prodotti naturali e privi di DEET.
Con la crescente propensione dei consumatori verso formulazioni prive di DEET e di origine botanica, la concorrenza nel segmento premium si intensifica. Questo cambiamento sta creando una netta divisione: i leader di mercato tradizionali si trovano a fronteggiare concorrenti naturali, ognuno dei quali si rivolge a segmenti di clientela distinti. La posizione attuale dell'EPA (Agenzia per la Protezione Ambientale statunitense) è degna di nota: detiene le registrazioni per circa 40 prodotti repellenti per uso cutaneo a base di picaridina, oltre a quelli che utilizzano DEET e olio di eucalipto limone (OLE). Questa approvazione normativa non solo rafforza la credibilità degli ingredienti senza DEET, ma amplia anche la gamma di opzioni scientificamente validate per i consumatori. I progressi nelle tecnologie di microincapsulazione e rilascio controllato stanno colmando il divario in termini di efficacia. Principi attivi come la citronella, l'eucalipto limone e la lemongrass stanno riducendo il divario con il DEET sintetico, diminuendo i limiti storici sulla durata della protezione per le formulazioni naturali. Con una mossa significativa, Spectrum Brands amplierà la sua linea Repel Plant-Based nel 2025, introducendo formulazioni spray a rilascio prolungato pensate per gli appassionati di attività all'aperto. Ciò indica che i principali attori del settore stanno iniziando ad abbracciare il segmento dei prodotti naturali di alta gamma, riducendo potenzialmente il sovrapprezzo di cui hanno goduto finora i marchi naturali indipendenti.
Comportamenti di prova, abbonamento e riassortimento abilitati dall'e-commerce
Grazie alla crescita del commercio online, i nuovi marchi di repellenti per insetti si stanno affermando più rapidamente. Questo cambiamento è particolarmente vantaggioso per le startup del settore naturale e per i marchi di nicchia, consentendo loro di attrarre clienti senza dover investire ingenti somme in spazi espositivi fisici, un privilegio che ha a lungo protetto i marchi affermati dai rapidi cambiamenti di prodotto e dai margini di profitto diretti. Marchi come Murphy's Naturals e The Honest Company stanno sfruttando modelli di abbonamento, pacchetti di prodotti e strategie di prezzo dirette. Queste tattiche li aiutano a stabilizzare la domanda stagionale, storicamente irregolare, del loro settore, portando a risultati finanziari più costanti rispetto alle promozioni tradizionali del commercio al dettaglio. La crescita annua composta (CAGR) del 7.01% prevista per il canale online fino al 2031 rispecchia le tendenze più ampie del commercio digitale di prodotti per la cura della persona. Elementi come le piattaforme di recensioni dei consumatori, i suggerimenti di prodotti naturali basati su algoritmi e gli strumenti per il confronto degli ingredienti stanno velocizzando sia le scelte di acquisto che la valutazione del marchio, un aspetto che il commercio al dettaglio tradizionale fatica a replicare su larga scala. Nel marzo 2025, Thermacell ha fatto scalpore lanciando il suo repellente ricaricabile E65 simultaneamente su piattaforme come Amazon, Walmart, Target, REI e Bass Pro. Questa mossa sottolinea come i marchi outdoor tecnologicamente avanzati stiano ora utilizzando le informazioni sulla domanda online per conquistare spazio sugli scaffali fisici, ribaltando l'approccio tradizionale. Per i marchi affermati, questa evoluzione significa che la crescita online non è solo un altro canale di vendita; è una forza trasformativa che sta rimodellando il modo in cui i marchi vengono scoperti e valutati dagli acquirenti tradizionali nel medio termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi legati alla percezione della sicurezza dei principi attivi sintetici. | -0.8% | Stati Uniti e Canada: demografia urbana | Medio termine (2–4 anni) |
| Attriti normativi per i nuovi principi attivi e la giustificazione delle affermazioni | -0.5% | In tutto il Nord America, il Canada è più restrittivo. | A lungo termine (≥ 4 anni) |
| Sovrapprezzo delle alternative naturali e a base vegetale | -0.6% | Gli Stati Uniti e il Canada primari | Medio termine (2–4 anni) |
| Lacune in termini di conformità ed efficacia dei prodotti importati a basso costo. | -0.4% | In tutto il Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischi relativi alla percezione della sicurezza in relazione ai principi attivi sintetici
Nonostante decenni di approvazione da parte dell'EPA e di Health Canada, la narrativa sulla sicurezza del DEET sta perdendo terreno, soprattutto tra i genitori di bambini piccoli. Questi genitori, che applicano frequentemente repellenti sulla pelle sensibile dei loro figli, sono sempre più influenzati dalla percezione piuttosto che dalle prove. Uno studio del 2025 pubblicato su PubMed Central ha evidenziato potenziali rischi: ha riscontrato collegamenti epidemiologici tra l'esposizione al DEET e impatti negativi sugli ormoni sessuali e sulla massa ossea nei bambini e negli adolescenti [3] Fonte: National Center for Biotechnology Information, “Study on DEET Exposure in Children and Adolescents,” PMC, ncbi.nlm.nih.gov . Se questi risultati dovessero acquisire rilevanza su scala più ampia, potrebbero spingere verso una riformulazione pediatrica e aumentare le preoccupazioni sulla sicurezza al di là delle prove attuali. Nel frattempo, Health Canada, nella sua proposta di decisione di rivalutazione PRVD2025-09 (ottobre 2025), sta promuovendo l'aggiornamento delle etichette dei prodotti contenenti DEET. Queste includono linee guida sulle concentrazioni per i bambini, a sottolineare l'attenzione che sta rimodellando le scelte dei genitori in materia di formulazioni repellenti. Sebbene i repellenti convenzionali detenessero una quota dell'82.72% nel segmento degli ingredienti nel 2025, il valore del marchio viene eroso dai rischi per la percezione. I rivenditori di fascia alta privilegiano sempre più alternative "pulite" nei loro scaffali e le comunità online di genitori amplificano le preoccupazioni sulla sicurezza, raggiungendo un pubblico ben oltre la rilevanza epidemiologica dello studio. Tuttavia, esiste un limite autoimposto: l'efficacia comprovata del DEET contro Aedes aegypti e Culex pipiens nelle aree ad alto rischio supera quella della maggior parte delle alternative naturali. Tuttavia, questo divario percettivo è destinato a frenare i tassi di crescita nel segmento convenzionale per il prossimo futuro.
Attriti normativi per i nuovi principi attivi e la giustificazione delle affermazioni
In Nord America, il percorso per l'introduzione di nuovi principi attivi e formati di somministrazione nel mercato dei repellenti è lungo e costoso. Questo labirinto normativo sta soffocando il ritmo dell'innovazione, anche se la domanda dei consumatori per nuovi formati è in forte aumento. L'EPA sta valutando un cambiamento significativo: la possibile revoca dell'esenzione per i pesticidi a basso rischio (ai sensi del 40 CFR 152.25(f)) per i repellenti personali contro zanzare e zecche. Tale provvedimento imporrebbe la piena registrazione federale dei pesticidi per le formulazioni botaniche che in precedenza ne godevano. Questo processo di registrazione non solo richiede molto tempo, estendendosi per diversi anni, ma comporta anche un ingente investimento per la conformità. I marchi più piccoli, soprattutto quelli focalizzati sui prodotti naturali, trovano difficile sostenere questo onere. Analogamente, l'Agenzia canadese per la regolamentazione dei prodotti fitosanitari (Pest Management Regulatory Agency) applica la registrazione basata sul PCPA (Protection of Pesticides Act) per la maggior parte dei prodotti repellenti. Una proposta di modifica del 2024 al Regolamento sui prodotti fitosanitari (pubblicata nella Gazzetta del Canada, giugno 2024) lascia intendere un inasprimento delle normative, che interesserebbe sia l'approvazione dei principi attivi sia gli standard di etichettatura del prodotto finale. Per i principali operatori con una consolidata gamma di prodotti, questi ostacoli normativi fungono da barriere protettive. Tuttavia, per i nuovi arrivati nel mercato dei prodotti naturali, soprattutto per coloro che si avventurano in nuovi principi attivi botanici a base di terpeni o microincapsulati, queste normative rappresentano una sfida significativa, ostacolando la loro crescita oltre le soglie di esenzione per rischio minimo. Di conseguenza, questo quadro normativo sta convogliando l'innovazione commercialmente valida verso le aziende in grado di ripartire i costi normativi su un volume di vendite maggiore, intensificando le pressioni di consolidamento e limitando l'afflusso di prodotti realmente innovativi sul mercato nei prossimi anni.
Analisi del segmento
Per tipologia di prodotto: Spray/aerosol sono in testa, ma i vaporizzatori ridefiniscono la protezione degli ambienti interni.
Nel 2025, il formato spray/aerosol deteneva una quota del 43.79% del mercato nordamericano dei repellenti per zanzare, grazie alla familiarità dei consumatori e alla versatilità su diverse superfici. Ingredienti attivi come DEET, picaridina e IR3535, validati da EPA e Health Canada, ne rafforzano ulteriormente il predominio. Questo formato eccelle nelle attività all'aperto come campeggio, escursionismo e pesca, dove la facilità di riapplicazione e le formulazioni ad alta concentrazione contro le zanzare Aedes e Culex ne accrescono l'attrattiva sul mercato di massa. Il vaporizzatore liquido è la tipologia di prodotto in più rapida crescita, con un CAGR del 6.96% fino al 2031, alimentato dalla domanda di protezione senza contatto e inodore in ambienti interni e terrazze. Questo passaggio dai formati da applicare sulla pelle crea un posizionamento al dettaglio distinto e prezzi medi di vendita più elevati. Le spirali antidolorifiche rimangono rilevanti nei segmenti di mercato outdoor e a basso reddito, in particolare in Messico, mentre creme, lozioni e roll-on stanno guadagnando terreno come opzioni di applicazione di precisione per bambini e persone con pelle sensibile, offrendo un ridotto assorbimento sistemico.
Il lancio, avvenuto nel giugno 2026, di LIV 2.0 da parte di Thermacell, un sistema registrato presso l'EPA in grado di proteggere fino a 3,140 metri quadrati per unità da zanzare e altri insetti, evidenzia la crescente importanza dei sistemi a zone tecnologicamente avanzati nei mercati di fascia alta per l'uso esterno e istituzionale. I cerotti e i dispositivi indossabili, sebbene di nicchia, sono in costante crescita, spinti dalla domanda di praticità e facilità d'uso tra i giovani nordamericani. Un altro trend da monitorare è la rapida adozione di dispositivi a zone ricaricabili negli Stati Uniti e in Canada, che potrebbe accelerare il declino della domanda di resistenze. Con l'affermarsi dei sistemi senza fumo tra gli utenti che vivono all'aperto in aree urbane, i fornitori di resistenze a marchio privato potrebbero rimanere indietro rispetto ai produttori di vaporizzatori di marca che si stanno attivamente impegnando nell'educazione del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di ingrediente: la dominanza convenzionale maschera la traiettoria di interruzione del segmento naturale
Si prevede che i repellenti naturali per zanzare cresceranno a un tasso annuo composto (CAGR) del 6.81% fino al 2031. Questa crescita sta superando quella delle formulazioni convenzionali, che fino a poco tempo fa godevano di una posizione stabile e sostanzialmente incontrastata. Nel 2025, i repellenti per zanzare convenzionali rappresentavano l'82.72% del segmento per tipologia di ingrediente. Questo predominio sottolinea la duratura fiducia dei consumatori in DEET, picaridina e IR3535. Questi ingredienti vantano una validazione pluridecennale dell'efficacia in ambienti ad alta esposizione e godono di una doppia registrazione sia nell'ambito dei quadri normativi dell'EPA che di Health Canada. Le diverse traiettorie di crescita dei due segmenti possono essere attribuite a un cambiamento generazionale nelle aspettative di trasparenza degli ingredienti. I genitori millennial, ad esempio, ora esaminano i prodotti repellenti con la stessa attenzione all'etichettatura pulita che applicano agli alimenti e ai prodotti per la cura personale. Ciò li ha portati a preferire principi attivi botanici approvati dall'EPA, come l'olio di eucalipto limone e la picaridina, che rappresentano una via di mezzo tra le formulazioni completamente sintetiche e quelle interamente botaniche.
Nel segmento dei prodotti naturali, l'aspetto più rilevante non è tanto la sua dimensione attuale, quanto la sua rapida ascesa in termini di spazio sugli scaffali della grande distribuzione. Questa tendenza spesso preannuncia un'adozione di massa, precursore di un'impennata dei volumi di vendita dei beni di consumo. Uno studio del 2025 condotto da PMC ha suggerito un potenziale legame tra l'esposizione al DEET e i marcatori di interferenza endocrina nei bambini. Qualora studi su coorti più ampie confermassero questa ipotesi, si potrebbe innescare un obbligo normativo di riformulazione, spingendo la crescita dei repellenti naturali oltre le proiezioni attuali. Inoltre, progressi come la microincapsulazione della citronella e dell'olio di eucalipto limone stanno riducendo il divario in termini di durata della protezione rispetto al DEET sintetico. Questi progressi consentono ai marchi di prodotti naturali di competere in una gamma più ampia di scenari di rischio per malattie e attività all'aperto, affrontando efficacemente una delle principali problematiche prestazionali che storicamente ne ha limitato la diffusione sul mercato.
Per utente finale: gli adulti rappresentano il principale fattore di volume, mentre i bambini guidano l'ondata di premiumizzazione.
Nel 2025, gli adulti hanno dominato il mercato, rappresentando il 90.21% delle vendite totali. Questa tendenza sottolinea la forte preferenza degli appassionati di attività all'aperto in età lavorativa e senior, che non solo prendono la maggior parte delle decisioni di acquisto, ma consumano anche repellenti con maggiore frequenza. I formati specifici per adulti, tra cui aerosol ad alta concentrazione di DEET, spray a base di picaridina e repellenti a zone, stanno trainando il mercato. Questi prodotti, venduti attraverso canali consolidati come farmacie, supermercati e negozi di articoli sportivi, hanno prezzi che riflettono decenni di maturità del mercato. Nel frattempo, il segmento dei prodotti per bambini è pronto a crescere, espandendosi a un CAGR del 7.12% fino al 2031, superando tutti gli altri segmenti di utenti finali. Questa impennata è alimentata dalla crescente domanda dei genitori di formulazioni dermatologicamente testate, a basso contenuto di DEET o completamente prive di DEET. Tali formulazioni sono specificamente progettate per le particolari barriere cutanee dei bambini e il loro maggiore rapporto superficie/massa corporea. A conferma di questa tendenza, il rapporto OIA 2025 sulle tendenze di partecipazione ha evidenziato un aumento del 5.6% nella partecipazione dei giovani alle attività all'aperto nel 2024, amplificando ulteriormente la domanda di repellenti specifici per fascia d'età.
Marchi come Hello Bello e Murphy's Naturals si stanno ritagliando una nicchia all'incrocio tra prodotti pediatrici e naturali. I loro profili di ingredienti minimalisti consentono di applicare prezzi significativamente più elevati rispetto alle alternative tradizionali. Questo posizionamento strategico sta iniziando a comprimere i margini lordi dei marchi affermati nel segmento dei prodotti per bambini. Inoltre, il tasso di crescita annuo composto (CAGR) del 7.12% per il segmento dei prodotti per bambini fino al 2031 suggerisce una tendenza più profonda: i bambini che si abituano ai marchi naturali o privi di DEET tendono a mantenere queste preferenze anche in età adulta. Questo crea un vantaggio generazionale per il segmento dei prodotti naturali, una sfumatura che gli attuali dati sulle quote di mercato potrebbero trascurare. Gli strateghi di marketing, sia delle aziende consolidate che di quelle emergenti, potrebbero sottovalutare questo effetto di coorte se si concentrano esclusivamente sui volumi attuali anziché sulla traiettoria di consumo futura.
Per canale di distribuzione: i supermercati mantengono i volumi, ma i canali online ridefiniscono le traiettorie dei marchi.
Si prevede che i canali di vendita al dettaglio online cresceranno a un tasso annuo composto (CAGR) del 7.01% fino al 2031, trainati dai modelli di vendita diretta al consumatore, dai pacchetti in abbonamento e dalla scoperta di prodotti basata su algoritmi, ridefinendo la costruzione del marchio per i prodotti naturali emergenti e i formati di repellenti abilitati dalla tecnologia. Nel 2025, supermercati e ipermercati detenevano il 43.13% del panorama distributivo, sfruttando l'elevato flusso di clienti, le promozioni stagionali e le abitudini consolidate dei consumatori per posizionare i prodotti repellenti come acquisti d'impulso per la preparazione alle attività all'aperto e per le forniture estive. Farmacie e parafarmacie soddisfano esigenze specifiche dei consumatori, offrendo consigli del farmacista, acquisti per la preparazione ai viaggi e risposte a quesiti pediatrici. I minimarket soddisfano le esigenze immediate, soprattutto nelle regioni con opzioni di vendita al dettaglio limitate. I rivenditori specializzati in articoli per attività all'aperto come REI, Bass Pro e Cabela's conferiscono credibilità ai formati premium e ad alte prestazioni, che i grandi supermercati non possono replicare.
Il lancio, avvenuto nel marzo 2025, del prodotto E65 di Thermacell su Amazon, Walmart, Target, REI e Bass Pro, evidenzia un cambiamento nelle dinamiche di mercato. I marchi outdoor tecnologicamente avanzati utilizzano ora i segnali di domanda online per assicurarsi spazio sugli scaffali dei negozi fisici, sfidando i tradizionali canali di ingresso nel mercato. Gli ecosistemi di recensioni dei consumatori sulle piattaforme digitali hanno sostituito il ruolo di verifica del marchio svolto dal posizionamento fisico sugli scaffali e dalla prova in negozio, abbassando la barriera d'ingresso per i nuovi arrivati e accentuando le distinzioni tra prodotti repellenti di base e di alta gamma. Questa tendenza segnala un graduale spostamento del potere contrattuale dei rivenditori. Man mano che i marchi direct-to-consumer espandono le basi di abbonati e affinano i dati sulla frequenza degli ordini, il loro potere contrattuale nei confronti degli acquirenti tradizionali si rafforza. Ciò potrebbe ridurre le spese promozionali e rimodellare il panorama economico per gli operatori consolidati nella seconda metà del periodo di previsione.
Analisi geografica
Mercato statunitense dei repellenti per zanzare
Nel 2025, gli Stati Uniti hanno dominato il mercato nordamericano dei repellenti per zanzare, conquistando una quota considerevole del 74.4%. Questo primato è attribuito a un'ampia rete di distribuzione, a una cultura orientata alle attività all'aperto e a una maggiore consapevolezza pubblica, rafforzata da una costante sorveglianza delle malattie e da messaggi sanitari mirati. Secondo l'Outdoor Industry Association, nel 2024 ben 181.1 milioni di americani hanno praticato attività ricreative all'aperto, creando una vasta base di utenti per spray personali, dispositivi a zone e prodotti per famiglie. La credibilità del mercato statunitense è ulteriormente rafforzata da un sistema di registrazione EPA ben consolidato, che promuove la fiducia negli ingredienti attivi approvati e consente ai principali marchi di mantenere prezzi elevati. Di conseguenza, i test e i lanci di prodotti, in particolare per le offerte incentrate sui dispositivi e orientate allo stile di vita, sono prevalentemente concentrati negli Stati Uniti all'interno del panorama nordamericano dei repellenti per zanzare.
Mercato canadese dei repellenti per zanzare
Il ruolo del Canada è diverso: pur vantando un percorso normativo più rigoroso per determinate formulazioni, la sua base di domanda è relativamente più piccola. I marchi che mirano all'espansione transfrontaliera si trovano ad affrontare ostacoli a causa del quadro normativo PMRA di Health Canada, che stabilisce parametri di conformità specifici, potenzialmente ritardando il trasferimento dei prodotti dagli Stati Uniti al Canada. La proposta di rivalutazione del DEET per il 2025 ha spostato l'attenzione verso alternative come la picaridina e l'olio di eucalipto limone, soprattutto per i prodotti destinati ai bambini, dove gli standard di etichettatura sono scrupolosamente controllati. Pertanto, il Canada tende a preferire prodotti che non solo dimostrino un'efficacia comprovata, ma che sollevino anche meno preoccupazioni in merito all'uso ripetuto sui bambini.
Mercato messicano dei repellenti per zanzare
Il Messico si appresta a diventare il mercato a più rapida crescita fino al 2031, con una domanda trainata più dalla prevenzione quotidiana delle malattie che dalle tendenze stagionali. Nel 2024, la PAHO ha segnalato 558,846 casi confermati di dengue in Messico, sottolineando l'importanza della protezione dalle zanzare a livello domestico. Sebbene gli sforzi del governo nel 2025 abbiano portato a un calo significativo dei casi confermati, la persistenza della malattia garantisce acquisti preventivi costanti anziché picchi sporadici. Guardando al futuro, il Programma Mondiale contro le Zanzare prevede un aumento del 40% dei tassi di infezione da dengue in Messico nei prossimi cinquant'anni, segnalando una domanda sostenuta di repellenti. Con una classe media in espansione e un migliore accesso ai negozi nelle città secondarie, si nota un passaggio dalle tradizionali spirali e rimedi casalinghi a spray e lozioni di marca, che offrono un maggiore valore per acquisto nel mercato nordamericano dei repellenti per zanzare.
Panorama competitivo
In Nord America, il mercato dei repellenti per zanzare è moderatamente consolidato. SC Johnson & Son, Spectrum Brands Holdings e Thermacell Repellents dominano il mercato, detenendo posizioni di rilievo nei formati di largo consumo, premium e per la protezione a zone. La linea OFF! di SC Johnson, insieme alle linee Repel e Cutter di Spectrum Brands, gode di una solida presenza sul mercato. La loro consolidata reputazione, unita all'ampia distribuzione in supermercati, farmacie e negozi di articoli vari, rafforza la loro posizione. Inoltre, le loro dimensioni giocano un ruolo fondamentale nella gestione delle normative. I grandi player come SC Johnson e Spectrum Brands possono ripartire i costi di conformità su una gamma più ampia di prodotti e mercati, un'impresa più ardua per le aziende più piccole. Questa scalabilità conferisce loro un vantaggio significativo, soprattutto in un momento in cui il settore è soggetto a controlli più rigorosi in materia di etichettatura e registrazione sia negli Stati Uniti che in Canada. Ciononostante, il mercato nordamericano dei repellenti per zanzare rimane aperto. Nuovi marchi si stanno ritagliando nicchie, soprattutto laddove la preferenza per gli ingredienti e i formati innovativi prevalgono sul volume di vendita.
Nel 2026, SC Johnson ha consolidato la sua posizione di mercato lanciando OFF! Deep Woods MAX, abbinandolo strategicamente a una sponsorizzazione della Major League Fishing per enfatizzarne l'utilità nelle attività all'aperto. Nel frattempo, Thermacell ha intrapreso una strategia incentrata sui dispositivi, presentando il repellente ricaricabile E65 nel marzo 2025, seguito dal LIV 2.0 nel giugno 2026. Questo approccio favorisce un ecosistema basato sulle ricariche, incoraggiando l'uso ripetuto e minimizzando i cambiamenti dettati dalle promozioni. Spectrum Brands, per non essere da meno, ha ampliato il suo segmento premium naturale con il lancio, nel 2025, della linea Repel a base vegetale. Queste mosse strategiche sottolineano un cambiamento: i principali produttori si stanno diversificando oltre i tradizionali spray, avventurandosi in formulazioni naturali, sistemi ricaricabili e puntando a specifiche occasioni d'uso.
Tra i marchi emergenti che si stanno affermando come una formidabile forza competitiva figurano Murphy's Naturals, Hello Bello e The Honest Company. Questi brand si stanno ritagliando una nicchia nei segmenti dei repellenti per zanzare naturali e pensati per i bambini in Nord America. Pur non avendo ancora raggiunto la portata distributiva dei giganti del settore, la loro comunicazione chiara sugli ingredienti e l'attrattiva per le giovani famiglie rafforzano la loro credibilità come potenziali sfidanti in termini di crescita. Il mercato si sta quindi evolvendo: mentre i leader consolidati mantengono la maggiore presenza sugli scaffali, questi concorrenti focalizzati su un segmento di mercato specifico stanno influenzando la crescita del segmento premium e plasmando le preferenze dei consumatori.
Leader del settore dei repellenti per zanzare in Nord America
SC Johnson & Son, Inc.
Reckitt Benckiser Group plc
Spectrum Brands Holdings, Inc.
Azienda 3M
La Coleman Company, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Thermacell Repellents ha lanciato LIV 2.0, un sistema di protezione antizanzare per esterni registrato presso l'EPA, che copre fino a 3,140 metri quadrati per unità, offrendo protezione contro zanzare e moscerini. Disponibile tramite installatori professionisti, LIV 2.0 è pensato per giardini privati, spazi esterni commerciali, resort e residenze per anziani, ampliando notevolmente il mercato di riferimento di Thermacell oltre i dispositivi per uso personale.
- Maggio 2026: SC Johnson, il Dipartimento di Stato americano e il Fondo globale hanno annunciato una partnership pubblico-privata triennale per ampliare l'accesso al repellente spaziale SC Johnson Guardian, con l'obiettivo di proteggere oltre 60 milioni di persone in circa 10 paesi prioritari. La collaborazione rafforza la credibilità istituzionale della tecnologia di repellente spaziale ed espande la conoscenza della categoria, con potenziali implicazioni per i canali di sanità pubblica nordamericani.
- Marzo 2025: Thermacell ha lanciato negli Stati Uniti il repellente per zanzare ricaricabile E65 con base di ricarica rapida, caratterizzato da una ricarica 3 volte più veloce rispetto al modello precedente E55 e distribuito simultaneamente su Amazon, Walmart, Target, Sam's Club, REI, Bass Pro, Cabela's e Academy Sports. Il debutto multicanale ha posizionato l'E65 per una piena penetrazione nel mercato di massa prima del picco della stagione delle zanzare.
Ambito del rapporto sul mercato dei repellenti per zanzare in Nord America
Un repellente per zanzare è una sostanza chimica o naturale applicata su pelle, vestiti o superfici per impedire alle zanzare di posarsi, pungere o nutrirsi. Il mercato nordamericano dei repellenti per zanzare è segmentato per tipologia di prodotto, tipo di ingrediente, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in vaporizzatori liquidi, spirali, spray/aerosol, creme/lozioni, cerotti e altri tipi. Per tipo di ingrediente, il mercato è segmentato in ingredienti naturali e convenzionali. Per utente finale, il mercato è segmentato in adulti e bambini. Per canale di distribuzione, il mercato è segmentato in supermercati, minimarket, farmacie, vendita al dettaglio online e altri. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Vaporizzatore liquido |
| Bobine |
| Spray/Aerosol |
| Creme, lozioni e roll-on |
| Patch e dispositivi indossabili |
| Altri tipi di prodotto |
| Repellente naturale alle zanzare |
| Repellente per zanzare convenzionale |
| Adulti |
| Bambini |
| Supermercati / Ipermercati |
| MINIMARKET |
| Farmacie e negozi di droga |
| Canali di vendita al dettaglio online |
| Altri canali di distribuzione |
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Tipologia di prodotto | Vaporizzatore liquido |
| Bobine | |
| Spray/Aerosol | |
| Creme, lozioni e roll-on | |
| Patch e dispositivi indossabili | |
| Altri tipi di prodotto | |
| Tipo di ingrediente | Repellente naturale alle zanzare |
| Repellente per zanzare convenzionale | |
| Utente finale | Adulti |
| Bambini | |
| Canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Farmacie e negozi di droga | |
| Canali di vendita al dettaglio online | |
| Altri canali di distribuzione | |
| Presenza sul territorio | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato nordamericano dei repellenti per zanzare nel 2026?
Il mercato nordamericano dei repellenti per zanzare si attestava a 510.9 milioni di dollari nel 2026 e si prevede che raggiungerà i 677.9 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.8%.
Quale tipologia di prodotto è la principale domanda regionale?
Gli spray/aerosol rappresentano la tipologia di prodotto più diffusa, con una quota di mercato del 43.8% nel 2025, grazie alla loro versatilità in ambito outdoor, viaggi e uso domestico generale, a prescindere dal prezzo.
Quali sono i fattori che stanno guidando la crescita più rapida delle formulazioni naturali?
Il mercato dei repellenti naturali per zanzare è in crescita con un tasso annuo composto del 6.8% fino al 2031, grazie alla maggiore domanda da parte di genitori, persone con pelle sensibile e consumatori che preferiscono una maggiore trasparenza sugli ingredienti.
Perché il Messico sta crescendo più velocemente degli Stati Uniti e del Canada?
In Messico, la domanda di prodotti per la prevenzione delle malattie quotidiane è più elevata, grazie all'alto numero di casi di dengue e alla maggiore diffusione di marchi noti, dovuta al miglioramento dell'accesso ai punti vendita.


