

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
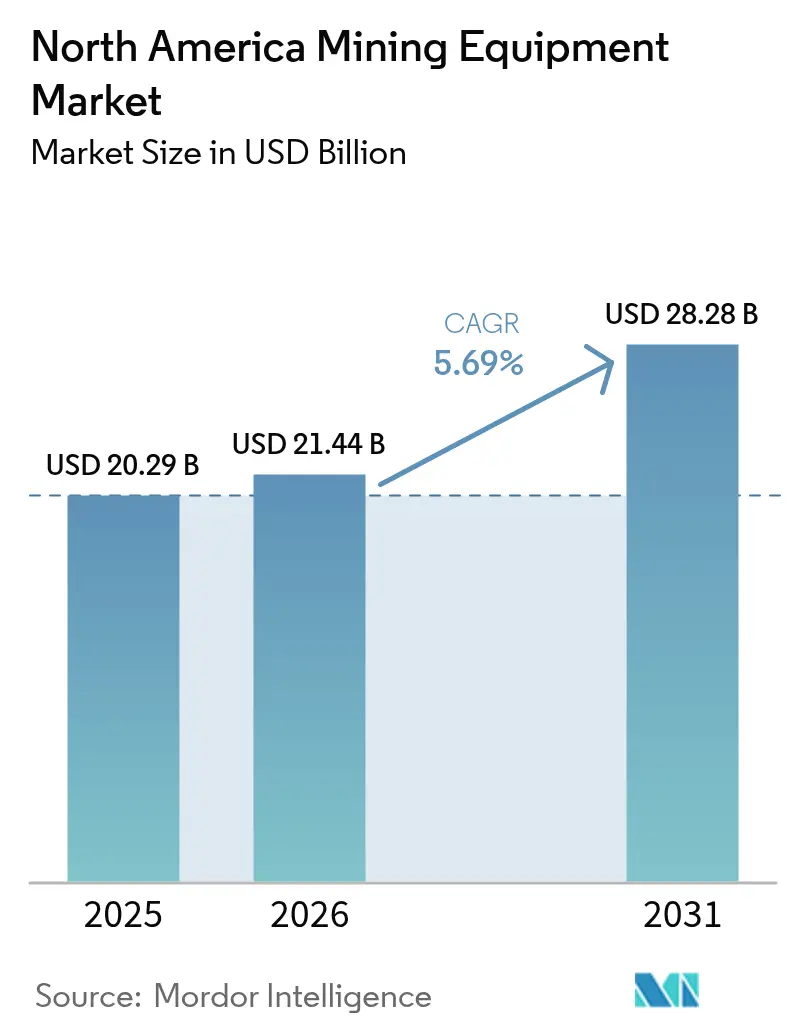
| Dimensione del mercato (2026) | 21.44 miliardo di dollari |
| Dimensione del mercato (2031) | 28.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.69% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle attrezzature minerarie del Nord America di Mordor Intelligence
Si prevede che il mercato nordamericano delle attrezzature minerarie passerà da 20.29 miliardi di dollari nel 2025 e 21.44 miliardi di dollari nel 2026 a 28.28 miliardi di dollari entro il 2031, registrando un CAGR del 5.69% tra il 2026 e il 2031. Diverse forze strutturali stanno guidando questa tendenza. Gli operatori si stanno concentrando su flotte elettriche a batteria e ibride per raggiungere gli obiettivi di emissione di Scope 3 e ridurre i costi di ventilazione. Grazie agli incentivi dell'Inflation Reduction Act, capitali significativi sono stati destinati all'esplorazione di minerali critici, incrementando la domanda di attrezzature anche in un contesto di fluttuazioni dei prezzi delle materie prime. Allo stesso tempo, il numero globale di sistemi di trasporto autonomi è aumentato, portando a notevoli miglioramenti nell'utilizzo della flotta e a una maggiore durata delle attrezzature. Sebbene la spesa sia ancora fortemente concentrata sulle attività di superficie, si sta verificando un cambiamento degno di nota: le piattaforme di lavorazione dei minerali, supportate dal risparmio energetico basato sull'intelligenza artificiale, stanno raccogliendo una fetta maggiore della torta degli investimenti. Nel complesso, queste tendenze garantiscono che il mercato nordamericano delle attrezzature minerarie continui la sua traiettoria ascendente, senza farsi scoraggiare dall'andamento dei prezzi dei metalli sul mercato finale.
Punti chiave del rapporto
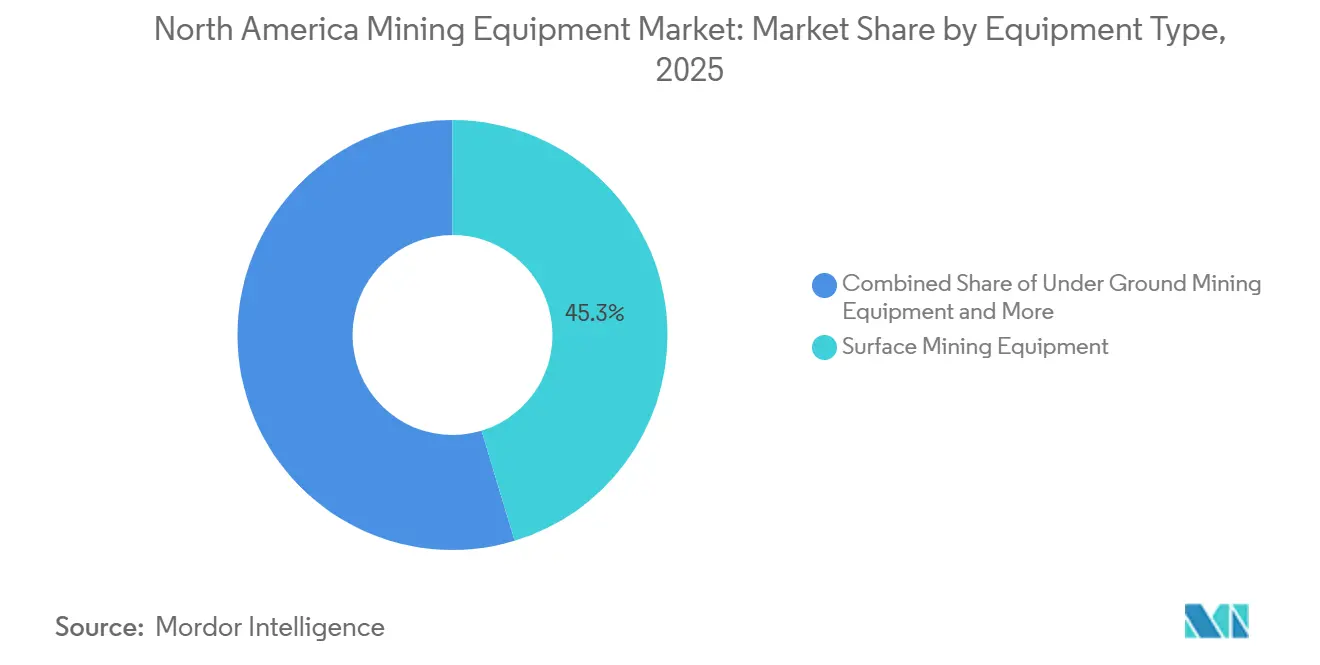
- In base al tipo di attrezzatura, nel 2025 le attività di estrazione mineraria di superficie erano in testa con il 45.33% della quota di mercato delle attrezzature minerarie del Nord America, ma si prevede che le piattaforme di lavorazione dei minerali cresceranno a un CAGR del 6.18% fino al 2031.
- In base alla fonte di alimentazione, nel 2025 il diesel deteneva una quota del 75.45% del mercato nordamericano delle attrezzature minerarie, mentre le flotte elettriche a batteria sono in espansione a un CAGR dell'8.81% fino al 2031.
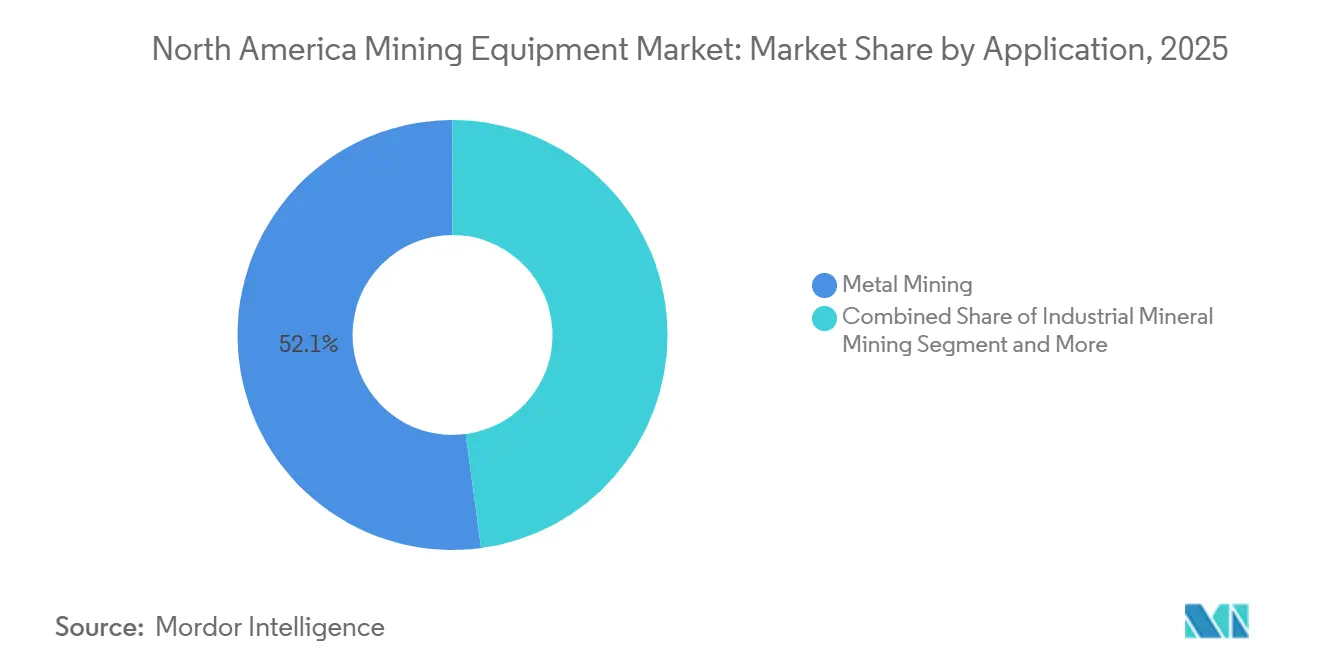
- Per applicazione, l'estrazione dei metalli ha rappresentato il 52.12% della quota di fatturato nel 2025, mentre le operazioni minerarie industriali hanno generato una crescita del CAGR del 6.21%.
- In base al modello di proprietà, le vendite di nuove attrezzature hanno rappresentato il 76.38% del fatturato nel 2025, mentre il noleggio e il leasing hanno registrato un CAGR dell'8.23% fino al 2031.
- In termini geografici, gli Stati Uniti hanno rappresentato l'80.82% della quota di fatturato nel 2025, mentre si prevede che il Canada crescerà a un CAGR dell'8.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle attrezzature minerarie del Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elettrificazione delle flotte minerarie | + 1.2% | Nord America (adozione anticipata in Canada) | Medio termine (2-4 anni) |
| Domanda di minerali critici per la transizione energetica | + 1.1% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Automazione e transizione digitale-mineraria | + 0.9% | Globale (principalmente Stati Uniti e Canada) | A lungo termine (≥ 4 anni) |
| Ciclo di sostituzione dei macchinari obsoleti | + 0.8% | Globale (più elevato nelle regioni mature) | A breve termine (≤ 2 anni) |
| Impennata degli investimenti in conto capitale per l'esplorazione legata all'IRA negli Stati Uniti | + 0.7% | Stati Uniti (con espansione in Messico) | A breve termine (≤ 2 anni) |
| Attrezzature a bassissima pressione al suolo per siti artici | + 0.3% | Canada settentrionale e Alaska | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||


Elettrificazione delle flotte minerarie
Le pale caricatrici e i camion elettrici a batteria per miniere sotterranee stanno rivoluzionando le strutture dei costi riducendo il fabbisogno energetico per la ventilazione, che può consumare una parte significativa del budget energetico di una miniera sotterranea. La gamma di batterie di Epiroc, che sarà implementata da Hudbay nel sito di Lalor, dovrebbe ridurre drasticamente i costi operativi di ventilazione e consentire operazioni di estrazione più profonde, precedentemente limitate dai vincoli di scarico dei motori diesel [1] “Battery-Electric Equipment Portfolio,” Epiroc AB, epiroc.com . Mentre l'adozione in superficie è più lenta, a causa dei costi dei carrelli di assistenza che limitano la redditività commerciale alle miniere a bassissima produttività, lo slancio normativo sta guadagnando terreno. La Columbia Britannica impone l'utilizzo di propulsori elettrici a batteria o a idrogeno nei nuovi siti sotterranei. Questa spinta ha indotto gli OEM a investire in caricabatterie mobili da un megawatt, in grado di ricaricare una parte sostanziale della capacità di un veicolo in breve tempo.
Automazione e transizione digitale-mineraria
L'implementazione globale di unità di trasporto autonome di Caterpillar e Komatsu è cresciuta in modo significativo e, dopo l'adozione completa di MineStar Command, Nevada Gold Mines ha registrato un maggiore utilizzo dei camion e una riduzione dell'usura degli pneumatici. Nel frattempo, le stazioni AutoMine di Sandvik consentono a un singolo operatore di controllare più macchine sotterranee dalle sale di controllo di superficie, ottenendo una notevole riduzione dei costi di manodopera presso il centro pilota Morrison di KGHM. Strumenti di manutenzione predittiva come Komtrax, che monitorano migliaia di parametri delle macchine, hanno ridotto con successo i tempi di fermo non pianificati nelle flotte nordamericane, evitando così sostanziali perdite di produzione annuali in ogni miniera. I gemelli digitali sintetizzano i dati provenienti da perforazione, trasporto ed elaborazione in tempo reale, consentendo una riduzione dei tempi di fermo non pianificati attraverso l'analisi della manutenzione predittiva.
Domanda di minerali critici per la transizione energetica
Con l'intensificarsi degli sforzi di decarbonizzazione, i progetti incentrati su litio, rame, nichel e terre rare stanno guidando la carica negli ordini di nuove apparecchiature. Lithium Americas è pronta a installare forni rotativi e cilindri di macinazione ad alta pressione nel suo sito di sviluppo di Thacker Pass, con l'obiettivo di aumentare significativamente la capacità di lavorazione del carbonato di litio. Questa mossa segna l'avvio di una pipeline consistente di apparecchiature di lavorazione. Nel frattempo, l'iniziativa geotermica-litio di Salton Sea si sta orientando verso sistemi di movimentazione e cristallizzazione della salamoia, che esulano dai tradizionali portafogli degli OEM, espandendo così la domanda complessiva. In Arizona, un'imminente carenza di rame ha stimolato l'espansione di siti industriali dismessi, portando a ordini per autocarri da trasporto di classe ultra. Inoltre, la divisione ESCO di Weir ha registrato un notevole aumento delle prenotazioni di parti soggette a usura per impianti minerari critici.
Impennata degli investimenti in conto capitale per l'esplorazione legata all'IRA negli Stati Uniti
Grazie alla Sezione 45X (Credito per la produzione manifatturiera avanzata) e alla Sezione 48C (Credito per progetti energetici avanzati qualificati), gli Stati Uniti hanno assistito a un'impennata nei progetti di minerali critici, aumentando significativamente la loro quota di mercato [2] "45X and 48C Project Tracker", Dipartimento dell'Energia degli Stati Uniti, energy.gov . Questa crescita è accompagnata da un notevole incremento della spesa per l'esplorazione e la lavorazione, che si prevede crescerà a un CAGR sostanziale. Con una mossa degna di nota, Albemarle ha riattivato la sua miniera di litio di Kings Mountain, puntando a potenziali crediti che potrebbero avere un impatto significativo sulle sue operazioni. Questa riattivazione significa che la miniera ora opererà con più autocarri, escavatori e una linea di concentrazione appena aggiunta. Inoltre, le recenti linee guida del Tesoro hanno aperto le porte alla qualificazione di asset ristrutturati, portando a un picco della domanda di programmi di ricostruzione certificati da parte dei giganti del settore Caterpillar e Komatsu, che offrono sconti significativi sui prezzi di acquisto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi dei metalli influisce sui piani di spesa in conto capitale | -0.6% | Globale (più elevato nelle aree dipendenti dalle materie prime) | A breve termine (≤ 2 anni) |
| Costi elevati iniziali delle attrezzature e lacune nei finanziamenti | -0.5% | Nord America (piccoli operatori) | A breve termine (≤ 2 anni) |
| Rigorose normative sulle emissioni e sulla sicurezza | -0.4% | Nord America (variabile a seconda dello stato/provincia) | Medio termine (2-4 anni) |
| Colli di bottiglia per l'ottenimento dei permessi di rete per le miniere elettrificate | -0.3% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi dei metalli influisce sui piani di spesa in conto capitale
Negli ultimi tempi, i prezzi del carbonato di litio sono diminuiti significativamente rispetto ai massimi precedenti, attestandosi a livelli molto più bassi. Contemporaneamente, anche i prezzi di nichel, cobalto e grafite sono diminuiti drasticamente. Queste fluttuazioni di mercato hanno portato al rinvio di ingenti budget di espansione per le miniere nordamericane. Inoltre, si è registrata una notevole contrazione della domanda di autocarri di classe ultra e grandi escavatori. In risposta alla volatilità del mercato, gli operatori hanno iniziato a segmentare gli ordini delle loro flotte in tranche più piccole, spesso con opzioni a breve termine. Questa strategia non solo ha preservato la loro flessibilità, ma ha anche portato a prezzi unitari più elevati per gli OEM. Inoltre, questa tendenza ha contribuito a una crescita significativa nel settore del noleggio e del leasing di attrezzature, sempre più favorito per i suoi costi operativi mensili inferiori rispetto alle ingenti spese in conto capitale iniziali.
Colli di bottiglia per l'ottenimento dei permessi di rete per le miniere elettrificate ad alta potenza
Le flotte di veicoli di superficie elettrici a batteria hanno un disperato bisogno di interconnessioni significative. Secondo le FAQ della NERC, i tempi di attesa medi sono notevolmente più lunghi sia nei territori WECC che ERCOT [3] Federal Energy Regulatory Commission, “Generator Interconnection Reform 2024,” ferc.gov . Questo di fatto sposta ulteriormente nel futuro la tempistica per il trasporto a cielo aperto completamente elettrico. Un esempio calzante è Thacker Pass, che ha dovuto affrontare una lunga attesa per assicurarsi nuova capacità. La spesa in conto capitale per una sottostazione autonoma, abbinata a una linea, può rappresentare una parte sostanziale del budget di una miniera di medie dimensioni. Sebbene la riforma della FERC miri a ridurre queste code, non si prevede un sollievo tangibile nel breve termine. Di conseguenza, c'è un'urgente necessità di investimenti temporanei in camion diesel-ibridi e microreti solari in loco con accumulo.
Analisi del segmento
Per tipo di attrezzatura: le piattaforme di elaborazione superano le risorse di estrazione
Al contrario, le flotte di superficie – che rappresentano ancora il 45.33% del fatturato del 2025 – crescono a un ritmo più lento del 5.1%, poiché i retrofit autonomi posticipano gli acquisti di componenti sostitutivi. Si prevede che i sistemi di lavorazione dei minerali cresceranno del 6.18% all'anno, superando di quasi mezzo punto percentuale il più ampio mercato delle attrezzature minerarie del Nord America. La frantumazione guidata dall'intelligenza artificiale, insieme ai rulli di macinazione ad alta pressione e ai mulini a rulli verticali, riduce significativamente il consumo energetico. Questa efficienza non solo promette solidi rendimenti, ma sposta anche l'attenzione del capitale dalla miniera all'impianto. FLSmidth si è assicurata ingenti ordini in Nord America per la sua linea Planet Positive, principalmente da clienti del settore rame e litio.
La tecnologia a batteria sta dando impulso ai macchinari sotterranei, portando a una crescita costante. Il caricatore a batteria ST18 di Epiroc, che vanta tempi di autonomia prolungati e un elevato carico utile, è particolarmente apprezzato dalle miniere canadesi di roccia dura alle prese con le sfide del calore indotto dalla profondità. Nel frattempo, perforatrici e martelli demolitori registrano una crescita, trainata dalla domanda di impianti di perforazione per fori di grandi dimensioni come il Pit Viper 275 di Epiroc. Anche le attrezzature di supporto, tra cui livellatrici e carri per il trasporto dell'acqua, registrano un aumento. Al contrario, gli utensili specializzati per le condizioni artiche e le vene strette godono di una crescita, alimentata da un'impennata nell'esplorazione settentrionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per fonte di energia: le piattaforme elettriche guadagnano nonostante i vincoli della rete
Nel 2025, il diesel ha mantenuto il 75.45% della quota di mercato delle attrezzature minerarie in Nord America, mentre le unità elettriche a batteria sono su una traiettoria dell'8.81% entro il 2031. L'ordine Lalor di Hudbay evidenzia il ruolo cruciale della ventilazione nelle operazioni sotterranee, sottolineandone l'importanza economica nel garantire l'efficienza operativa e la sicurezza dei lavoratori.
Nel frattempo, le conversioni di superficie devono affrontare sfide dovute agli elevati costi delle infrastrutture dei tram, che possono ostacolarne un'adozione più ampia nonostante i potenziali benefici. Il modello ibrido di Komatsu, il PC7000-11, bilancia con successo un significativo risparmio di carburante con una domanda di rete stabile, aprendo la strada alla crescita dei modelli ibridi nel settore minerario. Il post-trattamento Tier 4 Final, che comporta un costo aggiuntivo per i camion più grandi, ora gode di tempi di attività pressoché perfetti. Questo balzo in avanti consente alle flotte di soddisfare rigorosi standard di qualità dell'aria, nonostante i veicoli elettrici convenzionali continuino a progredire per migliorare le prestazioni e i tassi di adozione.
Per applicazione: i minerali industriali superano i metalli
L'estrazione di metalli ha continuato a rappresentare il 52.12% del fatturato del 2025, con i centri di estrazione del rame in Arizona e Nevada che hanno ordinato camion da trasporto di classe ultra per supportare la riduzione incrementale della capacità produttiva. Le attività minerarie industriali registrano un CAGR del 6.21% grazie ai progetti di salamoia di litio, potassa e fosfati che richiedono nuove pompe, cristallizzatori e attrezzature per l'estrazione in soluzione.
Thacker Pass ha stipulato un accordo fondamentale con FLSmidth, incentrato sulla tecnologia di lisciviazione acida e sui forni rotativi. Si prevede che questa partnership migliorerà l'efficienza operativa e supporterà lo sviluppo di soluzioni di lavorazione avanzate. Mentre il bacino del Powder River registra un calo annuale della domanda di attrezzature per il carbone, i macchinari per la produzione di aggregati sono in aumento, sostenuti dall'Infrastructure Investment and Jobs Act, che mira a modernizzare le infrastrutture e stimolare la crescita economica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Modello di proprietà: avanzamenti del modello di noleggio
Le nuove attrezzature hanno rappresentato il 76.38% della spesa del 2025, ma stanno registrando una crescita costante, mentre il noleggio e il leasing hanno rappresentato l'8.23%. United Rentals e Herc Rentals hanno aumentato le flotte minerarie di oltre una certa percentuale per soddisfare la domanda di progetti di breve durata. I programmi di ricostruzione certificati stimolano un aumento dei beni ricondizionati dopo che il Tesoro ha confermato l'idoneità al credito ai sensi della Sezione 48C. Un camion da 400 tonnellate ricostruito a un costo inferiore rispetto a uno nuovo prolunga significativamente la vita utile delle macchine e mantiene il mercato nordamericano delle attrezzature minerarie in espansione, nonostante i budget di investimento più ristretti.
Analisi geografica
Mercato delle attrezzature minerarie negli Stati Uniti e in Canada
Nel 2025, gli Stati Uniti detenevano l'80.82% del mercato nordamericano delle attrezzature minerarie, supportati da 133 miliardi di dollari di investimenti manifatturieri annunciati, legati all'Inflation Reduction Act (IRA), che stimolano la domanda di macchinari a monte. Ciononostante, il Canada è destinato a sovraperformare, con un CAGR dell'8.52% fino al 2031, poiché Ottawa stanzierà 195 milioni di dollari canadesi (145 milioni di dollari) per l'ammodernamento delle infrastrutture minerarie critiche. Il Triangolo d'Oro della Columbia Britannica ha visto 265 milioni di dollari canadesi (197 milioni di dollari) investiti in strade e linee elettriche solo nel 2025, semplificando la logistica delle attrezzature verso i siti remoti.
Mercato delle attrezzature minerarie in Canada e Messico
Gli incentivi fiscali federali e i quadri di partenariato indigeno riducono i tempi di approvazione dei progetti rispetto agli Stati Uniti, creando finestre di distribuzione anticipate per le attrezzature. Di conseguenza, gli OEM hanno ampliato i depositi di ricambi a Sudbury e Vancouver per ridurre i tempi di consegna. Il Messico rimane una fetta più piccola del mercato nordamericano delle attrezzature minerarie, ostacolato dall'incertezza tariffaria. Tuttavia, le attività di estrazione di argento e rame mantengono una domanda di base per pezzi di ricambio e unità a noleggio.
Mercato delle attrezzature minerarie in Messico
In Nord America, il Messico si trova ad affrontare difficoltà nella fornitura di attrezzature legate ai dazi proposti del 25% sulle importazioni dagli Stati Uniti. Le aziende minerarie investono in officine di manutenzione localizzate e programmi di formazione per mitigare le interruzioni transfrontaliere. I minatori d'argento di Zacatecas e i produttori di rame di Sonora rimangono acquirenti abituali di frantoi a cono ad alta capacità e sistemi di irrigazione a piastre di lisciviazione, sebbene con cicli di sostituzione più lunghi. Gli OEM stanno cercando di coprirsi immagazzinando ricambi a Laredo e Manzanillo per garantire la continuità del servizio e preservare la rilevanza della regione nel più ampio mercato nordamericano delle attrezzature minerarie.
Panorama competitivo
Caterpillar e Komatsu dominano il mercato delle flotte di superficie, sfruttando ecosistemi proprietari di autonomia che impongono significativi costi di cambio per sito. Nel frattempo, Liebherr, Epiroc e Sandvik guidano le flotte sotterranee elettriche a batteria, assicurandosi accordi esclusivi a lungo termine. Un esempio degno di nota è il contratto di Epiroc con Hudbay, che sottolinea questa tendenza. Il recente lancio di SANY ha abbassato i prezzi rispetto agli operatori tradizionali, spingendo le principali aziende a privilegiare le ricostruzioni certificate. Queste ricostruzioni proteggono i margini di assistenza ma comprimono la redditività delle nuove macchine. L'integrazione di Wirtgen da parte di Deere ha ridotto i costi di acquisizione clienti nel settore degli aggregati, dimostrando la leva del cross-selling. L'innovazione rimane un fattore chiave: il brevetto di Caterpillar per il recupero di energia assistito da carrello mira ad accelerare la ricarica, mentre la divisione parti di usura di Weir sta crescendo rapidamente a fronte della crescente domanda di minerali critici. Il mercato nordamericano delle attrezzature minerarie rimane competitivo e dinamico. Sebbene vi sia una presenza dominante nel trasporto di classe ultra, il panorama è frammentato in settori come l'elettrificazione e la lavorazione.
Il vantaggio competitivo odierno si basa su pacchetti a costo totale di proprietà (TCO). Questi pacchetti integrano perfettamente trasporto autonomo, analisi di manutenzione predittiva e finanziamento del ciclo di vita. Le start-up specializzate nella selezione dei minerali basata sull'intelligenza artificiale e nelle piattaforme a batterie intercambiabili stanno stringendo partnership con player affermati per sfruttare la loro scala produttiva. Un esempio calzante è l'alleanza di Caterpillar con IMA Engineering, che sta integrando la classificazione dei materiali basata su sensori nell'ecosistema Precision Mining di Caterpillar. Questa mossa sottolinea un più ampio cambiamento del settore verso soluzioni integrate olistiche, allontanandosi dai meri aggiornamenti hardware incrementali.
Gli obblighi normativi, in particolare quelli relativi alle emissioni diesel e alla sicurezza delle batterie, creano ostacoli. Questi ostacoli tendono a avvantaggiare gli operatori affermati, che vantano solide capacità ingegneristiche e di certificazione. Allo stesso tempo, giganti del noleggio come Sunbelt Rentals e United Rentals stanno emergendo come acquirenti chiave. Stanno stipulando accordi per l'intera flotta, influenzando così le dinamiche dei prezzi. I fornitori che sapranno adattarsi a queste mutevoli tendenze di approvvigionamento e offrire standard interoperabili di ricarica o autonomia potrebbero acquisire una maggiore presenza nel panorama delle attrezzature minerarie nordamericane.
Leader del settore delle attrezzature minerarie del Nord America
Caterpillar Inc.
Komatsu Ltd.
Epiroc AB
Sandvik AB
Gruppo Liebherr
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Agosto 2025: Sandvik ha presentato la sua nuova generazione di bullonatori, la Sandvik MB672, per l'estrazione mineraria a lunga parete in Canada. Questo nuovo modello è dotato di tecnologie di bullonatura avanzate progettate per migliorare la produttività, migliorare la sicurezza e l'ergonomia dell'operatore e ridurre al minimo i costi totali di gestione.
- Aprile 2025: Sandvik si è aggiudicata un contratto da 750 milioni di corone svedesi (71 milioni di dollari) per la fornitura di veicoli elettrici a batteria avanzati a South32 per il suo progetto Hermosa in Arizona. Le consegne sono previste tra il 2026 e il 2030, segnando un passo significativo verso pratiche minerarie sostenibili e la trasformazione del panorama minerario.


Ambito del rapporto sul mercato delle attrezzature minerarie del Nord America
Il mercato nordamericano delle attrezzature minerarie è segmentato per tipologia di attrezzatura (attrezzature per l'estrazione mineraria di superficie, attrezzature per l'estrazione mineraria sotterranea, attrezzature per la lavorazione dei minerali e altro), fonte di alimentazione (diesel, elettrica e ibrida), applicazione (estrazione di metalli, estrazione mineraria industriale e altro), modello di proprietà (vendita di nuove attrezzature, noleggio/leasing e altro) e per paese. Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di apparecchiatura
| Attrezzature minerarie di superficie |
| Attrezzatura mineraria sotterranea |
| Attrezzatura per la lavorazione dei minerali |
| Trapani, martelli demolitori e utensili di frantumazione |
| Supporto e attrezzature ausiliarie |
| Altre attrezzature specializzate |
Per fonte di alimentazione
| Diesel |
| Elettrico |
| IBRIDO |
Per Applicazione
| Estrazione del metallo |
| Estrazione mineraria industriale |
| Estrazione del carbone |
| Aggregati e cave |
| Altro |
Per modello di proprietà
| Vendita di nuove attrezzature |
| Noleggio e leasing |
| Attrezzature ricondizionate/ricostruite |
Per Nazione
| Stati Uniti |
| Canada |
| Resto del Nord America |
| Per tipo di apparecchiatura | Attrezzature minerarie di superficie |
| Attrezzatura mineraria sotterranea | |
| Attrezzatura per la lavorazione dei minerali | |
| Trapani, martelli demolitori e utensili di frantumazione | |
| Supporto e attrezzature ausiliarie | |
| Altre attrezzature specializzate | |
| Per fonte di alimentazione | Diesel |
| Elettrico | |
| IBRIDO | |
| Per Applicazione | Estrazione del metallo |
| Estrazione mineraria industriale | |
| Estrazione del carbone | |
| Aggregati e cave | |
| Altro | |
| Per modello di proprietà | Vendita di nuove attrezzature |
| Noleggio e leasing | |
| Attrezzature ricondizionate/ricostruite | |
| Per Nazione | Stati Uniti |
| Canada | |
| Resto del Nord America |


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione prevista del settore delle attrezzature minerarie del Nord America entro il 2031?
Si prevede che il mercato delle attrezzature minerarie del Nord America raggiungerà i 28.28 miliardi di dollari entro il 2031.
Quanto velocemente stanno crescendo le flotte minerarie elettriche a batteria nella regione?
Le piattaforme elettriche a batteria si stanno espandendo a un CAGR dell'8.81% fino al 2031, il triplo del ritmo complessivo del mercato.
Quale Paese dovrebbe registrare il tasso di crescita più elevato?
Il Canada è destinato a crescere a un CAGR dell'8.52% grazie ai mandati di elettrificazione e agli investimenti nei minerali critici.
Quali categorie di apparecchiature stanno registrando la più rapida adozione di soluzioni di intelligenza artificiale?
Le unità di lavorazione dei minerali, come i rulli di macinazione ad alta pressione e le celle di flottazione, stanno integrando l'intelligenza artificiale per ridurre il consumo di energia e reagenti in percentuali a due cifre.
Qual è il principale ostacolo all'elettrificazione diffusa della flotta di superficie?
Le lunghe code di collegamento alla rete, spesso di 10 anni o più, ritardano l'infrastruttura energetica necessaria per il trasporto elettrico a batteria ad alto carico.
Pagina aggiornata l'ultima volta il:



