

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.35 miliardo di dollari |
| Dimensione del mercato (2031) | 6.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.92% CAGR |
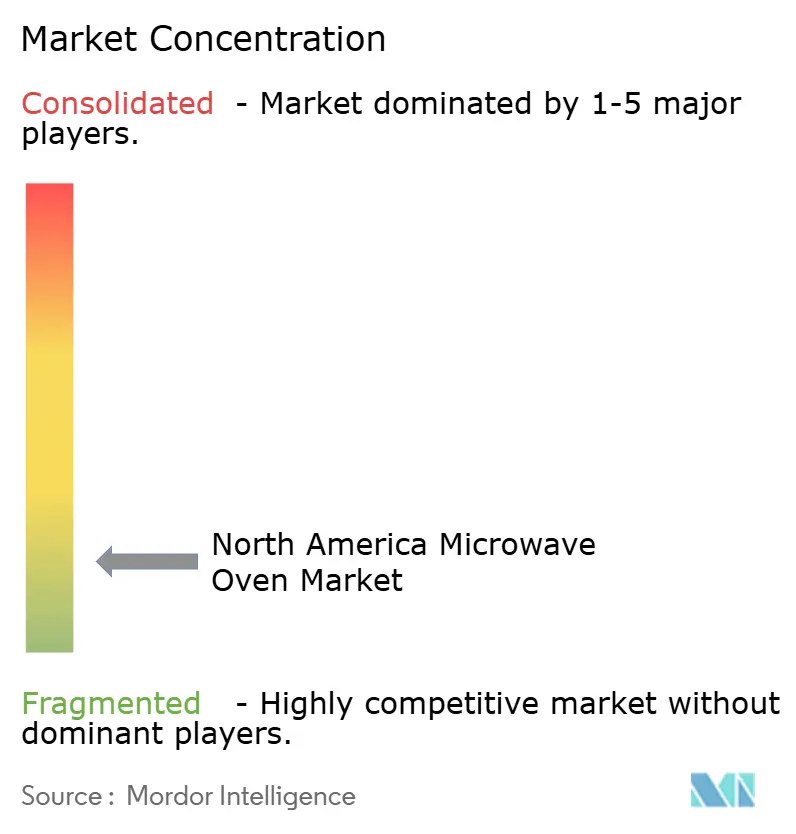
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei forni a microonde in Nord America di Mordor Intelligence
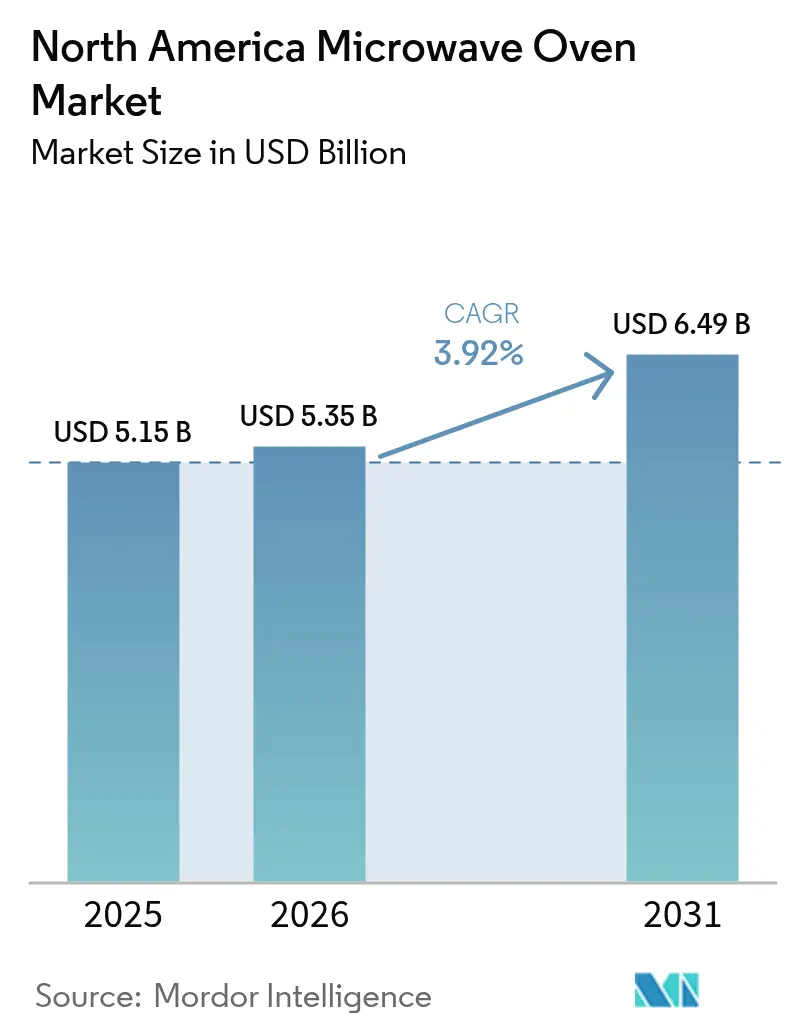
Il mercato nordamericano dei forni a microonde aveva un valore di 5.15 miliardi di dollari nel 2025 e si prevede che crescerà da 5.35 miliardi di dollari nel 2026 a 6.49 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.92% durante il periodo di previsione (2026-2031). Gli acquisti di sostituzione superano ora le nuove vendite, poiché le famiglie si avvicinano alla piena penetrazione del mercato, tuttavia la propensione all'aggiornamento rimane elevata grazie a design multifunzionali, connettività intelligente e normative più severe in materia di efficienza energetica. I modelli da incasso di fascia alta beneficiano della spesa per le ristrutturazioni, mentre i modelli da banco rimangono dominanti negli alloggi in affitto e nelle cucine più piccole. I produttori si difendono dalla concorrenza dei forni con friggitrice ad aria integrando le modalità di convezione, grill e frittura ad aria in un unico apparecchio. La rivalità competitiva si è intensificata con LG, Samsung, Whirlpool e GE impegnate a integrare nella propria offerta funzionalità come la guida alla cottura basata sull'intelligenza artificiale, il controllo vocale e i servizi IoT, che aumentano i prezzi medi di vendita e al contempo vincolano i clienti a ecosistemi proprietari.
Punti chiave del rapporto
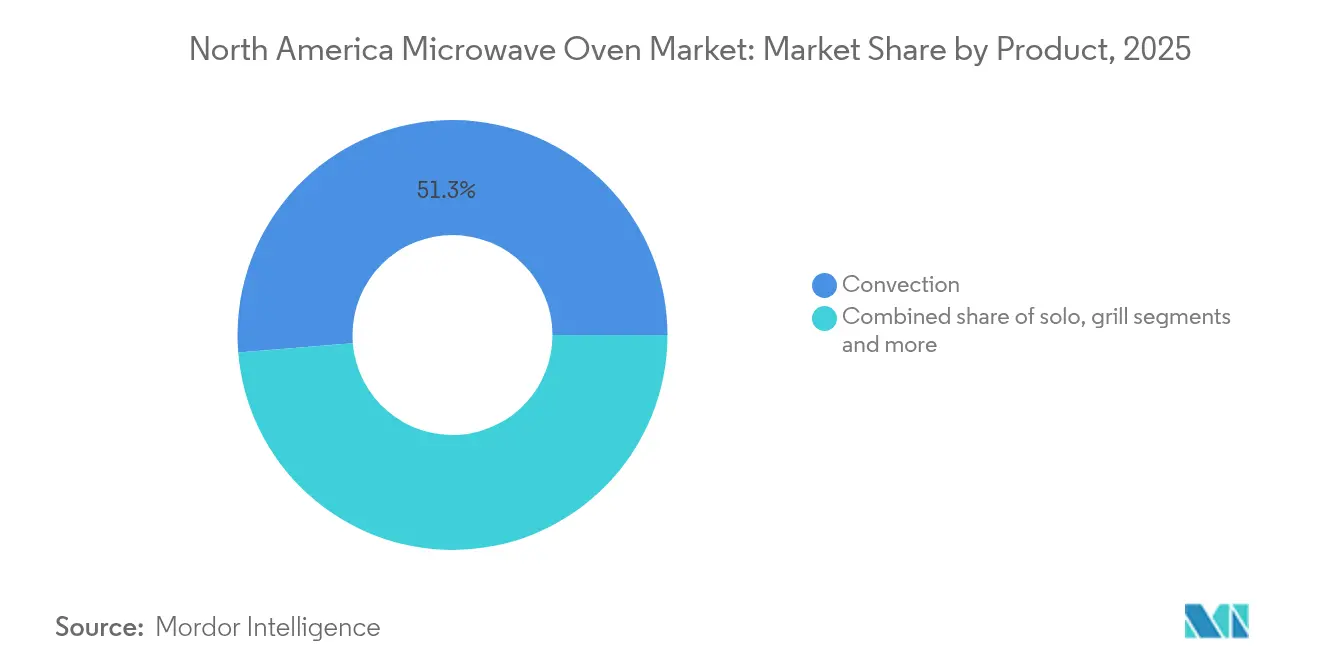
- In termini di prodotto, i forni a microonde a convezione hanno registrato il 51.30% di fatturato nel 2025, mentre si prevede che le varianti grill cresceranno a un CAGR del 4.52% fino al 2031.
- In base alla struttura, nel 64.55 le unità da banco detenevano il 2025% della quota di mercato dei forni a microonde in Nord America; si prevede che i modelli da incasso cresceranno a un CAGR del 5.33% entro il 2031.
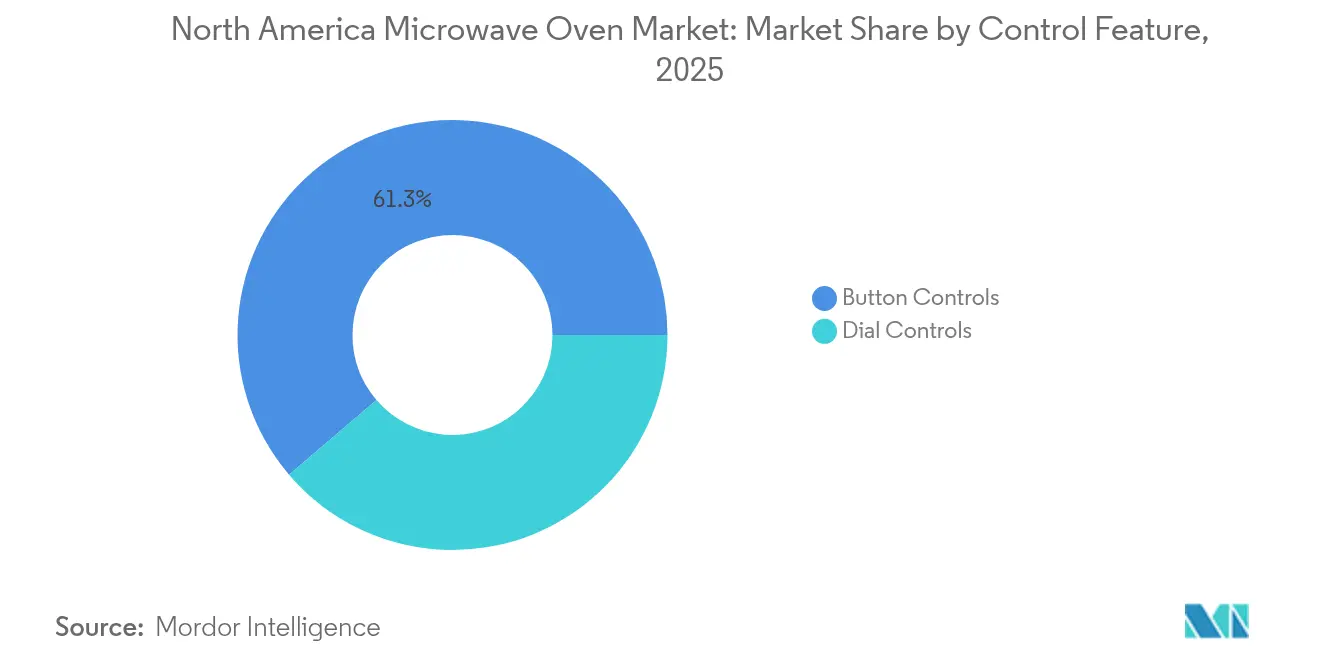
- In base alla funzione di controllo, le interfacce a pulsanti hanno conquistato il 61.25% della quota di mercato dei forni a microonde nel Nord America nel 2025 e stanno aumentando a un CAGR del 5.5% fino al 2031.
- In base alla capacità, la classe da 25-29 litri deteneva il 35.60% delle dimensioni del mercato dei forni a microonde del Nord America nel 2025, mentre si prevede che i modelli da 30 litri e oltre si espanderanno a un CAGR del 5.28% tra il 2026 e il 2031
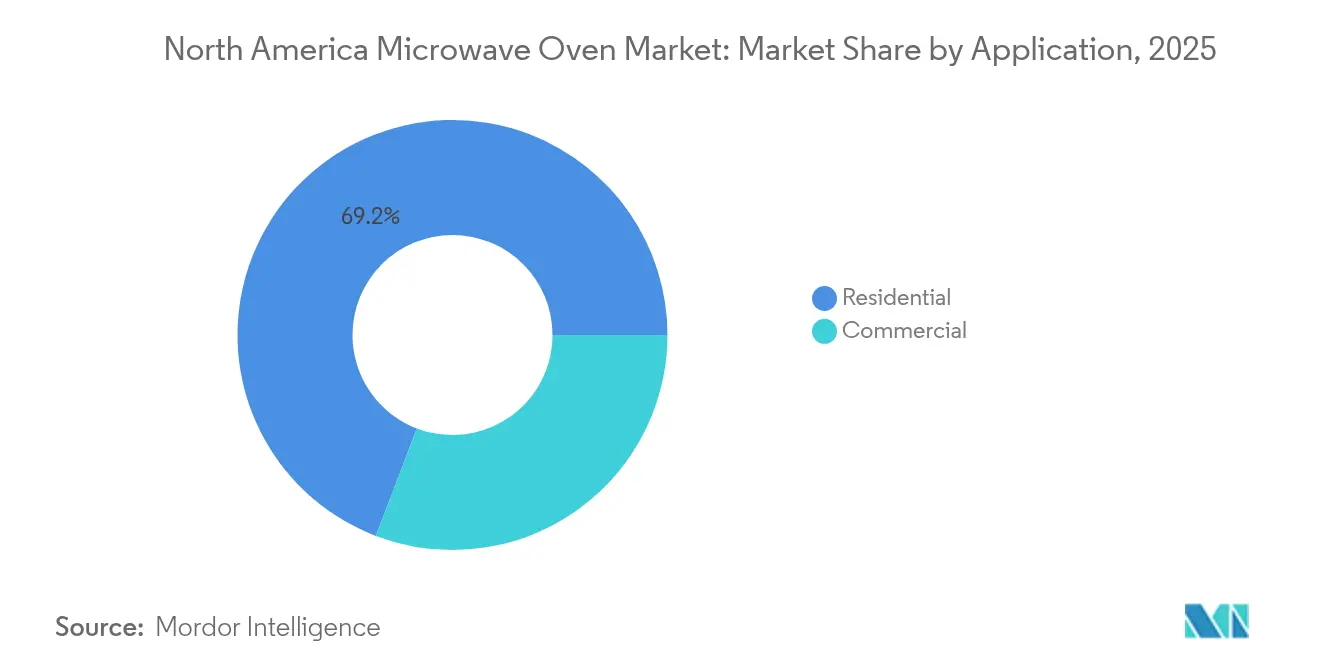
- Per applicazione, nel 69.20 l'uso residenziale ha rappresentato il 2025% delle dimensioni del mercato dei forni a microonde in Nord America, mentre la domanda commerciale sta aumentando a un CAGR del 5.05%.
- Per canale di distribuzione, i negozi multimarca hanno registrato il 39.10% dei ricavi nel 2025; le vendite online stanno aumentando a un CAGR del 5.82% fino al 2031.
- In termini geografici, nel 70.50 gli Stati Uniti rappresentavano il 2025% del mercato nordamericano dei forni a microonde, mentre il Canada ha registrato il CAGR più rapido, pari al 5.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei forni a microonde in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile e ristrutturazioni della cucina | + 1.2% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Crescita delle vendite di elettrodomestici per l'e-commerce | + 0.8% | Nord America (più forte in Canada) | A breve termine (≤ 2 anni) |
| Le normative sull'efficienza energetica guidano le sostituzioni | + 0.9% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Espansione Dark-kit e Meal-Kit | + 0.6% | Centri urbani in tutto il Nord America | Medio termine (2-4 anni) |
| Domanda di elettrodomestici facili da usare per l'invecchiamento sul posto | + 0.5% | Mercati suburbani degli Stati Uniti e del Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del reddito disponibile e ristrutturazioni della cucina
I budget per la ristrutturazione della cucina sono aumentati, accorciando i cicli di sostituzione dei forni a microonde da incasso, poiché i proprietari di casa cercano un allineamento perfetto con i mobili e finiture di alta qualità. I modelli a incasso e a cassetto, come il modello senza piatto girevole da 1.1 piedi cubi di Whirlpool lanciato al KBIS 2024, soddisfano questa domanda [1] Whirlpool, “1.1 Cu Ft Flush Mount Microwave,” whirlpool.com . Le famiglie con redditi più elevati spesso sostituiscono un intero set di elettrodomestici da cucina durante le ristrutturazioni, incrementando le vendite in tutte le categorie. La connettività intelligente e i comandi touch capacitivi attraggono gli acquirenti attenti al design, aumentando i prezzi medi di vendita. La volatilità dei tassi ipotecari potrebbe temporaneamente frenare le spese per le ristrutturazioni, tuttavia i progetti di ristrutturazione repressi continuano a sostenere la crescita a medio termine.
Crescita delle vendite di elettrodomestici per l'e-commerce
I canali online stanno rimodellando l'economia della distribuzione. I negozi fisici diretti al consumatore consentono ai produttori di aumentare le vendite di estensioni di garanzia e abbonamenti a ricette, raccogliendo al contempo dati di prima parte. Il Canada mostra il cambiamento più netto, poiché le lunghe distanze di trasporto rendono appetibili gli elettrodomestici "click-to-delivery". I minori costi generali di vendita consentono prezzi più competitivi, ma aumentano i costi logistici per le unità da incasso pesanti che richiedono un'installazione professionale. Il mercato dei forni a microonde nordamericano, pertanto, vede un'evasione degli ordini ibrida, in cui i modelli da banco vengono spediti per posta mentre le unità da incasso vengono gestite da installatori locali.
Le normative sull'efficienza energetica guidano le sostituzioni
Il Dipartimento dell'Energia degli Stati Uniti ha finalizzato limiti di potenza in standby più severi per i prodotti di cottura domestici a gennaio 2024, con l'obbligo di conformità a partire dal 31 gennaio 2028. L'attesa di modelli conformi più costosi spinge a sostituire anticipatamente le unità obsolete, aumentando i volumi a breve termine. I produttori stanno passando ad alimentatori inverter e magnetron a stato solido per soddisfare gli obiettivi di consumo inferiore a 1 watt. Il mercato dei forni a microonde nordamericano beneficia dell'effetto segnaletico della norma sui risparmi sulle utenze domestiche e sulla riduzione dei gas serra.
Espansione Dark-Kit e Meal-Kit
Le cucine fantasma e chi prepara i pasti in kit richiedono forni a microonde ad alta potenza per completare i piatti in modo rapido e uniforme. Le unità con potenza superiore a 1,200 watt sono ormai apparecchiature essenziali. La durata di vita commerciale di cinque-sette anni crea ritmi di sostituzione prevedibili che stabilizzano i ricavi dei produttori. I limiti di sensibilità al prezzo sono in aumento, ma la cottura multistadio programmabile e gli interni in acciaio inossidabile resistenti rimangono specifiche imprescindibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Impatto massimo |
|---|---|---|---|
| Penetrazione domestica prossima alla saturazione | -1.8% | Mercati maturi degli Stati Uniti e del Canada | A lungo termine (≥ 4 anni) |
| Preoccupazioni per la salute dovute alle radiazioni e alla perdita di nutrienti | -0.7% | Segmenti attenti alla salute in Nord America | Medio termine (2-4 anni) |
| Pressione competitiva dei forni ad aria da banco | -1.1% | Mercati urbani degli Stati Uniti e del Canada | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura per i componenti magnetron | -0.6% | Produzione globale, concentrata nel Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Penetrazione domestica prossima alla saturazione
I forni a microonde sono presenti in oltre il 90% delle cucine nordamericane, spostando la domanda verso sostituzioni a ciclo di vita più avanzato piuttosto che verso nuove installazioni. Con una corretta manutenzione e un utilizzo regolare, la maggior parte dei forni a microonde ha una durata di vita compresa tra 7 e 10 anni. Tuttavia, i modelli premium possono estendere tale durata, arrivando a durare dai 10 ai 15 anni, o anche di più. I marchi rispondono offrendo in bundle convezione, friggitrice ad aria e funzionalità intelligenti per invogliare i clienti a effettuare permute anticipate, ma la sensibilità al prezzo da parte dei consumatori ne limita l'adozione. Di conseguenza, i produttori cercano di incrementare i ricavi nei canali commerciali e di esportazione.
Preoccupazioni per la salute dovute alle radiazioni e alla perdita di nutrienti
L'attenzione pubblica sull'esposizione a 2.45 GHz è aumentata dopo che studi del 2024 hanno collegato la radiazione a microonde prolungata allo stress ossidativo cellulare e alle alterazioni cocleari. Sebbene i limiti di perdita stabiliti dalla FDA rimangano invariati a 1 mW/cm² a 5 cm, le problematiche relative alla percezione influenzano le decisioni di acquisto delle famiglie con bambini [2] Dipartimento dell'Energia degli Stati Uniti, "Il DOE finalizza gli standard di efficienza per il risparmio sui costi dei nuovi prodotti per la cottura", energy.gov . I produttori ora mettono in evidenza i blocchi di sicurezza rinforzati delle porte, gli interni privi di PFAS e la tecnologia di inverter a calore uniforme per rassicurare gli acquirenti e proteggere la fiducia nel marchio.
Analisi del segmento
Per prodotto: Dominanza della convezione nell'innovazione della griglia
Le unità a convezione hanno conquistato il 51.30% del mercato dei forni a microonde in Nord America nel 2025, riflettendo il desiderio dei consumatori di doratura e croccantezza che manca ai modelli tradizionali. I forni ibridi con grill, sebbene di volume inferiore, stanno crescendo a un CAGR del 4.52%, fungendo anche da friggitrici ad aria da banco. HomeCHEF Connect 4-in-1 di Panasonic, lanciato a marzo 2025, incarna questa tendenza con le modalità microonde, convezione, frittura ad aria e grill. I produttori sfumano i confini tra riscaldamento rapido e cottura primaria, rimodellando i modelli della concorrenza. La continua innovazione nel riscaldamento a stato solido senza magnetron potrebbe generare maggiori risparmi energetici, dando ulteriore impulso al mercato dei forni a microonde in Nord America.
Il mix di prodotti riflette anche l'evoluzione delle abitudini alimentari. Gli utenti attenti alla salute preferiscono i forni grill o combinati che garantiscono consistenze croccanti senza olio di frittura, mentre le famiglie più attente alla praticità si affidano a modelli singoli per riscaldamenti rapidi. I modelli premium a convezione con cassetto sono adatti alle ristrutturazioni di lusso, sebbene abbiano un prezzo più elevato. La spinta verso la multifunzionalità posiziona i forni a microonde come elettrodomestici centrali piuttosto che ausiliari, sostenendo la domanda di sostituzione nonostante la saturazione degli apparecchi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per struttura: praticità del piano di lavoro contro estetica integrata
I modelli da banco hanno dominato con una quota del 64.55% nel 2025, sostenuti da inquilini e residenti in città che privilegiano la portabilità e i minori costi iniziali. I formati da incasso, comprese le varianti a filo e a cassetto, stanno aumentando del 5.33% all'anno, poiché i progetti di ristrutturazione danno priorità a linee visive coerenti e piani di lavoro più ordinati. La serie a filo di Whirlpool dimostra come i kit di finitura sottili consentano un'installazione senza fessure, senza bisogno di lavorazioni su misura. Le opzioni sopra il piano cottura si adattano a entrambi i segmenti, combinando la ventilazione con la funzionalità del microonde.
Si prevede che il mercato nordamericano dei forni a microonde da incasso crescerà più rapidamente della domanda complessiva, grazie ai prezzi medi di vendita più elevati e ai tassi di fidelizzazione dei rivenditori per l'installazione professionale. Tuttavia, i forni da banco rappresentano ancora la maggior parte degli ordini online, poiché i corrieri possono gestirli senza ricorrere a servizi di falegnameria. I modelli sopra il piano cottura a basso profilo e compatti sono pensati per le cucine più piccole, mentre i formati di lusso con cassetti sono pensati per mobili di alta gamma. La preferenza strutturale tiene quindi conto della locazione dell'abitazione, del reddito familiare e delle attività di ristrutturazione.
Per funzione di controllo: le interfacce dei pulsanti guidano la transizione digitale
Le interfacce a pulsanti, che vanno dai tasti a membrana alle superfici touch capacitive, hanno rappresentato il 61.25% della quota di mercato nel 2025 e rappresentano anche il segmento in più rapida crescita, con un CAGR del 5.5%. L'abbandono dei comandi rotativi riflette la familiarità dei consumatori con l'aptica simile a quella degli smartphone e la necessità di programmi di cottura complessi e multifase. LG ha presentato in anteprima un forno a microonde con touchscreen LCD da 27 pollici a dicembre 2024, a sottolineare la spinta verso display di grande formato. I comandi rotativi mantengono una nicchia di mercato tra gli acquirenti con budget limitato e le installazioni commerciali pesanti che privilegiano la longevità meccanica.
Le interfacce intuitive offrono un valore tangibile agli utenti più anziani che necessitano di font leggibili e menu semplificati, supportando i requisiti di design inclusivo. L'integrazione NFC e vocale consente l'utilizzo a mani libere tramite altoparlanti smart home, mentre gli aggiornamenti firmware over-the-air aggiungono nuovi preset di cottura anche molto tempo dopo l'acquisto. L'innovazione nel controllo dei pulsanti sostiene quindi la differenziazione mentre la tecnologia magnetron grezza si avvicina alla standardizzazione, rafforzando gli ecosistemi di marca nel mercato nordamericano dei forni a microonde.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capacità: predominio della fascia media con crescita della grande capacità
I forni da 25-29 litri hanno dominato la scena con una quota del 35.60% nel 2025, bilanciando ingombro e volume per i pasti tipici di una famiglia. Le unità superiori a 30 litri stanno crescendo a un CAGR del 5.28%, poiché sempre più famiglie cucinano in lotti o sostituiscono i forni tradizionali con i forni a microonde per risparmiare energia. Gli operatori commerciali spesso specificano camere in acciaio inox da 0.6 piedi cubi (1,700 cu ft) abbinate a 2,100-19 watt per la massima produttività su piastre di dimensioni standard. Al contrario, le unità inferiori a XNUMX litri sono adatte a dormitori, sale relax e piccole case dove lo spazio sul bancone rimane scarso.
Le dimensioni del mercato dei forni a microonde in Nord America per cavità più grandi beneficiano della sostituzione da parte dei consumatori di cucine di grandi dimensioni con forni multifunzione in grado di cuocere a convezione e friggere ad aria. I pasti refrigerati pronti per la conservazione sono disponibili anche in vassoi più grandi che richiedono piatti girevoli più ampi o modelli a letto piano, spingendo le famiglie verso spazi più ampi. Le normative energetiche incoraggiano l'uso di bilance a inverter che adattano la potenza al peso del carico, migliorando l'efficienza nelle camere più grandi senza sacrificare la velocità.
Per applicazione: stabilità residenziale in mezzo all'accelerazione commerciale
Gli acquirenti residenziali hanno contribuito per il 69.20% al fatturato nel 2025, sostenendo il nucleo maturo del mercato dei forni a microonde in Nord America. La domanda delle famiglie deriva ora principalmente da cicli di aggiornamento tecnologico piuttosto che dal primo acquisto. Al contrario, il segmento commerciale sta guadagnando slancio con un CAGR del 5.05%, trainato dalle infrastrutture di consegna a domicilio di generi alimentari, dalle mense ospedaliere e dai minimarket che richiedono un riscaldamento affidabile con fattori di utilizzo elevati. I modelli commerciali della serie NE da 2,100 watt di Panasonic dimostrano come i componenti robusti e la programmazione multifase consentano di ottenere margini di profitto elevati.
Gli acquirenti commerciali valutano il costo totale di proprietà, la durata di vita utile, la flessibilità del menu e la conformità alle norme igieniche NSF. I produttori che rispondono con componenti modulari e software di diagnostica sul campo si aggiudicano contratti ripetuti. Le linee residenziali enfatizzano l'estetica, le serrature di sicurezza per bambini e l'integrazione con gli smartphone per rimanere al passo con le aspettative di una cucina connessa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la crescita online sfida il commercio al dettaglio tradizionale
I negozi fisici multimarca detenevano una quota del 39.10% nel 2025, ma si trovano ad affrontare una cannibalizzazione delle vendite, poiché i negozi online e i negozi online dei produttori registrano un CAGR del 5.82%. I modelli da banco vengono spediti tramite pacco standard; i mobili da incasso si affidano ancora a showroom e reti di installatori, preservando la rilevanza commerciale. I produttori che perseguono una duplice strategia offrono online colori o pacchetti esclusivi per attrarre traffico diretto. Il Canada è in testa alla transizione di canale perché le comunità remote sono prive di punti vendita di grandi elettrodomestici, rendendo la consegna a domicilio più allettante.
I servizi di finanziamento, assemblaggio e trasporto influenzano la scelta del canale di vendita da parte dei consumatori. I rivenditori online collaborano con gli aggregatori di servizi per replicare il supporto in negozio, mentre i negozi fisici implementano display interattivi e dimostrazioni di cucina dal vivo per presentare nuove funzionalità come la friggitrice ad aria con sensori. La convergenza dei canali si stabilizzerà probabilmente con la maturazione della logistica omnicanale nel mercato dei forni a microonde nordamericano.
Analisi geografica
United States Microwave Oven Market
Gli Stati Uniti hanno rappresentato il 70.50% del fatturato del 2025 grazie alla loro considerevole base installata, alla continua ristrutturazione e all'adozione precoce di elettrodomestici intelligenti che hanno prezzi elevati. La certezza normativa derivante dagli standard del Dipartimento dell'Energia accelera inoltre il fatturato, poiché i consumatori anticipano gli imminenti obblighi di efficienza energetica. La crescita delle cucine sospese americane si concentra nei centri metropolitani, rafforzando la domanda commerciale e aumentando la densità del mercato dei forni a microonde in Nord America.
Canada Microwave Oven Market
Il Canada, pur essendo più piccolo, è la regione in più rapida crescita, con un CAGR del 5.12%, perché la formazione di nuove famiglie e gli incentivi provinciali per l'energia incoraggiano la sostituzione di unità obsolete. La penetrazione dell'e-commerce supera i livelli degli Stati Uniti, trainata dalla sua estensione geografica e dal minor numero di grandi magazzini pro capite. I regolamenti edilizi provinciali che favoriscono gli elettrodomestici ENERGY STAR stimolano ulteriormente le vendite di modelli ad alta efficienza, espandendo la presenza del mercato dei forni a microonde nordamericani a nord del confine.
Mexico Microwave Oven Market
Il Messico rimane il cavallo di battaglia della produzione nella regione, sfruttando lo slancio del nearshoring che ha portato investimenti nel settore degli elettrodomestici da parte di Whirlpool, Electrolux, Samsung e Mabe. La domanda interna è inferiore, ma in crescita, parallelamente al potere d'acquisto della classe media. La volatilità valutaria e la politica tariffaria potrebbero influire sull'accessibilità economica locale, tuttavia i vantaggi di prossimità mantengono il Messico un elemento fondamentale per la resilienza dell'offerta continentale.
Panorama normativo
Negli Stati Uniti, i forni a microonde rientrano nel quadro normativo federale in materia di energia, amministrato dal Dipartimento dell'Energia (DOE) ai sensi del Titolo 10 del Codice dei Regolamenti Federali (CFR) Parte 430, sebbene la definizione dei requisiti energetici sia stata oggetto di revisione. Il 16 maggio 2025, il DOE ha pubblicato una proposta di regolamento per abrogare gli standard federali di risparmio energetico per i forni a microonde, sostenendo che non soddisfano la definizione legale di prodotto di consumo soggetto a regolamentazione. Parallelamente, la conformità in materia di sicurezza rimane un requisito imprescindibile per l'accesso al mercato. La norma ANSI/UL 923 (Apparecchi per la cottura a microonde) ha subito una revisione, entrata in vigore il 2 maggio 2026, che include un requisito per l'apertura dello sportello, generalmente basato su due azioni distinte, a meno che non si applichino specifiche eccezioni di progettazione.
In tutto il Nord America, i produttori devono anche affrontare le normative transfrontaliere in materia di conformità e commercio. I forni a microonde sono comunemente classificati nella voce HTS 8516.50.00 ai fini tariffari, con un trattamento doganale variabile a seconda del paese di origine e di eventuali misure di difesa commerciale applicabili (ad esempio, ulteriori provvedimenti statunitensi oltre all'aliquota base MFN). In Canada, Natural Resources Canada sovrintende ai requisiti federali di efficienza energetica, aggiungendo un ulteriore livello di conformità per i prodotti venduti sul mercato interno e rafforzando la necessità di certificazioni, etichettature e documentazione specifiche per regione, in aggiunta agli sviluppi delle normative statunitensi in materia di sicurezza ed energia.
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento di componenti e sottogruppi (elettronica ad alta tensione, alimentatori, cavità, sportelli, schede di controllo e parti relative al magnetron), per poi passare all'assemblaggio finale, suddiviso tra stabilimenti nordamericani e produzione estera che alimenta le importazioni. La presenza regionale di stabilimenti di produzione e assemblaggio comprende le attività di GE Appliances in diversi stati degli Stati Uniti e la produzione di ACP, Inc. a Cedar Rapids, Iowa, mentre una quota significativa dell'offerta è garantita da basi produttive asiatiche come Guangdong Galanz Microwave, che spedisce a importatori e proprietari di marchi nordamericani.
A valle della filiera, i prodotti transitano attraverso importatori, distributori di marca e fornitori di logistica specializzati, per poi raggiungere grandi catene di distribuzione, rivenditori multimarca, centri di evasione ordini per l'e-commerce e canali B2B (inclusi i rivenditori di prodotti per la ristorazione per unità commerciali leggere). La movimentazione dal porto al magazzino e la consegna con installazione a cura dell'installatore sono più rilevanti per i formati da incasso e sopra il piano cottura, che sono più pesanti, mentre i modelli da banco tendono ad essere più adatti alla distribuzione e-commerce, che facilita la spedizione dei pacchi. I test di conformità e la certificazione, inclusi i requisiti di sicurezza UL 923 e le normative energetiche applicabili del Dipartimento dell'Energia (DOE) e di NRCan, si svolgono parallelamente alla produzione e influenzano le scelte di progettazione del prodotto, la documentazione e la tempistica degli aggiornamenti dei modelli.
Panorama competitivo
La leadership di mercato è frammentata. Whirlpool, LG Electronics, Samsung e GE Appliances, ciascuna delle quali fa leva su una profonda attività di ricerca e sviluppo, sul valore del marchio e sulla distribuzione multicanale. L'IoT Breakthrough Award di GE come "Azienda di elettrodomestici intelligenti dell'anno 2025" sottolinea la svolta strategica verso funzionalità connesse come CookCam AI che personalizza i cicli di cottura. LG e Samsung integrano i forni a microonde in ecosistemi di smart home più ampi che includono frigoriferi e lavastoviglie, rafforzando il lock-in.
La differenziazione del prodotto si basa su design, connettività e multifunzionalità, piuttosto che sulla potenza del microonde. Il forno ad alta velocità Celerity di Sharp introduce la convezione assistita da inverter che arrostisce un pollo tre volte più velocemente di un forno tradizionale, a dimostrazione della rivalità in termini di prestazioni. Innovatori di nicchia come Brava sfruttano le lacune con cuocitori rapidi a luce diretta, rivolti agli anziani attenti al benessere. I marchi affermati rispondono aggiungendo interni atossici e rivestimenti privi di PFAS per salvaguardare le credenziali sanitarie.
La concorrenza sui prezzi si intensifica online, eppure i segmenti premium vantano margini più elevati grazie all'estetica a filo e alle piattaforme di ricette integrate. Le estensioni di garanzia e le app di cucina in abbonamento diventano nuove fonti di guadagno.
Leader del settore dei forni a microonde in Nord America
Whirlpool Corporation
LG Elettronica Inc.
Samsung Electronics Co., Ltd.
Elettrodomestici GE (Haier)
Panasonic Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Samsung ha lanciato sul mercato nordamericano nuove cucine a incasso e un forno a microonde da incasso con funzione Air Fry Max. Questo lancio conferma come i principali marchi stiano difendendo la rilevanza dei forni a microonde rispetto ai forni con friggitrice ad aria integrata, integrando le prestazioni della frittura ad aria in piattaforme da incasso che offrono anche ventilazione e ottimizzazione dello spazio.
- Dicembre 2025: La Commissione per il Commercio Internazionale degli Stati Uniti (USITC) ha avviato un'indagine ai sensi della Sezione 337 sui prodotti combinati forno a microonde-cappa importati, a seguito di una denuncia presentata da Whirlpool. Il procedimento aumenta l'incertezza per le catene di approvvigionamento di importazione interessate e potrebbe portare a riprogettazioni dei prodotti, cambiamenti nelle fonti di approvvigionamento o riequilibrio del portafoglio tra i marchi citati durante il periodo di indagine.
- Agosto 2025: GE Appliances ha annunciato un piano di investimenti quinquennale da 3 miliardi di dollari per espandere e modernizzare 11 stabilimenti produttivi negli Stati Uniti. Questo impegno favorisce una maggiore flessibilità produttiva nazionale per gli elettrodomestici da cucina e migliora l'affidabilità delle forniture regionali, consentendo ai produttori di rinnovare le proprie linee di prodotti con funzionalità più avanzate e connesse.
Ambito e metodologia
Il mercato nordamericano dei forni a microonde è uno dei settori più popolari, poiché le persone preferiscono le cucine aggiornate e intelligenti a casa loro. Nel rapporto viene fornita un’analisi di fondo completa del mercato dei forni a microonde, che include una valutazione dell’economia, una panoramica del mercato, una stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nel mercato, dinamiche di mercato e profili aziendali chiave. Il mercato dei forni a microonde del Nord America è segmentato per tipologia (convezione, grill e solo), canale di distribuzione (negozi multimarca, negozi esclusivi, e-commerce e altri canali di distribuzione), struttura (da incasso e da banco), fine utenti (residenziali e commerciali) e geografia (Stati Uniti e Canada). Il rapporto offre dimensioni del mercato e previsioni per i ricavi in valore del mercato nordamericano dei forni a microonde (milioni di dollari) per tutti i segmenti di cui sopra.
Per prodotto
| Vacanze |
| Griglia - Grill |
| Convezione |
| Altri prodotti |
Per struttura
| Piano di lavoro |
| Da incasso / a parete |
| Oltre la gamma |
Per funzione di controllo
| Controlli a pulsante |
| Comandi del quadrante |
Per capacità
| Fino a 19 litri |
| da 20 a 24 litri |
| da 25 a 29 litri |
| 30 litri e oltre |
Per Applicazione
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Direttamente dai Produttori |
Per geografia
| Canada |
| Stati Uniti |
| Messico |
| Per prodotto | Vacanze | |
| Griglia - Grill | ||
| Convezione | ||
| Altri prodotti | ||
| Per struttura | Piano di lavoro | |
| Da incasso / a parete | ||
| Oltre la gamma | ||
| Per funzione di controllo | Controlli a pulsante | |
| Comandi del quadrante | ||
| Per capacità | Fino a 19 litri | |
| da 20 a 24 litri | ||
| da 25 a 29 litri | ||
| 30 litri e oltre | ||
| Per Applicazione | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Direttamente dai Produttori | ||
| Per geografia | Canada | |
| Stati Uniti | ||
| Messico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei forni a microonde nel Nord America?
Ammonterà a 5.35 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.49 miliardi di dollari entro il 2031.
Quanto velocemente cresce il mercato?
Si prevede che il mercato crescerà a un CAGR del 3.92% tra il 2026 e il 2031.
Quale tipologia di prodotto detiene oggi la quota maggiore?
I forni a microonde a convezione sono al primo posto, con il 51.30% del fatturato regionale.
Perché i modelli integrati stanno guadagnando terreno?
Le ristrutturazioni delle cucine e i progetti a filo cucina stanno determinando una crescita del 5.33% annuo nel settore delle unità da incasso.
Qual è il maggiore ostacolo alla futura crescita delle unità?
Negli Stati Uniti e in Canada, la penetrazione nelle famiglie superiore al 90% sposta la domanda verso cicli più lenti, volti solo alla sostituzione.


