

Dimensioni e quota di mercato delle presse meccaniche in Nord America
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
| Dimensione del mercato (2027) | 0.52 miliardo di dollari |
| Dimensione del mercato (2032) | 0.72 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 6.72% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
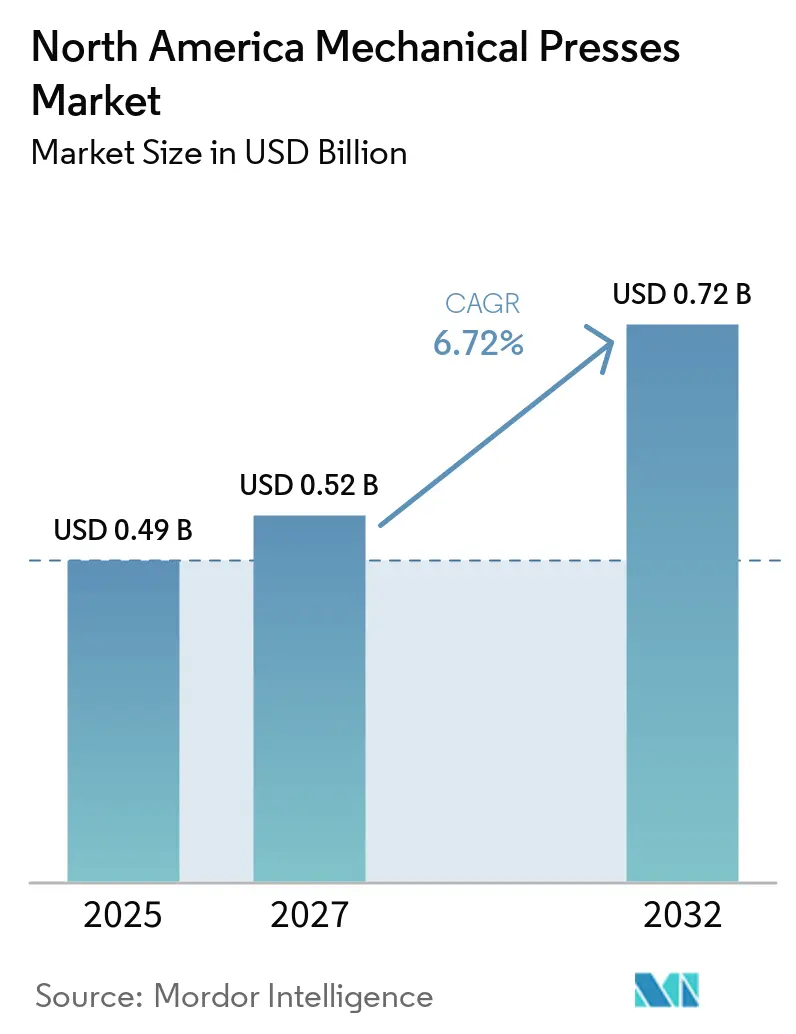
Analisi di mercato delle presse meccaniche in Nord America a cura di Mordor Intelligence
Si prevede che il mercato nordamericano delle presse meccaniche crescerà da 0.49 miliardi di dollari nel 2026 e 0.52 miliardi di dollari nel 2027 a 0.72 miliardi di dollari entro il 2032, registrando un tasso di crescita annuo composto (CAGR) del 6.72% tra il 2027 e il 2032.
Il reshoring e il nearshoring stanno avvicinando le lavorazioni di formatura dei metalli ai clienti nordamericani dei settori automobilistico, degli elettrodomestici, aerospaziale e industriale, supportando gli investimenti in capacità di stampaggio localizzate. La produzione di veicoli elettrici sta modificando i requisiti delle presse per involucri di batterie, lamierini di motori, componenti strutturali leggeri e altri componenti ad alta resistenza, mentre la domanda proveniente dai settori HVAC, delle apparecchiature elettriche e dei macchinari industriali sta creando ulteriori applicazioni. Questo cambiamento favorisce sia l'acquisto di nuove presse sia l'aggiornamento delle attrezzature già in uso. Un maggiore livello di automazione, sistemi di sicurezza più robusti, funzionamento servoassistito, movimentazione automatizzata dei materiali e controlli connessi stanno diventando sempre più importanti, poiché i produttori cercano una maggiore produttività, tempi di setup più brevi e una maggiore flessibilità produttiva in un contesto di carenza di manodopera specializzata. Il crescente utilizzo di acciai ad alta resistenza, alluminio e altri materiali leggeri avanzati sta inoltre incoraggiando i produttori a modernizzare la capacità delle presse e le attrezzature. Al contempo, gli investimenti nella produzione e la localizzazione della catena di approvvigionamento in tutto il Nord America stanno creando opportunità per i fornitori di presse meccaniche, sebbene gli elevati costi delle attrezzature e dell'acciaio, i requisiti di qualificazione, la disponibilità limitata di tecnici specializzati e l'intensità di capitale necessaria per la sostituzione delle grandi presse possano rallentare la conversione degli investimenti pianificati in capacità operativa.
Punti chiave del rapporto
- Per tipologia di telaio, le presse meccaniche a telaio dritto o a H detenevano il 43.8% della quota di mercato nordamericana nel 2026, mentre si prevede che le presse a telaio a C o a telaio aperto cresceranno a un tasso di crescita annuo composto (CAGR) del 7.2% fino al 2032.
- In termini di capacità, la categoria da 101 a 500 tonnellate rappresentava il 38.6% del mercato nordamericano delle presse meccaniche nel 2026, mentre si prevede che la categoria da 501 a 1,000 tonnellate crescerà a un tasso annuo composto (CAGR) del 7.6% fino al 2032.
- Per tipologia di applicazione, la tranciatura e la punzonatura hanno rappresentato il 30.9% del fatturato nel 2026, mentre si prevede che la stampatura ad alta velocità e di precisione crescerà a un tasso annuo composto dell'8.1% fino al 2032.
- Per settore di utilizzo finale, il settore automobilistico e dei trasporti ha rappresentato il 37.2% del fatturato nel 2026, mentre si prevede che il settore elettrico ed elettronico crescerà a un tasso annuo composto (CAGR) dell'8.0% fino al 2032.
- Dal punto di vista geografico, nel 2026 gli Stati Uniti detenevano l'83.4% del fatturato regionale, mentre si prevede che il Messico crescerà a un tasso annuo composto dell'8.5% fino al 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato nordamericano delle presse meccaniche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rilocalizzazione e delocalizzazione della capacità di formatura dei metalli | + 2.1% | Stati Uniti, Messico | A breve termine (≤ 2 anni) |
| Produzione di batterie, carrozzerie e componenti strutturali per veicoli elettrici | + 1.4% | Stati Uniti, Messico | Medio termine (2-4 anni) |
| Stampaggio ad alta velocità e ad alto volume per il settore automobilistico e degli elettrodomestici | + 0.9% | Stati Uniti, Messico | A breve termine (≤ 2 anni) |
| Alleggerimento del settore aerospaziale ed espansione delle capacità di difesa | + 0.7% | Stati Uniti | Medio termine (2-4 anni) |
| Domanda di retrofit per servomotori, robotica e Industria 4.0 | + 0.5% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Il monitoraggio della stampa connessa come elemento distintivo in termini di usabilità. | + 0.3% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rilocalizzazione e delocalizzazione della capacità di formatura dei metalli
Il reshoring sta sostenendo la domanda nel mercato nordamericano delle presse meccaniche, poiché i nuovi impianti nazionali necessitano di capacità di formatura e automazione della produzione. La Reshoring Initiative ha rilevato che il 63% degli OEM intervistati prevedeva investimenti di capitale negli Stati Uniti nel 2026 o nel 2027 per il reshoring o l'espansione nazionale. Ha inoltre riportato che il 36% degli intervistati stava già attuando programmi di reshoring o ne stava eseguendo altri, rispetto al 29% del 2025. I nuovi impianti spesso prevedono piani di lavoro più ampi, sistemi di trasferimento automatizzati, controlli moderni, sistemi di cambio stampo e movimentazione integrata dei materiali, anziché replicare attrezzature obsolete. Queste scelte aumentano la complessità del progetto, ma consentono anche ai produttori di migliorare la ripetibilità, l'efficienza del personale e la coerenza dei componenti forniti ai programmi di assemblaggio regionali. Ciò può aumentare il valore di ciascun progetto anche in presenza di modeste variazioni della domanda unitaria. Il Messico aggiunge un'ulteriore fonte di domanda, poiché il suo Piano di Sviluppo Nazionale 2025-2030 pone il nearshoring al centro dello sviluppo industriale, con 477 parchi industriali operativi o in costruzione nel 2026.
Produzione di batterie, carrozzerie e componenti strutturali per veicoli elettrici
I programmi per veicoli elettrici stanno creando una serie di requisiti specifici per il mercato nordamericano delle presse meccaniche. I vassoi per batterie necessitano di una capacità di imbutitura profonda, mentre le lamiere dei motori richiedono formatura ad alta velocità, un controllo preciso del processo, un'accuratezza di alimentazione ripetibile e una protezione affidabile dello stampo, il che modifica la decisione di acquisto poiché l'acquirente deve considerare l'intero sistema di formatura, inclusi i controlli, la movimentazione del materiale, il monitoraggio e l'assistenza. I componenti strutturali possono richiedere una maggiore forza di tonnellaggio e piani di pressatura più ampi rispetto ai componenti convenzionali. Magna ha descritto il suo processo OPTiForm come un metodo a due fasi per la gestione del flusso di metallo in involucri per batterie rettangolari monoblocco. Il processo soddisfa la domanda di presse con parallelismo preciso del carrello e condizioni di formatura costanti. Worthington Steel ha affermato che Tempel ha introdotto il suo processo Full Surface Bonding nell'ottobre 2025, approvato per la produzione presso diversi OEM del settore automobilistico, che semplifica il processo di laminazione dell'acciaio elettrico.
Stampaggio ad alta velocità e ad alto volume per il settore automobilistico e degli elettrodomestici
Componenti per autoveicoli, involucri per elettrodomestici e componenti elettrici continuano a richiedere la stampatura progressiva ad alto volume. Questa domanda supporta gli acquisti di sostituzione e gli ampliamenti di capacità produttiva, soprattutto nella gamma da 101 a 500 tonnellate. AIDA-America afferma che le sue presse meccaniche NSX operano a una velocità da 120 a 300 corse al minuto e utilizzano un sistema di guida a rulli a gioco zero. Tali apparecchiature soddisfano i requisiti di uniformità dimensionale per i fornitori che lavorano con acciai ad alta resistenza avanzati, offrendo ai produttori un modo per mantenere una produzione stabile su lunghe serie, dove piccole variazioni di allineamento, alimentazione del materiale o movimento della pressa possono influire sull'assemblaggio e sulla qualità del lavoro a valle. Il National Metalworking Reshoring Award 2025 ha premiato GE Appliances per gli investimenti nella produzione nazionale, rafforzando il ruolo della produzione di elettrodomestici nella domanda di stampaggio negli Stati Uniti. Nidec Minster ha introdotto la sua serie di presse MMC Titan Gap nel febbraio 2026 con disponibilità a magazzino e controlli integrati, rispondendo agli acquirenti che necessitano di tempi di consegna più brevi.
Alleggerimento del settore aerospaziale ed espansione delle capacità di difesa
Gli investimenti nel settore aerospaziale e della difesa stanno sostenendo la domanda di presse di maggiore capacità negli Stati Uniti. Arconic ha commissionato un ampliamento da 57.5 milioni di dollari presso lo stabilimento di Davenport nel settembre 2025 per incrementare la produzione nazionale di alluminio ad alta purezza per applicazioni aerospaziali e di difesa. Raytheon ha avviato un ampliamento da 53 milioni di dollari presso il suo impianto Lower Tier Air and Missile Defense Sensor nell'ottobre 2025. Questi progetti rafforzano la domanda di componenti in alluminio, titanio e leghe ad alta resistenza presso i fornitori, e il loro effetto si estende oltre il sito originario, poiché i produttori di componenti, i fornitori di attrezzature, i team di manutenzione e i trasformatori di materiali devono prepararsi a programmi con requisiti di documentazione e produzione stringenti. Le presse a corpo dritto di grandi dimensioni possono essere adatte a queste applicazioni perché offrono rigidità e capacità per lavorazioni strutturali complesse. Il settore aerospaziale, pertanto, supporta la gamma di presse da 501 a 2,000 tonnellate, anche se il numero totale di programmi è inferiore a quello della produzione automobilistica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata intensità di capitale e lunghi cicli di qualificazione | -1.2% | Nord America, in particolare il mercato di fascia media | A breve termine (≤ 2 anni) |
| Carenza di manodopera specializzata nei servizi e nell'integrazione dei sistemi di controllo | -0.8% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Volatilità dei prezzi dell'acciaio, delle tariffe doganali e dei componenti importati. | -0.6% | Stati Uniti, Messico | A breve termine (≤ 2 anni) |
| Aggiornamenti di sicurezza per le macchine da stampa obsolete e oneri di conformità in materia di sicurezza informatica | -0.4% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata intensità di capitale e lunghi cicli di qualificazione
L'acquisto di presse meccaniche richiede un capitale significativo, una revisione ingegneristica, lavori di installazione e la convalida della produzione. L'OSHA richiede che le presse meccaniche siano dotate di dispositivi di protezione nel punto di utilizzo e richiede ispezioni regolari dei comandi di frizione e freno. [1] US Occupational Safety and Health Administration, “Mechanical Power Presses,” OSHA, osha.gov. Gli acquirenti nei settori aerospaziale, della difesa e automobilistico eseguono anche lavori di prototipazione, studi di capacità dimensionale e documentazione sulla sicurezza prima dell'inizio della produzione. Queste fasi possono estendere il periodo tra un ordine di acquisto e la produzione effettiva per i sistemi di grandi dimensioni, poiché gli acquirenti devono coordinare l'accettazione della pressa, i lavori di fondazione, lo sviluppo dello stampo, la formazione degli operatori, la convalida dei dispositivi di protezione e le prove di produzione prima che l'attrezzatura possa fornire la sua capacità prevista. Il trattamento fiscale statunitense può ridurre i costi delle attrezzature al netto delle imposte, ma non elimina il lavoro tecnico necessario per qualificare una pressa. Anche i dazi sull'acciaio influiscono sull'economia del progetto, poiché il proclama dell'aprile 2026 ha applicato dazi all'intero valore dichiarato di alcuni articoli importati in acciaio e alluminio. Gli acquirenti possono ritardare le decisioni quando i costi delle attrezzature e dei componenti diventano più difficili da prevedere. [2] La Casa Bianca, “Scheda informativa, Il presidente Donald J. Trump rafforza i dazi sulle importazioni di acciaio, alluminio e rame”, La Casa Bianca, whitehouse.gov.
Carenza di manodopera specializzata nei servizi e nell'integrazione dei sistemi di controllo
Una fornitura limitata di lavoratori specializzati può ritardare nuove installazioni e progetti di ammodernamento nel mercato nordamericano delle presse meccaniche. Il Bureau of Labor Statistics ha registrato 56,060 addetti al montaggio, operatori e appaltatori di macchine per taglio, punzonatura e pressatura nella produzione di prodotti metallici lavorati nel 2025. [3] US Bureau of Labor Statistics, “Fabricated Metal Product Manufacturing, NAICS 332,” US Bureau of Labor Statistics, bls.gov. La Reshoring Initiative ha rilevato che il 66% degli OEM intervistati considerava l'assunzione di saldatori, macchinisti e tecnici elettricisti molto difficile o a livelli critici. Ha anche rilevato che il 60% ha dato la stessa valutazione per il personale di manutenzione e riparazione. Secondo quanto riportato dalla Federal Reserve Bank di Cleveland, l'occupazione nel settore manifatturiero degli Stati Uniti è diminuita di 6.6 milioni di unità tra il 1979 e il 2025. La carenza di manodopera limita la velocità con cui possiamo mettere in funzione, modernizzare e mantenere la capacità produttiva delle presse, rendendo ancora più importante collaborare con fornitori che offrano interfacce di controllo chiare, diagnostica remota, procedure di assistenza documentate e formazione che aiutino i team dei clienti a risolvere più rapidamente i problemi di routine nelle operazioni di produzione regionali.
Analisi del segmento
Per telaio/configurazione strutturale: le presse a lati dritti supportano lavori strutturali di grandi dimensioni
Nel 2026, le presse meccaniche a telaio dritto o a H detenevano il 43.8% della quota di mercato nordamericana. La loro struttura rigida supporta linee di trasferimento e operazioni con stampi progressivi per componenti strutturali e di chiusura del settore automobilistico. La configurazione contribuisce a mantenere il parallelismo delle slitte anche in presenza di carichi irregolari. È particolarmente adatta per componenti aerospaziali e parti strutturali di veicoli elettrici che richiedono condizioni di formatura stabili. Le dimensioni maggiori del piano di lavoro e la maggiore capacità di carico rendono questo formato importante nelle applicazioni automobilistiche e industriali di fascia alta.
Si prevede che le presse meccaniche a telaio a C o a telaio aperto cresceranno a un CAGR del 7.2% fino al 2032. Le dimensioni del mercato nordamericano delle presse meccaniche per questa configurazione beneficiano delle officine meccaniche, delle operazioni con stampi progressivi compatti e degli aggiornamenti dei sistemi di controllo. Il suo design a frontale aperto può semplificare l'impostazione e il cambio degli stampi nella produzione ad alta varietà. Nidec Minster ha introdotto i modelli di presse a telaio aperto MMC Titan da 35 a 315 tonnellate nel febbraio 2026. I telai solidi o monoblocco rimangono rilevanti per la coniatura e la tranciatura di precisione, dove la riduzione della flessione è importante.
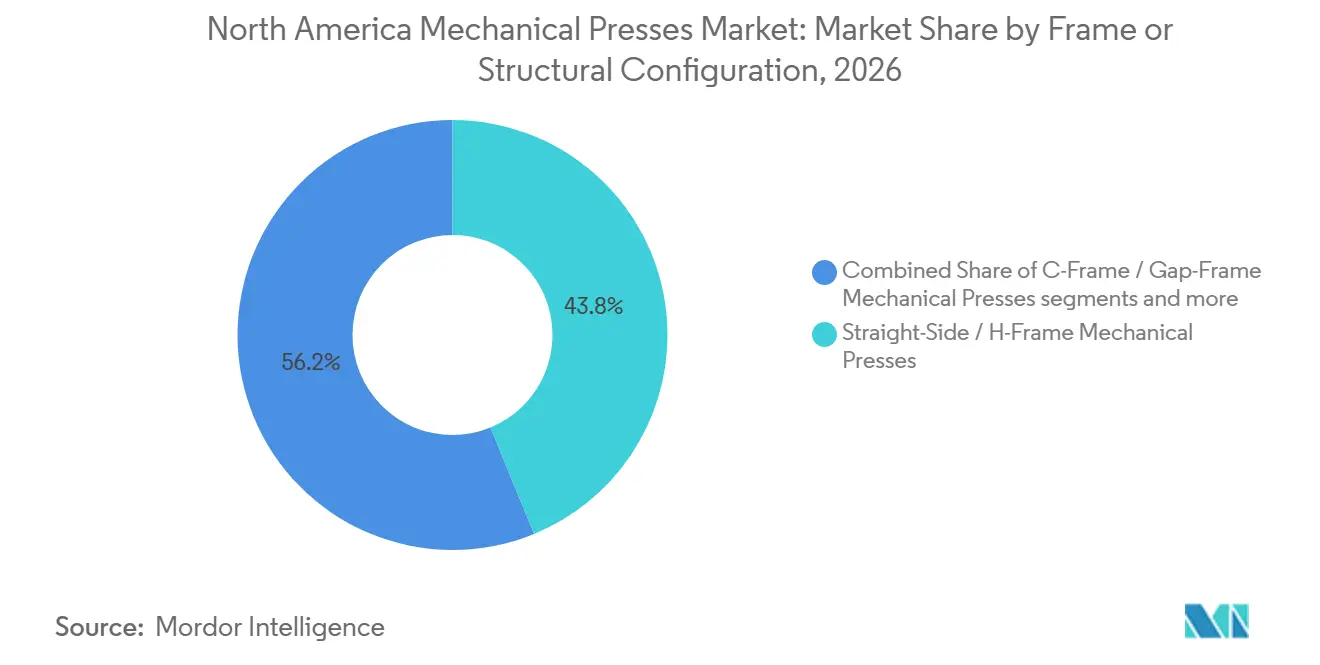
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forza di stampa/capacità: la capacità di fascia media è leader, mentre le presse pesanti crescono più rapidamente.
Nel 2026, la categoria di presse meccaniche da 101 a 500 tonnellate deteneva il 38.6% del mercato nordamericano. Questa gamma di capacità è utilizzata per la tranciatura nel settore automobilistico, la formatura di involucri per elettrodomestici, la produzione di stampi progressivi per componenti metallici e la fabbricazione in generale. Offre un'ampia disponibilità di utensili e un bacino di assistenza relativamente vasto. Sia i fornitori di primo livello del settore automobilistico che le aziende di fabbricazione conto terzi utilizzano questa fascia di capacità. Questa diversificazione supporta la domanda di sostituzione anche in presenza di condizioni economiche mutevoli.
Si prevede che la categoria da 501 a 1,000 tonnellate crescerà a un tasso annuo composto (CAGR) del 7.6% fino al 2032. Viene utilizzata per la formatura di involucri per batterie, componenti strutturali aerospaziali e stampi progressivi o a trasferimento di maggiore larghezza. I progetti di reshoring possono richiedere questa gamma quando gli impianti riportano in patria lavorazioni che utilizzavano bobine più larghe o imbutiture più profonde all'estero. La parte superiore della gamma di capacità supporta applicazioni strutturali specializzate in cui la lunghezza del piano di lavoro e la forza di formatura sono critiche. Le presse fino a 100 tonnellate continuano a essere utilizzate per la tranciatura di precisione, la coniatura e la produzione di contatti elettrici.
Per applicazione/processo: la tranciatura dei terminali mentre la stampa ad alta velocità guadagna terreno
Nel 2026, la tranciatura e la punzonatura rappresentavano il 30.9% del fatturato delle applicazioni. La quota di mercato nordamericana delle presse meccaniche per questo processo riflette il suo utilizzo nelle filiere di fornitura del settore automobilistico, degli elettrodomestici e dell'industria in generale. Il processo è adatto a lavorazioni ripetitive e ad alto volume, dove i tempi di ciclo e la coerenza degli utensili sono importanti. La sua crescita in termini di fatturato è strettamente legata ai volumi di produzione nei mercati finali. L'ampia base installata crea inoltre una domanda di aggiornamenti per i sistemi di controllo, sicurezza e monitoraggio.
Si prevede che la stampatura ad alta velocità e precisione crescerà a un tasso annuo composto (CAGR) dell'8.1% fino al 2032. L'acciaio elettrico sottile per i nuclei di statori e rotori richiede presse ad alta velocità, stabilità termica e sistemi di protezione degli stampi. La produzione di componenti per motori elettrici e batterie richiede attrezzature ad alta velocità con movimento ripetibile, controllo stabile della temperatura e sistemi di protezione degli stampi. Il processo OPTiForm di Magna evidenzia la sfida produttiva della formatura di grandi involucri rettangolari per batterie. La tranciatura e la coniatura di precisione rimangono importanti per i componenti di ingranaggi, trasmissioni e freni di precisione.
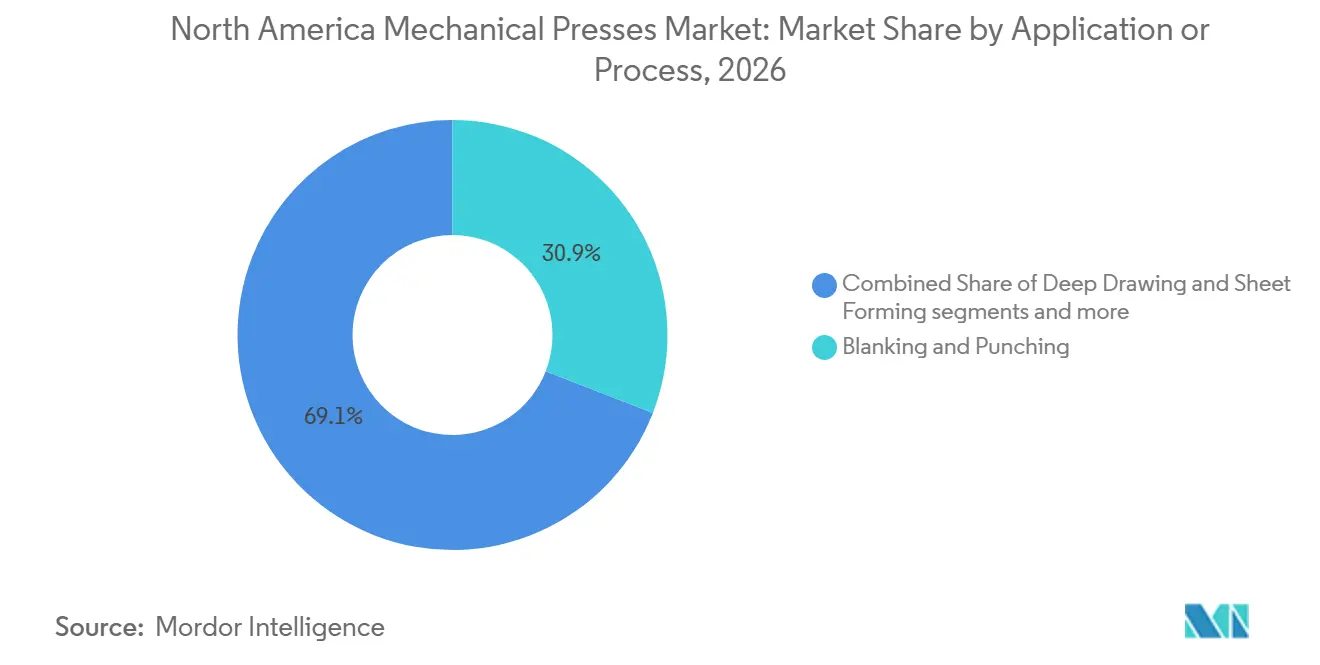
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il settore automobilistico guida la domanda, mentre le applicazioni elettriche crescono più rapidamente.
Nel 2026, il settore automobilistico e dei trasporti ha rappresentato il 37.2% del fatturato. Il mercato nordamericano delle presse meccaniche per questo settore è sostenuto dagli impianti di stampaggio nel Midwest degli Stati Uniti e dalle reti di fornitura in tutto il Messico. La produzione di veicoli utilizza diversi tipi di presse per pannelli della carrozzeria, componenti strutturali, involucri delle batterie e lamierini del motore. La lavorazione della scocca predilige presse di grandi dimensioni, a lati dritti e a trasferimento. Questa varietà di applicazioni crea cicli distinti di sostituzione ed espansione all'interno della produzione automobilistica.
Si prevede che il settore elettrico ed elettronico crescerà a un tasso annuo composto (CAGR) dell'8.0% fino al 2032. La domanda è sostenuta da lamierini per motori, nuclei per trasformatori, terminali per connettori, elettronica di consumo e sistemi di alimentazione per data center. La tecnologia Full Surface Bonding di Tempel indica che la lavorazione dell'acciaio elettrico sta cambiando presso i fornitori del settore automobilistico. La produzione di elettrodomestici rimane una fonte costante di domanda di presse ad alta velocità a telaio aperto e a lati dritti. I settori aerospaziale, della difesa, dei macchinari industriali e dei prodotti metallici forniscono un'ulteriore domanda di presse specializzate.
Analisi geografica
Mercato delle presse meccaniche negli Stati Uniti
Nel 2026, gli Stati Uniti detenevano l'83.4% della quota di mercato nordamericana delle presse meccaniche. La loro ampia base di produzione comprende stabilimenti automobilistici in Michigan, Ohio, Kentucky e Tennessee. Le catene di approvvigionamento del settore aerospaziale e della difesa si estendono in Alabama, Connecticut, Texas e altri stati. La Reshoring Initiative ha riportato 247,000 posti di lavoro nel settore manifatturiero annunciati grazie al reshoring e agli investimenti diretti esteri nel 2025, mentre gli annunci relativi alla produzione di componenti metallici lavorati sono aumentati del 19%. Le norme di sicurezza OSHA e i requisiti ANSI creano una domanda ricorrente di interventi di sicurezza sulle presse più datate.
Mercato messicano delle presse meccaniche
Si prevede che il Messico crescerà a un tasso annuo composto (CAGR) dell'8.5% fino al 2032. Le dimensioni del mercato nordamericano delle presse meccaniche in Messico sono sostenute dagli investimenti in nearshoring e da catene di approvvigionamento conformi ai requisiti dell'USMCA. Il governo messicano ha segnalato 477 parchi industriali operativi o in costruzione in 28 stati nel 2026. Gli impianti operano come estensioni dei programmi di assemblaggio statunitensi e devono soddisfare standard di processo e dimensionali comparabili. Gli investimenti nelle catene di approvvigionamento automobilistiche regionali sostengono la domanda di presse che soddisfano standard di processo e dimensionali comparabili.
Mercato canadese delle presse meccaniche
Il Canada rappresenta una quota minore ma stabile della domanda regionale. I fornitori di primo livello del settore automobilistico in Ontario e i produttori aerospaziali in Quebec e nella Columbia Britannica supportano le attività di sostituzione e ricostruzione delle apparecchiature. Gli stabilimenti canadesi operano nel rispetto dei requisiti di sicurezza nazionali e beneficiano degli incentivi all'approvvigionamento regionale creati dall'USMCA. La sua consolidata base manifatturiera garantisce cicli di ammodernamento e manutenzione prevedibili.
Panorama competitivo
Il mercato nordamericano delle presse meccaniche presenta un livello medio di concentrazione. ANDRITZ Schuler Group, AIDA Engineering e Komatsu Industries sono leader nei programmi di presse transfer ad alto tonnellaggio per OEM del settore automobilistico e fornitori di primo livello. Le loro competenze di ingegneria applicativa e i lunghi cicli di sostituzione supportano le consolidate relazioni con i clienti. ANDRITZ Schuler e Feintool hanno sviluppato presse per tranciatura di precisione HFA di nuova generazione, con due sistemi HFA plus da 8,800 kN realizzati per le attività statunitensi di Feintool entro l'inizio del 2026. Nidec Minster e Sutherland Presses competono offrendo tempi di consegna più brevi, assistenza locale e piattaforme di controllo supportate in Nord America.
La base installata crea un'opportunità a sé stante per le aziende che offrono modernizzazione anziché sostituzione completa. Sutherland Press stima che in Nord America siano in funzione dalle 75,000 alle 100,000 presse meccaniche e che molti sistemi di controllo diventino obsoleti ogni anno. I fornitori di retrofit possono intervenire su controlli, monitoraggio della sicurezza, indicatore di tonnellaggio e diagnostica connessa senza sostituire i telai delle presse in buone condizioni. Sutherland ha lanciato un simulatore I-PRESS basato su browser nell'aprile 2026 per la valutazione pre-vendita. Gli obiettivi di performance della CISA per dicembre 2025 rendono la documentazione sulla sicurezza informatica ancora più rilevante per le installazioni di presse connesse.
JIER Machine-Tool Group, SEYI Machinery e Stamtec offrono prezzi competitivi e un supporto regionale in espansione per gli acquirenti sensibili al prezzo. Tempi di consegna più brevi possono influenzare le decisioni di acquisto quando i produttori hanno bisogno di avviare rapidamente nuovi programmi di produzione. Gli acquirenti confrontano la certezza della consegna, l'assistenza sul campo, la compatibilità dei controlli e le opzioni di aggiornamento con la stessa attenzione riservata al costo iniziale delle apparecchiature.
Leader del settore delle presse meccaniche in Nord America
AIDA Engineering Ltd.
Gruppo scolastico ANDRITZ
Komatsu Industries Corp.
Nidec Minster Corporation
Azienda
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Nidec Drive Technology ha inaugurato uno stabilimento di assemblaggio di presse a Ritto, nella prefettura di Shiga. L'impianto ha raddoppiato la capacità produttiva nazionale giapponese, portandola da 60 a 120 presse meccaniche all'anno, e ha aumentato la capacità produttiva massima da 150 a 330 tonnellate.
- Aprile 2026: Il governo degli Stati Uniti ha ristrutturato le tariffe previste dalla Sezione 232 per applicare i dazi all'intero valore dichiarato degli articoli contenenti acciaio e alluminio specificati.
- Febbraio 2026: Nidec Minster ha presentato la serie di presse MMC Titan Gap Press nelle configurazioni a punto singolo da 35 a 315 tonnellate e a due punti da 110 a 315 tonnellate per i clienti di stampaggio del Nord America.
- Gennaio 2026: ANDRITZ Schuler e Feintool hanno intensificato la loro collaborazione nel settore delle presse per tranciatura di precisione, con la realizzazione di due sistemi HFA plus da 8,800 kN per le attività di Feintool negli Stati Uniti.
Ambito del rapporto sul mercato delle presse meccaniche in Nord America
Il mercato nordamericano delle presse meccaniche è segmentato in base alla configurazione del telaio (presse meccaniche a telaio a C, presse meccaniche a lati dritti e altre), alla forza di pressatura (da 101 a 500 tonnellate e oltre), all'applicazione (tranciatura e punzonatura, tranciatura di precisione e altro), al settore di utilizzo finale (elettrico ed elettronico, energia e potenza e altro) e all'area geografica (Stati Uniti, Canada e altri). Le previsioni di mercato sono fornite in termini di valore (USD).
| Presse meccaniche a telaio a C / a telaio aperto |
| Presse meccaniche a telaio dritto/a H |
| Presse meccaniche a telaio solido/monoblocco |
| Altre configurazioni di presse meccaniche |
| Fino a 100 tonnellate |
| 101–500 tonnellate |
| 501–1,000 tonnellate |
| 1,001–2,000 tonnellate |
| Sopra 2,000 tonnellate |
| Tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera |
| Coniazione e goffratura |
| Tranciatura fine |
| Stampaggio ad alta velocità e precisione |
| Altre applicazioni delle presse meccaniche |
| Automotive e trasporti |
| Elettrico ed Elettronica |
| Elettrodomestici e beni di consumo durevoli |
| Macchinari e attrezzature industriali |
| Prodotti in metallo e produzione generale |
| Aerospazio e Difesa |
| Costruzione e attrezzature pesanti |
| Energia e potenza |
| Altri settori di uso finale |
| Stati Uniti |
| Canada |
| Messico |
| Per telaio / configurazione strutturale | Presse meccaniche a telaio a C / a telaio aperto |
| Presse meccaniche a telaio dritto/a H | |
| Presse meccaniche a telaio solido/monoblocco | |
| Altre configurazioni di presse meccaniche | |
| Per forza stampa / capacità | Fino a 100 tonnellate |
| 101–500 tonnellate | |
| 501–1,000 tonnellate | |
| 1,001–2,000 tonnellate | |
| Sopra 2,000 tonnellate | |
| Tramite applicazione/processo | Tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera | |
| Coniazione e goffratura | |
| Tranciatura fine | |
| Stampaggio ad alta velocità e precisione | |
| Altre applicazioni delle presse meccaniche | |
| Per settore di utilizzo finale | Automotive e trasporti |
| Elettrico ed Elettronica | |
| Elettrodomestici e beni di consumo durevoli | |
| Macchinari e attrezzature industriali | |
| Prodotti in metallo e produzione generale | |
| Aerospazio e Difesa | |
| Costruzione e attrezzature pesanti | |
| Energia e potenza | |
| Altri settori di uso finale | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per le presse meccaniche in Nord America?
Si prevede che il mercato nordamericano delle presse meccaniche crescerà da 0.49 miliardi di dollari nel 2026 a 0.72 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 6.72%.
Quale segmento di utilizzo finale presenta la maggiore domanda di presse meccaniche in Nord America?
Nel 2026, il settore automobilistico e dei trasporti si è affermato come leader con una quota di fatturato del 37.2%, grazie alla produzione di componenti per carrozzeria, strutture, involucri per batterie e motori.
Qual è la configurazione di pressa meccanica più diffusa in Nord America?
Nel 2026, le presse a telaio dritto o a H detenevano una quota di mercato del 43.8%, in quanto supportavano operazioni di trasferimento ad alto tonnellaggio e con stampi progressivi.
Perché le presse meccaniche ad alta velocità sono sempre più richieste?
Si prevede che la stampatura ad alta velocità e precisione crescerà a un tasso annuo composto dell'8.1% fino al 2032, poiché le lamiere per motori elettrici richiedono una formatura rapida e strettamente controllata.
Quale Paese del Nord America sta registrando la crescita più rapida nella domanda di presse meccaniche?
Si prevede che il Messico crescerà a un tasso annuo composto dell'8.5% fino al 2032, grazie al delocalizzazione della produzione e agli investimenti nella catena di fornitura del settore automobilistico.
In che modo i programmi di ammodernamento influiscono sui fornitori di macchine da stampa?
Gli aggiornamenti relativi ai controlli, alla sicurezza e al monitoraggio connesso ampliano le opportunità di assistenza su una base installata stimata tra 75,000 e 100,000 presse in Nord America.


