

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
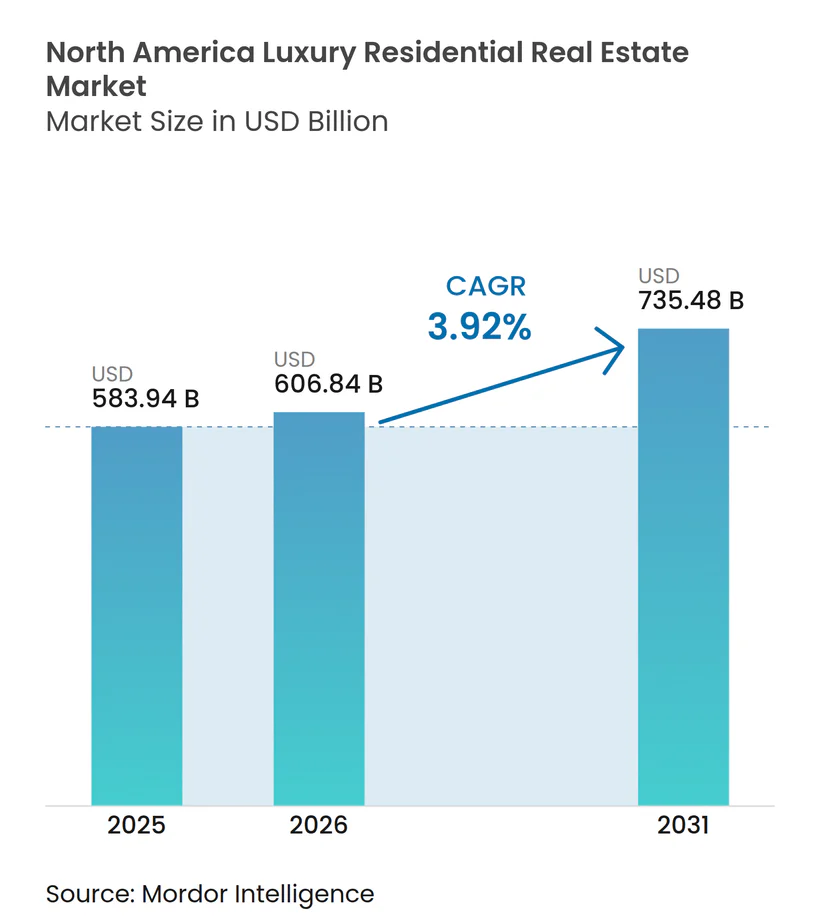
| Dimensione del mercato (2026) | 606.84 miliardo di dollari |
| Dimensione del mercato (2031) | 735.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.92% CAGR |
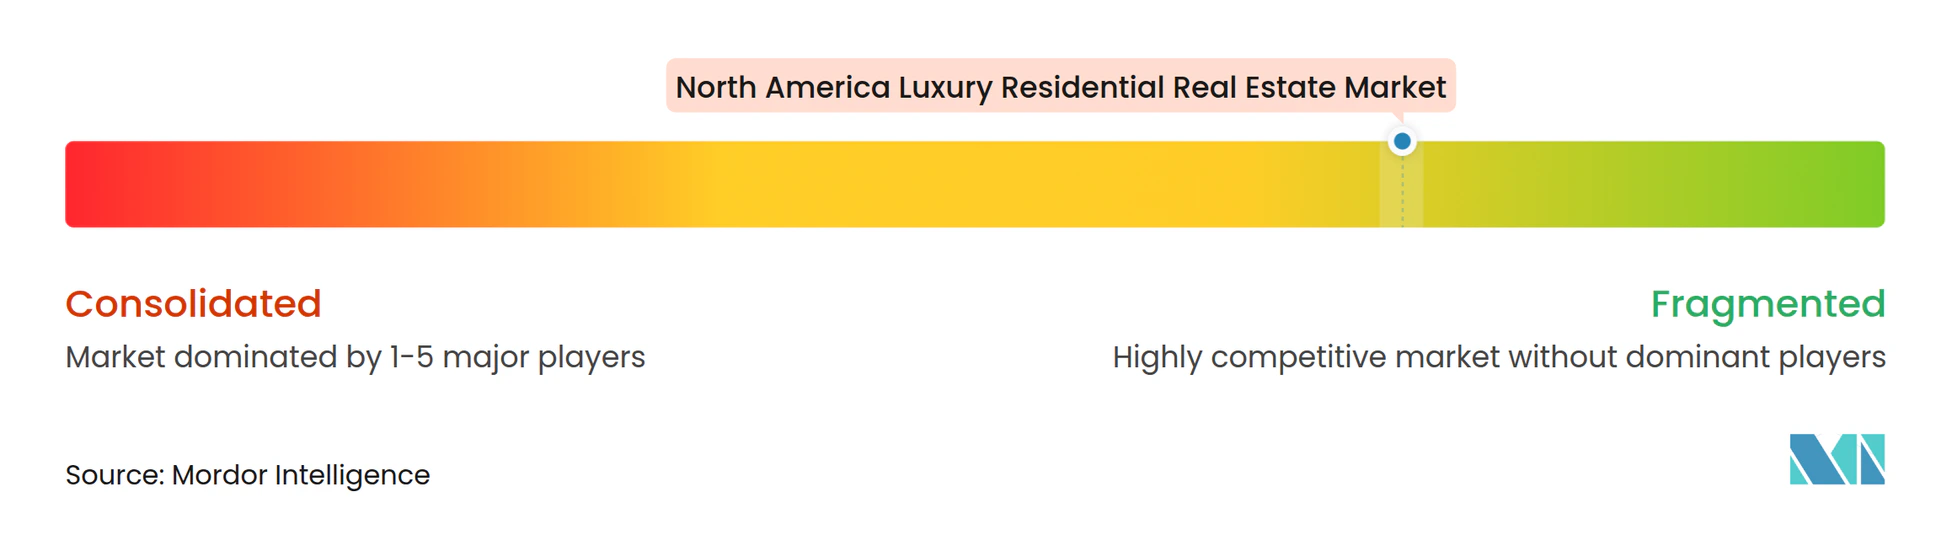
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare residenziale di lusso del Nord America a cura di Mordor Intelligence
Il mercato immobiliare residenziale di lusso del Nord America è stato valutato a 583.94 miliardi di dollari nel 2025 e si stima che crescerà da 606.84 miliardi di dollari nel 2026 a 735.48 miliardi di dollari entro il 2031, con un CAGR del 3.92% durante il periodo di previsione (2026-2031). La crescente migrazione dei milionari, i progetti pilota di proprietà tokenizzata e una riallocazione del capitale istituzionale dagli uffici alle abitazioni di lusso stanno rimodellando le dinamiche competitive. Il frazionamento riduce l'importo minimo del ticket, ampliando la base di acquirenti e aggiungendo liquidità. Gli afflussi nella Sunbelt hanno spinto i prezzi delle case di lusso a Miami, Austin e Las Vegas a livelli record, mentre le politiche di imposta sul reddito zero rafforzano questo cambiamento. Allo stesso tempo, i mandati ESG stanno orientando gli sviluppatori verso schemi certificati WELL e LEED che generano premi di prezzo e supportano la conservazione del valore a lungo termine.
Punti chiave del rapporto
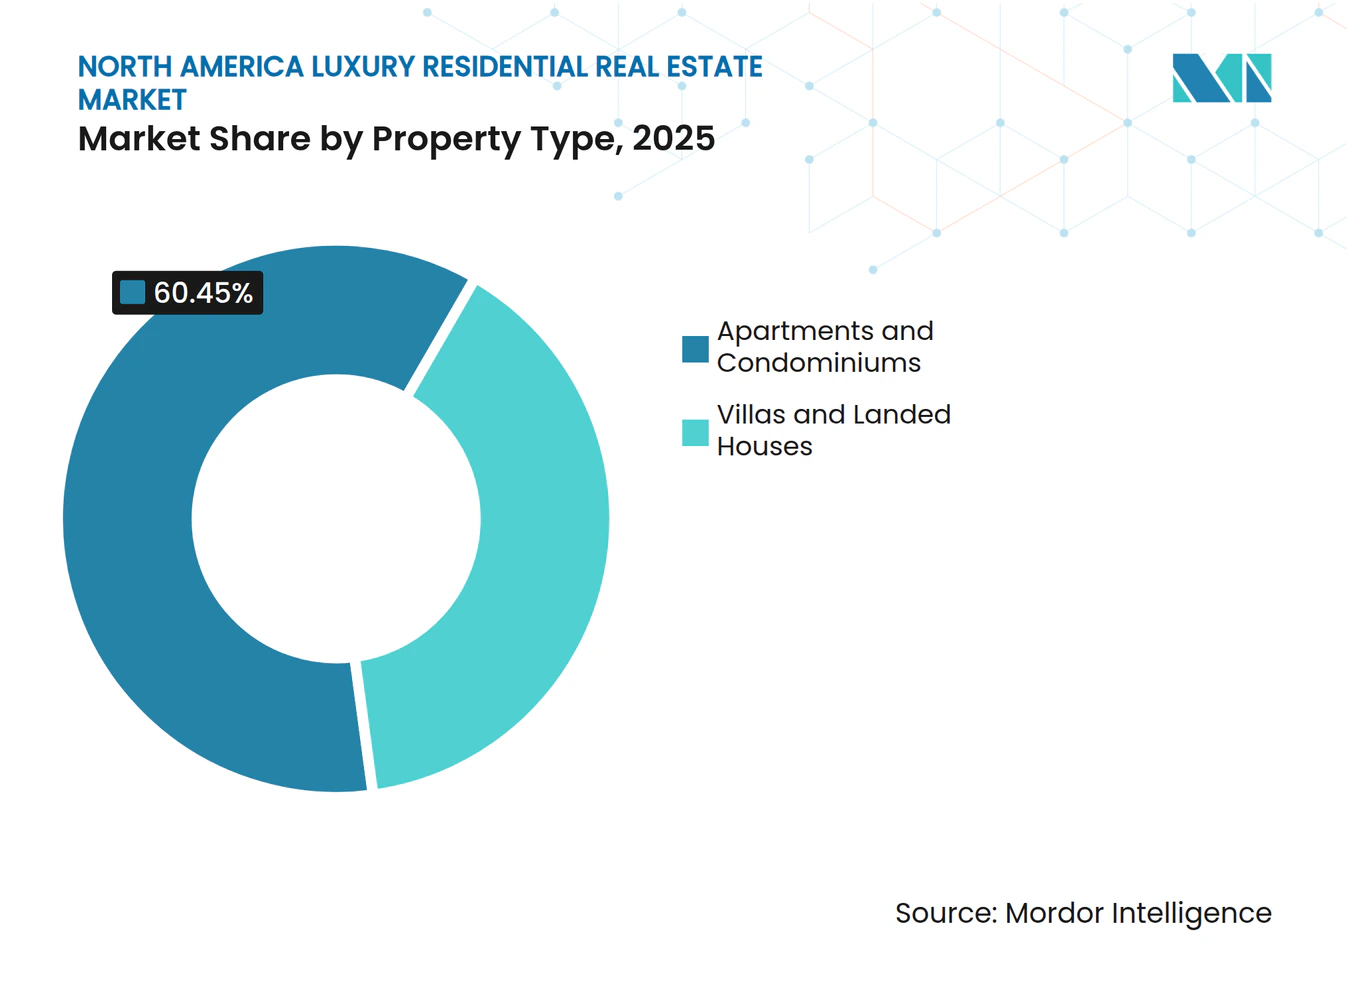
- In base alla tipologia di proprietà, appartamenti e condomini hanno dominato il mercato immobiliare residenziale di lusso del Nord America con una quota del 60.45% nel 2025, mentre ville e case a schiera hanno registrato il CAGR più rapido, pari al 4.05% entro il 2031.
- In base al modello di business, nel 69.20 il segmento delle vendite ha rappresentato il 2025% delle dimensioni del mercato immobiliare residenziale di lusso del Nord America; gli affitti sono in crescita a un CAGR del 4.12% fino al 2031.
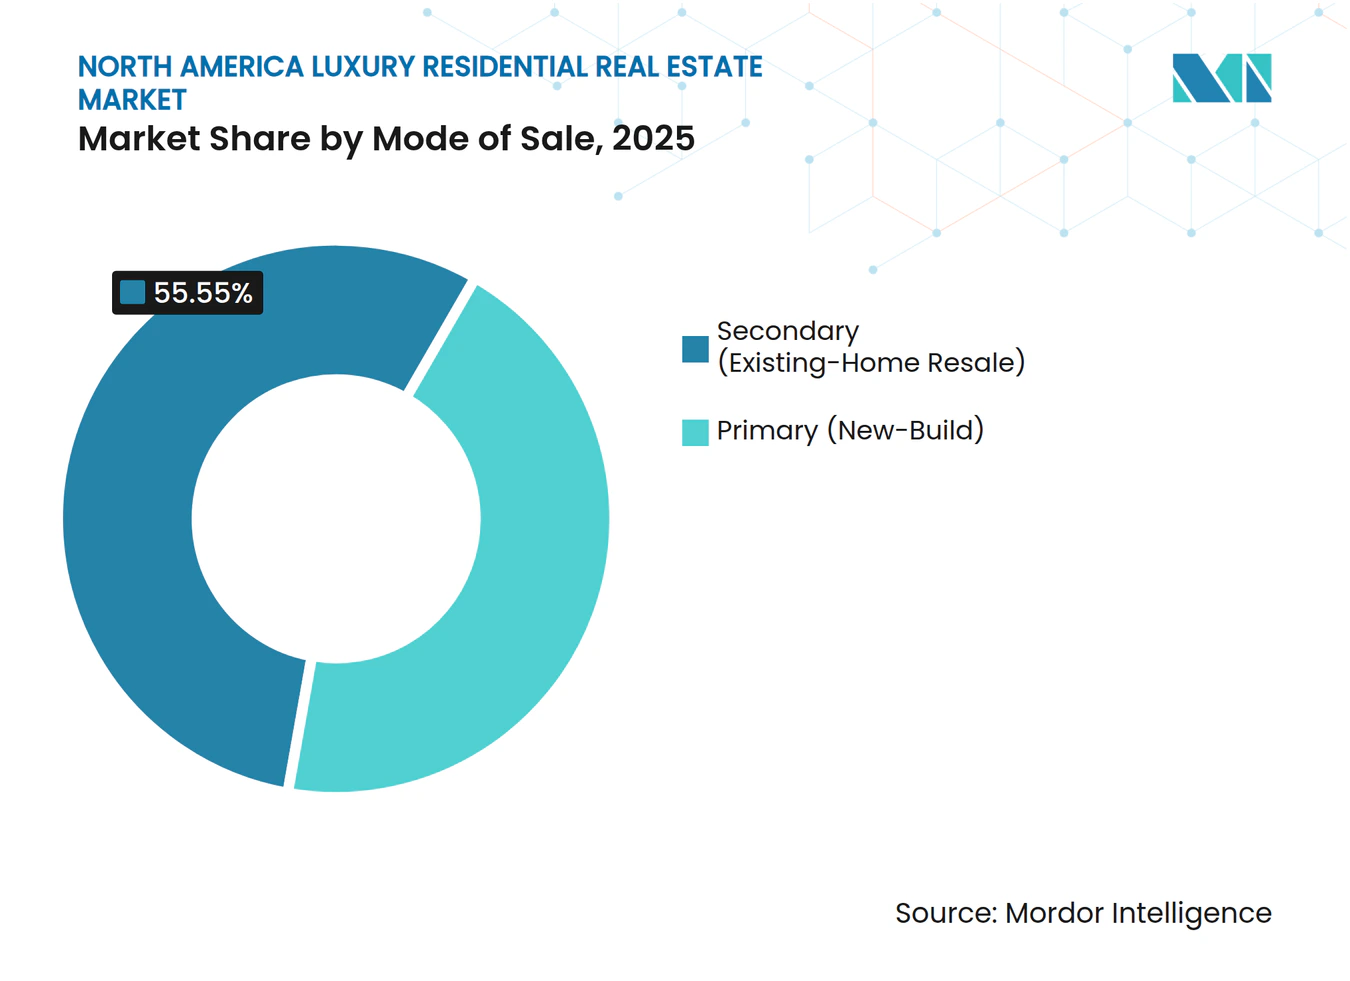
- Per modalità di vendita, nel 55.55 le transazioni secondarie hanno rappresentato il 2025% del mercato immobiliare residenziale di lusso del Nord America, mentre gli sviluppi primari hanno registrato un CAGR del 4.18%.
- In termini geografici, gli Stati Uniti hanno dominato con una quota di fatturato del 78.60% nel 2025; il Messico ha registrato il CAGR più rapido, pari al 4.08% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato immobiliare residenziale di lusso in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Migrazione nella Sunbelt senza tasse sul reddito | + 1.2% | Florida, Texas, Nevada; diffusione in Messico | A breve termine (≤ 2 anni) |
| Fuga di capitali geopolitici degli UHNWI | + 0.9% | metropolitane di accesso degli Stati Uniti e del Canada | Medio termine (2-4 anni) |
| Pipeline di lusso tokenizzate che sbloccano la proprietà frazionata | + 0.8% | Città di accesso degli Stati Uniti e del Canada | Medio termine (2-4 anni) |
| Espansioni immobiliari post-pandemia | + 0.6% | cinture di lusso suburbane degli Stati Uniti | A breve termine (≤ 2 anni) |
| I mandati ESG istituzionali promuovono l'offerta di WELL Platinum | + 0.5% | Centri urbani negli Stati Uniti e in Canada | A lungo termine (≥ 4 anni) |
| Resort di lusso da costruire e affittare per i nomadi digitali | + 0.4% | Coste e mercati sciistici degli Stati Uniti, località turistiche canadesi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Condotte di lusso tokenizzate da 1 trilione di dollari che sbloccano la proprietà frazionata
La tokenizzazione basata sulla blockchain sta abbassando le barriere all'ingresso suddividendo le residenze di pregio in azioni digitali negoziabili senza i tradizionali ritardi di deposito a garanzia. Deloitte sottolinea che una singola torre canadese ha raccolto 300 milioni di dollari tramite la vendita di token, a dimostrazione dell'interesse istituzionale per il modello. I contratti intelligenti automatizzano la distribuzione dei dividendi e i controlli di conformità, riducendo i costi degli intermediari. Il precedente del St. Regis Aspen attenua ulteriormente le preoccupazioni normative e gli enti di controllo dei titoli nordamericani stanno elaborando framework sandbox che dovrebbero entrare in funzione entro tre anni. Nel complesso, la tokenizzazione aumenta la velocità del capitale e amplia la partecipazione al mercato immobiliare residenziale di lusso nordamericano.
Crescente domanda per gli stati della Sunbelt con zero imposte sul reddito
La Florida ha registrato 29,771 famiglie ad alto reddito con un reddito lordo rettificato medio di 907,013 dollari USA durante l'ultimo anno fiscale. Texas e Nevada mostrano tendenze simili, spinte da trasferimenti aziendali come quello della sede centrale di Citadel a Miami. Oltre seicento transazioni immobiliari superiori a 10 milioni di dollari USA nel sud della Florida lo scorso anno sottolineano una domanda strutturale piuttosto che stagionale. I costruttori rispondono con condomini chiavi in mano che offrono posti barca in marina e suite benessere private, gonfiando i prezzi dei terreni ma mantenendo l'assorbimento. Questo modello accelera l'interesse transfrontaliero per le località turistiche messicane, rafforzando la tendenza del mercato immobiliare residenziale di lusso nordamericano verso la Sunbelt [1] Ryan Sherrill, “Domestic Migration Flows by Income Group,” Internal Revenue Service Statistics of Income, irs.gov.
Fuga di capitali geopolitici degli UHNWI dall'America Latina e dall'Asia Pacifica
Henley & Partners prevede 142,000 trasferimenti di persone con un elevato patrimonio netto nel 2025, un picco storico, di cui 7,500 diretti negli Stati Uniti e 3,200 in Canada. Vancouver beneficia della sua base di diaspora asiatica, mentre New York e Los Angeles rimangono centri di rifugio sicuro nonostante le difficoltà fiscali. Gli acquisti di immobili multipli sono comuni, con un conseguente aumento dei volumi di transazione sia nelle fasce primarie che secondarie. Questo afflusso sostiene una domanda costante anche durante le oscillazioni del mercato azionario, consolidando il mercato immobiliare residenziale di lusso nordamericano come riserva di ricchezza globale.
I mandati ESG istituzionali accelerano i progetti WELL Platinum
L'inventario certificato WELL è ancora inferiore al 9% della superficie coperta certificata globale, il che indica un ampio margine di crescita. Hines si impegna a raggiungere zero emissioni di carbonio operative per il suo portafoglio da 62.16 miliardi di dollari e lo scorso anno ha completato la torre residenziale più green di New York. Oxford Properties integra piani di decarbonizzazione in oltre la metà dei suoi asset da 62.16 miliardi di dollari, convogliando capitali verso sistemi a pompa di calore, design biofilico e calcestruzzo a basse emissioni di carbonio. Le abitazioni a basso consumo energetico riducono i costi operativi del 20-30%, favorendo la resilienza dei prezzi e ampliando il bacino di investitori per il mercato immobiliare residenziale di lusso del Nord America.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tasse proposte su ville e immobili vacanti | -0.7% | Alcune metropoli degli Stati Uniti: Vancouver, Toronto, Honolulu | A breve termine (≤ 2 anni) |
| La volatilità del mercato azionario riduce gli acquisti di stock option | -0.6% | Centri tecnologici statunitensi; centri finanziari canadesi | A breve termine (≤ 2 anni) |
| Crisi dell'offerta di finiture su misura importate | -0.5% | Nord America con input globali | Medio termine (2-4 anni) |
| Aumento dei costi di conformità WELL/LEED | -0.3% | Corridoi urbani di lusso | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proposte di tasse sulle ville e sugli immobili vacanti nelle principali aree metropolitane
A Los Angeles, una nuova imposta chiamata Measure ULA, rivolta alle vendite immobiliari di valore superiore a 5 milioni di dollari, ha portato a un drastico calo del 68% di tali vendite in un anno. L'imposta è riuscita a raccogliere solo 215 milioni di dollari, una cifra molto inferiore alle aspettative. D'altra parte, Honolulu sta valutando un'imposta del 3% sulle case sfitte, che potrebbe generare entrate fino a 306 milioni di dollari. Gli investitori potrebbero indirizzare i capitali verso giurisdizioni a bassa tassazione, frenando la dinamica dei prezzi a breve termine nei nodi interessati del mercato immobiliare residenziale di lusso nordamericano.
Crisi dell'offerta di finiture su misura importate
Gli scarti di marmo italiano superano il 70% del volume estratto, gonfiando i costi di estrazione e logistica. I prezzi dell'acciaio sono aumentati dell'11.2% lo scorso anno, mentre i dazi sul legname hanno aggiunto 3,000 dollari a ogni unità multifamiliare. La capacità produttiva di smart glass rimane limitata a una manciata di impianti a livello globale, allungando i tempi di consegna per le residenze con facciate continue. Gli sviluppatori accettano la compressione dei margini o aumentano i prezzi richiesti, moderando l'assorbimento in alcune parti del mercato immobiliare residenziale di lusso del Nord America.
Analisi del segmento
Per tipologia di proprietà: i condomini dominano la città mentre le ville accelerano l'espansione urbana
Nel 2025, appartamenti e condomini detenevano una quota del 60.45% del mercato immobiliare residenziale di lusso del Nord America, trainati dalla domanda di soluzioni "lock-and-leave", sistemi di sicurezza condivisi e torri ricche di comfort. Vista Pointe, sulla Gold Coast del New Jersey, esemplifica questo modello con 73 unità abitative con rivestimento in vetro, una piscina a sfioro e un servizio di portineria 24 ore su 24. Gli acquirenti istituzionali sostengono tali progetti per rendimenti da locazione stabili, rafforzando la portata della pipeline. Le rivendite secondarie rimangono attive, soprattutto per le residenze di marca che mantengono gli standard di servizio nel tempo. All'estremo opposto, ville e case a schiera superano il mercato con un CAGR del 4.05%, poiché i clienti cercano superfici per padiglioni dedicati al benessere e spazi multigenerazionali.
I lotti residenziali di Palm Beach, Scottsdale e Muskoka ora includono unità abitative accessorie e centri benessere con tecnologia integrata, aumentando i costi di sostituzione e il potenziale di rivendita. Gli sviluppatori puntano su comunità recintate che offrono un paesaggio curato e pontili privati, coniugando privacy e governance della comunità. Questo mix consente alle ville di catturare la spesa incentrata sullo stile di vita, un fattore trainante per l'espansione complessiva del mercato immobiliare residenziale di lusso in Nord America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: la supremazia nelle vendite incontra l'agilità nel noleggio
Nel 69.20, le transazioni di vendita rappresentavano il 2025% del mercato immobiliare residenziale di lusso del Nord America, riflettendo l'istinto di conservazione del patrimonio di UHNWI e family office. Gli acquisti di lusso proteggono dall'inflazione e offrono un patrimonio da conservare per le generazioni future, mantenendo un turnover sano anche in caso di aumento dei tassi. Nel frattempo, gli affitti registrano un CAGR del 4.12%, grazie alla crescente flessibilità. I resort "build-to-rent" a Jackson Hole e Whistler offrono servizi a cinque stelle senza gli oneri derivanti dalla proprietà, una soluzione interessante per i globetrotter.
Gli sviluppatori si assicurano linee di credito a lungo termine e strutturano programmi di locazione con gli operatori del settore alberghiero, allineando i flussi di cassa alle richieste degli investitori. I giovani milionari si alternano tra hub tecnologici e centri di svago, sostenendo l'occupazione. Le piattaforme di noleggio testano anche modelli di deposito cauzionale basati su blockchain che velocizzano il check-in e riducono gli attriti. Entrambi i canali coesistono, ampliando il pubblico del mercato immobiliare residenziale di lusso nordamericano.
Per modalità di vendita: maturità secondaria contro innovazione primaria
Le transazioni secondarie hanno rappresentato il 55.55% delle transazioni nel 2025, confermando l'ampio patrimonio immobiliare esistente nei codici postali di fascia alta. Le cooperative storiche di Central Park West e gli attici degli anni '1990 a Toronto vengono scambiati a prezzi maggiorati se ristrutturati con soluzioni di domotica. Marchi di quartiere noti, distretti scolastici e istituzioni culturali rafforzano la liquidità.
Gli sviluppi primari, tuttavia, procedono a un CAGR del 4.18%, spesso inglobati in marchi alberghieri globali che offrono servizi di ristorazione, concierge per il noleggio di yacht e partnership mediche. Il Waldorf Astoria Residences Pompano Beach, la cui consegna è prevista per il 2027, ha venduto il 60% del suo inventario in nove mesi. Il design ESG-ready offre un vantaggio alle nuove costruzioni, poiché gli investitori danno priorità all'impatto ambientale. La struttura a doppio binario arricchisce la scelta nel mercato immobiliare residenziale di lusso del Nord America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato immobiliare residenziale di lusso in Florida, Texas e Nevada
Nel 2025, gli Stati Uniti hanno conquistato il 78.60% del mercato immobiliare residenziale di lusso del Nord America, grazie alla concentrazione della ricchezza interna e agli incentivi politici negli stati a zero imposte sul reddito. Florida, Texas e Nevada hanno guidato l'immigrazione netta, con la sola Miami che ha registrato quasi 600 transazioni per oltre 10 milioni di dollari in 12 mesi. La fuga di capitali dall'America Latina ha consolidato la domanda a Coral Gables e Brickell, mentre i trasferimenti tecnologici hanno dato impulso alle enclave sul lungolago di Austin. I costruttori hanno risposto con torri di lusso che offrono scivoli per barche con servizio di ritiro e riconsegna auto e attracchi privati per idrovolanti, amplificando la resilienza dei prezzi nonostante l'aumento dei costi di finanziamento.
Mercato immobiliare residenziale di lusso a Vancouver e Toronto
Il Canada beneficia di 3,200 ingressi milionari all'anno nell'ambito dei suoi programmi di investimento per l'immigrazione. La zona ovest di Vancouver ottiene valutazioni elevate, sostenuta dalle comunità cinesi e sud-asiatiche in cerca di istruzione e stabilità. Il corridoio di Yorkville a Toronto registra lanci di appartamenti record, sebbene le imposte proposte sui posti vacanti aggiungano cautela. Gli sviluppatori compensano il peso della regolamentazione puntando sulla diaspora nata a Toronto che ora lavora nei centri tecnologici statunitensi, pur mantenendo i legami familiari. Questa circolazione di capitali transfrontaliera rafforza il tessuto integrato del mercato immobiliare residenziale di lusso nordamericano.
Mercato immobiliare residenziale di lusso a Los Cabos, Punta Mita e Tulum
Il Messico registra il CAGR più rapido, pari al 4.08%, al 2031, trainato dall'arbitraggio valutario e dalla vicinanza agli acquirenti statunitensi. Los Cabos, Punta Mita e Tulum attraggono pensionati e dirigenti che lavorano da remoto e che si dividono il tempo tra le sedi centrali statunitensi e le oasi costiere. Gli sviluppatori immobiliari offrono servizi di gestione immobiliare, concierge medico e infrastrutture per il lavoro da remoto, semplificando la gestione della proprietà. Il finanziamento in joint venture con il private equity statunitense accelera le pipeline di costruzione, sottolineando il ruolo strategico del Messico nel più ampio mercato immobiliare residenziale di lusso del Nord America.
Panorama normativo
La regolamentazione che disciplina le transazioni e lo sviluppo di immobili residenziali di lusso in Nord America si sta inasprendo in termini di trasparenza, mentre alcune giurisdizioni puntano ad approvazioni più rapide e a controlli più rigorosi sugli oneri locali. Negli Stati Uniti, il Financial Crimes Enforcement Network (FinCEN) ha avviato un processo per l'introduzione di obblighi di segnalazione antiriciclaggio a livello nazionale per determinate transazioni immobiliari residenziali non finanziate che coinvolgono persone giuridiche e trust (l'attuazione è prevista per marzo 2026), il che innalza le aspettative di conformità per gli acquisti di alto valore comunemente strutturati tramite entità giuridiche. Parallelamente, l'Ordine Esecutivo 14394 (firmato il 13 marzo 2026) ha incaricato le agenzie federali di ridurre gli ostacoli normativi in materia di edilizia residenziale e ha chiesto al Dipartimento per l'edilizia abitativa e lo sviluppo urbano di promuovere le migliori pratiche per le autorizzazioni statali e locali, rafforzando l'orientamento politico verso tempi di autorizzazione più brevi.
Anche il Canada sta dimostrando una simile attenzione alla trasparenza e alla semplificazione delle procedure di sviluppo. La Columbia Britannica continua a gestire il Registro per la Trasparenza dei Proprietari Fondiari, amministrato dalla Land Title and Survey Authority of BC, per identificare i titolari effettivi delle strutture di proprietà fondiaria, un punto di riferimento fondamentale per le transazioni di lusso a Vancouver e in altri mercati di alto valore. In Ontario, il Building Homes and Improving Transportation Infrastructure Act, 2026 ha ricevuto l'assenso reale il 2 giugno 2026, con l'obiettivo di standardizzare la pianificazione e semplificare le approvazioni, esentando al contempo le residenze per anziani senza scopo di lucro dagli oneri di sviluppo, che possono influire sulla fattibilità di alcuni progetti residenziali per anziani e a uso misto in zone di pregio. A livello statale negli Stati Uniti, leggi come la HB 548 del Maryland (sessione ordinaria 2026) definiscono le modalità di riscossione delle imposte locali sullo sviluppo e degli oneri di impatto, aggiungendo un ulteriore livello al processo di autorizzazione e di pianificazione per le nuove comunità di lusso.
Analisi della catena del valore
La filiera del lusso residenziale in Nord America si estende dall'acquisizione del terreno e dall'ottenimento dei permessi fino alla progettazione, alla costruzione specializzata, al marketing, all'intermediazione e alla conclusione della transazione. Gli sviluppatori e i promotori di comunità pianificate coordinano architetti, interior designer e imprese edili, affidandosi poi a fornitori specializzati per finiture e sistemi di alta gamma (pietra, falegnameria su misura, vetri intelligenti, elettrodomestici di alta qualità e sistemi HVAC avanzati). La distribuzione e la monetizzazione avvengono tramite agenzie immobiliari di lusso e piattaforme di marketing digitale, con le chiusure supportate da istituti di credito (ove previsto il finanziamento), servizi di deposito fiduciario e di gestione dei titoli, nonché da consulenti legali e di conformità, soprattutto quando gli acquisti vengono effettuati tramite società o trust.
Nel biennio 2025-2026, i punti critici più evidenti si concentrano a monte, nella filiera dei materiali e della manodopera. I dazi e la volatilità delle importazioni hanno fatto lievitare i costi dei materiali di fascia alta, mentre i tempi di consegna più lunghi per le principali apparecchiature MEP (impianti meccanici, elettrici e idraulici) hanno spinto i costruttori verso acquisti anticipati e maggiori margini di contingenza. La concorrenza per manodopera specializzata e materiali è intensificata dai grandi progetti non residenziali, tra cui data center e produzione avanzata, che incidono sulla pianificazione e sulle strutture contrattuali per le costruzioni residenziali di lusso. Sviluppatori e appaltatori privilegiano sempre più l'approvvigionamento nazionale negli Stati Uniti e in Canada per determinate categorie di finiture e sistemi, pur mantenendo il marchio e l'intento progettuale necessari per il posizionamento di fascia altissima.
Panorama competitivo
Il mercato immobiliare residenziale di lusso del Nord America è frammentato, senza alcuna singola agenzia o sviluppatore che controlli una quota superiore a una sola cifra in tutto il continente. Specialisti regionali come Sotheby's International Realty, Coldwell Banker Global Luxury e Howard Hughes competono sulla base della conoscenza locale, mentre i concorrenti tecnologici cercano di espandersi. Compass ha completato una serie di acquisizioni, tra cui Washington Fine Properties e @properties, portando il numero di agenti a oltre 50,000 e il volume annuale chiuso a 127 miliardi di dollari. La strategia combina la fidelizzazione del marchio con il marketing basato sui dati, creando un precedente per il consolidamento delle piattaforme all'interno del mercato immobiliare residenziale di lusso del Nord America.
I fondi di private equity si orientano verso l'edilizia residenziale di lusso, mentre i rendimenti degli uffici si riducono. KKR ha investito 2.1 miliardi di dollari per un complesso multifamiliare di 18 proprietà tra California, Florida e Texas, a dimostrazione della fiducia nella stabilità degli affitti adiacenti al lusso. VICI Properties ed Eldridge hanno investito 300 milioni di dollari in One Beverly Hills, unendo il marchio Aman a spazi commerciali e giardini che soddisfano i parametri di riferimento WELL. Queste iniziative indicano una crescente domanda da parte delle istituzioni e intensificano la competizione per i terreni di pregio.
I disruptor introducono piattaforme di escrow basate su blockchain, valutazione basata sull'intelligenza artificiale e trading di azioni frazionarie. I primi progetti pilota, seppur di piccole dimensioni, evidenziano una potenziale compressione delle commissioni per gli agenti tradizionali. Le società consolidate rispondono abbinando un servizio impeccabile a miglioramenti tecnologici come tour in realtà virtuale e dashboard di predizione dei prezzi. Questo ciclo di innovazione preserva la fluidità del mercato e garantisce una sana competitività nel mercato immobiliare residenziale di lusso del Nord America.
Leader del settore immobiliare residenziale di lusso del Nord America
Toll Brothers Vita in città
Lennar Corp (CalAtlantic Luxury)
Howard Hughes Corp
Aziende correlate
Sviluppo Extell
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Lennar ha annunciato The Towns at West End, un complesso residenziale di lusso composto da 53 unità abitative nella storica città di Lancaster, in Pennsylvania, con apertura prevista per l'autunno 2026. Il lancio amplia l'offerta di prodotti di lusso in aree urbane dismesse e facilmente raggiungibili a piedi, dove la scarsità di alloggi e i servizi di qualità possono giustificare prezzi elevati.
- Giugno 2026: Toll Brothers ha annunciato Peapack Crossing, una nuova comunità residenziale di lusso prevista nella contea di Somerset, nel New Jersey, con prezzi a partire da 1.4 milioni di dollari. Questa iniziativa rafforza l'attenzione del costruttore verso i quartieri residenziali ad alto reddito vicini ai principali centri di lavoro e amplia l'offerta per gli acquirenti che desiderano nuove costruzioni senza rinunciare ai vantaggi di una posizione consolidata.
- Dicembre 2025: Howard Hughes ha completato 1 Riva Row, un progetto residenziale multifamiliare di 268 unità a The Woodlands, in Texas, composto da una torre di 13 piani, un edificio residenziale di quattro piani e villette a schiera con ingresso indipendente. Il completamento aggiunge un'offerta di alloggi di lusso in affitto e in vendita in un contesto pianificato, supportando la più ampia tendenza verso ecosistemi comunitari ricchi di servizi che competono con le offerte di lusso dei centri urbani.
Ambito e metodologia
Gli immobili residenziali di lusso hanno una posizione privilegiata, un prezzo elevato, dimensioni enormi, materiali preziosi, design professionale, strutture di fascia alta e storia storica. Gli acquirenti che desiderano acquistare una casa di lusso possono pagare da pochi milioni di dollari a più di 100 milioni di dollari, a seconda dei prezzi degli immobili locali. Oggi una casa non è considerata di lusso semplicemente perché è costosa o grande. Funzionalità aggiornate come un'ampia planimetria, una cucina completamente attrezzata e una spaziosa piscina sono ciò che gli acquirenti di case di lusso cercano ora.
Il mercato è segmentato per tipologia (ville e case catastali, appartamenti e condomini). Il rapporto offre le dimensioni del mercato e le previsioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra. Il rapporto copre anche l’impatto di COVID-19 sul mercato.
Per tipo di proprietà
| Appartamenti e condomini |
| Ville e case fondiarie |
Per modello di business
| Sales |
| Affitti |
Per modalità di vendita
| Primaria (nuova costruzione) |
| Secondario (rivendita di case esistenti) |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di proprietà | Appartamenti e condomini |
| Ville e case fondiarie | |
| Per modello di business | Sales |
| Affitti | |
| Per modalità di vendita | Primaria (nuova costruzione) |
| Secondario (rivendita di case esistenti) | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato immobiliare residenziale di lusso nel Nord America?
Il mercato è valutato a 606.84 miliardi di dollari nel 2026 e si prevede che raggiungerà i 735.48 miliardi di dollari entro il 2031.
Quale tipologia di immobile predomina sul mercato?
Appartamenti e condomini rappresentano il 60.45% della quota, riflettendo la preferenza degli acquirenti urbani per una vita ricca di comfort e con poca manutenzione.
Perché gli stati con zero imposte sul reddito sono importanti per la crescita dell'edilizia residenziale di lusso?
Stati come la Florida e il Texas attraggono migranti ad alto reddito, incrementando la domanda di case di pregio e favorendo un apprezzamento dei prezzi superiore alla media.
In che modo l'ESG influenza i nuovi sviluppi del lusso?
Gli investitori istituzionali danno priorità alle certificazioni WELL e LEED, spingendo gli sviluppatori a integrare l'efficienza energetica e la progettazione incentrata sulla salute per assicurarsi finanziamenti e prezzi più vantaggiosi.
Quale ruolo gioca la tokenizzazione nel settore?
La tokenizzazione fraziona la proprietà, riduce i costi di ingresso e aumenta la liquidità, attraendo nuovi capitali nel settore immobiliare di lusso.
Quale area geografica cresce più rapidamente?
Il Messico registra un CAGR del 4.08% fino al 2031, sostenuto dalla ricchezza in arrivo dagli Stati Uniti, dai vantaggi valutari e dall'espansione dei resort di lusso.


