

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
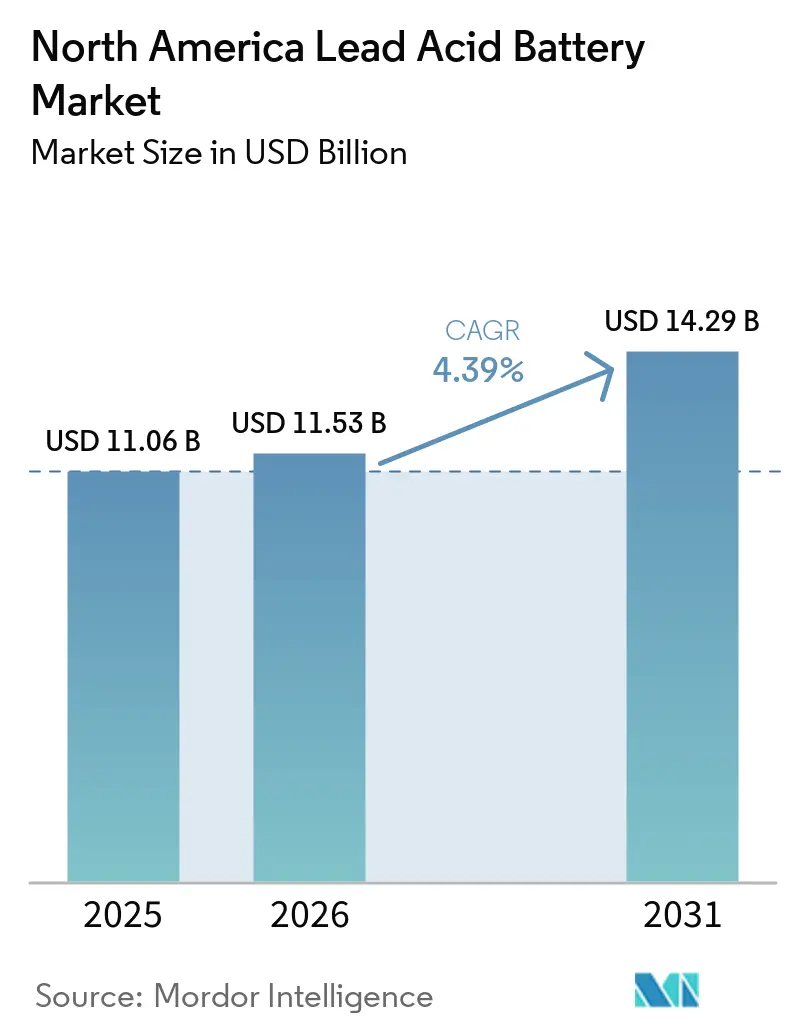
| Dimensione del mercato (2026) | 11.53 miliardo di dollari |
| Dimensione del mercato (2031) | 14.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.39% CAGR |
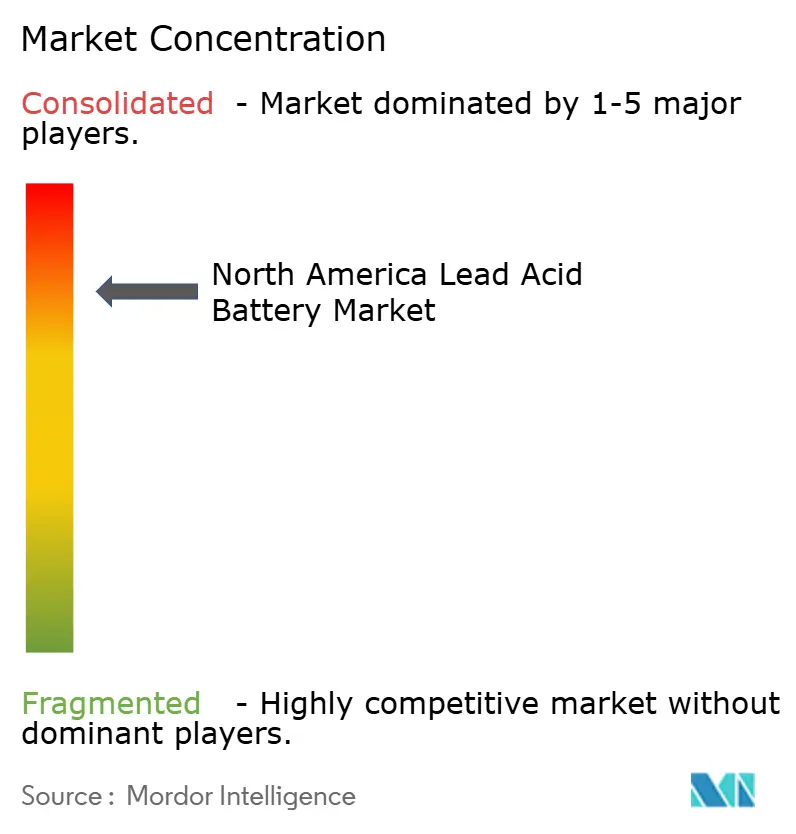
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato nordamericano delle batterie al piombo-acido a cura di Mordor Intelligence
Si prevede che il mercato nordamericano delle batterie al piombo-acido crescerà da 11.06 miliardi di dollari nel 2025 a 11.53 miliardi di dollari nel 2026, raggiungendo i 14.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.39% nel periodo 2026-2031. Questa crescita costante riflette un ecosistema maturo che bilancia due tendenze contrastanti: un ciclo di sostituzione affidabile legato all'invecchiamento del parco veicoli con motore a combustione interna e un'ondata di investimenti nel settore dell'energia stazionaria, mentre le batterie agli ioni di litio si stanno affermando negli impieghi industriali su più turni e la supervisione ambientale si fa più stringente. L'età media dei veicoli leggeri statunitensi ha raggiunto i 12.6 anni nel 2024, il che rende frequenti le sostituzioni delle batterie SLI, che rappresentano oltre la metà del volume regionale. [1] Associated Equipment, “Know Your Power: State of the Automotive Battery Industry,” associatedequipment.com Allo stesso tempo, gli sviluppatori di data center hyperscale e i gestori 5G stanno installando sistemi di alimentazione ininterrotta (UPS) a una velocità senza precedenti, un punto d'equilibrio in cui le batterie al piombo-acido a valvola regolata (VRLA) godono ancora di vantaggi in termini di costi e riciclo, nonostante il divario del costo totale di proprietà (TCO) degli ioni di litio si stia riducendo. [2] Agenzia internazionale per l'energia, “Electricity 2024,” iea.org Le dinamiche competitive rimangono intense poiché i principali produttori Clarios, EnerSys, C&D Technologies Inc, Leoch International Technology Limited e GS Yuasa Corporation controllano circa due terzi della capacità produttiva e implementano regolarmente l'integrazione verticale per attenuare la volatilità delle materie prime. [3] Clarios, “US Investment Announcement,” clarios.com
Punti chiave del rapporto
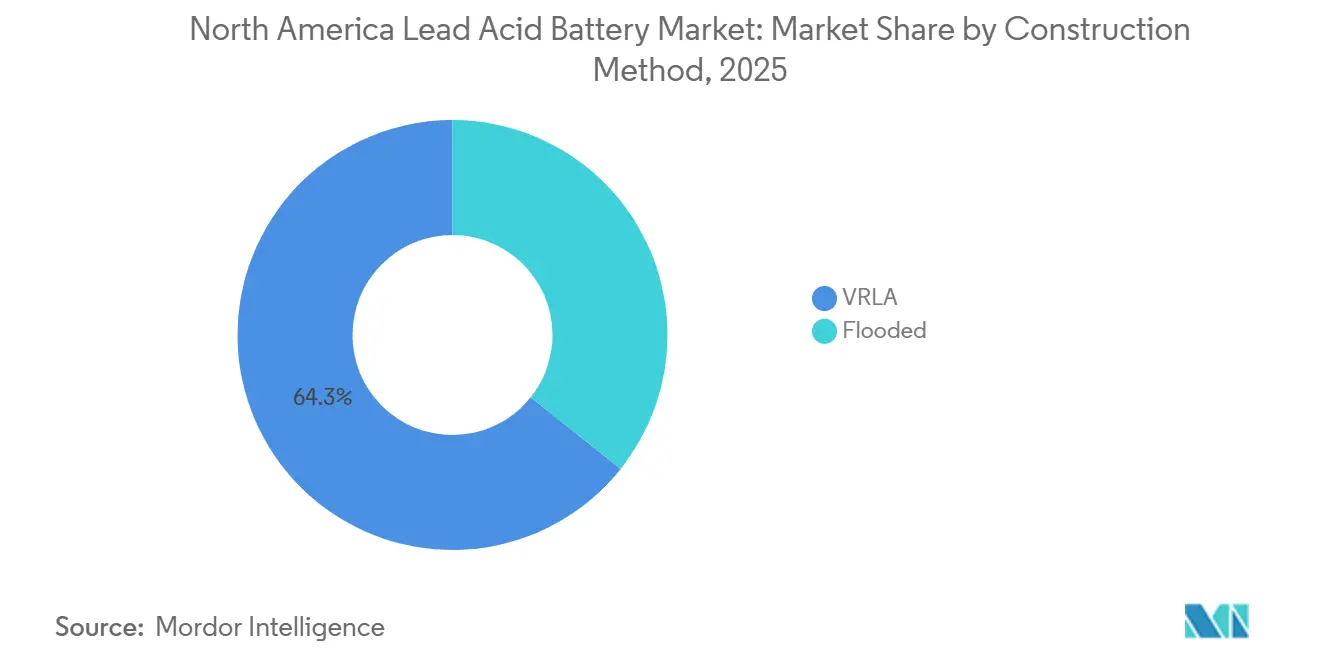
- In base al metodo di costruzione, VRLA deteneva il 64.3% della quota di mercato nordamericana delle batterie al piombo-acido nel 2025 e si prevede che crescerà a un tasso annuo composto del 5.7% fino al 2031.
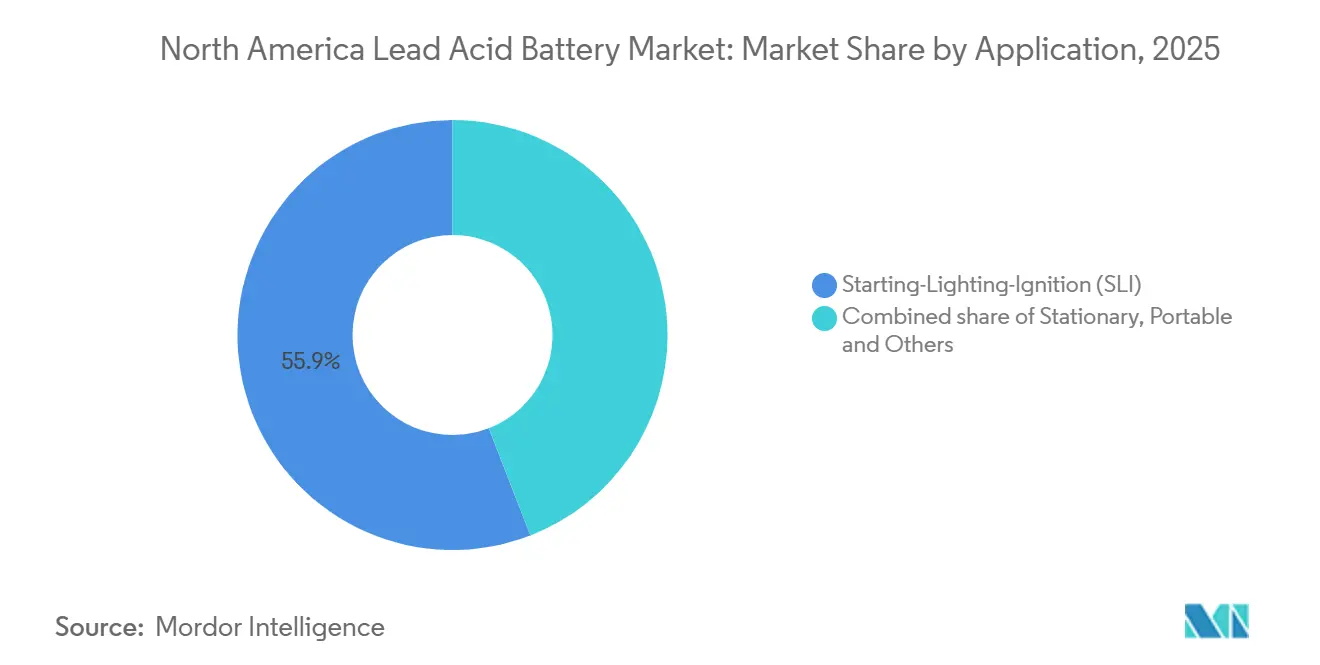
- Per tipologia di applicazione, nel 2025 il mercato nordamericano delle batterie al piombo-acido era controllato al 55.9%, mentre si prevede che il segmento stazionario crescerà a un tasso annuo composto del 6.4% fino al 2031.
- Dal punto di vista geografico, nel 2025 gli Stati Uniti detenevano il 73.6% della quota di mercato nordamericana delle batterie al piombo-acido, mentre si prevede che il Canada registrerà una crescita annua composta (CAGR) del 5.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato nordamericano delle batterie al piombo-acido
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di sostituzione dei veicoli obsoleti alimentati da motori a combustione interna | + 1.2% | Stati Uniti (principale), Canada, Messico | A lungo termine (≥ 4 anni) |
| Boom di espansione dei gruppi di continuità (UPS) nei data center e nelle telecomunicazioni | + 0.9% | Stati Uniti (cluster iperscalabili), Canada (implementazioni edge) | Medio termine (2–4 anni) |
| Competitività dei costi rispetto alle alternative al litio nei casi d'uso SLI | + 0.5% | Stati Uniti, Messico (concentrazione del mercato dei ricambi) | A lungo termine (≥ 4 anni) |
| adozione di una batteria ausiliaria mild-hybrid da 48 V | + 0.4% | Stati Uniti, Messico (centri di produzione OEM) | Medio termine (2–4 anni) |
| Batterie al piombo-carbonio per microreti remote (Artico canadese, attività minerarie fuori rete) | + 0.3% | Canada (Artico, miniere remote), Alaska (comunità isolate) | A lungo termine (≥ 4 anni) |
| Le normative sul riciclo a ciclo chiuso accelerano la sicurezza dell'approvvigionamento interno. | + 0.6% | Stati Uniti (quadro di riferimento EPR dell'EPA), Canada (EPR provinciale) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di sostituzione per la flotta di veicoli a combustione interna obsoleti
L'età media record di 12.6 anni della flotta statunitense è alla base di un'ondata di sostituzioni strutturali, poiché i veicoli di 11 anni o più registrano un tasso di sostituzione annuale delle batterie del 37%. Il Battery Council International ha monitorato 159 milioni di unità di batterie al piombo-acido spedite nel 2024, la maggior parte delle quali legate alla sostituzione piuttosto che al volume di installazione in fabbrica. [4] Battery Council International, “Battery Shipments and Market Data,” batterycouncil.org I crescenti carichi elettrici derivanti dalla tecnologia start-stop e dalle funzioni di assistenza alla guida accelerano il passaggio dalle batterie a elettrolita liquido ai design AGM (Absorbed Glass Mat) VRLA, che secondo le proiezioni di S&P Global raggiungeranno il 19% di tutte le installazioni aftermarket entro il 2027. O'Reilly Auto Parts ha nominato East Penn fornitore dell'anno 2025 dopo che il fornitore ha aumentato la produzione di batterie AGM di dimensioni DIN in grado di coprire oltre il 40% dei veicoli in circolazione. Fondamentalmente, gli acquirenti delle zone rurali e a basso reddito che mantengono più a lungo i veicoli con motore a combustione interna rallentano la cannibalizzazione dei veicoli elettrici, estendendo la coda del mercato nordamericano delle batterie al piombo-acido.
Boom di espansione degli UPS per data center e telecomunicazioni
La costruzione di data center hyperscale per supportare i carichi di lavoro di intelligenza artificiale sta portando la domanda globale di elettricità per i data center a raggiungere i 945 TWh entro il 2030, rispetto ai 460 TWh del 2022. Le batterie VRLA, in particolare le varianti AGM, detenevano ancora il 58% del segmento globale delle batterie per UPS, pari a 4.33 miliardi di dollari, nel 2025. La legge del Senato del Texas n. 6 del 2024 impone l'installazione di sistemi di backup in loco, il che sta incentivando gli acquisti di retrofit anche se i progetti greenfield scelgono le batterie agli ioni di litio per i vantaggi in termini di densificazione. Anche l'implementazione delle torri 5G favorisce le batterie VRLA nei siti remoti, dove le unità sigillate e senza manutenzione riducono gli interventi di assistenza. Sebbene le batterie agli ioni di litio offrano un costo totale di proprietà (TCO) inferiore del 39% su 10 anni, i budget di investimento e i consolidati canali di riciclo mantengono la rilevanza delle batterie VRLA su un'ampia base installata.
Adozione di una batteria ausiliaria mild-hybrid da 48 V
Le case automobilistiche utilizzano sistemi a 48 V per raggiungere gli obiettivi di risparmio di carburante a costi contenuti, e molte piattaforme nordamericane specificano batterie al piombo per il pacco batterie ausiliario al fine di proteggere i margini di profitto su pickup e SUV. Il segmento globale delle batterie al piombo a 48 V ha raggiunto i 2.5 miliardi di dollari nel 2025. Clarios ha aggiunto 1.5 milioni di unità AGM a basso antimonio nel 2024 e aprirà uno stabilimento da 745,000 unità a Toledo, Ohio, nel 2026, focalizzato su questa nicchia. L'aumento dei volumi estende la domanda di sostituzione delle batterie fino ai primi anni 2030, proteggendo il mercato nordamericano delle batterie al piombo dalla completa sostituzione con veicoli elettrici.
L'obbligo di riciclo a ciclo chiuso accelera la sicurezza dell'approvvigionamento
Negli Stati Uniti, le batterie al piombo-acido vantano un tasso di riciclo del 99%, e le prossime normative federali sulla responsabilità estesa del produttore, previste per il periodo 2025-2027, mirano a codificare i requisiti di raccolta. Oltre l'80% del contenuto di piombo di una nuova batteria proviene già da materiale riciclato, riducendo l'esposizione alle fluttuazioni del prezzo del piombo primario. Le leggi statali in California e nel Nord-Est formalizzano ulteriormente i programmi di ritiro, mentre solo 30,000 tonnellate finiscono ancora in discarica ogni anno, volumi destinati a diminuire con l'inasprimento dei controlli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido calo dei costi dei pacchi batteria agli ioni di litio | -0.8% | Stati Uniti (centri dati, carrelli elevatori), Canada (movimentazione materiali) | A breve termine (≤ 2 anni) |
| Preoccupazioni ambientali e sanitarie legate alla tossicità del piombo. | -0.4% | Stati Uniti, Canada (promozione della salute pubblica, appalti ESG) | Medio termine (2–4 anni) |
| Imminenti limiti più severi per il piombo nell'aria imposti dall'EPA statunitense | -0.5% | Stati Uniti (zone di concentrazione di fonderie secondarie) | Medio termine (2–4 anni) |
| Volatilità dell'offerta di piombo riciclato derivante dai flussi di esportazione di rottami. | -0.4% | Stati Uniti (dipendenza dalle importazioni), Messico (dinamiche di esportazione di rottami) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapido calo dei costi delle batterie agli ioni di litio
I dati del Dipartimento dell'Energia statunitense (DOE) mostrano che i prezzi delle batterie agli ioni di litio sono scesi a 128-133 dollari per kWh nel 2024, rispetto ai 150 dollari per kWh del 2022, con un calo dell'85% rispetto ai livelli del 2014. Nel settore degli UPS, ciò si traduce in un costo totale di proprietà (TCO) decennale inferiore del 39% rispetto alle batterie a basso tenore di zolfo (VRLA), grazie a una durata di servizio di 8-15 anni e a 3,000-5,000 cicli di carica. Le flotte di carrelli elevatori rispecchiano questa tendenza: le batterie agli ioni di litio si ricaricano in 1-2 ore e offrono fino a 4,000 cicli, con conseguente risparmio sui locali per la sostituzione delle batterie e sulle scorte di batterie di ricambio. La diffusione globale delle batterie agli ioni di litio nei carrelli elevatori elettrici potrebbe passare dal 32% nel 2024 a oltre il 70% entro il 2034, con gli Stati Uniti in ritardo poiché il 50-60% degli impianti necessita ancora di costosi aggiornamenti elettrici. Tuttavia, una volta superata la parità di costo iniziale, l'acido al piombo dovrà fare affidamento sulla sua sicurezza e sulla sua immagine di economia circolare per difendere la propria quota di mercato nei segmenti ad alto utilizzo.
Preoccupazioni ambientali e sanitarie relative alla tossicità del piombo
Le modifiche proposte dall'EPA nell'ottobre 2025 agli standard nazionali sulle emissioni di inquinanti atmosferici pericolosi non prevedono l'obbligo di utilizzo di precipitatori elettrostatici a umido, ma impongono nuovi limiti per idrocarburi, diossine e solfuri carbonilici agli 11 impianti di fusione secondaria statunitensi. Il rispetto di tali norme potrebbe far aumentare i costi unitari delle batterie al piombo-acido del 2-3%, erodendone il vantaggio competitivo. Gli attivisti per la salute pubblica premono inoltre per restrizioni all'ubicazione degli impianti in prossimità delle zone residenziali, e gli operatori di data center hyperscale con impegni ESG preferiscono sempre più le soluzioni UPS agli ioni di litio, nonostante i maggiori investimenti iniziali. Il percorso normativo, pertanto, esercita una pressione graduale ma costante sul mercato nordamericano delle batterie al piombo-acido.
Analisi del segmento
Per metodo costruttivo: l'ascesa di VRLA rafforzata dalla progettazione senza manutenzione.
Nel 2025, le batterie VRLA hanno conquistato il 64.3% del mercato nordamericano delle batterie al piombo-acido e si prevede che cresceranno a un tasso annuo composto del 5.7% fino al 2031, superando le tradizionali celle a elettrolita liquido. Questa leadership deriva dalle architetture sigillate che eliminano la necessità di rabbocco dell'acqua, riducono le emissioni di gas e semplificano la conformità alle normative OSHA sulla qualità dell'aria negli ambienti chiusi. All'interno della tecnologia VRLA, le varianti AGM stanno guadagnando terreno perché una più rapida accettazione della carica riduce drasticamente i tempi di inattività per i furgoni per le consegne e i veicoli per il trasporto di persone, che effettuano centinaia di cicli di carica e scarica all'anno. Nel 2025, EnerSys ha investito 6.7 milioni di dollari a Sumter, nella Carolina del Sud, per espandere le linee di produzione di batterie al piombo-acido a piastre sottili (TPPL) e AGM, che promettono una durata di 8-10 anni rispetto ai 3-5 anni delle batterie a elettrolita liquido concorrenti.
Le batterie ad acido libero continuano a essere utilizzate nei canali di mercato aftermarket sensibili ai costi e nei camion per il trasporto pesante, dove gli acquirenti apprezzano la robustezza a cicli profondi e i prezzi di listino più bassi. L'innovazione incrementale sta emergendo attraverso le batterie ibride piombo-carbonio che incorporano il carbonio nelle piastre negative per migliorare le prestazioni a stato di carica parziale; progetti pilota nelle microreti dell'Artico canadese dimostrano la tolleranza di questa tecnologia a temperature ambiente di -40 °C senza riscaldatori esterni. Anche le normative tendono leggermente verso la certificazione UL 1989 per le batterie VRLA, più semplice per le unità sigillate, e l'involucro a prova di perdite delle batterie VRLA soddisfa i requisiti sempre più stringenti dei vigili del fuoco locali che supervisionano i lavori di ammodernamento dei data center. Questi fattori, nel loro complesso, sostengono il ruolo crescente delle batterie VRLA nel mercato nordamericano delle batterie al piombo-acido, anche se le vendite di batterie ad acido libero sono in calo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: Stazionario supera un nucleo SLI stabile
Nel 2025, le batterie per avviamento, illuminazione e accensione rappresentavano ancora il 55.9% del fatturato del mercato nordamericano delle batterie al piombo-acido, a causa di un parco veicoli obsoleto e di un tasso di sostituzione del 37% sui veicoli più vecchi. Tuttavia, il segmento stazionario, sostenuto dai sistemi UPS per data center e dalle implementazioni delle stazioni base 5G, sta registrando un CAGR del 6.4%, il più rapido tra i casi d'uso. All'interno del segmento stazionario, la crescita del mercato nordamericano delle batterie al piombo-acido deriva da progetti di retrofit in cui i rack esistenti privilegiano i fattori di forma VRLA e dai nodi di edge computing che scelgono batterie sigillate per ridurre al minimo gli interventi di manutenzione.
Le applicazioni di trazione, come carrelli elevatori, golf cart e attrezzature di supporto a terra per aeroporti, sono quelle che risentono maggiormente della sostituzione con batterie agli ioni di litio. Tuttavia, i costi infrastrutturali ritardano il passaggio definitivo negli Stati Uniti fino al 2032 circa, pertanto i magazzini a turno unico considerano ancora le batterie al piombo-acido come la soluzione economicamente più vantaggiosa. I segmenti portatili e altri, come l'illuminazione di emergenza, la sicurezza e i sistemi medicali, rimangono roccaforti delle batterie VRLA; i modelli compatti PS-1250 e simili mantengono la loro competitività in termini di prezzo per basse capacità in ampere-ora, dove il costo per kWh delle batterie agli ioni di litio perde il suo vantaggio. Pertanto, la diversificazione all'interno delle applicazioni consente al mercato nordamericano delle batterie al piombo-acido di mantenere i volumi anche mentre le nicchie ad alto utilizzo passano a nuove tecnologie.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato statunitense delle batterie al piombo-acido
Nel 2025, gli Stati Uniti hanno rappresentato il 73.6% del fatturato del mercato nordamericano delle batterie al piombo-acido, grazie al loro parco veicoli di 280 milioni di unità, al più grande cluster di data center al mondo e a una vasta rete di centri di distribuzione che si affidano alle batterie di trazione. La crescita è più lenta rispetto alla media regionale perché le batterie agli ioni di litio sono già ampiamente diffuse nelle flotte di carrelli elevatori di Classe I e nelle sale UPS hyperscale. Tuttavia, l'impegno di Clarios a investire 6 miliardi di dollari entro il 2035, di cui 1.9 miliardi nel riciclo di minerali critici, segnala la fiducia nella solidità della domanda di batterie per autoveicoli e per applicazioni ausiliarie.
Mercato canadese delle batterie al piombo-acido
Il Canada può contare su un'area mineraria impervia e su installazioni di microreti remote, dove la stabilità termica delle batterie al piombo-acido supera quella delle batterie agli ioni di litio, che necessitano di un riscaldatore. Il progetto di accumulo di energia eolica e diesel della miniera di Raglan, in Quebec, utilizza una combinazione di diverse tipologie di batterie, e progetti simili nell'Artico stanno valutando varianti al piombo-carbonio per consolidare le fonti rinnovabili, poiché queste batterie resistono a oltre 4,000 cicli con una profondità di scarica del 70% in laboratori a basse temperature. Gli incentivi provinciali per le tecnologie pulite, inoltre, spingono gli investimenti verso batterie di produzione nazionale, aiutando gli assemblatori locali ad aggiudicarsi appalti pubblici.
Mercato messicano delle batterie al piombo-acido
Il Messico contribuisce in modo significativo al valore aggiunto regionale, sfruttando il suo ruolo di hub per l'esportazione di veicoli in base alle normative USMCA che impongono una quota del 75% di contenuto regionale. La produzione di veicoli con motore a combustione interna alimenta una domanda costante di ricambi per i sistemi SLI, e la domanda interna di carrelli elevatori è in aumento nei nuovi parchi industriali vicino al confine con gli Stati Uniti. Tuttavia, i budget di riconversione da 2.5 miliardi di dollari annunciati dagli OEM per le linee di produzione di veicoli ibridi ed elettrici implicano un graduale allontanamento dalla tradizionale domanda di veicoli a 12 V. Gli assemblatori messicani si trovano quindi ad affrontare una duplice strategia: difendere l'attuale pipeline SLI e al contempo corteggiare i contratti per le batterie ausiliarie destinate alle future piattaforme ibride.
Panorama competitivo
Il mercato nordamericano delle batterie al piombo-acido è consolidato. Clarios mantiene la presenza più capillare, combinando fonderie secondarie, impianti di colata continua e oltre 30 stabilimenti di assemblaggio per garantire margini di profitto lungo tutta la filiera. Il suo piano di investimenti da 6 miliardi di dollari copre linee di batterie avanzate, riciclo di minerali critici e attività di ricerca e sviluppo su tecnologie chimiche di nuova generazione fino al 2035. East Penn sta puntando con decisione sulle batterie AGM, di maggior valore, richiedendo agevolazioni fiscali per 110 milioni di dollari per uno stabilimento a Temple, in Texas, che aggiunge 175,000 piedi quadrati di spazio per la fase di finitura.
EnerSys sta ridimensionando i siti all'estero e riportando la capacità produttiva in Kentucky e Missouri per poter beneficiare degli incentivi fiscali previsti dalla sezione 45X del codice tributario statunitense per la produzione avanzata, inaugurando nel 2025 nuove linee TPPL da 6.7 milioni di dollari a Sumter, nella Carolina del Sud. Stryten Energy, il quarto operatore per dimensioni, si avvale di 11 stabilimenti statunitensi per la fornitura di batterie per autoveicoli e per sistemi di riserva, sperimentando al contempo sistemi a flusso redox al vanadio come copertura strategica. Tecnologie complementari provengono dalla piattaforma ACE di NorthStar, basata sull'IoT, che offre manutenzione predittiva agli operatori di telecomunicazioni, e da Aqua Metals, che nel febbraio 2026 ha concordato l'acquisizione di Lion Energy per 25.8 milioni di dollari più 65 milioni di dollari in pagamenti aggiuntivi, con l'obiettivo di sviluppare un portafoglio integrato di riciclo e stoccaggio di batterie agli ioni di litio.
Le opportunità di mercato inesplorate si concentrano su nicchie sensibili ai costi e agli ambienti ostili, laboratori isolati, villaggi artici e propulsione navale, dove la tolleranza alle basse temperature e il riciclo a ciclo chiuso delle batterie al piombo-acido rimangono ineguagliati. Nel frattempo, i produttori consolidati stanno silenziosamente aggiungendo referenze di batterie agli ioni di litio per fidelizzare i clienti aziendali che puntano all'elettrificazione delle flotte, riconoscendo che l'industria nordamericana delle batterie al piombo-acido deve coesistere con la transizione chimica, piuttosto che opporvisi apertamente.
Leader del settore delle batterie al piombo-acido in Nord America
Clarios (una filiale di Brookfield Business Partners)
EnergSys
C&D Technologies Inc
Leoch International Technology Limited
GS Yuasa Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: East Penn Manufacturing ha richiesto agevolazioni fiscali per 110 milioni di dollari a Temple, in Texas, per un ampliamento di 175,000 piedi quadrati del suo stabilimento AGM, promettendo la creazione di 48 nuovi posti di lavoro.
- Febbraio 2026: Aqua Metals ha firmato un accordo preliminare per l'acquisizione di Lion Energy per 25.8 milioni di dollari, più fino a 65 milioni di dollari in pagamenti aggiuntivi, integrando il riciclo degli ioni di litio con soluzioni di stoccaggio.
- Febbraio 2026: Trojan Battery ha ampliato il suo accordo di distribuzione negli Stati Uniti con Battery Outfitters nel Missouri per estendere la sua copertura alle linee di batterie a ciclo profondo e al litio.
- Febbraio 2026: NextStar Energy, la joint venture tra LG e Stellantis, ha inaugurato un impianto per la produzione di batterie agli ioni di litio di 4.23 milioni di piedi quadrati a Windsor, Ontario, con una produzione prevista di 1 milione di celle entro febbraio 2026.
Ambito del rapporto sul mercato delle batterie al piombo-acido in Nord America
Una batteria al piombo è una cella elettrochimica ricaricabile (secondaria) che immagazzina e rilascia energia elettrica attraverso reazioni chimiche reversibili che coinvolgono piastre di piombo e un elettrolita di acido solforico. Inventata nel 1859 da Gaston Planté, è stata la prima batteria ricaricabile sviluppata e continua ad essere ampiamente utilizzata grazie al suo basso costo e alla capacità di erogare elevate correnti di picco.
Il mercato nordamericano delle batterie al piombo-acido è segmentato in base al metodo di costruzione, all'applicazione e all'area geografica. Per metodo di costruzione, il mercato è segmentato in batterie a elettrolita liquido e batterie VRLA. Per applicazione, il mercato è segmentato in batterie per avviamento, illuminazione e accensione (SLI), stazionarie, per trazione (carrelli elevatori, golf cart), portatili e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle batterie al piombo-acido nei principali paesi del Nord America, tra cui Stati Uniti, Canada e Messico. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al valore (USD).
Per metodo di costruzione
| Allagato |
| VRLA |
Per Applicazione
| Avviamento-Illuminazione-Accensione (SLI) |
| Cancelleria |
| Motrice/trazione (carrelli elevatori, golf cart) |
| Portatili e altri |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Per metodo di costruzione | Allagato |
| VRLA | |
| Per Applicazione | Avviamento-Illuminazione-Accensione (SLI) |
| Cancelleria | |
| Motrice/trazione (carrelli elevatori, golf cart) | |
| Portatili e altri | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato nordamericano delle batterie al piombo-acido?
Nel 11.53 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà 14.29 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4.39% dal 2026 al 2031.
Quale metodo costruttivo genera maggiori vendite a livello regionale?
Nel 2025 le batterie al piombo-acido a valvola regolata (VRLA) detenevano una quota di mercato del 64.3% e continueranno a dominare il settore.
Dove si registra la maggiore crescita di applicazioni?
Gli UPS ad uso stazionario, principalmente nei data center e nelle telecomunicazioni, registreranno una crescita annua composta del 6.4% fino al 2031.
Chi sono i principali attori del mercato?
Clarios, East Penn Manufacturing, EnerSys e Stryten Energy controllano complessivamente circa due terzi della capacità.
Qual è il principale fattore che minaccia la domanda di acido al piombo?
Il rapido calo dei prezzi delle batterie agli ioni di litio e la loro maggiore durata stanno erodendo il vantaggio in termini di costi delle batterie al piombo-acido nei segmenti ad alto utilizzo.


