

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.38 miliardo di dollari |
| Dimensione del mercato (2031) | 5.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.96% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato di marmellate, gelatine e conserve nel Nord America a cura di Mordor Intelligence
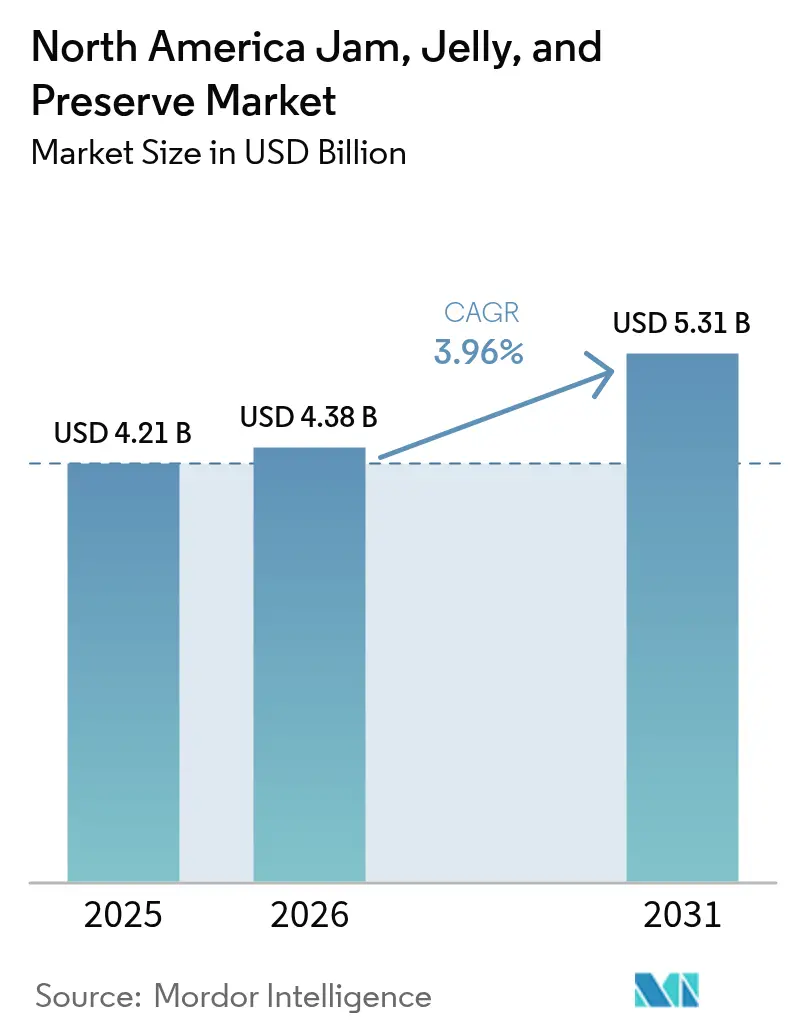
Si prevede che il mercato nordamericano di marmellate, gelatine e conserve crescerà da 4.21 miliardi di dollari nel 2025 a 4.38 miliardi di dollari nel 2026, per poi raggiungere i 5.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.96% nel periodo 2026-2031. La crescente domanda di varianti biologiche, a ridotto contenuto di zuccheri e artigianali di alta qualità sta allontanando i consumatori dalle tradizionali offerte ricche di zucchero, mentre le normative come la FDA 21 CFR Parte 150 e l'USDA 7 CFR 205 continuano a definire i limiti delle formulazioni. La pressione dei marchi privati, l'inflazione dei costi degli ingredienti e il cambiamento delle abitudini della colazione stanno intensificando la concorrenza, ma l'innovazione nel packaging e la diversificazione dei gusti stanno aprendo nuove opportunità di consumo nei canali retail, e-commerce e della ristorazione. Dal punto di vista geografico, gli Stati Uniti dominano in termini di valore, ma il Messico è il territorio in più rapida crescita, grazie all'aumento del reddito disponibile e alle normative sull'etichettatura NOM-051 che stimolano la domanda di creme spalmabili importate e con un posizionamento salutistico. Nel complesso, il mercato sta attraversando una fase di transizione strutturale verso offerte incentrate sul benessere e sulla tracciabilità, che consentono di applicare prezzi più elevati e di difendere i margini in un contesto di volatilità delle materie prime.
Punti chiave del rapporto
- Per tipologia di prodotto, marmellate e gelatine hanno conquistato il 63.68% della quota di mercato di marmellate, gelatine e conserve nel 2025, mentre le conserve sono in espansione a un CAGR del 5.25% fino al 2031.
- Per tipologia di imballaggio, bottiglie e barattoli hanno rappresentato l'80.75% del fatturato del 2025; bustine e bustine cresceranno a un CAGR del 5.55% fino al 2031.
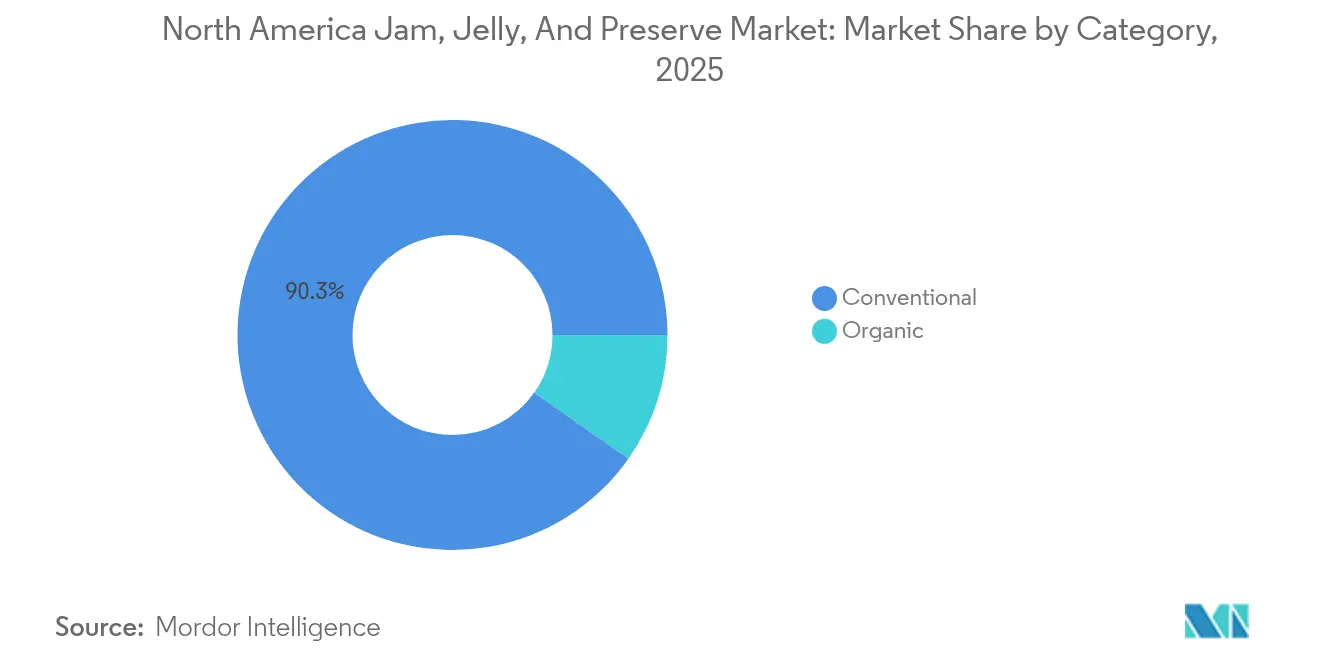
- Per categoria, gli articoli convenzionali hanno rappresentato il 90.25% del valore del 2025; le offerte organiche sono in crescita a un CAGR del 6.01% fino al 2031.
- Per canale di distribuzione, il canale off-trade ha rappresentato il 67.50% delle vendite del 2025, mentre il canale on-trade sta registrando una ripresa con un CAGR del 5.39% fino al 2031.
- In termini geografici, gli Stati Uniti hanno contribuito per il 72.85% alle entrate del 2025, mentre il Messico sta avanzando a un CAGR del 4.93% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle marmellate, delle gelatine e delle conserve in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda da parte dei consumatori di creme spalmabili alla frutta naturali e biologiche | + 0.9% | Stati Uniti, Canada; espansione nei segmenti premium del Messico | Medio termine (2-4 anni) |
| Crescente preferenza per alternative più sane con ridotto contenuto di zucchero o senza conservanti aggiunti | + 0.8% | Stati Uniti, Canada; in accelerazione in Messico a causa del NOM-051 | A breve termine (≤ 2 anni) |
| Crescente popolarità di marmellate e conserve artigianali, gourmet e di alta qualità | + 0.7% | Stati Uniti (centri urbani costieri), Canada (Toronto, Vancouver) | Medio termine (2-4 anni) |
| Innovazioni nei profili aromatici e nella varietà dei prodotti | + 0.6% | In tutto il Nord America, con adozione precoce nel commercio al dettaglio specializzato negli Stati Uniti | A breve termine (≤ 2 anni) |
| Aumento della consapevolezza dei consumatori riguardo ai benefici dei prodotti a base di frutta | + 0.5% | Stati Uniti, Canada; emergente nei mercati urbani del Messico | A lungo termine (≥ 4 anni) |
| La crescita del trend della salute e del benessere influenza la domanda di creme spalmabili alla frutta | + 0.4% | Stati Uniti, Canada; Messico seguono con un ritardo di 2-3 anni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda da parte dei consumatori di creme spalmabili alla frutta naturali e biologiche
La crescente domanda dei consumatori di confetture di frutta naturali e biologiche è un fattore chiave per il mercato nordamericano di marmellate, gelatine e conserve. I consumatori attenti alla salute preferiscono sempre più prodotti realizzati con ingredienti "clean label", con una lavorazione minima e senza additivi artificiali. Secondo l'Organic Trade Association, il 90% dei consumatori della Generazione Z (di età compresa tra 13 e 28 anni) si identifica come consumatore biologico convinto o neofita, accelerando questa tendenza attraverso la loro influenza sugli acquisti e la promozione sui social media [1] Fonte: Organic Trade Association, "2024 US Organic Industry Survey", ota.com . La crescente consapevolezza dei benefici degli zuccheri naturali della frutta e delle diete a base vegetale alimenta ulteriormente la domanda. Di conseguenza, i produttori stanno innovando con certificazioni biologiche, frutta proveniente da fonti sostenibili e formulazioni a ridotto contenuto di zuccheri. I marchi premium e artigianali stanno ampliando l'offerta di gusti senza conservanti e funzionali per allinearsi alle preferenze di benessere. I rivenditori, nel frattempo, stanno dedicando maggiore spazio sugli scaffali alle confetture biologiche e speciali, rafforzando il loro forte slancio di mercato.
Crescente preferenza per alternative più sane con ridotto contenuto di zucchero o senza conservanti aggiunti
La crescente preferenza per alternative più salutari, con ridotto contenuto di zuccheri o senza conservanti aggiunti, è un fattore determinante nel mercato nordamericano di marmellate, gelatine e conserve. I consumatori sono sempre più consapevoli dei rischi per la salute associati all'eccessivo consumo di zuccheri e ingredienti artificiali. Nel 2024, gli Stati Uniti avevano una popolazione adulta di circa 245.5 milioni di persone, con il diabete che colpiva il 13.7% degli adulti, pari a circa 38.5 milioni di casi. [2]Fonte: International Diabetes Federation, "Il diabete negli Stati Uniti d'America (2024)", idf.orgQuesto cambiamento di percezione ha portato a una forte domanda di creme spalmabili naturali a base di frutta con etichette pulite. I produttori stanno riformulando i prodotti utilizzando dolcificanti naturali come stevia e agave per soddisfare gli standard sanitari in continua evoluzione. La tendenza è particolarmente evidente tra i Millennial e la Generazione Z, che ricercano attivamente trasparenza e valore nutrizionale. I marchi premium e artigianali stanno sfruttando questa domanda per introdurre innovazioni a basso contenuto di zucchero e senza conservanti. Di conseguenza, varianti più salutari stanno conquistando una quota di mercato maggiore e ridefinendo la crescita della categoria nella regione.
Crescente popolarità di marmellate e conserve artigianali, gourmet e di alta qualità
La crescente popolarità di confetture e conserve di alta qualità, artigianali e gourmet è un fattore chiave per il mercato nordamericano di confetture, gelatine e conserve. I consumatori attenti alla salute e alla qualità stanno passando dalle creme spalmabili del mercato di massa a prodotti caratterizzati da un elevato contenuto di frutta, combinazioni di sapori uniche e un minimo di additivi. Gli stili di vita frenetici negli Stati Uniti stanno stimolando la domanda di queste opzioni pratiche ma gustose, in particolare tra le famiglie con doppio reddito che possono permettersi di pagare di più per la qualità. L'Ufficio del censimento degli Stati Uniti ha registrato un aumento del 4.0% del reddito familiare mediano reale, passando da 77,540 dollari nel 2022 a 80,610 dollari nel 2023, a ulteriore sostegno della propensione a spendere per creme spalmabili di alta qualità. [3] Fonte: US Census Bureau, "Reddito negli Stati Uniti: 2023", census.gov I produttori artigianali e di alta qualità puntano sull'autenticità, sulle storie delle origini e sui metodi di preparazione tradizionali per differenziare la loro offerta. Le varianti gourmet che incorporano frutta esotica, infusi di spezie e ingredienti biologici stanno guadagnando terreno nei segmenti urbani e benestanti.
Innovazioni nei profili aromatici e nella varietà dei prodotti
Le innovazioni nei profili aromatici e nella varietà di prodotti stanno dando un forte impulso al mercato nordamericano di confetture, gelatine e conserve. I marchi si stanno spingendo oltre i tradizionali gusti di fragola e uva per introdurre frutta esotica, miscele di superfrutti e varianti arricchite con spezie o estratti vegetali. Formati ibridi, come le confetture con semi di chia, frutta secca o ingredienti funzionali, soddisfano i consumatori che cercano sia il gusto che ulteriori benefici per la salute. I gusti stagionali in edizione limitata contribuiscono a creare entusiasmo e a incentivare gli acquisti ripetuti. I produttori offrono inoltre sempre più formati differenziati, come confezioni spremibili, porzioni monodose e ripieni di frutta specifici per la cottura al forno. Queste innovazioni attraggono in particolare i consumatori più giovani che apprezzano la sperimentazione e la novità nelle loro scelte alimentari. Nel complesso, l'ampliamento del portfolio di gusti e la versatilità delle occasioni d'uso stanno incrementando la penetrazione della categoria e incrementando la crescita del valore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'elevato contenuto di zucchero nelle marmellate e nelle gelatine tradizionali ne limita l'attrattiva per i consumatori attenti alla salute | -0.6% | Stati Uniti, Canada e Messico accelerano a causa del NOM-051 | A breve termine (≤ 2 anni) |
| Disponibilità stagionale di ingredienti chiave (frutta) che influenzano la produzione e i prezzi | -0.5% | In tutto il Nord America, con impatti acuti nel sud-est degli Stati Uniti (siccità in Florida) e in Messico (canna da zucchero) | Medio termine (2-4 anni) |
| Elevati costi di produzione e di materie prime per le varianti premium e biologiche | -0.3% | Stati Uniti e Canada, Messico | A breve termine (≤ 2 anni) |
| Breve durata di conservazione di alcune creme spalmabili a base di frutta rispetto ad altri alimenti confezionati | -0.2% | Stati Uniti e Canada, pronunciati in Messico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevato contenuto di zucchero nelle marmellate e nelle gelatine tradizionali ne limita l'attrattiva per i consumatori attenti alla salute
L'elevato contenuto di zucchero nelle confetture e nelle gelatine tradizionali rappresenta un importante freno per il mercato nordamericano di confetture, gelatine e conserve. La crescente consapevolezza dei legami tra un consumo eccessivo di zucchero, obesità e diabete sta spingendo i consumatori a esaminare attentamente le etichette ed evitare creme spalmabili ad alto contenuto di zucchero. I segmenti attenti alla salute, inclusi i diabetici e i consumatori che cercano di controllare il peso, percepiscono sempre più le confetture standard come incompatibili con i loro obiettivi dietetici. Questa percezione spinge a ridurre le porzioni, a ridurre la frequenza di consumo o a sostituirle con burro di noci, frutta fresca e yogurt a basso contenuto di zucchero. Anche i genitori stanno limitando le creme spalmabili zuccherate nella dieta dei bambini, limitando ulteriormente la domanda delle famiglie. Di conseguenza, le formulazioni convenzionali ad alto contenuto di zucchero registrano volumi stagnanti o in calo nei canali di vendita al dettaglio maturi. Questa restrizione sta spingendo i produttori a riformulare e riposizionare i prodotti verso alternative a ridotto contenuto di zucchero, senza zuccheri aggiunti e dolcificate naturalmente.
Disponibilità stagionale di ingredienti chiave (frutta) che influenzano la produzione e i prezzi
La disponibilità stagionale di ingredienti chiave della frutta rappresenta un freno significativo per il mercato nordamericano di confetture, gelatine e conserve. Le finestre di raccolta limitate per bacche, drupacee e altri input essenziali espongono i produttori alla volatilità dell'offerta e a carenze a breve termine. Le perturbazioni legate alle condizioni meteorologiche, come gelate, siccità o forti piogge, possono avere un impatto ulteriore su rese e qualità, riducendo l'approvvigionamento di materie prime. Queste fluttuazioni spesso comportano costi di approvvigionamento più elevati, che comprimono i margini dei produttori o si traducono in aumenti dei prezzi al dettaglio. La qualità non uniforme o la disponibilità limitata di alcuni frutti possono inoltre limitare l'innovazione nei portafogli di aromi. I produttori più piccoli e artigianali sono particolarmente vulnerabili, poiché dipendono maggiormente da fornitori locali o da un unico fornitore. Nel complesso, la dipendenza stagionale dai raccolti di frutta introduce rischi di costo e di fornitura che possono frenare la crescita del mercato e la stabilità dei prezzi.
Analisi del segmento
Per tipo di prodotto: preserva il guadagno mentre i segnali di autenticità si intensificano
Marmellate e gelatine hanno rappresentato la quota maggiore del fatturato del mercato nordamericano di marmellate, gelatine e conserve nel 2025, contribuendo a circa il 63.68% delle vendite totali. Questa posizione dominante deriva dalla loro presenza radicata nelle abitudini di consumo della colazione e dalla loro diffusa familiarità con il mercato domestico. Il segmento continua a beneficiare dei prezzi accessibili e dell'ampia disponibilità di prodotti sia nei canali di vendita al dettaglio che in quelli della ristorazione. Tuttavia, la sua traiettoria di crescita si sta attenuando, poiché le preferenze dei consumatori si stanno orientando verso alternative più naturali e meno elaborate. La crescente consapevolezza sanitaria e l'attenzione agli zuccheri aggiunti stanno incoraggiando i consumatori a esplorare prodotti con profili di ingredienti più puri.
Si prevede che le conserve registreranno il tasso di crescita più elevato all'interno della categoria, con un CAGR del 5.25% fino al 2031. Questa accelerazione riflette il crescente apprezzamento dei consumatori per i prodotti che enfatizzano l'autenticità, il contenuto di frutta visibile e la minima lavorazione. La percezione delle conserve come più "artigianali" e più vicine alle ricette fatte in casa ne ha accresciuto l'appeal tra gli acquirenti attenti alla salute e orientati al premium. Rapporti frutta/dolcificante più elevati e formulazioni ricche di consistenza sono in linea con le tendenze delle etichette pulite e la crescente preferenza per alimenti naturali e sani. Gli operatori del mercato stanno innovando attivamente per catturare questo slancio attraverso un posizionamento premium, un'etichettatura trasparente e l'approvvigionamento di frutta locale.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: i formati flessibili interrompono l'egemonia del vetro
Bottiglie e barattoli hanno continuato a dominare il mercato nordamericano di marmellate, gelatine e conserve nel 2025, assorbendo l'80.75% del fatturato totale. La loro consolidata prevalenza è rafforzata dalla forte associazione tra il packaging in vetro e la qualità del prodotto, la longevità e l'aspetto estetico. I barattoli in vetro, in particolare, sono percepiti come indicatori di autenticità e freschezza, offrendo un'immagine premium che si allinea sia alle linee di prodotti tradizionali che a quelle gourmet. La riciclabilità e la riutilizzabilità del vetro ne accrescono ulteriormente la rilevanza tra i consumatori attenti all'ambiente. Nonostante il peso e i costi di spedizione più elevati del materiale, i proprietari di marchi continuano a investire in barattoli dal design classico per preservare la tradizione del marchio e la fiducia dei consumatori.
Buste e sacchetti rappresentano il segmento di packaging in più rapida crescita, con un CAGR previsto del 5.55% entro il 2031. La loro rapida crescita riflette la crescente domanda da parte dei consumatori di portabilità e facilità d'uso. Questi formati leggeri si adattano bene agli stili di vita moderni e dinamici e alla crescente influenza dell'e-commerce, dove durata ed efficienza nelle spedizioni sono fondamentali. I marchi stanno sfruttando il packaging flessibile per introdurre opzioni monodose e confezioni richiudibili pensate per le famiglie di piccole dimensioni e per un consumo adatto ai viaggi. Inoltre, i progressi nei film riciclabili e di origine biologica stanno allineando buste e sacchetti alle aspettative di sostenibilità, aumentandone l'appeal tra i consumatori attenti all'ambiente. Con l'evoluzione di funzionalità e design, si prevede che questi formati conquisteranno una quota maggiore della futura espansione del mercato e sfideranno il predominio di lunga data del packaging in vetro tradizionale.
Per categoria: la premiumizzazione organica supera il volume convenzionale
I prodotti convenzionali hanno dominato il mercato nel 2025, rappresentando il 90.25% del valore totale del mercato. Questa solida posizione è sostenuta dalla loro ampia disponibilità nei canali della grande distribuzione e dai prezzi competitivi rispetto alle alternative biologiche. La consolidata familiarità dei consumatori con i marchi convenzionali e la qualità costante dei prodotti hanno ulteriormente rafforzato la loro leadership di mercato. Il segmento continua a beneficiare di un'elevata penetrazione nelle famiglie e di comportamenti di acquisto all'ingrosso, in particolare tra i consumatori a medio reddito. Tuttavia, la crescita all'interno di questa categoria si sta stabilizzando, poiché la consapevolezza della sostenibilità e l'attenzione agli ingredienti influenzano le decisioni di acquisto. Per mantenere la propria rilevanza, i produttori stanno espandendo le linee convenzionali "più salutari" che enfatizzano il ridotto contenuto di zuccheri, gli aromi naturali e gli ingredienti riconoscibili.
I prodotti biologici rappresentano la categoria in più rapida crescita, con un CAGR previsto del 6.01% entro il 2031. L'interesse dei consumatori per gli alimenti clean-label e minimamente trasformati continua a sostenere lo slancio di questo segmento nei canali di vendita al dettaglio premium e online. Gli acquirenti associano sempre più l'etichettatura biologica a salute, responsabilità ambientale e autenticità, aumentando la disponibilità a pagare prezzi più elevati. I marchi stanno capitalizzando su questo cambiamento evidenziando ingredienti non OGM, additivi ridotti e pratiche di approvvigionamento sostenibile sulle confezioni. Sebbene il segmento contribuisca attualmente a una quota minore del valore di mercato, il suo potenziale di crescita è sostanziale, poiché sempre più rivenditori tradizionali integrano opzioni biologiche nei loro assortimenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'e-commerce rimodella l'economia off-trade
I canali off-trade hanno dominato il mercato nel 2025, rappresentando il 67.50% delle vendite complessive. Questo segmento comprende supermercati, ipermercati, minimarket, piattaforme online e altri punti vendita al dettaglio che, collettivamente, fungono da principale punto di acquisto per i consumatori domestici. L'ampio assortimento di prodotti, le frequenti attività promozionali e l'ampia accessibilità di questi formati di vendita al dettaglio continuano a rafforzarne la leadership. Supermercati e ipermercati rimangono particolarmente significativi, offrendo un'ampia visibilità dei prodotti e incoraggiando gli acquisti d'impulso attraverso un posizionamento strategico sugli scaffali. La vendita al dettaglio online ha ulteriormente rafforzato la struttura off-trade, rivolgendosi ai consumatori esperti di digitale che cercano praticità e consegna diretta a domicilio.
La distribuzione on-trade, che comprende ristoranti, hotel, bar e altri esercizi di ristorazione, si sta affermando come il canale di vendita in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 5.39% entro il 2031. Questa ripresa riflette la ripresa post-pandemia del settore alberghiero e la rinascita della cultura del mangiare fuori in tutto il Nord America. L'aumento degli acquisti istituzionali di formati premium e a porzioni controllate di marmellate e conserve sta sostenendo la domanda di categoria nel settore della ristorazione. Gli operatori stanno integrando questi prodotti sia nei tradizionali menu per la colazione che in applicazioni culinarie di alto livello come dessert e ripieni per prodotti da forno. I produttori stanno inoltre collaborando con ristoranti e hotel per introdurre offerte in co-branding e packaging personalizzati adatti all'uso professionale.
Analisi geografica
Gli Stati Uniti dominano il mercato nordamericano di confetture, gelatine e conserve, con una quota del 72.85% del fatturato totale nel 2025. La sua forza di mercato si basa su tradizioni radicate per la colazione, un elevato consumo pro capite di prodotti spalmabili a base di frutta e un'ampia infrastruttura di vendita al dettaglio. Reti consolidate di supermercati e negozi club garantiscono un'ampia visibilità dei prodotti, mentre la solida penetrazione dell'e-commerce continua ad ampliare l'accesso dei consumatori sia alle offerte tradizionali che a quelle premium. Il mercato statunitense beneficia inoltre di una solida base produttiva nazionale e di una continua innovazione di prodotto, trainata sia da marchi affermati che da private label. Il continuo interesse dei consumatori per varianti a ridotto contenuto di zuccheri, con ingredienti naturali e funzionali sta plasmando nuove strategie di sviluppo prodotto.
Il Canada rappresenta un segmento più piccolo ma maturo del mercato nordamericano di confetture, gelatine e conserve, caratterizzato da una crescita costante e orientata al valore. Il mercato sta vivendo un graduale spostamento verso prodotti premium, salutari e rispettosi dell'ambiente. I consumatori prediligono sempre più opzioni in linea con le mutevoli preferenze alimentari, come formulazioni a base vegetale, un ridotto contenuto di zuccheri e un maggiore contenuto di fibre. Anche la praticità rimane un fattore determinante, con una crescente domanda di formati di confezionamento a porzioni controllate e da asporto adatti a stili di vita frenetici. Gli acquirenti canadesi mostrano un crescente interesse per i prodotti di provenienza locale e confezionati in modo sostenibile, a dimostrazione di un forte allineamento culturale con la consapevolezza ambientale e il consumo etico.
Il Messico si sta affermando come il mercato in più rapida crescita del Nord America, con un CAGR previsto del 4.93% entro il 2031. La crescita è sostenuta dall'aumento della popolazione della classe media, dalla rapida urbanizzazione e dalla crescente esposizione alle tendenze alimentari internazionali. I redditi disponibili più elevati consentono ai consumatori di passare dalle tradizionali creme spalmabili fatte in casa a varietà importate di marca e di alta qualità. Marmellate e conserve importate, in particolare quelle basate su ingredienti naturali e profili aromatici distintivi, stanno riscuotendo un crescente consenso tra i consumatori urbani. La modernizzazione del commercio al dettaglio e l'espansione delle catene di supermercati organizzate stanno ulteriormente incrementando la disponibilità e la conoscenza dei prodotti in tutto il Paese.
Panorama normativo
Negli Stati Uniti, la FDA regola gli standard di identità per le conserve e le marmellate di frutta ai sensi del 21 CFR 150.160, che stabilisce i valori minimi di solidi solubili per i prodotti finiti. In Canada, Health Canada e la Canadian Food Inspection Agency regolamentano i prodotti a base di frutta trasformata, applicando i requisiti di etichettatura e gli standard per le dichiarazioni di ingredienti e allergeni ai sensi del Food and Drug Regulations. Le norme messicane NOM-051 sull'etichettatura frontale continuano a influenzare la presentazione sugli scaffali delle creme spalmabili ad alto contenuto di zucchero, rafforzando il ruolo dei messaggi di riduzione dello zucchero nelle strategie transfrontaliere.
Nel loro insieme, questi quadri normativi definiscono i limiti di formulazione e la governance dell'etichettatura in tutta la regione, spingendo la riformulazione verso etichette più chiare pur mantenendo gli obiettivi di contenuto di frutta.
Panorama competitivo
Il mercato nordamericano di confetture, gelatine e conserve presenta una moderata frammentazione, con un mix di aziende globali dominanti, marchi regionali forti e una crescente base di produttori di nicchia. I leader di mercato affermati vantano una presenza significativa nella vendita al dettaglio e un riconoscimento del marchio, ma l'intensità competitiva rimane elevata grazie all'ampia disponibilità di alternative a basso costo e di offerte a marchio privato. Il panorama riflette un contesto di mercato maturo ma dinamico, in cui innovazione, diversificazione dei gusti e trasparenza degli ingredienti guidano la differenziazione. Occasionalmente si verificano attività di consolidamento e partnership strategiche tra i principali attori che cercano vantaggi di scala e una maggiore portata distributiva.
Aziende di spicco come The JM Smucker Company, Kraft Heinz e B&G Foods continuano a consolidare le performance di categoria grazie ai loro ampi portafogli di prodotti e alla radicata fiducia dei consumatori. Questi player mantengono un'elevata visibilità nei principali supermercati, nei negozi monomarca e nei canali e-commerce attraverso un continuo marketing del marchio e l'innovazione di prodotto. Le loro aree di interesse includono varianti a ridotto contenuto di zucchero, formati di packaging squeezable e profili aromatici fruttati, pensati per adattarsi alle mutevoli preferenze dei consumatori. La portata delle loro catene di fornitura e delle loro reti di distribuzione offre un vantaggio competitivo nel mantenimento della leadership in termini di volumi e della stabilità dei prezzi.
Le dinamiche competitive stanno cambiando con l'ingresso di produttori biologici e artigianali emergenti che capitalizzano sui trend di salute, autenticità e sostenibilità. I marchi più piccoli si stanno differenziando attraverso formulazioni con ingredienti limitati, frutta di provenienza locale e un posizionamento artigianale che attrae i segmenti premium ed eco-consapevoli. Anche i produttori di private label stanno rafforzando il loro ruolo, sfruttando la competitività dei prezzi e una migliore percezione della qualità per catturare i consumatori attenti al valore. Con lo spostamento dell'interesse dei consumatori verso creme spalmabili naturali e minimamente lavorate, le pipeline di innovazione si stanno espandendo per includere miscele di frutta, varietà esotiche e fortificazioni funzionali.
Leader del settore delle marmellate, gelatine e conserve in Nord America
-
La JM Smucker Company
-
B&G Foods, Inc.
-
L'azienda Kraft Heinz
-
Gruppo Andro
-
Conagra Brands, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: sono stati annunciati i risultati del quarto trimestre dell'anno fiscale 2026 e fornite le previsioni per l'intero anno fiscale 2027. L'aggiornamento rafforza la leadership di categoria grazie alla continua generazione di cassa e a investimenti mirati nel marchio per l'intero portafoglio di confetture di frutta. La comunicazione evidenzia il costante impegno per la crescita e la disciplina dei margini nel segmento delle marmellate e conserve.
- Marzo 2026: Annunciato un restyling del marchio per le confetture di frutta Smucker's, il primo aggiornamento in quasi 30 anni. Il nuovo design modernizza la presenza sugli scaffali con immagini di frutta più grandi e un'identità di marca rinnovata, supportando il posizionamento premium in un contesto di forte concorrenza da parte dei marchi privati. Il restyling è inoltre in linea con la più ampia strategia di modernizzazione del portafoglio prodotti e con la strategia di leadership di categoria di Smucker's.
- Ottobre 2024: Introduzione delle bustine comprimibili per confettura di frutta biologica in formato da 13 once, ampliando l'offerta oltre i tradizionali vasetti. Il cambio di packaging mira a un utilizzo pratico e senza sprechi per tutta la famiglia, nonché a ottimizzare i costi di spedizione per gli acquisti online. Inoltre, favorisce l'adozione di formati flessibili nella categoria.
Ambito del rapporto sul mercato di marmellate, gelatine e conserve in Nord America
La marmellata è una crema spalmabile densa a base di succo di frutta, frutta tritata, tritata o frullata e zucchero. Le conserve sono un'altra densa crema spalmabile a base di frutta cotta con lo zucchero, ma in questo caso grossi pezzi di frutta, o tutta la frutta (come nel caso dei frutti di bosco), sono sospesi in una gelatina solida o in una base sciropposa meno gelificata. Il mercato nordamericano di marmellate, gelatine e conserve è segmentato in base al tipo di prodotto, al canale di distribuzione e all'area geografica. Per tipologia di prodotto, il mercato studiato è segmentato in confetture e gelatine, marmellate e conserve. Per canale di distribuzione, il mercato studiato è segmentato in supermercati/ipermercati, minimarket, negozi online e altri canali di distribuzione. Per geografia, il mercato studiato è stato segmentato in Stati Uniti, Canada, Messico e Resto del Nord America. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
Per tipo di prodotto
| Marmellata e gelatina |
| Marmellata |
| conserve |
Per tipo di imballo
| Bottiglie/vasetti |
| Sacchetti/bustine |
| Altro |
Per Categoria
| Convenzionale |
| Organic |
Per canale di distribuzione
| Fuori commercio | Supermercati / Ipermercati |
| Minimarket/negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione | |
| In commercio |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di prodotto | Marmellata e gelatina | |
| Marmellata | ||
| conserve | ||
| Per tipo di imballo | Bottiglie/vasetti | |
| Sacchetti/bustine | ||
| Altro | ||
| Per Categoria | Convenzionale | |
| Organic | ||
| Per canale di distribuzione | Fuori commercio | Supermercati / Ipermercati |
| Minimarket/negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| In commercio | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato nordamericano di marmellate, gelatine e conserve nel 2026?
Il mercato è valutato a 4.38 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.31 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta crescendo più velocemente?
Mantiene la crescita del mercato a un CAGR del 5.25% fino al 2031, grazie alla preferenza dei consumatori per i pezzi di frutta visibili e per i dettagli artigianali.
Quale innovazione nel packaging sta rimodellando la distribuzione?
Le buste leggere e gli zaini comprimibili, con un CAGR in crescita del 5.55%, riducono i costi di rottura e di trasporto e risultano attraenti per gli utenti sempre in movimento.
Perché il Messico è la regione in più rapida crescita?
L'aumento del reddito disponibile, le etichette di avvertenza sullo zucchero NOM-051 e la carenza di offerta stanno determinando un CAGR del 4.93% nella domanda messicana di importazioni di prodotti di prima qualità.
Come rispondono i marchi alle pressioni per ridurre lo zucchero?
I produttori stanno adottando concentrati di succhi, stevia e pectine modificate, riformulando i prodotti per soddisfare le normative FDA sugli zuccheri aggiunti, senza rinunciare al gusto.


