

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.54 miliardo di dollari |
| Dimensione del mercato (2031) | 5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.13% CAGR |
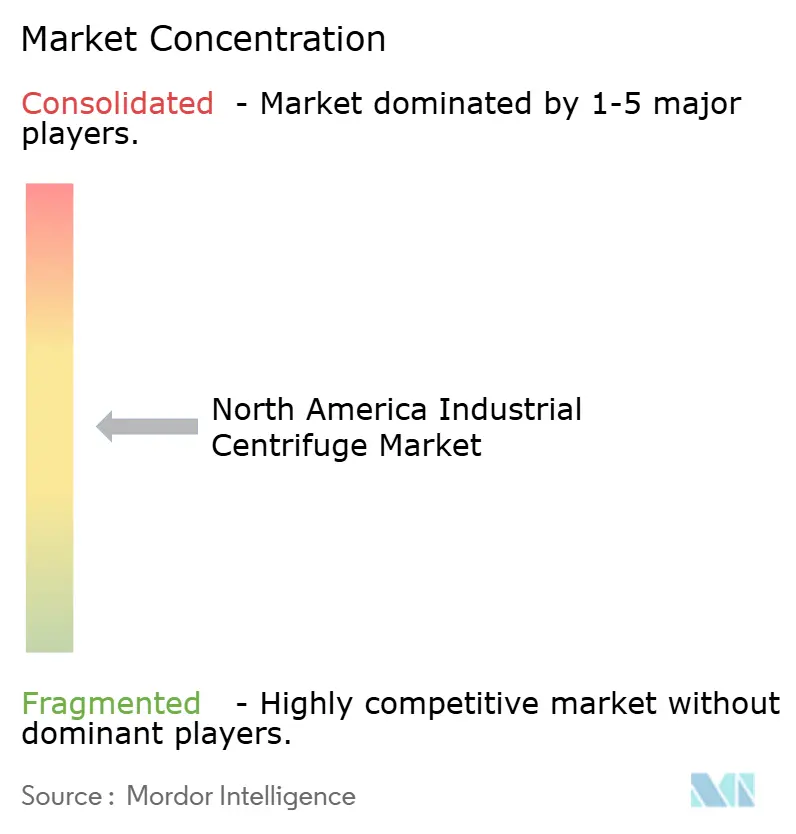
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle centrifughe industriali nel Nord America di Mordor Intelligence
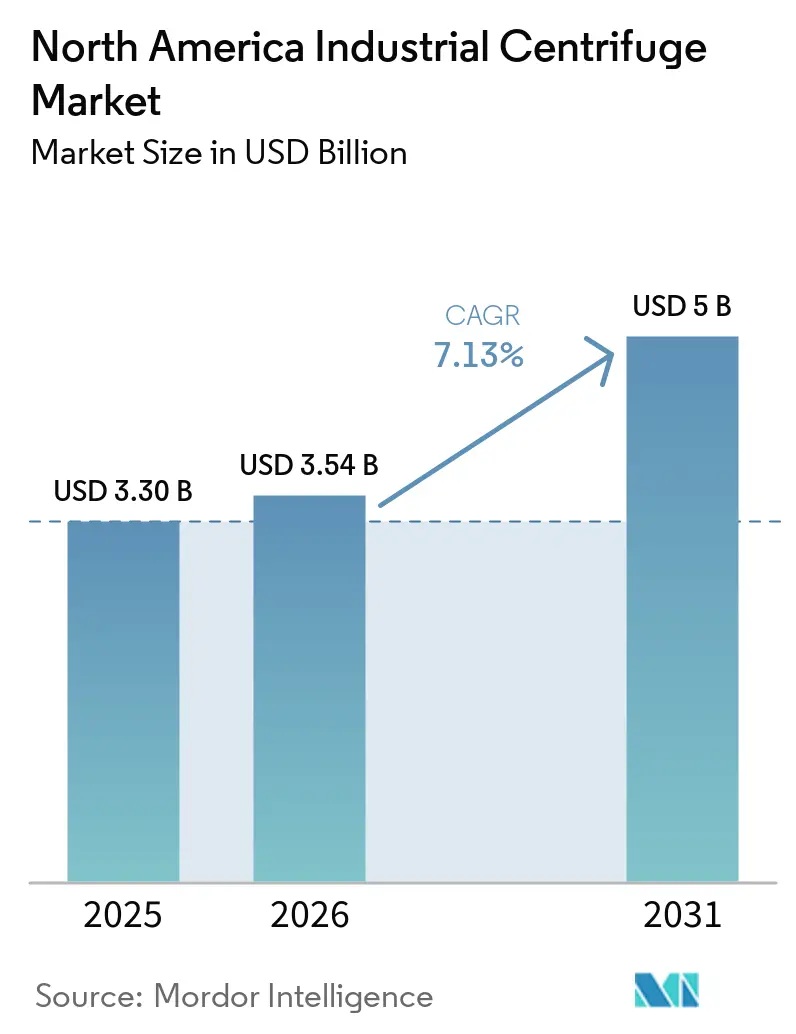
Il mercato nordamericano delle centrifughe industriali aveva un valore di 3.30 miliardi di dollari nel 2025 e si prevede che crescerà da 3.54 miliardi di dollari nel 2026 a 5 miliardi di dollari entro il 2031, con un CAGR del 7.13% durante il periodo di previsione (2026-2031). La crescita è sostenuta da normative più severe sui fanghi di depurazione, dall'espansione della produzione biofarmaceutica, da un maggiore utilizzo della chiarificazione continua nella lavorazione di alimenti e bevande e da programmi di energia pulita legati all'idrogeno e al riciclo delle batterie, che richiedono apparecchiature di separazione specializzate. Ciò che rende questo ciclo diverso è che la domanda normativa, gli investimenti farmaceutici e la spesa per la transizione energetica si concentrano nello stesso periodo di approvvigionamento, il che aiuta i principali fornitori a mantenere elevati portafogli ordini. Gli acquirenti attribuiscono inoltre maggiore importanza alla copertura dell'assistenza, ai controlli digitali e al consumo energetico, poiché questi fattori influenzano i tempi di attività e i costi operativi per l'intero ciclo di vita delle apparecchiature. Allo stesso tempo, gli elevati costi di capitale, la carenza di competenze di manutenzione e le alternative basate su membrane stanno rallentando le decisioni di acquisto per una parte della clientela. Ciò lascia il mercato nordamericano delle centrifughe industriali su un solido percorso di crescita, ma i tempi di finanziamento dei progetti e la disponibilità di manodopera continueranno a influenzare le tempistiche di conversione degli ordini.
Punti chiave del rapporto
- Per tipologia, le centrifughe a sedimentazione hanno dominato il mercato nordamericano delle centrifughe industriali con una quota del 62.2% nel 2025, mentre si prevede che le centrifughe a filtrazione cresceranno a un tasso annuo composto dell'8.1% fino al 2031.
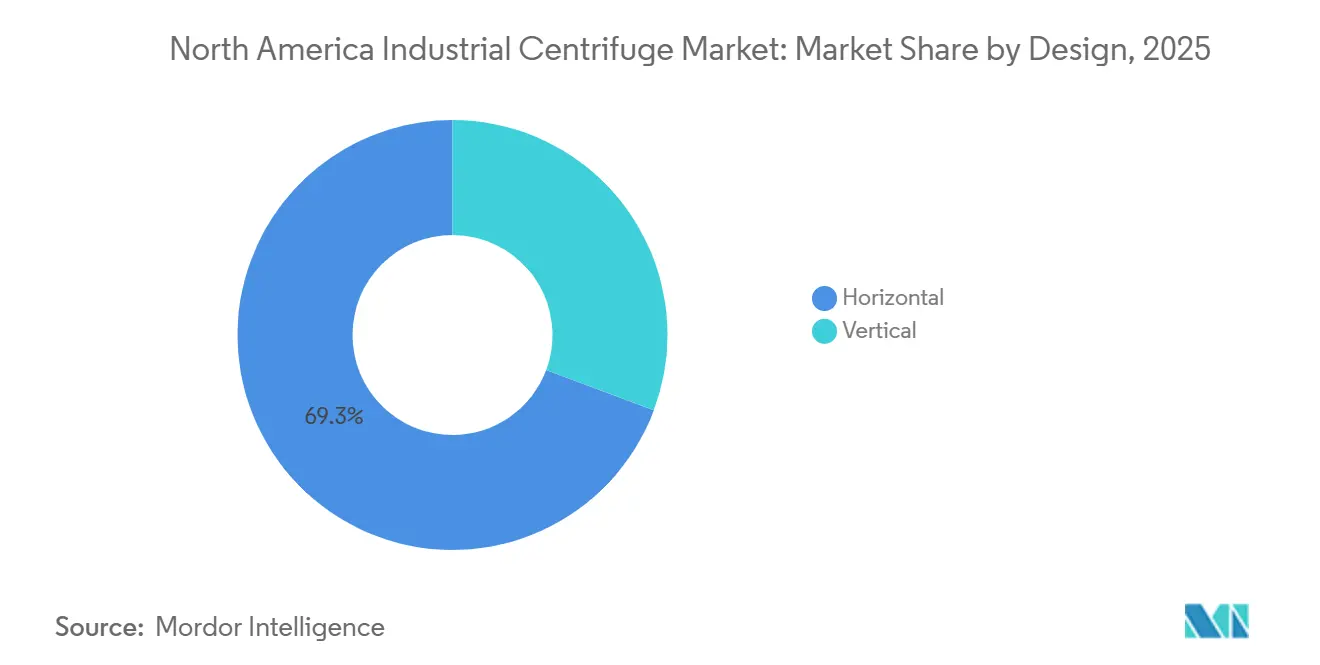
- Per loro stessa natura, le centrifughe orizzontali detenevano una quota di mercato del 69.3% nel 2025, mentre si prevede che le centrifughe verticali cresceranno a un tasso annuo composto del 7.5% nel periodo 2026-2031.
- In base alla modalità operativa, le unità a funzionamento continuo rappresentavano il 73.1% del mercato nel 2025, mentre si prevede che le centrifughe a funzionamento discontinuo cresceranno a un tasso annuo composto del 7.9% fino al 2031.
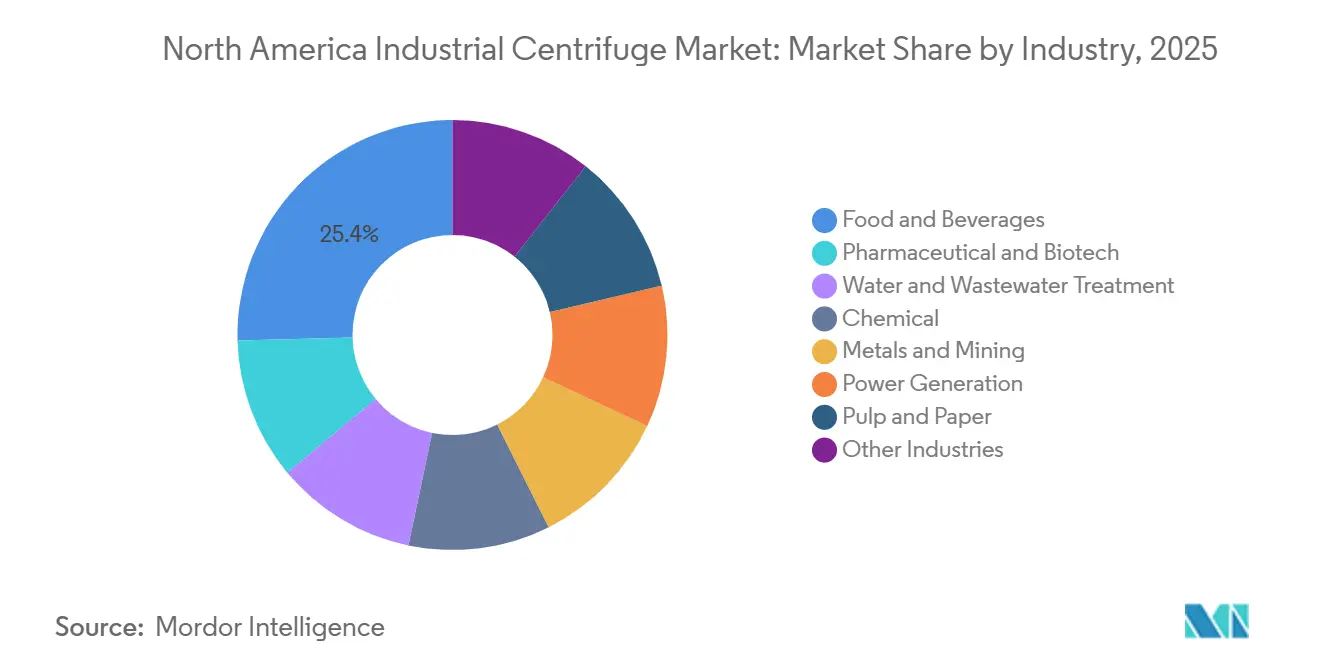
- Per settore, quello alimentare e delle bevande ha rappresentato il 25.4% del mercato nel 2025, mentre si prevede che il trattamento delle acque e delle acque reflue crescerà a un tasso annuo composto dell'8.3% fino al 2031.
- Dal punto di vista geografico, nel 2025 gli Stati Uniti detenevano il 67.5% della quota di mercato nordamericana delle centrifughe industriali, mentre si prevede che il Canada crescerà a un tasso annuo composto (CAGR) dell'8.8% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle centrifughe industriali in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta normativa per la riduzione dei fanghi di depurazione | + 1.50% | Azienda di rilevanza nazionale, con una domanda concentrata nel breve termine negli stati dei Grandi Laghi, in California e nel New England. | A breve termine (≤ 2 anni) |
| Espansione della capacità produttiva biofarmaceutica negli Stati Uniti e in Canada. | + 1.80% | A livello nazionale, con una domanda principale negli Stati Uniti concentrata in Maryland, Georgia, Illinois, Massachusetts e Carolina del Nord, e con ricadute in Canada. | Medio termine (2-4 anni) |
| Le aziende produttrici di alimenti e bevande passano alla chiarificazione continua. | + 1.00% | A livello nazionale, con la massima densità nei corridoi di lavorazione del Midwest e del Pacifico nord-occidentale. | Medio termine (2-4 anni) |
| Gli obblighi di efficienza energetica previsti dalla norma DOE 50001 incentivano gli interventi di ammodernamento. | + 0.90% | A livello nazionale, con i primi guadagni nei distretti industriali del Midwest e del Sud-Est. | Medio termine (2-4 anni) |
| Centri per la produzione di idrogeno pulito finanziati dall'IRA che necessitano di centrifughe per salamoia | + 0.60% | Corridoi strategici della costa del Golfo, degli Appalachi, della California e del Midwest | A lungo termine (≥ 4 anni) |
| Domanda di separazione della massa nera per il riciclaggio delle batterie | + 0.50% | Sud-est, Midwest e sud-ovest in prossimità dei distretti di produzione di batterie per veicoli elettrici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'espansione della capacità produttiva biofarmaceutica negli Stati Uniti e in Canada sta rimodellando le modalità di approvvigionamento delle centrifughe.
Il settore biofarmaceutico nordamericano sta attraversando una fase di forte espansione produttiva nazionale, il che sostiene la domanda di separatori a dischi ad alta velocità e decanter continui utilizzati nella raccolta cellulare, nella chiarificazione e nella separazione delle proteine. Nel marzo 2026, UCB ha scelto la contea di Gwinnett, in Georgia, per un nuovo campus di produzione di farmaci biologici di 460,000 piedi quadrati, aggiungendo un altro centro di approvvigionamento per centrifughe di grado farmaceutico nel sud-est degli Stati Uniti. (1) UCB, “UCB Selects Georgia for New US Biologics Manufacturing Facility,” ucb-usa.com I nuovi siti di produzione di farmaci biologici di questo tipo sono progettati per una lunga durata operativa e per grandi volumi commerciali, il che aumenta la necessità di apparecchiature di separazione affidabili in grado di operare su larga scala. Un cambiamento importante è che molti di questi impianti sono progettati fin dall'inizio per la biofabbricazione continua, e questa scelta progettuale privilegia i separatori ad alta velocità rispetto alle alternative di filtrazione discontinua. Una volta approvati questi layout, la domanda di centrifughe tende a rimanere legata alla linea di produzione per tutta la durata dell'impianto. Ciò rende il settore biofarmaceutico uno dei principali e più solidi fattori di domanda a lungo termine per il mercato nordamericano delle centrifughe industriali.
La spinta normativa per la riduzione dei fanghi di depurazione crea una domanda di infrastrutture durevoli
Una supervisione più rigorosa della gestione dei fanghi di depurazione sta sostenendo la domanda di centrifughe a decantazione nei sistemi di trattamento delle acque reflue municipali e industriali. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha finalizzato il Metodo 1633 nel gennaio 2024 per il monitoraggio di 40 analiti PFAS nei fanghi di depurazione e successivamente ha provveduto a integrarlo nella Parte 136 del Titolo 40 del Codice dei Regolamenti Federali (40 CFR) tramite un Regolamento di Aggiornamento dei Metodi firmato nel dicembre 2024. Questo processo sta spingendo gli operatori degli impianti a dimostrare prestazioni di disidratazione più elevate, poiché il grado di essiccazione del pannello di fanghi influisce sulla concentrazione di PFAS nei fanghi destinati all'applicazione al suolo. L'onere della conformità si affianca inoltre alla Parte 503 del Titolo 40 del Codice dei Regolamenti Federali (40 CFR), al programma NPDES e alle relative normative statali sui fanghi di depurazione, che regolano le autorizzazioni e la verifica delle prestazioni per i sistemi di disidratazione basati su centrifughe. Un migliore contenuto di solidi secchi riduce anche i costi di trasporto e smaltimento, rafforzando la convenienza degli investimenti per l'ammodernamento delle apparecchiature anche prima della piena attuazione di normative federali più severe. Ciò mantiene le infrastrutture per il trattamento delle acque reflue una fonte di domanda costante per il mercato nordamericano delle centrifughe industriali.
Il passaggio alla chiarificazione continua da parte delle aziende di trasformazione alimentare e delle bevande spinge all'aggiornamento dei separatori ad alta velocità.
Le aziende di trasformazione alimentare e delle bevande di tutta la regione si stanno orientando verso la chiarificazione continua per migliorare il controllo dei costi, la consistenza del prodotto e la compatibilità con i nuovi sistemi di produzione basati sulla fermentazione. Alfa Laval ha lanciato la PureFerm 750 N nell'aprile 2026 per le fermentazioni cellulari ad alta densità utilizzate nella produzione di proteine alternative e latticini fermentati di precisione. Le prove industriali hanno mostrato una riduzione di 10 volte del trascinamento di solidi e una capacità superiore del 30-40% rispetto a quanto inizialmente previsto, il che indica un chiaro miglioramento delle prestazioni rispetto ai sistemi pilota più piccoli. (2) Alfa Laval, "La nuova centrifuga PureFerm è pronta a tracciare la strada per i produttori alimentari di nuova generazione", alfalaval.us. GEA ha introdotto nel 2025 lo skid separatore di bevande GSI 260 con un'unità di risparmio idrico per centrifuga in grado di ridurre il consumo di acqua dolce fino al 99.9%, una caratteristica di grande interesse nelle località di trasformazione con scarsità idrica. Con l'aumento delle dimensioni della fermentazione di precisione, un controllo più preciso della forza g e una gestione più delicata dello sforzo di taglio stanno innalzando le specifiche di base per le nuove apparecchiature. Ciò innalza la soglia di qualità per gli acquisti in questo settore e sostiene una domanda di prodotti di maggior valore all'interno del mercato nordamericano delle centrifughe industriali.
Gli obblighi in materia di efficienza energetica previsti dal quadro normativo DOE 50001 stanno accelerando gli interventi di ammodernamento delle centrifughe.
Il programma DOE 50001 Ready sta accelerando gli interventi di ammodernamento delle centrifughe, poiché gli impianti industriali attribuiscono sempre maggiore importanza al risparmio energetico comprovato. Gli stabilimenti partecipanti al programma hanno registrato un risparmio energetico annuo del 4% per oltre un decennio, il che ha focalizzato l'attenzione sulle apparecchiature di separazione più datate e obsolete. Con la formalizzazione dei sistemi di gestione energetica da parte dei produttori, le decisioni di sostituzione delle centrifughe vengono valutate sempre più in base al costo operativo del ciclo di vita e meno al solo prezzo di acquisto. ANDRITZ afferma che le sue centrifughe a decantazione della serie DU possono ridurre il consumo energetico fino al 50% rispetto alle unità convenzionali, mentre la centrifuga a spinta ecoOne può ridurre il consumo di energia fino al 20% grazie a un unico motore integrato. Ciò rende più vantaggioso l'ammortamento degli interventi di ammodernamento negli impianti che operano in modo continuativo. La stessa logica contribuisce a sostenere la domanda di sostituzione nel mercato nordamericano delle centrifughe industriali, poiché i costi dell'elettricità rimangono una variabile centrale nella pianificazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| CAPEX elevato e lunghi periodi di ammortamento | -1.80% | A livello nazionale, con le pressioni più forti sulle aziende idriche municipali e sugli operatori industriali di medie dimensioni. | A breve termine (≤ 2 anni) |
| Concorrenza derivante dalla separazione basata su membrane | -1.20% | Azienda nazionale specializzata in applicazioni farmaceutiche e alimentari e delle bevande, settori in cui i sistemi a membrana godono di approvazione normativa. | Medio termine (2-4 anni) |
| Carenza di personale qualificato per la manutenzione delle centrifughe | -0.80% | A livello nazionale, con la maggiore pressione nei corridoi industriali rurali e negli operatori di fascia media. | A lungo termine (≥ 4 anni) |
| Ritardi nella catena di approvvigionamento dei cuscinetti e allungamento dei tempi di consegna | -0.50% | A livello nazionale, con una pressione aggiuntiva negli impianti multicentrifuga dove la disponibilità di pezzi di ricambio è limitata. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di investimento e lunghi periodi di ammortamento limitano la velocità di adozione tra gli operatori del mercato di fascia media.
Gli elevati costi di installazione rimangono il principale ostacolo a una più rapida adozione da parte degli operatori di medie dimensioni. I separatori a dischi di alta gamma per l'industria farmaceutica e i grandi decantatori per fanghi urbani spesso richiedono periodi di ammortamento superiori a 5 anni, il che rappresenta una difficoltà per gli operatori con budget di capitale limitati. Il problema è particolarmente sentito nel settore del trattamento delle acque reflue urbane, dove le approvazioni tariffarie e i finanziamenti obbligazionari possono ritardare l'acquisto di impianti dai 18 ai 36 mesi, anche quando la necessità operativa e di conformità è evidente. La pressione sui tassi di interesse registrata all'inizio del decennio ha inoltre aumentato il costo del capitale utilizzato nella valutazione dei progetti, rendendo più difficile l'approvazione dei programmi di sostituzione. Per questo motivo, alcuni operatori continuano a prolungare la vita utile delle apparecchiature più vecchie anziché rinnovare i parchi macchine con tempistiche più rapide. Ciò rappresenta un freno concreto alla crescita del mercato nordamericano delle centrifughe industriali.
La concorrenza della separazione a membrana erode il mercato potenziale delle centrifughe in applicazioni selezionate.
I sistemi a membrana stanno conquistando quote di mercato in alcune applicazioni di chiarificazione e raccolta cellulare nei settori farmaceutico, alimentare e delle bevande. La microfiltrazione e l'ultrafiltrazione a flusso tangenziale eguagliano ormai le prestazioni delle centrifughe in alcuni contesti a bassa concentrazione di solidi, il che restringe il campo di applicazione per le nuove apparecchiature. Questo cambiamento è particolarmente evidente nei flussi di lavoro dei farmaci biologici, dove la filtrazione a flusso tangenziale monouso riduce le esigenze di validazione della pulizia. Ciononostante, la fermentazione ad altissima densità cellulare genera ancora carichi di fanghi che superano i limiti pratici degli attuali sistemi a membrana, il che preserva la domanda di centrifughe nei cicli di lavoro più impegnativi. Il risultato è un mercato suddiviso piuttosto che una completa sostituzione. Le membrane stanno guadagnando terreno nelle fasi di purificazione a valle, mentre le centrifughe mantengono il loro ruolo nei processi ad alta concentrazione di solidi e ad alta produttività.
Analisi del segmento
Per tipologia: le centrifughe filtranti conquistano quote di mercato nelle applicazioni di separazione di alto valore
Nel 2025, le centrifughe a sedimentazione rappresentavano il 62.2% della quota di mercato nordamericana delle centrifughe industriali, grazie all'utilizzo consolidato di sistemi a decantazione e a dischi nel trattamento delle acque reflue, nella lavorazione dei prodotti lattiero-caseari e nella chiarificazione biofarmaceutica. Le centrifughe a decantazione mantengono la maggiore diffusione in questo gruppo, in quanto gestiscono cicli di lavoro con fanghi urbani ad alto contenuto di solidi con una costante affidabilità meccanica. Le unità a dischi rimangono la scelta migliore nella chiarificazione farmaceutica e delle bevande, dove sono richieste una separazione delle particelle più precisa e la pulizia in situ. I sistemi a idrociclone e a chiarificazione o ispessimento continuano a essere impiegati nelle fasi primarie di disidratazione nelle attività minerarie e cartarie, dove la produttività è spesso più importante del grado di essiccazione finale. Gli audit energetici legati ai programmi di miglioramento continuo stanno inoltre portando a valutare la sostituzione dei vecchi sistemi di sedimentazione negli impianti industriali.
Si prevede che le centrifughe filtranti cresceranno a un tasso annuo composto (CAGR) dell'8.1% fino al 2031, diventando la tipologia in più rapida espansione nel mercato nordamericano delle centrifughe industriali. La crescita è trainata dalla separazione dei materiali attivi delle batterie e dalla cristallizzazione di prodotti chimici fini, settori in cui gli acquirenti necessitano di solidi secchi più puri e di un controllo di processo più preciso. Una ricerca pubblicata su RSC Advances nel gennaio 2026 dall'Oak Ridge National Laboratory e dall'Università del Tennessee ha dimostrato che la separazione centrifuga di liquidi pesanti ha raggiunto un'efficienza superiore al 95% nel recupero della massa nera delle batterie agli ioni di litio. Questo risultato fornisce un supporto tecnico al processo di filtrazione nelle applicazioni di recupero di risorse ad alta purezza. Le centrifughe a spinta e a pelatura stanno quindi ricevendo maggiore attenzione da parte degli acquirenti nel settore dei prodotti chimici speciali e della produzione di API, dove la purezza del pannello di centrifugazione e la bassa umidità residua sono requisiti di processo fondamentali.
Progettazione: le configurazioni verticali guadagnano terreno negli ambienti controllati
Nel 2025, le centrifughe orizzontali detenevano il 69.3% del mercato nordamericano delle centrifughe industriali, a testimonianza della loro efficacia in applicazioni continue ad alta produttività, come la disidratazione dei fanghi di depurazione, la lavorazione degli oli alimentari e la gestione degli scarti minerari. Il loro primato è rafforzato da una rete di assistenza e post-vendita consolidata, che migliora l'accesso ai ricambi e la familiarità dei tecnici con le tecnologie di tutti i gruppi di operatori. Questo vantaggio in termini di base installata mantiene i costi di gestione più prevedibili per gli impianti a funzionamento continuo. Ciò contribuisce anche a spiegare perché i sistemi orizzontali rimangono la scelta predefinita per le applicazioni ad alto volume e ad alta concentrazione di solidi in tutta la regione. Alfa Laval ha riportato oltre 4,200 brevetti nel suo portafoglio di separazione nel suo rapporto annuale del 2025, a dimostrazione della profondità dello sviluppo di prodotti per le soluzioni più utilizzate nelle applicazioni di lavorazione di alimenti e acque.
Si prevede che le centrifughe verticali cresceranno a un tasso annuo composto (CAGR) del 7.5% nel periodo 2026-2031, superando le unità orizzontali nel mercato nordamericano delle centrifughe industriali. La domanda è concentrata negli impianti farmaceutici e biotecnologici, dove le geometrie a vasca verticale si adattano più facilmente agli ambienti a camera bianca e supportano la convalida CIP (Cleaning In Place) in contesti regolamentati dalle norme GMP (Good Manufacturing Practice). Il loro formato è inoltre ideale per ambienti di produzione controllata, dove la pianificazione degli spazi e la gestione della contaminazione rivestono maggiore importanza. Un altro caso d'uso emergente è l'estrazione diretta del litio, dove la precisa separazione liquido-liquido a temperatura ambiente può produrre una quantità equivalente di carbonato di litio commerciabile senza ricorrere ai tradizionali processi termici. Questo mantiene le centrifughe verticali legate sia ai processi di bioingegneria avanzati sia a specifici flussi di minerali per l'energia pulita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità operativa: la modalità batch genera profitti nel settore farmaceutico e dei prodotti chimici speciali.
Nel 2025, le centrifughe a funzionamento continuo detenevano il 73.1% del mercato, a testimonianza del peso rilevante dei settori alimentare e delle bevande, del trattamento delle acque reflue e della lavorazione di prodotti chimici di base nella domanda regionale. Questi settori privilegiano una produttività costante e un minore intervento dell'operatore rispetto alla flessibilità dei processi a lotti. Il controllo intelligente sta diventando sempre più importante in questo segmento, poiché le aziende di servizi e di trasformazione richiedono sistemi autoregolanti in grado di mantenere le prestazioni con un minor numero di personale specializzato. Tale esigenza si sta intensificando a causa della scarsità di manodopera in diversi distretti industriali. Questi fattori mantengono le piattaforme a funzionamento continuo al centro del mercato nordamericano delle centrifughe industriali per le applicazioni ad alto volume.
Si prevede che le centrifughe in modalità batch cresceranno a un tasso annuo composto (CAGR) del 7.9% fino al 2031, il ritmo più rapido tra le modalità operative nel mercato nordamericano delle centrifughe industriali. Il loro appeal è particolarmente forte negli impianti di produzione di principi attivi farmaceutici (API) e di prodotti chimici fini speciali, dove i profili di forza g variabili, le fasi di lavaggio programmabili e la precisa ritenzione dei solidi sono più importanti della velocità della linea. Questa flessibilità è preziosa per gli impianti multiprodotto che devono passare da una ricetta all'altra senza compromettere la qualità. ANDRITZ afferma che la sua centrifuga a spinta ecoOne può essere convertita in loco tra funzionamento a due stadi e a tre stadi, rispondendo alla domanda di versatilità batch senza una completa riprogettazione. Questo approccio progettuale favorisce l'adozione della modalità batch man mano che gli impianti commerciali di dimensioni più piccole si espandono oltre la produzione pilota nel settore nordamericano delle centrifughe industriali.
Per settore industriale: il trattamento delle acque e delle acque reflue emerge come catalizzatore della crescita.
Nel 2025, il settore alimentare e delle bevande deteneva il 25.4% del mercato, posizionandosi come il principale segmento di utilizzo finale nel mercato nordamericano delle centrifughe industriali. La domanda spazia dalla chiarificazione alla separazione olio-acqua, dalla lavorazione dell'amido alla stabilizzazione delle bevande, il che conferisce al segmento una base di apparecchiature ampia e solida. Molti produttori stanno sostituendo i sistemi di separazione per gravità e le presse filtranti con piattaforme a dischi continui per migliorare la resa e la consistenza. Allo stesso tempo, la fermentazione di precisione e l'estrazione di proteine vegetali stanno creando nuove applicazioni che richiedono un controllo di processo più rigoroso. Trucent afferma che i sistemi di centrifugazione progettati specificamente per questo settore possono aumentare la produzione di alimenti e bevande dal 30% al 50% grazie a una maggiore produttività dei lotti e al recupero di materiali che altrimenti andrebbero persi nei flussi di sedimenti.
Si prevede che il trattamento delle acque e delle acque reflue crescerà a un tasso annuo composto (CAGR) dell'8.3% nel periodo 2026-2031, diventando il segmento di utilizzo finale in più rapida espansione nel mercato nordamericano delle centrifughe industriali. Il metodo EPA 1633 ha evidenziato l'importanza pratica delle prestazioni di disidratazione, poiché un contenuto di solidi secchi più elevato riduce la massa di PFAS trasferita nei flussi di applicazione al suolo. Il quadro normativo di conformità include anche la norma 40 CFR Parte 503, il programma NPDES e le relative normative statali sui fanghi di depurazione, che mantengono la pianificazione degli investimenti focalizzata sulle prestazioni misurabili di gestione dei fanghi. Centrisys/CNP ha ampliato il suo campus di Kenosha fino a circa 300,000 piedi quadrati nel luglio 2025 e ha aggiunto test pilota su vasta scala per sistemi di disidratazione delle acque reflue di maggiori dimensioni, il che indica una domanda prevista in questo settore. Ciò rende il trattamento delle acque reflue uno dei motori di crescita più evidenti per il mercato nordamericano delle centrifughe industriali nel periodo di previsione.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, gli Stati Uniti rappresentavano il 67.5% del mercato nordamericano delle centrifughe industriali, grazie alla concentrazione di impianti di produzione biofarmaceutica, infrastrutture idriche municipali e progetti di transizione energetica. La domanda è più forte laddove questi flussi di spesa si sovrappongono, soprattutto negli stati con importanti investimenti nel settore dei farmaci biologici e grandi programmi di depurazione delle acque reflue. Secondo ANDRITZ, nel 2025 il Nord America rappresentava il 27% del fatturato del gruppo e gli Stati Uniti offrivano notevoli opportunità a medio termine attraverso attività di reshoring e onshoring. Questa visione è in linea con il crescente numero di centri di approvvigionamento statunitensi legati alla produzione farmaceutica e all'espansione industriale sostenuta dal governo federale. Gli Stati Uniti, pertanto, rimangono la principale base di domanda per il mercato nordamericano delle centrifughe industriali.
Si prevede che il Canada crescerà a un tasso annuo composto (CAGR) dell'8.8% fino al 2031, il ritmo più rapido della regione e un chiaro valore anomalo nel mercato nordamericano delle centrifughe industriali. Il Paese beneficia dell'espansione della trasformazione agroalimentare, della continua attività biofarmaceutica derivata dal plasma nei corridoi di Toronto e Montréal e della spesa per il trattamento delle acque reflue municipali legata ai finanziamenti federali. Il rapporto annuale 2025 di Alfa Laval afferma che l'azienda contava 115 dipendenti in Canada, con attività a Newmarket, Ontario, a supporto della vendita e dell'assistenza di centrifughe nei settori di trasformazione locali. L'attività canadese nel settore del litio e dei minerali per batterie in Ontario e Québec sta inoltre generando revisioni tecniche per configurazioni di centrifughe sia verticali che orizzontali. Questa più ampia gamma di settori industriali contribuisce a spiegare perché il Canada sta crescendo più rapidamente della media regionale.
Il Messico rimane il mercato più piccolo del Nord America, ma continua a espandersi grazie a nuovi investimenti nella trasformazione di alimenti e bevande e nella produzione chimica, legati al nearshoring. Il corridoio agroindustriale del Bajío rappresenta un canale fondamentale per questa domanda, in quanto combina la trasformazione agricola con la crescita del settore manifatturiero. Alfa Laval mantiene un'infrastruttura di assistenza e vendita in Messico tramite Alfa Laval SA de CV a Tlalnepantla, che facilita l'accesso degli acquirenti locali alle apparecchiature e all'assistenza post-vendita. Anche Trucent ha una sede in Messico, che supporta la copertura di assistenza regionale per i clienti del settore della trasformazione. Nel periodo di previsione, si prevede che il Messico si attesterà dietro a Stati Uniti e Canada in termini di valore assoluto, pur registrando una crescita percentuale significativa, nonostante una base installata più piccola. Ciò mantiene il Messico come un contributore, seppur minore, positivo nel mercato nordamericano delle centrifughe industriali.
Panorama competitivo
Il segmento premium del mercato nordamericano delle centrifughe industriali è moderatamente consolidato, con Alfa Laval, ANDRITZ e GEA Group che detengono le posizioni più forti nel settore delle apparecchiature ad alte prestazioni e dell'assistenza post-vendita. Il loro vantaggio deriva da ecosistemi di componenti proprietari, controlli digitali e una fitta rete di assistenza, che rendono più difficile il cambio di fornitore una volta installata l'apparecchiatura. Ciò è particolarmente rilevante negli impieghi finali regolamentati, dove la convalida del processo, i tempi di attività e la reattività dell'assistenza sono importanti quanto il prezzo originale dell'apparecchiatura. ANDRITZ ha dichiarato di occupare una posizione globale tra il primo e il terzo posto nel settore della separazione e che il Nord America ha generato il 27% del fatturato del gruppo nel 2025, a dimostrazione dell'importanza della regione per i principali fornitori. L'azienda ha inoltre completato tre acquisizioni focalizzate sugli Stati Uniti nel 2025, LDX Solutions, Diamond Power e Allen-Sherman-Hoff, per ampliare la propria rete di assistenza a supporto delle vendite di apparecchiature principali. Questa base installata e la profonda rete di assistenza conferiscono ai leader del settore un forte potere contrattuale nelle decisioni di sostituzione e ammodernamento nel mercato nordamericano delle centrifughe industriali.
La concorrenza si fa più frammentata nel segmento di mercato intermedio, dove i produttori regionali e i nuovi operatori orientati al prezzo competono in modo più aggressivo sui tempi di consegna e sui costi iniziali. Centrisys/CNP ha sfruttato la sua presenza produttiva negli Stati Uniti e la conformità alle normative BABA per rafforzare la propria posizione nelle gare d'appalto federali per il trattamento delle acque reflue municipali. Questo è importante perché le aziende di servizi pubblici che utilizzano budget finanziati da sovvenzioni devono rispettare requisiti di approvvigionamento nazionale più stringenti rispetto a molti acquirenti industriali. Il lancio, nell'aprile 2026, del PureFerm 750 N da parte di Alfa Laval dimostra inoltre come i fornitori stiano adattando i prodotti alla fermentazione di precisione e alla lavorazione di proteine alternative, anziché affidarsi esclusivamente alle applicazioni alimentari tradizionali. Il posizionamento del prodotto sta quindi diventando più specifico per l'applicazione, soprattutto nelle nicchie in rapida crescita dove le prestazioni dichiarate possono giustificare prezzi più elevati. Queste mosse ampliano il campo competitivo al di sotto del livello più alto, anche se il mercato rimane sensibile al marchio nelle applicazioni regolamentate.
Nel marzo 2026, ITT ha completato l'acquisizione di SPX FLOW per 4.775 miliardi di dollari, integrando la linea di centrifughe Seital nel suo segmento Flow Technologies e ridefinendo gli equilibri di proprietà nel settore delle apparecchiature di separazione. Il lancio, previsto per il 2025, del separatore di bevande GSI 260 di GEA dimostra come la differenziazione dei prodotti si stia spostando verso l'efficienza idrica e i vantaggi operativi derivanti dai sensori. Il principale spazio ancora inesplorato nel mercato nordamericano delle centrifughe industriali è rappresentato dai servizi post-vendita intelligenti, tra cui la manutenzione predittiva, l'ottimizzazione remota e il supporto per le prestazioni energetiche. Nessun fornitore ha ancora consolidato una posizione di leadership decisiva in questo ambito di servizi, il che lascia spazio all'espansione degli operatori esistenti e alla concorrenza di fornitori di automazione affini.
Leader del settore delle centrifughe industriali del Nord America
Alfa Laval AB
Gruppo GEA AG
Andritz AG
Flottweg SE
Centrisys Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Alfa Laval ha lanciato il separatore ad alta velocità PureFerm 750 N, progettato specificamente per i processi di fermentazione cellulare ad alta densità nella produzione di proteine alternative e nella fermentazione di precisione. Le prove industriali hanno dimostrato una riduzione di 10 volte del trascinamento di solidi e una capacità di lavorazione superiore del 30-40% rispetto alle previsioni iniziali, colmando una lacuna di capacità nella produzione conto terzi di fermentazione di precisione in Nord America.
- Marzo 2026: ITT Inc. ha completato l'acquisizione di SPX FLOW per 4.775 miliardi di dollari, integrando la linea di separatori centrifughi Seital nel segmento Flow Technologies di ITT, recentemente denominato Flow Technologies. SPX FLOW ha registrato un fatturato di oltre 1.3 miliardi di dollari nel 2025, con una crescita organica degli ordini del 14%, ridefinendo in modo significativo il panorama competitivo nel settore nordamericano delle apparecchiature per la separazione industriale.
- Luglio 2025: Centrisys/CNP ha inaugurato il nuovo Edificio 4 di 70,000 piedi quadrati presso il suo campus di Kenosha, nel Wisconsin, portando la superficie totale a circa 300,000 piedi quadrati. L'ampliamento supporta la produzione di centrifughe di dimensioni maggiori, una flotta di noleggio in espansione e un laboratorio di test pilota potenziato, con la creazione immediata di 20 nuovi posti di lavoro e l'obiettivo di raddoppiare la produzione entro cinque anni.
Ambito del rapporto sul mercato delle centrifughe industriali del Nord America
Una centrifuga industriale è un dispositivo che impiega la forza centrifuga per sottoporre un campione a una forza costante, come la separazione di diversi componenti di un fluido. Ciò si ottiene ruotando rapidamente il fluido all'interno di un recipiente, separando fluidi di densità variabile o liquidi dai solidi.
Il mercato nordamericano delle centrifughe industriali è segmentato per tipologia, design, modalità operativa, settore e area geografica. Per tipologia, il mercato è segmentato in centrifugazione a sedimentazione e a filtrazione. Per design, il mercato è segmentato in centrifugazione orizzontale e centrifugazione verticale. Per modalità operativa, il mercato è segmentato in centrifugazione a lotti e centrifugazione continua. Per settore, il mercato è segmentato in industria alimentare e delle bevande, industria farmaceutica e biotecnologica, trattamento delle acque e delle acque reflue, industria chimica, metallurgica e mineraria, produzione di energia e industria della cellulosa e della carta. Il rapporto copre anche le dimensioni del mercato e le previsioni per le centrifughe industriali in 3 paesi della regione. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al valore (USD).
Per tipo
| La sedimentazione | Chiarificante/Addensante |
| Caraffa | |
| Stack di dischi | |
| idrociclone | |
| Altra sedimentazione | |
| Filtraggio | Carrello |
| Schermo scorrevole | |
| pelapatate | |
| Pusher | |
| Altri filtri |
Di design
| Orizzontale |
| Verticale |
Per modalità operativa
| Partita |
| Educazione |
Per settore
| Cibo e bevande |
| Farmaceutico e Biotecnologico |
| Trattamento dell'acqua e delle acque reflue |
| Chemical |
| Metalli e miniere |
| Produzione di energia |
| Cellulosa e carta |
| Altre industrie |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per tipo | La sedimentazione | Chiarificante/Addensante |
| Caraffa | ||
| Stack di dischi | ||
| idrociclone | ||
| Altra sedimentazione | ||
| Filtraggio | Carrello | |
| Schermo scorrevole | ||
| pelapatate | ||
| Pusher | ||
| Altri filtri | ||
| Di design | Orizzontale | |
| Verticale | ||
| Per modalità operativa | Partita | |
| Educazione | ||
| Per settore | Cibo e bevande | |
| Farmaceutico e Biotecnologico | ||
| Trattamento dell'acqua e delle acque reflue | ||
| Chemical | ||
| Metalli e miniere | ||
| Produzione di energia | ||
| Cellulosa e carta | ||
| Altre industrie | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato nordamericano delle centrifughe industriali entro il 2031?
Si prevede che il mercato nordamericano delle centrifughe industriali raggiungerà i 5.00 miliardi di dollari entro il 2031, rispetto ai 3.54 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.13% nel periodo 2026-2031.
Quale tipo di centrifuga è più diffuso in Nord America?
Nel 2025 le centrifughe a sedimentazione hanno dominato il mercato con una quota del 62.2%, grazie al loro forte impiego nel trattamento delle acque reflue, nella lavorazione dei prodotti lattiero-caseari e nella chiarificazione biofarmaceutica.
Quale categoria di centrifughe sta crescendo più rapidamente?
Si prevede che le centrifughe filtranti registreranno la crescita più rapida, con un CAGR dell'8.1% fino al 2031, trainata dalla separazione dei materiali delle batterie e dalle applicazioni nel settore della chimica fine.
Quale segmento di utilizzo finale si sta espandendo più rapidamente?
Si prevede che il trattamento delle acque e delle acque reflue crescerà a un tasso annuo composto dell'8.3% fino al 2031, in quanto la gestione dei fanghi di depurazione e le esigenze di conformità relative ai PFAS (sostanze fosforilate solubili in acido folico) trainano gli investimenti nella disidratazione.
Quale Paese domina la domanda regionale?
Nel 2025 gli Stati Uniti detenevano una quota del 67.5% grazie alla combinazione di importanti investimenti nel settore biofarmaceutico, esigenze infrastrutturali idriche municipali e attività legate a progetti di transizione energetica.
Perché il Canada sta crescendo più velocemente della media regionale?
Si prevede che il Canada crescerà a un tasso annuo composto dell'8.8% fino al 2031, grazie alla crescita della trasformazione agroalimentare, all'attività biofarmaceutica, alla spesa per il trattamento delle acque reflue e alle valutazioni relative alla lavorazione dei minerali per batterie.


