

Dimensioni e quota di mercato dei servizi di ispezione degli asset industriali in Nord America
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
| Dimensione del mercato (2027) | 11.46 miliardo di dollari |
| Dimensione del mercato (2032) | 16.45 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 7.50% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
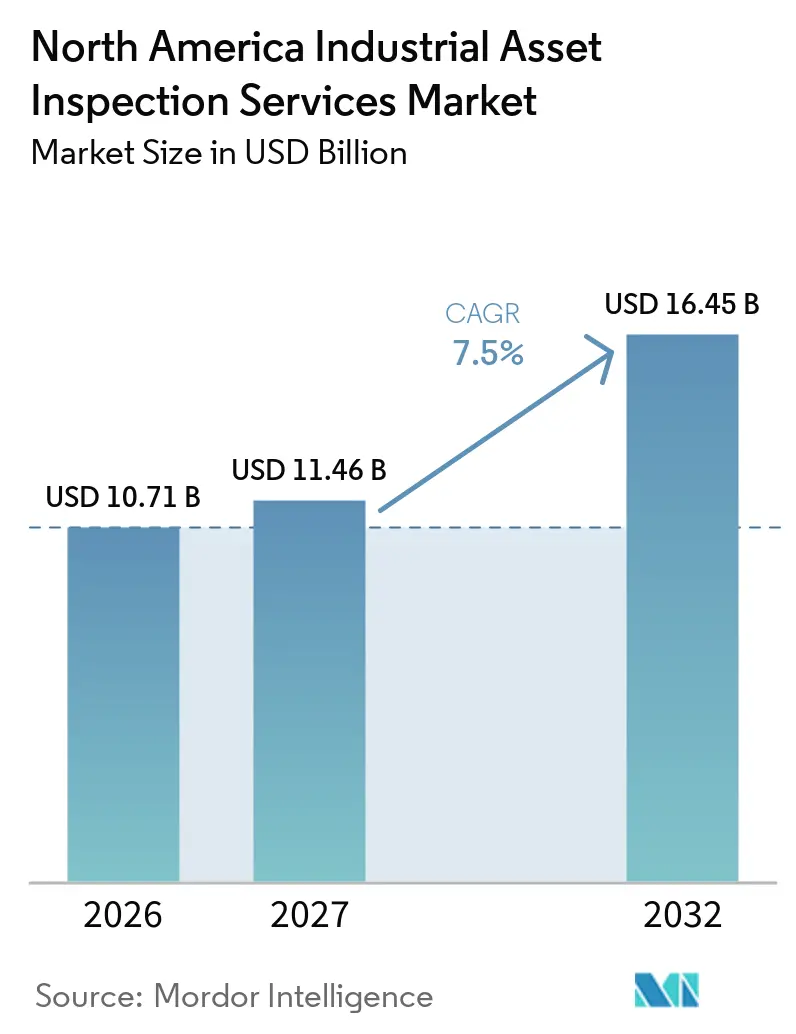
Analisi di mercato dei servizi di ispezione degli asset industriali in Nord America a cura di Mordor Intelligence
Si prevede che il mercato nordamericano dei servizi di ispezione degli asset industriali crescerà da 10.71 miliardi di dollari nel 2026 a 11.46 miliardi di dollari nel 2027, raggiungendo i 16.45 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 7.5% nel periodo 2027-2032.
Il mercato nordamericano dei servizi di ispezione degli asset industriali è sostenuto da un'ampia base installata di condotte, apparecchiature a pressione, reti elettriche e impianti industriali che richiedono valutazioni periodiche delle condizioni. L'invecchiamento delle apparecchiature elettriche e delle linee di trasmissione contribuisce a questa esigenza, dato che il 70% dei trasformatori di potenza e il 70% delle linee di trasmissione negli Stati Uniti hanno almeno 25 anni. Le normative federali in materia di sicurezza, il ripristino delle infrastrutture e la maggiore durata operativa sostengono la domanda di servizi anche quando la spesa in conto capitale varia. Anche i metodi di ispezione digitali stanno cambiando il modo in cui i fornitori competono, poiché i proprietari degli asset si aspettano sempre più che i risultati delle ispezioni sul campo siano integrati con i sistemi di manutenzione e gestione degli asset. Ciò crea opportunità per le aziende che combinano tecnici qualificati, gestione dei dati e programmi di ispezione ripetibili.
Punti chiave del rapporto
- Per tipologia di asset, nel 2026 le condotte e i sistemi di tubazioni detenevano il 24.0% della quota di mercato nordamericana dei servizi di ispezione degli asset industriali, mentre si prevede che le apparecchiature elettriche e di potenza cresceranno a un CAGR del 9.0% fino al 2032.
- Per settore di utilizzo finale, i settori del petrolio e del gas, della raffinazione e della petrolchimica rappresentavano il 31.0% del mercato nordamericano dei servizi di ispezione degli asset industriali nel 2026, mentre si prevede che la produzione di energia, le energie rinnovabili e le utility elettriche cresceranno a un tasso annuo composto del 9.2% fino al 2032.
- Dal punto di vista geografico, nel 2026 gli Stati Uniti detenevano il 76.0% della quota di mercato nordamericana dei servizi di ispezione degli asset industriali, mentre si prevede che il Messico crescerà a un tasso annuo composto (CAGR) dell'8.5% fino al 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato nordamericano dei servizi di ispezione degli asset industriali.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento di oleodotti, ponti, infrastrutture energetiche e impianti industriali | + 2.1% | Gli Stati Uniti sono in posizione dominante, con significative ripercussioni anche sul Canada. | A lungo termine (≥ 4 anni) |
| Requisiti di conformità OSHA, PHMSA, FAA, Transport Canada e provinciali | + 1.6% | Requisiti federali e statali degli Stati Uniti, oltre ai requisiti federali canadesi. | Medio termine (2-4 anni) |
| Passaggio a un'ispezione basata sul rischio e sulle condizioni | + 1.0% | Diffusione in tutto il Nord America, con adozione precedente negli Stati Uniti e in Canada. | Medio termine (2-4 anni) |
| Espansione della flotta aerea e maggiore durata operativa degli aeromobili. | + 0.6% | Gli Stati Uniti dominano il mercato, con centri di manutenzione in Texas, Georgia e Washington. | A lungo termine (≥ 4 anni) |
| Modernizzazione dei settori manifatturiero, energetico e dei trasporti in Messico. | + 0.5% | Messico, con ripercussioni sulle strutture di confine degli Stati Uniti | Medio termine (2-4 anni) |
| Adozione di ispezioni a distanza, controlli non distruttivi 4.0 e reportistica digitale. | + 0.5% | In tutto il Nord America, guidato dagli utilizzatori di nuove tecnologie negli Stati Uniti. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento di oleodotti, ponti, infrastrutture energetiche e impianti industriali
Con l'invecchiamento delle immobilizzazioni industriali, i rinnovi differiti si stanno trasformando in ispezioni obbligatorie nel mercato nordamericano dei servizi di ispezione delle infrastrutture industriali. Il rapporto ASCE del 2025 ha rilevato che il 70% dei trasformatori di potenza aveva almeno 25 anni, il 60% degli interruttori automatici almeno 30 anni e il 70% delle linee di trasmissione almeno 25 anni. L'ASCE ha assegnato al settore energetico degli Stati Uniti un voto D+ nel 2025, rispetto a un voto C- nel 2021. [1] American Society of Civil Engineers, “2025 Report Card for America's Infrastructure Energy,” ASCE Infrastructure Report Card, infrastructurereportcard.org La stessa valutazione ha stimato le esigenze di riabilitazione dei ponti a 191.3 miliardi di dollari e le esigenze di sostituzione dei ponti strutturalmente inadeguati a 69.7 miliardi di dollari. Le infrastrutture classificate in condizioni discrete sono particolarmente importanti perché la valutazione può aiutare a identificare il deterioramento prima che la sostituzione diventi necessaria. Ciò supporta i contratti in corso nel mercato nordamericano dei servizi di ispezione delle infrastrutture industriali per gli operatori infrastrutturali e i proprietari industriali.
Requisiti di conformità OSHA, PHMSA, FAA, Transport Canada e provinciali
I requisiti normativi forniscono al mercato nordamericano dei servizi di ispezione degli asset industriali un livello di lavoro di base meno esposto alle variazioni dei prezzi delle materie prime. L'OSHA richiede che gli impianti soggetti a regolamentazione ispezionino e testino le apparecchiature di processo secondo pratiche ingegneristiche riconosciute e generalmente accettate. [2] Occupational Safety and Health Administration, “Process Safety Management of Highly Hazardous Chemicals,” US Department of Labor, osha.gov Questo quadro si applica ai programmi di integrità meccanica per recipienti a pressione, tubazioni, serbatoi di stoccaggio e apparecchiature correlate. La PHMSA ha introdotto una norma definitiva sul rilevamento e la riparazione delle perdite nei gasdotti nel gennaio 2025, che include programmi basati sulle prestazioni, criteri di classificazione delle perdite e scadenze per la riparazione. La PHMSA ha inoltre incorporato 19 standard tecnici rivisti nei regolamenti sulla sicurezza dei gasdotti attraverso il suo Periodic Standards Update II del 2025. In Canada, l'audit del 2025 dell'ente regolatore su Enbridge Pipelines illustra la continua supervisione della gestione dell'integrità degli impianti. [3] Risorse naturali Canada, “Regimi di sicurezza delle condotte in Canada”, Governo del Canada, natural-resources.canada.ca Queste regole supportano gli accordi di servizio orientati al rinnovo nel mercato nordamericano dei servizi di ispezione delle risorse industriali perché gli operatori devono documentare la conformità nel tempo.
Passaggio a ispezioni basate sul rischio e sulle condizioni, ispezioni a distanza, NDT 4.0 e adozione di report digitali.
L'ispezione basata sul rischio sta spostando l'erogazione dei servizi da intervalli di ispezione uniformi verso la valutazione della probabilità e delle conseguenze dei guasti alle apparecchiature. La norma API Recommended Practice 580 fornisce il quadro di riferimento principale per l'applicazione dell'ispezione basata sul rischio alle apparecchiature dell'industria di processo. Questo approccio focalizza l'attenzione sulle apparecchiature che presentano il rischio di integrità più elevato, riducendo al contempo gli interventi di minore valore su elementi a rischio inferiore. Il mercato nordamericano dei servizi di ispezione degli asset industriali sta inoltre adottando sensori, registrazioni digitali, metodi remoti e collegamenti dati con i sistemi di manutenzione. Queste funzionalità consentono agli operatori di collegare i risultati delle ispezioni sul campo con la pianificazione della manutenzione e le decisioni relative alle prestazioni degli asset. I fornitori di servizi di ispezione degli asset industriali nel mercato nordamericano che supportano questa integrazione possono stipulare contratti di durata maggiore, mentre le aziende limitate alla reportistica manuale subiscono una maggiore pressione per il mantenimento dei contratti.
Espansione della flotta aerea, maggiore durata operativa degli aeromobili e modernizzazione in Messico.
L'espansione del parco aeronautico e la modernizzazione industriale ampliano la base clienti del mercato nordamericano dei servizi di ispezione degli asset industriali. Le previsioni della FAA per il 2025 indicano una continua espansione della flotta di aerei commerciali statunitensi a lungo termine. Gli aeromobili che rimangono in servizio più a lungo richiedono continui controlli non distruttivi e ispezioni strutturali. Le direttive di aeronavigabilità della FAA emesse nel 2025 richiedevano ispezioni specifiche per le paratie di pressione anteriori del Boeing 787 e ripetute ispezioni a correnti parassite ad alta frequenza per le crepe nella fusoliera del Boeing 737. In Messico, il piano 2025-2030 di PEMEX prevede 1,300 importanti riparazioni di attrezzature e lavori di revisione di raffinerie. Questa combinazione aumenta la domanda di servizi di ispezione degli asset industriali in tutto il mercato nordamericano dei servizi di ispezione per l'aviazione, la raffinazione, l'energia, la produzione e i trasporti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza e pensionamento del personale certificato per i controlli non distruttivi | -1.2% | In tutto il Nord America, con maggiore pressione sui siti remoti e offshore. | A lungo termine (≥ 4 anni) |
| Costo elevato di apparecchiature avanzate, calibrazione e software. | -0.9% | In tutto il Nord America, con maggiore pressione sui fornitori di livello intermedio | Medio termine (2-4 anni) |
| Problemi di sicurezza informatica e integrazione dei dati | -0.5% | Gli Stati Uniti dominano la scena, anche attraverso flussi di dati transfrontalieri. | Medio termine (2-4 anni) |
| Requisiti complessi per l'ispezione di materiali compositi e leghe | -0.4% | Siti aerospaziali e chimici degli Stati Uniti, oltre alla metallurgia delle sabbie bituminose canadesi. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza e pensionamento del personale certificato per i controlli non distruttivi
La disponibilità di personale certificato rimane un limite strutturale per il mercato nordamericano dei servizi di ispezione di beni industriali. L'ASNT ha segnalato che il 30% dei professionisti certificati in controlli non distruttivi a livello mondiale ha più di 55 anni. L'organizzazione ha inoltre individuato meno di 1,200 formatori senior di Livello III a supporto di circa 150,000 professionisti certificati in tutto il mondo. L'espansione di questa struttura formativa richiede tempo, poiché la certificazione si basa sull'esperienza supervisionata e su un'istruzione qualificata. La carenza di personale è più problematica nei siti remoti, offshore e di manutenzione straordinaria, dove la pianificazione è meno flessibile. I fornitori di servizi di ispezione di beni industriali in Nord America potrebbero quindi limitare la selezione dei progetti quando la disponibilità dei tecnici non è compatibile con le tempistiche dei clienti. I diversi requisiti di certificazione nelle varie giurisdizioni possono ulteriormente limitare la mobilità dei lavoratori qualificati durante i periodi di forte domanda.
Costo elevato di apparecchiature avanzate, calibrazione e software.
Hardware e software di ispezione avanzati possono comportare elevati costi iniziali per i fornitori regionali e di medie dimensioni. Sistemi a ultrasuoni phased-array, carichi utili per droni, software di riconoscimento dei difetti, apparecchiature di calibrazione e sistemi di reporting sicuri richiedono un utilizzo costante dei contratti. Questa spesa può favorire i fornitori di servizi di ispezione di asset industriali più grandi del Nord America, con portafogli clienti più ampi e reti di assistenza consolidate. La CISA ha pubblicato delle linee guida nel dicembre 2025 sull'integrazione sicura dell'intelligenza artificiale negli ambienti di tecnologia operativa. I fornitori che utilizzano strumenti di ispezione connessi devono affrontare le aspettative in materia di sicurezza dei dati e integrazione, oltre ai requisiti di assistenza sul campo. I materiali compositi complessi e le leghe speciali richiedono inoltre metodi e competenze tecniche che non sono ugualmente disponibili in tutte le località.
Analisi del segmento
Per tipologia di asset: le infrastrutture di gasdotti sono un fattore determinante per i ricavi, mentre gli asset energetici guidano la crescita futura.
Nel 2026, le condotte e i sistemi di tubazioni detenevano il 24.0% della quota di mercato nordamericana dei servizi di ispezione degli asset industriali. Questa posizione riflette i requisiti di ispezione relativi ai corridoi di trasmissione di petrolio, gas, prodotti chimici e impianti industriali. I requisiti federali in materia di integrità delle condotte supportano attività di valutazione periodiche nelle aree ad alto rischio. Le ispezioni in linea, la valutazione della protezione catodica e le attività di verifica dell'idoneità al servizio rimangono importanti in questo contesto. Recipienti a pressione, caldaie e scambiatori di calore costituiscono un'altra ampia base di servizi, poiché gli impianti di processo richiedono programmi di integrità meccanica. Anche i serbatoi di stoccaggio necessitano di un'attenzione costante, in quanto gli operatori valutano la corrosione, il contenimento e le condizioni operative. Insieme, queste categorie supportano attività regolari collegate a cicli di ispezione, fermi impianto e conformità documentata.
Si prevede che il mercato delle apparecchiature elettriche ed energetiche crescerà a un tasso annuo composto (CAGR) del 9.0% fino al 2032. La crescita del mercato nordamericano dei servizi di ispezione di asset industriali per le apparecchiature elettriche è sostenuta dalla riabilitazione della rete e dalla messa in servizio di nuove infrastrutture energetiche. Nel 2025, FirstEnergy ha completato ispezioni aeree a infrarossi e ultravioletti su quasi 5,000 chilometri di linee ad alta tensione. Il programma dimostra come le aziende di servizi pubblici possano rendere l'ispezione un'attività operativa pianificata, anziché una risposta ai guasti. Le apparecchiature rotanti e le strutture industriali garantiscono una domanda più stabile nei siti di produzione e di processo. L'accesso tramite funi e i metodi robotici stanno guadagnando terreno in queste categorie perché possono ridurre l'esposizione agli spazi confinati e le interruzioni delle operazioni. I requisiti di documentazione OSHA mantengono un'ampia base di ispezione per tutte le categorie di apparecchiature negli impianti coperti.
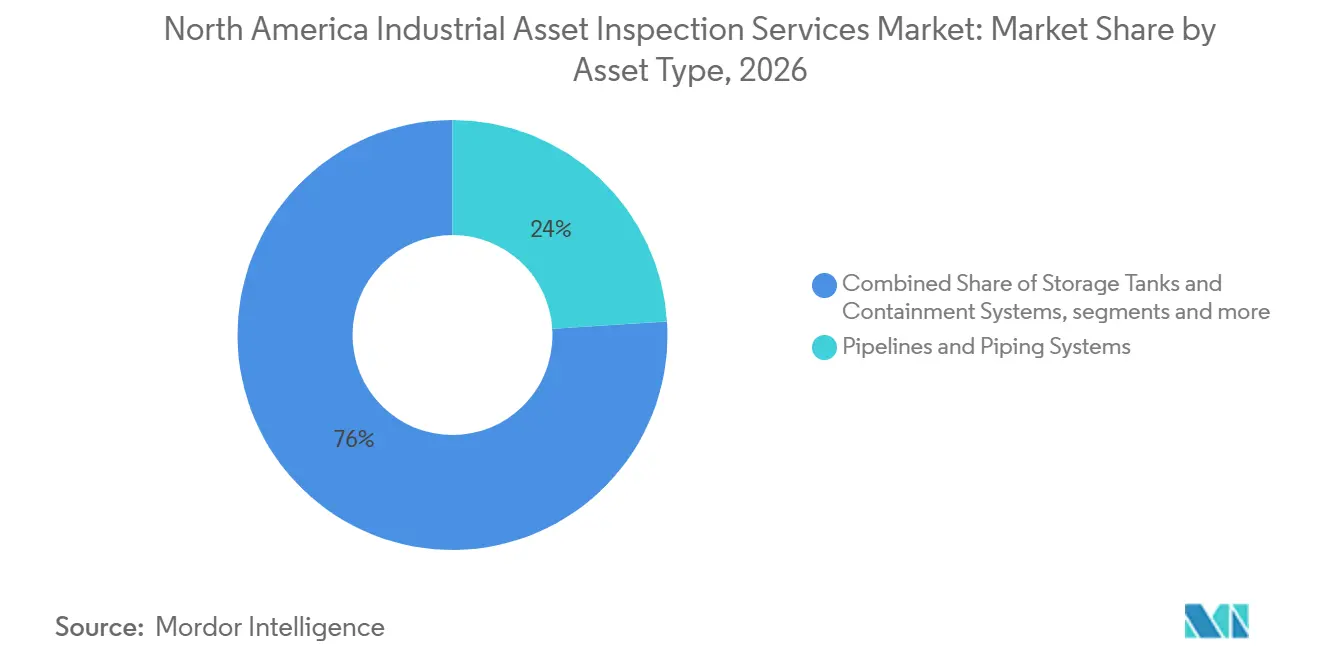
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la concentrazione del settore petrolifero e del gas persiste, mentre la transizione energetica crea nuovi centri di domanda.
Nel 2026, i settori del petrolio e del gas, della raffinazione e della petrolchimica rappresentavano il 31.0% del mercato nordamericano dei servizi di ispezione degli asset industriali. Questo segmento è sostenuto dagli obblighi OSHA in materia di integrità meccanica, dai requisiti per le condotte di liquidi pericolosi e dai programmi di fermo impianto delle raffinerie. Questi siti utilizzano apparecchiature a pressione, tubazioni, serbatoi e unità di processo che richiedono ispezioni e collaudi documentati. Il piano di lavoro di PEMEX per il periodo 2025-2030 prevede attività di revisione delle raffinerie e importanti riparazioni su tutti gli asset di produzione. Tali interventi richiedono supporto per le ispezioni prima, durante e dopo la manutenzione delle apparecchiature. Le dimensioni di questi impianti possono creare periodi di picco della domanda durante gli arresti programmati. Le loro continue esigenze di manutenzione forniscono una base stabile per i fornitori di servizi specializzati.
Si prevede che la produzione di energia, le energie rinnovabili e i servizi di pubblica utilità elettrica cresceranno a un tasso annuo composto del 9.2% fino al 2032. Il settore beneficia degli investimenti in impianti solari, eolici, sistemi di accumulo a batteria, impianti a ciclo combinato e centrali termiche preesistenti. Il piano di espansione della rete elettrica messicana rafforza la necessità di verifiche di collaudo e monitoraggio delle condizioni dei nuovi impianti di produzione di energia. I nuovi impianti richiedono verifiche di collaudo, mentre quelli esistenti necessitano di un monitoraggio continuo delle condizioni. I settori chimico, metallurgico, minerario, idrico, alimentare, farmaceutico, dei trasporti e portuale creano una base di domanda secondaria diversificata. Questa diversificazione può ridurre l'impatto della minore spesa in conto capitale per gli idrocarburi sul mercato nordamericano dei servizi di ispezione degli impianti industriali. Offre inoltre ai grandi fornitori di servizi l'opportunità di utilizzare competenze di ispezione simili in diversi settori di clientela.
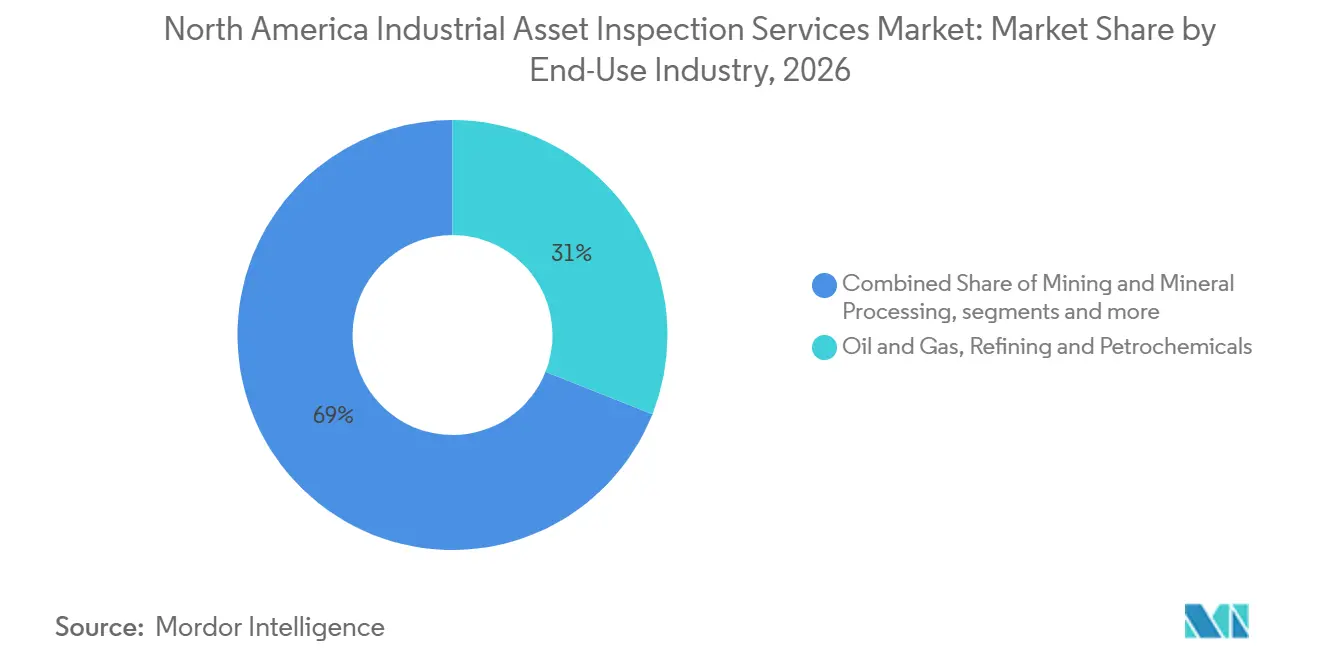
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato statunitense dei servizi di ispezione degli asset industriali
Nel 2026, gli Stati Uniti detenevano il 76.0% della quota di mercato nordamericana dei servizi di ispezione degli asset industriali. Questa posizione riflette un'ampia base di asset industriali, una vasta supervisione federale e consolidate pratiche di appalto. Il ripristino delle infrastrutture continua a supportare le valutazioni di collaudo e le esigenze di monitoraggio periodico. Nel 2025, la FAA ha inoltre approvato un programma di ispezione visiva generale basato su droni autonomi per Delta Air Lines. Ciò indica un ruolo crescente dei metodi automatizzati nei principali siti di manutenzione aeronautica.
Mercato canadese dei servizi di ispezione degli asset industriali
Il Canada occupa una posizione stabile nella base di servizi regionale grazie alla supervisione degli oleodotti, ai quadri di qualificazione, all'attività delle sabbie bituminose e allo sviluppo energetico. L'Autorità canadese per l'energia (Canadian Energy Regulator) utilizza un processo di verifica della conformità che considera la tipologia di impianto, la storia aziendale e il rischio tecnico. Questo processo supporta il regolare lavoro di gestione dell'integrità per gli operatori e i loro partner di servizio. Le sabbie bituminose dell'Alberta e il corridoio GNL della Columbia Britannica rappresentano importanti concentrazioni di domanda. A gennaio 2025, Acuren ha investito in quattro piattaforme Bronto Skylift per aumentare la capacità di ispezione delle turbine eoliche. Questo investimento riflette l'importanza dell'ispezione delle energie rinnovabili accanto agli impianti energetici convenzionali. Il Canada offre quindi un mix stabile di attività di ispezione per oleodotti, impianti industriali e fonti rinnovabili.
Mercato messicano dei servizi di ispezione degli asset industriali
Si prevede che il Messico crescerà a un tasso annuo composto (CAGR) dell'8.5% fino al 2032. I piani di PEMEX includono interventi in sei raffinerie e 1,300 riparazioni importanti di attrezzature in tutti gli impianti di produzione. Le dimensioni del mercato nordamericano dei servizi di ispezione degli asset industriali in Messico sono inoltre sostenute dagli investimenti nell'ammodernamento delle reti di trasmissione e distribuzione. L'espansione dell'elettricità e la modernizzazione della distribuzione stanno ampliando la base di clienti potenziali oltre gli idrocarburi. La domanda di ispezioni si estende oltre gli idrocarburi con l'espansione del settore manifatturiero in Nuevo León, Jalisco e Coahuila. Questi impianti aumentano la domanda di attrezzature a pressione, ispezioni strutturali e supporto alla messa in servizio. Le prospettive di crescita del Paese sono quindi legate alla riqualificazione, agli investimenti nelle utility e a una base di asset manifatturieri più ampia.
Panorama competitivo
Il mercato nordamericano dei servizi di ispezione di asset industriali presenta un livello medio di concentrazione. SGS, Bureau Veritas, Baker Hughes tramite Waygate Technologies, Intertek e Applus+ operano insieme a MISTRAS Group, Acuren, TEAM Inc. e IRISNDT. Acuren ha completato la fusione con NV5 Global nell'agosto 2025, creando una piattaforma di test, ispezione, certificazione e ingegneria con oltre 2 miliardi di dollari di fatturato, oltre 11,000 dipendenti e più di 230 sedi. L'operazione ha ampliato la portata ingegneristica e di assistenza sul campo dell'azienda in tutto il Nord America. Dimostra inoltre l'importanza che i fornitori attribuiscono a una più ampia copertura tecnica e a una maggiore presenza geografica.
Nel luglio 2025, SGS ha firmato un accordo per l'acquisizione di Applied Technical Services (ATS) per un valore aziendale di 1,325 milioni di dollari. Secondo SGS, ATS contava 2,100 dipendenti, 85 sedi negli Stati Uniti e un fatturato previsto per il 2026 di 460 milioni di dollari. Questa transazione riflette la domanda di piattaforme di servizi che combinano ispezione, collaudo e competenze ingegneristiche correlate. Nel luglio 2025, Wabtec ha completato l'acquisizione della divisione Inspection Technologies di Evident. L'acquisizione ha aggiunto al portafoglio infrastrutturale di Wabtec test non distruttivi, ispezione visiva a distanza e strumenti analitici a supporto del mercato nordamericano dei servizi di ispezione di asset industriali. Queste mosse possono innalzare il livello di competenza richiesto alle aziende che aspirano a importanti contratti multi-sito. Gli specialisti regionali possono comunque competere laddove possiedono competenze specifiche, accesso locale o consolidate relazioni con i clienti.
La tecnologia sta diventando un fattore sempre più importante nei principali contratti di ispezione. Baker Hughes ha annunciato nel novembre 2025 che le funzionalità di ispezione basate sul rischio e sull'integrità meccanica di Antea sarebbero state integrate nel suo software di gestione delle prestazioni degli asset Cordant. L'integrazione prevista collega i risultati delle ispezioni con la strategia più ampia di gestione degli asset e le decisioni di manutenzione. TEAM Inc. ha registrato una crescita del fatturato del 15.2% nel suo segmento di ispezione e trattamento termico durante il secondo trimestre del 2025. Le sue attività in Canada hanno registrato una crescita del 31.4% nello stesso trimestre. I risultati dimostrano che i fornitori specializzati possono trarre vantaggio dalle attività di controllo e dalla domanda di servizi sul campo. I fornitori in grado di proteggere i dati delle ispezioni e di integrarli con i sistemi dei clienti sono probabilmente in una posizione migliore per ottenere contratti a lungo termine.
Leader del settore dei servizi di ispezione di beni industriali in Nord America
SGS SA
Bureau Veritas SA
Azienda Baker Hughes
Applo+
Gruppo MISTRAS, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Industrial Thermal Services (ITS) ha acquisito NDE Incorporated, fornitore di servizi di controlli non distruttivi (CND), per espandere le proprie capacità di ispezione industriale e garanzia della qualità. L'acquisizione ha rafforzato il portafoglio di servizi di ITS integrando i servizi CND con i trattamenti termici e i servizi meccanici specializzati. Ciò ha migliorato la capacità dell'azienda di servire clienti industriali nei settori dell'energia, della petrolchimica, della produzione e delle infrastrutture.
- Luglio 2025: SGS ha firmato un accordo definitivo per l'acquisizione di Applied Technical Services, un'azienda nordamericana di ispezione e collaudo con 2,100 professionisti, un fatturato previsto per il 2026 di 460 milioni di dollari e 85 sedi negli Stati Uniti, per un valore aziendale di 1,325 milioni di dollari.
- Luglio 2025: Wabtec Corporation ha completato l'acquisizione della divisione Inspection Technologies di Evident, fornitore di strumenti per prove non distruttive, ispezione visiva a distanza e analisi.
- Novembre 2025: Baker Hughes ha annunciato l'integrazione prevista del software di Antea per l'integrità meccanica e l'ispezione basata sul rischio nella sua piattaforma di gestione delle prestazioni degli asset Cordant.
Ambito del rapporto sul mercato dei servizi di ispezione degli asset industriali in Nord America
Il rapporto sul mercato nordamericano dei servizi di ispezione degli asset industriali è segmentato per tipologia di asset (oleodotti e sistemi di tubazioni, recipienti a pressione, caldaie e scambiatori di calore e altro), per settore di utilizzo finale (petrolio e gas, raffinazione e petrolchimica, estrazione mineraria e lavorazione dei minerali, servizi idrici e di trattamento delle acque reflue e altro) e per area geografica (Stati Uniti, Canada, Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Condotte e sistemi di tubazioni | Oleodotti, gasdotti e oleodotti industriali |
| Tubazioni di processo e tubazioni per servizi industriali. | |
| Condotte sottomarine, riser e flowline | |
| Recipienti a pressione, caldaie e scambiatori di calore | Recipienti a pressione e reattori di processo |
| Caldaie industriali e sistemi a vapore | |
| Scambiatori di calore e apparecchiature termiche pressurizzate | |
| Serbatoi di stoccaggio e sistemi di contenimento | Serbatoi di stoccaggio industriali fuori terra e interrati |
| Sistemi di contenimento industriale e stoccaggio di grandi volumi | |
| Apparecchiature rotanti e meccaniche | Pompe, compressori e turbine industriali |
| Nastri trasportatori, azionamenti e macchinari fissi di produzione | |
| Altre apparecchiature meccaniche installate | |
| Apparecchiature elettriche e di potenza | Trasformatori, quadri elettrici e apparecchiature di distribuzione dell'energia |
| Generatori e impianti elettrici | |
| Infrastrutture per la trasmissione di energia e servizi elettrici. | |
| Strutture industriali e impianti fissi | Strutture in acciaio industriale e supporti per attrezzature |
| Piattaforme offshore e impianti fissi per la produzione di energia. | |
| Torri industriali, camini e strutture di supporto | |
| Altre immobilizzazioni industriali | Forni di processo e sistemi refrattari |
| Impianti di strumentazione e controllo industriale | |
| Altri beni industriali specializzati installati |
| Petrolio e gas, raffinazione e petrolchimica |
| Produzione di energia, energie rinnovabili e servizi elettrici |
| Produzione chimica (esclusi i prodotti petrolchimici) |
| Metalli e altre lavorazioni industriali |
| Estrazione mineraria e lavorazione dei minerali |
| Servizi idrici e di acque reflue |
| Lavorazione di alimenti e bevande |
| Prodotti farmaceutici e bioprocessi |
| Trasporti, logistica e operazioni portuali |
| Altri utilizzatori finali industriali |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di risorsa | Condotte e sistemi di tubazioni | Oleodotti, gasdotti e oleodotti industriali |
| Tubazioni di processo e tubazioni per servizi industriali. | ||
| Condotte sottomarine, riser e flowline | ||
| Recipienti a pressione, caldaie e scambiatori di calore | Recipienti a pressione e reattori di processo | |
| Caldaie industriali e sistemi a vapore | ||
| Scambiatori di calore e apparecchiature termiche pressurizzate | ||
| Serbatoi di stoccaggio e sistemi di contenimento | Serbatoi di stoccaggio industriali fuori terra e interrati | |
| Sistemi di contenimento industriale e stoccaggio di grandi volumi | ||
| Apparecchiature rotanti e meccaniche | Pompe, compressori e turbine industriali | |
| Nastri trasportatori, azionamenti e macchinari fissi di produzione | ||
| Altre apparecchiature meccaniche installate | ||
| Apparecchiature elettriche e di potenza | Trasformatori, quadri elettrici e apparecchiature di distribuzione dell'energia | |
| Generatori e impianti elettrici | ||
| Infrastrutture per la trasmissione di energia e servizi elettrici. | ||
| Strutture industriali e impianti fissi | Strutture in acciaio industriale e supporti per attrezzature | |
| Piattaforme offshore e impianti fissi per la produzione di energia. | ||
| Torri industriali, camini e strutture di supporto | ||
| Altre immobilizzazioni industriali | Forni di processo e sistemi refrattari | |
| Impianti di strumentazione e controllo industriale | ||
| Altri beni industriali specializzati installati | ||
| Per settore di utilizzo finale | Petrolio e gas, raffinazione e petrolchimica | |
| Produzione di energia, energie rinnovabili e servizi elettrici | ||
| Produzione chimica (esclusi i prodotti petrolchimici) | ||
| Metalli e altre lavorazioni industriali | ||
| Estrazione mineraria e lavorazione dei minerali | ||
| Servizi idrici e di acque reflue | ||
| Lavorazione di alimenti e bevande | ||
| Prodotti farmaceutici e bioprocessi | ||
| Trasporti, logistica e operazioni portuali | ||
| Altri utilizzatori finali industriali | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei servizi di ispezione degli asset industriali in Nord America entro il 2032?
Si prevede che il mercato nordamericano dei servizi di ispezione di asset industriali raggiungerà i 16.5 miliardi di dollari entro il 2032, rispetto ai 10.7 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.5%.
Quale categoria di asset è leader nei servizi di ispezione di asset industriali in Nord America?
Nel 2026, le condotte e i sistemi di tubazioni rappresentavano la quota maggiore, pari al 24.0%, grazie anche alle attività ricorrenti di gestione dell'integrità e di conformità.
Quale settore di utilizzo finale sta crescendo più rapidamente nei servizi di ispezione industriale?
Si prevede che la produzione di energia, le energie rinnovabili e i servizi di pubblica utilità elettrica cresceranno a un tasso annuo composto del 9.2% fino al 2032.
Perché il Messico sta crescendo più rapidamente degli altri paesi nordamericani nel settore dei servizi di ispezione?
Si prevede che il Messico crescerà a un tasso annuo composto dell'8.5% fino al 2032, grazie alla riparazione delle raffinerie, agli investimenti nel settore elettrico e all'espansione del settore manifatturiero.
Qual è la principale sfida per i fornitori di servizi di controlli non distruttivi?
La carenza di personale qualificato rappresenta un grave ostacolo, poiché la formazione e la certificazione dipendono dalla limitata disponibilità di docenti senior.
In che modo gli strumenti digitali stanno cambiando i contratti per i servizi di ispezione?
L'ispezione basata sul rischio, i metodi a distanza e l'integrazione dei dati favoriscono i fornitori in grado di collegare i risultati sul campo con i sistemi di manutenzione e gestione degli asset.


