

Dimensioni e quota di mercato dei piani cottura a induzione in Nord America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.22 miliardo di dollari |
| Dimensione del mercato (2031) | 7.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.11% CAGR |
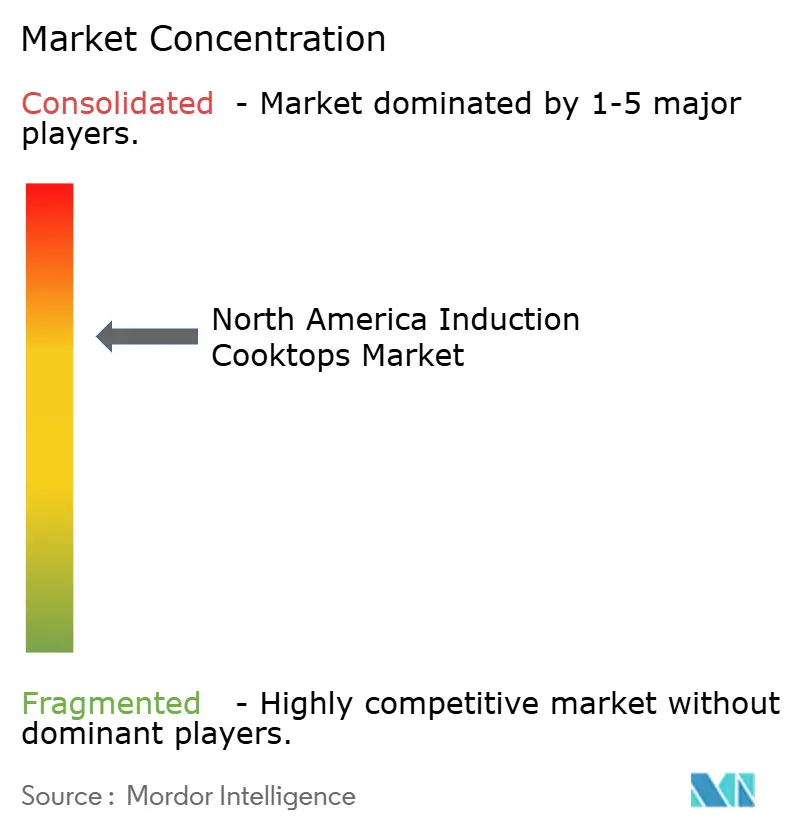
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
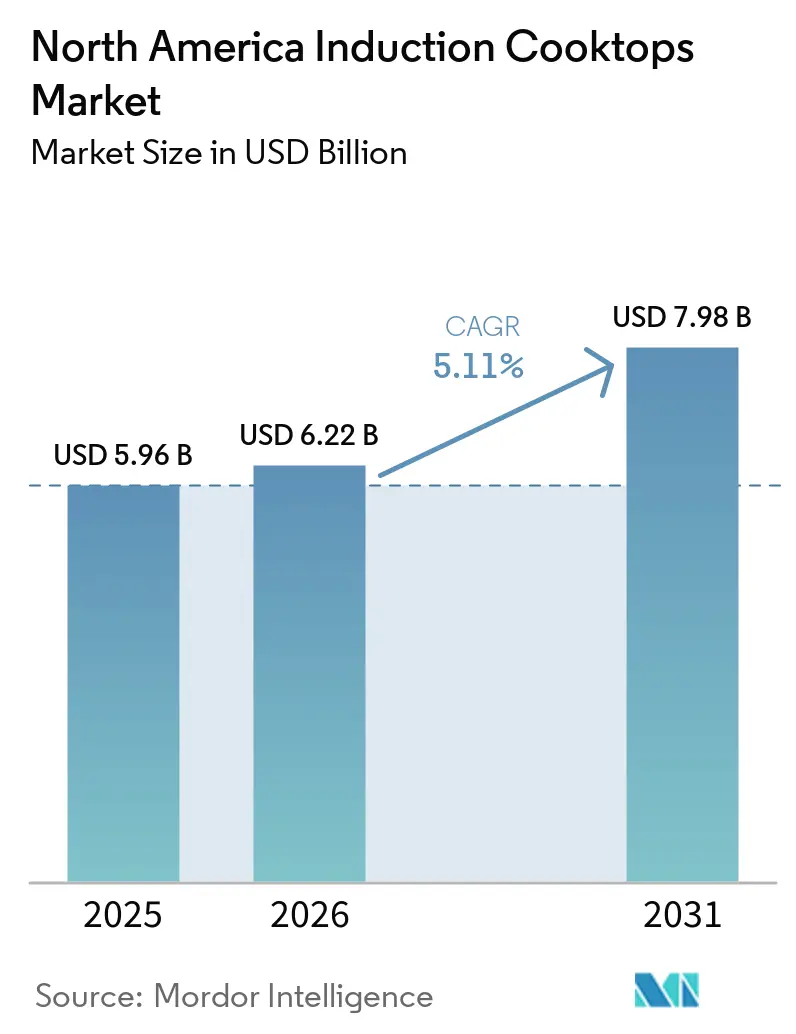
Analisi di mercato dei piani cottura a induzione in Nord America a cura di Mordor Intelligence
Si prevede che il mercato nordamericano dei piani cottura a induzione crescerà da 5.96 miliardi di dollari nel 2025 a 6.22 miliardi di dollari nel 2026 e a 7.98 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.11% tra il 2026 e il 2031. Gli incentivi federali, i regolamenti edilizi e le limitazioni sui nuovi allacciamenti del gas stanno trasformando l'induzione da un aggiornamento discrezionale della cucina a un acquisto programmato per l'elettrificazione. Anche le attività di ristrutturazione e la maggiore diffusione di progetti edilizi completamente elettrici favoriscono i modelli da incasso e le installazioni di maggior valore. I produttori stanno rispondendo a questa esigenza con prodotti connessi, zone di cottura flessibili e design che semplificano la sostituzione nelle cucine esistenti. Il mercato nordamericano dei piani cottura a induzione deve tuttavia affrontare anche limitazioni pratiche all'adozione dovute a quadri elettrici obsoleti, costi di installazione e alla necessità di sostituire le pentole. Questi ostacoli sono più evidenti nelle case più vecchie e nelle cucine commerciali dotate di impianti a gas preesistenti.
Punti chiave del rapporto
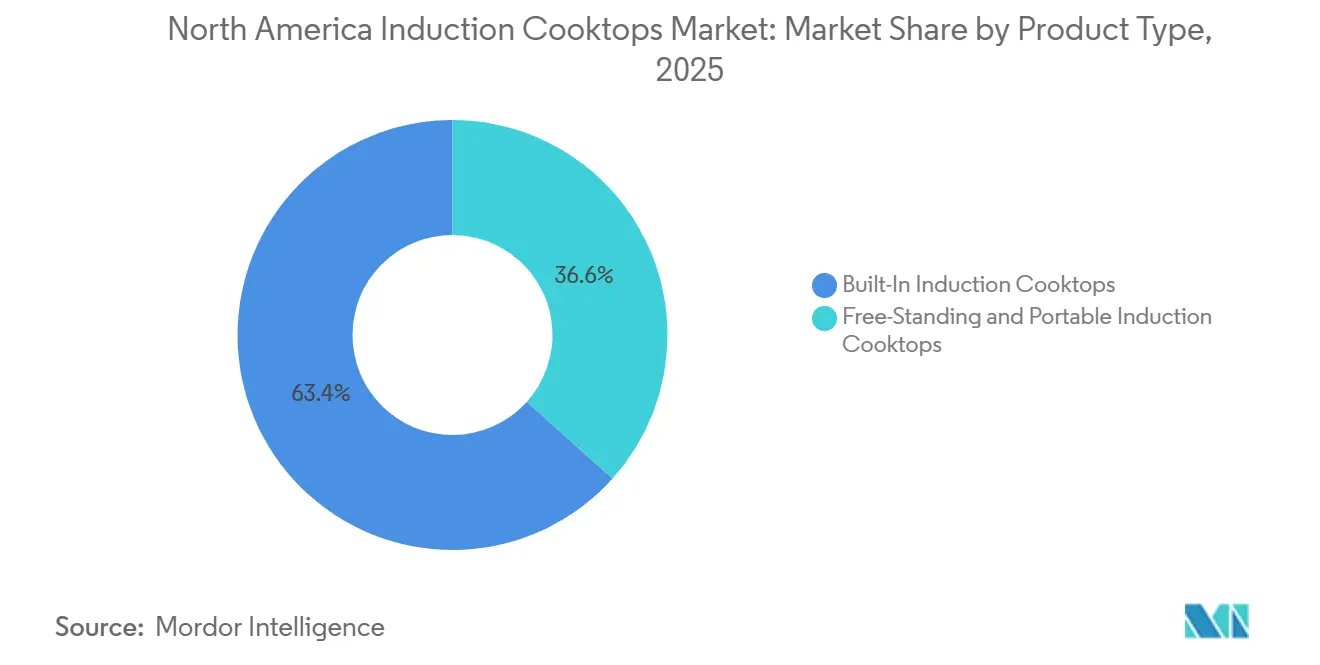
- Per tipologia di prodotto, nel 2025 i piani cottura a induzione da incasso detenevano il 63.36% della quota di mercato nordamericana, mentre si prevede che i modelli a libera installazione e portatili cresceranno a un tasso annuo composto del 6.14% fino al 2031.
- In base alla configurazione dei bruciatori, i modelli a 3 zone rappresentavano il 41.56% del mercato nordamericano dei piani cottura a induzione nel 2025, mentre si prevede che i modelli a 4 zone cresceranno a un tasso annuo composto del 6.62% fino al 2031.
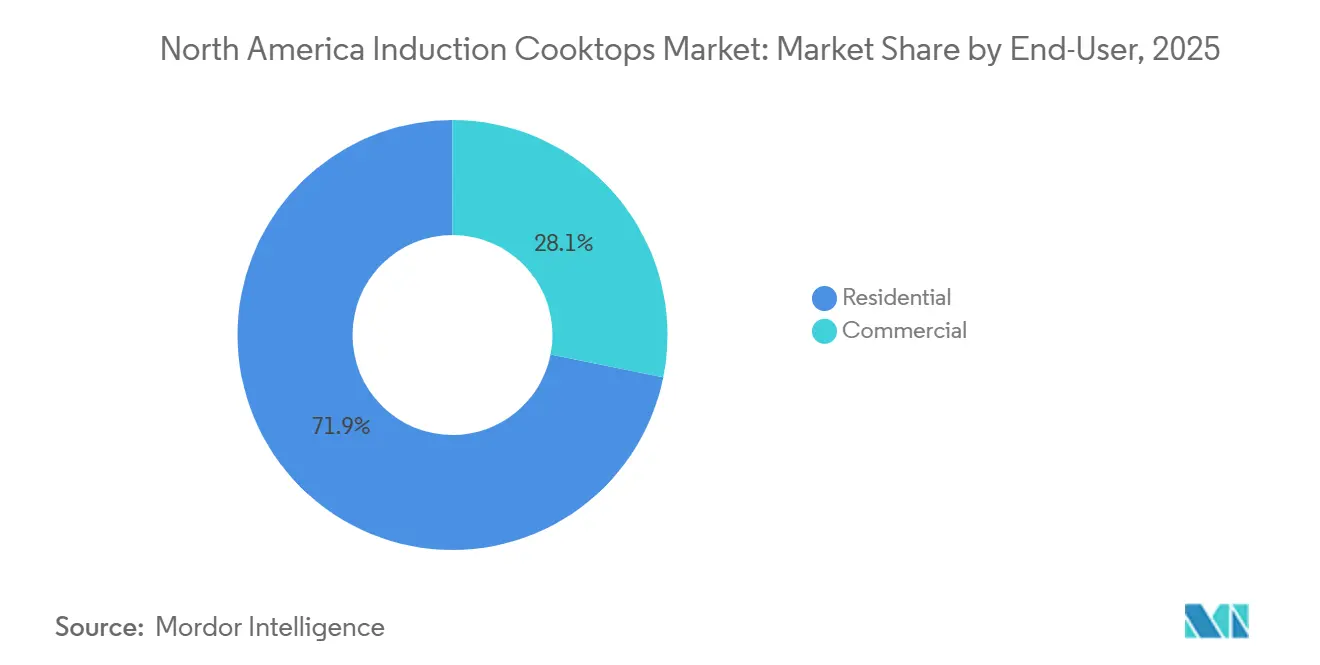
- Per tipologia di utente finale, gli utenti residenziali rappresentavano il 71.86% del mercato nordamericano dei piani cottura a induzione nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 5.73% fino al 2031.
- Per canale di distribuzione, la vendita al dettaglio B2C deteneva il 76.62% del mercato nordamericano dei piani cottura a induzione nel 2025 e si prevede che crescerà a un tasso annuo composto del 5.52% fino al 2031.
- Dal punto di vista geografico, nel 2025 gli Stati Uniti detenevano l'84.31% del mercato nordamericano dei piani cottura a induzione, mentre si prevede che il Messico crescerà a un tasso annuo composto del 6.44% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei piani cottura a induzione in Nord America
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ristrutturazione di cucine di alta qualità e sostituzione di elettrodomestici a incasso. | + 0.8% | Stati Uniti nord-orientali e costa occidentale, con rilevanza per tutto il Nord America. | Medio termine (2-4 anni) |
| Risparmi per gli sviluppatori grazie all'eliminazione di colonne montanti e canne fumarie del gas. | + 0.5% | Centri urbani e corridoi residenziali plurifamiliari degli Stati Uniti nel nord-est e sulla costa occidentale | Medio termine (2-4 anni) |
| Cottura interattiva con la rete elettrica e flessibilità della domanda residenziale | + 0.4% | Stati Uniti e Canada, in particolare i centri di risposta alla domanda di servizi pubblici in California e Illinois. | A lungo termine (≥ 4 anni) |
| Cottura a basso consumo energetico e minore consumo di energia durante il funzionamento. | + 0.9% | Nord America, con maggiore rilevanza negli stati del programma ENERGY STAR degli Stati Uniti | A breve termine (≤ 2 anni) |
| Normative sull'elettrificazione, incentivi e restrizioni per gli allacciamenti al gas | + 1.2% | Stati Uniti, Canada, California, New York e Massachusetts | Medio termine (2-4 anni) |
| Connettività intelligente in cucina e controlli di cottura automatizzati | + 0.6% | Stati Uniti e Canada, con effetti di integrazione della piattaforma da parte dei fornitori dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I codici di elettrificazione, gli incentivi e le restrizioni agli allacciamenti del gas stanno riscrivendo i fondamenti della domanda.
La politica federale sta supportando il mercato nordamericano dei piani cottura a induzione riducendo il costo delle installazioni ammissibili. L'High-Efficiency Electric Home Rebate Act prevede fino a 840 dollari per piani cottura o cucine a induzione idonei, e le famiglie a basso e medio reddito possono ottenere la copertura completa dei costi del progetto [1] Dipartimento dell'Energia degli Stati Uniti, "Home Upgrades", Energy.gov, energy.gov . Il requisito dell'installazione permanente favorisce i prodotti da incasso rispetto alle unità portatili. L'iniziativa californiana approvata per la trasformazione del mercato della cottura a induzione supporta gli incentivi al dettaglio, il lavoro di sviluppo dei produttori per i prodotti a 120 V e la partecipazione delle utility. Le nuove restrizioni sul gas nelle costruzioni nelle città e contee degli Stati Uniti stanno anche aumentando il numero di progetti progettati attorno alla cottura elettrica. Il Codice energetico nazionale per gli edifici 2025 del Canada fornisce alle province un quadro per i requisiti edilizi a basse emissioni e può supportare la cottura completamente elettrica nei nuovi edifici residenziali.
Cottura a basso consumo energetico e minore consumo di energia durante il funzionamento.
Le prestazioni energetiche rimangono un motivo diretto per cui famiglie e costruttori prendono in considerazione l'induzione. Il database di riferimento tecnico della California ha valutato l'efficienza termica dell'induzione all'84%, rispetto al 74% per la cottura a resistenza elettrica e al 40% per la cottura a gas [2] California Market Transformation Administrator, “Market Characterization Report Induction Cooking,” California Market Transformation Administrator, calmta.org . Il Dipartimento dell'Energia degli Stati Uniti afferma che l'induzione trasferisce quasi l'85% dell'energia termica alle pentole, mentre il gas ne trasferisce circa un terzo. Tempi di ebollizione più rapidi possono supportare la tesi del consumatore per la sostituzione, soprattutto dove i costi energetici e l'utilizzo della cucina sono elevati. Uno studio del 2025 del Lawrence Berkeley National Laboratory non ha rilevato alcun aumento misurabile di ossidi di azoto o anidride carbonica negli ambienti interni durante la cottura a induzione, a differenza della cottura a gas. Questa differenza nella qualità dell'aria interna può rafforzare l'interesse all'acquisto da parte di strutture sanitarie, case di cura per anziani e mense istituzionali.
Ristrutturazione di cucine di alta qualità e sostituzione di elettrodomestici a incasso.
La ristrutturazione della cucina sta rafforzando la domanda di prodotti da incasso nel mercato nordamericano dei piani cottura a induzione. Gli elettrodomestici a induzione hanno guidato le tendenze dei prodotti per la casa del quarto trimestre 2025 dell'American Institute of Architects, con un punteggio di popolarità netto del 58.5% [3] American Institute of Architects, “Home Design Trends Survey Q1 2026 Report,” American Institute of Architects, hdts.aia.org . Lo stesso sondaggio ha mostrato che la domanda di elettrodomestici intelligenti è aumentata da un punteggio di popolarità netto del 6.8% a uno del 15%. La National Kitchen and Bath Association prevede un fatturato di 228 miliardi di dollari per cucine e bagni nel 2026, mentre la spesa per riparazioni e ristrutturazioni dovrebbe aumentare del 2.9%. La spesa per ristrutturazioni professionali dovrebbe aumentare del 4.4%, supportando installazioni con valori unitari più elevati. Questi progetti generalmente privilegiano superfici a filo, zone multiple e set di elettrodomestici coordinati piuttosto che sostituzioni indipendenti.
Connettività intelligente in cucina e controlli di cottura automatizzati
Le funzionalità di connettività stanno diventando sempre più comuni nel mercato nordamericano dei piani cottura a induzione, man mano che i marchi espandono le proprie piattaforme per la casa. LG utilizza ThinQ, Samsung SmartThings, GE Appliances SmartHQ e BSH Home Connect per collegare gli elettrodomestici da cucina con altri apparecchi. Il piano cottura a induzione intelligente da 36 pollici di LG può sincronizzare cappe e forni a microonde integrati compatibili tramite ThinQ quando i bruciatori sono attivi.[4]LG Electronics USA, “Piano cottura a induzione intelligente da 36" – CBIH3613BE”, LG Electronics USA, www.lg.comLG ha inoltre presentato al KBIS 2026 il suo sistema a isola a induzione nascosta SKS, che utilizza sensori e tecnologia a zone sotto una superficie in vetro a filo. I sistemi di cottura connessi possono incoraggiare le famiglie a mantenere marchi di elettrodomestici compatibili anche nei successivi cicli di sostituzione. I comandi vocali si stanno inoltre diffondendo dai prodotti di fascia alta verso la fascia media, supportando l'utilizzo a mani libere e design di cucine accessibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Idee sbagliate sulla sicurezza dei campi elettromagnetici | -0.3% | Mercati di consumo degli Stati Uniti e del Canada, con maggiore rilevanza tra gli acquirenti scettici nei confronti delle nuove tecnologie. | Medio termine (2-4 anni) |
| Ammodernamenti degli impianti elettrici e vincoli di carico di picco negli edifici residenziali più datati. | -0.6% | Patrimonio immobiliare degli Stati Uniti precedente al 1980, in particolare nei centri urbani del Nord-Est e del Midwest. | Medio termine (2-4 anni) |
| Elevati costi iniziali di acquisto e installazione | -0.5% | Famiglie a basso e medio reddito negli Stati Uniti, Canada e acquirenti commerciali sensibili al prezzo | Medio termine (2-4 anni) |
| Compatibilità e sostituzione di pentole ferromagnetiche tramite attrito | -0.2% | Nord America, in particolare con strutture ricettive consolidate e cucine professionali. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ammodernamenti degli impianti elettrici e vincoli di carico di picco negli edifici residenziali più datati.
La capacità elettrica rimane un limite comune per la conversione delle case più vecchie dalla cottura a gas a quella a induzione. Un'indagine dell'Electric Power Research Institute, citata da CalMTA, ha rilevato che molte famiglie negli Stati Uniti hanno un numero limitato di interruttori aperti, soprattutto nella parte occidentale del paese. La stessa fonte ha indicato che molti quadri elettrici esistenti in California richiederebbero un aggiornamento completo per supportare l'elettrificazione della cottura. ComEd ha riferito che i clienti che passano dal gas spesso necessitano di lavori elettrici prima dell'installazione, mentre i clienti che già utilizzano la cottura elettrica devono affrontare meno modifiche all'impianto elettrico. L'aggiornamento del quadro elettrico di una casa unifamiliare può comportare un costo iniziale elevato, prima ancora di considerare qualsiasi intervento da parte della compagnia elettrica. I prodotti a induzione da 120 V con batteria possono ridurre alcuni lavori sul quadro elettrico, ma i prezzi di acquisto e le future necessità di sostituzione delle batterie rimangono fattori di costo importanti.
Elevati costi iniziali di acquisto e installazione
Il costo iniziale della conversione all'induzione rimane un ostacolo, anche se l'offerta di prodotti si sta ampliando. GE Profile ha introdotto un modello a induzione da incasso a marzo 2025 e un modello a incasso a maggio 2025. Il costo totale del passaggio dal gas all'induzione in una vecchia abitazione urbana può aumentare se si considerano l'elettrodomestico, i lavori elettrici, la manodopera e le pentole compatibili. Gli incentivi federali riducono questo onere per le famiglie aventi diritto, ma non coprono completamente la vasta fascia di reddito medio, con rimborsi limitati. Uno studio del 2025 ha rilevato che le famiglie a reddito medio possono ricevere un rimborso parziale per i costi del progetto. Le unità portatili a 120 V offrono un'opzione più economica, ma le norme sull'installazione permanente possono precludere l'accesso ad alcuni incentivi federali. Anche la sostituzione delle pentole può comportare costi aggiuntivi per le famiglie che utilizzano pentole in alluminio, ceramica o rame.
Analisi del segmento
Per tipologia di prodotto: le unità da incasso sono in testa, mentre i prodotti autoportanti e portatili si espandono
Nel 2025, i piani cottura a induzione da incasso rappresentavano il 63.36% del valore totale, confermandosi come la categoria di prodotto dominante nel mercato nordamericano. Questa posizione riflette la domanda derivante dai progetti di ristrutturazione, in cui le superfici di cottura fisse vengono integrate nei mobili e nelle isole cucina. Le normative federali sugli incentivi per le installazioni permanenti rafforzano ulteriormente la domanda di apparecchi da incasso. GE Appliances ha progettato il suo piano cottura da incasso da 30 pollici del 2025 per adattarsi agli spazi preesistenti, riducendo la necessità di modifiche ai mobili in caso di sostituzione. Questo approccio elimina una delle principali problematiche di installazione per i consumatori che sostituiscono un piano cottura già esistente. I prodotti da incasso si allineano inoltre alla preferenza per cucine coordinate e a pianta aperta.
Si prevede che i modelli autoportanti e portatili cresceranno a un tasso annuo composto (CAGR) del 6.14% fino al 2031, il ritmo più rapido tra le diverse tipologie di prodotto. Le dimensioni del mercato nordamericano dei piani cottura a induzione per questo gruppo sono sostenute dai prodotti plug-in, che possono raggiungere gli inquilini e le case in cui l'aggiornamento del quadro elettrico è difficoltoso. Una valutazione di CalNEXT ha rilevato che un piano cottura con una batteria da 5 kWh potrebbe alimentare 4 bruciatori a induzione alla massima potenza, limitando al contempo il consumo di energia dalla rete a 1,200 watt. La ricarica della batteria nelle ore non di punta può inoltre fornire alle aziende elettriche uno strumento per la gestione della domanda. Questi modelli hanno prezzi medi di vendita inferiori rispetto alle unità installate, ma rendono l'induzione accessibile alle famiglie anche al di fuori del normale ciclo di ristrutturazione. La loro maggiore diffusione può ampliare la base di clienti potenziali senza richiedere importanti lavori di ristrutturazione della cucina.
In base alla configurazione dei bruciatori: i prodotti multizona rispecchiano la domanda di una maggiore capacità di cottura
Nel 2025, le configurazioni a 3 zone rappresentavano il 41.56% del valore totale, a dimostrazione della loro compatibilità con le cucine residenziali standard da 30 pollici. Questo formato offre un buon equilibrio tra spazio sul piano di lavoro, prezzo e flessibilità di cottura, risultando ideale per molte famiglie di fascia media. Il segmento è particolarmente adatto per le sostituzioni in cui è richiesto un piano cottura di larghezza standard. Gli acquirenti possono utilizzarlo come alternativa pratica ai tradizionali apparecchi elettrici o a gas, senza dover necessariamente optare per un'apertura del piano di lavoro più ampia. Ciò consolida la sua posizione di leadership nel mercato nordamericano dei piani cottura a induzione. Questa configurazione soddisfa inoltre le esigenze delle famiglie che desiderano una capacità maggiore rispetto a quella offerta dai modelli portatili.
Si prevede che le configurazioni a 4 zone cresceranno a un tasso di crescita annuo composto (CAGR) del 6.62% fino al 2031, più velocemente rispetto ad altre configurazioni di bruciatori. Gli acquirenti che sostituiscono i fornelli a gas a 4 fuochi potrebbero considerare questa configurazione come la soluzione più simile per la cottura quotidiana. LG ha presentato al KBIS 2026 un piano cottura a induzione Full-Flex da 36 pollici con 2 zone estese per pentole fino a 12.6 pollici di diametro. I prodotti a una o due zone continuano a soddisfare le esigenze di appartamenti più piccoli, esigenze di cottura supplementari e acquirenti attenti al budget. I prodotti con 5 o più zone rimangono concentrati nelle cucine residenziali di lusso e nel settore alberghiero. La tendenza verso le 4 zone dimostra che una maggiore capacità di cottura è sempre più considerata un requisito funzionale piuttosto che un lusso.
Per utente finale: la domanda residenziale è in testa, mentre gli acquirenti commerciali affrontano i costi di conversione
Nel 2025, gli acquirenti di immobili residenziali hanno rappresentato il 71.86% del valore totale e si prevede che cresceranno a un tasso annuo composto del 5.73% fino al 2031. Questo gruppo beneficia delle attività di ristrutturazione, degli incentivi per le famiglie e dell'adozione di sistemi domotici. L'American Institute of Architects ha riportato un indice di gradimento netto del 58.5% per l'iscrizione all'albo nel quarto trimestre del 2025, a conferma del forte interesse tra i professionisti della progettazione residenziale. I proprietari di immobili residenziali tendono a scegliere prodotti da incasso ad alta potenza con diverse zone e funzionalità di connettività. La domanda di immobili in affitto e plurifamiliari è invece più orientata verso soluzioni a 120 V che evitano importanti interventi elettrici. Questi diversi modelli di acquisto richiedono strategie di prodotto e di canale distinte.
La domanda commerciale comprende il settore alberghiero, le cucine istituzionali, le mense aziendali, i siti di trasporto, la vendita al dettaglio e le strutture sanitarie. Il mercato nordamericano dei piani cottura a induzione è limitato in questo gruppo dalle scorte di pentole esistenti e dal capitale necessario per le apparecchiature di livello professionale. I benefici in termini di qualità dell'aria interna possono essere importanti negli acquisti per il settore sanitario e istituzionale, dove le condizioni di cottura influiscono sugli occupanti. Electrolux Professional ha concordato l'acquisizione degli asset di Royal Range nel novembre 2025, espandendo la propria rete di cucine professionali e la relativa infrastruttura di vendita negli Stati Uniti. I nuovi edifici commerciali completamente elettrici possono evitare gran parte dei costi di ammodernamento, poiché l'induzione può essere specificata già in fase di progettazione. Le mense aziendali e i nuovi complessi residenziali offrono quindi opportunità in cui l'infrastruttura del gas esistente non determina la decisione di acquisto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il commercio al dettaglio B2C rimane centrale, mentre gli acquisti diretti crescono.
Nel 2025, il retail B2C rappresentava il 76.62% del valore di mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 5.52% fino al 2031. I consumatori spesso effettuano ricerche online sui prodotti a induzione prima di acquistarli presso negozi monomarca, rivenditori di elettrodomestici o showroom di cucine. Questa tendenza impone ai produttori di offrire sia il confronto digitale dei prodotti che dimostrazioni fisiche. Anche i lavori di ristrutturazione professionali influenzano le vendite al dettaglio, poiché gli appaltatori spesso guidano la scelta dei prodotti. La National Kitchen and Bath Association prevede che la spesa per ristrutturazioni gestite da professionisti aumenterà del 4.4% nel 2026. Il settore nordamericano dei piani cottura a induzione, pertanto, si basa sulla formazione e sul supporto all'installazione offerti ai rivenditori, non solo sulla presenza sugli scaffali.
Le vendite B2B e dirette si rivolgono a sviluppatori, cucine commerciali, istituzioni e grandi progetti di costruzione. Gli sviluppatori possono valutare l'induzione come parte di un progetto elettrico complessivo per l'intero edificio, anziché come una decisione separata relativa agli elettrodomestici. La rimozione delle tubature del gas, dei contatori e delle colonne montanti può modificare l'economia del progetto per gli edifici residenziali multifamiliari completamente elettrici. Gli accordi diretti con i produttori e i partner di progettazione delle cucine possono trarre vantaggio dalla specifica delle apparecchiature nelle prime fasi del progetto. Il programma Electric Advantage di Con Edison crea un ulteriore canale di domanda per i clienti in determinati corridoi principali del gas che passano dall'utilizzo del gas all'elettricità. Questo canale può crescere anche quando i normali cicli di sostituzione al dettaglio sono lenti, perché la sua domanda inizia con le decisioni relative alle infrastrutture e alla progettazione degli edifici. Per il mercato nordamericano dei piani cottura a induzione, ciò rende importante un coinvolgimento precoce di appaltatori e sviluppatori, oltre alla tradizionale attività di vendita al dettaglio.
Analisi geografica
Nel 2025, gli Stati Uniti rappresentavano l'84.31% del valore totale del mercato e rimangono il paese leader nel mercato nordamericano dei piani cottura a induzione. La domanda è incentrata sulla ristrutturazione di cucine di lusso, piuttosto che sulla prima installazione in tutte le abitazioni. L'American Institute of Architects ha riportato che il fatturato derivante dalla ristrutturazione di cucine e bagni è aumentato a 44.8 milioni nel primo trimestre del 2026, rispetto ai 37.3 milioni del quarto trimestre del 2024. Incentivi federali fino a 840 dollari e un credito d'imposta per i pannelli elettrici pari al 30% del costo del progetto, con un tetto massimo di 600 dollari, possono ridurre i costi di installazione per le famiglie che ne hanno diritto. Le normative californiane del Titolo 24 e l'iniziativa statale sull'induzione rendono la costa occidentale il centro di domanda più avanzato della regione. Anche New York e Massachusetts stanno generando domanda attraverso le normative edilizie locali e le restrizioni sugli allacciamenti del gas.
Il Canada occupa una posizione secondaria significativa nel mercato regionale, supportata da normative sempre più allineate agli standard di elettrificazione degli Stati Uniti. Natural Resources Canada sta promuovendo un requisito di consumo energetico di 207 kWh all'anno per i piani cottura elettrici a induzione, con la conformità proposta allineata alla data di gennaio 2028 fissata dal Dipartimento dell'Energia degli Stati Uniti. Il codice edilizio nazionale canadese del 2025 prevede livelli di prestazione energetica differenziati che le province possono utilizzare per definire politiche di costruzione a basse emissioni. LG Canada ha reso disponibile il suo piano cottura a induzione intelligente UltraHeat da 36 pollici e 5.0 kW a luglio 2026. La Columbia Britannica e l'Ontario probabilmente rimarranno i principali centri di domanda provinciale grazie alle loro politiche edilizie relativamente avanzate. I dati nazionali potrebbero quindi sottostimare la domanda in questi grandi mercati provinciali. Il mercato nordamericano dei piani cottura a induzione in Canada è plasmato dall'adozione dei codici provinciali e dagli ecosistemi consolidati di prodotti per la casa intelligente.
Si prevede che il Messico crescerà a un tasso annuo composto (CAGR) del 6.44% fino al 2031, il più rapido tra i paesi considerati. La quota di mercato dei piani cottura a induzione in Messico rimane inferiore a quella degli Stati Uniti, poiché la cottura a gas è ancora ampiamente diffusa negli impianti installati. L'urbanizzazione e l'aumento del reddito familiare nei corridoi manifatturieri settentrionali stanno alimentando l'interesse per i prodotti per la cucina di fascia medio-alta e connessi. La partnership tra Electrolux e Midea prevede una partecipazione del 65% di Midea in uno stabilimento di refrigerazione a Juárez, che amplia l'infrastruttura produttiva di elettrodomestici del paese. Città del Messico, Guadalajara e Monterrey stanno formando una clientela residenziale di fascia alta, con modelli di domanda più in linea con i consolidati mercati di ristrutturazione degli Stati Uniti. La disponibilità dei prodotti e la competitività dei prezzi possono migliorare con lo sviluppo della capacità produttiva e distributiva regionale.
Panorama competitivo
Il mercato nordamericano dei piani cottura a induzione è moderatamente concentrato, con GE Appliances, BSH Home Appliances Group, Whirlpool Corporation, LG Electronics e Samsung che detengono posizioni di rilievo nei canali di vendita al dettaglio di fascia alta e media. Queste aziende competono in base alla notorietà del marchio, all'ampiezza della gamma di prodotti, alle funzionalità di connettività e alla capacità di supportare rivenditori e installatori. Nel giugno 2025, GE Appliances ha completato un ampliamento da 180 milioni di dollari presso il suo stabilimento di LaFayette, in Georgia, dedicato ai prodotti per la cottura, aggiungendo l'assemblaggio robotizzato di piani cottura in vetroceramica e la produzione ad alto volume di piani a induzione. Nell'agosto 2025, ha poi annunciato un piano di investimenti di 3 miliardi di dollari per la produzione negli Stati Uniti in 5 anni. La produzione locale offre a GE Appliances una base più solida per servire la fascia di prezzo medio-alta compresa tra 1,500 e 2,000 dollari. BSH ha registrato una crescita di oltre il 5% del fatturato in Nord America nel corso del 2025, attribuendola ai nuovi prodotti a induzione Thermador e alla serie Gaggenau Expressive.
Il design del prodotto sta diventando un fattore competitivo sempre più importante nel mercato nordamericano dei piani cottura a induzione. LG ha presentato il sistema SKS Hidden Induction Island System al KBIS 2026, integrando la tecnologia a induzione sotto un piano di lavoro in vetro a filo. Whirlpool ha presentato il piano cottura a induzione JennAir NextGen Downdraft, sviluppato in collaborazione con BORA, e un prodotto a induzione intelligente da 36 pollici con controllo della temperatura. Samsung ha introdotto il suo piano cottura a induzione Bespoke AI Extractor nell'aprile 2026, combinando piano cottura e funzione di aspirazione per cucine a pianta aperta e isole. Questi prodotti risolvono i limiti di installazione che si presentano quando è difficile posizionare una cappa a soffitto. La categoria premium compete quindi tanto sull'integrazione in cucina e sui controlli automatizzati quanto sulle prestazioni di riscaldamento.
Marchi di lusso e specialisti europei, tra cui Miele, Smeg, Elica, Fisher & Paykel, True Induction e Sub-Zero/Wolf, aumentano la concorrenza nei settori della ristrutturazione, del lusso e delle applicazioni commerciali. I prodotti SmartZone Serie 9 di Fisher & Paykel utilizzano un hub di controllo touchscreen e un sensore di temperatura wireless per supportare una cottura più guidata. La fascia di prezzo inferiore ai 1,000 dollari rimane meno servita dai grandi marchi ed è maggiormente esposta a fornitori specializzati e apparecchiature portatili importate. Electrolux e Midea hanno annunciato una partnership di 15 anni nell'aprile 2026, che include 3 joint venture nei settori della vendita e produzione di frigoriferi e lavatrici. L'accordo modifica la posizione produttiva nordamericana di Electrolux, consentendo al contempo a Midea di accedere a risorse e relazioni con i canali di distribuzione. La certificazione UL secondo ANSI/UL 858 e la partecipazione al programma ENERGY STAR rimangono requisiti fondamentali per l'accesso ai principali canali di vendita negli Stati Uniti. Questi requisiti creano un ostacolo concreto per i piccoli fornitori che non dispongono delle risorse per lo sviluppo del prodotto, i test e il supporto ai canali di distribuzione. Il mercato nordamericano dei piani cottura a induzione offre quindi spazio a specialisti con caratteristiche diverse, pur mantenendo le grandi aziende una forte influenza sui canali di distribuzione.
Leader del settore dei piani cottura a induzione in Nord America
-
Elettrodomestici GE
-
Whirlpool Corporation
-
Samsung Electronics Co., Ltd.
-
LG Elettronica Inc.
-
Robert Bosch GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Electrolux Group e Midea Group hanno annunciato una partnership strategica a lungo termine di 15 anni, strutturata in tre joint venture che copriranno la vendita e la produzione di prodotti per la refrigerazione (incluso uno stabilimento di refrigerazione a Juárez, in Messico, in cui Midea acquisirà una partecipazione del 65%) e la produzione di lavatrici in Carolina del Sud. L'accordo, del valore di circa 9 miliardi di corone svedesi tramite emissione di diritti, dovrebbe entrare in funzione nel terzo trimestre del 2026 e ristrutturare la presenza produttiva di Electrolux in Nord America.
- Aprile 2026: Samsung Electronics ha presentato il piano cottura a induzione Bespoke AI Extractor durante un evento di lancio globale in Corea, integrando piano cottura e cappa aspirante in un unico elettrodomestico. Il prodotto è pensato per cucine a pianta aperta e installazioni con isola, dove l'installazione di una cappa tradizionale a soffitto risulta impraticabile, rappresentando un cambiamento strutturale nell'architettura dei prodotti a induzione.
- Febbraio 2026: LG Electronics ha presentato il sistema SKS Hidden Induction Island, un piano cottura invisibile con sistema di aspirazione integrato, e il piano cottura a induzione Full-Flex da 36 pollici con zone estese per pentole di grandi dimensioni, in occasione del KBIS 2026 di Orlando, in Florida. L'evento ha segnato anche il debutto della linea di lavanderie di lusso SKS, confermando l'intenzione di LG di competere come marchio leader nel settore delle cucine di lusso in Nord America.
- Febbraio 2026: Whirlpool Corporation ha presentato al KBIS 2026 il piano cottura a induzione JennAir NextGen con sistema di aspirazione integrato (sviluppato in collaborazione con BORA) e il piano cottura a induzione intelligente JennAir Oblivion da 36 pollici con controllo della temperatura, rafforzando il posizionamento di JennAir come soluzione di lusso per la cottura a induzione di Whirlpool nel canale premium nordamericano.
Ambito del rapporto sul mercato dei piani cottura a induzione in Nord America
I piani cottura a induzione utilizzano l'energia elettromagnetica per riscaldare direttamente pentole e padelle, offrendo una cottura più rapida, sicura ed efficiente dal punto di vista energetico rispetto ai tradizionali fornelli a gas o elettrici. Il mercato nordamericano dei piani cottura a induzione è segmentato per tipologia di prodotto, configurazione dei bruciatori, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in piani cottura a induzione da incasso e piani cottura a induzione a libera installazione e portatili. Per configurazione dei bruciatori, il mercato è segmentato in 1 zona, 2 zone, 3 zone, 4 zone e 5 o più zone. Per utente finale, il mercato è segmentato in residenziale e commerciale (inclusi HoReCa [hotel, ristoranti e bar/catering], cucine istituzionali, mense aziendali e per uffici e altre applicazioni commerciali come trasporti, vendita al dettaglio e sanità). Per canale di distribuzione, il mercato è segmentato in B2B / vendita diretta dai produttori e B2C / vendita al dettaglio (inclusi negozi multimarca, outlet monomarca, online e altri canali di distribuzione). Dal punto di vista geografico, il mercato è segmentato in Stati Uniti, Canada e Messico. Il rapporto fornisce le dimensioni del mercato in dollari statunitensi per tutti i segmenti sopra menzionati.
| Piani cottura a induzione da incasso |
| Piani cottura a induzione autoportanti e portatili |
| 1 zona |
| Zone 2 |
| Zone 3 |
| Zone 4 |
| 5 zone o più |
| Residenziale | |
| Commerciale | HoReCa (hotel, ristoranti e bar/catering) |
| Cucine istituzionali | |
| Mense aziendali e per uffici | |
| Altre applicazioni commerciali, tra cui trasporti, vendita al dettaglio e sanità. |
| B2B / Direttamente dai produttori | |
| B2C / Vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di prodotto | Piani cottura a induzione da incasso | |
| Piani cottura a induzione autoportanti e portatili | ||
| In base alla configurazione del bruciatore | 1 zona | |
| Zone 2 | ||
| Zone 3 | ||
| Zone 4 | ||
| 5 zone o più | ||
| Per utente finale | Residenziale | |
| Commerciale | HoReCa (hotel, ristoranti e bar/catering) | |
| Cucine istituzionali | ||
| Mense aziendali e per uffici | ||
| Altre applicazioni commerciali, tra cui trasporti, vendita al dettaglio e sanità. | ||
| Per canale di distribuzione | B2B / Direttamente dai produttori | |
| B2C / Vendita al dettaglio | Negozi multimarca | |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di piani cottura a induzione in Nord America?
Gli incentivi federali, le normative sugli edifici elettrici, l'efficienza energetica, le attività di ristrutturazione e le funzionalità delle cucine connesse stanno sostenendo la domanda.
Quanto sarà grande il mercato nordamericano dei piani cottura a induzione nel 2026?
Si prevede che il settore raggiungerà i 6.22 miliardi di dollari nel 2026 e i 7.98 miliardi di dollari entro il 2031.
Quale tipologia di piano cottura a induzione genera maggiori vendite a livello regionale?
Nel 2025, le unità a incasso hanno rappresentato il 63.36% del valore totale, sostenute dalla domanda derivante dalle ristrutturazioni e dalle normative sugli incentivi per le installazioni permanenti.
Perché le case più vecchie incontrano difficoltà nell'adottare la cottura a induzione?
Molte abitazioni richiedono lavori elettrici prima dell'installazione, e l'aggiornamento del quadro elettrico può costare dai 2,500 ai 5,000 dollari.
Quale Paese dovrebbe crescere più rapidamente entro il 2031?
Si prevede che il Messico registrerà un tasso di crescita annuo composto (CAGR) del 6.44% fino al 2031, sostenuto dalla domanda di fascia alta nelle aree urbane e dallo sviluppo delle infrastrutture per gli elettrodomestici.
Quali caratteristiche stanno cambiando i piani cottura a induzione di alta gamma?
Superfici a filo, ventilazione integrata, zone flessibili, connettività tramite app e cottura a temperatura controllata stanno acquisendo sempre maggiore importanza.


