

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.01 miliardo di dollari |
| Dimensione del mercato (2031) | 7.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.29% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli integratori per la salute immunitaria in Nord America a cura di Mordor Intelligence
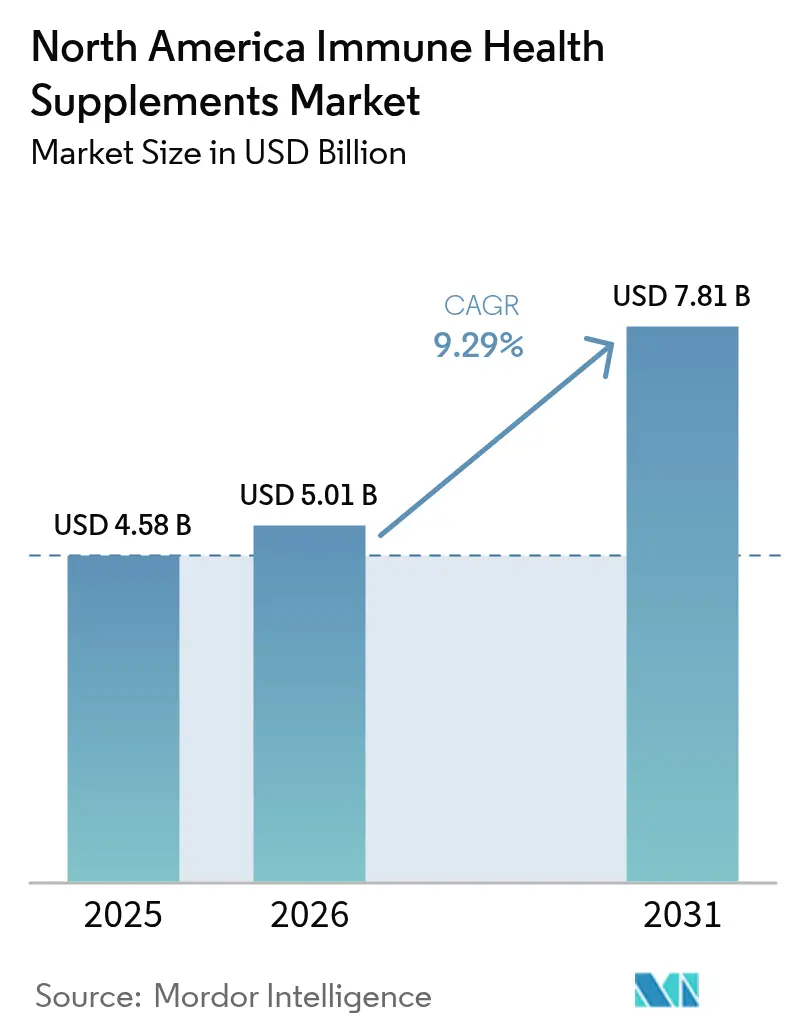
Il mercato nordamericano degli integratori per la salute immunitaria aveva un valore di 4.58 miliardi di dollari nel 2025 e si prevede che crescerà da 5.01 miliardi di dollari nel 2026 a 7.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.29% durante il periodo di previsione (2026-2031). L'enfasi sulla prevenzione e sul benessere ha fortemente influenzato il mercato nordamericano degli integratori alimentari. Mentre vitamine e minerali dominavano il panorama dei prodotti, i probiotici sono emersi come un segmento in rapida crescita, alimentato dalla maggiore consapevolezza dei consumatori in merito alla salute intestinale e immunitaria. I probiotici, in particolare, hanno guadagnato terreno grazie ai loro presunti benefici nel migliorare la digestione, rafforzare l'immunità e affrontare specifici problemi di salute come la sindrome dell'intestino irritabile (IBS). Le compresse hanno mantenuto il primato tra i formati di prodotto, ma le caramelle gommose hanno registrato un'impennata di popolarità, grazie al loro sapore gradevole e alla facilità di assunzione. Le caramelle gommose hanno attratto un pubblico più ampio, inclusi bambini e adulti, che hanno preferito un'alternativa più piacevole alle pillole tradizionali. I negozi specializzati e quelli dedicati alla salute sono rimasti i canali di vendita principali, ma le piattaforme online hanno registrato una rapida crescita, sfruttando la comodità e la personalizzazione basata sui dati. Gli Stati Uniti detenevano la quota di mercato maggiore, ma il Messico si è affermato come un importante polo di crescita. Fattori come l'invecchiamento della popolazione, l'aumento delle patologie croniche e la domanda di prodotti di alta qualità e biodisponibili hanno favorito l'espansione del mercato.
Punti chiave del rapporto
- Per tipologia di prodotto, vitamine e minerali hanno guidato la crescita con una quota del 31.48% nel 2025; i probiotici rappresentano il segmento con la crescita più rapida, con un CAGR del 9.42% fino al 2031.
- In base al formato, le compresse hanno conquistato il 30.55% della quota di mercato nel 2025, mentre le caramelle gommose sono destinate a crescere a un CAGR dell'10.44% nel periodo di previsione.
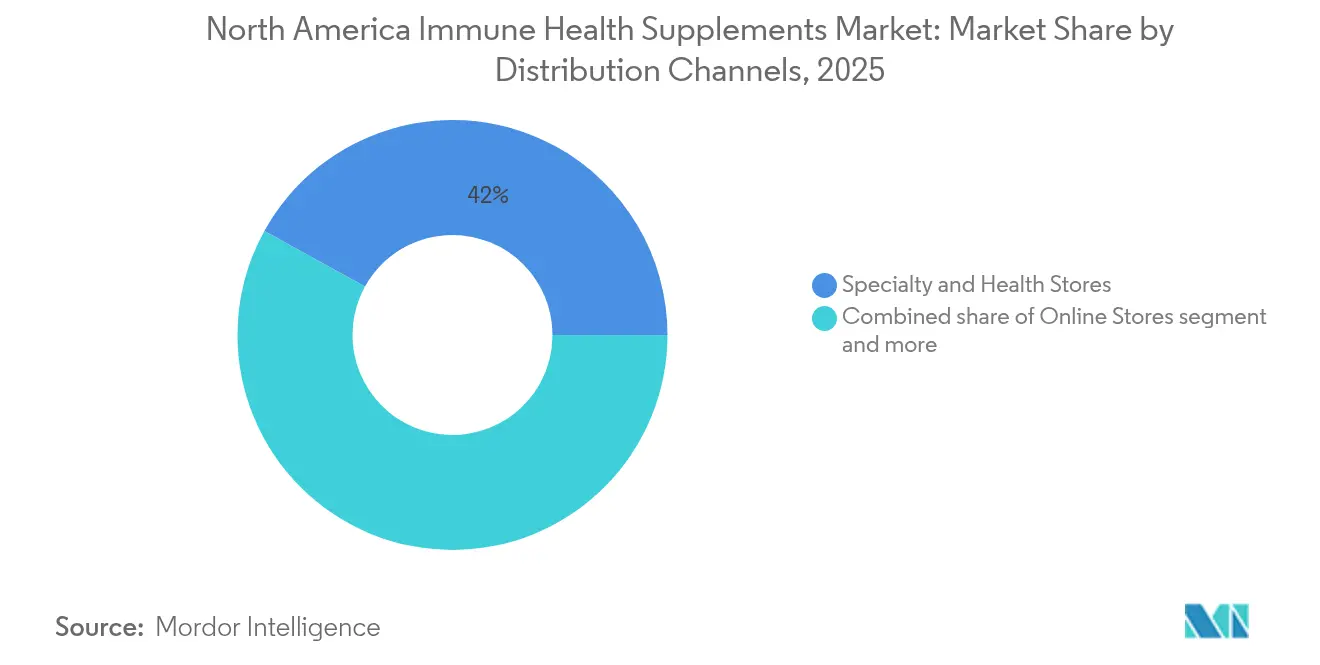
- Per canale di distribuzione, i negozi specializzati e di prodotti naturali detenevano il 41.96% della quota del 2025, mentre si prevede che la vendita al dettaglio online crescerà a un CAGR del 10.08% fino al 2031.
- In termini geografici, gli Stati Uniti hanno dominato con il 78.65% della quota del 2025, mentre si prevede che il Messico crescerà a un CAGR dell'10.86% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli integratori per la salute immunitaria in Nord America
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le tendenze della sanità preventiva rafforzano il mercato degli integratori immunitari | + 2.1% | Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Crescente domanda di integratori di vitamina D tra gli anziani per la salute delle ossa | + 1.8% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Aumento dei tassi di malattie croniche | + 1.5% | Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Aumento dell'uso di marchi di e-commerce e DTC | + 1.4% | Stati Uniti, Canada, Messico | A breve termine (≤ 2 anni) |
| Innovazione di prodotto e utilizzo di ingredienti funzionali | + 1.2% | Stati Uniti, Canada, Messico | Medio termine (2-4 anni) |
| Panorama normativo di supporto | + 0.9% | Stati Uniti, Canada, Messico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le tendenze della sanità preventiva rafforzano il mercato degli integratori immunitari
Secondo i Centers for Disease Control and Prevention, nel 2023 la prevalenza di patologie croniche tra gli adulti statunitensi ha raggiunto il 76.4%, riflettendo una tendenza al rialzo rispetto agli anni precedenti [1] Fonte: Centers for Disease Control and Prevention, “Multiple Chronic Conditions Among Adults,” cdc.gov . Tra i giovani adulti di età compresa tra 18 e 34 anni, i tassi di patologie croniche sono aumentati dal 52.5% al 59.5% tra il 2013 e il 2023, portando questa fascia demografica a cercare prodotti per il supporto immunitario. La crescente consapevolezza della salute ha spinto i consumatori ad adottare misure proattive nella gestione del proprio benessere attraverso integratori alimentari e soluzioni di assistenza sanitaria preventiva. Poiché le malattie croniche contribuiscono con 4.5 trilioni di dollari ai costi sanitari annuali, i consumatori stanno adottando sempre più misure di salute preventiva attraverso gli integratori per ridurre potenzialmente le spese mediche a lungo termine. Questo cambiamento nell'approccio alla gestione della salute è particolarmente evidente tra i Millennials, che riconoscono la connessione tra la salute intestinale e il benessere generale. La crescente consapevolezza di questi problemi ha accelerato la domanda di prodotti multifunzionali che combinano il supporto immunitario con benefici per la salute mentale e digestiva, riflettendo un approccio più olistico al mantenimento della salute.
Crescente domanda di integratori di vitamina D tra gli anziani per la salute delle ossa
Secondo i dati di Health Canada del 2024, circa il 19% dei canadesi presenta livelli di vitamina D insufficienti per una salute ossea ottimale. L'integrazione di vitamina D affronta i problemi di integrità ossea e di funzionalità immunitaria nella popolazione anziana, in particolare negli over 65. [2]Fonte: Canada Gazette, "Autorizzazione all'immissione in commercio della vitamina D nello yogurt e nel kefir: SOR/2024 88, "gazette.gc.caLa Food and Drug Administration ha riferito nel 2024 che oltre 10 milioni di americani soffrono di osteoporosi, con la più alta prevalenza tra le donne in postmenopausa. La domanda di integratori di vitamina D deriva da molteplici fattori, tra cui la perdita di densità ossea legata all'età, i cambiamenti ormonali durante la menopausa, le interazioni con i farmaci da prescrizione, la ridotta attività all'aperto e le carenze alimentari. Le variazioni geografiche nei tassi di carenza di vitamina D alle latitudini settentrionali creano significative opportunità di mercato, in particolare in Canada, dove la limitata esposizione stagionale alla luce tra ottobre e marzo richiede un'integrazione costante durante tutto l'anno per mantenere livelli adeguati di vitamina D.
Aumento dei tassi di malattie croniche
Con il crescente ricorso dei consumatori agli integratori per la salute del sistema immunitario, in aggiunta ai trattamenti medici tradizionali, la domanda di questi prodotti rimane forte, trainata dalla crescente prevalenza di malattie croniche. I dati dei Centers for Disease Control and Prevention rivelano un notevole aumento: la percentuale di giovani adulti alle prese con molteplici patologie croniche è aumentata dal 21.8% del 2013 al 27.1% del 2023. Questo cambiamento ha ampliato l'attenzione del mercato, estendendone la portata oltre i soli consumatori anziani. Poiché le malattie croniche mettono a dura prova i sistemi sanitari, molti consumatori cercano proattivamente misure preventive. Gli integratori per la salute del sistema immunitario, ritenuti in grado di mitigare i rischi di infezione e rafforzare la salute generale, sono diventati una scelta popolare. Questi integratori sono sempre più considerati un approccio complementare alla gestione della salute, in particolare per le persone che mirano a ridurre la dipendenza dai trattamenti convenzionali. Inoltre, studi scientifici che collegano la funzionalità del sistema immunitario a un'efficace gestione delle malattie croniche rafforzano la percezione che questi integratori offrano benefici che trascendono la mera nutrizione.
Aumento dell'uso di marchi di e-commerce e DTC
I canali digitali consentono un marketing personalizzato che affronta specifiche problematiche relative alla salute immunitaria, consentendo ai marchi di costruire relazioni dirette con i consumatori e raccogliere dati di utilizzo per lo sviluppo dei prodotti. I dati raccolti aiutano le aziende a comprendere le preferenze dei consumatori, a monitorare i modelli di acquisto e a identificare le tendenze emergenti nei prodotti per la salute immunitaria. La crescita dell'e-commerce avvantaggia i marchi più piccoli, che possono competere con le aziende affermate attraverso il marketing digitale e i modelli di abbonamento, che generano ricavi costanti. Il mercato digitale consente inoltre a questi marchi di testare nuovi prodotti e strategie di marketing con un investimento minimo. Tuttavia, l'ambiente online aumenta la supervisione normativa, poiché le lettere di avvertimento della FDA spesso prendono di mira le aziende che pubblicano dichiarazioni infondate sulla salute immunitaria attraverso piattaforme digitali. Questo controllo più rigoroso richiede alle aziende di esaminare attentamente i propri materiali di marketing e le dichiarazioni sui prodotti. Questa attenzione normativa crea vantaggi per le aziende con solidi programmi di conformità e un marketing basato sull'evidenza, poiché possono mantenere la fiducia dei consumatori evitando potenziali sanzioni e danni alla reputazione.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Etichettatura rigorosa e dichiarazioni sulla salute | -1.8% | Stati Uniti, Canada, Messico | Medio termine (2-4 anni) |
| Alta competizione di mercato | -1.2% | Stati Uniti, Canada, Messico | A breve termine (≤ 2 anni) |
| Rischio di consumo eccessivo ed effetti collaterali | -0.9% | Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Disponibilità di integratori alternativi | -0.7% | Stati Uniti, Canada, Messico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Etichettatura rigorosa e dichiarazioni sulla salute
Il complesso panorama normativo in tutto il Nord America crea significative sfide di conformità che influenzano la crescita del mercato e l'innovazione nel settore degli integratori per il sistema immunitario. I requisiti rivisti della FDA per le dichiarazioni "salutari", implementati nel dicembre 2024, stabiliscono rigidi criteri nutrizionali che molti integratori per il sistema immunitario faticano a soddisfare [3] Fonte: Food and Drug Administration, "Dietary Supplement Enforcement Report 2024", fda.gov . Le normative della FDA sulle dichiarazioni relative a struttura/funzione richiedono ai produttori di fornire prove a supporto, evitando al contempo una terminologia correlata alle malattie che potrebbe classificare i prodotti come farmaci non approvati. Le normative sui prodotti naturali per la salute di Health Canada complicano ulteriormente la distribuzione in tutto il Nord America, richiedendo i numeri di prodotto naturale (NPN), che a loro volta richiedono una documentazione completa sulla sicurezza e l'efficacia. Le piccole aziende senza reparti dedicati alla conformità si trovano ad affrontare un onere sproporzionato, che può limitare la diversità del mercato. In Messico, le normative COFEPRIS impongono etichette di avvertimento sulla parte anteriore della confezione per i prodotti che superano determinate soglie nutrizionali, il che può influenzare la percezione dei consumatori riguardo agli integratori per il sistema immunitario con un contenuto vitaminico più elevato. Questi quadri normativi creano barriere all'ingresso nel mercato che favoriscono le aziende consolidate con sistemi di conformità preesistenti, limitando potenzialmente l'innovazione da parte dei nuovi operatori.
Alta competizione di mercato
Il mercato degli integratori per la salute del sistema immunitario mostra una forte concorrenza e una limitata flessibilità di prezzo. Il mercato comprende multinazionali, aziende regionali e marchi diretti al consumatore, ognuno con punti di forza competitivi distinti. I prodotti a marchio privato dei principali rivenditori creano ulteriore concorrenza sui prezzi, soprattutto nelle categorie di vitamine di base dove la differenziazione del prodotto è minima. La concorrenza si estende oltre i tradizionali produttori di integratori, poiché le dichiarazioni sulla salute del sistema immunitario compaiono in diverse categorie di prodotto, compresi gli alimenti funzionali. Le aziende con capacità di ricerca ottengono vantaggi competitivi attraverso studi clinici che convalidano i benefici per la salute del sistema immunitario, sebbene questi studi aumentino significativamente i costi di sviluppo. L'aumento delle spese di marketing digitale, in particolare per i marchi diretti al consumatore che costruiscono la propria presenza sul mercato, influisce ulteriormente sulla redditività poiché le aziende competono su più piattaforme online.
Analisi del segmento
Per tipo di prodotto: vitamine e minerali in testa, con una forte crescita dei probiotici
Il segmento vitamine e minerali ha dominato il mercato nordamericano degli integratori per la salute immunitaria nel 2025, rappresentando il 31.48% del fatturato, trainato dall'accettazione da parte dei medici e dai benefici nutrizionali completi. Si prevede che il segmento dei probiotici crescerà a un CAGR del 9.42%, acquisendo importanza con i progressi della ricerca sulle interazioni tra intestino e sistema immunitario. Nuovi ceppi probiotici, tra cui Faecalibacterium duncaniae e Bacteroides dorei, dimostrano la svolta del settore verso benefici immunitari mirati. Il mercato continua a evolversi con l'introduzione di postbiotici e simbiotici nella categoria "Altri". I progressi tecnici nella tecnologia di microincapsulazione migliorano i tassi di sopravvivenza dei probiotici nell'apparato digerente, mentre i sistemi di somministrazione liposomiale migliorano l'assorbimento delle vitamine. Il mercato sostiene prezzi premium per prodotti con una solida validazione scientifica.
La struttura del mercato prevede partnership strategiche tra fornitori di ingredienti, produttori conto terzi e aziende produttrici di prodotti finiti. Ad esempio, il postbiotico EpiCor di Cargill è ora disponibile in diversi formati, tra cui caramelle gommose, capsule e polveri, grazie a diverse partnership. Gli estratti vegetali mantengono una presenza stabile sul mercato tra i consumatori alla ricerca di soluzioni naturali per l'immunità, mentre i prodotti a base di omega-3 combinano benefici per la salute cardiovascolare e immunitaria. Sebbene i probiotici registrino il tasso di crescita più elevato, la continua innovazione in tutte le categorie garantisce che le vitamine rimangano fondamentali per il mercato nordamericano degli integratori per la salute immunitaria fino al 2030.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: le caramelle gommose rivoluzionano la somministrazione degli integratori
Le compresse detengono una quota di mercato dominante del 30.55% nel 2025, trainate dal loro rapporto costo-efficacia, dalla stabilità e dalla precisione del dosaggio, caratteristiche apprezzate dagli utilizzatori tradizionali di integratori. Il segmento delle caramelle gommose sta crescendo a un CAGR dell'10.44%, supportato dalle preferenze dei consumatori per formati di somministrazione appetibili e dalle nuove tecnologie che consentono formulazioni a ridotto contenuto di zuccheri. Capsule e capsule molli mantengono la loro posizione di mercato grazie all'efficace protezione degli ingredienti e all'associazione dei consumatori con la qualità di livello farmaceutico. Le polveri attraggono i consumatori che cercano opzioni di dosaggio flessibili e una rapida dissoluzione, soprattutto tra i gruppi demografici orientati alle proteine.
La tecnologia di gelificazione a freddo si è affermata come metodo di produzione efficiente dal punto di vista energetico per le caramelle gommose, migliorando la qualità del prodotto e la sua durata di conservazione. Le formulazioni vegane di caramelle gommose soddisfano la crescente domanda di opzioni a base vegetale utilizzando agenti gelificanti alternativi che offrono consistenza e stabilità costanti. La categoria "Altri" comprende formati di somministrazione come bevande funzionali, compresse masticabili e formulazioni sublinguali che offrono una maggiore biodisponibilità. I processi di produzione ora integrano le linee guida HACCP, facilitando al contempo l'incorporazione di ingredienti naturali per soddisfare la domanda dei consumatori di prodotti a etichetta pulita.
Per canale di distribuzione: i negozi specializzati guidano la quota di mercato mentre l'e-commerce registra una rapida crescita
I negozi specializzati e di prodotti per la salute detengono una quota di mercato del 41.96% nel 2025, trainati dalla loro capacità di fornire consulenza specialistica e selezioni di prodotti curate che rafforzano la fiducia dei consumatori negli acquisti per la salute del sistema immunitario. Il segmento della vendita al dettaglio online sta crescendo a un CAGR del 10.08%, supportato da marchi diretti al consumatore e modelli di abbonamento che garantiscono una disponibilità affidabile dei prodotti. Sebbene supermercati e ipermercati offrano un'ampia portata di consumatori, faticano a fornire informazioni sui prodotti per la salute del sistema immunitario e a posizionarli in modo premium. Le farmacie rappresentano un altro canale di distribuzione significativo, beneficiando della loro vicinanza agli operatori sanitari e della consolidata fiducia dei consumatori.
NOW Foods ha lanciato formati di prodotto esclusivi per i negozi fisici a marzo 2024, introducendo 20 formulazioni di integratori specificamente pensate per i rivenditori indipendenti, al fine di differenziarsi dalla concorrenza online. La crescita dell'e-commerce consente servizi di marketing mirati e in abbonamento, con le aziende che utilizzano i dati dei consumatori per migliorare le raccomandazioni sui prodotti e la fidelizzazione dei clienti. Tuttavia, le piattaforme online si trovano ad affrontare una maggiore supervisione normativa in materia di indicazioni sulla salute, il che richiede misure di conformità complete per impedire l'applicazione delle normative della FDA. Una presenza omnicanale è diventata fondamentale, poiché i consumatori effettuano ricerche online prima di effettuare acquisti in negozio, in particolare per i prodotti premium per la salute del sistema immunitario, dove la consulenza professionale offre un valore aggiunto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli Stati Uniti hanno registrato il 78.65% delle vendite del 2025 nel mercato nordamericano degli integratori per la salute del sistema immunitario, grazie all'elevato reddito discrezionale, a un ecosistema di vendita al dettaglio maturo e a una prolifica ricerca clinica che convalida i nuovi principi attivi. Le patologie croniche colpiscono oltre tre quarti degli adulti, sostenendo la domanda di integratori per il sistema immunitario durante tutto l'anno. La FDA fornisce linee guida chiare sulle buone pratiche di fabbricazione, che aumentano la qualità di base e consolidano la fiducia dei consumatori, consentendo alle linee premium di prosperare.
Il Canada contribuisce a una costante espansione, poiché le normative sui prodotti naturali per la salute di Health Canada impongono rigorosi standard di sicurezza, pur offrendo una chiara tabella di marcia per le licenze. I numeri dei prodotti naturali fungono da marchi di fiducia visibili sulle confezioni, orientando l'intenzione di acquisto dei consumatori. La carenza di vitamina D indotta dalla latitudine nazionale orienta i portafogli di prodotti verso dosaggi più elevati e alimenti funzionali fortificati. Le esenzioni temporanee dalle norme sull'etichettatura in linguaggio semplice fino al 2028 danno alle aziende un margine di manovra per aggiornare le confezioni senza interrompere la fornitura.
Il Messico è il territorio di svolta, pronto a raggiungere un CAGR dell'10.86%. La crescente ricchezza della classe media aumenta la spesa per gli integratori e la modernizzazione di COFEPRIS accelera le registrazioni dei prodotti. Le avvertenze nutrizionali sulla parte anteriore della confezione possono sembrare onerose, eppure i marchi che formulano al di sotto delle soglie critiche ottengono un vantaggio competitivo. La vicinanza geografica ai centri di produzione statunitensi mantiene sotto controllo i costi logistici, mentre l'apertura culturale ai rimedi erboristici consente formulazioni ibride che combinano ingredienti botanici con micronutrienti di grado clinico. Nel complesso, le diverse condizioni normative e socioeconomiche nei tre Paesi fanno sì che nessun singolo modello di commercializzazione sia sufficiente. I marchi devono localizzare la conformità, la comunicazione e la strategia di vendita al dettaglio per sfruttare appieno il potenziale del mercato nordamericano degli integratori per la salute del sistema immunitario entro il 2030.
Panorama normativo
Negli Stati Uniti, gli integratori per la salute del sistema immunitario sono regolamentati come integratori alimentari ai sensi del DSHEA (1994) e supervisionati dalla FDA. Le aziende devono conformarsi ai requisiti delle attuali norme di buona fabbricazione (CGM) per gli integratori alimentari (21 CFR Parte 111) e il posizionamento relativo al sistema immunitario si basa in genere su dichiarazioni ammissibili relative alla struttura/funzione (ad esempio, formulazioni come "supporto alla normale funzione immunitaria") piuttosto che su dichiarazioni relative a malattie che possono comportare la classificazione come farmaco.
In Canada, gli integratori per la salute immunitaria commercializzati come Prodotti Naturali per la Salute (NHP) sono soggetti al Regolamento sui Prodotti Naturali per la Salute (SOR/2003-196) e alla supervisione di Health Canada tramite la Direzione dei Prodotti Naturali e da Non Prescrivere (NNHPD), che comprende l'autorizzazione all'immissione in commercio (NPN) e l'autorizzazione all'esercizio dell'attività commerciale. L'Ordinanza di esenzione ministeriale pubblicata il 7 marzo 2025 proroga la data di conformità ai requisiti di etichettatura aggiornati per gli NHP al 21 giugno 2028, il che influisce sulle modalità con cui i produttori aggiornano le etichette, garantendo al contempo la continuità dell'approvvigionamento.
Panorama competitivo
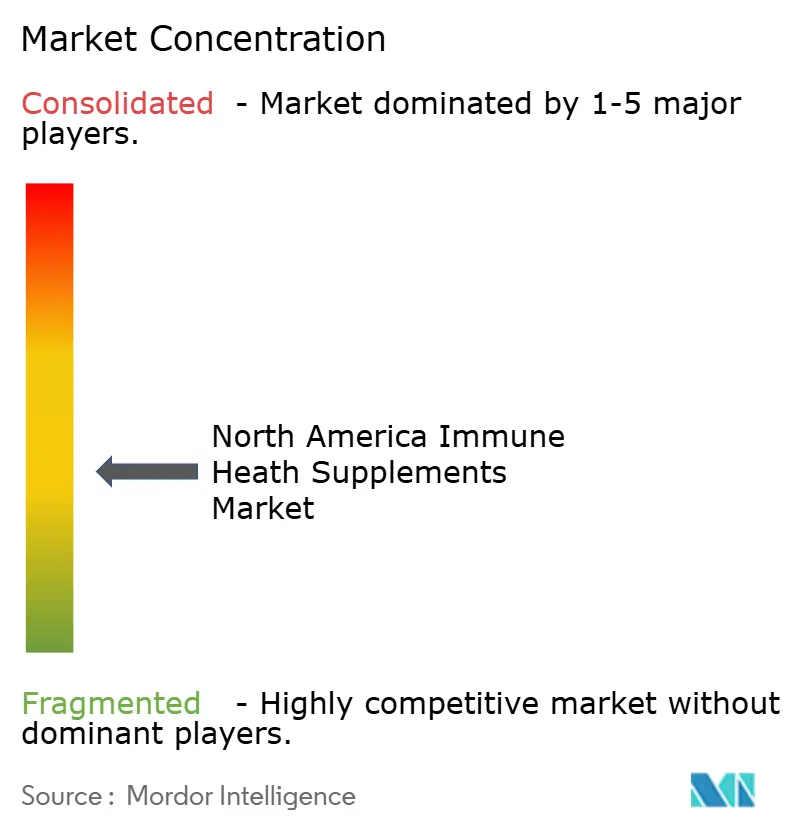
Il mercato nordamericano degli integratori per la salute del sistema immunitario presenta una moderata frammentazione, creando un ambiente competitivo in cui affermati operatori farmaceutici come Bayer AG e Pfizer Inc. competono con aziende specializzate in nutrizione come Herbalife Nutrition Ltd. e Amway Corp. Questo panorama competitivo diversificato stimola l'innovazione su più dimensioni, tra cui la scienza degli ingredienti, le tecnologie di distribuzione e le strategie di coinvolgimento dei consumatori.
Le dinamiche competitive del mercato sono sempre più plasmate dalla differenziazione scientifica piuttosto che dalle semplici affermazioni di marketing, con le aziende che investono nella validazione clinica per comprovare l'efficacia. Questo approccio basato sulla scienza è esemplificato dall'accordo di distribuzione tra Lallemand Health Solutions e Kirin Holdings per Immuse, un postbiotico contenente Lactococcus lactis inattivato termicamente , la cui efficacia è stata dimostrata attraverso 15 studi clinici che hanno evidenziato un miglioramento delle risposte immunitarie (maggio 2025). Il consolidamento strategico continua a rimodellare il panorama competitivo, con l'acquisizione di The Vitamin Shoppe da parte di Kingswood Capital Management e Performance Investment Partners (maggio 2025) che sottolinea il valore delle consolidate reti di distribuzione al dettaglio combinate con le capacità digitali.
Esistono opportunità inesplorate nelle soluzioni personalizzate di supporto immunitario, con oltre la metà dei consumatori che esprime interesse per i test genetici per l'orientamento nutrizionale, a indicare un potenziale inesplorato per formulazioni personalizzate che affrontino i fattori di rischio individuali e gli obiettivi di salute. L'innovazione tecnologica rappresenta un'altra frontiera competitiva, con progressi nei sistemi di somministrazione come le nanoparticelle lipidiche (LNP) che dimostrano il potenziale per migliorare la biodisponibilità e l'efficacia degli ingredienti immunitari, creando opportunità di differenziazione per le aziende in grado di commercializzare con successo queste tecnologie.
Leader del settore degli integratori per la salute immunitaria in Nord America
-
Pfizer Inc.
-
Bayer AG
-
Herbalife Nutrition Inc.
-
Amway Corporation
-
Nestlé SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Ingredion ha acquisito Benicaros, una fibra prebiotica derivata da residui di carota riciclati, posizionata sul mercato con supporto clinico per la salute del sistema immunitario. L'acquisizione rafforza il portafoglio di fibre funzionali di Ingredion e offre ai formulisti di integratori un'ulteriore opzione di marca, legata alla sostenibilità, per formulazioni che supportano la salute intestinale e immunitaria.
- Maggio 2025: Pharmavite, una filiale di Otsuka, ha inaugurato lo stabilimento Pharmavite di New Albany, in Ohio, per la produzione degli integratori alimentari in formato gommosa Nature Made. La maggiore capacità produttiva, focalizzata sulle caramelle gommose, favorisce una più rapida espansione in un formato ad alta crescita e contribuisce a migliorare l'affidabilità delle forniture per i principali programmi di vendita al dettaglio e omnicanale.
- Dicembre 2024: Nature's Bounty ha lanciato un integratore di Omega-3 a base vegetale, derivato dalle alghe, come alternativa all'olio di pesce. Il lancio amplia l'accessibilità agli Omega-3 per i consumatori vegetariani e non amanti del pesce e rafforza la tendenza verso un'alimentazione differenziata e personalizzata, incentrata sul supporto immunitario, all'interno dei principali marchi di integratori.
Ambito del rapporto sul mercato degli integratori per la salute immunitaria in Nord America
Gli integratori per la salute del sistema immunitario sono prodotti consumati da persone di tutte le età per proteggersi dalle malattie e mantenersi in salute.
Il mercato nordamericano degli integratori per la salute del sistema immunitario è segmentato per tipologia di prodotto, formato, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato è suddiviso in vitamine e minerali, estratti vegetali/erboristici, probiotici, acidi grassi omega-3 e altri. In base al formato, il mercato è suddiviso in capsule molli e capsule, compresse, caramelle gommose, polveri e altri. In base ai canali di distribuzione, il mercato è suddiviso in supermercati/ipermercati, negozi specializzati e di prodotti naturali, vendita al dettaglio online e altri. In base all'area geografica, lo studio fornisce un'analisi del mercato degli integratori per la salute del sistema immunitario negli Stati Uniti, in Canada, in Messico e nel resto del Nord America. La valutazione del mercato è stata effettuata in termini di valore in dollari statunitensi per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Vitamine e Minerali |
| Estratti vegetali/botanici |
| Probiotici |
| Omega-3 Acidi grassi |
| Altro |
Per modulo
| Capsule e Softgel |
| Compresse |
| Gummies |
| Polveri |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Negozi specializzati e di salute |
| Negozi on-line |
| Altri canali di distribuzione |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di prodotto | Vitamine e Minerali |
| Estratti vegetali/botanici | |
| Probiotici | |
| Omega-3 Acidi grassi | |
| Altro | |
| Per modulo | Capsule e Softgel |
| Compresse | |
| Gummies | |
| Polveri | |
| Altro | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| Negozi specializzati e di salute | |
| Negozi on-line | |
| Altri canali di distribuzione | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli integratori per la salute del sistema immunitario in Nord America?
Nel 5.01 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 7.81 miliardi di dollari entro il 2031.
Quale Paese contribuisce in misura maggiore alle vendite regionali?
Gli Stati Uniti detengono il 78.65% della quota di mercato del 2025, il che riflette un'infrastruttura di vendita al dettaglio matura e un'elevata spesa dei consumatori.
Quale categoria di prodotti sta crescendo più velocemente?
Si prevede che i probiotici cresceranno a un CAGR del 9.42% tra il 2026 e il 2031, superando vitamine e minerali.
Perché le caramelle gommose stanno diventando sempre più popolari?
Le caramelle gommose uniscono un gusto gradevole a una tecnologia di gelificazione avanzata, generando un CAGR dell'10.44% dal 2026 in poi, mantenendo al contempo l'efficacia funzionale.


