

Dimensioni e quota di mercato delle presse idrauliche in Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 627.10 milioni |
| Dimensione del mercato (2031) | USD 815.80 milioni |
| Tasso di crescita (2026 - 2031) | 5.40% CAGR |
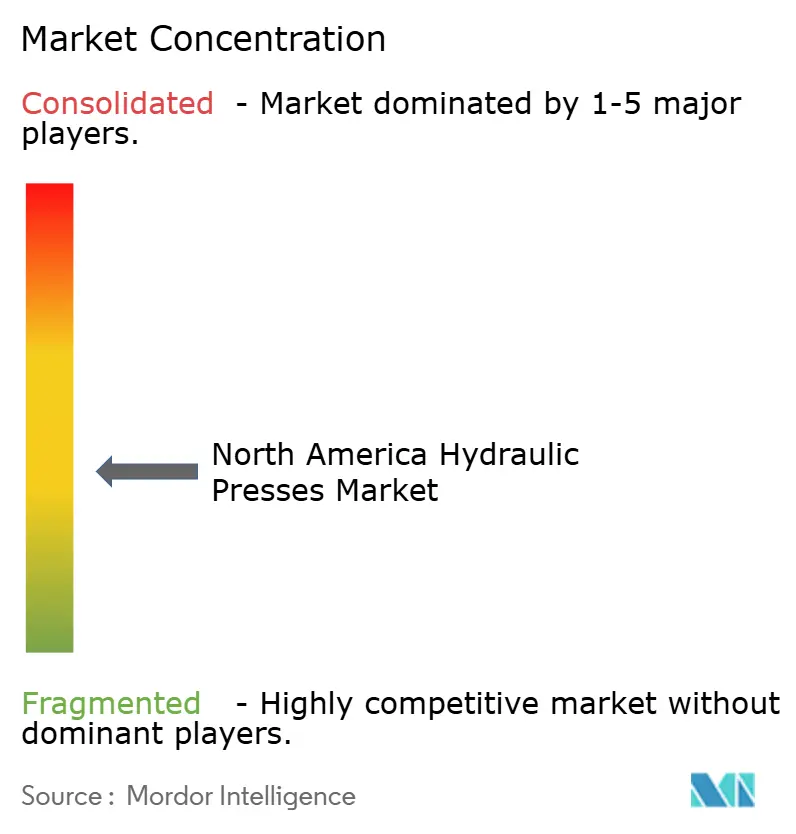
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle presse idrauliche in Nord America a cura di Mordor Intelligence
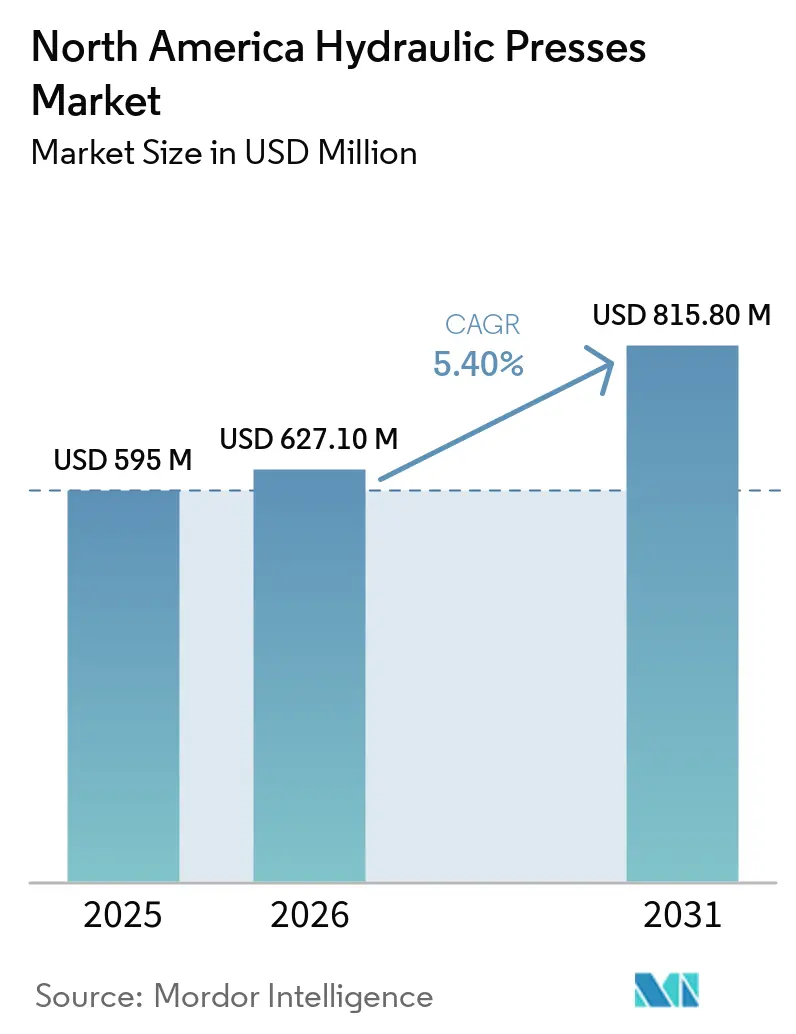
Il mercato nordamericano delle presse idrauliche aveva un valore di 595 milioni di dollari nel 2025 e si prevede che crescerà da 627.10 milioni di dollari nel 2026 a 815.80 milioni di dollari entro il 2031, con un CAGR del 5.40% durante il periodo di previsione (2026-2031).
La domanda è sostenuta dalla nuova capacità produttiva negli Stati Uniti, in Messico e in Canada, soprattutto laddove i produttori necessitano di attrezzature di formatura affidabili per applicazioni nei settori automobilistico, aerospaziale, energetico e dei materiali avanzati. L'elettrificazione dei veicoli sta modificando i requisiti delle presse, poiché gli alloggiamenti delle batterie, le guide strutturali e i componenti per la gestione degli impatti spesso utilizzano alluminio e acciaio ad alta resistenza. I produttori attribuiscono inoltre maggiore importanza al monitoraggio della forza, alla registrazione dei processi e ai controlli connessi nella scelta delle attrezzature per la produzione regolamentata. I fornitori più grandi possono competere grazie all'automazione integrata e a portafogli tecnologici più ampi, mentre i costruttori locali rimangono rilevanti perché l'installazione, la revisione e l'assistenza post-vendita sono fondamentali per gli operatori delle officine di stampaggio. I costi dell'acciaio, i prezzi dei componenti idraulici, i dazi doganali e la carenza di tecnici possono ritardare le decisioni di acquisto anche quando gli investimenti pianificati nella produzione rimangono consistenti.
Punti chiave del rapporto
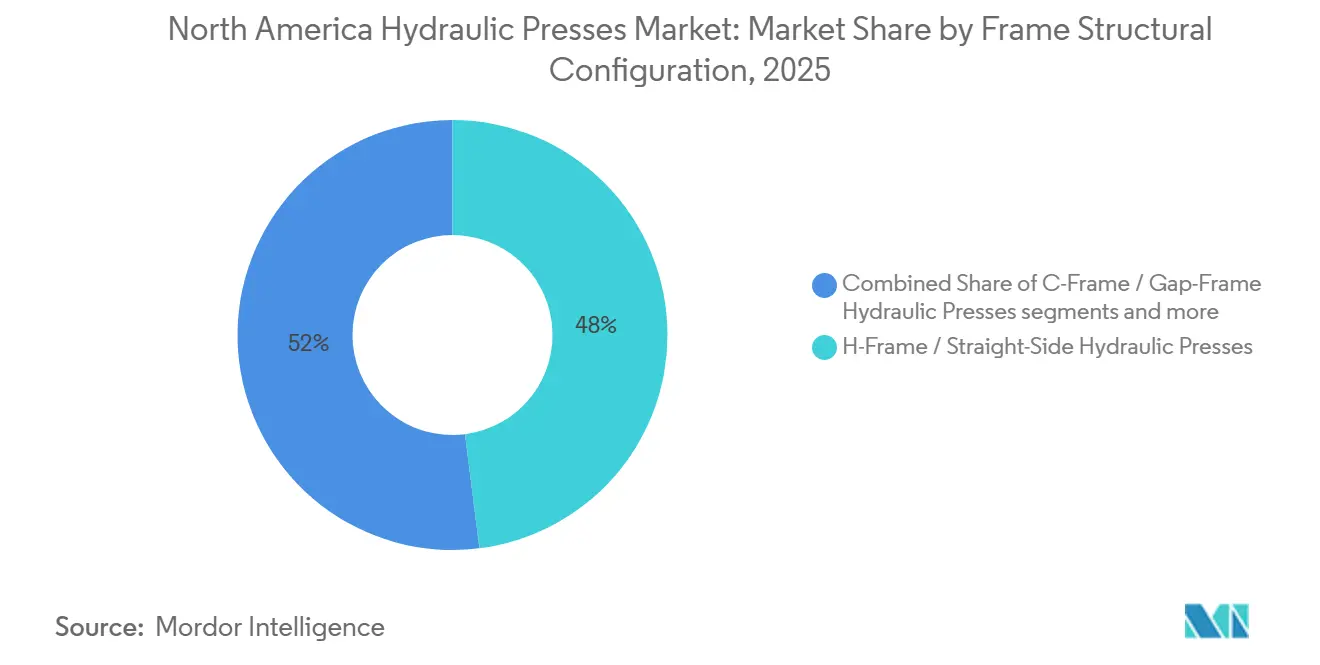
- In base alla configurazione del telaio e della struttura, le presse a telaio ad H e a lati dritti rappresentavano il 48% del fatturato nel 2025, mentre le presse a telaio a C e a telaio con intercapedine registravano il CAGR (tasso di crescita annuale composto) più elevato, pari all'8.2% fino al 2031.
- In termini di tonnellaggio e forza di pressatura, la classe da 101 a 500 tonnellate rappresentava il 48.3% del mercato nordamericano delle presse idrauliche nel 2025, mentre si prevede che le presse con una forza di pressatura superiore a 2,000 tonnellate cresceranno a un tasso annuo composto del 6.8% fino al 2031.
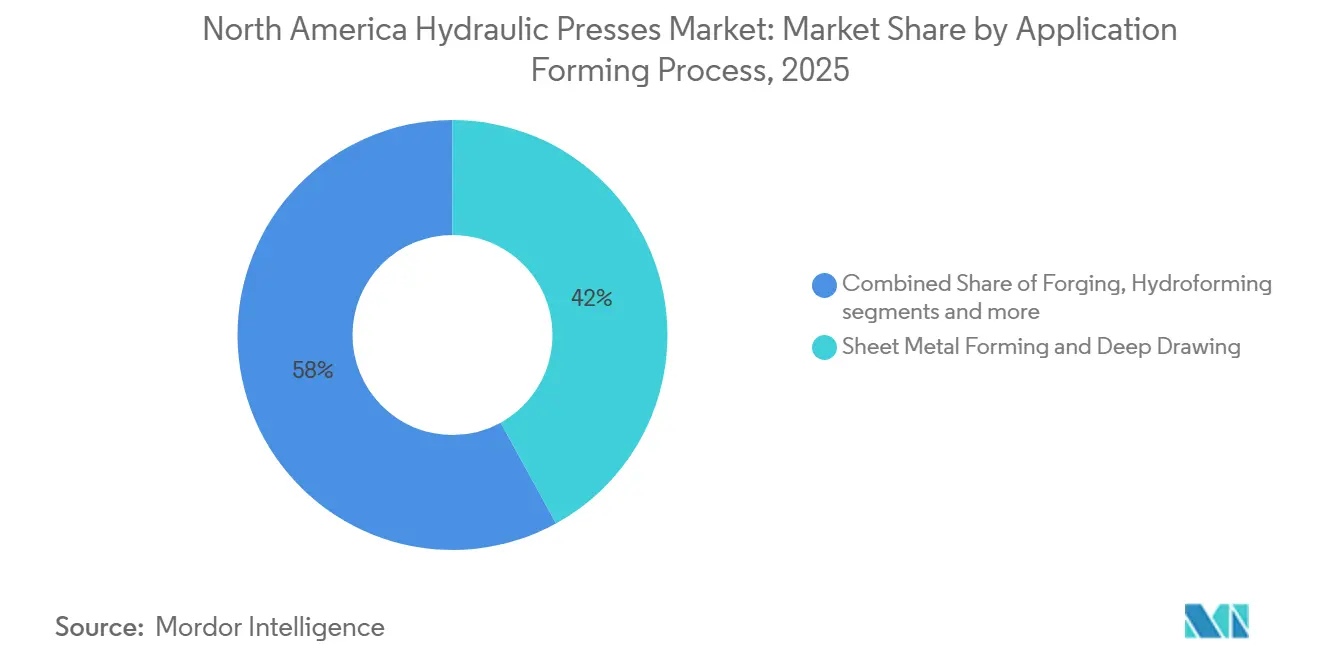
- Per applicazione e processo di formatura, la formatura della lamiera e l'imbutitura profonda hanno mantenuto il 42% della quota di mercato delle presse idrauliche in Nord America nel 2025, mentre si prevede che lo stampaggio a compressione crescerà a un tasso annuo composto dell'8.4% fino al 2031.
- Per settore di utilizzo finale, il settore automobilistico e dei trasporti ha rappresentato il 50% del fatturato nel 2025, mentre si prevede che la produzione di apparecchiature elettriche ed elettroniche crescerà a un tasso annuo composto dell'8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato nordamericano delle presse idrauliche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alleggerimento del settore automobilistico e formatura avanzata dei materiali | + 1.7% | Centri di distribuzione automobilistica di Stati Uniti, Canada e Messico | Medio termine (2-4 anni) |
| Rilocalizzazione e espansione della capacità produttiva nazionale | + 1.3% | Stati Uniti, con rilevanza secondaria in Canada | A breve termine (≤ 2 anni) |
| Integrazione di automazione, robotica e macchine da stampa intelligenti | + 1% | Nord America, guidata da Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Domanda di formatura ad alta forza nel settore aerospaziale e della difesa | + 0.7% | Stati Uniti | A lungo termine (≥ 4 anni) |
| Richiesta di ammodernamento derivante dalle basi delle presse installate e dalle esigenze di assistenza locale | + 0.4% | Stati Uniti e Canada, con ripercussioni anche sul Messico | A breve termine (≤ 2 anni) |
| Obblighi di efficienza energetica e domanda di aggiornamenti per le presse servoidrauliche | + 0.2% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alleggerimento del settore automobilistico e formatura avanzata dei materiali
Il mercato nordamericano delle presse idrauliche beneficia dei programmi automobilistici che utilizzano alluminio, acciaio ad altissima resistenza e altri materiali nelle strutture della carrozzeria e nei sistemi di batterie. I vani batteria, le minigonne laterali e i componenti per la gestione degli impatti richiedono una forza controllata e un tempo di permanenza preciso durante la formatura. Novelis ha affermato che gli alloggiamenti per batterie in alluminio possono ridurre il peso fino al 50% rispetto a design equivalenti in acciaio e migliorare la densità energetica del 30% per unità. I sistemi idraulici possono utilizzare la velocità programmata del pistone, il tonnellaggio a corsa completa e il tempo di permanenza controllato per soddisfare questi requisiti. I fornitori di primo e secondo livello in Michigan, Ontario e Coahuila stanno aggiornando le linee più vecchie per lavorare acciai ad alta resistenza avanzati da 1,200 MPa. Il mercato nordamericano delle presse idrauliche si trova quindi ad affrontare specifiche che coinvolgono sempre più gli ingegneri dei pacchi batteria, nonché i team di attrezzaggio delle presse, il che può allungare i tempi di approvvigionamento e aumentare i requisiti delle attrezzature.
Rilocalizzazione e espansione della capacità produttiva nazionale
I nuovi investimenti in fabbriche stanno aumentando la necessità di attrezzature di formatura negli stabilimenti produttivi nordamericani. La Reshoring Initiative ha riferito che il 63% dei produttori di apparecchiature originali intervistati prevedeva spese in conto capitale negli Stati Uniti nel 2026 o nel 2027 per il reshoring o l'espansione nazionale. [1] Reshoring Initiative, “2026 USA Reshoring Survey Report,” Reshoring Initiative, reshorenow.org. John Deere ha annunciato uno stabilimento per escavatori da 70 milioni di dollari a Kernersville, nella Carolina del Nord, nell'ambito di un impegno di produzione negli Stati Uniti di 20 miliardi di dollari in 10 anni. I produttori a contratto che riforniscono i produttori di apparecchiature originali in espansione potrebbero aver bisogno di capacità di pressatura prima che la produzione finale di veicoli o attrezzature raggiunga la scala necessaria. Questa sequenza rende i nuovi progetti di impianti rilevanti per il mercato nordamericano delle presse idrauliche prima che vengano effettuati gli ordini di attrezzature. Supporta inoltre la domanda di sistemi a telaio ad H e a quattro colonne utilizzati nelle linee di stampaggio e forgiatura strutturale.
Integrazione di automazione, robotica e macchine da stampa intelligenti
Nel mercato nordamericano delle presse idrauliche, gli acquirenti valutano sempre più la connettività, la ripetibilità e le caratteristiche di manutenzione, oltre alla forza nominale. Bosch Rexroth ha riferito che le piattaforme servoidrauliche possono offrire un risparmio energetico dal 30% al 55% rispetto ai sistemi a cilindrata fissa, garantendo al contempo una ripetibilità sub-millimetrica. Sutherland Presses ha introdotto il suo sistema di controllo I-PRESS® per presse servoidrauliche e meccaniche da 60 a 6,000 tonnellate, con funzioni di sicurezza di categoria 3 PL-d. La movimentazione automatizzata dei materiali, il carico robotizzato e il rilevamento nello stampo possono aumentare significativamente i costi di un progetto di pressatura. Questi elementi rendono inoltre più difficile per un cliente cambiare fornitore di apparecchiature dopo l'installazione di una cella automatizzata. L'automazione retrofit offre una soluzione alternativa per gli operatori che desiderano un migliore controllo della produzione senza sostituire l'intera pressa.
Domanda di formatura ad alta forza nel settore aerospaziale e della difesa
Il settore aerospaziale e della difesa sta sostenendo la domanda di presse ad alta forza in grado di formare titanio e leghe ad alte prestazioni. Il Dipartimento della Difesa degli Stati Uniti ha richiesto 205.2 miliardi di dollari per gli acquisti nel suo bilancio per l'anno fiscale 2026, compresi i finanziamenti per programmi di aerei, cantieristica navale e altre attrezzature. [2] Dipartimento della Difesa degli Stati Uniti, "Richiesta di bilancio per la difesa per l'anno fiscale 2026", Ufficio del Sottosegretario alla Difesa, Comptroller.defense.gov. Il Congressional Research Service ha osservato che le forgiature in titanio per alcune strutture di aerei da combattimento hanno rapporti acquisto-volo da 5:1 a 7:1. [3] Congressional Research Service, "Bilancio della difesa per l'anno fiscale 2026, finanziamenti per sistemi d'arma selezionati", Congressional Research Service, congress.gov. La Beckwood Press Company ha ricevuto ordini per il 2025 per una pressa a formatura a caldo da 100 tonnellate e un retrofit a formatura a caldo da 500 tonnellate per componenti aerospaziali in titanio. Le lavorazioni critiche per il volo richiedono anche la registrazione dei processi, il che rende le apparecchiature analogiche meno adatte alle catene di fornitura qualificate del settore aerospaziale e della difesa. Questa esigenza può giustificare gli aggiornamenti anche quando una pressa più vecchia possiede ancora adeguate capacità di formatura fisica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento iniziale e lungo periodo di ammortamento delle attrezzature. | -1.2% | Nord America, la situazione è più critica tra i produttori di medie dimensioni statunitensi. | A lungo termine (≥ 4 anni) |
| Volatilità dei costi dei componenti idraulici, dell'acciaio e dell'energia | -0.9% | Nord America | A breve termine (≤ 2 anni) |
| Incertezza in materia di tariffe, politiche commerciali e catene di approvvigionamento transfrontaliere. | -0.7% | Stati Uniti, Canada e Messico | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata e limitazioni nella disponibilità di tecnici. | -0.5% | Stati Uniti, con rilevanza secondaria in Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato investimento iniziale e lungo periodo di ammortamento delle attrezzature.
Gli elevati requisiti di capitale possono limitare gli acquisti per le piccole e medie imprese di lavorazione. I sistemi personalizzati ad alto tonnellaggio, che includono automazione, attrezzature e installazione, possono richiedere investimenti multimilionari e periodi di ammortamento da 7 a 12 anni. Il NIST ha identificato la prevedibilità dei costi di capitale e gli orizzonti temporali di ammortamento delle attrezzature come importanti vincoli di competitività per i produttori statunitensi. Le difficoltà legate alla disponibilità di personale possono aggravare questo problema quando un acquirente non riesce a reperire operatori e addetti alla manutenzione per una nuova linea. Il leasing, gli accordi di pagamento a componente e i finanziamenti pubblici per le attrezzature possono ridurre la barriera iniziale, sebbene il loro utilizzo rimanga limitato in molte aziende di medie dimensioni. Il mercato nordamericano delle presse idrauliche può quindi vantare un solido portafoglio di progetti, mentre alcuni investimenti pianificati richiedono più tempo per concretizzarsi in ordini definitivi.
Volatilità dei costi dei componenti idraulici, dell'acciaio e dell'energia
I costi dei fattori produttivi incidono sui costruttori di presse perché telai, piani di appoggio e tiranti dipendono da pesanti lamiere d'acciaio e componenti idraulici. La Casa Bianca ha ripristinato un dazio del 25% sulle importazioni di acciaio e ha aumentato i dazi sull'alluminio al 25% nel febbraio 2025. La National Association of Manufacturers ha riferito che i produttori statunitensi dipendono da macchinari importati per un valore di quasi 297 miliardi di dollari e ha avvertito che l'applicazione di dazi a più livelli può aumentare il costo degli investimenti di capitale. Il Parlamento canadese ha riferito che la modifica della Sezione 232 dell'aprile 2026 includeva l'intero valore doganale dei prodotti derivati, compresi gli stampi e gli utensili. I costruttori devono gestire costi dei fattori produttivi più elevati e meno prevedibili, mentre gli acquirenti resistono agli aumenti di prezzo dei macchinari. Questa pressione è particolarmente difficile per i fornitori più piccoli che hanno una capacità limitata di coprire i costi dei materiali.
Analisi del segmento
In base alla configurazione del telaio/struttura: il telaio a H è ideale per la formatura ad alto volume, mentre il telaio a intercapedine supporta celle flessibili.
Nel 2025, le presse a telaio a H e a lati dritti detenevano il 48% della quota di mercato nordamericana delle presse idrauliche. La loro architettura con pistone guidato da guide contribuisce a mantenere il parallelismo sotto carico eccentrico. Ciò rende la configurazione adatta alla stampatura di grandi volumi nel settore automobilistico e alla produzione di componenti strutturali aerospaziali che richiedono dimensioni costanti. Nel gennaio 2026, ANDRITZ Schuler ha lanciato la serie di presse per tranciatura di precisione HFA plus+, con forze nominali da 3,200 a 15,500 kN e un azionamento della pompa idraulica servoassistito. L'azienda ha dichiarato che il nuovo azionamento offre miglioramenti a doppia cifra in termini di efficienza energetica. Le dimensioni del telaio a H rendono inoltre più economiche le revisioni e gli aggiornamenti dei sistemi di controllo, prolungando la durata utile delle apparecchiature.
Le presse a telaio a C e a telaio aperto rappresentano la configurazione in più rapida crescita, con un CAGR dell'8.2% dal 2026 al 2031. Il loro design a gola aperta consente l'accesso da 3 lati, supportando il lavoro manuale e le celle di produzione robotizzate. L'ingombro ridotto le rende adatte agli impianti di produzione di componenti elettronici, dispositivi medicali e piccoli lotti per il settore automobilistico. L'assemblaggio di componenti per celle di batterie, l'impilamento di connettori e la formatura di alloggiamenti per sensori stanno incrementando la domanda di presse a telaio a C nella gamma da 20 a 150 tonnellate. Le configurazioni a quattro e due colonne rimangono rilevanti per lo stampaggio di compositi, la compattazione di polveri e la formatura della gomma. Le presse da banco sono utilizzate per la ricerca e la prototipazione, mentre i sistemi specializzati coprono la formatura isotermica e superplastica per il settore aerospaziale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tonnellaggio/forza di stampa: la capacità di fascia media genera la maggior parte dei ricavi, mentre le presse di grandi dimensioni si espandono
Nel 2025, la classe di capacità da 101 a 500 tonnellate ha rappresentato il 48.3% del fatturato del segmento. Questa gamma di capacità è adatta per la stampatura della lamiera, l'imbutitura profonda, la piegatura e la fabbricazione in generale. Può gestire numerose applicazioni con alluminio e acciai ad alta resistenza avanzati, utilizzati dai fornitori di primo e secondo livello del settore automobilistico. Questa gamma rappresenta una specifica comune per le nuove linee di stampaggio nel mercato nordamericano delle presse idrauliche. Sia i produttori nazionali che gli integratori europei offrono attrezzature in questa gamma, il che mantiene la concorrenza attiva e i prezzi relativamente trasparenti. L'ampia base di clienti contribuisce a stabilizzare la domanda anche quando un singolo settore di utilizzo finale rallenta.
Le presse con tonnellaggio superiore a 2,000 tonnellate rappresentano il segmento in più rapida crescita, con una previsione di CAGR del 6.8% fino al 2031. I clienti del settore aerospaziale e della difesa utilizzano questi sistemi per la realizzazione di grandi strutture in titanio e alluminio in un unico ciclo. Questo approccio può ridurre il numero di elementi di fissaggio e i tempi di assemblaggio su cellule di aeromobili e piattaforme navali. I programmi per aerei da combattimento, cantieristica navale e sistemi ipersonici richiedono presse con tonnellaggio da 2,000 a 30,000 tonnellate. Le classi da 501-1,000 tonnellate e da 1,001-2,000 tonnellate sono adatte alla forgiatura e alla formatura di strutture pesanti. Le presse fino a 100 tonnellate rimangono utili per l'assemblaggio al banco, la coniatura e la prototipazione a basso volume, mentre i requisiti di sicurezza influenzano i costi di messa in servizio e installazione in ogni classe di potenza.
Per applicazione/processo di formatura: la formatura della lamiera ha la base più ampia, mentre lo stampaggio a compressione avanza
Nel 2025, la formatura e l'imbutitura della lamiera hanno mantenuto il 42% del mercato nordamericano delle presse idrauliche in termini di fatturato. Queste applicazioni riguardano pannelli per carrozzerie, componenti strutturali per veicoli elettrici e pannelli per elettrodomestici. L'acciaio ad alta resistenza di ultima generazione aumenta sia la forza di pressatura necessaria che la complessità degli stampi per molti di questi componenti. Cleveland-Cliffs ha descritto un vassoio per batterie in acciaio monoblocco che combina acciaio ad alta resistenza di ultima generazione con acciaio a bassa resistenza più facilmente formabile, in lamiere saldate su misura. Questo lavoro dimostra come l'imbutitura si stia adattando alle geometrie dei pacchi batteria. L'applicazione vanta un'ampia base installata perché rimane rilevante in diversi programmi per veicoli e beni durevoli.
Lo stampaggio a compressione è il segmento applicativo in più rapida crescita, con un CAGR dell'8.4% dal 2026 al 2031. Trae vantaggio dai programmi di produzione di materiali compositi per strutture automobilistiche, pannelli interni aerospaziali e involucri elettrici. ANDRITZ Schuler fornisce sistemi idraulici automatizzati per lo stampaggio di compound in lastre, termoplastici in fibra di vetro, compound per stampaggio in massa e stampaggio a trasferimento di resina ad alta pressione. Queste applicazioni richiedono una chiusura rapida e un parallelismo attivo del pistone idraulico. La forgiatura rimane importante per i componenti della trasmissione e della difesa, mentre l'idroformatura è impiegata per componenti tubolari complessi del telaio e alloggiamenti per batterie. La compattazione delle polveri supporta ceramiche avanzate e metalli sinterizzati, e l'assemblaggio o il montaggio a pressione beneficiano della produzione di componenti elettronici e moduli batteria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'industria automobilistica rimane il maggiore utilizzatore, mentre la produzione di apparecchiature elettriche ed elettroniche aumenta.
Nel 2025, il settore automobilistico e dei trasporti ha rappresentato il 50% del fatturato derivante dall'utilizzo finale. La stampatura dei pannelli della carrozzeria, la formatura dei longheroni del telaio, la forgiatura delle sospensioni e la coniatura della trasmissione richiedono tutte operazioni di pressatura. La transizione dai veicoli a combustione interna ai veicoli elettrici a batteria ha generato nuove esigenze per quanto riguarda gli alloggiamenti delle batterie, le parti strutturali del sottoscocca e i sistemi di gestione degli impatti. Questi componenti creano una domanda che va oltre le parti utilizzate nelle precedenti piattaforme veicolari. Il Messico sta diventando un hub secondario per le operazioni di primo livello ad alta intensità di pressatura, in quanto i fornitori stanno regionalizzando le proprie reti produttive. Si prevede pertanto che la domanda del settore automobilistico rimarrà centrale per l'industria nordamericana delle presse idrauliche, sebbene le tempistiche dei programmi possano influire sugli ordini dei singoli fornitori.
La produzione di apparecchiature elettriche ed elettroniche è il segmento di utilizzo finale in più rapida crescita, con un CAGR dell'8% fino al 2031. Il packaging dei semiconduttori, le infrastrutture di ricarica, i trasformatori di potenza e le apparecchiature di alimentazione per i data center richiedono tutti componenti metallici stampati. A settembre 2025, Hitachi ha annunciato un programma di investimenti da 1 miliardo di dollari negli Stati Uniti per la produzione, che includeva un impianto per trasformatori di potenza da 457 milioni di dollari a South Boston, in Virginia. Tali impianti possono utilizzare presse per la produzione di lamierini, barre collettrici e componenti a nucleo magnetico. Il settore aerospaziale e della difesa rimane strategicamente importante grazie alla stampatura di leghe ad alto valore aggiunto. Macchinari industriali, materie plastiche e compositi, macchine edili, sistemi energetici, settore ferroviario, navale e metallurgia delle polveri aggiungono una domanda specializzata al mercato nordamericano delle presse idrauliche.
Analisi geografica
Nel 2025 gli Stati Uniti detenevano l'80% della domanda regionale. La loro base installata si estende lungo il corridoio automobilistico del Midwest, il polo aerospaziale del Sud-Est e la cintura energetica e delle apparecchiature del Texas. Questa base installata supporta le attività di ricostruzione e ammodernamento che non dipendono esclusivamente da nuovi impianti. La richiesta di approvvigionamento per la difesa degli Stati Uniti per l'anno fiscale 2026, pari a 205.2 miliardi di dollari, supporta le specifiche per la formatura a caldo del titanio e la formatura superplastica dell'alluminio nelle catene di fornitura aerospaziali. Il nuovo stabilimento di escavatori di John Deere nella Carolina del Nord, l'espansione di Volvo Construction Equipment negli Stati Uniti e l'investimento di Hitachi nel settore energetico statunitense aggiungono ciascuno progetti produttivi che possono richiedere attrezzature per la formatura strutturale.
Si prevede che il Messico registrerà il CAGR regionale più rapido, pari al 4% dal 2026 al 2031. Il nearshoring nel settore automobilistico e i requisiti di contenuto regionale stanno rafforzando il ruolo del Paese nel mercato nordamericano delle presse idrauliche. La domanda si concentra nelle operazioni di stampaggio, imbutitura profonda e pressatura per i produttori di apparecchiature originali (OEM) e i fornitori di primo livello (Tier 1) del settore automobilistico. Chihuahua, Nuevo León e la regione del Bajío rimangono aree importanti per queste attività. I nuovi impianti richiedono ancora un'alimentazione elettrica affidabile, opere civili e operatori qualificati, il che può rallentare la conversione degli investimenti pianificati in capacità operativa.
La domanda di presse in Canada è inferiore in termini di volume, ma rimane importante per la formatura di compositi aerospaziali e per l'ingegneria delle presse pesanti. Macrodyne Technologies ha introdotto la sua piattaforma TRÜ Servo™ in tutti i sistemi di produzione nel 2025. I produttori aerospaziali del Québec e dell'Ontario necessitano di attrezzature per la formatura a caldo e per la lavorazione di preimpregnati in titanio e compositi con inserti in gomma. Eagle Press & Equipment serve i clienti che si occupano di stampaggio a compressione di compositi attraverso sistemi a quattro colonne personalizzati. Questi utilizzi supportano ordini specializzati che si distinguono dall'attività automobilistica di volume maggiore che si riscontra in altre parti della regione. I fornitori canadesi sono inoltre esposti ai rischi commerciali quando forniscono attrezzature o utensili a clienti statunitensi.
Panorama competitivo
Il mercato nordamericano delle presse idrauliche presenta un livello medio di concentrazione, con specialisti nazionali in competizione con integratori tecnologici europei e alcuni operatori asiatici. I fornitori si distinguono per la conoscenza delle applicazioni, l'assistenza locale, la personalizzazione e i controlli digitali. ANDRITZ Schuler si distingue per la capacità di gestire linee di produzione automatizzate di grandi dimensioni e per la sua presenza internazionale. Macrodyne Technologies si concentra sulla progettazione personalizzata di presse ad alto tonnellaggio e sulla tecnologia servoassistita. Beckwood Press Company offre servizi per applicazioni aerospaziali di precisione e ha ampliato la propria attività di retrofit. Greenerd, French Oil Mill Machinery, HPM North America e Sutherland Presses si rivolgono ad applicazioni specifiche con un supporto di assistenza regionale. Queste aziende competono nel mercato nordamericano delle presse idrauliche, dove l'assistenza post-vendita può essere importante quanto le specifiche originali della macchina.
Nel gennaio 2026 ANDRITZ Schuler ha lanciato la serie HFA plus+, aggiungendo un azionamento a pompa idraulica servo-controllato e interfacce Industria 4.0 alle sue apparecchiature di tranciatura di precisione. La piattaforma TRÜ Servo™ di Macrodyne utilizza una meccanica servoassistita diretta ed elimina l'olio idraulico nelle applicazioni pertinenti. L'ammodernamento del sistema di formatura a caldo per il settore aerospaziale di Beckwood, realizzato nel 2025, ha utilizzato piastre riscaldate per migliorare l'uniformità della temperatura e il controllo del processo per i componenti in titanio. Queste iniziative dimostrano che i fornitori utilizzano le prestazioni energetiche, i sistemi di controllo e i servizi di ammodernamento per differenziare la propria offerta. Le presse analogiche più datate possono rimanere strutturalmente integre, ma gli utenti potrebbero comunque necessitare di aggiornamenti per il controllo, la gestione dei dati e la sicurezza. Questo crea opportunità per i fornitori in grado di modernizzare i sistemi installati senza richiederne la completa sostituzione.
Il mercato nordamericano delle presse idrauliche offre anche opportunità di modernizzazione per le officine di stampaggio più piccole, prive di competenze interne in materia di sistemi di controllo. Tali pacchetti possono combinare connettività, gestione energetica, diagnostica remota e assistenza tecnica. Il rispetto dei requisiti di sicurezza dei sistemi idraulici e di sicurezza funzionale è fondamentale per i fornitori che servono clienti nei settori dell'esportazione, aerospaziale e della difesa. I fornitori che offrono la documentazione necessaria e l'integrazione della sicurezza con le proprie apparecchiature possono ridurre il lavoro di implementazione per gli acquirenti. Questa capacità può essere più difficile da replicare rispetto al solo telaio della pressa. Il successo competitivo dipenderà quindi dalle prestazioni delle apparecchiature e dalla capacità di supportare l'installazione, la qualificazione, la manutenzione e gli aggiornamenti.
Leader del settore delle presse idrauliche in Nord America
ANDRITZ Schuler
Macrodyne Technologies Inc.
Beckwood Press Company
Greenerd Press & Machine Company, Inc.
French Oil Mill Machinery Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: TRUMPF ha firmato un accordo per l'acquisizione di Mate Precision Technologies, leader mondiale nei prodotti per il taglio e la formatura dei metalli. La partnership amplia il portafoglio di utensili per punzonatura e piegatura di TRUMPF, includendo macchine di diversi produttori, e rafforza la posizione commerciale dell'azienda negli Stati Uniti, in Canada e in Messico.
- Gennaio 2026: ANDRITZ Schuler ha lanciato la serie di presse per tranciatura di precisione HFA plus+, sviluppata in collaborazione con Feintool, che copre forze di pressatura da 3,200 a 15,500 kN e raggiunge fino a 85 corse al minuto. Il nuovo azionamento della pompa idraulica servoassistita migliora l'efficienza energetica di una percentuale a due cifre rispetto ai modelli precedenti e include interfacce Industria 4.0 integrate. Due sistemi da 8,800 kN sono stati installati presso gli stabilimenti Feintool negli Stati Uniti all'inizio del 2025.
- Gennaio 2026: John Deere ha annunciato la costruzione di uno stabilimento per la produzione di escavatori a Kernersville, nella Carolina del Nord, con un investimento di 70 milioni di dollari, nell'ambito di un programma decennale di investimenti negli Stati Uniti del valore di 20 miliardi di dollari. Il progetto prevede il trasferimento della produzione di escavatori di nuova generazione dal Giappone agli Stati Uniti e la creazione di una domanda di macchine per la casseratura strutturale ad alta capacità.
Ambito del rapporto sul mercato delle presse idrauliche in Nord America
Il rapporto sul mercato nordamericano delle presse idrauliche è segmentato per tipo di telaio (presse idrauliche a telaio a C/a telaio aperto, presse idrauliche a telaio a H/a lati dritti/con guida a gibboncino e altro), per tonnellaggio (fino a 100 tonnellate, da 101 a 500 tonnellate e oltre), per applicazione (forgiatura, idroformatura e altro), per settore di utilizzo finale (automotive e trasporti, elettronica e altro) e per area geografica (Stati Uniti, Canada, Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Presse idrauliche a telaio a C / a telaio aperto |
| Presse idrauliche a telaio ad H / a lati dritti / con guida Gib |
| Presse idrauliche a quattro colonne |
| Presse idrauliche a due colonne |
| Presse idrauliche da banco/officina |
| Altre configurazioni specializzate di presse idrauliche |
| Fino a 100 tonnellate |
| 101–500 tonnellate |
| 501–1,000 tonnellate |
| 1,001–2,000 tonnellate |
| Sopra 2,000 tonnellate |
| Formatura e imbutitura profonda della lamiera |
| Forgiatura |
| Piegare e raddrizzare |
| Punzonatura, tranciatura e coniatura |
| Stampaggio a compressione |
| Compattazione della polvere |
| idroformatura |
| Assemblaggio, pressatura e pressatura generale |
| Altre applicazioni specializzate |
| Automotive e trasporti |
| Aerospazio e Difesa |
| Macchinari industriali e produzione manifatturiera in generale |
| Elettrico ed Elettronica |
| Materie plastiche, gomma e materiali compositi |
| Costruzione e attrezzature pesanti |
| Energia e apparecchiature elettriche |
| Ferroviario e marittimo |
| Metallurgia delle polveri, ceramica e materiali avanzati |
| Altri settori di uso finale |
| Stati Uniti |
| Canada |
| Messico |
| Per telaio / configurazione strutturale | Presse idrauliche a telaio a C / a telaio aperto |
| Presse idrauliche a telaio ad H / a lati dritti / con guida Gib | |
| Presse idrauliche a quattro colonne | |
| Presse idrauliche a due colonne | |
| Presse idrauliche da banco/officina | |
| Altre configurazioni specializzate di presse idrauliche | |
| Per tonnellaggio / Forza di stampa | Fino a 100 tonnellate |
| 101–500 tonnellate | |
| 501–1,000 tonnellate | |
| 1,001–2,000 tonnellate | |
| Sopra 2,000 tonnellate | |
| Tramite procedura di candidatura/formazione | Formatura e imbutitura profonda della lamiera |
| Forgiatura | |
| Piegare e raddrizzare | |
| Punzonatura, tranciatura e coniatura | |
| Stampaggio a compressione | |
| Compattazione della polvere | |
| idroformatura | |
| Assemblaggio, pressatura e pressatura generale | |
| Altre applicazioni specializzate | |
| Per settore di utilizzo finale | Automotive e trasporti |
| Aerospazio e Difesa | |
| Macchinari industriali e produzione manifatturiera in generale | |
| Elettrico ed Elettronica | |
| Materie plastiche, gomma e materiali compositi | |
| Costruzione e attrezzature pesanti | |
| Energia e apparecchiature elettriche | |
| Ferroviario e marittimo | |
| Metallurgia delle polveri, ceramica e materiali avanzati | |
| Altri settori di uso finale | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato nordamericano delle presse idrauliche entro il 2031?
Si prevede che il mercato nordamericano delle presse idrauliche raggiungerà gli 815.80 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.40% a partire dal 2026.
Quale configurazione di pressa idraulica detiene la maggiore quota di fatturato in Nord America?
Nel 2025, le presse a telaio ad H e a lati dritti hanno rappresentato il 48% del fatturato, grazie al supporto dei settori dello stampaggio automobilistico e della formatura strutturale aerospaziale.
Quale applicazione si prevede crescerà più rapidamente entro il 2031?
Si prevede che lo stampaggio a compressione crescerà a un tasso annuo composto dell'8.4%, grazie all'utilizzo di componenti in materiale composito nei settori automobilistico, aerospaziale e degli involucri elettrici.
Quale settore di utilizzo finale rappresenta la quota maggiore della domanda di presse idrauliche?
Nel 2025, il settore automobilistico e dei trasporti ha rappresentato il 50% del fatturato, poiché utilizza presse per la produzione di pannelli della carrozzeria, componenti del telaio e della trasmissione.
Perché le presse idrauliche sono importanti per la produzione di veicoli elettrici?
Nel mercato nordamericano delle presse idrauliche, queste offrono il controllo della forza e la capacità di mantenimento necessari per la produzione di involucri per batterie in alluminio, componenti in acciaio ad alta resistenza e componenti strutturali resistenti agli urti.
Quale Paese dovrebbe registrare la crescita più rapida della domanda regionale?
Si prevede che il Messico crescerà a un tasso annuo composto del 4% fino al 2031, grazie all'espansione delle attività di stampaggio, imbutitura profonda e pressatura nel settore automobilistico tramite il nearshoring.


