

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.5 miliardo di dollari |
| Dimensione del mercato (2031) | 2.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.25% CAGR |
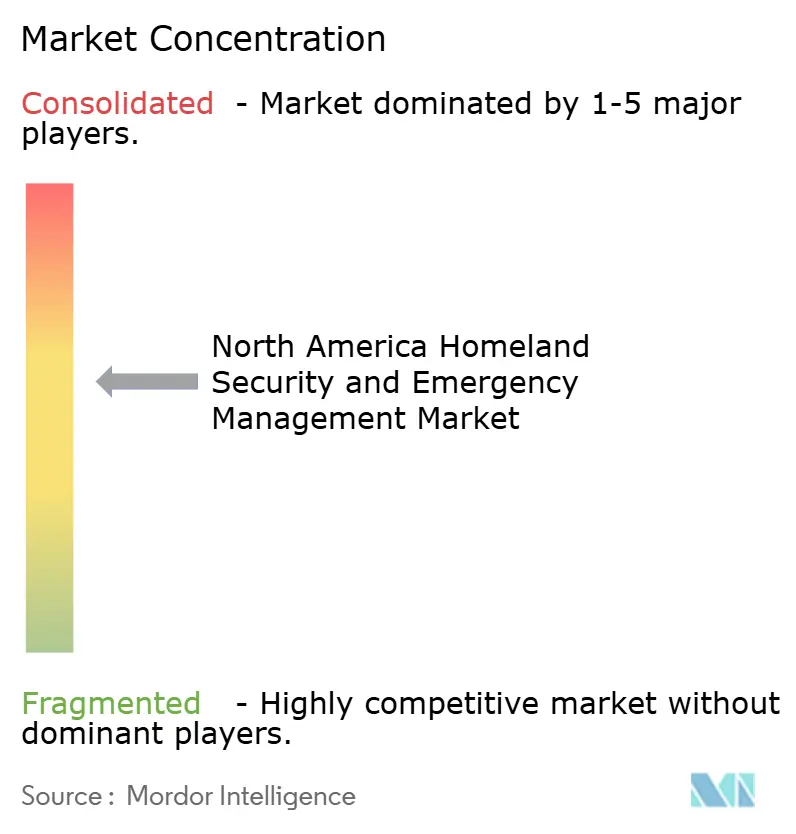
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della sicurezza nazionale e della gestione delle emergenze in Nord America a cura di Mordor Intelligence.
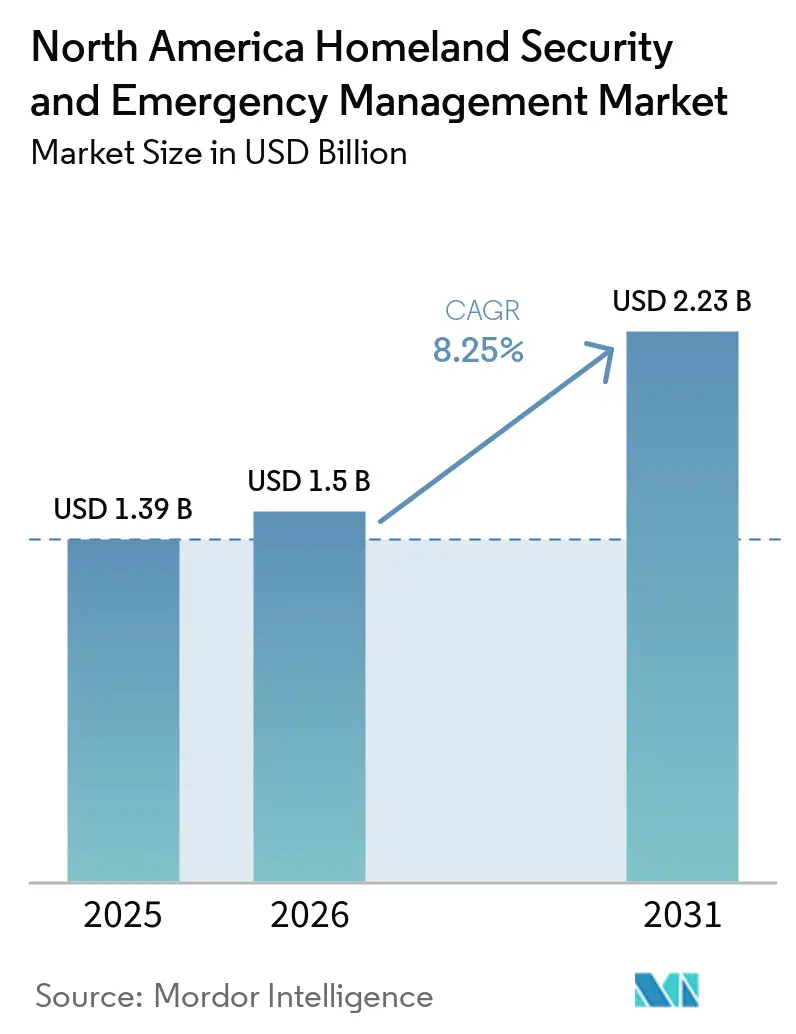
Il mercato nordamericano della sicurezza nazionale e della gestione delle emergenze aveva un valore di 1.39 miliardi di dollari nel 2025 e si prevede che crescerà da 1.50 miliardi di dollari nel 2026 a 2.23 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.27% durante il periodo di previsione (2026-2031). I finanziamenti e gli stanziamenti federali stanno indirizzando la spesa verso sistemi di cybersicurezza, comunicazione e resilienza conformi alle normative. La FEMA ha stanziato 1.01 miliardi di dollari attraverso il Programma di sovvenzioni per la sicurezza nazionale per l'anno fiscale 2025, con la cybersicurezza tra le aree prioritarie nazionali richieste. Anche le perdite dovute a eventi meteorologici alimentano la domanda di analisi del rischio, strumenti di continuità operativa e comunicazioni resilienti, dato che la NOAA ha registrato 27 miliardi di dollari di disastri meteorologici e climatici nel 2024, con perdite pari a 182.70 miliardi di dollari. Le grandi imprese appaltatrici mantengono posizioni in programmi classificati e ad alta intensità di capitale, mentre i fornitori di software competono per appalti in ambito di analisi, cloud e cybersicurezza. Le normative sugli appalti, l'obsolescenza dei sistemi installati e la carenza di personale specializzato in sicurezza informatica e comunicazioni di emergenza possono ritardare le implementazioni nel mercato nordamericano della sicurezza nazionale e della gestione delle emergenze.
Punti chiave del rapporto
- Per tipologia di soluzione, la sicurezza aerea ha rappresentato il 43.82% della quota di mercato nordamericana per la sicurezza nazionale e la gestione delle emergenze nel 2025, mentre si prevede che la sicurezza informatica crescerà a un tasso annuo composto del 10.48% fino al 2031.
- In termini di tecnologia, l'intelligenza artificiale e l'apprendimento automatico detenevano il 31.93% della quota di mercato nordamericana per la sicurezza nazionale e la gestione delle emergenze nel 2025, mentre si prevede che le piattaforme di sicurezza cloud cresceranno a un tasso annuo composto (CAGR) dell'11.91% fino al 2031.
- Per settore di utilizzo finale, il settore pubblico e governativo ha rappresentato il 30.85% della spesa nel 2025, mentre si prevede che il settore militare e della difesa crescerà a un tasso annuo composto del 9.95% fino al 2031.
- Dal punto di vista geografico, nel 2025 gli Stati Uniti detenevano il 39.67% della spesa regionale, mentre si prevede che il Canada crescerà a un tasso annuo composto del 10.29% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato nordamericano della sicurezza nazionale e della gestione delle emergenze.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Finanziamenti federali per la preparazione e la sicurezza nazionale | + 2.10% | Stati Uniti, con ricadute secondarie in Canada e Messico | Medio termine (2-4 anni) |
| Amministrazioni zero-trust e modernizzazione della sicurezza informatica delle infrastrutture critiche | + 1.80% | Stati Uniti, con allineamento canadese | Medio termine (2-4 anni) |
| Aumento della frequenza e del costo dei disastri meteorologici estremi. | + 1.60% | Stati Uniti e Canada, con una crescente diffusione in Messico. | A breve termine (≤ 2 anni) |
| Ammodernamento dei sistemi preesistenti di comunicazione di emergenza e di pubblica sicurezza. | + 1.10% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Digitalizzazione dei requisiti di ammissibilità ai finanziamenti e approvvigionamento di software conforme alle normative. | + 0.80% | Stati Uniti, con analoghi sforzi canadesi in materia di conformità digitale | Medio termine (2-4 anni) |
| Interoperabilità dei dati tra giurisdizioni diverse per le comunità tribali, rurali e di confine. | + 0.50% | Comunità tribali e di confine tra Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Finanziamenti federali per la preparazione e la sicurezza nazionale
I finanziamenti federali sono passati da un approccio di finanziamento diretto all'acquisizione di tecnologie vincolate a requisiti di conformità. La FEMA ha distribuito 1.01 miliardi di dollari attraverso il suo Programma di sovvenzioni per la sicurezza interna per l'anno fiscale 2025. Il Programma statale per la sicurezza interna ha ricevuto 373.50 milioni di dollari, l'Iniziativa per la sicurezza delle aree urbane ha ricevuto 553.50 milioni di dollari e l'Operazione Stonegarden ha ricevuto 81 milioni di dollari. [1] Agenzia federale per la gestione delle emergenze, "Scheda informativa del Programma di sovvenzioni per la sicurezza interna per l'anno fiscale 2025", Agenzia federale per la gestione delle emergenze, fema.gov. I beneficiari devono destinare almeno il 30% dei finanziamenti a cinque aree prioritarie nazionali, tra cui la sicurezza informatica e la risposta alle crisi di confine. Questo requisito supporta la domanda di fornitori i cui prodotti soddisfano i requisiti di sovvenzione e autorizzazione. Il bilancio discrezionale del DHS per l'anno fiscale 2026, pari a 66.40 miliardi di dollari, era superiore di 1.30 miliardi di dollari rispetto al livello approvato per l'anno fiscale 2025, a supporto di programmi pluriennali per integratori e fornitori di analisi.
Aumento della frequenza e del costo dei disastri meteorologici estremi.
Negli Stati Uniti, gli eventi meteorologici hanno causato danni per una media di 23 miliardi di dollari all'anno tra il 2020 e il 2024, con un costo medio annuo di 149.30 miliardi di dollari. [2] National Centers for Environmental Information, “Billion-Dollar Weather and Climate Disasters Time Series,” National Oceanic and Atmospheric Administration, ncei.noaa.gov. Questi eventi mantengono rilevanti l'analisi del rischio e i sistemi di continuità operativa per la pianificazione della preparazione. Gli incendi boschivi di Los Angeles del gennaio 2025 hanno aumentato l'attenzione sulla gestione predittiva degli incendi, sull'analisi delle evacuazioni e sul coordinamento degli incidenti supportato dall'IA. I requisiti di preparazione della FEMA richiedono anche la redazione di rapporti post-intervento che identifichino le lacune nelle capacità. Tali lacune documentate possono influenzare le specifiche utilizzate nei futuri acquisti finanziati con sovvenzioni. Il risultato è una domanda sostenuta di sistemi di consapevolezza della situazione, comunicazioni resilienti e capacità 911 di nuova generazione nel mercato nordamericano della sicurezza nazionale e della gestione delle emergenze.
Ammodernamento della sicurezza informatica per infrastrutture critiche e modello Zero Trust.
Nel luglio 2025, la CISA ha pubblicato "Microsegmentation in Zero Trust, Part One" per definire le linee guida di pianificazione per le agenzie federali del ramo esecutivo civile. Le linee guida offrono alle agenzie un percorso più chiaro per i progetti di microsegmentazione e i relativi appalti. La direttiva operativa vincolante (Binding Operational Directive, BOD 26-02) della CISA richiede inoltre alle agenzie di inventariare e sostituire i dispositivi edge fuori supporto. Nel luglio 2025, la Federal Energy Regulatory Commission (FERC) ha approvato il documento CIP-015-1, estendendo i requisiti di monitoraggio della rete interna alle risorse ad alto impatto del sistema elettrico di massa. Tali requisiti riguardano sia gli ambienti di tecnologia dell'informazione che quelli di tecnologia operativa. Nel dicembre 2025, la CISA ha anche pubblicato linee guida congiunte sull'integrazione sicura dell'IA nella tecnologia operativa, a supporto della domanda di piattaforme per le operazioni di sicurezza. [3] Cybersecurity and Infrastructure Security Agency, “CISA Releases Part One of Zero Trust Microsegmentation Guidance,” Cybersecurity and Infrastructure Security Agency, cisa.gov.
Ammodernamento dei sistemi preesistenti di comunicazione di emergenza e di pubblica sicurezza.
Nel quarto trimestre del 2025, FirstNet contava oltre 7 milioni di connessioni per la pubblica sicurezza e più di 31,000 agenzie e organizzazioni del settore. Nel 2025, AT&T ha installato 1,000 nuove stazioni base di banda 14, di cui oltre due terzi situate in aree rurali e tribali. L'espansione della rete esercita una pressione aggiuntiva sulle agenzie che utilizzano ancora sistemi a banda stretta, costringendole a sostituire le apparecchiature più obsolete. Questo ciclo di sostituzione interesserà i centri di risposta alle chiamate di emergenza e i centri di smistamento delle chiamate di emergenza entro il 2031. Il Canada ha stanziato 55.40 milioni di dollari canadesi (40 milioni di dollari statunitensi) in 4 anni nel bilancio 2025 per il rinnovo del Sistema nazionale di allerta pubblica. Il mercato nordamericano della sicurezza nazionale e della gestione delle emergenze, pertanto, presenta percorsi di approvvigionamento separati tra Stati Uniti e Canada per le comunicazioni di pubblica sicurezza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Appalti federali, statali, locali, tribali e territoriali frammentati. | -1.10% | Stati Uniti, con tensioni tra governo federale e province in Canada | Medio termine (2-4 anni) |
| Pressione sul budget derivante dalla gestione e manutenzione dei sistemi legacy | -0.90% | Nord America | Medio termine (2-4 anni) |
| Accesso diseguale ai finanziamenti per la preparazione alle emergenze per le comunità rurali e tribali. | -0.60% | Zone rurali dell'ovest degli Stati Uniti, territori tribali e aree remote del nord del Canada. | A lungo termine (≥ 4 anni) |
| Carenza di personale specializzato in sicurezza informatica, comunicazioni di emergenza e gestione degli incidenti. | -0.80% | Stati Uniti, con effetti secondari in Canada | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Appalti federali, statali, locali, tribali e territoriali frammentati
Gli appalti sono suddivisi tra numerose autorità federali, statali, locali, tribali e territoriali, ognuna con regole e tempistiche diverse. I programmi del Dipartimento della Sicurezza Interna (DHS) per stati, aree urbane, regioni, organizzazioni non profit e governi tribali hanno strutture di ammissibilità e di rendicontazione separate. I fornitori potrebbero dover ripetere le valutazioni FedRAMP, le revisioni statali della privacy e le consultazioni con le tribù per diverse opportunità. Ciò aumenta i costi di ingresso e può concentrare la concorrenza sulle aziende con autorizzazioni governative consolidate. Le giurisdizioni più piccole possono anche acquistare soluzioni puntuali ammissibili a sovvenzioni anziché piattaforme interoperabili a lungo termine. Questi fattori possono rallentare le implementazioni coordinate nel mercato nordamericano della sicurezza nazionale e della gestione delle emergenze.
Pressione sul bilancio derivante dalla gestione e manutenzione dei sistemi preesistenti
Le spese operative e di manutenzione dei sistemi installati possono limitare i fondi disponibili per nuove funzionalità. La Transportation Security Administration (TSA) ha ricevuto 215 milioni di dollari nell'anno fiscale 2026 per modernizzare il Checkpoint Property Screening System, ma il piano attuale prevede il completamento entro l'anno fiscale 2049. La tempistica mostra come i limiti di bilancio annuali possano rallentare i principali programmi di aggiornamento. Le agenzie che passano dal sistema 911 analogico al sistema 911 di nuova generazione devono sostituire le apparecchiature, riprogettare le reti e formare il personale. Gli ingenti impegni di manutenzione possono ritardare gli acquisti di intelligenza artificiale e analisi dei dati fino a quando le normative di conformità non impongono un intervento. L'effetto è più marcato laddove i sistemi biometrici e di sorveglianza più datati sono ancora soggetti a contratti di manutenzione.
Analisi del segmento
Per tipologia di soluzione: la sicurezza aeronautica domina, la sicurezza informatica guadagna rapidamente terreno
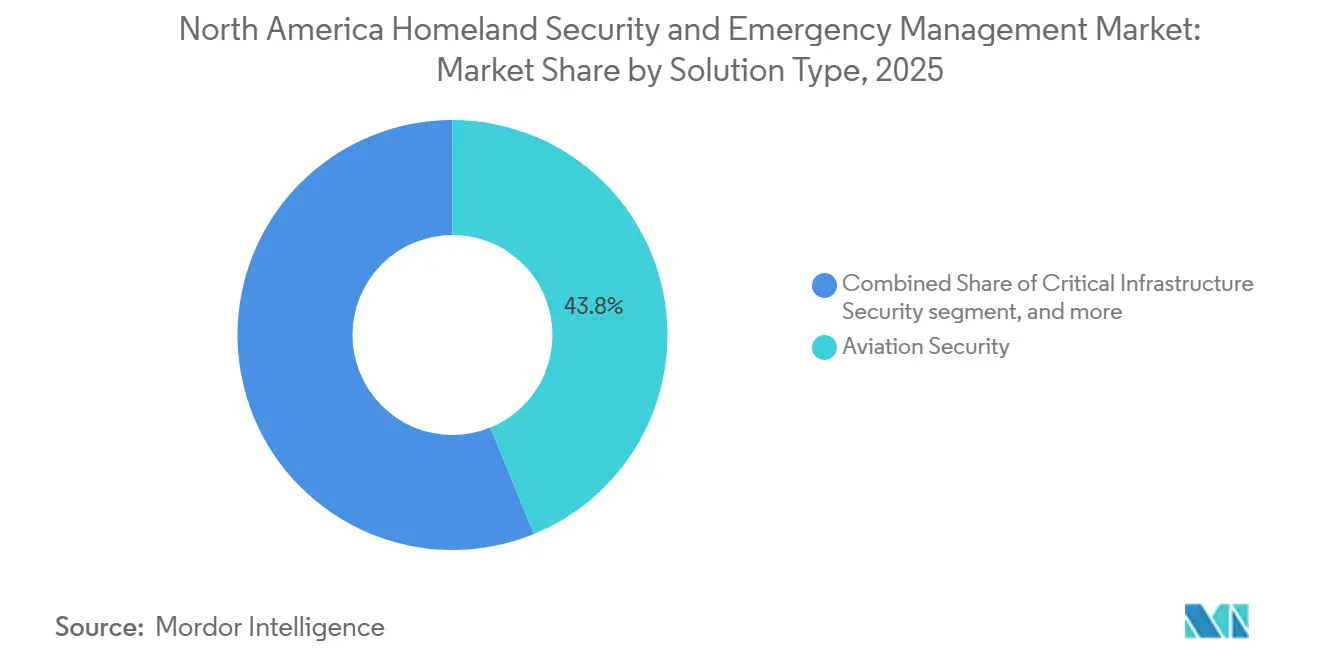
Nel 2025, la sicurezza aerea rappresentava il 43.82% del mercato nordamericano della sicurezza nazionale e della gestione delle emergenze, per tipologia di soluzione. La TSA ha stanziato 215 milioni di dollari per l'acquisto e l'installazione di scanner TC e 20 milioni di dollari per la ricerca e lo sviluppo nel campo della biometria nell'anno fiscale 2026. L'installazione degli scanner TC è iniziata nel 2025 negli aeroporti di Atlanta, Denver, Orlando e Boston. Nel 2026, l'installazione si è estesa a Los Angeles, Dallas-Fort Worth, Seattle e oltre 20 aeroporti di medie dimensioni. La sicurezza delle infrastrutture critiche, la sicurezza perimetrale, la sicurezza delle frontiere, la sicurezza marittima e i servizi di gestione del rischio riflettono altre responsabilità federali.
Si prevede che la sicurezza informatica crescerà a un tasso annuo composto (CAGR) del 10.48% dal 2026 al 2031, il tasso più elevato tra le diverse soluzioni. La tecnologia operativa connessa ha ampliato le esigenze di sicurezza degli enti pubblici e degli operatori di infrastrutture critiche. I requisiti federali includono FISMA, CMMC 2.0, FedRAMP e BOD 26-02 per i dispositivi edge fuori supporto. Il documento CISA del 2026 sull'IA affronta le problematiche di sicurezza associate all'utilizzo dell'intelligenza artificiale. Teledyne FLIR Defense ha lanciato CheMSense Protect nel giugno 2026, un monitor continuo dell'aria in grado di rilevare minacce di agenti chimici da guerra in meno di 20 secondi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: i comandi di intelligenza artificiale e apprendimento automatico si dividono con l'emergere del cloud.
Nel 2025, l'intelligenza artificiale e l'apprendimento automatico hanno rappresentato il 31.93% della spesa tecnologica. Queste tecnologie supportano il rilevamento intelligente, l'individuazione di anomalie e il supporto decisionale in operazioni di aviazione, controllo delle frontiere e sicurezza informatica. La CISA utilizza l'apprendimento automatico non supervisionato tramite CyberSentry per monitorare le reti infrastrutturali critiche alla ricerca di anomalie. L'IoT e i sensori intelligenti aggiungono ulteriori dati provenienti da porti, posti di blocco e infrastrutture. La FirstNet Authority ha disposto l'installazione di oltre 135 siti cellulari appositamente costruiti per estendere la copertura a banda larga 5G a beneficio della sicurezza pubblica.
Si prevede che le piattaforme di sicurezza cloud cresceranno a un tasso annuo composto (CAGR) dell'11.91% dal 2026 al 2031. La loro domanda è legata al trasferimento dei carichi di lavoro federali in ambienti cloud autorizzati da FedRAMP. La direttiva BOD 26-02 supporta le architetture di perimetro definite dal software che dipendono da controlli di sicurezza connessi al cloud. La norma NIST SP 800-53 Rev. 5 e il modello CISA Zero Trust Maturity Model v2.0 rafforzano la sicurezza cloud-native nelle nuove implementazioni governative. L'identificazione biometrica è in crescita grazie all'implementazione dei sistemi CAT-2 da parte della TSA e all'espansione della verifica biometrica presso i punti di ingresso da parte della Customs and Border Protection (CBP).
Per settore di utilizzo finale: il settore pubblico frena la domanda, mentre la difesa accelera.
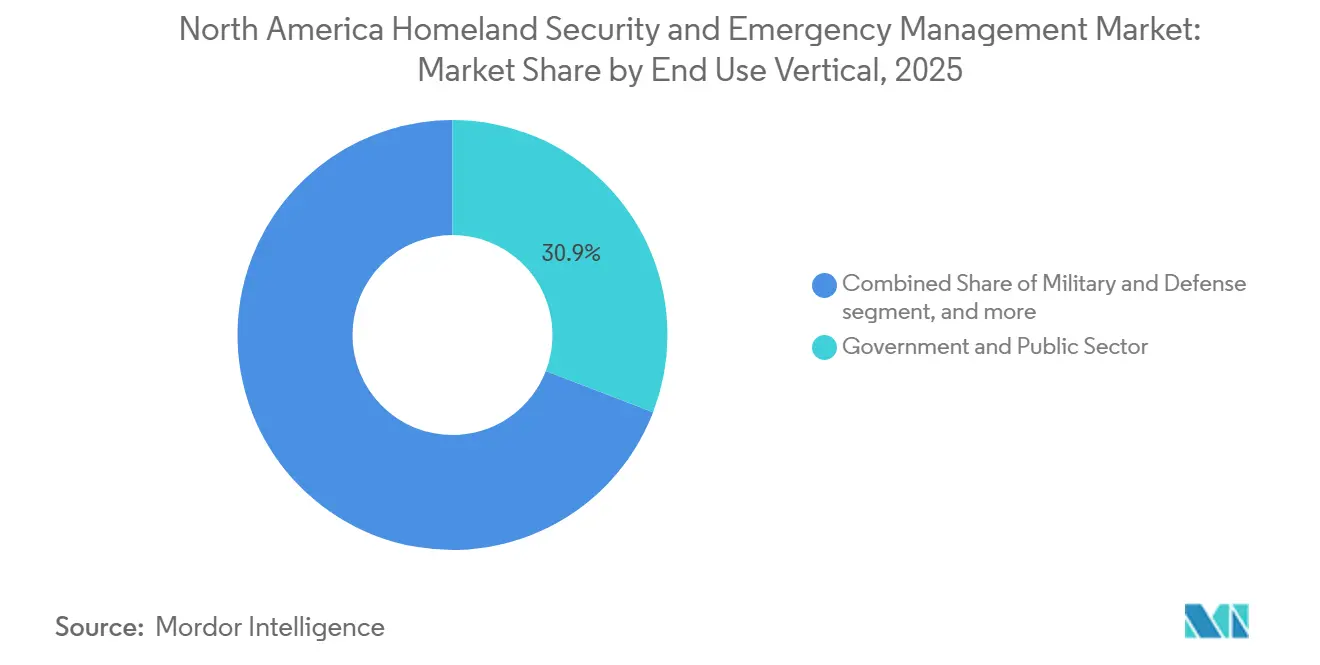
Nel 2025, gli enti governativi e del settore pubblico detenevano il 30.85% della spesa per settore di utilizzo finale. Questa posizione è supportata da sovvenzioni federali, requisiti di legge e contratti a lungo termine. Nel febbraio 2026, Palantir ha ricevuto un accordo quadro di acquisto da 1 miliardo di dollari dal Dipartimento della Sicurezza Interna (DHS) per licenze software e servizi analitici a livello di dipartimento. Anche le infrastrutture critiche, le strutture commerciali, l'assistenza sanitaria e i servizi medici di emergenza richiedono tecnologie di sicurezza e di risposta. Flotte di ambulanze connesse, programmi di resilienza ospedaliera e sistemi di gestione delle chiamate di emergenza di nuova generazione collegati al 911 supportano la domanda.
Si prevede che il settore militare e della difesa crescerà a un tasso annuo composto del 9.95% dal 2026 al 2031. Le esigenze di difesa nazionale e di conduzione delle operazioni belliche si avvalgono sempre più di sistemi di comando e controllo interoperabili. Ciò consente di adattare i software sviluppati per la pianificazione delle missioni agli usi di difesa civile nazionale. Il settore dei trasporti beneficia di un aumento della spesa derivante dalla modernizzazione dell'aviazione, dai finanziamenti per la sicurezza portuale e dall'espansione della sorveglianza delle frontiere. L'industria nordamericana della sicurezza nazionale e della gestione delle emergenze collega l'approvvigionamento di tecnologie per la difesa con le esigenze di preparazione civile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025 gli Stati Uniti detenevano il 39.67% della spesa regionale. Il disegno di legge sugli stanziamenti del Dipartimento per la Sicurezza Interna (DHS) per l'anno fiscale 2026 prevede un totale di 99.1 miliardi di dollari di finanziamenti discrezionali, di cui 66.4 miliardi di dollari all'interno del disegno di legge stesso, 26.5 miliardi di dollari per la risposta alle principali calamità e 6.3 miliardi di dollari per programmi di compensazione delle tariffe. Elbit Systems of America ha iniziato a implementare torri di sorveglianza integrate con intelligenza artificiale nell'area di responsabilità di Del Rio nel luglio 2025 nell'ambito di un contratto IDIQ da 1.8 miliardi di dollari con il CBP statunitense. La frammentazione degli appalti in oltre 50 agenzie amministrative statali e migliaia di giurisdizioni locali può rallentare le consegne. I fornitori con percorsi contrattuali federali e sub-federali sono in una posizione migliore per gestire questa struttura.
Si prevede che il Canada sarà l'area geografica con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 10.29% dal 2026 al 2031. Il bilancio 2025 ha stanziato 257.60 milioni di dollari canadesi (187 milioni di dollari USA) per aerei antincendio e 55.40 milioni di dollari canadesi (40 milioni di dollari USA) per il rinnovo del Sistema nazionale di allerta pubblica. La Pubblica Sicurezza del Canada ha previsto una spesa di 744.60 milioni di dollari canadesi (535 milioni di dollari USA) per la gestione delle emergenze per l'anno fiscale 2025-26. Gli accordi modernizzati di assistenza finanziaria in caso di calamità, lanciati nell'aprile 2025, utilizzano cinque flussi di compartecipazione ai costi con rapporti federali-provinciali rivisti. Il Canada sta spostando maggiore attenzione sulla prevenzione e la mitigazione, sebbene utilizzi accordi di trasferimento anziché la struttura di sovvenzioni statunitense.
Il Messico rappresenta un'opportunità emergente nel mercato nordamericano della sicurezza nazionale e della gestione delle emergenze. Il trasferimento, avvenuto nel settembre 2024, della Guardia Nazionale dalla Secretaría de Seguridad y Protección Ciudadana alla Segreteria della Difesa Nazionale ha consolidato la supervisione federale delle tecnologie di sicurezza all'interno di un modello civile-militare. Zacatecas ha inaugurato la prima fase del suo Centro di Comando C5i nel settembre 2025 con un investimento di 1 miliardo di pesos messicani (50 milioni di dollari) in tecnologia e infrastrutture. Il progetto comprende sistemi di comunicazione P25, sistemi di sorveglianza e controlli di accesso biometrici.
Panorama competitivo
Il mercato nordamericano della sicurezza nazionale e della gestione delle emergenze presenta una struttura competitiva semi-consolidata. Northrop Grumman Corporation, RTX Corporation, BAE Systems plc, Honeywell Aerospace Inc. e General Dynamics IT sono affermate in programmi ad alta intensità di capitale che richiedono una profonda integrazione dei sistemi, lunghi cicli di programma e strutture classificate. Queste aziende competono comunemente attraverso contratti IDIQ (Indefinite Delivery/Indefinite Quantity) e contratti a costo maggiorato di lunga durata. Il programma CIP-015-1 ha aperto un'opportunità adiacente nel monitoraggio delle reti interne per sistemi elettrici di grandi dimensioni ad alto impatto. L'accordo quadro di acquisto da 1 miliardo di dollari di Palantir per il Dipartimento della Sicurezza Interna (DHS) dimostra che i responsabili degli appalti stanno utilizzando la continuità della piattaforma e la profondità dell'integrazione nelle principali decisioni di acquisto.
La competizione nel mercato nordamericano della sicurezza nazionale e della gestione delle emergenze si concentra sull'interoperabilità tra giurisdizioni, sul rilevamento delle minacce basato sull'intelligenza artificiale al di fuori del settore aeronautico e sui servizi gestiti in cloud per le amministrazioni statali e locali di medie dimensioni. I fornitori di analisi tecnologiche e di servizi di cybersecurity basati sul cloud possono trasformare gli obblighi normativi in servizi di conformità ricorrenti. I fornitori che combinano ambienti cloud autorizzati da FedRAMP con servizi gestiti conformi a CMMC possono ridurre il numero di rapporti con i fornitori che le agenzie devono gestire. Il concetto di torre di sorveglianza autonoma riposizionabile di GDIT e le attività di Anduril nel campo dei sistemi autonomi aumentano la pressione competitiva nella sorveglianza di frontiere e perimetri. Elbit Systems of America ha ricevuto diversi contratti dal CBP statunitense nel luglio 2026, per un totale di oltre 370 milioni di dollari, per sistemi di sorveglianza e rilevamento.
Le grandi aziende appaltatrici collaborano sempre più spesso con specialisti del settore tecnologico anziché sviluppare internamente tutte le funzionalità di intelligenza artificiale e cloud. Questo approccio consente alle aziende appaltatrici di mantenere i ruoli di integrazione dei sistemi, mentre gli specialisti forniscono software e componenti di sicurezza informatica. Nel giugno 2026, Palantir ha ricevuto un ordine di lavoro da 45.85 milioni di dollari dall'ICE (Immigration and Customs Enforcement) per la modernizzazione delle indagini sulla sicurezza nazionale e l'analisi operativa. Sempre nel giugno 2026, Teledyne FLIR Defense ha lanciato CheMSense Protect, estendendo la tecnologia commerciale di rilevamento chimico ad applicazioni sia militari che civili.
Leader del settore della sicurezza nazionale e della gestione delle emergenze in Nord America
Northrop Grumman Corporation
Società RTX
Gruppo Thales
Honeywell Aerospaziale Inc.
General Dynamics Information Technology, Inc. (General Dynamics Corporation)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Elbit Systems of America ha ricevuto diversi contratti dal CBP (Customs and Border Protection) statunitense per un valore complessivo di oltre 370 milioni di dollari, finalizzati al rafforzamento della sicurezza nazionale degli Stati Uniti. I contratti, la cui esecuzione è prevista entro maggio 2029, supporteranno la consapevolezza della situazione in tempo reale e le capacità di sicurezza delle frontiere.
- Febbraio 2026: Il Dipartimento per la Sicurezza Interna degli Stati Uniti (DHS) ha stipulato un accordo quadro di acquisto da 1 miliardo di dollari con Palantir, che copre licenze software commerciali, manutenzione e servizi di implementazione per tutto il dipartimento. L'accordo semplifica le procedure di appalto per le agenzie del DHS, come il CBP e l'ICE, consentendo acquisti fino a 1 miliardo di dollari in prodotti e servizi Palantir senza la necessità di indire gare d'appalto separate per ogni singolo acquisto.
- Novembre 2025: Il governo del Canada ha annunciato misure per rafforzare la gestione federale delle emergenze, tra cui un nuovo Centro operativo governativo progettato per coordinare simultaneamente più emergenze e migliorare la risposta a livello federale, provinciale e territoriale. L'iniziativa prevede anche il coinvolgimento del pubblico e delle parti interessate a livello nazionale, nonché investimenti previsti dal bilancio 2025, per migliorare la capacità del Canada di rispondere a disastri naturali sempre più frequenti e gravi.
Ambito del rapporto sul mercato della sicurezza interna e della gestione delle emergenze in Nord America
Il mercato nordamericano della sicurezza nazionale e della gestione delle emergenze comprende lo sviluppo, l'integrazione, l'implementazione e la fornitura di soluzioni di sicurezza, preparazione alle emergenze, risposta agli incidenti, gestione del rischio e resilienza per autorità federali, statali, locali, tribali e territoriali, operatori di infrastrutture critiche, organizzazioni di trasporto, strutture commerciali e altri utenti finali in tutta la regione. Il mercato valuta sistemi di sicurezza fisici e digitali, capacità di gestione delle emergenze, infrastrutture di comunicazione, tecnologie di rilevamento e protezione, piattaforme di cybersecurity, analisi e servizi correlati per affrontare minacce quali terrorismo, attacchi informatici, rischi di frontiera e immigrazione, eventi meteorologici estremi, incidenti di pubblica sicurezza e altre emergenze. Il mercato considera anche i programmi di preparazione governativi, i finanziamenti federali, la modernizzazione dei sistemi legacy, l'interoperabilità, i requisiti di cybersecurity e la crescente adozione di intelligenza artificiale, IoT, cloud, comunicazioni sicure, biometria e analisi dei dati.
Il mercato nordamericano della sicurezza nazionale e della gestione delle emergenze è segmentato per tipologia di soluzione, tecnologia, settore di utilizzo finale e area geografica. Per tipologia di soluzione, il mercato è segmentato in sicurezza delle infrastrutture critiche, rilevamento e protezione CBRNE, sicurezza perimetrale e fisica, sicurezza informatica, sicurezza delle frontiere e controllo dell'immigrazione, sicurezza marittima e portuale, sicurezza aerea e servizi di gestione del rischio e di emergenza. Per tecnologia, il mercato è segmentato in intelligenza artificiale e apprendimento automatico, IoT e sensori intelligenti, analisi dei big data, 5G e comunicazioni sicure, piattaforme di sicurezza cloud e identificazione biometrica. Per settore di utilizzo finale, il mercato è segmentato in governo e settore pubblico, infrastrutture critiche, settore militare e della difesa, trasporti, strutture commerciali e industriali e servizi sanitari e di emergenza medica. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato nordamericano della sicurezza nazionale e della gestione delle emergenze in tre paesi della regione. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo di soluzione
| Sicurezza delle infrastrutture critiche |
| Rilevamento e protezione CBRNE |
| Perimetro e sicurezza fisica |
| Cybersecurity |
| Sicurezza delle frontiere e controllo dell'immigrazione |
| Sicurezza marittima e portuale |
| Sicurezza aerea |
| Servizi di rischio e di emergenza |
Per tecnologia
| AI e apprendimento automatico |
| IoT e sensori intelligenti |
| Analisi dei Big Data |
| 5G e comunicazioni sicure |
| Piattaforme di sicurezza cloud |
| Identificazione biometrica |
Per utilizzo finale verticale
| Governo e settore pubblico |
| Infrastrutture critiche (energia e servizi di pubblica utilità) |
| Militare e Difesa |
| Trasporti (aviazione, trasporto marittimo e trasporto ferroviario) |
| Strutture commerciali e industriali |
| Servizi sanitari e di emergenza medica |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di soluzione | Sicurezza delle infrastrutture critiche |
| Rilevamento e protezione CBRNE | |
| Perimetro e sicurezza fisica | |
| Cybersecurity | |
| Sicurezza delle frontiere e controllo dell'immigrazione | |
| Sicurezza marittima e portuale | |
| Sicurezza aerea | |
| Servizi di rischio e di emergenza | |
| Per tecnologia | AI e apprendimento automatico |
| IoT e sensori intelligenti | |
| Analisi dei Big Data | |
| 5G e comunicazioni sicure | |
| Piattaforme di sicurezza cloud | |
| Identificazione biometrica | |
| Per utilizzo finale verticale | Governo e settore pubblico |
| Infrastrutture critiche (energia e servizi di pubblica utilità) | |
| Militare e Difesa | |
| Trasporti (aviazione, trasporto marittimo e trasporto ferroviario) | |
| Strutture commerciali e industriali | |
| Servizi sanitari e di emergenza medica | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato nordamericano della sicurezza nazionale e della gestione delle emergenze nel 2026?
Il mercato nordamericano della sicurezza nazionale e della gestione delle emergenze aveva un valore di 1.50 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.25%.
Quale soluzione è la più spesa in Nord America per la sicurezza nazionale e la gestione delle emergenze?
Nel 2025, la spesa per soluzioni di sicurezza aerea ha rappresentato il 43.82% del totale, grazie anche agli investimenti in scanner e sistemi biometrici da parte della TSA.
Qual è il settore di soluzioni a più rapida crescita entro il 2031?
Si prevede che la sicurezza informatica crescerà a un tasso annuo composto del 10.48%, grazie all'espansione dei requisiti di zero trust e alla protezione delle infrastrutture critiche.
Quale tecnologia sta crescendo più rapidamente nel settore della sicurezza nazionale e della gestione delle emergenze?
Si prevede che le piattaforme di sicurezza cloud cresceranno a un tasso annuo composto (CAGR) dell'11.91% fino al 2031, grazie all'adozione autorizzata del cloud e ai requisiti zero-trust.
Quale Paese sta crescendo più rapidamente secondo le previsioni regionali?
Si prevede che il Canada registrerà un tasso di crescita annuo composto (CAGR) del 10.29% dal 2026 al 2031, grazie ai programmi di allerta, di lotta antincendio aerea e di gestione delle emergenze.
Quali fattori possono rallentare l'implementazione dei sistemi di sicurezza nazionale?
Norme di acquisto frammentate, costi di manutenzione dei sistemi obsoleti, finanziamenti locali disomogenei e carenza di personale qualificato possono ritardare l'adozione.


