

Dimensioni e quota di mercato del sistema di gestione dell'energia domestica (HEMS) in Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.72 miliardo di dollari |
| Dimensione del mercato (2031) | 3.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.64% CAGR |
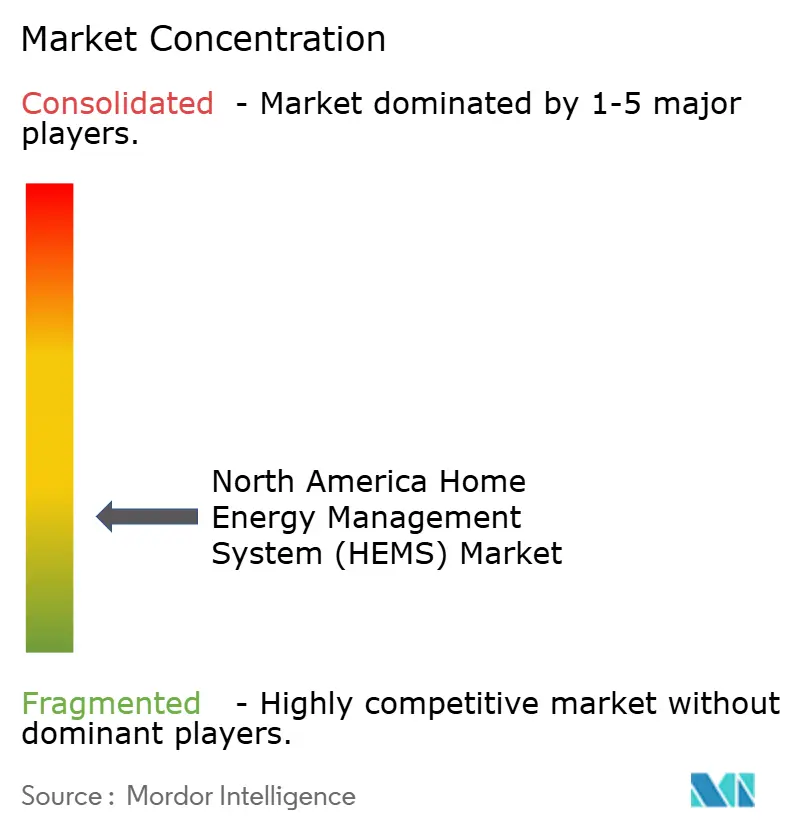
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato nordamericano dei sistemi di gestione dell'energia domestica (HEMS) di Mordor Intelligence
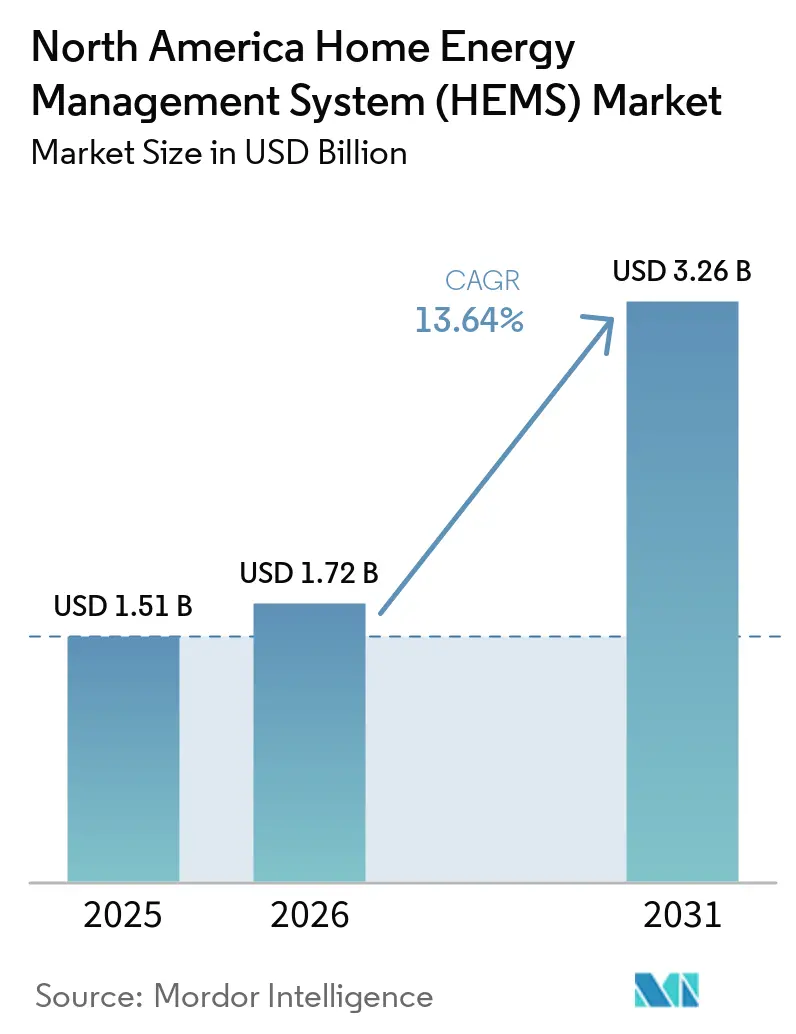
Si prevede che il mercato nordamericano dei sistemi di gestione energetica domestica (HEMS) crescerà da 1.51 miliardi di dollari nel 2025 a 1.72 miliardi di dollari nel 2026, per poi raggiungere i 3.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.64% nel periodo 2026-2031. Il mercato nordamericano dei sistemi di gestione energetica domestica sta beneficiando della combinazione di un'ampia diffusione delle infrastrutture di misurazione avanzate, di una crescente base residenziale di impianti solari con accumulo e di attività di gestione della domanda guidate dalle utility, che supportano un controllo energetico domestico più automatizzato. Il mercato nordamericano dei sistemi di gestione energetica domestica si sta inoltre evolvendo oltre la semplice vendita di hardware, poiché l'ottimizzazione basata su software, gli abbonamenti ricorrenti e la partecipazione a centrali elettriche virtuali stanno ridefinendo il modo in cui i fornitori generano valore. L'attività competitiva rimane elevata, con fornitori di hardware e software integrati, partner di canale delle utility e piattaforme cloud-native in competizione per il controllo del rapporto con il cliente e della suite di dispositivi. Gli elevati costi iniziali di sistema e le preoccupazioni relative alla sicurezza informatica continuano a rallentare l'adozione in alcune famiglie, soprattutto laddove gli incentivi sono meno accessibili o gli standard dei dispositivi rimangono frammentati. Ciononostante, l'ampliamento del supporto di incentivi a livello statale, una maggiore interoperabilità nell'ambito del progetto Matter 1.5 e una maggiore partecipazione delle utility continuano a mantenere il mercato nordamericano dei sistemi di gestione energetica domestica su un percorso di crescita favorevole fino al 2031.
Punti chiave del rapporto
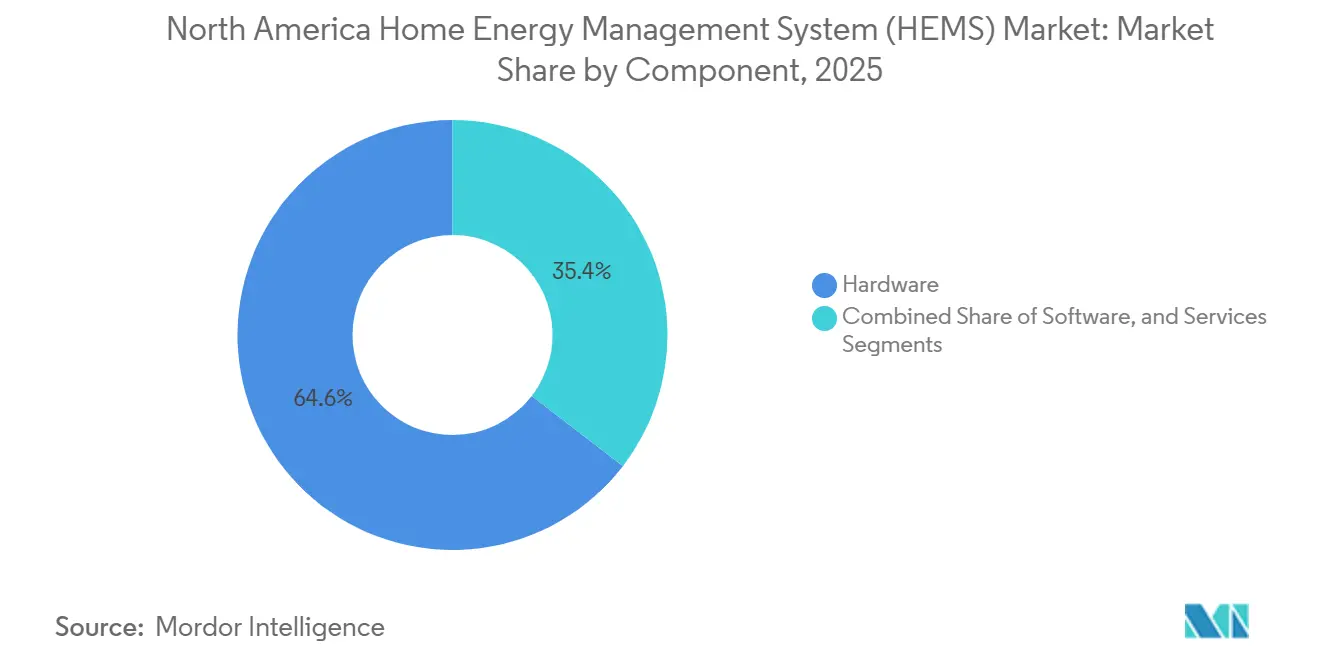
- Per quanto riguarda i componenti, l'hardware ha dominato il mercato nordamericano dei sistemi di gestione energetica domestica (HEMS) con una quota di fatturato del 64.56% nel 2025, mentre si prevede che il software crescerà a un tasso annuo composto (CAGR) del 14.89% fino al 2031.
- Per quanto riguarda le tecnologie di comunicazione, il Wi-Fi deteneva una quota del 38.76% nel 2025, mentre Z-Wave ha registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 14.21% fino al 2031.
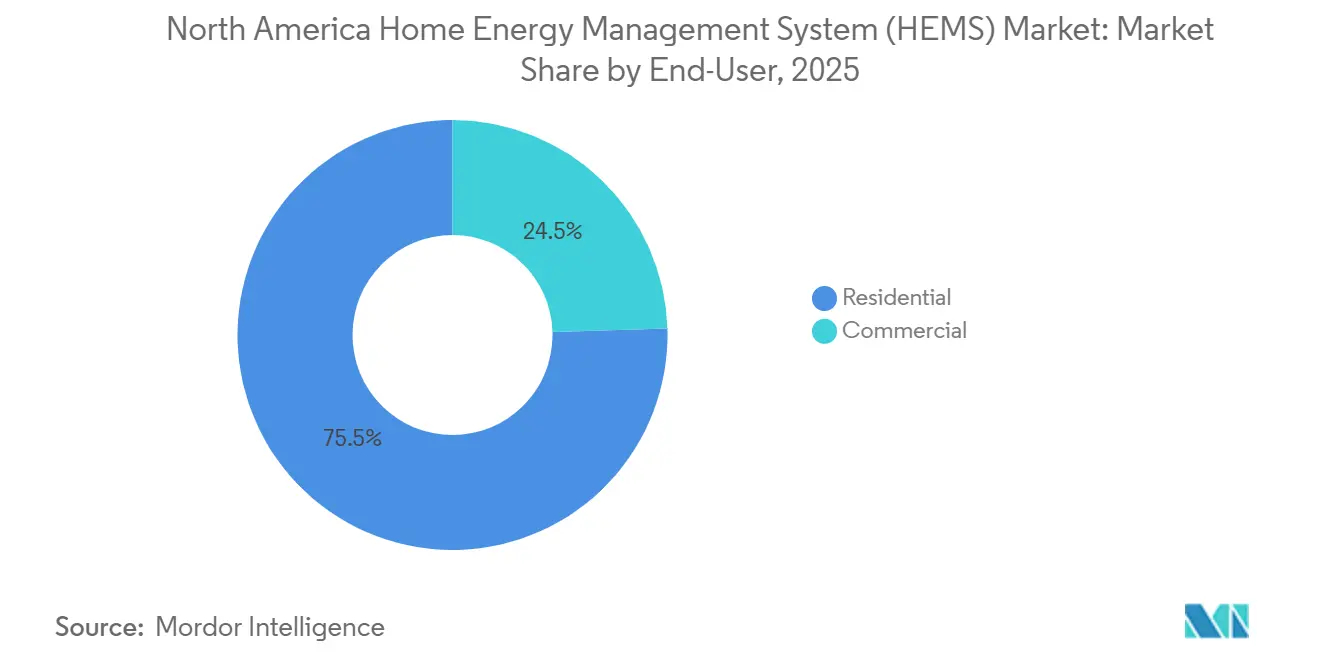
- Per tipologia di utente finale, nel 2025 il settore residenziale rappresentava il 75.45% del mercato nordamericano dei sistemi di gestione energetica domestica (HEMS), mentre il settore commerciale è in crescita con un tasso di crescita annuo composto (CAGR) del 15.32% fino al 2031.
- In base alla modalità di implementazione, le installazioni on-premise e i gateway locali hanno conquistato una quota del 62.34% nel 2025, mentre si prevede che le piattaforme ospitate nel cloud cresceranno a un tasso annuo composto del 15.91% fino al 2031.
- A livello di singolo Paese, nel 2025 gli Stati Uniti detenevano l'81.89% del fatturato regionale del mercato nordamericano dei sistemi di gestione energetica domestica (HEMS), mentre si prevede che il Messico crescerà a un tasso annuo composto del 14.35% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi di gestione dell'energia domestica (HEMS) in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Contatore intelligente e saturazione AMI a supporto del controllo in tempo reale | + 3.1% | Azienda di rilevanza nazionale, con una presenza concentrata nei territori degli Stati Uniti dove operano società di servizi pubblici a capitale privato, in espansione in Ontario e Quebec, in Canada. | A breve termine (≤ 2 anni) |
| Sistemi solari con accumulo e adozione dell'elettrificazione domestica | + 2.6% | California, Texas, Hawaii, Florida, e in via di sviluppo in Arizona e Colorado. | Medio termine (2-4 anni) |
| Espansione delle tariffe a fasce orarie e dei prezzi dinamici per le utenze | + 2.2% | California, New York, Texas, Ontario in Canada, fase iniziale in Messico | Medio termine (2-4 anni) |
| L'accumulo di rimborsi per l'assicurazione sulla casa collegata a un conto IRA migliora il periodo di rimborso del programma HEMS. | + 1.6% | A livello nazionale negli Stati Uniti, il programma è concentrato nei 23 stati in cui i programmi HOMES e HEAR sono attivi dall'inizio del 2026. | A breve termine (≤ 2 anni) |
| Domanda di assicurazione e resilienza per l'orchestrazione energetica orientata al backup | + 1.0% | California, Florida, Texas, Costa del Golfo e Stati Uniti sudorientali | Medio termine (2-4 anni) |
| La standardizzazione della materia 1.5 e dei segnali di servizio riduce l'attrito dell'integrazione. | + 0.8% | Azienda nazionale, con una presenza concentrata nei territori serviti dalle utility e che implementa piattaforme HEMS integrate con OpenADR. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Contatore intelligente e saturazione AMI a supporto del controllo in tempo reale
La diffusione dei contatori intelligenti sta spingendo la gestione energetica domestica dalla semplice visualizzazione dei consumi verso il controllo dei dispositivi in tempo reale. Nel mercato nordamericano dei sistemi di gestione energetica domestica (HEMS), questo è importante perché i dati AMI forniscono alle piattaforme un flusso costante di segnali di consumo domestico che possono supportare la programmazione automatizzata, la disaggregazione del carico e la risposta alle tariffe. Man mano che le utility passano da un'infrastruttura incentrata sulla fatturazione a un'intelligenza distribuita, aumenta il valore del software in grado di interpretare i dati dei contatori e tradurli in decisioni a livello di singolo elettrodomestico. Questo cambiamento riduce anche le difficoltà di adozione, poiché alcune famiglie possono ottenere una migliore comprensione del proprio consumo energetico senza dover installare un set completo di nuovi sensori all'interno dell'abitazione. Il mercato nordamericano dei sistemi di gestione energetica domestica beneficia di questa minore barriera d'ingresso, poiché amplia la base di potenziali clienti per i fornitori di piattaforme e i programmi gestiti dalle utility. Inoltre, rafforza la necessità di partnership tra utility, sviluppatori di software e fornitori di dispositivi, in grado di trasformare l'infrastruttura di rete esistente in un pratico livello di orchestrazione domestica.
Sistemi solari con accumulo e adozione dell'elettrificazione domestica
L'adozione di sistemi solari con accumulo è uno dei principali fattori trainanti della domanda per il mercato nordamericano dei sistemi di gestione energetica domestica, poiché le famiglie con più fonti energetiche necessitano di un coordinamento attivo piuttosto che di un monitoraggio passivo. Il segmento residenziale statunitense dell'accumulo è cresciuto del 51% su base annua nel 2025 e le installazioni cumulative dal 2019 hanno superato i 50 GW e i 144 GWh, ampliando significativamente la base installata che può essere abbinata a software di controllo energetico domestico. [1] American Clean Power Association, “US Energy Storage Monitor Full Year 2025,” American Clean Power Association, cleanpower.org Lo stesso rapporto indica che si prevede che gli Stati Uniti installeranno 500 GWh di sistemi di accumulo dal 2026 al 2031, creando così nuovi punti di integrazione per le piattaforme energetiche domestiche nel periodo di previsione. In termini pratici, ogni nuovo sistema di batterie aumenta il valore del software in grado di ottimizzare la ricarica, la priorità di backup, l'autoconsumo e lo spostamento del carico in base al tempo all'interno dell'abitazione. Ecco perché il mercato nordamericano dei sistemi di gestione energetica domestica (HEMS) si sta avvicinando a un'orchestrazione completa, in cui termostati, pannelli intelligenti, sistemi di accumulo e carichi connessi operano come un unico sistema energetico coordinato. L'adozione di elettrodomestici e gli interventi di elettrificazione domestica accentuano ulteriormente questa esigenza, poiché i flussi di energia domestica diventano più complessi con l'introduzione di carichi più flessibili nelle abitazioni.
Espansione delle tariffe a fasce orarie e dei prezzi dinamici per le utenze
Le strutture tariffarie a fasce orarie e dinamiche rendono il valore del controllo automatizzato più comprensibile per le famiglie e più facile da spiegare per i fornitori. Gli standard di gestione del carico della California richiedono alle grandi aziende di servizi pubblici e agli aggregatori di scelta della comunità di offrire opzioni di prezzo dinamico dell'elettricità a tutti i clienti entro il 2027, creando un chiaro percorso normativo per una più ampia adozione dell'automazione. [2] California Energy Commission, “Inflation Reduction Act Residential Energy Rebate Programs,” California Energy Commission, energy.ca.gov Il Lawrence Berkeley National Laboratory ha stimato nel maggio 2026 che sei categorie di apparecchiature sensibili al prezzo potrebbero ridurre la domanda di picco della California fino a 8.75 GW entro il 2030 con strutture tariffarie dinamiche, con periodi di ammortamento inferiori a 3 anni nei casi di prezzi completamente dinamici. Nel mercato HEMS nordamericano, queste condizioni favoriscono le piattaforme in grado di ricevere segnali tariffari e regolare il consumo domestico senza un input costante da parte dell'utente. Questo è importante perché la sola volatilità dei prezzi non crea valore a meno che la famiglia non disponga di un sistema in grado di rispondere in tempo reale su carichi, accumulo e risorse di backup. Con l'espansione di questi modelli tariffari da parte di un numero sempre maggiore di aziende di servizi pubblici, è probabile che il mercato nordamericano dei sistemi di gestione energetica domestica registri una maggiore diffusione tra le famiglie che desiderano un risparmio tangibile sulle bollette, piuttosto che la semplice connettività dei dispositivi.
L'accumulo di rimborsi per l'assicurazione sulla casa collegata a un conto IRA migliora il periodo di rimborso del programma HEMS.
Gli incentivi per l'efficienza energetica domestica collegati ai conti IRA continuano a migliorare la redditività dei progetti per le famiglie che prendono in considerazione interventi di riqualificazione energetica integrata. Il Dipartimento dell'Energia degli Stati Uniti afferma che 8.8 miliardi di dollari sono ancora disponibili nell'ambito del programma Home Energy Rebates fino a settembre 2031 e che 23 stati avevano programmi di incentivi attivi all'inizio del 2026. La struttura HOMES è particolarmente rilevante perché gli incentivi possono raggiungere fino a 8,000 dollari quando il risparmio energetico dell'intera abitazione soddisfa la soglia richiesta, il che aumenta il valore degli strumenti di monitoraggio e verifica all'interno di un'implementazione HEMS. [3] Internal Revenue Service, “Frequently Asked Questions About Energy Efficient Home Improvements and Residential Clean Energy Property Credits,” Internal Revenue Service, irs.gov Nel mercato nordamericano dei sistemi di gestione energetica domestica (HEMS), ciò significa che il software non solo gestisce i flussi energetici, ma aiuta anche a documentare le prestazioni nei programmi di retrofit che premiano i risparmi misurati. Il mantenimento del supporto ai programmi HOMES e HEAR anche dopo la fine dei crediti d'imposta 25C e 25D per i sistemi acquistati, prevista per la fine del 2025, ha preservato un percorso di incentivi significativo per i progetti di riqualificazione energetica dell'intera abitazione. Di conseguenza, il mercato nordamericano dei sistemi di gestione energetica domestica (HEMS) continua a beneficiare di politiche di sostegno che riducono i tempi di ammortamento e rendono più accessibile l'installazione di sistemi di gestione energetica più completi per tutte le fasce di reddito.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di sistema e installazione. | -2.0% | A livello nazionale, il fenomeno è più evidente negli stati privi di programmi di rimborso attivi e nei mercati degli alloggi plurifamiliari. | Medio termine (2-4 anni) |
| Preoccupazioni relative alla sicurezza informatica e alla privacy dei dati domestici. | -1.4% | A livello nazionale, la situazione è amplificata negli stati con leggi più severe in materia di privacy dei consumatori, come California, Virginia e Colorado. | Medio termine (2-4 anni) |
| Complessità nella messa in servizio degli installatori di impianti energetici domestici di diversi fornitori. | -1.0% | A livello nazionale, con una presenza concentrata nei mercati della riqualificazione energetica e nei programmi di gestione della domanda delle aziende di servizi pubblici. | A breve termine (≤ 2 anni) |
| La volatilità delle tariffe e dei programmi sta indebolendo la fiducia dei consumatori nel ritorno sull'investimento. | -0.7% | California, Texas e altri mercati deregolamentati o fortemente incentivati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di sistema e installazione.
L'elevato costo iniziale del sistema rimane il principale ostacolo alla diffusione su larga scala dei sistemi di gestione energetica domestica (HEMS) nel mercato nordamericano. Un sistema residenziale completamente integrato, che include un pannello intelligente, un sistema di accumulo a batteria, un termostato, un software e una stazione di ricarica per veicoli elettrici, può richiedere dai 15,000 ai 35,000 dollari prima degli incentivi, il che esclude molte famiglie a reddito medio. Anche l'installazione incide sui costi, poiché il controllo a livello di circuito e la riconfigurazione elettrica spesso richiedono elettricisti specializzati e una messa in servizio specifica per la piattaforma. Questo problema di costo è più grave negli edifici plurifamiliari e nei mercati in cui l'introduzione degli incentivi è più lenta o il supporto delle aziende di servizi pubblici è limitato. Influisce anche sulla scelta dei prodotti, poiché le famiglie potrebbero optare inizialmente per un termostato o un sistema esclusivamente solare, per poi rimandare l'installazione del resto del sistema energetico fino a quando le condizioni di finanziamento o gli incentivi non miglioreranno. Finché i modelli di finanziamento basati sui servizi e le implementazioni a costi inferiori non si diffonderanno su larga scala, il mercato nordamericano degli HEMS continuerà a registrare una lenta conversione dall'interesse dei consumatori alle installazioni complete.
Preoccupazioni relative alla sicurezza informatica e alla privacy dei dati domestici.
Il rischio di cybersecurity sta diventando più evidente man mano che i sistemi energetici domestici connettono più dispositivi, più software cloud e più funzioni rivolte alle utility. Lo studio Smart Home Data Privacy Study 2026 di Copeland ha rilevato che le preoccupazioni sulla protezione dei dati sono aumentate al 29% nel 2026 dal 26% nel 2022, mentre le preoccupazioni sulla sorveglianza sono aumentate al 19% dal 16% e il 55% degli intervistati ha dichiarato di avere poca o nessuna comprensione di come i produttori utilizzano i dati dei termostati intelligenti. [4] Copeland, “Copeland Study Warns US Homeowners' Trust in Smart Home Data Practices Has Reached a Critical Low,” Copeland, copeland.com La piattaforma IEA-4E EDNA ha inoltre identificato debolezze del firmware, comunicazioni MQTT non crittografate e vulnerabilità del portale dei consumatori in sistemi fotovoltaici, sistemi di accumulo a batteria e caricabatterie per veicoli elettrici nel marzo 2026. Nel mercato nordamericano dei sistemi di gestione dell'energia domestica, questo è importante perché un'installazione multi-vendor è sicura solo quanto il suo dispositivo connesso più debole. L'assenza di uno standard federale unificato per la certificazione dei dispositivi di gestione energetica residenziale complica ulteriormente l'adozione, poiché proprietari di casa e installatori si trovano ancora ad affrontare aspettative disomogenee in termini di sicurezza dei dispositivi. Questa combinazione di scarsa fiducia dei consumatori e protezione incoerente dei dispositivi fa sì che la sicurezza informatica rappresenti un vero e proprio ostacolo alla crescita del mercato nordamericano dei sistemi di gestione energetica domestica nel medio termine.
Analisi del segmento
Per componente: l'hardware mantiene la leadership, mentre il software si espande più rapidamente.
Nel 2025, l'hardware deteneva il 64.56% della quota di mercato nordamericana dei sistemi di gestione energetica domestica, a testimonianza del ruolo ancora rilevante delle apparecchiature fisiche nella spesa totale per tali sistemi. I termostati intelligenti rimangono il primo passo più comune, in quanto offrono un percorso tangibile verso il risparmio energetico e possono essere successivamente integrati in un sistema di controllo domestico più ampio. Il mercato nordamericano dei sistemi di gestione energetica domestica continua inoltre a basarsi su quadri elettrici intelligenti, sistemi di accumulo energetico, prese intelligenti e display domestici per creare lo strato fisico di controllo e rilevamento necessario per una gestione energetica coordinata. L'aumento dei prezzi dell'elettricità per le utenze residenziali negli Stati Uniti nel 2025 ha rafforzato la necessità di un controllo della domanda basato sull'hardware, soprattutto per le famiglie che desiderano gestire i picchi di consumo in modo più attivo. SPAN ha ulteriormente rafforzato questa tesi a febbraio 2025 con il lancio di SPAN Panel MAIN 40+MID e SPAN Panel MLO 48, dotati del 25-50% di spazio per gli interruttori in più, posizionando al contempo i prodotti in modo da evitare i costi di aggiornamento dell'impianto a 400 ampere nelle case completamente elettriche.
Il software è la componente in più rapida crescita nel mercato nordamericano dei sistemi di gestione energetica domestica (HEMS), con un tasso di crescita annuo composto (CAGR) previsto del 14.89% dal 2026 al 2031. Questa espansione riflette il passaggio a previsioni di carico basate sull'intelligenza artificiale, ottimizzazione delle tariffe, logica di gestione delle batterie e abbonamenti ricorrenti alla piattaforma, anziché ricavi una tantum derivanti dalla vendita dei dispositivi. La crescita del mercato nordamericano dei sistemi di gestione energetica domestica per il software è supportata dalla crescente base installata di sistemi di accumulo residenziali, che crea un bacino più ampio di abitazioni che necessitano di un'orchestrazione in tempo reale tra generazione, accumulo e carichi flessibili. Enphase ha rafforzato questa tendenza nel febbraio 2026 con l'introduzione del software Power Control per i piccoli sistemi commerciali basati su microinverter IQ9 e IQ8, dimostrando come il software possa migliorare la redditività a fronte di una base hardware esistente. Anche i servizi sono in espansione perché l'integrazione multi-vendor, la messa in servizio, il monitoraggio e la partecipazione gestita ai programmi delle utility richiedono un supporto specializzato man mano che la base di asset installati diventa più complessa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Tecnologia delle comunicazioni: il Wi-Fi è in testa oggi, mentre Z-Wave si diffonde nelle case ricche di sensori
Nel 2025, il Wi-Fi ha rappresentato il 38.76% del fatturato ed è rimasto il principale livello di comunicazione nel mercato nordamericano dei sistemi di gestione energetica domestica, grazie alla sua naturale integrazione con le reti a banda larga domestiche esistenti. Supporta dashboard connesse al cloud, configurazione remota, aggiornamenti software e scambio dati ad alta larghezza di banda senza richiedere una dorsale di comunicazione separata nella maggior parte delle abitazioni. ZigBee continua a essere rilevante negli ambienti collegati alla rete elettrica e in prossimità dei contatori, poiché la comunicazione mesh a bassa potenza è ancora adatta a implementazioni di grandi dimensioni con dispositivi distribuiti. Il Bluetooth mantiene la sua rilevanza per la configurazione e il controllo a corto raggio, soprattutto in configurazioni più semplici a livello di presa o dispositivi portatili. HomePlug è ancora utile in alcuni casi di retrofit in cui le condizioni del cablaggio o i materiali da costruzione riducono l'affidabilità dei collegamenti wireless all'interno di case più vecchie.
Z-Wave è il protocollo di comunicazione in più rapida crescita, con un CAGR previsto del 14.21% dal 2026 al 2031, e beneficia di prestazioni elevate in ambienti multi-sensore alimentati a batteria. La Connectivity Standards Alliance ha rilasciato Matter 1.5 nel novembre 2025, un aggiornamento che ha introdotto un tipo di dispositivo per le tariffe dell'energia elettrica, oltre a un supporto più ampio che consente ai dispositivi di condividere in modo più coerente i dati relativi a prezzi e consumo energetico tra i diversi protocolli. Questo è importante per il mercato nordamericano dei sistemi di gestione energetica domestica, poiché l'interoperabilità riduce il rischio che una singola abitazione debba necessariamente scegliere un unico stack di comunicazione chiuso. Consente inoltre un modello di coesistenza pratico in cui il Wi-Fi gestisce le attività cloud ad alta larghezza di banda, mentre Z-Wave supporta il rilevamento e il controllo a basso consumo energetico in locale. Matter 1.5.1, rilasciato nel marzo 2026, ha ulteriormente migliorato il comportamento dei dispositivi su diverse piattaforme e ha rafforzato l'impegno verso una maggiore compatibilità tra dispositivi.
Per utente finale: il settore residenziale domina, mentre l'adozione commerciale aumenta.
Nel 2025, il settore residenziale rappresentava il 75.45% del mercato nordamericano dei sistemi di gestione energetica domestica (HEMS), e le case unifamiliari rimanevano il principale canale di adozione, poiché i proprietari possono prendere decisioni di aggiornamento direttamente e ottenere il massimo beneficio dal risparmio sulle bollette. Il caso d'uso residenziale più promettente rimane quello della casa che integra impianti solari, sistemi di accumulo, termostati intelligenti e controllo a livello di circuito in un unico sistema coordinato. Le dimensioni del mercato nordamericano dei sistemi HEMS in ambito residenziale beneficiano anche della continua crescita dei sistemi di accumulo distribuiti, poiché le famiglie dotate di batterie ottengono maggiori vantaggi dall'automazione rispetto a quelle che dispongono solo di dispositivi connessi indipendenti. Il settore degli edifici plurifamiliari è ancora indietro a causa della diversa remunerazione dei proprietari e degli inquilini, della condivisione dei contatori e della complessità degli impianti elettrici a livello di edificio, che rendono più difficile la standardizzazione dell'implementazione. Ciò lascia un'ampia opportunità non sfruttata, ma significa anche che la maggior parte della crescita a breve termine proviene ancora dalle case occupate dai proprietari, con un percorso di ammortamento più chiaro.
Il settore commerciale è quello degli utenti finali in più rapida crescita, con un CAGR previsto del 15.32% fino al 2031, e gran parte di questa crescita proviene da strutture di dimensioni più ridotte piuttosto che da grandi edifici aziendali. Gli uffici di piccole dimensioni e gli uffici domestici utilizzano sempre più sistemi energetici di tipo residenziale perché desiderano un controllo automatizzato della domanda senza i costi e la complessità di una piattaforma completa di gestione energetica degli edifici. Il mercato nordamericano dei sistemi di gestione energetica domestica si sta quindi espandendo negli ambienti commerciali leggeri, dove gli operatori sono interessati al controllo dei costi delle utenze, alla visibilità del consumo energetico e alla semplice rendicontazione delle emissioni di carbonio. Il lancio del software Power Control di Enphase, previsto per febbraio 2026, per i piccoli impianti solari commerciali, dimostra come i fornitori stiano adattando la logica energetica di tipo domestico ad applicazioni sub-commerciali che un tempo erano al di fuori dell'ambito principale dei sistemi HEMS (Home Energy Management System). Anche gli operatori del settore retail e alberghiero stanno acquisendo sempre maggiore importanza, in quanto ricercano una visibilità a livello di portafoglio su proprietà più piccole e distribuite, con budget di integrazione inferiori.
In base alla modalità di implementazione: il controllo locale rimane importante, mentre le piattaforme cloud scalano più velocemente.
Nel 2025, le implementazioni on-premise e i gateway locali rappresentavano il 62.3% del fatturato, a dimostrazione dell'importanza che l'affidabilità e il controllo a bassa latenza rivestono ancora per i sistemi energetici domestici. Nel mercato nordamericano dei sistemi di gestione energetica domestica, il controllo locale mantiene il suo valore perché le famiglie si aspettano che le funzioni principali continuino a funzionare anche in caso di interruzioni di Internet, soprattutto in presenza di alimentazione di backup o eventi meteorologici estremi. Questa architettura è particolarmente importante laddove la commutazione delle batterie, la prioritizzazione dei carichi critici o l'automazione locale devono continuare a funzionare senza dipendere dal cloud. Matter 1.5 ha inoltre rafforzato la logica per la reattività locale, aggiungendo il supporto per una migliore comunicazione diretta tra i dispositivi all'interno della rete domestica. Per molti proprietari di casa, questa resilienza pratica mantiene i sistemi basati su gateway attraenti, anche se un numero crescente di funzioni di ottimizzazione si sta spostando sul cloud.
Le piattaforme basate su cloud si stanno espandendo al ritmo più rapido, con un CAGR previsto del 15.9% dal 2026 al 2031, perché l'ottimizzazione su larga scala funziona al meglio quando i dati di molte abitazioni vengono aggregati in un unico livello operativo. La quota di mercato nordamericana dei sistemi di gestione energetica domestica (HEMS) legata al valore fornito dal cloud è in aumento, poiché i fornitori monetizzano previsioni, risposta alle tariffe, monitoraggio remoto, aggiornamenti software e coordinamento di centrali elettriche virtuali. Enphase ha esteso PowerMatch in tutto il Nord America nel maggio 2026 e questa funzionalità regola il funzionamento della batteria IQ per soddisfare il fabbisogno energetico domestico in tempo reale, il che dimostra il valore dell'ottimizzazione abilitata dal cloud in aggiunta all'hardware connesso. Un modello ibrido sta quindi diventando più attraente, con gateway locali che gestiscono la risposta immediata dei dispositivi mentre il cloud gestisce analisi, orchestrazione e miglioramento dell'intera flotta. Questo equilibrio si adatta al mercato nordamericano dei sistemi di gestione energetica domestica perché affronta i problemi di resilienza senza rinunciare ai vantaggi dell'intelligenza artificiale offerta da dati e software centralizzati.
Analisi geografica
Nel 2025, gli Stati Uniti detenevano l'81.89% del fatturato regionale, consolidando la loro leadership nel mercato nordamericano dei sistemi di gestione energetica domestica (HEMS). Il Paese beneficia del più vasto ecosistema solare residenziale della regione, di un'ampia base di incentivi da parte delle utility e di una più rapida implementazione di strutture tariffarie dinamiche che premiano l'automazione. Gli standard di gestione del carico della California impongono alle grandi utility e agli aggregatori di scelta comunitaria di offrire opzioni tariffarie dinamiche entro il 2027, e questa normativa sta creando una forte spinta politica verso le piattaforme HEMS in grado di rispondere automaticamente ai segnali della rete. Anche il segmento dello stoccaggio residenziale negli Stati Uniti è cresciuto del 51% nel 2025, il che sostiene una maggiore domanda di HEMS poiché un numero crescente di famiglie necessita ora di un coordinamento attivo di batterie, tariffe e consumi domestici. La quota di mercato nordamericana dei sistemi di gestione energetica domestica rimane concentrata negli Stati Uniti perché il supporto politico, la base hardware installata e la profondità dei programmi delle utility sono ancora superiori a quelli del resto della regione.
Il Canada offre una base di domanda stabile e matura nel mercato nordamericano dei sistemi di gestione energetica domestica, trainata dall'adozione da parte delle aziende di servizi pubblici in Ontario e Quebec. L'Independent Electricity System Operator dell'Ontario ha previsto un aumento della domanda di elettricità provinciale da 151 TWh nel 2025 a 263 TWh entro il 2050, il che supporta la necessità a lungo termine di una gestione più attiva dei carichi domestici. L'adozione è più costante rispetto agli Stati Uniti, ma il Canada rimane attraente grazie alla sua solida struttura di distribuzione, all'elevato accesso alla banda larga e al continuo interesse per l'elettrificazione delle abitazioni.
Il Messico è il Paese in più rapida crescita nel mercato nordamericano dei sistemi di gestione energetica domestica, con un tasso di crescita annuo composto (CAGR) previsto del 14.35% dal 2026 al 2031. La crescita è sostenuta dalla crescente diffusione delle case intelligenti e da una base più ampia di famiglie connesse digitalmente, in grado di adottare nel tempo piattaforme per la gestione energetica domestica. Secondo INEGI, entro il 2024 il 26% delle famiglie messicane, ovvero 10.2 milioni di abitazioni, possedeva almeno un dispositivo intelligente connesso, con un aumento del 31.5% su base annua e una base di consumatori più solida per la futura adozione dei sistemi HEMS. Il Messico è ancora indietro rispetto a Stati Uniti e Canada in termini di diffusione dei sistemi AMI (Advanced Metering Infrastructure), pertanto l'adozione è attualmente più orientata al monitoraggio tramite Wi-Fi e al controllo basato su software piuttosto che all'automazione tariffaria collegata al contatore.
Panorama competitivo
Il mercato nordamericano dei sistemi HEMS (Home Energy Management System) è moderatamente concentrato nell'hardware e più frammentato nel software e nei servizi, il che crea un campo competitivo disomogeneo ma attivo. Nessun singolo fornitore controlla sia il livello fisico dei dispositivi che quello del software in tutta la regione, quindi la concorrenza è plasmata dalla rete di installatori, dalle relazioni con le utility, dalle capacità cloud e dall'interoperabilità dei dispositivi. Ciò ha reso la progettazione dell'ecosistema più importante della sola ampiezza dell'offerta di prodotti, perché la piattaforma vincente deve sempre più connettere batterie, pannelli, termostati, contatori e software per le utility in un unico sistema utilizzabile. Il mercato nordamericano dei sistemi di gestione energetica domestica (HEMS) sta anche assistendo a uno spostamento dei margini dai modelli basati esclusivamente sull'hardware, poiché gli abbonamenti software e i servizi di gestione energetica acquisiscono una quota maggiore del valore a vita del cliente. I fornitori in grado di combinare una solida base di dispositivi installati con un'ottimizzazione basata sui dati sono quindi in una posizione migliore per proteggere i ricavi e mantenere il coinvolgimento dei clienti nel tempo.
SPAN rimane uno degli esempi più chiari di riposizionamento strategico nel mercato nordamericano dei sistemi di gestione energetica domestica, essendo andata oltre i pannelli intelligenti per integrarsi con le reti elettriche. Nel febbraio 2025, l'azienda ha ampliato la sua offerta di pannelli con prodotti progettati per case predisposte all'elettrico e per consentire ai costruttori di risparmiare sui costi. Questa strategia di prodotto ha fatto seguito alla precedente iniziativa di integrazione con le reti elettriche e dimostra come i fornitori stiano cercando di posizionarsi all'intersezione tra il controllo energetico domestico e la gestione della rete. Enphase ha intrapreso un percorso parallelo, integrando software come Power Control e PowerMatch con la sua flotta di hardware già installato, rafforzando così il valore per il cliente senza dover ricorrere esclusivamente alla vendita di nuovi dispositivi.
I concorrenti che utilizzano tecnologie cloud-native e basate sull'intelligenza artificiale stanno anche rimodellando il mercato nordamericano dei sistemi di gestione energetica domestica, concentrandosi sull'orchestrazione piuttosto che sulla sola apparecchiatura. Lunar Energy ha raccolto 232 milioni di dollari nel febbraio 2026 per espandere le implementazioni di batterie domestiche e la sua piattaforma software Gridshare per centrali elettriche virtuali, evidenziando la fiducia degli investitori nel coordinamento energetico domestico basato su software. Matter 1.5 e Matter 1.5.1 stanno gradualmente riducendo gli attriti di integrazione tra ambienti con dispositivi misti, indebolendo parte del vincolo di cui godevano un tempo gli ecosistemi chiusi di prima generazione. Il lancio, nel maggio 2025, di un termostato intelligente integrato con Generac da parte di ecobee ha inoltre dimostrato come le partnership di marca possano ampliare la portata collegando le funzioni di gestione energetica ai canali di distribuzione e alimentazione di backup già consolidati.
Leader del settore dei sistemi di gestione dell'energia domestica (HEMS) in Nord America
SPAN.io, Inc.
Savant Systems, Inc.
FranklinWH Energy Storage Inc.
Lunar Energy, Inc.
Sense Labs, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Enphase Energy ha lanciato la tecnologia PowerMatch per i sistemi IQ Battery 10C negli Stati Uniti, incluso Porto Rico, e per i sistemi IQ Battery 5P in tutto il Nord America, consentendo la regolazione in tempo reale della potenza erogata dalla batteria per adattarsi al fabbisogno energetico domestico, migliorando l'erogazione di energia utilizzabile e il risparmio a lungo termine per i proprietari di casa.
- Febbraio 2026: Lunar Energy ha raccolto un totale di 232 milioni di dollari, di cui 102 milioni di dollari in un round di finanziamento di Serie D con sottoscrizioni in eccesso guidato da B Capital e Prelude Ventures e 130 milioni di dollari in un round di Serie C precedentemente non annunciato guidato da Activate Capital, per espandere la produzione di batterie domestiche e la sua piattaforma software Gridshare VPP basata sull'intelligenza artificiale.
- Febbraio 2026: Enphase Energy ha introdotto il software Power Control per i piccoli impianti solari commerciali basati su microinverter IQ9 e IQ8, progettato per ridurre i costi di interconnessione, semplificare la revisione normativa ai sensi della norma 21 della California Energy Commission e migliorare la redditività dei progetti per installazioni commerciali precedentemente non redditizie.
- Novembre 2025: la Connectivity Standards Alliance ha rilasciato Matter 1.5, aggiungendo un nuovo tipo di dispositivo per le tariffe dell'energia elettrica che consente la condivisione standardizzata di dati sui prezzi in tempo reale e previsti e sull'intensità di carbonio tra le aziende di servizi pubblici e i dispositivi domestici, insieme a un coordinamento ampliato della ricarica dei veicoli elettrici e al supporto del trasporto TCP.
Ambito del rapporto di mercato sui sistemi di gestione dell'energia domestica (HEMS) in Nord America
Il mercato nordamericano dei sistemi di gestione energetica domestica (HEMS) è segmentato per componente (hardware (contatori intelligenti, termostati intelligenti, sistemi di accumulo energetico, prese e spine intelligenti, display domestici (IHD) e altro hardware), software, servizi), tecnologia di comunicazione (ZigBee, Wi-Fi, Z-Wave, Bluetooth, HomePlug e altre tecnologie di comunicazione), utente finale (residenziale (case unifamiliari e abitazioni plurifamiliari), commerciale (piccoli uffici/uffici domestici e vendita al dettaglio e settore alberghiero), modalità di implementazione (piattaforme ospitate in cloud e gateway locale/on-premise) e paese (Stati Uniti, Canada e Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Hardware | Metri intelligenti |
| Termostati intelligenti | |
| Sistemi di Accumulo di Energia | |
| Prese e spine intelligenti | |
| Display domestici (IHD) | |
| Altri hardware | |
| Software | |
| Servizi |
| ZigBee |
| Wi-Fi |
| Z-Wave |
| Bluetooth |
| Spina di casa |
| Altre tecnologie di comunicazione |
| Residenziale | Case unifamiliari |
| Abitazioni plurifamiliari | |
| Commerciale | Piccolo ufficio/ufficio domestico |
| Vendita al dettaglio e ospitalità |
| Piattaforme ospitate nel cloud |
| In loco / Gateway locale |
| Stati Uniti |
| Canada |
| Messico |
| Per componente | Hardware | Metri intelligenti |
| Termostati intelligenti | ||
| Sistemi di Accumulo di Energia | ||
| Prese e spine intelligenti | ||
| Display domestici (IHD) | ||
| Altri hardware | ||
| Software | ||
| Servizi | ||
| Dalla tecnologia della comunicazione | ZigBee | |
| Wi-Fi | ||
| Z-Wave | ||
| Bluetooth | ||
| Spina di casa | ||
| Altre tecnologie di comunicazione | ||
| Per utente finale | Residenziale | Case unifamiliari |
| Abitazioni plurifamiliari | ||
| Commerciale | Piccolo ufficio/ufficio domestico | |
| Vendita al dettaglio e ospitalità | ||
| Per modalità di distribuzione | Piattaforme ospitate nel cloud | |
| In loco / Gateway locale | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato nordamericano dei sistemi di gestione energetica domestica (HEMS)?
Il mercato nordamericano dei sistemi di gestione energetica domestica (HEMS) valeva 1.51 miliardi di dollari nel 2025, ha raggiunto 1.72 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.64%.
Quale categoria di componenti genera attualmente il maggior fatturato?
Nel 2025, il segmento hardware ha rappresentato la quota maggiore del fatturato, con il 64.56%, grazie alla forte domanda di termostati intelligenti, pannelli intelligenti, sistemi di accumulo e prese intelligenti.
Quale modello di implementazione sta crescendo più rapidamente entro il 2031?
Le piattaforme ospitate nel cloud sono quelle che si stanno espandendo più rapidamente, con un CAGR previsto del 15.91%, perché l'ottimizzazione tramite intelligenza artificiale, gli aggiornamenti remoti e i servizi VPP funzionano al meglio sull'infrastruttura cloud.
Perché gli Stati Uniti sono il paese più grande in questo spazio?
Nel 2025 gli Stati Uniti detenevano l'81.89% dei ricavi regionali grazie a una vasta base di utenti residenziali di impianti solari, una maggiore copertura degli incentivi e una più ampia adozione di prezzi dinamici.
Quali fattori ostacolano una più ampia adozione nelle famiglie?
Le principali barriere sono rappresentate dagli elevati costi iniziali di sistema e installazione, nonché dalle crescenti preoccupazioni in materia di sicurezza informatica e privacy dei dati domestici relativi ai dispositivi energetici connessi.
Quale gruppo di utenti finali si sta espandendo più rapidamente?
Le applicazioni commerciali sono quelle in più rapida crescita, con un CAGR del 15.32% fino al 2031, soprattutto in piccoli uffici, negozi e strutture ricettive che cercano sistemi di controllo energetico automatizzati più semplici.


