

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
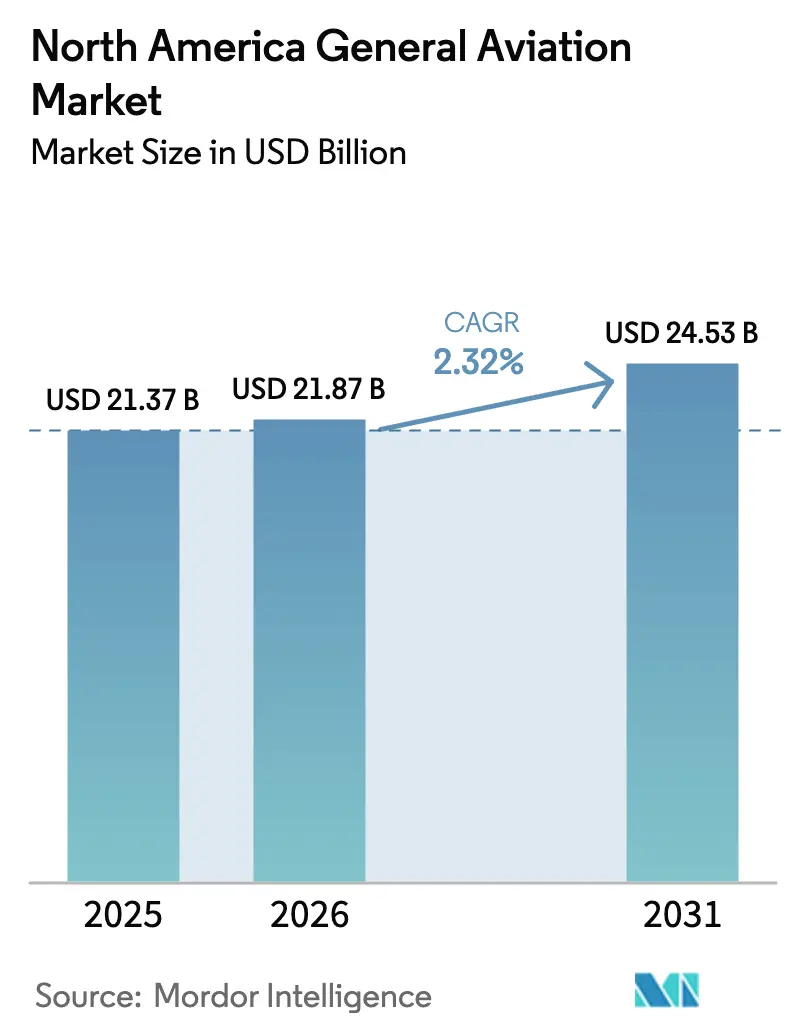
| Dimensione del mercato (2026) | 21.87 miliardo di dollari |
| Dimensione del mercato (2031) | 24.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.32% CAGR |
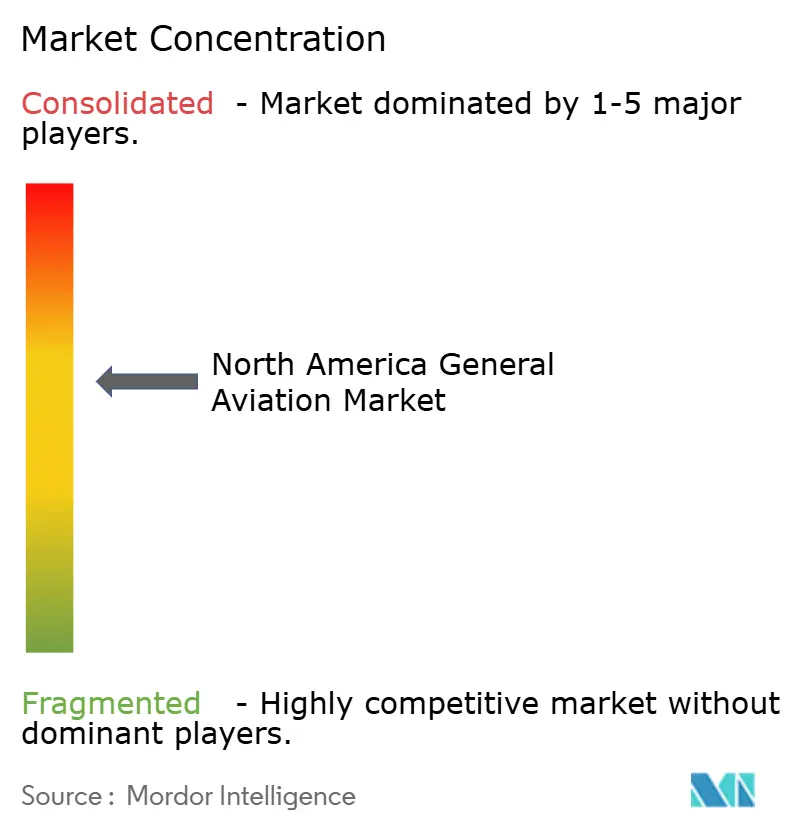
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'aviazione generale del Nord America di Mordor Intelligence
Si prevede che il mercato dell'aviazione generale del Nord America crescerà da 21.37 miliardi di dollari nel 2025 a 21.87 miliardi di dollari nel 2026 e si prevede che raggiungerà i 24.53 miliardi di dollari entro il 2031 con un CAGR del 2.32% nel periodo 2026-2031.
L'attuale slancio deriva dalla costante domanda di individui ad alto reddito, dall'enfasi delle aziende sui viaggi che consentono di risparmiare tempo e dagli aggiornamenti selettivi della flotta piuttosto che da un'ampia espansione dei volumi. Gli aerei ad ala fissa a pistoni rimangono fondamentali per l'addestramento e l'uso personale, tuttavia i programmi di mobilità aerea avanzata (AAM) hanno introdotto una nuova fetta di crescita con il consolidamento dei quadri di certificazione. Nel frattempo, la propulsione convenzionale a pistoni e a turbina mantiene un vantaggio dominante nella base installata, sebbene i sistemi elettrici e ibridi stiano guadagnando terreno. Nel complesso, il mercato dell'aviazione generale nordamericana beneficia di una base utenti resiliente, di programmi di produzione basati sugli arretrati e di modelli di servizio emergenti con risorse limitate che mantengono elevati i tassi di utilizzo, moderando al contempo i volumi di nuova costruzione.
Punti chiave del rapporto
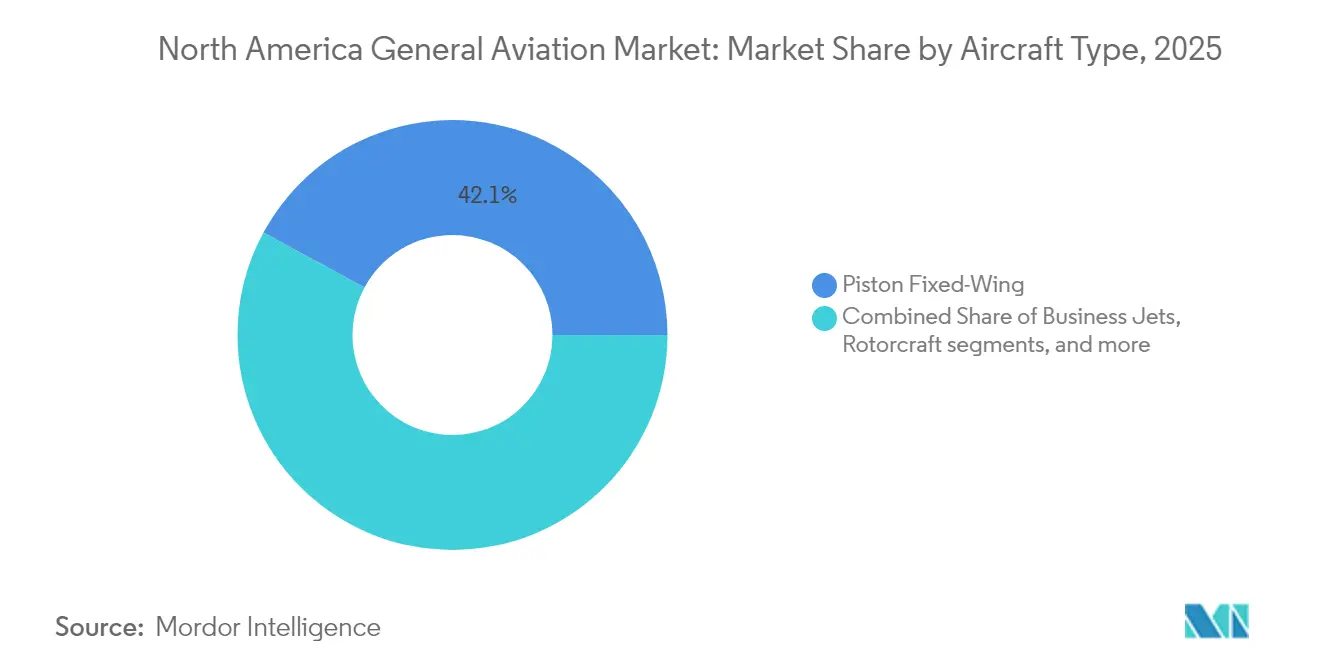
- Per tipologia di aeromobile, nel 2025 gli aerei ad ala fissa a pistoni hanno conquistato il 42.10% della quota di mercato dell'aviazione generale del Nord America; si prevede che gli AAM eVTOL cresceranno a un CAGR del 5.26% entro il 2031.
- In base al tipo di propulsione, nel 2025 i sistemi convenzionali a pistoni e a turbina rappresentavano il 91.10% del mercato dell'aviazione generale del Nord America, ma la propulsione completamente elettrica sta avanzando a un CAGR del 5.05% fino al 2031.
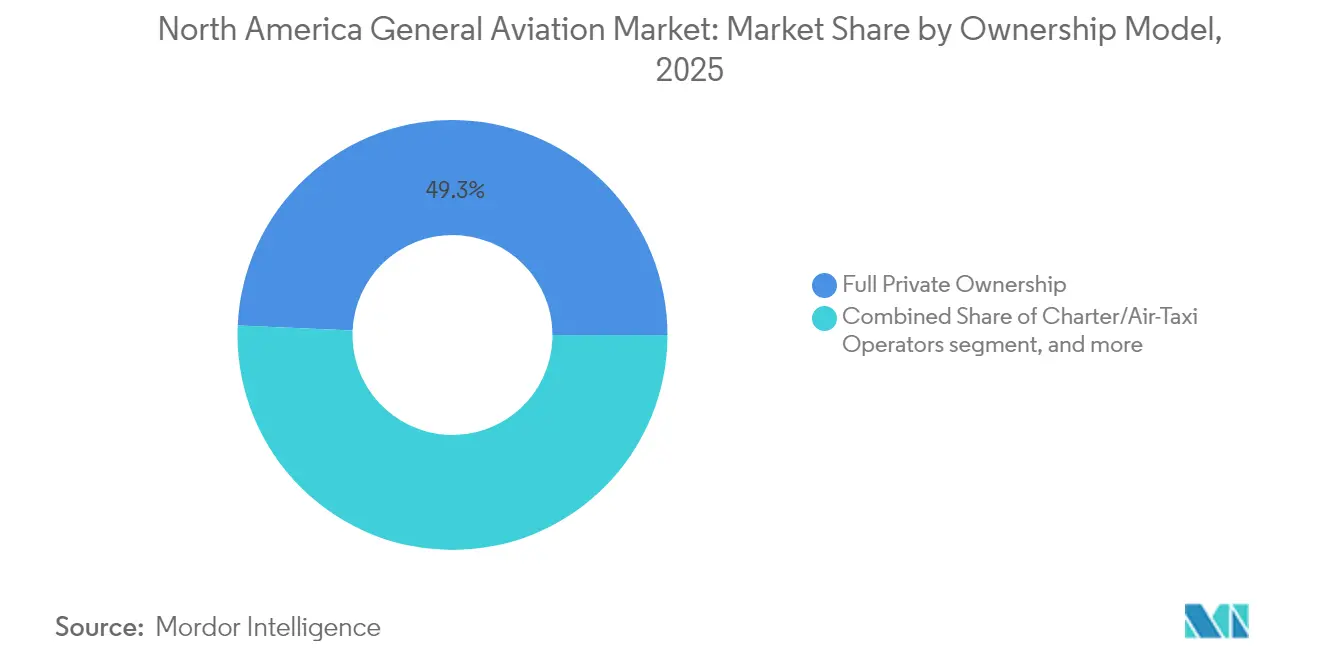
- In base al modello di proprietà, nel 2025 la proprietà privata deteneva il 49.30% del mercato dell'aviazione generale del Nord America, mentre gli operatori di charter e aerotaxi sono destinati a un CAGR del 6.65% tra il 2026 e il 2031.
- In base all'applicazione dell'utente finale, il trasporto aziendale e aziendale ha registrato una leadership del 41.90% nel 2025, ma i servizi di emergenza medica e di ambulanza aerea sono sulla buona strada per un CAGR del 5.74% entro il 2031.
- In termini geografici, gli Stati Uniti sono stati i primi con una quota di fatturato del 70.65% nel 2025, mentre si prevede che il Messico crescerà a un CAGR del 4.19% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'aviazione generale in Nord America
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della popolazione HNWI e dei profitti aziendali | + 0.8% | Stati Uniti e Canada, ricaduta in Messico | Medio termine (2-4 anni) |
| Cicli di modernizzazione e sostituzione della flotta | + 0.6% | In tutto il Nord America, concentrato negli Stati Uniti | A lungo termine (≥ 4 anni) |
| Ascesa dei modelli di charter e di proprietà frazionata | + 0.4% | Stati Uniti principalmente, espansione in Canada | Medio termine (2-4 anni) |
| Supporto normativo per la mobilità aerea avanzata (AAM) | + 0.3% | Stati Uniti e Canada, fasi di adozione iniziale | A lungo termine (≥ 4 anni) |
| Crescente domanda di sorveglianza ISR e antincendio per missioni speciali | + 0.2% | Stati Uniti occidentali e Canada, variazioni stagionali | A breve termine (≤ 2 anni) |
| Espansione dell'infrastruttura sostenibile per il carburante per l'aviazione | + 0.1% | Principali aeroporti statunitensi, presenza canadese limitata | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento della popolazione HNWI e profitti aziendali
L'apprezzamento degli asset nei settori tecnologico e dei servizi finanziari continua ad aumentare il numero di acquirenti con patrimoni elevatissimi, sostenendo la domanda di jet a cabina ampia anche se gli indicatori macroeconomici si stanno raffreddando. I dipartimenti di volo aziendali hanno registrato un utilizzo degli aeromobili superiore del 15% nel 2024 rispetto ai livelli pre-pandemia, un cambiamento attribuito ai viaggi urgenti dei dirigenti senior e all'inadeguatezza degli orari commerciali per le coppie di città regionali. [1] Business Aviation Insider, “Corporate Aviation Utilization Reaches New Heights in 2024,” BusinessAviationInsider.com Le società di private equity e di investment banking hanno ampliato i budget per l'aviazione del 22% nel 2023, accelerando le decisioni di sostituzione della flotta a favore di modelli ricchi di connettività ed efficienti dal punto di vista del carburante. La conseguente domanda di aeromobili premium ammortizza i tassi di produzione per i principali OEM e supporta gli aggiornamenti aftermarket che aggiornano le piattaforme più vecchie con pacchetti di connettività e prestazioni in volo. Di conseguenza, il mercato dell'aviazione generale nordamericana ottiene un flusso di entrate costante guidato dalla sostituzione nonostante la sua fase di maturità.
Cicli di modernizzazione e sostituzione della flotta
L'età media degli aeromobili dell'aviazione generale nordamericana è di 28.5 anni, il che rende l'obsolescenza dell'avionica e gli aggiornamenti obbligatori delle apparecchiature catalizzatori centrali per i nuovi acquisti. [2] Aircraft Owners and Pilots Association, “General Aviation Fleet Modernization Trends,” AOPA.org Gli operatori che puntano alla conformità NextGen scoprono che i costi di retrofit possono superare il 40% del valore dello scafo, spingendoli verso aeromobili nuovi di fabbrica che integrano cockpit digitali, sistemi di gestione del volo e ADS-B Out di serie. Gli arretrati per i popolari turboelica e jet leggeri si estendono ora a 18-24 mesi, sottolineando la profondità della domanda di sostituzione anche in un contesto di prezzi di listino elevati. Gli istituti finanziari hanno risposto con piani di ammortamento più lunghi, attenuando gli ostacoli al flusso di cassa per i proprietari-operatori. Questa ondata di modernizzazione non solo amplia la base installata di aeromobili tecnicamente avanzati, ma rafforza anche i ricavi dei servizi poiché l'avionica sofisticata richiede capacità di manutenzione autorizzate dall'OEM in tutta la regione.
L'ascesa dei modelli di proprietà frazionata e charter
Nel 2024, gli operatori di proprietà frazionata hanno registrato una crescita del 28% degli iscritti, convalidando la proposta di valore asset-light per le aziende che non sono disposte a sostenere i costi di proprietà completa. [3] Fractional Ownership Report, “North American Fractional Growth Analysis 2024,” FractionalOwnershipReport.com Le piattaforme di charter hanno registrato volumi di prenotazione superiori del 35% grazie alle app digitali che hanno ridotto gli attriti di ricerca e fornito prezzi trasparenti ai nuovi utenti. Le ore di volo per aeromobile in queste flotte sono in media 800 all'anno, quadruplicando l'utilizzo tipico dei proprietari privati, rafforzando la domanda ricorrente di manutenzione, carburante ed equipaggio. Allo stesso tempo, gli OEM beneficiano di un maggior numero di cicli che accorciano i tempi di sostituzione, alimentando un circolo virtuoso di domanda per aeromobili più nuovi ed efficienti. La tendenza rimodella il mercato dell'aviazione generale nordamericana, enfatizzando l'accesso ai servizi rispetto all'accumulo di asset, garantendo che siano le economie basate sull'utilizzo, piuttosto che il semplice numero di flotte, a guidare le strategie di espansione.
Supporto normativo per AAM
La pubblicazione del Regolamento federale speciale sull'aviazione per gli aeromobili a decollo e atterraggio verticale nell'ottobre 2024 ha creato una tabella di marcia credibile per la certificazione che ha sbloccato un significativo capitale di investimento per i programmi eVTOL. [4] Federal Aviation Administration, “Special Federal Aviation Regulation for Powered-Lift Aircraft,” FAA.gov Produttori come Joby e Archer hanno attratto oltre 800 milioni di dollari in nuovi finanziamenti dopo l'emanazione del regolamento, accelerando la prototipazione e i voli di collaudo nei corridoi di Los Angeles e Miami. L'allineamento del regolamento con i percorsi di licenza di pilota esistenti limita la barriera della formazione, supportando scenari di lancio commerciale precoce che si integrano con le attuali infrastrutture di eliporti e aeroporti di aviazione generale. I comuni ora valutano la zonizzazione dei vertiporti e gli standard di rumore, segnalando l'adesione a livello comunale fondamentale per l'accettazione pubblica. Sebbene il contributo alle entrate rimanga modesto, il quadro riduce i rischi per gli investimenti dei pionieri e posiziona la mobilità aerea avanzata come un fattore di spinta a medio termine per il mercato dell'aviazione generale del Nord America.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di acquisizione e gestione | -0.5% | In tutto il Nord America, acuto in Canada | A breve termine (≤ 2 anni) |
| Norme severe su rumore ed emissioni | -0.4% | Stati Uniti e Canada, gli aeroporti urbani più colpiti | Medio termine (2-4 anni) |
| Carenza di piloti e tecnici di manutenzione | -0.3% | Stati Uniti e Canada, le zone rurali più colpite | Medio termine (2-4 anni) |
| Ritardi nella modernizzazione dell'ATC per i corridoi a bassa quota | -0.2% | Stati Uniti principalmente, zone di mobilità aerea urbana | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di acquisizione e operativi
Le pressioni sulla catena di fornitura hanno portato i prezzi di listino dei nuovi turboelica a oltre 4 milioni di dollari e quelli dei jet privati a oltre 8 milioni di dollari entro il 2024, aggiungendo un ostacolo in termini di costi per gli armatori-operatori. Anche i costi di carburante, assicurazione e hangar sono aumentati più rapidamente dell'inflazione al consumo; gli affitti degli hangar nelle principali città sono aumentati del 25%, mentre i premi assicurativi sono aumentati a causa dell'aumento del valore degli scafi e delle considerazioni sulla responsabilità civile. Le scuole di formazione hanno risentito maggiormente della pressione, poiché i maggiori costi di leasing si ripercuotono sulle tasse universitarie e minacciano la sostenibilità della pipeline di piloti. Gli acquirenti aziendali possono assorbire l'aumento dei prezzi, ma la sensibilità ai costi individuali ha attenuato gli ordini di aeromobili a pistoni entry-level. Pertanto, il mercato dell'aviazione generale nordamericano si trova ad affrontare un ostacolo all'accessibilità economica a breve termine che colpisce principalmente l'utilizzo di base e l'attività didattica.
Carenza di piloti e tecnici di manutenzione
La FAA prevede un deficit di 18,000 piloti di aviazione generale entro il 2030, aggravato dai pensionamenti e dalle compagnie aeree che corteggiano piloti esperti con stipendi più alti. Le carenze di competenze nella manutenzione rispecchiano la carenza di piloti; l'avionica avanzata e le strutture composite richiedono una formazione specializzata che molti programmi professionali non offrono ancora. Gli operatori charter ora segnalano il rifiuto dei voli a causa della mancata disponibilità dell'equipaggio e i dipartimenti aziendali competono per bonus alla firma e orari flessibili per trattenere i talenti. La scarsità di tecnici prolunga i tempi di fermo e aumenta i costi di manodopera per le officine di manutenzione, gonfiando i costi operativi diretti per i proprietari delle flotte. A meno che non si espandano i percorsi di apprendistato, la carenza rappresenta un freno strutturale alla crescita delle ore di volo nel mercato dell'aviazione generale nordamericano.
Analisi del segmento
Per tipo di aeromobile: l'emergenza eVTOL aggiunge un livello dirompente
La categoria degli aeromobili ad ala fissa a pistoni ha mantenuto una leadership del 42.10% nel 2025, sottolineando il suo ruolo conveniente nell'addestramento al volo e nel trasporto personale. Il segmento AAM eVTOL sta crescendo a un CAGR del 5.26% con l'avanzare della certificazione e il perfezionamento dell'economia delle rotte da parte degli operatori urbani. Le dimensioni del mercato dell'aviazione generale nordamericana per le piattaforme eVTOL sono ancora modeste. Tuttavia, lo slancio ha reindirizzato i finanziamenti di rischio dai tradizionali elicotteri verso progetti di tiltrotor e compound che promettono costi operativi diretti per miglio inferiori. Le applicazioni degli elicotteri si diversificano nella sorveglianza degli incendi boschivi e nelle missioni mediche di emergenza, dove la portanza verticale eccelle. I jet privati continuano a sostenere la domanda di viaggi aziendali, sebbene i modelli frazionari e charter frenino le consegne di unità. Le prestazioni dei turboelica nei settori regionali beneficiano della compatibilità con carburanti per l'aviazione sostenibili, mantenendo la loro rilevanza nell'ambito dell'esame ambientale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di propulsione: la transizione elettrica guadagna slancio
I motori convenzionali a pistoni e a turbina hanno registrato una quota del 91.10% nel 2025, a testimonianza di catene di fornitura mature, ampia disponibilità di carburante e regimi di manutenzione ben noti. Le configurazioni completamente elettriche, sebbene ridotte in termini assoluti, registrano il CAGR più rapido del 5.05%, poiché la maggiore densità energetica delle batterie si allinea ai profili di missione a corto raggio. Le architetture ibride-elettriche si sono affermate come un ponte tecnico, offrendo risparmi incrementali sui consumi di carburante senza sacrificare l'autonomia, risultando interessanti per le flotte charter che apprezzano sia l'economicità che l'affidabilità del dispatch. Il mercato dell'aviazione generale nordamericana per i trainer completamente elettrici cresce, poiché le scuole cercano operazioni più silenziose e costi operativi orari inferiori, in particolare nelle aree suburbane densamente popolate dove l'abbattimento del rumore è fondamentale.
Per modello di proprietà: l'accesso basato sui servizi supera l'enfasi sulle risorse
La proprietà privata rappresenta ancora il 49.30% della quota, riflettendo la percezione tradizionale di flessibilità e status. Tuttavia, gli operatori di charter e aerotaxi stanno crescendo a un CAGR del 6.65%, poiché gli aggregatori digitali normalizzano le prenotazioni on-demand e le aziende evitano l'esposizione patrimoniale. I programmi frazionari attraggono imprese di medie dimensioni che richiedono un accesso prevedibile a tariffe orarie trasparenti, mentre gli istituti di formazione e accademici mantengono flotte stabili, sebbene con vincoli di capitale. Il governo e le agenzie per missioni speciali riservano aeromobili dedicati alle forze dell'ordine e alla risposta alle catastrofi, funzioni poco adatte ai modelli commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione dell'utente finale: i servizi di emergenza superano la base di riferimento aziendale
Il trasporto aziendale e di lavoro ha raggiunto una quota del 41.90% nel 2025, a conferma delle priorità durature dei viaggi executive che privilegiano flessibilità e risparmio di tempo. Tuttavia, le operazioni di emergenza medica e di eliambulanza mostrano un CAGR del 5.74%, poiché l'invecchiamento della popolazione e la chiusura degli ospedali rurali aumentano la necessità di trasferimenti rapidi dei pazienti. I voli ISR e di sorveglianza degli incendi boschivi aumentano con la frequenza dei disastri causati dal clima, mentre i voli privati per il tempo libero si contraggono marginalmente a causa delle pressioni sui costi e delle complessità dell'addestramento dei piloti. L'attività di addestramento dei piloti rimane un canale vitale, ma subisce un consolidamento poiché le scuole si fondono o collaborano con le compagnie aeree per i percorsi di formazione dei cadetti.
Analisi geografica
Gli Stati Uniti detengono il 70.65% dell'attività totale, grazie alla loro fitta rete aeroportuale, al contesto normativo favorevole e alla concentrazione della ricchezza aziendale. Le rotte di navetta aziendali, le basi di flotte frazionate e la maggior parte dei corridoi di prova eVTOL risiedono tutti all'interno dei confini statunitensi, offrendo agli OEM e agli operatori nazionali vantaggi di scala. Il Canada mantiene una domanda costante, ancorata alla logistica del settore delle risorse, ai servizi di eliambulanza per le comunità remote e alle strutture di prova in condizioni meteorologiche avverse che attraggono le campagne di cold soaking degli OEM. Il Messico, sebbene inferiore in termini di volume assoluto, registra il CAGR più rapido, pari al 4.19%, trainato dagli investimenti manifatturieri multinazionali che richiedono viaggi di lavoro affidabili e da una crescente fascia di popolazione ad alto reddito a Città del Messico e Monterrey.
Le differenze infrastrutturali plasmano le traiettorie di crescita. Gli aeroporti statunitensi beneficiano di catene FBO ben capitalizzate e di estese reti MRO, comprimendo i tempi di turnaround e consentendo un maggiore utilizzo degli aeromobili. La vasta geografia del Canada necessita di aeromobili con capacità STOL e crea mercati naturali per turboelica ed elicotteri che prosperano in condizioni di austerità. Al contrario, l'espansione del Messico si concentra sull'ammodernamento dei terminal per l'aviazione d'affari presso i principali hub e sulla semplificazione delle procedure doganali per attrarre traffico charter transfrontaliero. L'armonizzazione normativa avanza nell'ambito degli USMCA, tuttavia le disparità nelle licenze di manutenzione e nelle certificazioni dei piloti continuano a ostacolare l'interoperabilità delle flotte.
Le iniziative AAM accentuano ulteriormente le sfumature geografiche. Le aree metropolitane degli Stati Uniti, come Los Angeles e Miami, promuovono la pianificazione dei vertiporti e gli studi sul rumore nelle comunità, posizionandosi per le prime operazioni commerciali eVTOL una volta che le cellule iniziali avranno ottenuto la certificazione di tipo. Le autorità canadesi valutano le applicazioni UAM per le comunità remote, dando priorità al trasporto merci e all'assistenza medica rispetto al pendolarismo urbano. Le autorità di regolamentazione messicane osservano questi sviluppi e valutano tempi di adattamento in linea con la modernizzazione della gestione del traffico aereo nazionale. Pertanto, la segmentazione geografica introduce opportunità differenziate che diversificano i flussi di entrate all'interno del mercato dell'aviazione generale nordamericano.
Panorama competitivo
Il mercato presenta una moderata concentrazione: Textron, Bombardier ed Embraer coprono complessivamente la maggior parte dei segmenti ad ala fissa, mentre Gulfstream e Dassault occupano la nicchia del velivolo a lunghissimo raggio. L'offerta di elicotteri rimane più frammentata tra Bell, Sikorsky e Robinson, e i nuovi operatori nel settore eVTOL come Joby e Archer introducono nuovi vettori competitivi. Gli OEM affermati sfruttano l'integrazione verticale, espandendo la distribuzione dei ricambi e i programmi di manutenzione per garantire rendite post-vendita e controbilanciare le vendite cicliche di aeromobili. Ad esempio, l'espansione del 2025 dello stabilimento di Wichita di Textron mira a ridurre del 15% gli arretrati di Cessna Citation, rafforzando il suo predominio nel settore dei jet di medie dimensioni.
Le partnership strategiche evidenziano ambizioni sovrapposte. Il legame di Embraer con Eve Air Mobility mira all'implementazione del servizio UAM, riflettendo il modo in cui i produttori tradizionali si tutelano da nuovi concorrenti dirompenti. L'acquisizione da parte di Bombardier, nel 2024, delle risorse di assistenza Learjet amplia la sua presenza nel mercato aftermarket, integrando la sua serie di punta Global. La precedente acquisizione di Aurora Flight Sciences da parte di Boeing e le iniziative di Lockheed Martin nel settore degli aerei da sorveglianza dimostrano come i leader aerospaziali considerino le tecnologie adiacenti all'aviazione generale come moltiplicatori di capacità. Nel frattempo, le piattaforme charter negoziano accordi di acquisto all'ingrosso che garantiscono slot di consegna e sconti sui volumi, rimodellando il portafoglio ordini OEM a favore dei fornitori di servizi piuttosto che dei singoli acquirenti.
L'inserimento della tecnologia accelera il turnover competitivo. Suite IoT in cabina, comunicazioni satellitari ad altissima velocità e automazione in cabina di pilotaggio caratterizzano i modelli di nuova generazione, incidendo negativamente sul valore residuo delle flotte più datate. Anche le credenziali di sostenibilità emergono come fattori competitivi; gli OEM pubblicizzano le percentuali di compatibilità SAF e le roadmap per la propulsione ibrida per attrarre acquirenti attenti all'ambiente. In questo contesto, il mercato dell'aviazione generale nordamericana incoraggia aggiornamenti incrementali simultanei tra gli operatori storici e audaci passi avanti da parte dei nuovi arrivati, favorendo un mercato competitivo dinamico ma moderatamente concentrato.
Leader del settore dell'aviazione generale del Nord America
Bombardiere Inc.
Textron Inc.
Cirrus Design Corporation (Società dell'industria aeronautica cinese)
Gulfstream Aerospace Corporation (General Dynamics Corporation)
Embraer SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: durante una chiusura parziale del governo federale, il Dipartimento per la Sicurezza Interna degli Stati Uniti (DHS) ha assegnato un contratto del valore di circa 172 milioni di dollari per l'acquisto di due jet privati Gulfstream G700. Questa decisione ha suscitato critiche da parte dei legislatori, sollevando preoccupazioni sulle priorità di spesa del governo.
- Marzo 2025: Metro Aviation, importante attore nel settore dei servizi medici di emergenza (EMS), ha firmato un accordo con Airbus Helicopters per l'acquisto di un massimo di 36 elicotteri H140. Metro Aviation è tra i primi clienti del nuovo elicottero H140, presentato alla fiera del settore del sollevamento verticale VERTICON di Dallas, in Texas.
- Giugno 2023: Gulfstream Aerospace Corp. ha annunciato l'espansione delle sue attività di completamento e allestimento presso l'aeroporto di St. Louis Downtown. Con questa espansione, Gulfstream prevede di aumentare le attività di completamento presso il sito, modernizzando al contempo gli spazi esistenti con l'aggiunta di nuove attrezzature e utensili all'avanguardia, per un investimento complessivo di 28.5 milioni di dollari.
Ambito del rapporto sul mercato dell'aviazione generale nel Nord America
Per tipo di aeromobile
| Jet aziendali | Jet grande |
| Jet di medie dimensioni | |
| Getto leggero/molto leggero | |
| Turboelica ad ala fissa | |
| Pistone ad ala fissa | |
| Rotore | |
| eVTOL per la mobilità aerea avanzata |
Per tipo di propulsione
| Pistone/turbina convenzionale |
| Ibrido-elettrico |
| Tutto elettrico |
Per modello di proprietà
| Piena proprietà privata |
| Proprietà condivisa |
| Operatori di charter/taxi aerei |
| Formazione e istituzioni accademiche |
| Operatori governativi e di missioni speciali |
Per applicazione dell'utente finale
| Trasporto aziendale/commerciale |
| Voli personali e di piacere |
| Missione speciale (ISR, sorveglianza, applicazione della legge) |
| Emergenza medica/Aeroambulanza |
| Formazione dei piloti |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di aeromobile | Jet aziendali | Jet grande |
| Jet di medie dimensioni | ||
| Getto leggero/molto leggero | ||
| Turboelica ad ala fissa | ||
| Pistone ad ala fissa | ||
| Rotore | ||
| eVTOL per la mobilità aerea avanzata | ||
| Per tipo di propulsione | Pistone/turbina convenzionale | |
| Ibrido-elettrico | ||
| Tutto elettrico | ||
| Per modello di proprietà | Piena proprietà privata | |
| Proprietà condivisa | ||
| Operatori di charter/taxi aerei | ||
| Formazione e istituzioni accademiche | ||
| Operatori governativi e di missioni speciali | ||
| Per applicazione dell'utente finale | Trasporto aziendale/commerciale | |
| Voli personali e di piacere | ||
| Missione speciale (ISR, sorveglianza, applicazione della legge) | ||
| Emergenza medica/Aeroambulanza | ||
| Formazione dei piloti | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di aeroplano - L'aviazione generale comprende gli aeromobili utilizzati per l'aviazione aziendale, l'aviazione d'affari e altri lavori aerei.
- Tipo di sub-aereo - Vengono presi in considerazione i Business Jet, i velivoli ad ala fissa a pistoni, gli elicotteri e i velivoli a turboelica.
- Fisico - In questo studio sono stati inclusi jet leggeri, jet di medie dimensioni e jet di grandi dimensioni in base alla loro capacità di trasportare passeggeri e distanze di volo.
| Parola chiave | Definizione |
|---|---|
| IATA | IATA sta per International Air Transport Association, un'organizzazione commerciale composta da compagnie aeree di tutto il mondo che influenza gli aspetti commerciali del volo. |
| ICAO | ICAO sta per International Civil Aviation Organization, un'agenzia specializzata delle Nazioni Unite che supporta l'aviazione e la navigazione in tutto il mondo. |
| Certificato di operatore aereo (AOC) | Un certificato rilasciato da un'autorità aeronautica nazionale che consente lo svolgimento di attività di volo commerciale. |
| Certificato di aeronavigabilità (CoA) | Un certificato di aeronavigabilità (CoA) viene rilasciato per un aeromobile dall'autorità dell'aviazione civile nello stato in cui l'aeromobile è registrato. |
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| RPK (passeggeri-chilometri ricavi) | L'RPK di una compagnia aerea è la somma dei prodotti ottenuti moltiplicando il numero di passeggeri paganti trasportati in ciascuna tappa di volo per la distanza della tappa: è il numero totale di chilometri percorsi da tutti i passeggeri paganti. |
| Fattore di carico | Il fattore di carico è un parametro utilizzato nel settore aereo che misura la percentuale di posti a sedere disponibili che è stata occupata dai passeggeri. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| Associazione internazionale per la sicurezza dei trasporti (ITSA) | L'International Transportation Safety Association (ITSA) è una rete internazionale di capi di autorità investigative sulla sicurezza indipendenti (SIA). |
| Posti disponibili Chilometro (ASK) | Questa metrica viene calcolata moltiplicando i posti disponibili (AS) in un volo, definiti sopra, moltiplicato per la distanza percorsa. |
| Peso lordo | Il peso a pieno carico di un aeromobile, noto anche come “peso al decollo”, che comprende il peso combinato di passeggeri, carico e carburante. |
| navigabilità | La capacità di un aeromobile, o di altro equipaggiamento o sistema di bordo, di operare in volo e a terra senza rischi significativi per l'equipaggio di volo, il personale di terra, i passeggeri o altri terzi. |
| Standard di aeronavigabilità | Criteri di progettazione e sicurezza dettagliati e completi applicabili alla categoria di prodotto aeronautico (aeromobile, motore o elica). |
| Operatore Base Fissa (FBO) | Un'azienda o un'organizzazione che opera in un aeroporto. Un FBO fornisce servizi operativi per aeromobili come manutenzione, rifornimento di carburante, addestramento al volo, servizi charter, hangar e parcheggio. |
| Individui con patrimoni elevati (HNWI) | Gli High Net Worth Individuals (HNWI) sono individui con oltre 1 milione di dollari in attività finanziarie liquide. |
| Individui con un patrimonio netto ultra elevato (UHNWI) | Gli Ultra High Net Worth Individuals (UHNWI) sono individui con oltre 30 milioni di dollari in attività finanziarie liquide. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| EASA (Agenzia europea per la sicurezza aerea) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Velivolo Airborne Warning and Control System (AW&C). | Gli aerei Airborne Warning and Control System (AEW&C) sono dotati di un potente radar e di un centro di comando e controllo di bordo per dirigere le forze armate. |
| L’Organizzazione del Trattato del Nord Atlantico (NATO) | L'Organizzazione del Trattato del Nord Atlantico (NATO), chiamata anche Alleanza del Nord Atlantico, è un'alleanza militare intergovernativa tra 30 stati membri: 28 europei e due nordamericani. |
| Combattente d'attacco congiunto (JSF) | Joint Strike Fighter (JSF) è un programma di sviluppo e acquisizione destinato a sostituire un'ampia gamma di aerei da caccia, da attacco e da attacco al suolo esistenti per Stati Uniti, Regno Unito, Italia, Canada, Australia, Paesi Bassi, Danimarca, Norvegia, e precedentemente la Turchia. |
| Aerei da combattimento leggeri (LCA) | Un aereo da combattimento leggero (LCA) è un aereo militare leggero, multiruolo, a reazione/turboelica, comunemente derivato da progetti di addestramento avanzati, progettato per impegnarsi in combattimenti leggeri. |
| Istituto internazionale di ricerca sulla pace di Stoccolma (SIPRI) | Lo Stockholm International Peace Research Institute (SIPRI) è un istituto internazionale che fornisce dati, analisi e raccomandazioni sui conflitti armati, sulle spese militari e sul commercio di armi, nonché sul disarmo e il controllo degli armamenti. |
| Aerei da pattugliamento marittimo (MPA) | Un aereo da pattugliamento marittimo (MPA), noto anche come aereo da ricognizione marittima, è un aereo ad ala fissa progettato per operare per lunghi periodi sull'acqua in ruoli di pattugliamento marittimo, in particolare guerra antisommergibile (ASW), guerra antinave (AShW ) e ricerca e salvataggio (SAR). |
| Numero di Mach | Il numero di Mach è definito come il rapporto tra la velocità reale e la velocità del suono all'altitudine di un dato aereo. |
| Aerei stealth | Stealth è un termine comune applicato alla tecnologia e alla dottrina a bassa osservabilità (LO), che rende un velivolo quasi invisibile al radar, agli infrarossi o al rilevamento visivo. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e di previsione sono state fornite in termini di entrate e volume. Per la conversione delle vendite in volume, il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non fa parte del prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




