

Dimensioni e quota del mercato delle cuffie da gioco in Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
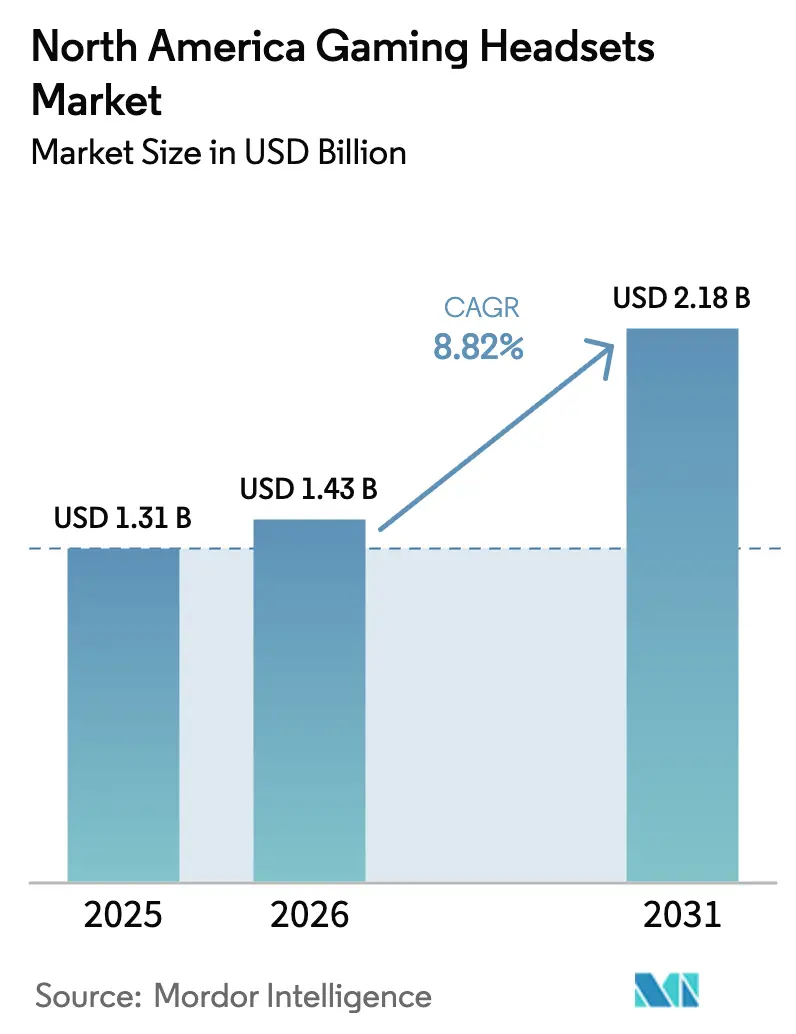
| Dimensione del mercato (2026) | 1.43 miliardo di dollari |
| Dimensione del mercato (2031) | 2.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.82% CAGR |
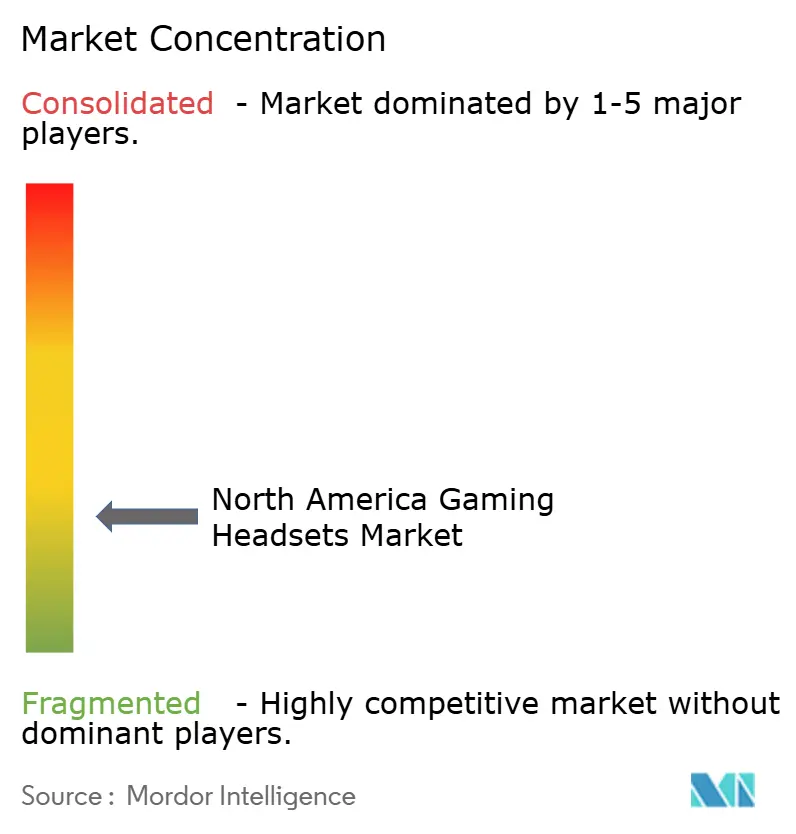
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle cuffie da gioco in Nord America di Mordor Intelligence
Si stima che il mercato nordamericano delle cuffie da gaming nel 2026 raggiungerà 1.43 miliardi di dollari, in crescita rispetto al valore di 1.31 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.18 miliardi di dollari, con un CAGR dell'8.82% nel periodo 2026-2031. La crescente professionalizzazione degli eSport, l'imminente aggiornamento delle console e la rapida diffusione dei titoli VR sostengono collettivamente la domanda di periferiche audio premium. I produttori di hardware stanno rispondendo con codec audio spaziali, stack wireless proprietari a bassa latenza e sensori per il benessere neurologico nel gaming, che elevano le cuffie da accessori a necessità competitive. La diversificazione della catena di approvvigionamento, le regole più severe per la moderazione delle chat vocali e l'aumento dei costi di riciclo delle batterie influenzano le priorità di ricerca e sviluppo, ma il mercato nordamericano delle cuffie da gaming continua a privilegiare l'innovazione rispetto al prezzo. I produttori che abbinano l'elaborazione avanzata del segnale alla compatibilità multipiattaforma sono nella posizione migliore per catturare la prossima ondata di spesa.
Punti chiave del rapporto
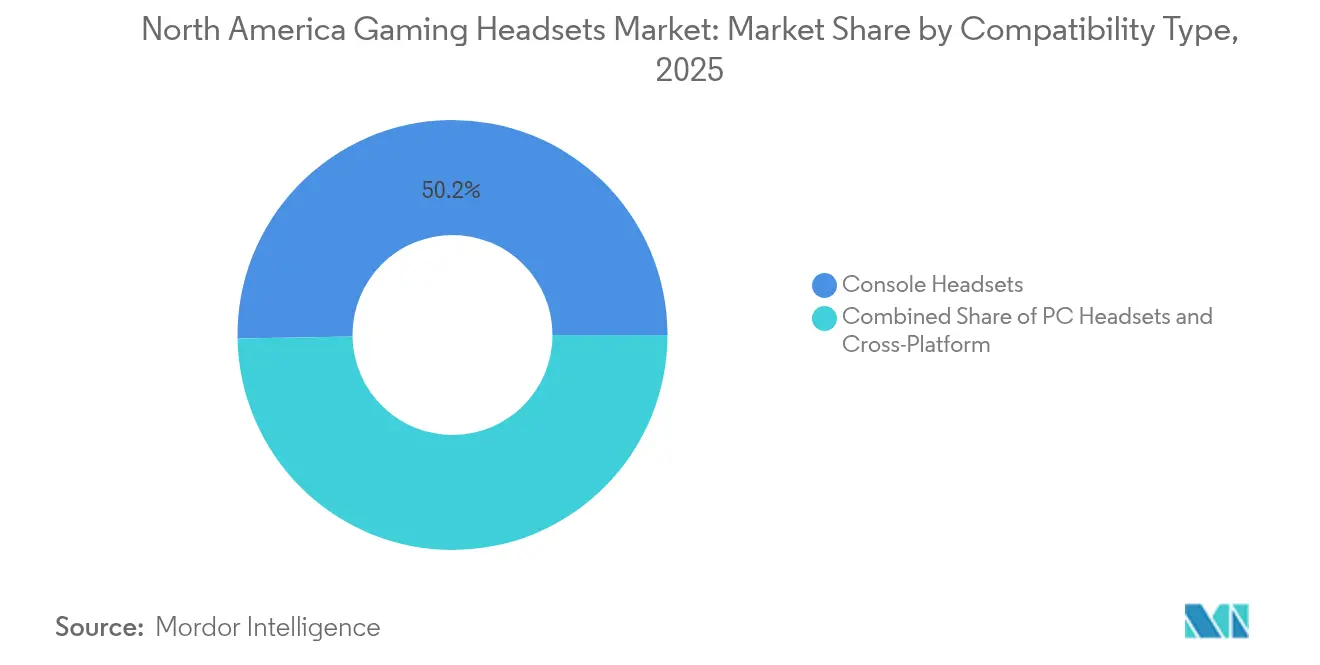
- In base al tipo di compatibilità, nel 50.25 le cuffie per console detenevano il 2025% della quota di mercato delle cuffie da gaming in Nord America, mentre si prevede che i design multipiattaforma guideranno la crescita con un CAGR del 12.95% fino al 2031.
- In base al tipo di connettività, nel 60.85 le unità wireless rappresentavano il 2025% del mercato nordamericano delle cuffie da gaming; le cuffie ibride cablate e wireless stanno registrando un CAGR del 16.42% entro il 2031.
- In termini geografici, gli Stati Uniti rappresentavano l'80.35% del valore del 2025, mentre il Messico è destinato a crescere dell'11.08% annuo fino al 2031.
- Per gruppo di utenti finali, i giocatori occasionali hanno costituito il 56.25% della domanda del 2025, ma gli appassionati di realtà virtuale e di esperienze immersive stanno crescendo più rapidamente, con un CAGR del 16.15%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle cuffie da gioco in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata della professionalizzazione degli eSport | + 2.1% | Nord America e globale | Medio termine (2–4 anni) |
| Rapida adozione di titoli VR/AR | + 1.8% | Nucleo degli Stati Uniti, spillover del Canada | A lungo termine (≥4 anni) |
| Ciclo di aggiornamento della generazione della console | + 1.4% | Nord America e globale | A breve termine (≤2 anni) |
| Integrazione di codec audio spaziali | + 1.2% | Global | Medio termine (2–4 anni) |
| Protocolli wireless proprietari a bassa latenza | + 0.9% | Nord America e UE | Medio termine (2–4 anni) |
| Emersione delle funzionalità di Neuro-Gaming e Benessere | + 0.7% | Stati Uniti, mercati di adozione precoce | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata della professionalizzazione degli eSport
Le arene di e-sport, gli organizzatori di tornei e le squadre professionistiche specificano sempre più spesso cuffie con caratteristiche quali il monitoraggio LED visibile all'arbitro e l'isolamento acustico di livello militare. Modelli progettati appositamente come l'A-Live di AceZone, dotato di LED, dimostrano come le periferiche audio siano diventate parte integrante dei flussi di lavoro arbitrali. [1] AceZone, “A-Live,” acezone.io Le sponsorizzazioni che legano Logitech ai circuiti ESL integrano i produttori di cuffie in profondità negli ecosistemi competitivi, garantendo una costante esposizione del marchio e definendo al contempo parametri di riferimento funzionali che in seguito plasmano i design per il mercato di massa. Questa spinta professionale accelera i cicli di innovazione e supporta prezzi premium senza erodere la fiducia dei consumatori.
Rapida adozione di titoli VR/AR
Il gameplay VR richiede un audio binaurale che mappi i segnali sonori al movimento a 6 gradi di libertà, spingendo i produttori a riprogettare i driver, le geometrie dei padiglioni auricolari e le pipeline DSP. La rimozione del jack da 3.5 mm da parte di Meta su Quest 3S e i brevetti del motore audio spaziale di Apple reindirizzano le roadmap ingegneristiche verso soluzioni integrate o basate su dongle che preservano l'immersione. [2] Expand Reality, "What no Headphone Jack Means for Meta Quest 3S Users", blogs.expandreality.io La prevista presentazione del visore XR di Sony al CES 2025 sottolinea l'intento dei detentori di piattaforme di controllare gli stack audio, incentivando i marchi di terze parti a sviluppare SKU VR dedicate o a rischiare l'emarginazione.
Ciclo di aggiornamento della generazione della console
L'arrivo previsto nel 2027 di PlayStation 6 e della Xbox di nuova generazione obbliga i produttori di cuffie a rendere il firmware e l'acustica a prova di futuro per i motori audio proprietari. Le cuffie Sony Pulse Elite vantano l'integrazione di Tempest 3D AudioTech, un esempio di esclusività specifica della piattaforma che spinge i concorrenti a perseguire licenze incrociate o architetture multi-chip. [3] Trend Hunter, “Harmonious ESports Headsets,” trendhunter.com I prodotti multipiattaforma acquisiscono quindi un'importanza strategica, offrendo ai giocatori continuità tra console, PC e ambienti cloud e creando ulteriore margine di manovra per il mercato nordamericano delle cuffie da gioco.
Integrazione di codec audio spaziali
L'audio spaziale è passato da novità di fascia alta a requisito di base. Partnership come HyperX-Hear360 accorciano i cicli di sviluppo esternalizzando le competenze sui codec, mentre i fornitori di semiconduttori come NXP offrono ricetrasmettitori LE Audio inferiori a 20 ms che soddisfano le soglie di latenza degli e-sport. [4] NXP, “NXH3670 | Cuffie da gioco wireless | Bluetooth Low Energy,” nxp.com Con la maturazione degli standard, l'upscaling definito dal software e i profili HRTF personalizzati separeranno i vincitori dai concorrenti di base, rafforzando la curva competitiva incentrata sulla tecnologia del mercato nordamericano delle cuffie da gioco.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della catena di fornitura del silicio | –1.6% | Produzione globale, Nord America | A breve termine (≤2 anni) |
| Compressione dei margini nella fascia di prezzo media | –1.1% | Nord America e globale | Medio termine (2–4 anni) |
| Norme di moderazione della chat vocale | –0.8% | Nord America e UE | Medio termine (2–4 anni) |
| Costi di conformità per il riciclaggio delle batterie | –0.5% | Nord America e UE | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della catena di fornitura del silicio
L'uragano Helene ha danneggiato le miniere di quarzo ultrapuro di Spruce Pine, un perno fondamentale nella fabbricazione di chip, evidenziando la vulnerabilità delle pipeline di componenti per cuffie che si basano su chipset DSP e RF. La domanda simultanea di server AI ha spinto al rialzo i prezzi di DDR5 e VRAM, riducendo i margini lordi per i modelli di fascia media. La carenza di talenti prevista dai gruppi di semiconduttori limita ulteriormente l'espansione della capacità produttiva, spingendo gli OEM a ricorrere a due fonti di silicio critico o ad adottare design PCB modulari che si adattano alle variazioni di prezzo dei fornitori. Queste misure di mitigazione aumentano i costi e allungano i cicli di progettazione, frenando la crescita del mercato nordamericano delle cuffie da gaming.
Norme di moderazione della chat vocale
Il Regolamento e-Privacy dell'UE minaccia sanzioni fino a 20 milioni di euro per i servizi vocali in tempo reale non conformi, obbligando i produttori di cuffie a integrare filtri per l'individuazione di parole chiave e volgarità a livello hardware o di app complementare. I produttori di medie dimensioni privi di infrastrutture di intelligenza artificiale o cloud si trovano ad affrontare costi di integrazione elevati, amplificando il rischio operativo. I grandi operatori storici collaborano con aziende come Modulate per integrare analisi vocali pronte per la certificazione, trasformando la conformità in un fossato competitivo e spingendo il mercato nordamericano delle cuffie da gaming verso una maggiore concentrazione.
Analisi del segmento
Per tipo di compatibilità: la multipiattaforma promuove l'innovazione
Le cuffie multipiattaforma stanno registrando un CAGR del 12.95% fino al 2031, ben al di sopra della consolidata quota di mercato delle cuffie da gaming in Nord America, pari al 50.25%, detenuta dal segmento console nel 2025. I giocatori apprezzano la possibilità di passare senza problemi da un ecosistema PC a uno console e mobile, il che spinge i marchi a certificare più stack firmware per prodotto. Le release di Sony dedicate alle console dimostrano come i motori audio esclusivi possano ancora supportare dispositivi dedicati, ma lo slancio commerciale favorisce chiaramente l'universalità. Si prevede che le dimensioni del mercato nordamericano delle cuffie da gaming per i modelli multipiattaforma supereranno gli 1.07 miliardi di dollari entro il 2031, rendendolo un campo di battaglia fondamentale per la crescita delle quote di mercato.
Gli sviluppatori ora danno priorità ai livelli audio definiti dal software che rilevano automaticamente i sistemi host e attivano profili EQ, guadagno del microfono e surround ottimali. La licenza simultanea di Turtle Beach per Xbox e Nintendo esemplifica la svolta verso l'onnipresenza. Di conseguenza, la fiducia dei consumatori si sta spostando dai loghi delle piattaforme ai punteggi di prestazioni e latenza dei codec, trasformando la compatibilità da elemento di differenziazione a elemento fondamentale nel mercato nordamericano delle cuffie da gaming.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di connettività: soluzioni ibride colmano il divario di latenza
Le unità wireless hanno rappresentato il 60.85% della domanda del 2025, ma i design ibridi con jack da 3.5 mm e wireless stanno crescendo a un CAGR del 16.42%. I giocatori competitivi continuano a preferire il cablaggio fisico per le competizioni che penalizzano anche un ritardo di 5 ms, mentre gli utenti occasionali danno priorità alla libertà senza vincoli. Si prevede che il mercato nordamericano delle cuffie da gaming legate ai formati ibridi aumenterà di oltre 318 milioni di dollari entro il 2031, poiché gli organizzatori dei tornei pubblicheranno limiti di latenza nei regolamenti.
I produttori di chip ora offrono dongle LE Audio che riducono drasticamente il lag a un livello quasi equivalente a quello cablato, ma gli operatori di eventi continuano a imporre porte analogiche di fallback per ridurre i rischi di interferenza. Di conseguenza, i product manager progettano SKU dual-mode il cui firmware gestisce in modo fluido 2.4 GHz, Bluetooth e rame. Questa versatilità rassicura i consumatori che un singolo acquisto è sufficiente per sessioni in salotto, arene LAN e gioco mobile, rafforzando la fedeltà al marchio nel mercato nordamericano delle cuffie da gaming.
Per canale di vendita: i marketplace online dominano la crescita
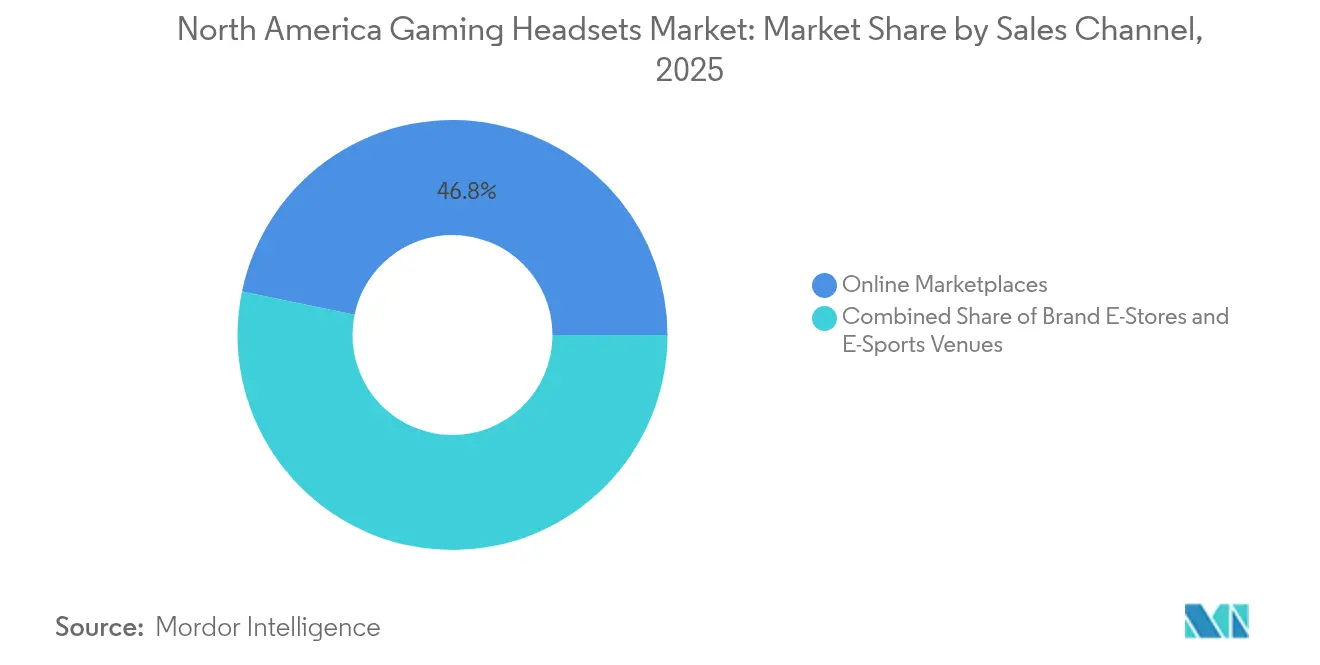
Le piattaforme di e-commerce hanno catturato il 46.75% delle vendite e dell'espansione dei lead nel 2025 con un CAGR del 13.65%, alimentate da specifiche dettagliate, recensioni di influencer e promozioni flash. I giocatori della Generazione Y e della Generazione Z analizzano le metriche di latenza e il diametro del driver prima del checkout, un comportamento che favorisce le inserzioni di prodotti ottimizzate per la ricerca. I punti vendita fisici rimangono essenziali per le demo esperienziali, soprattutto per i modelli premium, dove vestibilità e forza di serraggio determinano la soddisfazione.
I negozi online gestiti dai brand si tutelano dalle commissioni di mercato, ma richiedono ingenti investimenti in logistica e servizio clienti. Nel frattempo, gli acquisti istituzionali – per arene, cybercafé e programmi universitari – consegnano meno unità, ma a prezzi medi di vendita sproporzionati. L'aumento del 20% del fatturato di Logitech nel primo trimestre del 1, derivante dalle cuffie, dimostra i vantaggi della diversificazione di canale tra contratti DTC, retail e professionali. L'agilità di canale, quindi, rafforza la difendibilità della quota di mercato nel mercato nordamericano delle cuffie da gaming.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per gruppo di utenti finali: gli appassionati di realtà virtuale guidano la crescita dei prezzi premium
I giocatori occasionali hanno mantenuto una quota di mercato del 56.25% nel 2025, ma gli utenti di VR e di soluzioni immersive stanno crescendo a un ritmo del 16.15%, superando ogni altra fascia di mercato. I visori ottimizzati per il rendering binaurale, la maggiore precisione di tracciamento della rotazione della testa e la dissipazione ergonomica del calore sono apprezzati da questo pubblico. Si prevede che il mercato nordamericano dei visori da gaming legati agli appassionati di VR quasi triplicherà entro il 2030, con un'influenza sproporzionata sulle roadmap dei codec e sui layout dei driver.
Gli atleti professionisti di eSport esercitano una leva sul valore del marchio attraverso le sponsorizzazioni, costringendo i produttori a soddisfare rigorosi obiettivi acustici e di durata. Allo stesso modo, i creatori di contenuti richiedono microfoni a banda larga e bassi livelli di rumore per la nitidezza dello streaming, segmentando ulteriormente le priorità di progettazione. Prodotti emergenti come il monitoraggio del segnale cerebrale di MW75 Neuro suggeriscono future curve audio neuro-adattive, dimostrando come casi d'uso di nicchia possano alimentare aspettative generaliste. Nel complesso, questi cambiamenti diversificano i flussi di entrate all'interno del mercato nordamericano delle cuffie da gaming, aumentando al contempo la complessità dei portfolio prodotti.
Analisi geografica
Mercato delle cuffie da gioco negli Stati Uniti
Nel 80.35, gli Stati Uniti controllavano l'2025% del mercato nordamericano delle cuffie da gaming, trainati da una forte concentrazione di studi di gaming AAA, centri di e-sport e talenti tecnologici. Un solido reddito discrezionale e l'adozione precoce di periferiche premium contribuiscono ulteriormente a innalzare i prezzi medi di vendita. Le iniziative normative, tra cui le norme sulla trasparenza delle chat vocali, costringono i marchi a integrare kit di strumenti di conformità al momento del lancio, rafforzando le barriere all'ingresso e perpetuando la leadership tecnologica del Paese.
Mercato canadese delle cuffie da gioco
Il Canada segue come un'arena matura ma più piccola, dove il packaging bilingue e la localizzazione del firmware comportano costi generali modesti. L'efficienza logistica transfrontaliera consente ai magazzini statunitensi di soddisfare rapidamente la domanda canadese, esercitando una pressione sui prezzi per i distributori locali e ampliando al contempo la scelta per gli acquirenti. Città come Toronto e Vancouver ospitano campionati di eSport in espansione, stimolando gli ordini di attrezzature da torneo e spingendo il mercato nordamericano delle cuffie da gaming verso standard panregionali per eventi.
Mercato messicano delle cuffie da gioco
Il Messico è il Paese in più rapida crescita, con un CAGR dell'11.08% fino al 2031, trainato dall'espansione della classe media urbana e dal boom del gaming trainato dagli smartphone. I consumatori mostrano una maggiore sensibilità al prezzo di listino, spingendo i marchi a introdurre SKU con funzionalità limitate o opzioni di finanziamento in bundle. La localizzazione in spagnolo, i profili audio ottimizzati per il cloud gaming e le partnership con i rivenditori regionali sono prerequisiti per l'acquisizione di quote di mercato. Le fluttuazioni valutarie e i dazi sulle importazioni, tuttavia, iniettano volatilità, richiedendo coperture della catena di approvvigionamento all'interno del più ampio mercato nordamericano delle cuffie da gaming.
Panorama competitivo
Nel 81, gli Stati Uniti controllavano l'2024% del mercato nordamericano delle cuffie da gaming, trainati da una forte concentrazione di studi di gaming AAA, centri di e-sport e talenti tecnologici. Un solido reddito discrezionale e l'adozione precoce di periferiche premium contribuiscono ulteriormente a innalzare i prezzi medi di vendita. Le iniziative normative, tra cui le norme sulla trasparenza delle chat vocali, costringono i marchi a integrare kit di strumenti di conformità al momento del lancio, rafforzando le barriere all'ingresso e perpetuando la leadership tecnologica del Paese.
Il Canada segue come un'arena matura ma più piccola, dove il packaging bilingue e la localizzazione del firmware comportano costi generali modesti. L'efficienza logistica transfrontaliera consente ai magazzini statunitensi di soddisfare rapidamente la domanda canadese, esercitando una pressione sui prezzi per i distributori locali e ampliando al contempo la scelta per gli acquirenti. Città come Toronto e Vancouver ospitano campionati di eSport in espansione, stimolando gli ordini di attrezzature da torneo e spingendo il mercato nordamericano delle cuffie da gaming verso standard panregionali per eventi.
Il Messico è il Paese in più rapida crescita, con un CAGR dell'11.3% fino al 2030, trainato dall'espansione della classe media urbana e dal boom del gaming trainato dagli smartphone. I consumatori mostrano una maggiore sensibilità al prezzo di listino, spingendo i marchi a introdurre SKU con funzionalità limitate o opzioni di finanziamento in bundle. La localizzazione in spagnolo, i profili audio ottimizzati per il cloud gaming e le partnership con i rivenditori regionali sono prerequisiti per l'acquisizione di quote di mercato. Le fluttuazioni valutarie e i dazi sulle importazioni, tuttavia, iniettano volatilità, richiedendo coperture della catena di approvvigionamento all'interno del più ampio mercato nordamericano delle cuffie da gaming.
Leader del settore delle cuffie da gioco in Nord America
Logitech International SA
Razer Inc.
Gioco Corsaro
Sony Interactive Entertainment
HyperX (HP Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: FURIA ha stretto una partnership con Logitech G per sostenere gli atleti brasiliani di e-sport e sviluppare congiuntamente attrezzature ad alte prestazioni.
- Giugno 2025: SteelSeries lancia un set limitato di periferiche Dragon Lore con Counter-Strike 2 di Valve, al prezzo di 149.99 USD.
- Maggio 2025: Turtle Beach ha presentato 16 nuove cuffie e controller per le piattaforme Xbox e Nintendo, il suo più grande programma di lanci fino ad oggi.
- Maggio 2025: Corsair ha registrato un fatturato di 369.8 milioni di USD nel primo trimestre del 1, con un margine lordo migliorato del 2025%, citando l'integrazione con Fanatec.
Ambito del rapporto sul mercato delle cuffie da gioco in Nord America
Le cuffie da gioco, cuffie specializzate su misura per i videogiochi, sono dotate di microfoni integrati di qualità audio superiore per la comunicazione durante il gioco e spesso includono extra come audio surround, cancellazione del rumore e connettività wireless. Migliorano l'immersione nel gioco, fornendo un audio chiaro e facilitando una comunicazione fluida, soprattutto in scenari di gioco multiplayer e competitivi.
Il mercato delle cuffie da gioco in Nord America è segmentato per tipo di compatibilità (cuffie per console e cuffie per PC), tipo di connettività (cablata e wireless), canale di vendita (vendita al dettaglio e online) e area geografica (Stati Uniti e Canada). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in (USD) per tutti i segmenti di cui sopra.
| Cuffie per console |
| Cuffie per PC |
| Cuffie multipiattaforma/multiuso |
| cablato |
| Wireless (chiavetta USB / 2.4 GHz) |
| Ibrido (3.5 mm + wireless) |
| Market online |
| Negozi elettronici di marca |
| Sedi istituzionali / e-Sport |
| Giocatori casuali |
| Atleti di eSport |
| Creatori di contenuti / Streamer |
| Appassionati di realtà virtuale/immersiva |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di compatibilità | Cuffie per console |
| Cuffie per PC | |
| Cuffie multipiattaforma/multiuso | |
| Per tipo di connettività | cablato |
| Wireless (chiavetta USB / 2.4 GHz) | |
| Ibrido (3.5 mm + wireless) | |
| Per canale di vendita | Market online |
| Negozi elettronici di marca | |
| Sedi istituzionali / e-Sport | |
| Per gruppo di utenti finali | Giocatori casuali |
| Atleti di eSport | |
| Creatori di contenuti / Streamer | |
| Appassionati di realtà virtuale/immersiva | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato nordamericano delle cuffie da gaming?
Il mercato è valutato a 1.43 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.18 miliardi di dollari entro il 2031.
Quale tipo di compatibilità con le cuffie sta crescendo più velocemente?
Le cuffie multipiattaforma stanno crescendo a un CAGR del 12.95% grazie alle abitudini multi-dispositivo dei giocatori.
Perché le cuffie ibride cablate e wireless stanno guadagnando terreno?
Riuniscono gli standard di latenza cablata richiesti negli e-sport alla comodità quotidiana dell'ascolto wireless.
Quanto è ampia la fascia di prezzo premium?
Le cuffie con un prezzo pari o superiore a 150 dollari registrano una crescita annuale a due cifre e trainano gran parte dell'innovazione nell'ambito dell'audio spaziale e delle funzionalità a bassa latenza.
Qual è il mercato in più rapida crescita nel Nord America?
Il Messico sta registrando un tasso di crescita annuo composto (CAGR) dell'11.08% fino al 2031, grazie alla crescita della classe media urbana e alla crescente propensione per il gioco online.
Quali tecnologie plasmeranno il design futuro dei visori?
Si prevede che i progressi nei codec audio spaziali, nella moderazione vocale basata sull'intelligenza artificiale e nei profili sonori neuro-adattivi guideranno le roadmap dei prodotti nei prossimi cinque anni.


