

Dimensioni e quota del mercato dei fungicidi in Nord America
Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
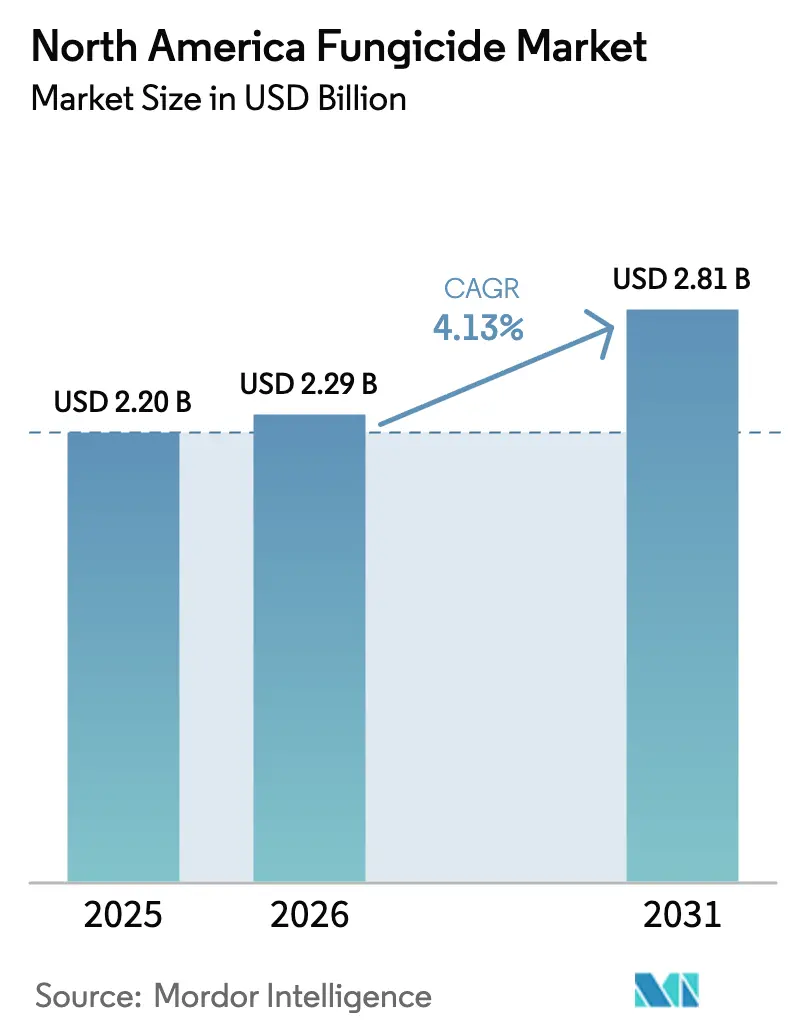
| Dimensione del mercato (2026) | 2.29 miliardo di dollari |
| Dimensione del mercato (2031) | 2.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.13% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fungicidi nel Nord America di Mordor Intelligence
Si stima che nel 2026 il mercato nordamericano dei fungicidi raggiungerà un valore di 2.29 miliardi di dollari, in crescita rispetto ai 2.20 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.81 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 4.13% nel periodo 2026-2031. Gli agricoltori della regione continuano a utilizzare fungicidi per contrastare la crescente pressione dei patogeni, nel rispetto delle normative ambientali e sui residui sempre più stringenti. Strumenti di agricoltura di precisione, formulazioni biologiche e tecnologie per il trattamento delle sementi aiutano i produttori a mantenere le rese anche quando i volumi di applicazione si stabilizzano. Le piattaforme digitali che collegano dati meteorologici, fenologia delle colture e modelli predittivi delle malattie semplificano il processo decisionale e migliorano l'efficienza degli input. La crescita parallela dei programmi di crediti di carbonio incoraggia l'uso sostenibile di fungicidi che protegge la salute del suolo e riduce le emissioni fuori dall'azienda agricola, rafforzando un approccio integrato alla protezione delle colture in tutto il mercato nordamericano dei fungicidi. [1] Fonte: USDA, “Climate-Smart Commodities Program,” usda.gov
Punti chiave del rapporto
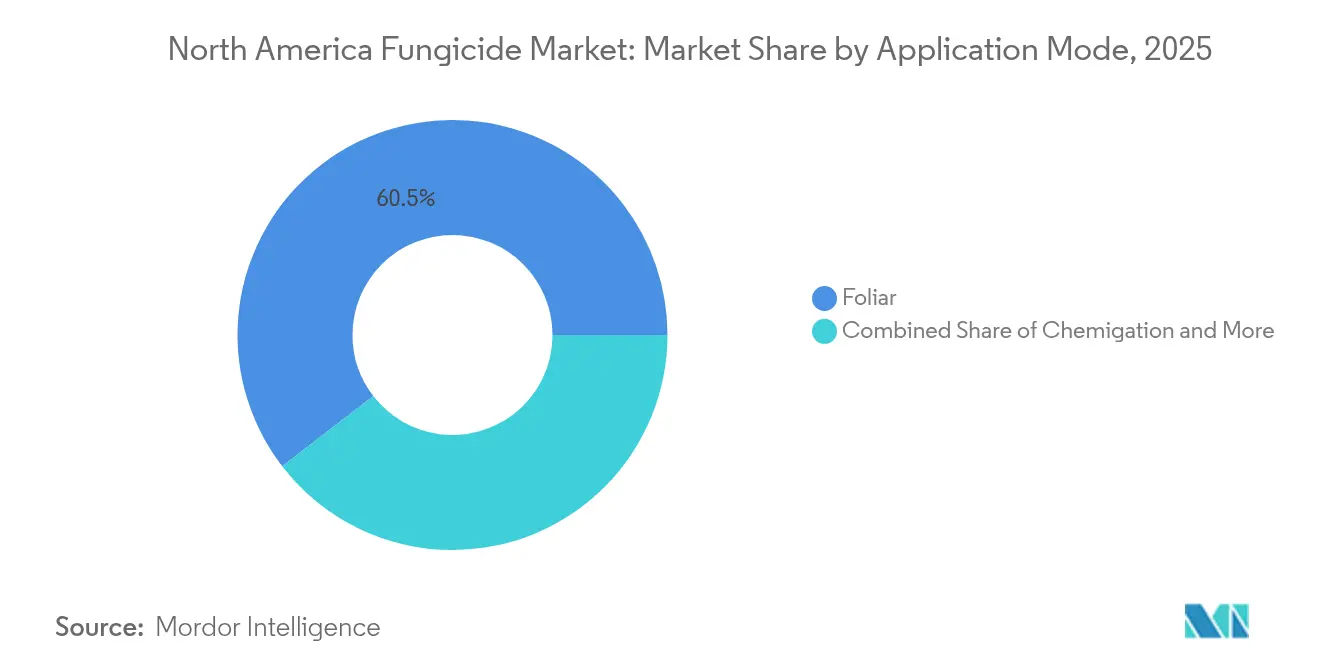
- In base alla modalità di applicazione, i trattamenti fogliari hanno rappresentato il 60.45% della quota di mercato dei fungicidi in Nord America nel 2025 e si prevede che cresceranno a un CAGR del 4.28% entro il 2031.
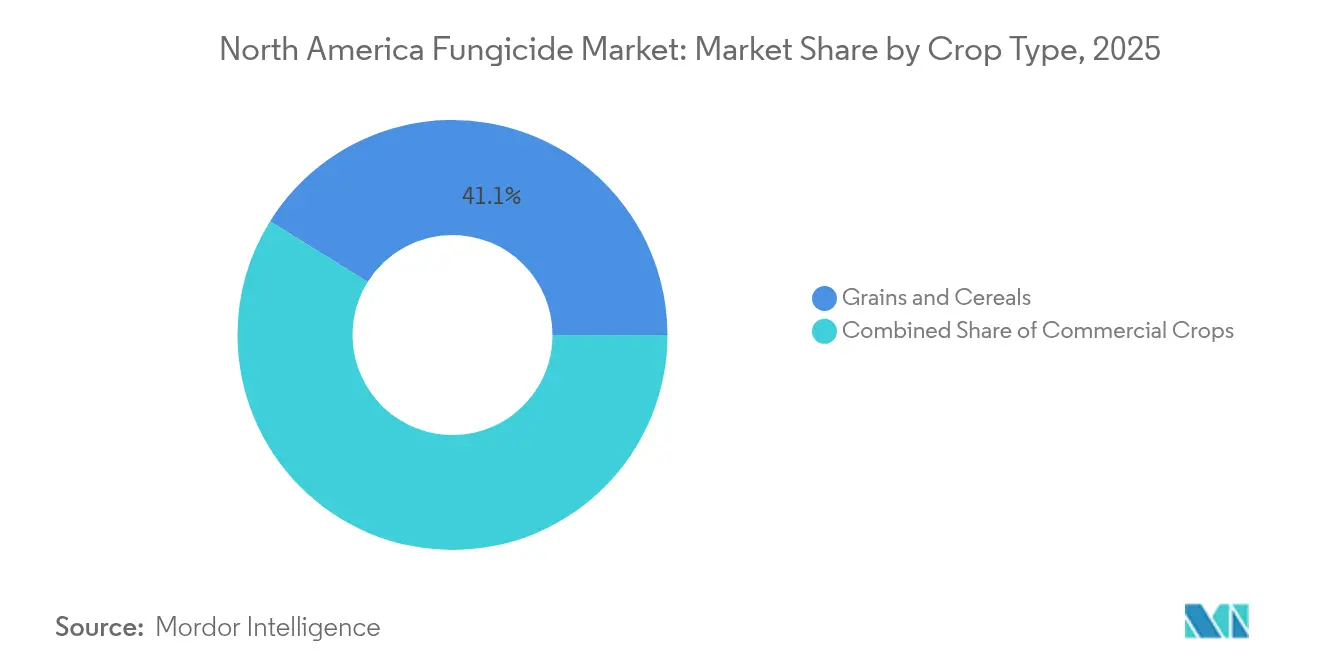
- Per tipo di coltura, cereali e cereali hanno rappresentato il 41.12% delle dimensioni del mercato dei fungicidi in Nord America nel 2025 e si prevede che cresceranno a un CAGR del 4.29% fino al 2031.
- In termini geografici, gli Stati Uniti hanno rappresentato il 46.85% delle entrate nel 2025, mentre il Messico è destinato a crescere a un CAGR del 4.69% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei fungicidi in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di agenti patogeni resistenti ai fungicidi | + 1.2% | In tutto il Nord America, concentrato nella cintura del mais e nelle regioni orticole | Medio termine (2-4 anni) |
| Espansione delle superfici protette destinate alla coltivazione di frutta e verdura | + 0.8% | Canada e Messico sono al centro dell'attenzione, con un'espansione nelle regioni delle colture specializzate degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Passaggio ai fungicidi per il trattamento delle sementi | + 0.6% | Province del Midwest degli Stati Uniti e delle praterie canadesi | A breve termine (≤ 2 anni) |
| Assorbimento di irrorazione a volume ultra-basso tramite droni | + 0.5% | Cintura del mais degli Stati Uniti, in espansione nelle regioni cerealicole canadesi | Medio termine (2-4 anni) |
| Adozione di piattaforme di modellazione predittiva delle malattie | + 0.4% | Regioni tecnologicamente avanzate negli Stati Uniti e in Canada | Medio termine (2-4 anni) |
| Incentivi statali per i crediti di carbonio | + 0.3% | Stati Uniti con programmi di agricoltura climaticamente intelligente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza di agenti patogeni resistenti ai fungicidi
La diffusa resistenza di Botrytis cinerea, Phytophthora infestans e Cercospora beticola spinge gli agricoltori a ruotare i prodotti fitosanitari e a integrare principi attivi ad azione multisito. Test universitari hanno evidenziato ceppi resistenti ai QoI nei campi di riso e barbabietola da zucchero, aumentando la domanda di nuove modalità d'azione. I prodotti combinati a prezzo elevato salvaguardano le rese nelle zone ad alto rischio e sono in linea con le normative dell'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) in materia di gestione della resistenza. L'ampiezza del portafoglio prodotti diventa quindi un fattore strategico di differenziazione per i fornitori che competono nel mercato nordamericano dei fungicidi. Un'attività di divulgazione più approfondita aumenta ulteriormente la consapevolezza degli agricoltori sulle tendenze della resistenza, rafforzando programmi equilibrati che includono tattiche agronomiche e biologiche.
Espansione delle superfici protette di frutta e verdura
Le serre e le strutture ombreggiate coprono ora oltre 71,000 ettari tra Canada, Messico e Stati Uniti, raddoppiando nell'ultimo decennio. [2] Fonte: Rabobank, "North American Protected Agriculture Market Analysis", research.rabobank.com I sistemi chiusi favoriscono condizioni calde e umide che accelerano i cicli fungini, portando a frequenze di irrorazione da tre a cinque volte superiori rispetto ai campi aperti. La produzione costante durante tutto l'anno uniforma la domanda di fungicidi nelle diverse stagioni, creando entrate prevedibili per i fornitori. Gli agenti biologici acquisiscono importanza all'interno delle unità protette, quindi i fornitori riformulano i principi attivi che rimangono compatibili con insetti e microbi benefici. I rigorosi controlli climatici consentono l'utilizzo di irroratrici a drone e su rotaia che posizionano i fungicidi con precisione su chiome dense, rafforzando le proposte di valore nel mercato dei fungicidi del Nord America.
Passaggio ai fungicidi per il trattamento delle sementi
La penetrazione del trattamento delle sementi di mais supera l'85% e l'adozione del trattamento della soia si avvicina al 70% negli stati chiave. [3] Fonte: USDA National Agricultural Statistics Service, “Agricultural Chemical Usage Survey”, nass.usda.gov L'incapsulamento dei fungicidi sul seme riduce la deriva dello spray, accorcia le finestre di lavoro e favorisce la conformità con le direttive sulla protezione degli impollinatori. Le formulazioni premium combinano principi attivi sistemici con inoculi per difendere le piantine durante le fasi di crescita V4. I fornitori di prodotti chimici e i seminatori collaborano per calibrare ricette a bassa emissione di polvere che mantengano la fluidità e la densità di semina. Dato che i richiedenti devono affrontare un minor numero di studi di esposizione in campo per i trattamenti delle sementi, i processi di sviluppo si orientano verso questa via di somministrazione, stimolando il mercato dei fungicidi in Nord America nel breve termine.
Assorbimento di irrorazione a volume ultra-basso tramite droni
Studi universitari confermano un risparmio di principi attivi del 15-20% quando i droni applicano dosi variabili basate sull'imaging della chioma. I volumi ridotti dei vettori riducono le soste per il rifornimento e riducono il consumo di acqua, mentre le altezze di volo inferiori a un metro limitano la deriva. Le aziende agricole specializzate che apprezzano la copertura rapida investono per prime, ma i coltivatori di cereali seguono presto l'esempio man mano che le flotte di droni si espandono. Nuove formulazioni con una maggiore stabilità dello spettro delle goccioline mantengono l'efficacia a volumi diluiti, supportando fasce di prezzo premium. Le autorità di regolamentazione favoriscono sempre più tecnologie che riducono al minimo i movimenti fuori bersaglio, accelerando l'adozione dei droni nel mercato dei fungicidi nordamericani.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorose revisioni della nuova registrazione EPA | -0.7% | Stati Uniti, con effetti di ricaduta su Canada e Messico | A breve termine (≤ 2 anni) |
| Pressione limite residua del rivenditore | -0.5% | In tutto il Nord America, concentrato nelle regioni orientate all'esportazione | Medio termine (2-4 anni) |
| Cannibalizzazione dei trattamenti biologici delle sementi | -0.4% | Regioni cerealicole del Midwest degli Stati Uniti e del Canada | A lungo termine (≥ 4 anni) |
| Volatilità del prezzo dello zolfo/materie prime | -0.3% | Produzione e distribuzione in tutto il Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose revisioni della nuova registrazione EPA
Il programma accelerato dell'EPA richiede costosi studi ecotossicologici e sulle specie in via di estinzione, spingendo i registranti a spendere 15-25 milioni di dollari per principio attivo. L'incertezza sulle revisioni delle etichette ritarda il lancio dei prodotti e scoraggia gli investimenti in colture di piccole dimensioni. Le aziende dirottano i budget verso i prodotti biologici che devono affrontare cicli di revisione più brevi. L'effetto a catena raggiunge l'Agenzia canadese per la regolamentazione della gestione dei parassiti (PMRA) e il Servicio Nacional de Sanidad, Inocuidad y Calidad Agroalimentaria (SENASICA) del Messico, che spesso si allineano ai risultati dell'EPA. I portafogli limitati rallentano il flusso di innovazione nel mercato dei fungicidi nordamericano.
Pressione limite residua del rivenditore
Sebbene il 99.5% dei campioni nazionali rimanga al di sotto dei limiti di legge, le principali catene di supermercati impongono standard privati più severi che limitano la scelta dei principi attivi. I limiti massimi di residui dell'Unione Europea aggiungono un ulteriore livello di conformità per gli esportatori. I coltivatori allungano gli intervalli pre-raccolta o passano ad alternative biologiche, talvolta aumentando il numero di applicazioni per mantenere il controllo. Le spese di documentazione e analisi aumentano, soprattutto per i piccoli e medi produttori. I fornitori rispondono con etichette a basso residuo e prodotti chimici a rapida degradazione, ma i costi di adozione frenano la domanda complessiva.
Analisi del segmento
Per modalità di applicazione: la dominanza fogliare porta ad aggiornamenti di precisione
Gli spray fogliari hanno mantenuto una quota del 60.45% del mercato nordamericano dei fungicidi nel 2025, supportati da un'ampia copertura di etichette e dall'adattabilità a quasi tutte le colture. La compatibilità con i kit di bracci per droni e gli ugelli elettrostatici sostiene un CAGR del 4.28% fino al 2031. I coltivatori ottimizzano gli spettri delle goccioline per colpire gli strati fogliari e ridurre il deflusso, supportati dai progressi negli adiuvanti. La chemigazione segue negli ortaggi irrigati, dove le linee di fertirrigazione consentono impulsi di fungicidi sincronizzati con gli eventi di stress della pianta. La fumigazione rimane una nicchia nei terreni di fragole e vivai, ma consente margini elevati. I trattamenti al suolo e in solco aumentano lentamente nei sistemi di lavorazione conservativa, mirando al controllo dei patogeni presenti nel terreno con il minimo disturbo superficiale. Il trattamento delle sementi, pur rappresentando solo il 13.62% del fatturato nel 2025, registra il secondo incremento assoluto più rapido. L'assorbimento accelera poiché le piantatrici automatizzano la modulazione della dose al volo collegata a sensori di temperatura del suolo in tempo reale. Le priorità dell'EPA per la sicurezza degli impollinatori favoriscono i trattamenti delle sementi che riducono l'esposizione secondaria, garantendo lo slancio del segmento nel mercato dei fungicidi del Nord America.
Le aziende combinano microbi viventi con partner chimici a basso dosaggio e micronutrienti in rivestimenti mono-passaggio, riducendo la manodopera e ampliando le finestre di protezione. Questo approccio è apprezzato dai sostenitori dell'agricoltura rigenerativa, che puntano a ridurre l'impronta di carbonio e a monitorare la salute del suolo. Queste tendenze, nel loro insieme, rafforzano un portafoglio di distribuzione integrato che mantiene il mercato dei fungicidi nordamericani reattivo all'evoluzione dei requisiti normativi e di sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di coltura: i cereali generano volume mentre la frutta genera valore
Cereali e granaglie hanno generato il 41.12% del fatturato del 2025 e cresceranno a un CAGR del 4.29% fino al 2031, grazie all'intensificazione della gestione delle malattie tramite rotazioni di mais, grano e riso. La diffusa resistenza alla strobilurina nei principali patogeni incoraggia l'impiego di miscele di triazoli e inibitori della succinato deidrogenasi, aumentando il costo medio di applicazione per ettaro. Frutta e verdura, raccolte principalmente in serre protette, contribuiscono in modo sproporzionato al valore, grazie a dosi di trattamento più elevate e a principi attivi di alta qualità, studiati appositamente per le catene di esportazione sensibili ai residui. I coltivatori di pomodori, peperoni e frutti di bosco pagano per prodotti chimici più delicati che preservano l'equilibrio benefico degli artropodi, aumentando i margini dei fornitori.
Legumi e semi oleosi suscitano l'interesse dei coltivatori canadesi che integrano fungicidi per prevenire il degrado della qualità legato alle infezioni da sclerotinia. Tappeti erbosi e piante ornamentali registrano una domanda costante da parte di campi da golf e giardini pubblici, dove le formulazioni microincapsulate a basso dosaggio riducono al minimo l'esposizione del pubblico. Colture commerciali come cotone e tabacco utilizzano programmi specializzati che includono irrigazioni del terreno in prossimità della pianta seguite da coperture fogliari in base ai periodi di umidità. La diversità dei cicli colturali e dei complessi di malattie sostiene una base di ricavi resiliente che protegge il mercato dei fungicidi nordamericani dalla volatilità delle singole colture.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Gli Stati Uniti hanno detenuto il 46.85% del fatturato regionale nel 2025 grazie all'ampia superficie coltivata e ai sofisticati canali di distribuzione. Gli stati della Corn Belt utilizzano modelli predittivi che collegano le stazioni meteorologiche con gli avvisi degli smartphone per sincronizzare i tempi di somministrazione dei fungicidi. La fruit belt della California richiede sistemi di distribuzione a deriva zero che soddisfino i distretti di qualità dell'aria e i protocolli dei rivenditori, incoraggiando le tecnologie elettrostatiche e dei droni. I progetti pilota federali per l'ecosostenibilità premiano i programmi di fungicidi a basse emissioni, orientando gli utilizzatori verso prodotti biologici e dispositivi di precisione.
Il Messico registra il ritmo di crescita più elevato previsto, con un CAGR del 4.69% fino al 2031. Le superfici delle serre superano ora i 50,000 ettari e riforniscono tutto l'anno i rivenditori di generi alimentari nordamericani. SENASICA ha ridotto i tempi di elaborazione dei dossier di 15 mesi, accelerando l'accesso ai prodotti chimici avanzati per le colture protette. I coltivatori effettuano in media 8-12 trattamenti per ciclo all'interno di serre climatizzate, utilizzando traccianti sensibili alla luce blu per verificare la copertura. I riconfezionatori transfrontalieri di prodotti chimici armonizzano le etichette in lingua statunitense e canadese, semplificando la logistica per le catene di approvvigionamento integrate all'interno del mercato nordamericano dei fungicidi.
Le province delle praterie canadesi intensificano le rotazioni dei cereali, spesso applicando fungicidi nelle fasi di foglia a bandiera e spigatura per combattere la fusariosi della spiga che minaccia le soglie di qualità e micotossine. L'agenzia governativa Health Canada PMRA allinea le tempistiche di rivalutazione con l'EPA, ma adatta la mitigazione del rischio per gli impollinatori ai paesaggi di colza. Le verdure in serra raddoppiano la capacità dal 2015, estendendo la domanda di fungicidi fino all'inverno. Droni di ricognizione a distanza e immagini basate sull'intelligenza artificiale individuano precocemente i focolai di oidio, consentendo trattamenti localizzati che preservano il prodotto e soddisfano i controlli sui residui dei rivenditori.
Panorama competitivo
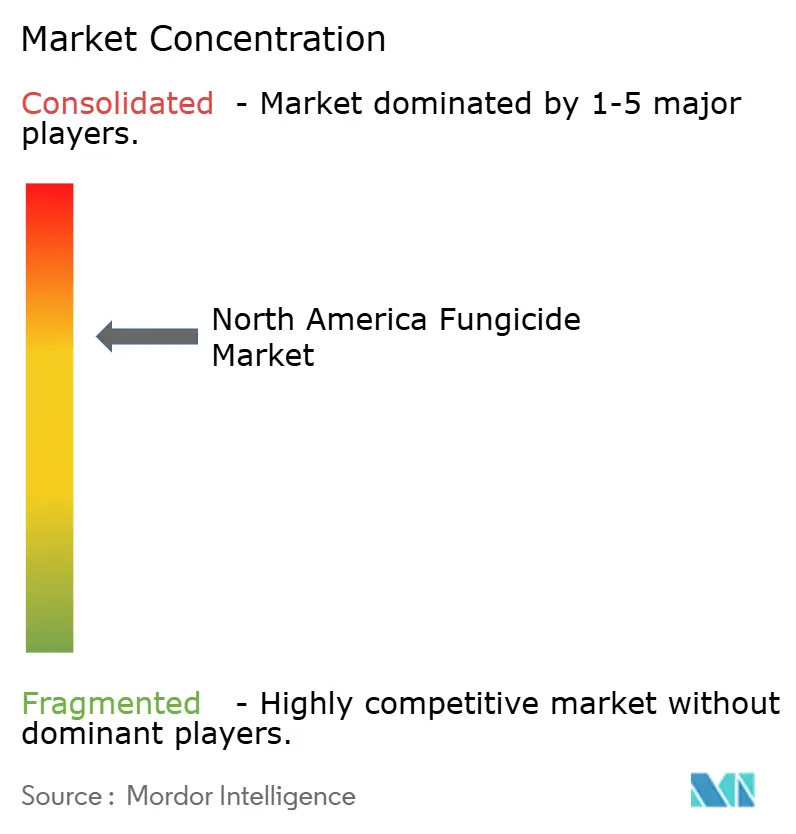
Il mercato nordamericano dei fungicidi mostra una concentrazione moderata; i primi cinque fornitori detengono una quota di mercato significativa. Giganti integrati come Syngenta, Bayer, BASF, Corteva Agriscience e FMC sfruttano la sintesi di principi attivi in proprio, reti di vendita e agronomia a livello regionale e librerie di etichette multi-coltura. Le piattaforme digitali collegano la scelta del prodotto alle immagini satellitari e dei droni, integrando le vendite di fungicidi negli strumenti decisionali per gli abbonamenti.
Operatori di fascia media come Nufarm e UPL aumentano la capacità produttiva attraverso la produzione su commissione e miscele a marchio privato che colmano le lacune distributive. Aziende specializzate come Valent USA si concentrano su soluzioni di chimica dolce per frutta e verdura, conquistando quote di mercato in mercati sensibili ai residui. Le domande di brevetto per formulazioni pronte per l'uso con droni e sistemi di somministrazione di microbi viventi sono aumentate del 28% su base annua presso l'Ufficio Brevetti e Marchi degli Stati Uniti (USPTO). Il vantaggio competitivo si sposta dal puro volume all'integrazione di ecosistemi che integrano chimica, biologia, hardware e software in pacchetti di gestione fluidi.
Il crescente controllo da parte dei rivenditori e la contabilità del carbonio stimolano partnership di co-branding tra aziende agrochimiche e aziende alimentari. I fornitori si impegnano a garantire la trasparenza dei dati a livello di campo, spesso utilizzando registri blockchain per verificare le pratiche di fungicidi. Le aziende che coniugano l'efficacia dei prodotti con parametri di sostenibilità tracciabili rafforzeranno il potere di determinazione dei prezzi e la fidelizzazione dei clienti nel mercato nordamericano dei fungicidi.
Leader del settore dei fungicidi nel Nord America
BASF SE
Bayer AG
Corteva Agriscience
Gruppo Syngenta
UPL limitato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: BASF ha ricevuto l'approvazione dell'EPA per il fungicida Zorina, che controlla la muffa bianca e le malattie fogliari nella soia, nella colza e nei fagioli secchi. Il fungicida combina i fungicidi Endura e Revysol per fornire un controllo delle malattie ad ampio spettro e a lunga durata, migliorando il potenziale di resa.
- Giugno 2025: FMC Corporation e Corteva Agriscience hanno stretto una partnership per offrire agli agricoltori statunitensi un maggiore accesso alla tecnologia fungicida a base di fluindapir. L'accordo consente a Corteva di distribuire prodotti a base di fluindapir, ampliando le soluzioni per il controllo delle malattie per le principali colture.
- Settembre 2024: Syngenta ha ottenuto la registrazione in California per il fungicida Postiva, che fornisce un controllo ad ampio spettro delle malattie per colture specializzate, tra cui vite, mandorle e fragole. Il fungicida combina i principi attivi ADEPIDYN e difenoconazolo per fornire protezione sia preventiva che curativa, supportando la salute delle piante e potenziali miglioramenti della resa.
Ambito del rapporto sul mercato dei fungicidi nel Nord America
Il rapporto sul mercato dei fungicidi del Nord America è segmentato per modalità di applicazione (chemigazione, applicazione fogliare, fumigazione, trattamento delle sementi e trattamento del terreno), tipo di coltura (colture commerciali, frutta e verdura, cereali, legumi e semi oleosi, tappeti erbosi e piante ornamentali) e area geografica (Canada, Messico, Stati Uniti e resto del Nord America). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Chemigazione |
| Fogliare |
| fumigazione |
| Trattamento delle sementi |
| Trattamento del suolo |
| Colture commerciali |
| Frutta e verdura |
| Cereali e Cereali |
| Legumi e semi oleosi |
| Tappeti erbosi e ornamentali |
| Canada |
| Messico |
| Stati Uniti |
| Resto del Nord America |
| Modalità applicazione | Chemigazione |
| Fogliare | |
| fumigazione | |
| Trattamento delle sementi | |
| Trattamento del suolo | |
| Tipo di raccolto | Colture commerciali |
| Frutta e verdura | |
| Cereali e Cereali | |
| Legumi e semi oleosi | |
| Tappeti erbosi e ornamentali | |
| Paese | Canada |
| Messico | |
| Stati Uniti | |
| Resto del Nord America |
Definizione del mercato
- Funzione - I fungicidi sono sostanze chimiche utilizzate per controllare o impedire che i funghi danneggino il raccolto e prevengano la perdita di rendimento.
- Modalità applicazione - Trattamento fogliare, trattamento delle sementi, trattamento del suolo, chemigazione e fumigazione sono i diversi tipi di modalità di applicazione attraverso le quali i prodotti chimici per la protezione delle colture vengono applicati alle colture.
- Tipo di raccolto - Questo rappresenta il consumo di prodotti chimici per la protezione delle colture da parte di cereali, legumi, semi oleosi, frutta, verdura, tappeti erbosi e colture ornamentali.
| Parola chiave | Definizione |
|---|---|
| IWM | La gestione integrata delle infestanti (IWM) è un approccio che incorpora molteplici tecniche di controllo delle infestanti durante tutta la stagione di crescita per offrire ai produttori la migliore opportunità di controllare le infestanti problematiche. |
| Ospite | Gli ospiti sono le piante che stabiliscono relazioni con microrganismi benefici e li aiutano a colonizzare. |
| Patogeno | Un organismo patogeno. |
| Erbitazione | L'erbigazione è un metodo efficace per applicare gli erbicidi attraverso i sistemi di irrigazione. |
| Livelli massimi di residui (MRL) | Il limite massimo di residui (MRL) è il limite massimo consentito di residui di pesticidi negli alimenti o nei mangimi ottenuti da piante e animali. |
| IoT | L'Internet delle cose (IoT) è una rete di dispositivi interconnessi che si connettono e scambiano dati con altri dispositivi IoT e con il cloud. |
| Varietà resistenti agli erbicidi (HTV). | Le varietà resistenti agli erbicidi sono specie vegetali che sono state geneticamente modificate per essere resistenti agli erbicidi utilizzati sulle colture. |
| Chemigazione | La chemigazione è un metodo per applicare pesticidi alle colture attraverso un sistema di irrigazione. |
| Protezione delle colture | La protezione delle colture è un metodo per proteggere i raccolti da diversi parassiti, inclusi insetti, erbe infestanti, malattie delle piante e altri che causano danni alle colture agricole. |
| Trattamento delle sementi | Il trattamento delle sementi aiuta a disinfettare semi o piantine da parassiti trasmessi dai semi o dal suolo. Per il trattamento delle sementi vengono comunemente utilizzati prodotti chimici per la protezione delle colture, come fungicidi, insetticidi o nematocidi. |
| Fumigazione | La fumigazione è l'applicazione di prodotti chimici per la protezione delle colture in forma gassosa per controllare i parassiti. |
| Esca | Un'esca è un alimento o altro materiale utilizzato per attirare un parassita e ucciderlo attraverso vari metodi, compreso l'avvelenamento. |
| Contatta il fungicida | I pesticidi da contatto prevengono la contaminazione delle colture e combattono i patogeni fungini. Agiscono sui parassiti (funghi) solo quando entrano in contatto con i parassiti. |
| Fungicida sistemico | Un fungicida sistemico è un composto assorbito da una pianta e poi traslocato al suo interno, proteggendo così la pianta dall'attacco di agenti patogeni. |
| Amministrazione di farmaci di massa (MDA). | La somministrazione di massa di farmaci è la strategia per controllare o eliminare molte malattie tropicali trascurate. |
| Molluschi | I molluschi sono parassiti che si nutrono dei raccolti, causando danni alle colture e perdita di raccolto. I molluschi includono polpi, calamari, lumache e lumache. |
| Erbicida pre-emergenza | Gli erbicidi di preemergenza sono una forma di controllo chimico delle infestanti che impedisce alle piantine di erbe infestanti germinate di stabilizzarsi. |
| Erbicida di post-emergenza | Gli erbicidi post-emergenza vengono applicati in campo agricolo per controllare le erbe infestanti dopo l'emergenza (germinazione) di semi o piantine. |
| Principi attivi | Gli ingredienti attivi sono le sostanze chimiche presenti nei prodotti pesticidi che uccidono, controllano o respingono i parassiti |
| Dipartimento dell’Agricoltura degli Stati Uniti (USDA). | Il Dipartimento dell’Agricoltura fornisce leadership in materia di cibo, agricoltura, risorse naturali e questioni correlate. |
| Weed Science Society of America (WSSA). | La WSSA, una società professionale senza scopo di lucro, promuove attività di ricerca, formazione e divulgazione relative alle erbe infestanti. |
| Concentrato in sospensione | La sospensione concentrata (SC) è una delle formulazioni di prodotti chimici per la protezione delle colture con principi attivi solidi dispersi in acqua. |
| Polvere bagnabile | Una polvere bagnabile (WP) è una formulazione in polvere che forma una sospensione se miscelata con acqua prima della spruzzatura. |
| Concentrato emulsionabile | Il concentrato emulsionabile (EC) è una formulazione liquida concentrata di pesticida che deve essere diluita con acqua per creare una soluzione spray. |
| Nematodi parassiti delle piante | I nematodi parassiti si nutrono delle radici delle colture, causando danni alle radici. Questi danni consentono una facile infestazione delle piante da parte di agenti patogeni presenti nel suolo, con conseguente perdita del raccolto o della resa. |
| Strategia australiana contro le infestanti (AWS). | La Australian Weeds Strategy, di proprietà dell’Environment and Invasives Committee, fornisce una guida nazionale sulla gestione delle infestanti |
| Società giapponese per la scienza delle infestanti (WSSJ). | Il WSSJ mira a contribuire alla prevenzione dei danni delle erbe infestanti e all'utilizzo del valore delle erbe infestanti fornendo la possibilità di presentare ricerche e scambiare informazioni. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




