

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 61.56 miliardo di dollari |
| Dimensione del mercato (2031) | 82.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle bevande funzionali in Nord America di Mordor Intelligence
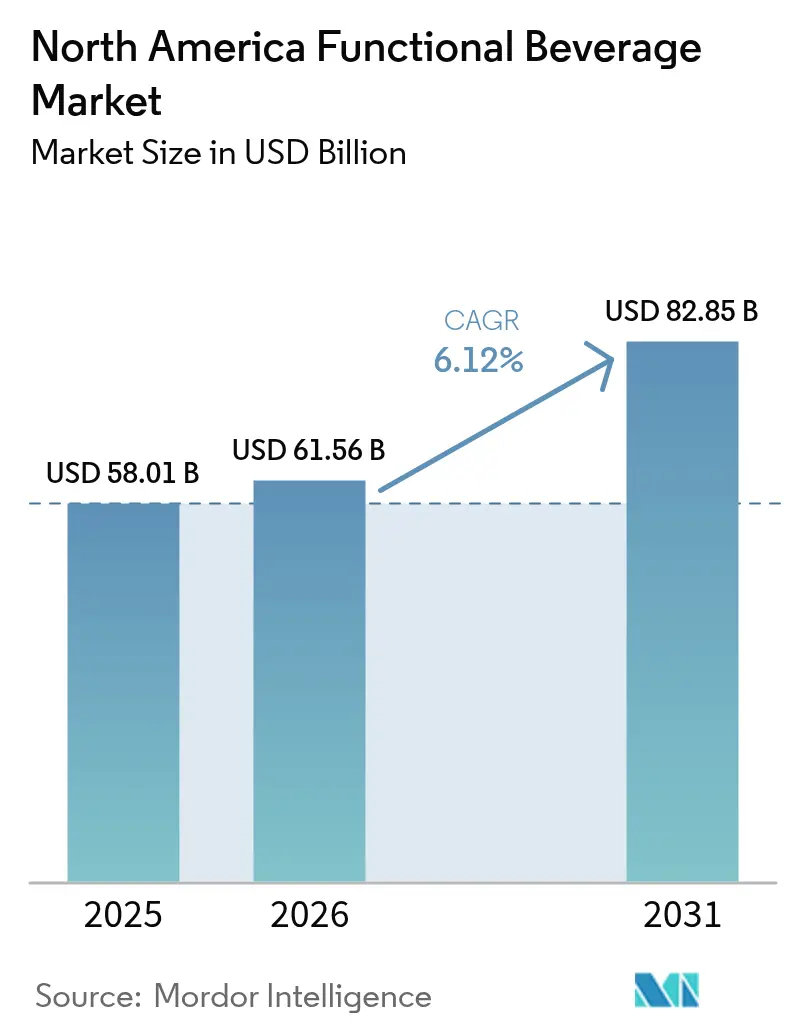
Il mercato nordamericano delle bevande funzionali aveva un valore di 58.01 miliardi di dollari nel 2025 e si prevede che crescerà da 61.56 miliardi di dollari nel 2026 a 82.85 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.12% durante il periodo di previsione (2026-2031). L'espansione del mercato è attribuita alla maggiore consapevolezza dei consumatori in materia di salute, all'aumento della domanda di ingredienti che rafforzano il sistema immunitario e alla proliferazione di attività sportive e di fitness che richiedono bevande idratanti ed energetiche. Lo sviluppo del mercato è facilitato dalle innovazioni nelle formulazioni delle bevande, dall'introduzione di varianti a ridotto contenuto di zuccheri o senza zuccheri e dalla crescente adozione di alternative a base vegetale. Il solido settore dello sport e del fitness in Nord America continua a generare una domanda sostanziale di bevande sportive, bevande arricchite con proteine e prodotti a base di acqua con proprietà migliorate. L'espansione delle piattaforme di e-commerce ha migliorato l'accessibilità dei consumatori alle bevande funzionali, includendo opzioni di acquisto basate su abbonamento.
Punti chiave del rapporto
- Per tipologia di prodotto: le bevande energetiche hanno dominato il mercato con una quota di fatturato del 33.22% nel 2025, mentre si prevede che le bevande fermentate registreranno il CAGR più rapido, pari all'8.24%, entro il 2031.
- Per tipo di imballaggio: le bottiglie in PET e in vetro hanno conquistato una quota del 47.85% nel 2025; le lattine sono quelle che stanno crescendo più rapidamente, con un CAGR del 6.98% fino al 2031.
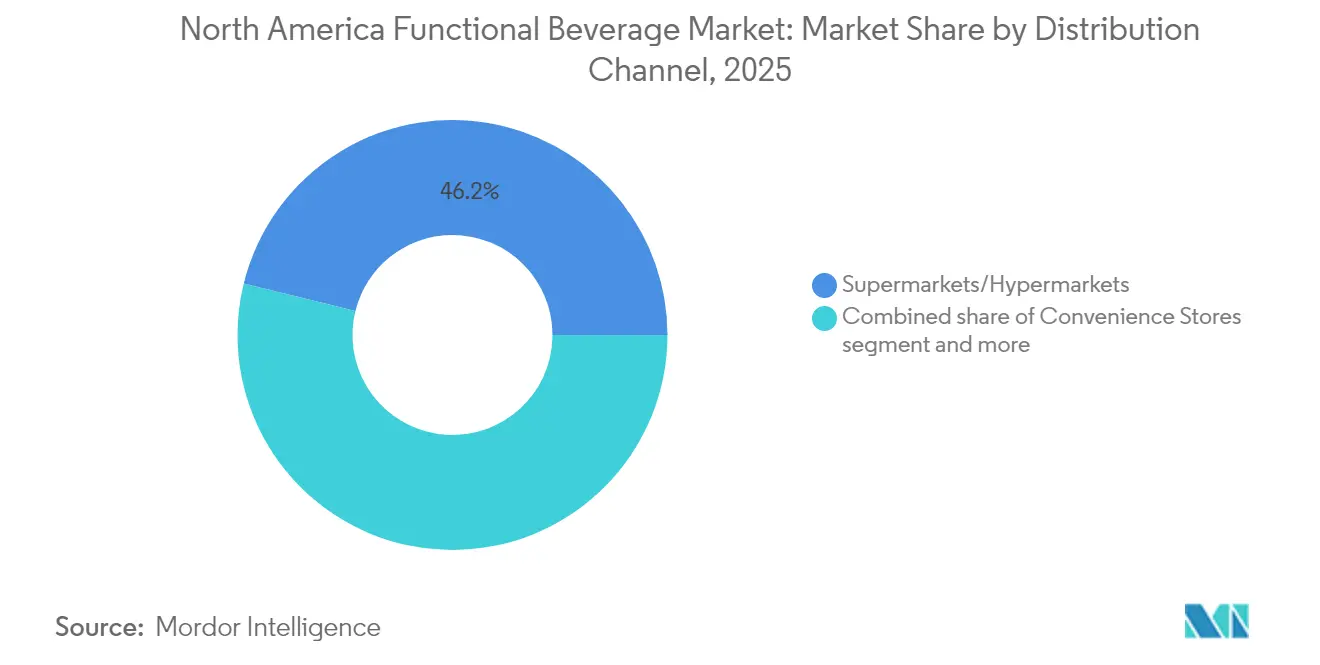
- Per canale di distribuzione: supermercati e ipermercati detenevano una quota del 46.15% nel 2025, mentre i rivenditori online stanno crescendo a un CAGR del 8.93% fino al 2031.
- Per area geografica: gli Stati Uniti hanno rappresentato il 73.65% del valore del 2025; si prevede che il Messico registrerà un CAGR del 5.21% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle bevande funzionali in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente base di consumatori attenti alla salute e attenzione all'immunità | + 1.2% | Nord America, i mercati urbani più forti negli Stati Uniti | Medio termine (2-4 anni) |
| Espansione della cultura sportiva e del fitness | + 0.8% | Nord America, concentrato negli Stati Uniti e in Canada | A lungo termine (≥ 4 anni) |
| Riformulazione del prodotto verso varianti a basso/senza zucchero | + 0.9% | Stati Uniti e Canada, emergenti in Messico | A breve termine (≤ 2 anni) |
| Crescente popolarità delle bevande a base vegetale | + 0.7% | Stati Uniti e Canada, con una penetrazione limitata in Messico | A lungo termine (≥ 4 anni) |
| Comodità e stili di vita in movimento | + 1.1% | Nord America, centri urbani in tutta la regione | Medio termine (2-4 anni) |
| Premiumizzazione e posizionamento lifestyle | + 0.6% | Mercati premium degli Stati Uniti, espansione in Canada | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente base di consumatori attenti alla salute e attenzione all'immunità
Il mercato nordamericano delle bevande funzionali mostra una significativa espansione, attribuibile principalmente alla crescente prevalenza di consumatori attenti alla salute e alla maggiore attenzione rivolta al benessere immunologico. I consumatori contemporanei mostrano una maggiore consapevolezza in materia di mantenimento della salute e ricercano attivamente prodotti che offrano vantaggi nutrizionali supplementari, oltre ai requisiti fondamentali di idratazione. La crescente attenzione al potenziamento del sistema immunitario, in particolare in risposta ai recenti sviluppi sanitari globali, ha generato una domanda sostanziale di bevande funzionali che incorporino vitamine, minerali, antiossidanti e componenti probiotici essenziali. Questa trasformazione nelle preferenze dei consumatori ha spinto i produttori a sviluppare prodotti in linea con le esigenze dei consumatori orientati al benessere, alla ricerca di soluzioni efficaci per la salute. Il mercato ha inoltre assistito al coinvolgimento strategico di personalità di spicco, come dimostra l'introduzione da parte di Lionel Messi di Más+ by Messi, una bevanda idratante specializzata per il mercato canadese, nel luglio 2024.
Espansione della cultura sportiva e del fitness
Il mercato nordamericano delle bevande funzionali sta vivendo una crescita significativa, trainata dalla crescente cultura dello sport e del fitness. Con la crescente consapevolezza di salute e benessere, sempre più consumatori partecipano ad attività fisiche e programmi di fitness, generando una maggiore domanda di bevande che favoriscano l'idratazione, l'energia, il recupero muscolare e il miglioramento delle prestazioni. Le bevande sportive e le bevande nutrizionali per le prestazioni sono diventate essenziali per atleti, appassionati di fitness e consumatori che seguono uno stile di vita attivo. La crescita delle infrastrutture per il fitness rafforza ulteriormente questa tendenza. Secondo Canada Statistics, il numero di centri fitness e centri sportivi ricreativi in Canada è aumentato da 9,290 a dicembre 2022 a 9,493 a giugno 2023. [1]Fonte: Statistics Canada, "Calcolare i numeri per il tuo proposito di andare in palestra", www.statcan.gc.caQuesta espansione delle strutture per il fitness crea una base più ampia di consumatori attivi che integrano le bevande funzionali nelle loro routine di salute e allenamento. Il crescente numero di centri fitness offre alle aziende produttrici di bevande funzionali l'opportunità di raggiungere ed espandere la propria base di consumatori, contribuendo alla crescita complessiva del mercato.
Riformulazione del prodotto verso varianti a basso/senza zucchero
Il mercato delle bevande funzionali in Nord America registra una crescita sostanziale, trainata dalla sistematica riformulazione dei prodotti verso varianti a basso o nullo contenuto di zucchero. La consapevolezza dei consumatori riguardo alle implicazioni negative per la salute derivanti da un consumo eccessivo di zucchero, in particolare obesità, diabete e disturbi metabolici, ha generato una crescente domanda di alternative nutrizionali ottimizzate per le bevande. I produttori di bevande hanno implementato modifiche strategiche alla formulazione, incorporando dolcificanti ipocalorici e alternative naturali, tra cui stevia e frutto del monaco, per preservare le proprietà organolettiche riducendo al contempo il contenuto di zucchero. L'introduzione della linea Zero Sugar di GURU Organic Energy Corp negli Stati Uniti nel settembre 2024 esemplifica questa trasformazione del mercato. Inoltre, secondo un sondaggio dell'International Food Information Council (IFIC) del 2024, il 37% degli intervistati negli Stati Uniti considera il basso contenuto di zucchero un indicatore primario di scelte alimentari sane. [2]Fonte: International Food Information Council (IFIC), "Indagine IFIC su cibo e salute 2024", https://ific.orgQuesta preferenza dei consumatori ha spinto i produttori a sviluppare strategie di riformulazione in linea con queste esigenze sanitarie in continua evoluzione.
Crescente popolarità delle bevande a base vegetale
Il mercato delle bevande funzionali in Nord America sta registrando una crescita trainata dalla crescente preferenza dei consumatori per le bevande a base vegetale. Questa tendenza deriva da una maggiore consapevolezza della salute, dalla crescente consapevolezza dell'intolleranza al lattosio, dall'adozione di diete vegane e flessibili e da una crescente consapevolezza ambientale. I consumatori cercano prodotti con specifici vantaggi nutrizionali, tra cui colesterolo ridotto, minor contenuto calorico e proteine vegetali aggiunte. Le aziende alimentari e delle bevande stanno rispondendo con ingenti investimenti nello sviluppo dei prodotti, nell'arricchimento dei nutrienti e nell'esaltazione del sapore. Ad esempio, nel maggio 2024, Lactalis è entrata nel mercato canadese con una nuova linea di bevande a base vegetale che offre otto grammi di proteine di pisello per porzione da 250 ml. Il lancio di questo prodotto dimostra la risposta del settore alla domanda dei consumatori di bevande a base vegetale nutrienti, sostenibili e ricche di proteine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosa conformità normativa | -0.8% | Stati Uniti e Canada, emergenti requisiti per il Messico | A breve termine (≤ 2 anni) |
| Concorrenza di mercato intensa | -1.1% | Nord America, particolarmente concentrata negli Stati Uniti | Medio termine (2-4 anni) |
| Sfide relative alla catena di fornitura e all’approvvigionamento degli ingredienti | -0.9% | Nord America, acuti negli ingredienti speciali | A lungo termine (≥ 4 anni) |
| Problemi di durata di conservazione e stabilità | -0.6% | Nord America, fondamentale per le formulazioni naturali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Conformità normativa rigorosa
I requisiti di conformità normativa limitano significativamente il mercato nordamericano delle bevande funzionali. Il complesso contesto normativo che regola la sicurezza degli ingredienti, l'etichettatura, le indicazioni sulla salute e i processi di produzione crea sfide sostanziali per i produttori di bevande. Ad esempio, nel 2024, la Food and Drug Administration (FDA) degli Stati Uniti ha rivisto la definizione e le linee guida per l'etichettatura del termine "sano", influenzando il modo in cui le aziende produttrici di bevande funzionali comunicano i propri benefici nutrizionali. Il rispetto di queste normative richiede un'ampia documentazione, test e modifiche alla formula, il che aumenta i costi di produzione e allunga i tempi di lancio del prodotto. L'onere normativo colpisce in particolare i marchi più piccoli ed emergenti, che devono allocare risorse significative per soddisfare gli standard di conformità. Questi requisiti limitano l'innovazione del mercato e la diversificazione dei prodotti, rafforzando al contempo la posizione delle aziende consolidate con competenze normative e filiere di fornitura consolidate.
Concorrenza di mercato intensa
Il mercato nordamericano delle bevande funzionali si trova ad affrontare vincoli dovuti alla saturazione del mercato nei segmenti principali delle bevande energetiche, con conseguente aumento della concorrenza. I marchi affermati difendono le proprie posizioni di mercato attraverso prezzi aggressivi e attività promozionali, con conseguente riduzione dei margini di profitto in tutta la categoria. Il crescente numero di marchi di bevande funzionali ha creato un'intensa concorrenza per lo spazio sugli scaffali dei negozi al dettaglio, a vantaggio delle aziende con solide reti di distribuzione e ingenti risorse di marketing. Questo contesto di mercato presenta sfide per i nuovi marchi che cercano di assicurarsi una presenza al dettaglio, nonostante l'offerta di prodotti innovativi. L'intensità competitiva si riflette nelle performance in termini di volume nel 2024 dei leader di categoria, con Monster che ha registrato un calo dell'1.9% e Red Bull che ha registrato un calo del 3.8%. Questi risultati indicano che i leader di mercato affermati subiscono la pressione di concorrenti emergenti come Celsius e marchi focalizzati sul benessere, che attraggono i consumatori attraverso offerte distinte incentrate su benefici per la salute, ingredienti naturali e funzionalità specializzate.
Analisi del segmento
Per tipo di prodotto: le bevande energetiche sono in testa nonostante l'impennata della crescita dei prodotti fermentati
Le bevande energetiche hanno detenuto una quota di mercato del 33.22% nel 2025, trainata dalla domanda dei consumatori di prodotti che migliorano le prestazioni fisiche e mentali. La crescita deriva da stili di vita frenetici, dalla crescente consapevolezza del fitness e dalla diffusa necessità di fonti energetiche convenienti durante il lavoro e l'allenamento. Secondo Glanbia Nutritionals, nel 2024, il 7% dei consumatori di bevande funzionali negli Stati Uniti ha iniziato a utilizzare bevande energetiche, mentre il 26% degli utenti esistenti ne ha aumentato la frequenza di consumo. Questi modelli dimostrano una maggiore accettazione da parte dei consumatori delle bevande energetiche come fonti affidabili per un apporto energetico duraturo, un miglioramento della concentrazione mentale e delle prestazioni atletiche, rafforzando la loro forte posizione dominante sul mercato.
Si prevede che le bevande fermentate cresceranno a un CAGR dell'8.24% fino al 2031, trainate dalla crescente consapevolezza dei consumatori sui benefici dei probiotici per la salute intestinale. Queste bevande stanno guadagnando una notevole popolarità per il loro supporto al sistema immunitario, il migliore assorbimento dei nutrienti e i benefici per la salute a XNUMX gradi. La crescente domanda di bevande fermentate come kombucha, kefir e bevande ricche di probiotici deriva dalla ricerca da parte dei consumatori di bevande funzionali che favoriscano l'equilibrio del microbioma, riducano l'infiammazione e migliorino la salute digestiva. La crescita del segmento è ulteriormente rafforzata dalla preferenza dei consumatori per prodotti naturali e "clean label", dalla maggiore attenzione alla salute preventiva attraverso l'alimentazione funzionale e dalla crescente adozione di pratiche di fermentazione tradizionali nelle moderne routine di benessere.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di imballaggio: la sostenibilità guida l'innovazione
Le bottiglie in PET e vetro hanno mantenuto una quota di mercato del 47.85% nel 2025, trainando una crescita significativa nel mercato delle bevande funzionali grazie alle loro proprietà distintive dei materiali e alle preferenze dei consumatori. Il packaging in vetro dimostra una presenza sostanziale sul mercato tra i consumatori attenti alla salute grazie alle sue superiori capacità di conservazione degli ingredienti funzionali, accelerando l'espansione del segmento premium nel settore delle bevande funzionali. Le bottiglie in PET promuovono l'efficienza operativa nella distribuzione delle bevande funzionali attraverso notevoli vantaggi in termini di costi e migliori prestazioni logistiche grazie al loro peso ridotto. Entrambi i materiali di imballaggio favoriscono la competitività nel settore delle bevande funzionali, facilitando una visibilità ottimale del prodotto e consentendo ai produttori di stabilire un posizionamento di mercato distintivo negli ambienti di vendita al dettaglio.
Si prevede che il segmento delle lattine raggiungerà un CAGR del 6.98% entro il 2031. La crescita del segmento è principalmente attribuibile ai vantaggi intrinseci delle lattine, tra cui la loro trasportabilità, efficienza di stoccaggio e richiudibilità, in linea con i moderni modelli di consumo. La riciclabilità e il ridotto impatto ambientale delle lattine in alluminio, rispetto alle alternative di imballaggio in plastica, hanno attirato una notevole attenzione da parte dei consumatori attenti all'ambiente. I progressi produttivi nel settore delle lattine, in particolare nella tecnologia di alleggerimento e nelle capacità di stampa digitale, hanno migliorato sia il valore estetico che l'efficienza produttiva, aumentandone così l'utilizzo tra i produttori di bevande funzionali.
Per canale di distribuzione: il commercio digitale rimodella il panorama del commercio al dettaglio
Nel 46.15, supermercati e ipermercati detenevano una quota di mercato del 2025% nel mercato nordamericano delle bevande funzionali, diventando il principale canale di distribuzione della regione. Questa posizione dominante deriva dalla loro ampia portata e dalla loro praticità, poiché i consumatori preferiscono fare la spesa in un unico punto vendita, con diverse opzioni di bevande funzionali disponibili sotto lo stesso tetto. Questi formati di vendita al dettaglio sfruttano l'ampio spazio sugli scaffali per presentare più marchi in diverse categorie, tra cui bevande energetiche, bevande sportive e acque fortificate. Supermercati e ipermercati stimolano inoltre le vendite attraverso campagne di marketing, promozioni sui prezzi e programmi fedeltà che incoraggiano gli acquisti ripetuti e l'esplorazione del marchio.
Si prevede che i canali di vendita al dettaglio online nel mercato nordamericano delle bevande funzionali cresceranno a un CAGR dell'8.93% fino al 2031. Questa crescita deriva dalla crescente preferenza dei consumatori per la praticità, dalla più ampia adozione di smartphone e internet e dalla maggiore accettazione dell'e-commerce per gli acquisti regolari. Le piattaforme online offrono una facile navigazione dei prodotti, consigli personalizzati, opzioni di abbonamento e servizi di consegna a domicilio, soddisfacendo i consumatori attenti alla salute con programmi fitti di impegni. L'Ufficio del censimento degli Stati Uniti ha riportato che le vendite al dettaglio tramite e-commerce nel secondo trimestre del 2025 hanno raggiunto i 304.2 miliardi di dollari, con un aumento dell'1.4% rispetto al primo trimestre del 2025, indicando un continuo spostamento verso gli acquisti online.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato metropolitano delle bevande funzionali negli Stati Uniti
Gli Stati Uniti mantengono una posizione dominante con una quota di mercato del 73.65% nel mercato nordamericano delle bevande funzionali a partire dal 2025. I centri metropolitani, tra cui New York, Los Angeles e Chicago, fungono da principali sedi di sperimentazione per formulazioni innovative di bevande funzionali e iniziative di marketing prima della distribuzione nazionale. Questi mercati urbani presentano condizioni ottimali grazie alla concentrazione di consumatori attenti alla salute e a un'infrastruttura di distribuzione sofisticata, che consente un'efficiente commercializzazione dei prodotti.
Mercato delle bevande funzionali in Quebec e nel Canada occidentale
Il mercato canadese opera nell'ambito del quadro normativo completo di Health Canada per gli alimenti integrati, che disciplina la formulazione dei prodotti e i parametri di marketing. La provincia del Quebec mostra preferenze di consumo distintive che influenzano lo sviluppo delle bevande e il posizionamento sul mercato, mentre le province occidentali mostrano una maggiore ricettività verso bevande funzionali di fascia alta, corrispondenti a stili di vita orientati al benessere. Queste variazioni regionali del mercato richiedono approcci strategici specificamente personalizzati che tengano conto dei modelli di comportamento dei consumatori e dei requisiti normativi locali.
Mercato delle bevande funzionali in Messico e Nord America
Il Messico registra una crescita superiore nel segmento nordamericano delle bevande funzionali, raggiungendo un tasso di crescita annuo composto del 5.21% entro il 2031. Questa espansione del mercato è attribuibile alla crescente capacità di acquisto della classe media, all'accelerazione dell'urbanizzazione e alle modifiche normative che facilitano l'ingresso nel mercato per i produttori internazionali di bevande. Ulteriori territori nordamericani, pur rappresentando mercati individuali più piccoli, contribuiscono alla crescita regionale aggregata attraverso meccanismi commerciali transfrontalieri consolidati e modelli di consumo trainati dal turismo.
Panorama normativo
In Nord America, le bevande funzionali sono soggette a normative alimentari e sulle bevande che regolano la sicurezza degli ingredienti, l'etichettatura e le indicazioni salutistiche/strutturali-funzionali, con la maggiore complessità di conformità negli Stati Uniti e in Canada. Negli Stati Uniti, la Food and Drug Administration (FDA) continua a definire la conformità delle indicazioni e dell'etichettatura per le bevande incentrate sul benessere, inclusa la revisione del 2024 della definizione e delle linee guida per l'etichettatura del termine "sano", che influenza il modo in cui i marchi presentano il posizionamento nutrizionale sulla confezione e nel marketing.
Un punto di riferimento a breve termine per la conformità di produttori e importatori è la data di entrata in vigore uniforme del 1° gennaio 2028 per tutte le normative sull'etichettatura degli alimenti pubblicate tra il 1° gennaio 2025 e il 31 dicembre 2026. In Canada, le bevande funzionali rientrano generalmente nelle normative di Health Canada sugli alimenti integrati (Supplemented Foods Regulations, SOR/2022-169), che includono requisiti legati alle categorie e agli ingredienti consentiti, all'etichettatura specifica per gli alimenti integrati e a ulteriori avvertenze e disposizioni di marketing per i prodotti contenenti caffeina. Queste condizioni aumentano la necessità di procedure di presentazione pre-commercializzazione e di una rigorosa verifica delle dichiarazioni.
Analisi della catena del valore
La catena del valore delle bevande funzionali in Nord America inizia con l'approvvigionamento di dolcificanti, estratti botanici/adattogeni, tè, proteine, vitamine/minerali e principi attivi funzionali. Prosegue poi con la formulazione, la lavorazione (inclusa la lavorazione asettica ove richiesto), il confezionamento e la distribuzione ai canali di vendita al dettaglio e della ristorazione. L'approvvigionamento degli ingredienti può essere soggetto a variazioni di concentrazione e dipendenza dalle importazioni per diverse materie prime (ad esempio, i dolcificanti derivati dal mais, la cui produzione è legata al Midwest degli Stati Uniti, e alcune materie prime proteiche importate). La variabilità nell'approvvigionamento di estratti botanici e adattogeni aumenta inoltre la necessità di specifiche e validazioni più rigorose per garantire la coerenza delle prestazioni delle bevande finite.
La produzione e la commercializzazione sono condizionate da vincoli di capacità e conformità. La lavorazione asettica può rappresentare un collo di bottiglia per i formati pronti da bere a lunga conservazione e funzionali, con tempi di consegna stimati tra i 18 e i 24 mesi e ingenti investimenti (spesso compresi tra i 10 e i 30 milioni di dollari), che possono spingere i marchi verso i co-packer o investimenti mirati in capacità produttiva. A valle, la distribuzione su larga scala nella regione è influenzata dai sistemi di consegna diretta ai punti vendita e dalle relazioni con i rivenditori, consolidati da importanti gruppi del settore delle bevande come PepsiCo e The Coca-Cola Company. In Canada, il Regolamento sugli Alimenti Integrati e gli elenchi di ingredienti e categorie consentiti da Health Canada aggiungono un ulteriore ostacolo alla formulazione e all'etichettatura, influenzando la velocità di immissione sul mercato di nuove indicazioni funzionali e combinazioni di ingredienti innovative.
Panorama competitivo
Il mercato nordamericano delle bevande funzionali mostra un moderato consolidamento, con le principali aziende del settore che acquisiscono marchi dedicati al benessere per rivolgersi a segmenti di consumatori attenti alla salute. Aziende come PepsiCo Inc., The Coca-Cola Company, Monster Beverage Corporation, Danone SA e Nestlé SA ampliano i loro portafogli attraverso acquisizioni e sviluppo di prodotti per mantenere le posizioni di mercato.
Le aziende si differenziano attraverso la continua innovazione di prodotto e il lancio di nuovi gusti per soddisfare le mutevoli preferenze dei consumatori. Il lancio di Red Bull, nel marzo 2025, della sua prima bevanda energetica United States Spring Edition al gusto di Pompelmo e Fiori dimostra come i marchi utilizzino le offerte stagionali per suscitare l'interesse dei consumatori e incrementare le vendite.
Il mercato offre opportunità di espansione nell'ambito della nutrizione personalizzata, del packaging sostenibile e di prodotti specifici per fasce demografiche, rivolti ad anziani, atleti e consumatori attenti alla salute. Tuttavia, i rigidi requisiti normativi per le indicazioni sulla salute e gli standard degli ingredienti creano barriere significative. L'accesso alla distribuzione rimane difficile per i nuovi entranti, offrendo alle aziende consolidate con infrastrutture e reti di vendita al dettaglio esistenti un vantaggio competitivo.
Leader del settore delle bevande funzionali in Nord America
-
PepsiCo Inc.
-
The Coca-Cola Company
-
Monster Beverage Corporation
-
Danone SA
-
Nestlé SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: PepsiCo ha lanciato negli Stati Uniti Quaker Oat Shake & Go, una bevanda funzionale a base di proteine, fibre e cereali integrali, ideale da consumare fuori casa. Il lancio amplia il concetto di bevande funzionali, che da semplici idratanti ed energizzanti si estende al sazietà e al consumo in prossimità dei pasti, supportando la crescente domanda da parte dei consumatori con uno stile di vita attivo alla ricerca di un'alimentazione pratica e veloce.
- Maggio 2026: PepsiCo ha ampliato la sua offerta di tè funzionali pronti da bere con Pure Leaf Mental Focus, un tè freddo frizzante formulato con caffeina e L-teanina. Questo aggiunge un vantaggio in termini di lucidità mentale e concentrazione a una bevanda di largo consumo, consentendo di sfruttare i benefici funzionali anche nei momenti di relax quotidiani.
- Ottobre 2024: STōK Cold Brew Coffee ha lanciato STōK Cold Brew Energy, una bevanda che unisce il caffè freddo a ingredienti funzionali come vitamine del gruppo B, ginseng e guaranà. Questo ha ampliato il posizionamento funzionale all'interno delle bevande pronte da bere a base di caffè e ha aumentato la sovrapposizione competitiva tra energy drink e bevande a base di caffè.


Ambito del rapporto sul mercato delle bevande funzionali in Nord America
Una bevanda funzionale è classificata come un alimento liquido convenzionale commercializzato per veicolare ingredienti del prodotto o presunti benefici per la salute.
Il mercato nordamericano delle bevande funzionali è segmentato per tipo, canale di distribuzione e area geografica. In base al tipo, il mercato è segmentato in bevande energetiche, bevande sportive, succhi fortificati, latticini e bevande alternative ai latticini e altri tipi. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, drugstore e farmacie, minimarket, negozi al dettaglio online e altri canali di distribuzione. In base alla geografia, il mercato è segmentato in Stati Uniti, Canada, Messico e Resto del Nord America.
Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di dollari).
Per tipo di prodotto
| Bevande Energetiche - Energy Drinks |
| Bevande sportive |
| Succhi fortificati |
| Bevande elettrolitiche |
| Bevande fermentate |
| Bevande a base di proteine |
| Altro |
Per tipo di imballo
| Bottiglie in PET/vetro |
| Latte e lattine |
| Pacchetti Tetra |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Rivenditori online |
| Altro canale di distribuzione |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di prodotto | Bevande Energetiche - Energy Drinks |
| Bevande sportive | |
| Succhi fortificati | |
| Bevande elettrolitiche | |
| Bevande fermentate | |
| Bevande a base di proteine | |
| Altro | |
| Per tipo di imballo | Bottiglie in PET/vetro |
| Latte e lattine | |
| Pacchetti Tetra | |
| Altro | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Rivenditori online | |
| Altro canale di distribuzione | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America |


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle bevande funzionali in Nord America entro il 2031?
Si prevede che il mercato raggiungerà i 82.85 miliardi di dollari entro il 2031.
Quale categoria di prodotti detiene attualmente la quota maggiore?
Le bevande energetiche sono in testa con una quota del 33.22% del fatturato del 2025.
Quale segmento crescerà più rapidamente entro il 2031?
Si prevede che le bevande fermentate registreranno il CAGR più rapido, pari all'8.24%, entro il 2031.
Con quale rapidità si sta espandendo il canale online?
I rivenditori online cresceranno a un CAGR del 8.93% tra il 2026 e il 2031.
Pagina aggiornata l'ultima volta il:



