

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
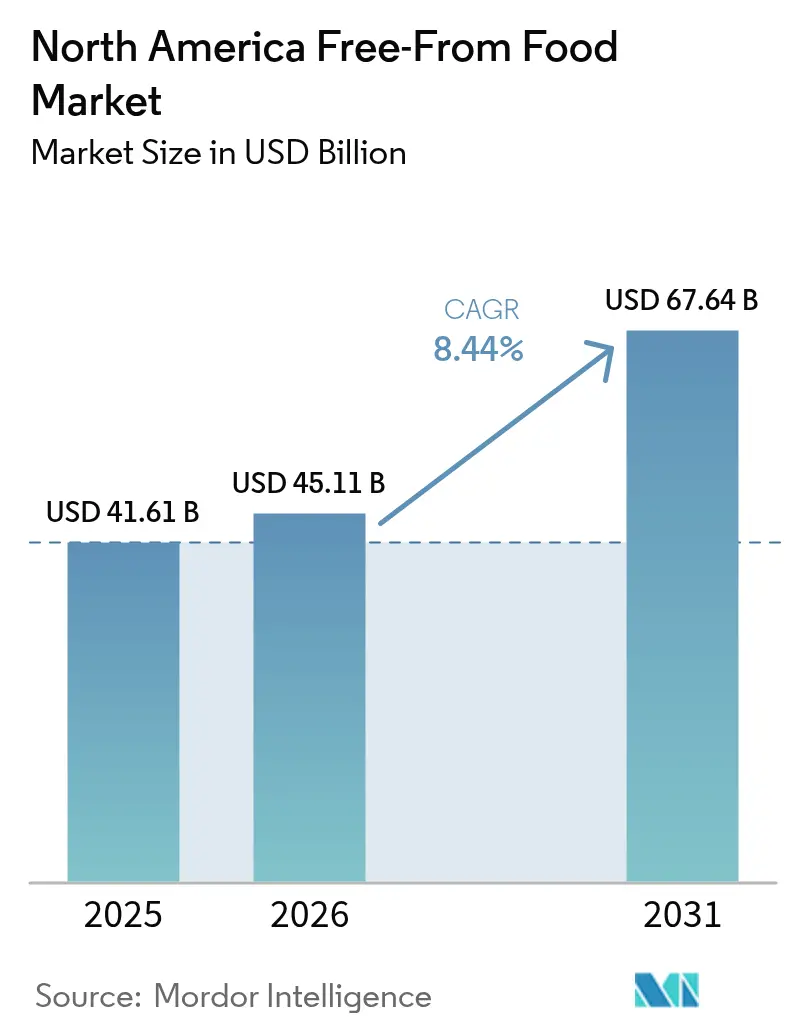
| Dimensione del mercato (2026) | 45.11 miliardo di dollari |
| Dimensione del mercato (2031) | 67.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.44% CAGR |
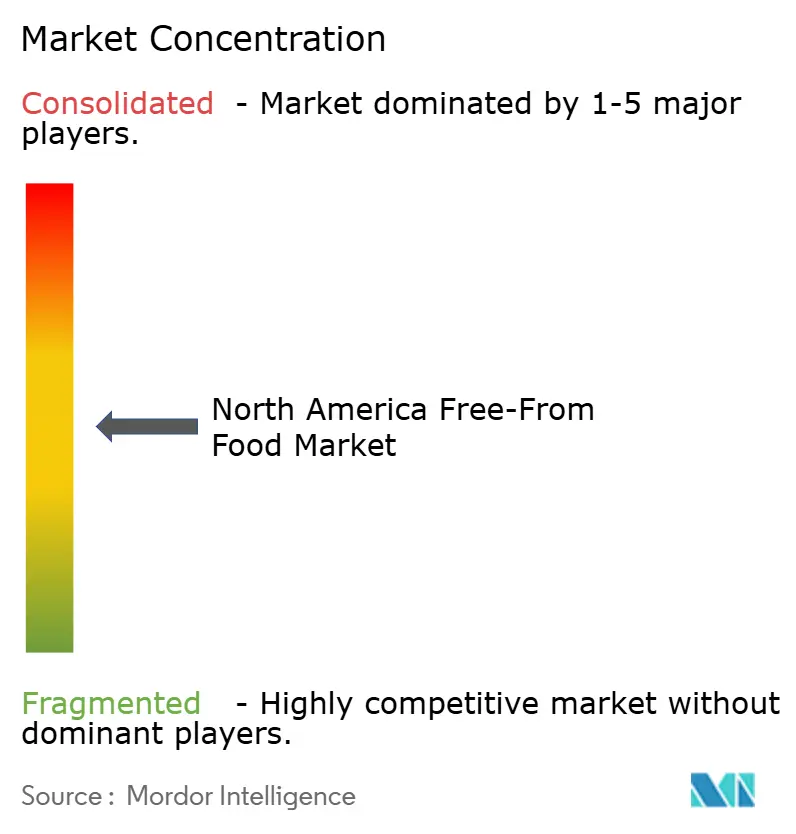
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato alimentare senza glutine del Nord America a cura di Mordor Intelligence
Si prevede che il mercato nordamericano degli alimenti senza glutine aumenterà da 41.61 miliardi di dollari nel 2025 a 45.11 miliardi di dollari nel 2026 e raggiungerà i 67.64 miliardi di dollari entro il 2031, con un CAGR dell'8.44% nel periodo 2026-2031. La consapevolezza dei consumatori sulle allergie alimentari, l'aumento dei redditi familiari e le leggi più severe in materia di etichettatura stanno spostando i prodotti senza glutine dai reparti specializzati agli scaffali tradizionali, sostenendo una crescita costante del valore anche in un contesto di rallentamento delle categorie discrezionali. I prodotti da forno senza glutine beneficiano di condizionatori per impasti a base di enzimi che prolungano la durata di conservazione a 7-10 giorni, mentre le alternative ai latticini come il latte d'avena e di mandorla hanno raggiunto la parità di costo in molte grandi catene di vendita al dettaglio. I costi di certificazione, che aggiungono il 15-25% alle spese di produzione, stanno incoraggiando vantaggi di scala per le multinazionali, eppure i marchi di medie dimensioni continuano a guadagnare presenza sugli scaffali enfatizzando le dichiarazioni di clean label e i dati di prima parte provenienti dai canali diretti al consumatore. I picchi dei prezzi delle materie prime per la farina di mandorle e gli isolati proteici dei piselli continuano a esercitare pressioni sui margini, ma i produttori stanno compensando in parte questi costi attraverso strategie di formulazione ibrida e collaborazioni con marchi privati.
Punti chiave del rapporto
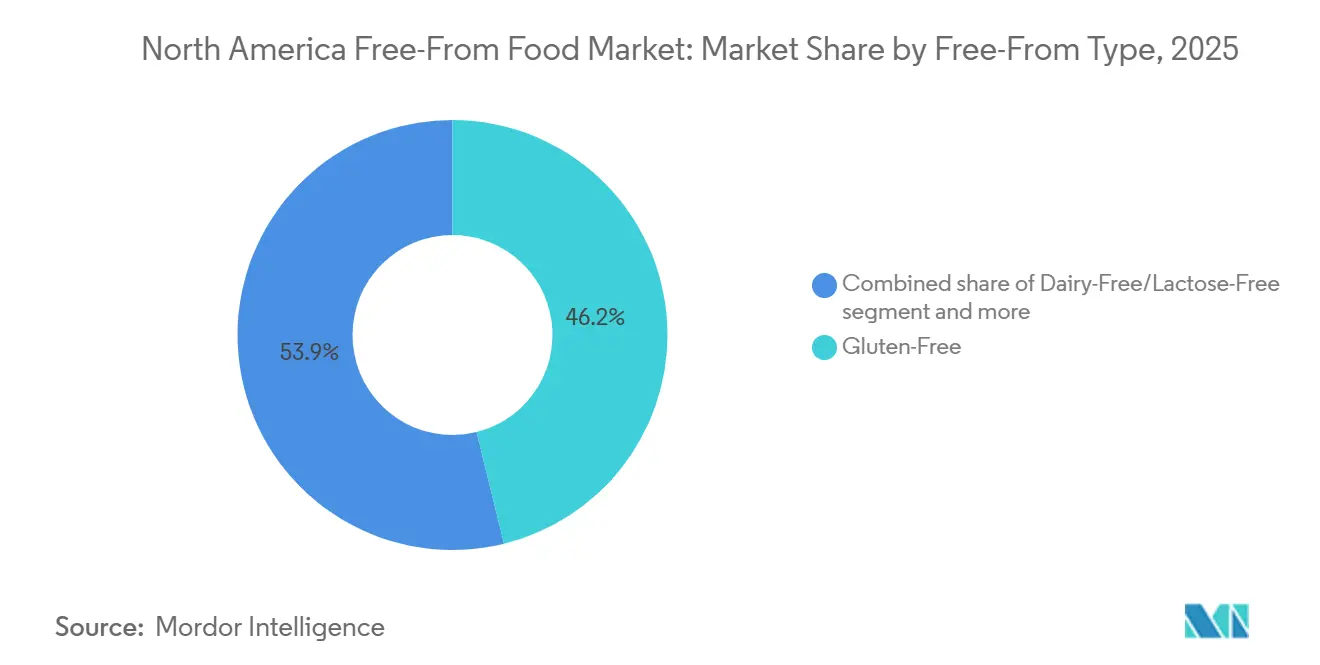
- Per tipologia "senza glutine", i prodotti senza glutine hanno conquistato il 46.15% della quota di mercato senza glutine nel 2025 e si prevede che le alternative vegetali senza carne registreranno il CAGR più rapido, pari al 9.26%, fino al 2031.
- Per prodotto finale, i settori della panetteria e della pasticceria hanno registrato una quota di fatturato del 29.77% nel 2025, mentre si prevede che le alternative ai latticini cresceranno a un CAGR dell'8.99% entro il 2031.
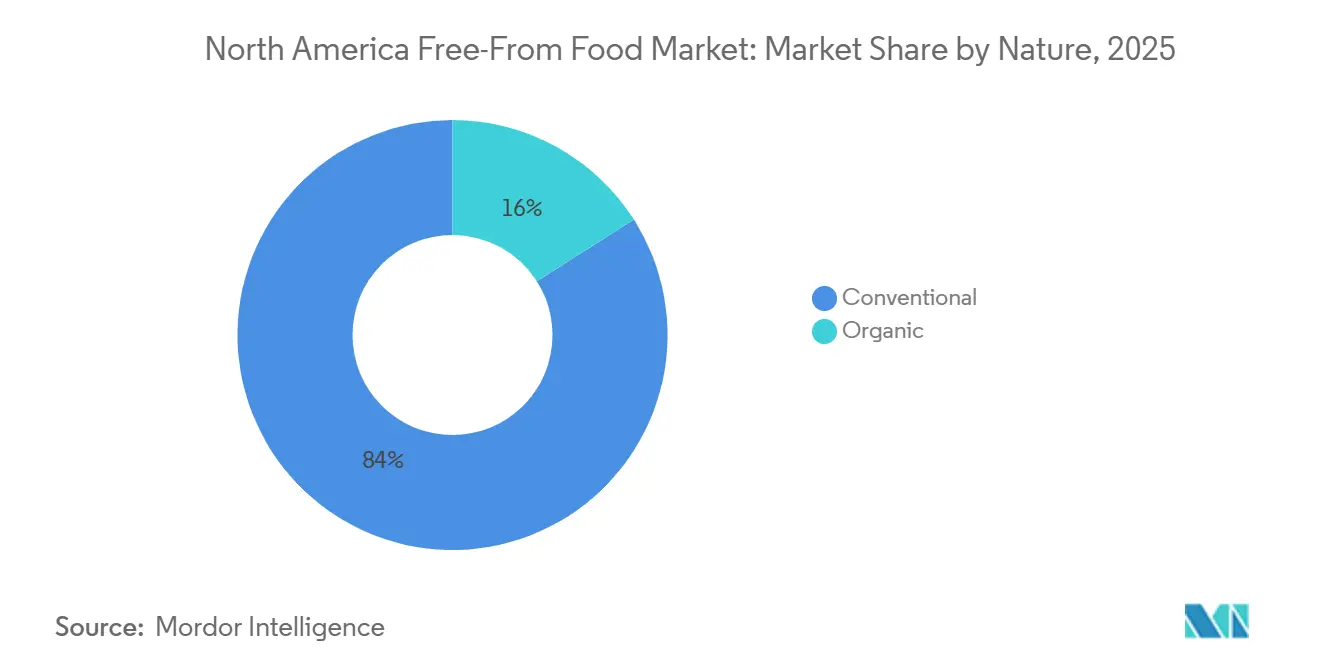
- Per loro natura, le linee convenzionali rappresentavano l'84.02% del mercato senza glutine nel 2025, mentre le varianti biologiche stanno avanzando a un CAGR del 10.05% tra il 2026 e il 2031.
- Per canale di distribuzione, i punti vendita off-trade hanno controllato il 71.91% delle vendite nel 2025, mentre la ristorazione on-trade sta accelerando a un CAGR del 9.63% fino al 2031.
- In termini geografici, gli Stati Uniti hanno generato il 79.89% del fatturato del 2025, mentre si prevede che il Messico registrerà il CAGR più alto, pari al 9.84%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli alimenti senza glutine in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di allergie e intolleranze alimentari | + 1.5% | Regionale, con la massima intensità negli Stati Uniti e in Canada | Medio termine (2-4 anni) |
| Crescente domanda di prodotti senza glutine e senza latticini | + 1.8% | Nord America, con ricadute sui centri urbani del Messico | A breve termine (≤ 2 anni) |
| Crescente consapevolezza della salute e del benessere tra i consumatori | + 1.2% | Aree metropolitane di Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Crescente adozione di diete a base vegetale e prive di allergeni | + 1.6% | Stati Uniti e Canada, emergenti in Messico | Medio termine (2-4 anni) |
| Espansione dei prodotti senza glutine nei principali canali di vendita al dettaglio | + 1.0% | Stati Uniti, Canada, con graduale penetrazione in Messico | A breve termine (≤ 2 anni) |
| Crescente domanda di alimenti puliti e minimamente lavorati | + 0.9% | Stati Uniti e Canada, adozione anticipata in Messico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di allergie e intolleranze alimentari
La crescente prevalenza di allergie e intolleranze alimentari è uno dei principali fattori trainanti del mercato nordamericano degli alimenti "senza". La maggiore consapevolezza delle restrizioni dietetiche e dei problemi di salute sta incoraggiando i consumatori a cercare prodotti sicuri, privi di allergeni e adatti a specifiche esigenze dietetiche. Nel 2024, il 6.7% degli adulti statunitensi ha ricevuto una diagnosi di allergia alimentare, secondo i Centers for Disease Control and Prevention (CDC), evidenziando la crescente fetta di popolazione che necessita di opzioni alimentari che tengano conto degli allergeni [1] Fonte: Centers for Disease Control and Prevention, “Diagnosed Allergic Conditions in Adults: United States, 2024”, cdc.gov . Questa tendenza è ulteriormente supportata dai genitori che cercano alimenti sicuri e nutrienti per i bambini con allergie, così come dalle persone che gestiscono l'intolleranza al lattosio, la sensibilità al glutine o altre restrizioni dietetiche. La domanda di prodotti "senza" si estende a diverse categorie, tra cui prodotti da forno, alternative ai latticini, snack e bevande, stimolando l'innovazione e la diversificazione dei prodotti. Con la crescente attenzione alla salute e le normative più severe in materia di etichettatura, si prevede che il mercato degli alimenti "senza" continuerà ad espandersi costantemente in tutto il Nord America.
Crescente domanda di prodotti senza glutine e senza latticini
La crescente domanda di prodotti senza glutine e senza latticini è un fattore chiave per il mercato alimentare "free from" in Nord America. I consumatori stanno diventando più attenti alla salute e cercano attivamente alternative in linea con le loro preferenze alimentari, intolleranze o scelte di stile di vita. Secondo l'IFIC Food & Health Survey del 2024, il 66% dei consumatori ha dichiarato di limitare il consumo di zucchero, in aumento rispetto al 61% del 2023, riflettendo un più ampio cambiamento verso abitudini alimentari più sane.[2]Fonte: International Food Information Council, "Indagine IFIC su cibo e salute 2024", ific.orgQuesta crescente attenzione alla nutrizione e al benessere sta creando opportunità per i prodotti senza glutine e senza latticini di competere efficacemente con gli alimenti convenzionali nei canali di vendita al dettaglio tradizionali. Prodotti come il latte vegetale, le alternative allo yogurt e i prodotti da forno senza glutine stanno guadagnando terreno, poiché i consumatori cercano opzioni sicure e in linea con i loro obiettivi di salute. Questa tendenza è ulteriormente rafforzata dalla crescente disponibilità, dall'innovazione di prodotto e dalle dichiarazioni di etichettatura pulita che attraggono i consumatori urbani e i millennial.
Crescente consapevolezza della salute e del benessere tra i consumatori
La crescente consapevolezza in materia di salute e benessere tra i consumatori è un fattore determinante per il mercato nordamericano degli alimenti "senza". La maggiore conoscenza dei problemi di salute legati all'alimentazione, come obesità, diabete e intolleranze alimentari, ha incoraggiato le persone a fare scelte alimentari più consapevoli. Nel 2024, secondo la Federazione Internazionale del Diabete, 56.2 milioni di adulti di età compresa tra 20 e 79 anni in Nord America risultavano affetti da diabete [3] Fonte: Federazione Internazionale del Diabete, "Diabetes around the world - 2024", diabetesatlas.org . I consumatori sono alla ricerca attiva di prodotti a basso contenuto di zuccheri, privi di allergeni e minimamente trasformati, in linea con le più ampie tendenze del benessere e dell'alimentazione sana. Questa maggiore attenzione alla nutrizione e alla salute preventiva ha incrementato la domanda di alternative senza glutine, senza lattosio, a base vegetale e biologiche in diverse categorie alimentari. I rivenditori e i fornitori di servizi di ristorazione stanno rispondendo ampliando la loro offerta di prodotti "senza", evidenziando i benefici per la salute e le diciture "etichetta pulita" per attrarre gli acquirenti attenti alla salute. In particolare, i millennial e le popolazioni urbane stanno guidando l'adozione di alimenti funzionali, snack ricchi di proteine e prodotti privi di allergeni.
Crescente adozione di diete a base vegetale e prive di allergeni
La crescente adozione di diete a base vegetale e prive di allergeni è un fattore chiave per il mercato alimentare "free from" in Nord America. La crescente consapevolezza della salute, della sostenibilità ambientale e di un'alimentazione etica sta incoraggiando sempre più consumatori ad adottare stili di vita a base vegetale e attenti agli allergeni. Secondo il Good Food Institute, il 59% delle famiglie statunitensi ha acquistato alimenti a base vegetale nel 2024, evidenziando la crescente accettazione da parte del grande pubblico di proteine alternative e opzioni senza latticini.[4]Fonte: Good Food Institute, "Approfondimenti sul mercato al dettaglio statunitense per l'industria a base vegetale", gfi.orgQuesto cambiamento sta stimolando la domanda in diverse categorie di prodotti, tra cui sostituti della carne, alternative vegetali ai latticini e snack senza allergeni. I consumatori sono sempre più alla ricerca di alimenti che non siano solo nutrienti e sicuri, ma anche in linea con i loro valori personali e le loro scelte di stile di vita. L'ascesa di prodotti "clean-label" e minimamente trasformati rafforza ulteriormente questa tendenza, attraendo acquirenti attenti alla salute e all'etica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione dovuti a severi requisiti di certificazione | -0.8% | Stati Uniti e Canada, con un impatto emergente in Messico | A breve termine (≤ 2 anni) |
| Prezzi dei prodotti più elevati rispetto agli alimenti convenzionali | -1.0% | Regionale, più acuto nel mercato messicano sensibile ai prezzi | Medio termine (2-4 anni) |
| Sfide di formulazione complesse che influenzano il gusto e la consistenza | -0.6% | Stati Uniti e Canada, dove le aspettative sensoriali sono più elevate | A lungo termine (≥ 4 anni) |
| Conformità normativa e requisiti di etichettatura | -0.5% | Stati Uniti, Canada, Messico: le normative si armonizzano | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione dovuti a severi requisiti di certificazione
Gli elevati costi di produzione dovuti ai severi requisiti di certificazione rappresentano un freno significativo per il mercato alimentare "free from" del Nord America. I prodotti "free from", inclusi quelli senza glutine, senza latticini e senza allergeni, devono essere conformi a rigorosi standard normativi e linee guida di etichettatura per garantire la sicurezza e la trasparenza dei consumatori. Ottenere certificazioni come "senza glutine", "non OGM", "biologico" o "senza allergeni" può essere costoso e richiedere molto tempo, richiedendo test specializzati, misure di controllo qualità e audit di conformità. Queste spese operative aggiuntive spesso aumentano il costo del prodotto finale, rendendo gli alimenti "free from" meno accessibili per i consumatori attenti al prezzo. I produttori di piccole e medie dimensioni, in particolare, potrebbero incontrare difficoltà nell'aumentare la produzione rispettando al contempo gli standard di certificazione. Inoltre, mantenere una rigorosa separazione degli ingredienti per evitare la contaminazione incrociata aggiunge complessità e costi ai processi di produzione.
Prezzi dei prodotti più elevati rispetto agli alimenti convenzionali
I prezzi più elevati dei prodotti rispetto agli alimenti convenzionali rappresentano un freno fondamentale per il mercato alimentare "free from" del Nord America. I prodotti "free from", come le opzioni senza glutine, senza latticini e senza allergeni, richiedono spesso ingredienti specializzati, tecniche di lavorazione avanzate e rigorosi controlli di qualità, tutti fattori che aumentano i costi di produzione. Queste spese aggiuntive si riflettono sui prezzi al dettaglio, rendendo gli alimenti "free from" più costosi rispetto alle alternative standard e limitandone l'accessibilità per i consumatori attenti al prezzo. Di conseguenza, alcune famiglie potrebbero optare per prodotti convenzionali nonostante preoccupazioni per la salute o l'alimentazione. I prezzi più elevati influiscono anche sulla penetrazione del mercato nei segmenti attenti al rapporto qualità-prezzo e possono rallentare l'adozione da parte di chi acquista per la prima volta. Inoltre, il posizionamento premium dei prodotti "clean label" e certificati "senza allergeni" contribuisce alla percezione degli alimenti "free from" come articoli di nicchia o speciali.
Analisi del segmento
Per tipo Free-From: l'ondata di prodotti a base vegetale rimodella il mix di categorie
Nel 2025, i prodotti senza glutine rappresentavano la quota maggiore del mercato alimentare "free from" in Nord America, con una quota pari al 46.15% del fatturato totale del mercato. Il predominio del segmento è in gran parte dovuto alla crescente consapevolezza dei consumatori riguardo all'intolleranza al glutine, alla celiachia e ai problemi di salute digestiva, che ha ampliato la domanda oltre le diete mediche, spingendola verso un consumo orientato allo stile di vita. Un numero crescente di consumatori percepisce i prodotti senza glutine come alternative più salutari, contribuendo alla loro diffusa adozione nelle categorie di prodotti da forno, snack e alimenti confezionati. I principali produttori alimentari hanno ampliato significativamente il loro portfolio di prodotti senza glutine, migliorandone la qualità, il gusto e la disponibilità nei canali di vendita al dettaglio. Inoltre, la solida distribuzione attraverso supermercati, negozi specializzati in prodotti biologici e piattaforme online ha migliorato l'accessibilità per i consumatori in tutta la regione.
Si prevede che le alternative vegetali senza carne rappresentino il segmento in più rapida crescita nel mercato alimentare "free from" del Nord America, con un CAGR previsto del 9.26% entro il 2031. Questa crescita è trainata principalmente dal crescente interesse dei consumatori per scelte alimentari sostenibili, etiche e salutari, oltre che dalla crescente consapevolezza dell'impatto ambientale associato alla produzione di carne convenzionale. L'espansione di modelli alimentari flessibili e vegani ha aumentato significativamente la domanda di sostituti della carne a base vegetale sia nel settore della vendita al dettaglio che in quello della ristorazione. I produttori alimentari stanno investendo molto in ricerca e sviluppo per migliorare il gusto, la consistenza e i profili nutrizionali, rendendo le alternative vegetali più appetibili per il grande pubblico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per prodotto finale: le alternative ai latticini accelerano con la maturazione della panetteria
Nel 2025, i prodotti da forno e dolciari hanno rappresentato la quota maggiore del mercato alimentare "free from" del Nord America, rappresentando il 29.77% del fatturato totale. L'ottima performance di questo segmento è principalmente supportata dall'elevata domanda da parte dei consumatori di alternative "free from" in categorie di alimenti di uso quotidiano come pane, torte, biscotti e prodotti al cioccolato. La crescente consapevolezza delle sensibilità alimentari, tra cui l'intolleranza al glutine e agli allergeni, ha incoraggiato i produttori ad ampliare l'offerta di prodotti da forno "free from" senza compromettere gusto e consistenza. La continua innovazione di prodotto, che include l'uso di farine alternative e dolcificanti naturali, ha migliorato l'accettazione del prodotto tra i consumatori tradizionali. Il segmento beneficia inoltre di comportamenti di acquisto impulsivi e modelli di consumo frequenti, mantenendo la sua posizione dominante nel mercato regionale.
Si prevede che le alternative ai latticini rappresentino il segmento in più rapida crescita nel mercato alimentare "free from" del Nord America, con un CAGR previsto dell'8.99% entro il 2031. La crescita in questo segmento è trainata in gran parte dalla crescente consapevolezza dell'intolleranza al lattosio, dall'aumento degli stili di vita vegani e flessibili e dalla crescente preferenza dei consumatori per l'alimentazione a base vegetale. Prodotti come latte, yogurt, formaggi e creme vegetali stanno guadagnando popolarità grazie ai benefici percepiti per la salute e l'ambiente. I produttori stanno introducendo attivamente nuove formulazioni utilizzando ingredienti come mandorle, avena, soia e cocco per migliorarne il gusto e il valore nutrizionale. L'espansione dell'adozione da parte della ristorazione, in particolare nelle catene di caffè e nei ristoranti fast food, ha ulteriormente accelerato il consumo di alternative ai latticini.
Per natura: la premiumizzazione organica stimola l'espansione dei margini
Nel 2025, le linee di prodotti convenzionali rappresentavano la quota maggiore del mercato alimentare "free from" in Nord America, rappresentando l'84.02% del mercato senza glutine. Il loro predominio è principalmente attribuito all'ampia convenienza, all'ampia distribuzione al dettaglio e al forte riconoscimento del marchio tra i consumatori tradizionali. I prodotti "free from" convenzionali sono ampiamente disponibili nei supermercati, negli ipermercati e nelle catene di vendita al dettaglio di massa, garantendo una maggiore visibilità e accessibilità rispetto alle offerte premium di nicchia. Le capacità produttive su larga scala consentono inoltre ai produttori di mantenere prezzi competitivi, soddisfacendo al contempo la crescente domanda. Inoltre, la continua riformulazione dei prodotti e i miglioramenti qualitativi hanno migliorato il gusto, la consistenza e il valore nutrizionale, riducendo il divario di percezione tra prodotti convenzionali e prodotti speciali.
Tuttavia, le varianti biologiche si stanno affermando come il segmento in più rapida crescita nel mercato alimentare "free from" del Nord America, con un CAGR previsto del 10.05% tra il 2026 e il 2031. La crescita in questo segmento è trainata dalla crescente preferenza dei consumatori per ingredienti "clean label", non OGM e di provenienza sostenibile. I consumatori attenti alla salute associano sempre più la certificazione biologica a una maggiore qualità del prodotto, sicurezza e responsabilità ambientale. L'aumento della disponibilità di prodotti biologici "free from" nei negozi specializzati in prodotti biologici e nelle catene di vendita al dettaglio premium ha ulteriormente sostenuto la penetrazione del mercato. I produttori stanno rispondendo investendo in filiere biologiche certificate e in pratiche di approvvigionamento trasparenti per rafforzare la fiducia dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la ristorazione si riprende mentre l'on-trade accelera
Nel 2025, i punti vendita off-trade rappresentavano la quota maggiore del mercato alimentare "free from" del Nord America, controllando il 71.91% delle vendite totali. Il predominio di questo segmento è in gran parte determinato dalla forte preferenza dei consumatori per l'acquisto di prodotti "free from" tramite supermercati, ipermercati, minimarket e piattaforme di vendita al dettaglio online. Questi canali offrono un'ampia varietà di prodotti, prezzi competitivi e facile accessibilità, consentendo ai consumatori di confrontare comodamente marchi e opzioni alimentari. La crescente disponibilità di prodotti "free from" a marchio del distributore ha ulteriormente rafforzato le vendite off-trade, offrendo alternative convenienti ai marchi premium. Inoltre, l'aumento dei consumi domestici e la crescente domanda di alimenti "free from" confezionati e pronti al consumo hanno sostenuto una crescita costante del commercio al dettaglio.
La ristorazione on-trade si sta affermando come il canale di distribuzione in più rapida crescita nel mercato alimentare "free from" del Nord America, con un CAGR previsto del 9.63% entro il 2031. La crescita in questo segmento è sostenuta principalmente dalla crescente domanda da parte dei consumatori di opzioni di menu adatte agli allergeni e specifiche per diete specifiche in ristoranti, bar e punti vendita di fast food. Gli operatori della ristorazione stanno incorporando sempre più offerte senza glutine, senza latticini e a base vegetale per soddisfare le preferenze dei consumatori in continua evoluzione e le restrizioni dietetiche. La crescente frequenza di consumo fuori casa e l'espansione di concept di ristorazione incentrati sulla salute hanno ulteriormente accelerato l'adozione di ingredienti "free from" nei menu della ristorazione. Anche le partnership tra produttori alimentari e catene di ristoranti stanno contribuendo a una maggiore disponibilità e visibilità dei prodotti "free from".
Analisi geografica
Mercato alimentare senza allergeni degli Stati Uniti
Nel 2025, gli Stati Uniti rappresentavano la quota maggiore del mercato nordamericano degli alimenti senza glutine, generando il 79.89% del fatturato totale della regione. Il predominio del Paese è sostenuto dall'elevata consapevolezza dei consumatori riguardo ad allergie alimentari, intolleranze alimentari e abitudini alimentari orientate alla salute. Un'infrastruttura di vendita al dettaglio consolidata, unita alla forte presenza di importanti produttori alimentari e marchi del distributore, ha consentito un'ampia disponibilità di prodotti senza glutine in diverse categorie. La continua innovazione di prodotto, in particolare nei segmenti senza glutine, senza latticini e a base vegetale, ha ulteriormente rafforzato l'espansione del mercato. Inoltre, la crescente domanda di prodotti alimentari clean-label e funzionali tra i consumatori attenti alla salute continua a sostenere una crescita costante.
Mercato alimentare messicano senza allergeni
Si prevede che il Messico sarà il mercato in più rapida crescita nel settore alimentare "free from" del Nord America, con un CAGR previsto del 9.84% entro il 2031. La crescita nel Paese è trainata dalla crescente urbanizzazione, dall'aumento del reddito disponibile e dalla crescente consapevolezza dei consumatori verso alternative alimentari più sane. L'espansione delle reti di vendita al dettaglio e la crescente presenza di marchi alimentari internazionali hanno migliorato l'accesso ai prodotti "free from" nelle principali città. Il cambiamento degli stili di vita e un graduale passaggio alla prevenzione sanitaria stanno incoraggiando i consumatori ad adottare opzioni alimentari senza glutine, senza lattosio e di origine vegetale. I produttori alimentari stanno inoltre aumentando gli investimenti in offerte di prodotti localizzate per soddisfare le preferenze di gusto regionali.
Mercato alimentare canadese senza allergeni
Il Canada rappresenta un mercato in costante crescita nel panorama alimentare nordamericano senza glutine, sostenuto da una forte domanda di prodotti alimentari premium, biologici e a etichetta pulita. L'elevata consapevolezza delle sensibilità alimentari e la crescente adozione di diete a base vegetale hanno incoraggiato un consumo costante di alternative senza glutine nei canali di vendita al dettaglio e di ristorazione. Il Paese beneficia di severe normative sull'etichettatura alimentare, che aumentano la fiducia dei consumatori e la trasparenza nella selezione dei prodotti. Il crescente interesse per la sostenibilità e gli ingredienti di provenienza etica ha ulteriormente sostenuto la domanda di opzioni alimentari biologiche e senza allergeni.
Panorama normativo
In tutto il Nord America, gli alimenti "senza" sono regolamentati da rigide normative in materia di etichettatura e documentazione, con un'applicazione delle stesse affidata alla Food and Drug Administration (FDA) statunitense e a Health Canada e alla Canadian Food Inspection Agency (CFIA) in Canada. Nel gennaio 2025, la FDA ha pubblicato la quinta edizione delle sue Linee guida per l'industria sull'etichettatura degli allergeni alimentari, ribadendo che le dichiarazioni relative agli allergeni devono essere veritiere e non fuorvianti e chiarendo le aspettative pratiche in merito alla divulgazione degli allergeni e alla contaminazione incrociata involontaria. Per i produttori che utilizzano il posizionamento "senza allergeni", le linee guida aumentano il controllo degli ingredienti, dell'igiene e della documentazione, poiché tracce di residui dovute a contaminazione incrociata possono invalidare la dichiarazione di assenza di allergeni.
In Canada, la conformità alle normative sull'etichettatura si è inasprita con l'introduzione dell'obbligo di apporre i simboli nutrizionali sulla parte anteriore della confezione (FOP), con un periodo di transizione che si concluderà a gennaio 2026 e che richiederà la conformità dei prodotti al momento della vendita al dettaglio. Parallelamente, le modifiche alla formulazione rimangono soggette alle procedure di revisione federali per additivi e ingredienti, come dimostra il processo FDA per gli additivi coloranti: un'ordinanza definitiva di febbraio 2026 sull'uso sicuro esteso dell'estratto di spirulina è stata successivamente rinviata al 20 marzo 2026 in attesa della valutazione delle obiezioni. Nel complesso, questi aggiornamenti normativi e amministrativi innalzano gli standard di conformità sia per le dichiarazioni (senza glutine, senza lattosio, senza allergeni) sia per le scelte di formulazione a supporto utilizzate dai produttori di prodotti "free-from" in tutta la regione.
Panorama competitivo
Il mercato nordamericano degli alimenti "free from" presenta un panorama competitivo moderatamente frammentato, caratterizzato dalla presenza di grandi multinazionali alimentari, marchi specializzati in prodotti salutistici e operatori di nicchia emergenti. Mentre i produttori affermati vantano una solida riconoscibilità del marchio e reti di distribuzione solide, le aziende più piccole continuano a guadagnare terreno puntando su esigenze dietetiche specifiche, come formulazioni senza glutine, senza latticini, senza allergeni e a base vegetale. La diversità delle categorie di prodotto all'interno del segmento "free from" consente a più operatori di coesistere senza che un'unica azienda domini il mercato complessivo. Le preferenze regionali, l'evoluzione delle tendenze alimentari dei consumatori e la rapida innovazione di prodotto contribuiscono ulteriormente alla frammentazione del mercato. Anche le private label della distribuzione al dettaglio hanno rafforzato la loro presenza offrendo alternative "free from" a prezzi competitivi, intensificando la concorrenza nei canali tradizionali.
La concorrenza sul mercato è in gran parte guidata da innovazione, qualità del prodotto, strategie di prezzo e fiducia nel marchio. I principali attori investono massicciamente in ricerca e sviluppo per migliorare gusto, consistenza e valore nutrizionale, affrontando le sfide precedenti associate ai prodotti senza ingredienti. Formulazioni clean-label, certificazioni biologiche e dichiarazioni non OGM sono diventati fattori di differenziazione chiave, poiché i consumatori danno sempre più priorità alla salute e alla sostenibilità. Le aziende stanno inoltre espandendo la loro distribuzione attraverso piattaforme di e-commerce e canali diretti al consumatore per rafforzare la propria presenza sul mercato. Le partnership strategiche con rivenditori e operatori della ristorazione stanno diventando sempre più comuni, consentendo ai marchi di migliorare la visibilità e l'accessibilità.
Allo stesso tempo, le aziende più piccole e innovative continuano a introdurre prodotti specializzati che soddisfano le preferenze dei consumatori in continua evoluzione, mantenendo la diversità competitiva. Gli investimenti in tecnologie di produzione avanzate e pratiche di approvvigionamento sostenibile stanno diventando sempre più importanti per la competitività a lungo termine. Le aziende si stanno inoltre concentrando sull'ottimizzazione della supply chain per gestire le sfide legate all'approvvigionamento degli ingredienti e la pressione sui costi. La crescente influenza dei consumatori attenti alla salute e l'enfasi normativa su un'etichettatura chiara incoraggiano ulteriormente l'innovazione e la conformità dei prodotti.
Leader del settore alimentare senza ingredienti del Nord America
-
Conagra Brands Inc.
-
Il gruppo celeste Hain
-
Generale Mills Inc.
-
Danone SA
-
L'azienda Kraft Heinz
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: The Every Company e ADM hanno stretto una partnership per produrre proteine dell'albume d'uovo senza derivati animali (OvoPro) presso lo stabilimento ADM di Clinton, Iowa, utilizzando la fermentazione di precisione, creando un'opzione di fornitura scalabile per formulazioni senza uova e con gestione degli allergeni. La collaborazione rafforza la catena di approvvigionamento di proteine vegetali in Nord America per applicazioni nel settore della panificazione e dei prodotti pronti al consumo.
- Giugno 2026: SunOpta ha investito oltre 25 milioni di dollari per ampliare il suo stabilimento di Omak, nello Stato di Washington, con una nuova linea di produzione, aumentando la capacità produttiva di snack alla frutta del 25%. L'ampliamento supporta una maggiore produzione di snack confezionati che spesso riportano la dicitura "senza" e migliora la reattività ai cicli di rifornimento della vendita al dettaglio.
- Maggio 2024: Kraft Heinz Company e TheNotCompany, Inc. hanno lanciato KD NotMacandCheese, il primo prodotto a base vegetale del marchio KD, posizionato come vegano e senza glutine. L'introduzione di un marchio storico di rilievo nel settore dei maccheroni al formaggio vegani e senza glutine ha aumentato la visibilità della categoria nella grande distribuzione e ha innalzato il livello delle aspettative in termini di gusto e prezzo tra i concorrenti, sia affermati che emergenti, del settore "senza".
Ambito del rapporto sul mercato degli alimenti senza glutine in Nord America
Il termine "free from" si riferisce a prodotti alimentari specificamente formulati o lavorati per escludere determinati ingredienti che alcuni consumatori evitano a causa di allergie, intolleranze, condizioni mediche, scelte di vita o preferenze di salute personali. Il mercato nordamericano dei prodotti alimentari "free from" è segmentato per tipologia di prodotto, prodotto finale, natura, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato è suddiviso in senza glutine, senza latticini, senza carne, senza zucchero e altre tipologie. In base al prodotto finale, il mercato è suddiviso in prodotti da forno e dolciumi, sostituti e analoghi della carne, alternative ai latticini, snack, piatti pronti e kit pasto e altri prodotti. In base alla natura, il mercato è suddiviso in convenzionale e biologico. In base al canale di distribuzione, il mercato è suddiviso in on-trade e off-trade. In base all'area geografica, il mercato è suddiviso in Stati Uniti, Canada, Messico e resto del Nord America. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (in milioni di USD) e al volume (tonnellate).
Per tipo Free-From
| Gluten-Free |
| Senza latticini/senza lattosio |
| Senza carne (a base vegetale) |
| Senza zucchero/a basso indice glicemico |
| altri tipi |
Per prodotto finale
| Prodotti da forno e pasticceria |
| Sostituti e analoghi della carne |
| Alternative ai latticini |
| Spuntini/Snacks |
| Piatti pronti e kit pasto |
| Altri prodotti (alimenti per neonati e bambini, salse, condimenti) |
Dalla natura
| Convenzionale |
| Organic |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| Negozi specializzati | |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo Free-From | Gluten-Free | |
| Senza latticini/senza lattosio | ||
| Senza carne (a base vegetale) | ||
| Senza zucchero/a basso indice glicemico | ||
| altri tipi | ||
| Per prodotto finale | Prodotti da forno e pasticceria | |
| Sostituti e analoghi della carne | ||
| Alternative ai latticini | ||
| Spuntini/Snacks | ||
| Piatti pronti e kit pasto | ||
| Altri prodotti (alimenti per neonati e bambini, salse, condimenti) | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| Negozi specializzati | ||
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato?
Il mercato è valutato a 45.11 miliardi di dollari nel 2026 e si prevede che raggiungerà i 67.64 miliardi di dollari nel 2031.
Quale canale di vendita attualmente vende il maggior numero di prodotti senza glutine?
I punti vendita al dettaglio off-trade, guidati da supermercati e ipermercati, hanno registrato il 71.91% del fatturato del 2025 grazie a corsie dedicate e display terminali.
Dove si registra il maggiore rialzo geografico nei prossimi cinque anni?
Si prevede che il Messico registrerà un CAGR del 9.84% entro il 2031, superando gli Stati Uniti e il Canada, grazie alla spesa della classe media e all'allineamento delle norme di etichettatura che accelerano l'adozione.
Quanto è concentrato oggi il potere dei fornitori in questa categoria?
Le prime cinque aziende detengono il 55% del fatturato del 2025, il che indica una concentrazione moderata che lascia comunque spazio a marchi regionali agili e diretti al consumatore.


