

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 26.69 miliardo di dollari |
| Dimensione del mercato (2031) | 30.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.62% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per la ristorazione nel Nord America di Mordor Intelligence
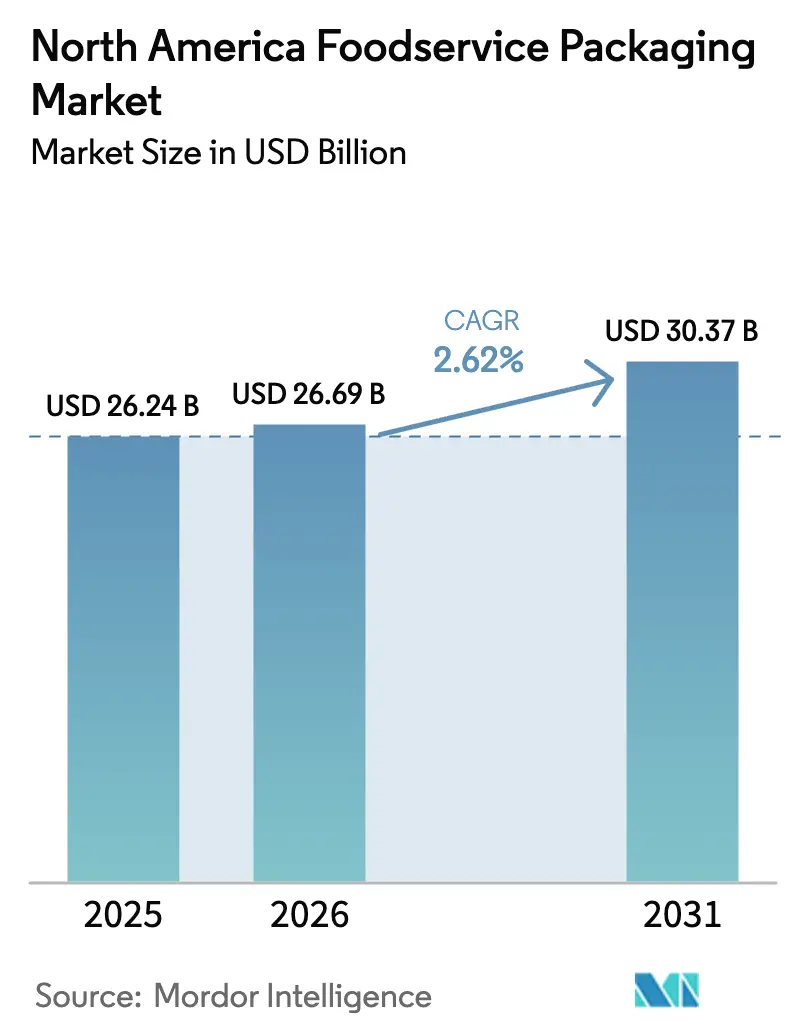
Si prevede che il mercato nordamericano degli imballaggi per la ristorazione collettiva passerà da 26.24 miliardi di dollari nel 2025 e 26.69 miliardi di dollari nel 2026 a 30.37 miliardi di dollari entro il 2031, registrando un CAGR del 2.62% tra il 2026 e il 2031. Un dato principale stabile nasconde la svolta verso fibre, polimeri riciclati ed etichette intelligenti, mentre le cucine fantasma, i divieti sui PFAS a livello statale e gli obblighi aziendali di zero emissioni nette rimodellano le priorità dei trasformatori. Le catene di fast food statunitensi stanno fissando soglie di contenuto riciclato che si ripercuotono sulla domanda di resina, mentre la legge SB 54 della California sta imponendo l'eliminazione graduale dei materiali multimateriale prima del 2032. I rivenditori alimentari multinazionali ora valutano i fornitori in base a parametri di Scope 3 e al monitoraggio tempo-temperatura, stimolando flussi di capitale verso linee di produzione di fibre stampate e piattaforme di etichette digitali. L'effetto netto è una catena di approvvigionamento che sta diventando più corta, più regionale e più circolare, nonostante i costi volatili delle materie prime di polietilene e polipropilene, che sono aumentati del 20% fino alla metà del 2025.
Punti chiave del rapporto
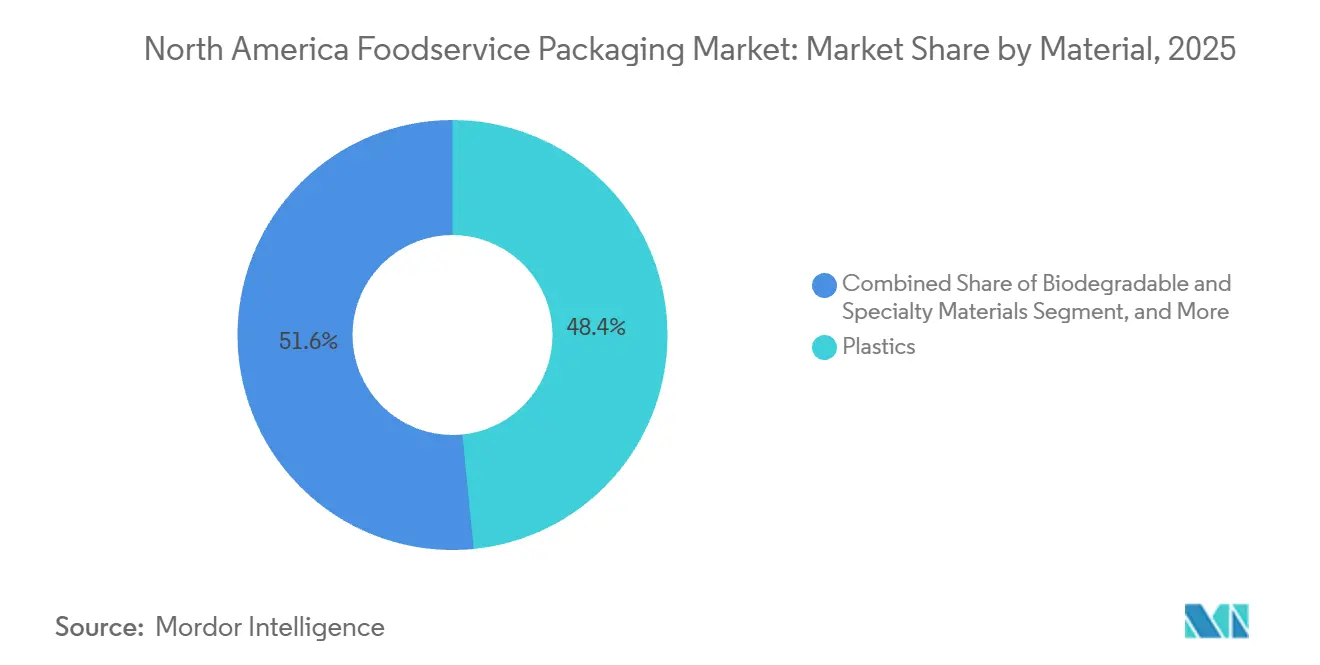
- In base al materiale, nel 2025 la plastica ha dominato il mercato degli imballaggi per la ristorazione in Nord America, con una quota del 48.42%, mentre si prevede che i materiali biodegradabili e speciali cresceranno a un CAGR del 4.32% entro il 2031.
- Per tipologia di imballaggio, tazze e vaschette hanno rappresentato il 39.89% del fatturato nel 2025, mentre si prevede che vassoi e contenitori cresceranno a un CAGR del 3.46% entro il 2031.
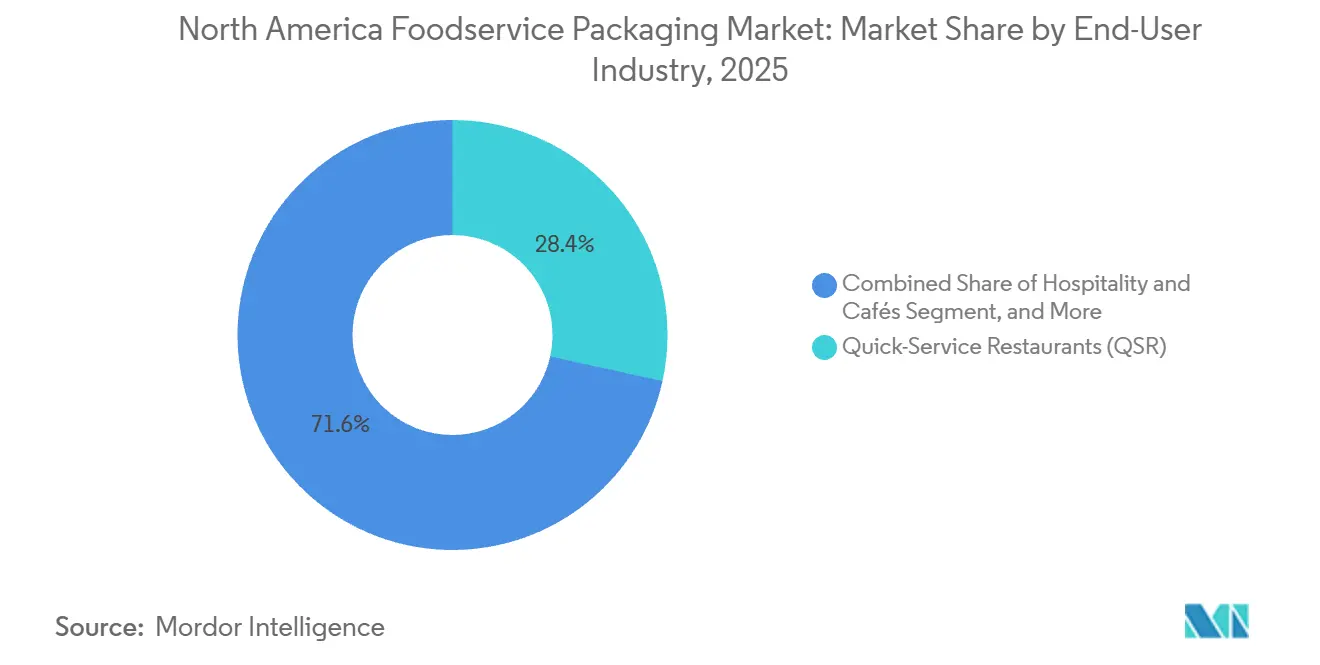
- In termini di utente finale, nel 2025 i ristoranti fast food detenevano il 28.44% della quota di mercato degli imballaggi per la ristorazione in Nord America, ma il settore dell'ospitalità e delle caffetterie registrerà il CAGR più rapido, pari al 3.74%, tra il 2026 e il 2031.
- In base al profilo di sostenibilità, nel 2025 i formati convenzionali hanno mantenuto una quota del 68.86% del mercato degli imballaggi per la ristorazione in Nord America, ma le alternative sostenibili cresceranno a un CAGR del 3.61% fino al 2031.
- Gli Stati Uniti hanno rappresentato il 72.63% delle entrate del 2025, mentre il Messico è destinato a registrare il CAGR più alto, pari al 4.01%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi per la ristorazione in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Richiesta di comodità e pasti da asporto | + 0.8% | Stati Uniti e Canada, contagio nei centri urbani del Messico | A breve termine (≤ 2 anni) |
| Rapida espansione dei modelli di consegna di cibo e di cucina fantasma | + 0.7% | Aree metropolitane degli Stati Uniti, Toronto, Vancouver, Città del Messico | Medio termine (2-4 anni) |
| Mandati aziendali Net-Zero che promuovono l'approvvigionamento di imballaggi sostenibili | + 0.5% | Stati Uniti e Canada, adozione anticipata in Messico da parte delle multinazionali | A lungo termine (≥ 4 anni) |
| Enfasi sui materiali riciclabili e post-consumo | + 0.4% | Stati Uniti e Canada, impatto limitato a breve termine in Messico | Medio termine (2-4 anni) |
| Integrazione di imballaggi intelligenti e connessi per il tracciamento dei rifiuti | + 0.3% | Programmi pilota negli Stati Uniti e in Canada, penetrazione minima in Messico | A lungo termine (≥ 4 anni) |
| Incentivi governativi per la capacità di imballaggio compostabile nazionale | + 0.2% | Costa occidentale degli Stati Uniti, Columbia Britannica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Richiesta di comodità e pasti da asporto
Nel 2025, la spesa per il cibo consumato fuori casa ha raggiunto il 55% della spesa alimentare totale degli Stati Uniti, sottolineando un cambiamento strutturale verso formati di pasti portatili. [1] US Bureau of Labor Statistics, “Consumer Expenditures Report 2025,” US Department of Labor, bls.gov Le confezioni monodose e i vassoi di cartone adatti al forno a doppia alimentazione dominano ora le offerte di panini per la colazione e piatti principali perché consentono ai pendolari di riscaldare il cibo senza doverlo impiattare nuovamente. [2] US Food and Drug Administration, “Food Contact Substances: Guidance for Industry,” fda.gov Le catene di fast food riferiscono che la semplificazione del menu ha ridotto la manodopera per l'evasione degli ordini dal 12% al 15% e ha aumentato la velocità media degli ordini, rafforzando la spinta verso formati standardizzati. I trasformatori, a loro volta, stanno ampliando le barriere a base d'acqua conformi alle norme di migrazione aggiornate, riducendo la dipendenza dai fluorochimici. Il tema della praticità si sposa perfettamente anche con le strategie delle ghost kitchen, dove la disciplina nella gestione dei referenze e gli imballaggi leggeri riducono i costi di consegna, mantenendo i volumi di vendita anche quando l'inflazione alimentare incide sulla spesa discrezionale.
Rapida espansione dei modelli di consegna di cibo e di cucina fantasma
Nel 2025, oltre due terzi degli ordini di DoorDash Nord America hanno percorso più di 4 miglia, quindi i produttori hanno riprogettato coperchi e sigilli per resistere a viaggi di 30 minuti senza perdite. Le ghost kitchen rappresentano già il 15% degli ordini di ristorazione commerciale negli Stati Uniti, con una penetrazione in rapida crescita nelle aree metropolitane secondarie dove gli affitti favoriscono gli hub di commissariato. [3] Graphic Packaging Holding Company, “2025 Annual Report,” graphicpkg.com I vassoi ottimizzati per la consegna realizzati in mono-PP o fibra stampata ora ottengono prezzi più elevati perché riducono la contaminazione negli impianti di recupero dei materiali. Graphic Packaging ha registrato un aumento del 22% su base annua delle spedizioni di vassoi legate a contratti di marchi virtuali, confermando che la durata e l'impilabilità sono più importanti dell'estetica del consumo sul posto. Le norme comunali sul riciclaggio amplificano la tendenza, poiché le pareti monomateriale confluiscono più facilmente nei flussi esistenti, supportando i punteggi dell'economia circolare per i proprietari dei marchi.
Mandati aziendali Net-Zero che promuovono l'approvvigionamento di imballaggi sostenibili
Gli imballaggi rappresentano ora l'8% delle emissioni globali di gas serra di Starbucks, il che ha spinto la catena a imporre il 30% di contenuto riciclato in tazze e coperchi entro il 2027. McDonald's ha già raggiunto il suo obiettivo per il 2025 di approvvigionarsi interamente di materiali rinnovabili, riciclati o certificati negli Stati Uniti e in Canada per gli imballaggi dei suoi clienti. Questi obblighi di brand si estendono a cascata attraverso i convertitori di secondo livello, spingendo gli investimenti nel riciclo meccanico e chimico avanzato che produce pellet di rPET per uso alimentare. La Ellen MacArthur Foundation riporta che il 65% dei firmatari regionali ha raggiunto gli obiettivi di contenuto riciclato per il 2025, ma solo il 40% ha raggiunto gli obiettivi di riutilizzabilità, a dimostrazione del fatto che le lacune infrastrutturali ostacolano ancora le ambizioni di circolarità. Ciononostante, le certificazioni della catena di custodia come quella del Forest Stewardship Council sono ora prerequisiti per gli appalti, orientando la quota verso fornitori verticalmente integrati.
Enfasi sui materiali riciclabili e post-consumo
La legge californiana SB 54 impone un contenuto riciclato del 30% negli articoli monouso in PET entro il 2028, stimolando un investimento di 150 milioni di dollari da parte di Amcor in impianti di riciclo molecolare in grado di gestire flussi di rifiuti multistrato. Berry Global segnala un sovrapprezzo del 15% per le confezioni a conchiglia in rPET, ma prevede comunque una forte adozione nel settore della ristorazione, poiché i criteri di valutazione degli acquisti tengono conto di un contenuto riciclato pari al 30%. La scarsità di materia prima rimane il punto critico, con tassi di raccolta del PET fermi al 28% nel 2025. I trasformatori stanno reagendo stipulando contratti di fornitura a lungo termine di balle e co-investendo con impianti di recupero dei materiali. La spinta normativa sta lentamente riducendo i divari di costo, pertanto si prevede che i materiali post-consumo rappresenteranno oltre un quarto del mercato nordamericano degli imballaggi per la ristorazione entro il 2031.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme e divieti rigorosi sulla plastica monouso | -0.6% | Stati Uniti occidentali e nordorientali, Canada federale | A breve termine (≤ 2 anni) |
| Volatilità nei prezzi degli input di polimeri e cellulosa | -0.5% | Stati Uniti, Canada, Messico dipendente dalle importazioni | A breve termine (≤ 2 anni) |
| Infrastruttura di compostaggio industriale limitata | -0.3% | Stati Uniti e Canada, infrastrutture minime in Messico | Medio termine (2-4 anni) |
| Consolidamento dei fornitori che innesca il rischio di rinegoziazione del contratto | -0.2% | Stati Uniti e Canada | A breve termine (≤ 2 anni) |
| Sfide operative derivanti dalle restrizioni PFAS a livello statale | -0.4% | Dodici stati degli Stati Uniti con legislazione promulgata o in attesa di approvazione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme e divieti rigorosi sulla plastica monouso
California, Colorado, Maine, Vermont e Washington hanno già introdotto restrizioni al polistirene o ne richiedono la riduzione alla fonte, mentre il divieto federale canadese è entrato in vigore nel 2023. Le sovrapposizioni di tempi costringono i trasformatori a gestire più SKU e a creare rischi di svalutazione delle scorte; Dart Container ha registrato una svalutazione di 42 milioni di dollari su stampi in polistirene legacy nel 2024. I costi di conformità sono asimmetrici; i fornitori verticalmente integrati assorbono i test e la riformulazione più facilmente rispetto alle aziende regionali che si affidano a compoundatori terzi. I rivenditori stanno accelerando le eliminazioni graduali prima delle scadenze di legge per evitare reazioni negative da parte dei consumatori. Di conseguenza, le alternative in fibra stampata, mono-PET e cartone patinato stanno ottenendo certificazioni accelerate, riducendo il volume indirizzabile per i tradizionali bicchieri in schiuma.
Volatilità nei prezzi degli input di polimeri e cellulosa
I prezzi spot del polietilene negli Stati Uniti sono oscillati tra 0.52 e 0.71 dollari per libbra nel 2025, riflettendo le interruzioni dei cracker della costa del Golfo e la volatilità globale della nafta. Parallelamente, i picchi dei prezzi della cellulosa hanno visto il kraft di conifere sbiancato del Nord toccare i 1,450 dollari per tonnellata, mettendo sotto pressione i margini del cartone patinato. Pactiv Evergreen ha coperto il 60% dei suoi acquisti di resina, ma ha comunque registrato un'erosione di 180 punti base del margine lordo. I trasformatori più piccoli senza contratti a termine hanno ritardato gli esborsi di capitale per le linee di estrusione con contenuto riciclato, rallentando il lancio di SKU sostenibili. La volatilità frena la propensione al rischio dei finanziatori, rendendo la finanza della supply chain un nuovo campo di battaglia per le quote di mercato.
Analisi del segmento
Per materiale: la fibra avanza mentre aumenta l'attenzione sui polimeri
I fornitori di fibre, resine biodegradabili e substrati speciali stanno convertendo le difficoltà normative in guadagni di quota di mercato. I materiali biodegradabili sono destinati a registrare un CAGR del 4.32% fino al 2031, poiché gli operatori sono alla ricerca di alternative conformi alla norma SB 54. La plastica rappresenterà ancora il 48.42% del fatturato del 2025, ma i divieti in California e Canada hanno già ridotto i volumi di polistirene. I successi di Graphic Packaging nel canale delle insalate fast food con le sue confezioni a conchiglia in fibra stampata dimostrano come una maggiore resistenza ai grassi e una maggiore rigidità colmino i divari prestazionali storici. Nel frattempo, alluminio e vetro rimangono una nicchia nei formati di bevande premium perché il peso, il costo e le difficoltà di smistamento a bordo strada compensano la loro proposta di valore infinitamente riciclabile.
L'espansione da 600 milioni di dollari di NatureWorks in Nebraska PLA raddoppierà la capacità entro il 2027 e aumenterà le prestazioni termiche a 110 °C, aprendo nuove opportunità per il riempimento a caldo nel settore della ristorazione. Danimer Scientific ha ottenuto l'approvazione della FDA per i rivestimenti barriera al grasso Nodax PHA, aprendo nuove strade per i vassoi in fibra che bypassano i fluorochimici PFAS. Tuttavia, le dimensioni del mercato degli imballaggi per la ristorazione in Nord America per i materiali compostabili certificati dipendono dall'accesso al fine vita; solo 185 compostatori industriali accettano stoviglie per la ristorazione negli Stati Uniti. Gli operatori al di fuori della costa occidentale spesso optano per la discarica, diluendo le rivendicazioni ambientali. Finché non si espanderà il ritiro dei rifiuti organici a domicilio, i trasformatori stanno posizionando i materiali compostabili per le aree metropolitane costiere, spingendo al contempo gli aggiornamenti di rPET e rPP altrove.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: le esigenze di consegna accelerano la domanda di vassoi e contenitori
Tazze e vaschette hanno conquistato il 39.89% della quota di mercato nel 2025, trainate dalle catene di caffè e dessert surgelati. Tuttavia, il boom delle consegne a domicilio sta indirizzando una crescita incrementale verso vassoi e contenitori, che dovrebbero superare il mercato complessivo degli imballaggi per la ristorazione in Nord America con un CAGR del 3.46% fino al 2031. Le confezioni a conchiglia anti-manomissione di Inline Plastics soddisfano i requisiti di tracciabilità della FDA e ora sono il punto di riferimento per le referenze dei kit pasto. Bustine e buste stanno guadagnando terreno nelle applicazioni per condimenti e salse perché le confezioni più leggere riducono le emissioni di trasporto e il costo unitario.
Il vassoio in cartone EarthChoice di Pactiv Evergreen, adatto alla cottura in forno, resiste a 425 °C per 20 minuti, consentendo ai consumatori di riscaldare i pasti senza ricorrere a piatti secondari e riducendo il peso degli imballaggi per ordine del 18% presso Chipotle. La linea Pulp-it di Sabert, realizzata con bagassa di canna da zucchero, soddisfa gli standard ASTM D6868 e rivaleggia con il polistirene in termini di prestazioni isolanti, conquistando clienti in catene di distribuzione in stati con normative molto restrittive. Il requisito SB 1335 della California, che impone alle istituzioni pubbliche di utilizzare formati compostabili o riciclabili entro il 2028, spinge ulteriormente la scelta verso vassoi in monofibra e mono-PP.
Per settore di utilizzo finale: ospitalità e bar guidano la crescita
I ristoranti fast food hanno mantenuto una quota del 28.44% nel 2025 grazie alla loro ampia rete di punti vendita, ma lo slancio si sta spostando gradualmente verso il settore dell'ospitalità, delle caffetterie e delle concessioni aeroportuali, che registreranno un CAGR del 3.74% fino al 2031. I ristoranti a servizio completo stanno aggiungendo canali off-premise, inviando le portate principali impiattate in contenitori a conchiglia progettati per mantenere salse e guarnizioni intatte per 30 minuti di viaggio. La ristorazione collettiva si sta orientando verso vassoi monouso a causa della cronica carenza di manodopera nel lavaggio delle stoviglie, sebbene gli acquisti sostenibili per le scuole primarie e secondarie riducano i volumi di plastica convenzionali.
Marriott segnala che il 92% delle sue strutture in Nord America ha sostituito i contenitori per la colazione a buffet con prodotti per la colazione confezionati singolarmente nel 2025, incrementando la domanda unitaria di involucri e coperchi compostabili. Il contratto di Hilton con Eco-Products ha standardizzato bicchieri e posate compostabili in 1,200 hotel, dimostrando la disponibilità ad assorbire un sovrapprezzo dell'8% per i materiali certificati. Il progetto pilota di Starbucks a Seattle per i bicchieri riutilizzabili ha raggiunto un tasso di reso del 45%, ma gli elevati costi di logistica inversa limitano l'implementazione a livello nazionale, mantenendo i bicchieri monouso come elemento centrale nel volume di vendita nel periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per profilo di sostenibilità: i formati convenzionali persistono come base di riferimento transitoria
Gli imballaggi convenzionali hanno mantenuto una quota del 68.86% del mercato degli imballaggi per la ristorazione in Nord America nel 2025, sostenuti da contenitori a conchiglia in plastica vergine e bicchieri in polistirolo espanso che soddisfano le soglie di prezzo più basse. Tuttavia, le alternative sostenibili seguono una traiettoria di CAGR più ripida, pari al 3.61%, supportata dalle scorecard ESG aziendali e dai divieti statali. L'adempimento da parte di McDonald's del suo mandato di utilizzo di materiali rinnovabili o riciclati entro il 2025 dimostra che le catene di distribuzione su larga scala possono assorbire costi dei materiali più elevati quando è in gioco il rischio reputazionale.
La legge SB 54 della California e la legge HB 22-1162 del Colorado elimineranno di fatto il polistirolo non riciclabile entro il 2032, creando risorse inutilizzate per i trasformatori in ritardo. Il Foodservice Packaging Institute rileva che solo il 38% dei comuni accetta il ritiro a domicilio di contenitori in fibra, limitando la vera circolarità. Con l'ammodernamento delle linee di smistamento degli impianti di recupero dei materiali e la crescita delle aziende di riciclaggio di prodotti chimici, la quota di prodotti sostenibili è destinata a raggiungere un terzo del fatturato di mercato entro la fine del decennio, ma i formati convenzionali continueranno a dominare i pasti combinati QSR, sensibili al prezzo, nell'entroterra degli Stati Uniti.
Analisi geografica
Gli Stati Uniti hanno generato il 72.63% del mercato nordamericano degli imballaggi per la ristorazione nel 2025, trainati dalla più grande rete di fast food al mondo e dall'adozione precoce di aggregatori di consegne. Le normative statali dettano le roadmap dei materiali; la legge SB 54 della California accelera la migrazione delle fibre, mentre gli operatori del Midwest si aggrappano al polipropilene economico in assenza di divieti. La norma sulla tracciabilità della FDA, entrata in vigore nel gennaio 2026, impone etichette con codici di lotto e link QR, e Novolex ora integra il sistema di tracciamento e tracciabilità sul 60% della sua produzione nazionale.
Il Messico sarà il motore di crescita della regione, registrando un CAGR del 4.01% tra il 2026 e il 2031, poiché l'aumento del reddito disponibile aumenterà la frequenza dei pasti fuori casa a Monterrey, Guadalajara e Puebla. Starbucks intende aprire 150 punti vendita entro il 2027, ognuno soggetto a standard globali sul contenuto riciclato che orientano l'approvvigionamento verso coperchi in fibra e bicchieri in rPET. McDonald's Messico si rifornisce già del 78% di imballaggi in fibra, il doppio rispetto al livello del 2023, a dimostrazione di come le normative multinazionali scavalchino le normative locali. Eppure, solo il 12% dei rifiuti solidi urbani messicani è stato riciclato nel 2024, quindi la maggior parte degli articoli in fibra e PLA finisce ancora in discarica.
Il Canada ha generato circa il 15-18% delle vendite regionali nel 2025. Il divieto federale sulla plastica monouso ha eliminato dal mercato i contenitori da asporto in polistirene e PVC, e le norme sulla responsabilità estesa del produttore della Columbia Britannica spingono i trasformatori ad accollarsi i costi di smaltimento a valle, stimolando l'alleggerimento. La partnership di Tim Hortons con Huhtamaki porterà bicchieri per bevande calde in fibra in 4,000 punti vendita entro la metà del 2026, un cambiamento che ridurrà ulteriormente la domanda di bicchieri rivestiti in polietilene e aprirà la strada a una maggiore capacità produttiva di bicchieri in fibra stampata. Il Canadian Plastics Pact mostra che il 55% dei firmatari ha raggiunto gli obiettivi di contenuto riciclato per il 2025, suggerendo un progresso graduale ma costante verso un quadro nazionale di economia circolare.
Panorama normativo
In Nord America, gli imballaggi per il settore della ristorazione sono influenzati dalla supervisione delle sostanze chimiche a contatto con gli alimenti e dalle normative in rapida evoluzione sull'uso di prodotti monouso e sulle restrizioni chimiche a livello federale e subnazionale. Negli Stati Uniti, la FDA ha consolidato la supervisione della sicurezza alimentare nell'ambito del Programma per gli Alimenti per il Consumo Umano (implementato il 1° ottobre 2024) e ha annunciato un quadro standardizzato per la revisione post-commercializzazione delle sostanze chimiche utilizzate negli alimenti il 15 maggio 2025. Ciò aumenta la necessità per i trasformatori di mantenere una documentazione dettagliata delle sostanze contenute in resine, additivi e rivestimenti. L'attività della FDA in materia di conformità relativa al contatto con gli alimenti prosegue attraverso la procedura di notifica del contatto con gli alimenti (FCN), con diverse FCN effettive registrate tra marzo e maggio 2026, insieme agli aggiornamenti degli strumenti di riferimento per l'esposizione, come il database FDA CEDI (aggiornato a febbraio 2026). Questi aggiornamenti supportano il lavoro in corso di riformulazione e qualificazione per barriere prive di fluoro e strutture con contenuto riciclato.
Il Canada continua a inasprire le aspettative in materia di etichettatura e controlli preventivi che riguardano gli imballaggi e i componenti stampati per il settore della ristorazione. A partire dal 1° gennaio 2026, tutte le etichette alimentari devono essere conformi ai requisiti di etichettatura nutrizionale sulla parte anteriore della confezione (FOP), aumentando il rischio di esecuzione per gli operatori del settore della ristorazione e i programmi di alimenti confezionati distribuiti attraverso i canali della ristorazione. Il Piano normativo a lungo termine (2025-2027) dell'Agenzia canadese per l'ispezione degli alimenti (CFIA) indica inoltre la pre-pubblicazione, prevista per la tarda primavera del 2026, di emendamenti volti ad allineare alcuni requisiti alle normative statunitensi, a supporto della standardizzazione transfrontaliera per i fornitori attivi in entrambi i mercati. A livello subnazionale negli Stati Uniti, le restrizioni sui PFAS continuano a influenzare le specifiche della carta patinata e delle fibre stampate, incluso il divieto di utilizzo dei PFAS negli imballaggi alimentari a base di fibre nel Maine, in vigore dal 25 maggio 2026, che sta accelerando l'adozione di barriere antigrasso e antiumidità prive di fluoro.
Analisi della catena del valore
La catena del valore si estende dalle materie prime a monte (cellulosa, polimeri vergini e riciclati, resine di origine biologica), agli additivi e ai rivestimenti, fino ai macchinari per la lavorazione e la trasformazione, passando per trasformatori come quelli di termoformatura, stampaggio a iniezione, trasformazione del cartone e produttori di fibre stampate. La distribuzione prosegue poi attraverso i distributori del settore della ristorazione e la fornitura diretta alla catena, per concludersi con ristoranti a servizio rapido, ristoranti tradizionali, catering per istituzioni, strutture ricettive e caffetterie. I proprietari dei marchi e le grandi catene gestiscono sempre più la catena attraverso sistemi di valutazione dei fornitori basati sul contenuto riciclato, sull'assenza di PFAS e sulla tracciabilità. Questo spinge il lavoro di qualificazione a monte, verso i fornitori di resine, rivestimenti e barriere, e trasferisce maggiore valore ai trasformatori in grado di fornire design monomateriale, fibre certificate e documentazione coerente per la conformità al contatto con gli alimenti.
Anche le dinamiche economiche della filiera intermedia e a valle vengono rimodellate dalle politiche e dagli obblighi di conformità, unitamente a una più rigorosa razionalizzazione delle referenze per i formati di consegna. Le normative statali che limitano l'uso del polistirene espanso (ad esempio, il divieto in Virginia di contenitori alimentari in EPS per i venditori di alimenti a partire dal 1° luglio 2026) accelerano la sostituzione con fibre stampate, cartone rivestito e polipropilene. Questo, a sua volta, stimola la riconversione degli impianti e aumenta il valore delle infrastrutture produttive regionali per il controllo dei costi di trasporto e dei tempi di consegna. L'approvvigionamento transfrontaliero rimane rilevante per alcuni substrati e imballaggi finiti, mentre l'accordo USMCA ha avviato il suo processo di revisione congiunta di sei anni il 1° luglio 2026, ponendo maggiore attenzione alle normative che possono influenzare i flussi di materiali tra Stati Uniti, Canada e Messico. A fine vita, la limitata accettazione da parte del compostaggio industriale e la variabilità dei sistemi di riciclaggio municipali mantengono i trasformatori e i distributori concentrati su design compatibili con i sistemi di raccolta differenziata e di selezione esistenti, rafforzando la domanda di vassoi monomateriale, formati di fibre con prestazioni di selezione comprovate e chiare linee guida per lo smaltimento.
Panorama competitivo
Il mercato del packaging per la ristorazione in Nord America rimane moderatamente frammentato, con operatori come Novolex, Huhtamaki, Dart Container, Genpak, Pactiv Evergreen e altri. Il consolidamento è proseguito con l'acquisizione di Flexo Universal e Waddington da parte di Novolex per ampliare la sua gamma di fibre e plastica rigida, mentre la fusione da 11.2 miliardi di dollari con Smurfit WestRock ha creato una piattaforma verticalmente integrata dalla cellulosa al packaging. Acquirenti come Compass Group citano un'erosione del margine operativo di 220 punti base, in parte legata al consolidamento dei fornitori, a conferma della crescente leva di approvvigionamento per i principali trasformatori.
La capacità tecnologica sta emergendo come elemento di differenziazione. Il brevetto statunitense 11,234,567 di Amcor riguarda etichette con codice QR che caricano i dati relativi al carbonio su un registro blockchain, consentendo ai ristoranti di verificare le dichiarazioni sul contenuto riciclato in tempo reale. I piccoli operatori offrono un valore di nicchia; DeliverZero e Muuse sperimentano circuiti di deposito per contenitori riutilizzabili a New York e San Francisco, ma i bassi tassi di reso dei consumatori mantengono incerta la scalabilità. La FDA ha aggiornato le sue linee guida sui rivestimenti a base biologica nel dicembre 2025, eliminando le ambiguità sui limiti di migrazione e accelerando la ricerca e sviluppo per barriere prive di fluoro.
L'integrazione verticale nel riciclo offre protezione dalla volatilità della resina. International Paper e Sustana Fiber apriranno uno stabilimento in Michigan che trasformerà 100,000 tonnellate metriche all'anno di bicchieri post-consumo in cellulosa per la linea EverGreen, offrendo alla joint venture materie prime captive e un'immagine di circolarità interessante per i clienti della catena. L'ammodernamento del pulper da 75 milioni di dollari di Sonoco in Connecticut punta a raggiungere il 60% di fibra riciclata, a dimostrazione del fatto che la sicurezza della cellulosa sarà fondamentale quanto la copertura della resina nel prossimo decennio.
Leader del settore degli imballaggi per la ristorazione nel Nord America
Novolex Holdings LLC
Huhtamaki Oyj
Dart Container Corporation
Genpack LLC
Amcor plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Amcor ha commercializzato la sua gamma di coppette per salse in polipropilene riciclabile PP Revolution per applicazioni nel settore della ristorazione. Il lancio amplia le opzioni di PP riciclabile per le confezioni di piccolo formato destinate al settore alimentare, dove il controllo delle perdite e le prestazioni termiche sono fattori determinanti nella scelta dei materiali e dove i marchi sono soggetti a un controllo sempre maggiore sulle dichiarazioni di riciclabilità.
- Aprile 2025: Novolex ha completato la fusione con Pactiv Evergreen Inc., creando una piattaforma più ampia per il settore degli imballaggi alimentari, delle bevande e degli imballaggi speciali. La fusione rafforza la scalabilità nei formati in fibra e rigidi e migliora la copertura di fornitura a livello nazionale per i grandi clienti della catena che devono gestire i requisiti normativi in più stati e la proliferazione di SKU dettata dalle esigenze di consegna.
- Ottobre 2024: Novolex ha introdotto i contenitori TamperFlag, pensati per migliorare la sicurezza delle consegne a domicilio e dell'asporto. Il prodotto risponde all'esigenza operativa di avere prove di manomissione negli ordini gestiti da ghost kitchen e piattaforme di aggregazione, offrendo al contempo agli operatori una soluzione basata sul packaging per supportare i protocolli di sicurezza alimentare senza aggiungere ulteriore manodopera.
Ambito del rapporto sul mercato degli imballaggi per la ristorazione nel Nord America
Lo studio sul mercato nordamericano degli imballaggi per la ristorazione illustra la domanda di formati di imballaggio significativi, tra cui scatole e cartoni ondulati, bottiglie di plastica, vassoi, piatti, ciotole, tazze e coperchi, contenitori a conchiglia, posate e mescolatori, nonché i corrispondenti settori verticali del settore e i ricavi derivanti dalle vendite di prodotti di imballaggio in diverse aree geografiche.
Il rapporto sul mercato degli imballaggi per la ristorazione in Nord America è segmentato per materiale (carta e cartone, plastica, alluminio, vetro e materiali biodegradabili e speciali), tipo di imballaggio (conchiglie, tazze e vaschette, vassoi e contenitori, bustine e sacchetti e altri tipi di imballaggio), settore di utilizzo finale (QSR, FSR, ristorazione collettiva, ospitalità e bar e altri settori di utilizzo finale), profilo di sostenibilità (convenzionale e sostenibile) e paese (Stati Uniti, Canada e Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale
| Carta e cartone | |
| Plastica | Polietilentereftalato (PET) |
| Polipropilene (PP) | |
| Polistirene (PS) e Polistirene Espanso (EPS) | |
| Altre materie plastiche | |
| Alluminio | |
| Vetro | |
| Materiali biodegradabili e speciali |
Per tipo di imballo
| Conchiglie |
| Tazze e vaschette |
| Vassoi e Contenitori |
| Bustine e Pochette |
| Altri tipi di imballaggio |
Per settore degli utenti finali
| Ristoranti a servizio rapido (QSR) |
| Ristoranti con servizio completo (FSR) |
| Ristorazione istituzionale |
| Ospitalità e Caffè |
| Altri settori degli utenti finali |
Per profilo di sostenibilità
| Tipo convenzionale |
| Packaging sostenibile |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per materiale | Carta e cartone | |
| Plastica | Polietilentereftalato (PET) | |
| Polipropilene (PP) | ||
| Polistirene (PS) e Polistirene Espanso (EPS) | ||
| Altre materie plastiche | ||
| Alluminio | ||
| Vetro | ||
| Materiali biodegradabili e speciali | ||
| Per tipo di imballo | Conchiglie | |
| Tazze e vaschette | ||
| Vassoi e Contenitori | ||
| Bustine e Pochette | ||
| Altri tipi di imballaggio | ||
| Per settore degli utenti finali | Ristoranti a servizio rapido (QSR) | |
| Ristoranti con servizio completo (FSR) | ||
| Ristorazione istituzionale | ||
| Ospitalità e Caffè | ||
| Altri settori degli utenti finali | ||
| Per profilo di sostenibilità | Tipo convenzionale | |
| Packaging sostenibile | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli imballaggi per la ristorazione nel Nord America?
Nel 26.69 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 30.37 miliardi di dollari entro il 2031.
Quale segmento di questo mercato sta crescendo più velocemente?
I materiali biodegradabili e speciali sono in testa, con una previsione di CAGR del 4.32% tra il 2026 e il 2031.
In che modo i divieti sulla plastica monouso incidono sulla scelta dei materiali?
I divieti statali e federali stanno accelerando il passaggio a fibre stampate, rPET e resine compostabili, soprattutto in California e Canada.
Perché si prevede che il Messico crescerà più velocemente degli Stati Uniti e del Canada?
L'aumento dei redditi della classe media, l'espansione delle catene di fast food e l'urbanizzazione stanno determinando un CAGR del 4.01% fino al 2031, nonostante le limitate infrastrutture di riciclaggio.
Quali tecnologie stanno adottando i trasformatori per rimanere competitivi?
Le aziende stanno integrando etichette intelligenti con codice QR per la tracciabilità, installando linee di riciclaggio avanzate per PCR di qualità alimentare e investendo in vassoi in fibra adatti alla cottura in forno.


