

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
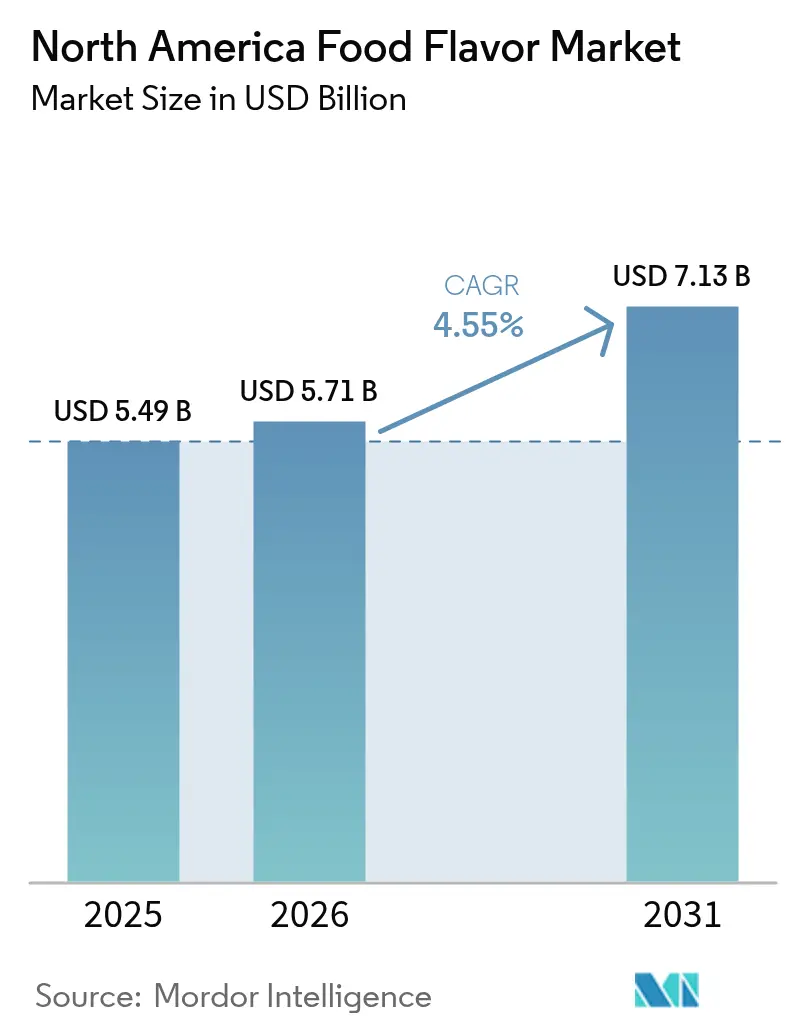
| Dimensione del mercato (2026) | 5.71 miliardo di dollari |
| Dimensione del mercato (2031) | 7.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.55% CAGR |
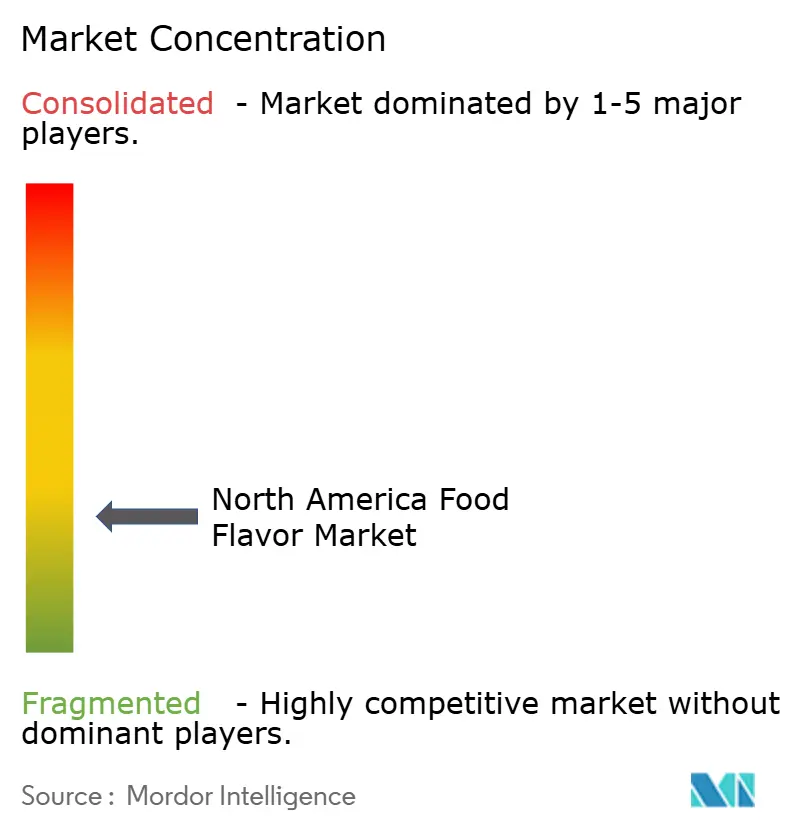
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli aromi alimentari in Nord America di Mordor Intelligence
Il mercato nordamericano degli aromi alimentari valeva 5.49 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5.71 miliardi di dollari nel 2026 e i 7.13 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.55% tra il 2026 e il 2031. Questa crescita costante dimostra come il cambiamento delle preferenze dei consumatori verso ingredienti naturali, strumenti di formulazione basati sull'intelligenza artificiale e una maggiore attenzione alle etichette stiano rimodellando le priorità di acquisto. I prodotti sintetici, pur rimanendo dominanti, si trovano ad affrontare normative più stringenti e una minore diffusione, mentre le varianti naturali guadagnano terreno grazie a cicli di approvazione più brevi e a una crescente domanda di etichette pulite. I produttori di bevande rappresentano la quota maggiore del mercato perché le matrici liquide veicolano aromi complessi, mentre i produttori di snack salati contribuiscono alla crescita incrementale con profili aromatici etnici e piccanti. Lungo tutta la catena del valore, la sicurezza dell'approvvigionamento di estratti botanici, i nuovi metodi di incapsulamento e l'ottimizzazione del commercio transfrontaliero nell'ambito dell'USMCA creano ulteriori fattori di crescita. Di conseguenza, il mercato nordamericano degli aromi alimentari sta passando da una fase di maturazione a una di espansione trainata dall'innovazione.
Punti chiave del rapporto
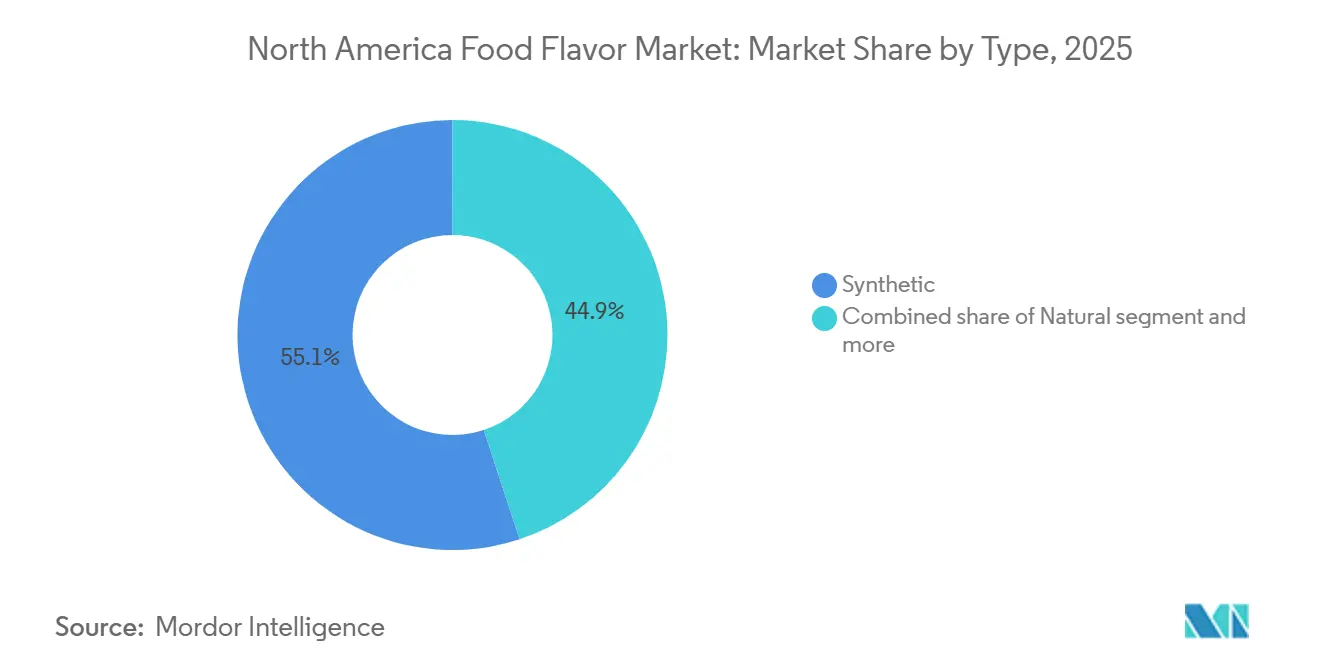
- Per tipologia, nel 2025 gli aromi sintetici hanno mantenuto il 55.01% della quota di mercato degli aromi alimentari in Nord America, mentre gli aromi naturali sono sulla buona strada per un CAGR del 4.78% entro il 2031.
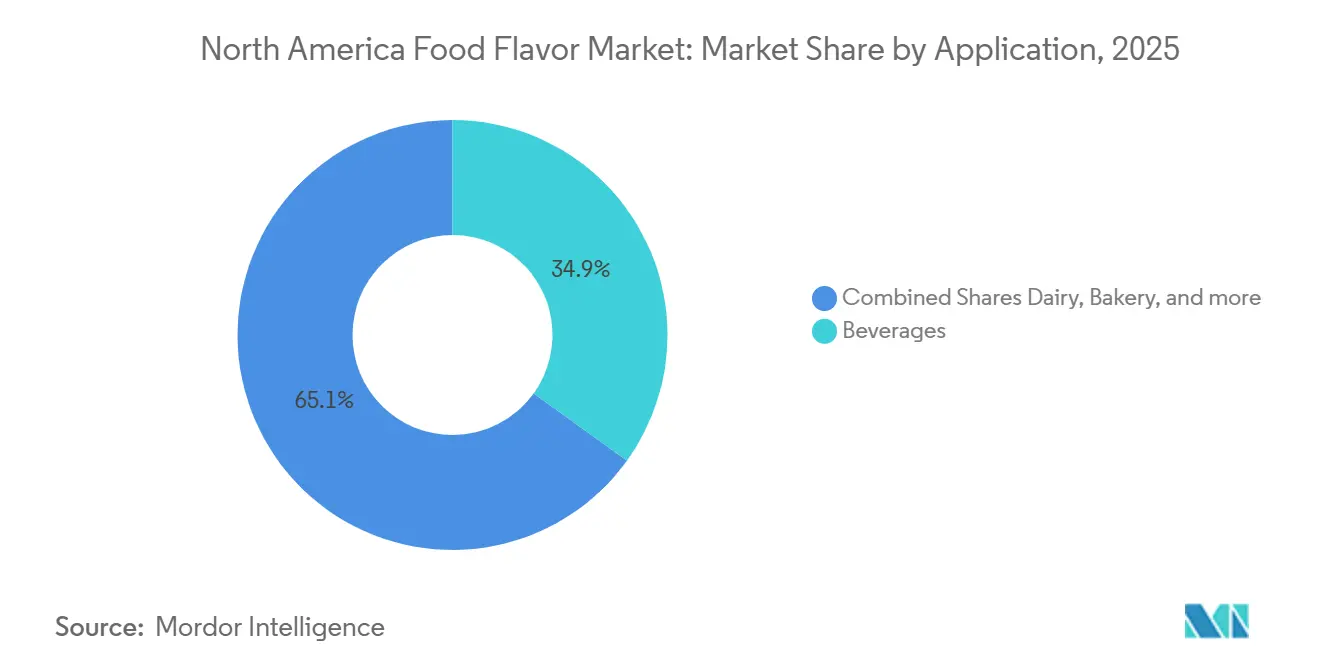
- Per applicazione, nel 2025 le bevande hanno rappresentato il 34.95% della quota di mercato degli aromi alimentari in Nord America, mentre gli snack salati stanno crescendo a un CAGR del 5.04% entro il 2031.
- In termini geografici, nel 2025 gli Stati Uniti hanno rappresentato una quota del 72.23% nel mercato nordamericano degli aromi alimentari, mentre si prevede che il Messico crescerà a un CAGR del 5.22% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli aromi alimentari in Nord America
Analisi dell'impatto del conducente
| Drivers | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di ingredienti naturali e clean label | + 1.2% | Nord America, con la più forte adozione negli Stati Uniti e in Canada | Medio termine (2-4 anni) |
| Crescente consumo di alimenti trasformati e pronti | + 0.8% | Guidato dagli Stati Uniti, si espande in Messico attraverso marchi multinazionali | A lungo termine (≥ 4 anni) |
| Espansione dell'industria alimentare e delle bevande a livello globale | + 0.7% | Regionale, con il Messico che mostra i tassi di crescita più elevati | Medio termine (2-4 anni) |
| Salti tecnologici nell'incapsulamento e nella modulazione del sapore | + 0.6% | Centri urbani degli Stati Uniti e del Canada, penetrazione limitata in Messico | A lungo termine (≥ 4 anni) |
| Innovazione nei sapori esotici e unici | + 0.4% | Centri di produzione del Nord America, ricerca e sviluppo concentrati negli Stati Uniti | A breve termine (≤ 2 anni) |
| Domanda di soluzioni aromatiche alternative a base vegetale | + 0.3% | Globale, con aziende nordamericane leader nell'implementazione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento della domanda di ingredienti naturali e clean label
La preferenza dei consumatori per gli aromi naturali si sta spostando rapidamente verso gli aromi naturali, con l'aumento della pressione normativa contro gli additivi sintetici. L'annuncio della FDA di vietare la presenza di additivi di tipo Rosso 3 entro gennaio 2027 è un esempio di questa tendenza, costringendo i produttori a riformulare i prodotti con alternative naturali. [1]Fonte: Food and Drug Administration statunitense, "Sostanze aggiunte agli alimenti (precedentemente EAFUS)", fda.govIl posizionamento clean-label diventa una necessità competitiva piuttosto che una differenziazione premium, con i principali produttori alimentari che investono massicciamente nell'approvvigionamento di aromi naturali e nelle capacità di lavorazione. Questa transizione crea squilibri tra domanda e offerta per gli estratti botanici chiave, determinando sovrapprezzi che i produttori più piccoli faticano ad assorbire. La spinta normativa suggerisce che seguiranno restrizioni simili anche per altri additivi sintetici, rendendo l'approvvigionamento di ingredienti naturali un imperativo strategico per un accesso duraturo al mercato.
Espansione dell'industria alimentare e delle bevande a livello globale
In Nord America, e in particolare in Messico, il settore degli alimenti trasformati sta registrando una crescita significativa, che sta alimentando una crescente domanda di soluzioni di aromatizzazione economicamente vantaggiose. L'accordo commerciale USMCA svolge un ruolo fondamentale nel supportare l'industria alimentare messicana, riducendo le barriere tariffarie per le importazioni di ingredienti dagli Stati Uniti e dal Canada. Questa riduzione facilita l'integrazione di profili aromatici più sofisticati e diversificati in prodotti che tradizionalmente erano più semplici. Le aziende produttrici di aromi con catene di approvvigionamento consolidate e approvazioni normative nei tre paesi sono ben posizionate per capitalizzare su questa espansione geografica. Inoltre, la crescente tendenza alla premiumizzazione dei prodotti alimentari messicani sta accelerando l'adozione di sistemi aromatici più complessi e sofisticati. Questa dinamica in evoluzione del mercato degli aromi alimentari crea notevoli opportunità per le aziende produttrici di aromi di medie dimensioni di stabilire partnership strategiche regionali ed espandere la propria presenza nella regione.
Crescente consumo di alimenti trasformati e pronti
Mentre i produttori lavorano per armonizzare l'appeal del gusto con un posizionamento incentrato sulla salute, l'innovazione nelle bevande funzionali sta guidando lo sviluppo di profili aromatici sempre più complessi. L'integrazione di ingredienti nutraceutici con sistemi di aromatizzazione avanzati introduce significative sfide tecniche, che tendono a favorire le aziende che possiedono sofisticate tecnologie di incapsulamento e una vasta competenza normativa. La disponibilità dei consumatori a pagare un sovrapprezzo per prodotti che offrono benefici funzionali per la salute ha creato opportunità per applicazioni di aromatizzazione di alto valore, in particolare in categorie emergenti come le bevande adattogene e gli snack arricchiti con proteine. Questa tendenza sta spingendo le aziende produttrici di aromi a intensificare i loro sforzi di ricerca e sviluppo, concentrandosi sullo sviluppo di tecnologie di mascheramento per contrastare l'amaro dei composti bioattivi. Le aziende che risolvono con successo il compromesso tra gusto e benefici per la salute stanno ottenendo forti vantaggi competitivi sul mercato.
Domanda di soluzioni aromatiche alternative a base vegetale
Per replicare i profili gustativi degli alimenti di origine animale, l'innovazione negli alimenti di origine vegetale si basa sempre più su tecniche di aromatizzazione avanzate. Questo cambiamento ha aumentato significativamente la domanda di composti specializzati progettati per imitare le caratteristiche dell'umami e dei grassi, essenziali per ottenere il gusto e la consistenza desiderati. La complessità tecnica implicata nello sviluppo di alternative vegetali a carne e latticini crea notevoli opportunità per le aziende produttrici di aromi con esperienza nelle interazioni proteiche e nella perfetta integrazione di consistenza e sapore. Per i consumatori, l'autenticità del sapore rimane un fattore critico che influenza l'accettazione dei prodotti di origine vegetale. Di conseguenza, lo sviluppo di profili gustativi autentici e accattivanti è diventato un fattore di successo fondamentale per i produttori nel mercato delle proteine alternative. Questa tendenza in crescita avvantaggia in particolare le aziende produttrici di aromi che possiedono solide capacità di ricerca e sviluppo (R&S) e mantengono partnership strategiche con fornitori di ingredienti focalizzati sulla creazione di soluzioni innovative per le proteine vegetali.
Analisi dell'impatto della restrizione
| vincoli | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fluttuazioni dei prezzi e disponibilità delle materie prime essenziali | -0.9% | Nord America, con le regioni agricole più colpite | A breve termine (≤ 2 anni) |
| Rigorosi standard normativi e obblighi di conformità da parte dei clienti | -0.6% | Stati Uniti e Canada principalmente, il Messico sta recuperando terreno | Medio termine (2-4 anni) |
| Interruzioni nella catena di fornitura e sfide logistiche | -0.5% | Regionale, con il commercio transfrontaliero più vulnerabile | A breve termine (≤ 2 anni) |
| Crescenti preoccupazioni per la salute riguardo agli additivi artificiali | -0.4% | Guidato dai consumatori in tutto il Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Fluttuazioni dei prezzi e disponibilità delle materie prime essenziali
I costi degli aromi naturali sono fortemente influenzati dalle fluttuazioni dei prezzi delle materie prime agricole. In particolare, la vaniglia, gli oli di agrumi e gli estratti di spezie hanno subito una significativa volatilità dei prezzi, principalmente a causa di sconvolgimenti climatici e tensioni geopolitiche. La concentrazione di materie prime essenziali per gli aromi in specifiche regioni geografiche aggrava le vulnerabilità della catena di approvvigionamento, rendendo difficile per i produttori implementare strategie di copertura efficaci. Ad esempio, le recenti condizioni di siccità in Messico e gli eventi meteorologici estremi in tutto il Nord America hanno interrotto i modelli di approvvigionamento consolidati. Queste interruzioni hanno costretto le aziende produttrici di aromi ad adottare reti di fornitori più diversificate per mitigare i rischi, come rilevato dall'USDA [2] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Comunicati stampa", usda.gov . Tuttavia, questa volatilità ha un impatto sproporzionato sulle aziende produttrici di aromi più piccole, che spesso non dispongono della scala di approvvigionamento, delle risorse finanziarie e della capacità di mantenere livelli di inventario strategici adeguati, risultando quindi più esposte alle difficoltà della catena di approvvigionamento.
Rigorosi standard normativi e obblighi di conformità da parte dei clienti
Con l'attuazione da parte di Health Canada e della FDA di normative più severe sulla supervisione degli additivi alimentari, il contesto normativo diventa sempre più complesso [3] Fonte: Governo del Canada, “Additivi alimentari”, canada.ca . Il processo di approvazione per i nuovi composti aromatici ora richiede una documentazione completa e test approfonditi per soddisfare gli standard di conformità. Queste maggiori esigenze normative aumentano significativamente i costi, colpendo in modo sproporzionato le aziende più piccole che spesso non dispongono delle risorse necessarie per gestire tali complessità. Ciò crea notevoli barriere all'ingresso nel mercato e soffoca l'innovazione nel settore. Inoltre, i principali produttori alimentari impongono requisiti specifici per i clienti, inclusi protocolli di test unici e certificazioni di qualità, che complicano ulteriormente il processo. Queste esigenze frammentano le risorse di ricerca e sviluppo, rendendo difficile per le aziende più piccole competere efficacemente. Al contrario, le aziende di aromi più grandi sono meglio posizionate per gestire queste sfide grazie ai loro team dedicati agli affari regolatori e alle consolidate relazioni con gli enti di approvazione, il che conferisce loro un vantaggio competitivo nell'adattarsi al quadro normativo in continua evoluzione.
Analisi del segmento
Per tipo: l'aroma naturale guadagna nonostante il predominio sintetico
Gli aromi sintetici mantengono la leadership di mercato con una quota del 55.01% nel 2025, riflettendo i vantaggi in termini di costi e la costante disponibilità di fornitura che attraggono i produttori alimentari sensibili al prezzo. Tuttavia, gli aromi naturali emergono come i campioni di crescita con un CAGR del 4.78% fino al 2031, trainati dalle preferenze dei consumatori per le etichette pulite e dalla pressione normativa contro gli additivi artificiali. Gli aromi identici a quelli naturali occupano una posizione intermedia, offrendo un equilibrio tra costi e prestazioni per i produttori che passano da formulazioni sintetiche a quelle naturali. Il predominio del segmento sintetico deriva da infrastrutture produttive consolidate e approvazioni normative che creano costi di transizione per i produttori alimentari.
Le tecnologie di incapsulamento avanzate consentono miglioramenti nella stabilità degli aromi naturali che storicamente hanno favorito le alternative sintetiche, riducendo il divario prestazionale tra le categorie. L'investimento di DSM-Firmenich nelle capacità di lavorazione degli aromi naturali esemplifica il modo in cui i principali attori si stanno riposizionando per la transizione verso un'etichetta pulita. I quadri normativi della FDA trattano gli aromi naturali e quelli sintetici in modo diverso, con gli ingredienti naturali sottoposti a requisiti di approvazione pre-commercializzazione meno rigorosi che accelerano i tempi di sviluppo del prodotto. Il sovrapprezzo per gli aromi naturali continua a ridursi con l'aumento delle scale di produzione e le restrizioni normative sulle alternative sintetiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: le bevande sono in testa mentre gli snack salati accelerano
L'applicazione nel settore delle bevande detiene una quota di mercato del 34.95% nel 2025, beneficiando di elevati requisiti di aromatizzazione e opportunità di posizionamento premium nelle categorie delle bevande funzionali. Gli snack salati rappresentano l'applicazione in più rapida crescita, con un CAGR del 5.04%, trainata dall'esplorazione di aromi etnici e dall'aumento del livello di piccantezza tra i consumatori nordamericani. Le applicazioni nel settore lattiero-caseario mantengono una domanda stabile grazie alle innovazioni in formaggi, yogurt e gelati, mentre le applicazioni nel settore della panificazione subiscono la pressione sui margini dovuta all'inflazione dei costi degli ingredienti di base. Le applicazioni nel settore dolciario mostrano resilienza grazie ai lanci di prodotti stagionali e allo sviluppo di aromi di cioccolato premium.
Le applicazioni nel settore della carne stanno subendo una trasformazione poiché le alternative vegetali richiedono sofisticate tecnologie di replicazione dell'umami e dei grassi, che hanno prezzi più elevati rispetto ai tradizionali aromi per carne. La leadership nel segmento delle bevande riflette la capacità del mezzo liquido di veicolare profili aromatici complessi e ingredienti funzionali che le applicazioni solide non riescono a gestire facilmente. L'identificazione da parte di Edlong di burro nocciola e speculoos come principali tendenze negli aromi lattiero-caseari per il 2025 illustra come l'innovazione specifica per applicazione guidi la crescita del segmento. Altre applicazioni, tra cui salse e condimenti, beneficiano delle tendenze della cucina casalinga emerse negli ultimi anni e persistono attraverso lo sviluppo di prodotti incentrati sulla praticità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli Stati Uniti sono il punto di riferimento del panorama degli aromi alimentari del Nord America, con una quota di mercato del 73.23% nel 2025, sfruttando l'infrastruttura di trasformazione alimentare più sofisticata al mondo e la disponibilità dei consumatori a pagare di più per esperienze di gusto innovative. Le dinamiche del mercato statunitense favoriscono l'adozione di ingredienti naturali, spinte dalla pressione normativa della FDA e dalla consapevolezza della salute dei consumatori, creando opportunità per un posizionamento premium. Le principali aziende produttrici di aromi concentrano le proprie strutture di ricerca e sviluppo negli Stati Uniti per accedere a talenti di alto livello nel settore della scienza alimentare e mantenere la vicinanza ai principali produttori alimentari. La maturità del mercato consente di concentrarsi su applicazioni ad alto valore aggiunto, come bevande funzionali e alternative vegetali, che richiedono tecnologie di aromatizzazione avanzate.
Il Messico rappresenta il mercato in più rapida crescita della regione, con un CAGR del 5.22% fino al 2031, beneficiando dell'espansione dell'industria alimentare trasformata e dell'aumento del potere d'acquisto della classe media, che stimola la domanda di profili aromatici più sofisticati. Le disposizioni commerciali dell'USMCA riducono i costi di importazione degli ingredienti dagli Stati Uniti e dal Canada, consentendo ai produttori alimentari messicani di accedere a soluzioni di aromi di alta qualità in precedenza proibitive. Le recenti condizioni di siccità e le difficoltà agricole creano vulnerabilità nella catena di approvvigionamento che favoriscono le aziende produttrici di aromi con reti di approvvigionamento diversificate e capacità produttive locali. La relativa stabilità del peso rispetto al dollaro statunitense facilita accordi di fornitura a lungo termine che supportano un'espansione sostenuta del mercato.
Il Canada mantiene una posizione stabile sul mercato maturo, con una crescita legata alle transizioni degli ingredienti naturali e all'allineamento normativo con gli standard statunitensi, che facilita l'approvvigionamento transfrontaliero degli ingredienti. Il rafforzamento della supervisione degli additivi alimentari da parte di Health Canada crea costi di conformità che favoriscono le aziende produttrici di aromi più grandi con consolidate competenze in materia di affari normativi. Il settore agricolo del Paese fornisce materie prime fondamentali per la produzione di aromi naturali, creando opportunità di integrazione verticale per le aziende che mirano al controllo della catena di approvvigionamento. I produttori alimentari canadesi si riforniscono sempre più di soluzioni di aromatizzazione da fornitori statunitensi per accedere a portafogli di ingredienti più ampi e a efficienze di costo, creando flussi commerciali transfrontalieri che beneficiano delle disposizioni dell'USMCA.
Panorama competitivo
Il mercato nordamericano degli aromi alimentari presenta una concorrenza frammentata, che offre opportunità per operatori specializzati e innovatori tecnologici di conquistare quote di mercato da multinazionali consolidate. I leader di mercato perseguono strategie di integrazione verticale attraverso acquisizioni strategiche, come l'acquisizione di Flavor Producers da parte di Glanbia per 300 milioni di dollari e l'acquisizione di IFF Pharma Solutions da parte di Roquette per 2.85 miliardi di dollari, volte a controllare le catene di approvvigionamento in un contesto di volatilità delle materie prime.
Lo sviluppo di aromi basato sull'intelligenza artificiale emerge come un fattore di differenziazione competitiva, con aziende come Symrise che implementano algoritmi di apprendimento automatico per accelerare i cicli di ricerca e sviluppo e ridurre il time-to-market di nuovi profili aromatici. Esistono opportunità di mercato inesplorate negli aromi vegetali per carne, nelle applicazioni di bevande funzionali e nelle tecnologie di mascheramento naturale per composti bioattivi amari, dove la complessità tecnica crea barriere all'ingresso che favoriscono le aziende con capacità di ricerca e sviluppo avanzate.
I nuovi disruptor sfruttano piattaforme digitali e modelli di vendita diretta al produttore per bypassare i canali di distribuzione tradizionali, mentre gli operatori affermati rispondono attraverso espansioni di stabilimenti e partnership tecnologiche. I quadri normativi di conformità della FDA creano fossati normativi che avvantaggiano le aziende con approvazioni GRAS consolidate e ampi database sulla sicurezza, rendendo la competenza normativa un asset competitivo chiave in un panorama frammentato.
Leader del settore degli aromi alimentari nel Nord America
-
Sapori e profumi internazionali
-
Symris AG
-
DSM-Firmenich
-
Givaudan SA
-
Kerry Group plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2023: Archer Daniels Midland Company ha acquisito Revela Foods, uno sviluppatore e produttore con sede nel Wisconsin di ingredienti e soluzioni innovativi per il gusto dei latticini. Con questa acquisizione l’azienda punta ad ampliare il proprio portafoglio prodotti.
- Ottobre 2023: Symrise ha introdotto SET Flavors, un marchio che sfrutta le tecnologie di arricchimento per fornire soluzioni dal gusto premium e genuino. Attraverso la sua tecnologia di arricchimento selettivo, SET Flavors, in collaborazione con i suoi partner, cattura abilmente le complessità della natura. Ciò è reso possibile dall'impiego di attrezzature all'avanguardia e processi ottimizzati, che culminano in profili aromatici davvero unici e fedeli alle loro origini.
- Settembre 2023: Robertet ha acquisito BioPod, uno strumento di coltivazione rispettoso dell'ambiente che prevede le difficoltà legate all'approvvigionamento di componenti naturali e alla loro produzione. BioPod è una serra pieghevole che misura 11 metri di lunghezza, 5 metri di larghezza e 6 metri di altezza.
- Giugno 2023: Nelson-Jameson Inc., distributore leader nel settore della trasformazione alimentare, ha ampliato il suo accordo con DSM-Firmenich. Nelson-Jameson è da molti anni il distributore esclusivo degli ingredienti caseari di DSM-Firmenich e ora sarà il distributore esclusivo degli ingredienti del segmento lattiero-caseario fresco, tra cui yogurt, latticello e panna acida.
Ambito del rapporto sul mercato degli aromi alimentari del Nord America
Gli aromi alimentari vengono utilizzati per migliorare il sapore di prodotti alimentari come carne e verdura, caramelle e snack. Il mercato nordamericano degli aromi alimentari è segmentato per tipologia (sintetici, naturali, identici a quelli naturali), applicazione (prodotti lattiero-caseari, prodotti da forno, dolciumi, snack salati, carne, bevande, altre applicazioni) e area geografica (Stati Uniti, Canada, Messico, resto del Nord America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo
| Sintetico |
| Venatura |
| Identico alla natura |
Per Applicazione
| Prodotti lattiero-caseari |
| Prodotti da forno |
| Confetteria |
| Spuntino salato |
| La carne |
| Bevande |
| Altre applicazioni |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo | Sintetico |
| Venatura | |
| Identico alla natura | |
| Per Applicazione | Prodotti lattiero-caseari |
| Prodotti da forno | |
| Confetteria | |
| Spuntino salato | |
| La carne | |
| Bevande | |
| Altre applicazioni | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli aromi alimentari in Nord America nel 2026?
Il suo valore è di 5.71 miliardi di dollari e si prevede che raggiungerà i 7.13 miliardi di dollari entro il 2031.
Quale tipologia di prodotto si sta espandendo più rapidamente?
Gli aromi naturali stanno crescendo a un CAGR del 4.78% entro il 2031 grazie alla domanda di prodotti "clean label" e alla pressione normativa sui prodotti sintetici.
Perché le bevande detengono la quota maggiore?
Le bevande necessitano di sistemi di aromi multistrato per bilanciare gli ingredienti funzionali, il che garantirà loro un fatturato del 34.95% nel 2025.
Quale Paese sta crescendo più velocemente?
Il Messico guida la crescita regionale con un CAGR del 5.22%, sostenuto dal commercio di ingredienti e dall'espansione degli alimenti trasformati favoriti dall'USMCA.


