

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
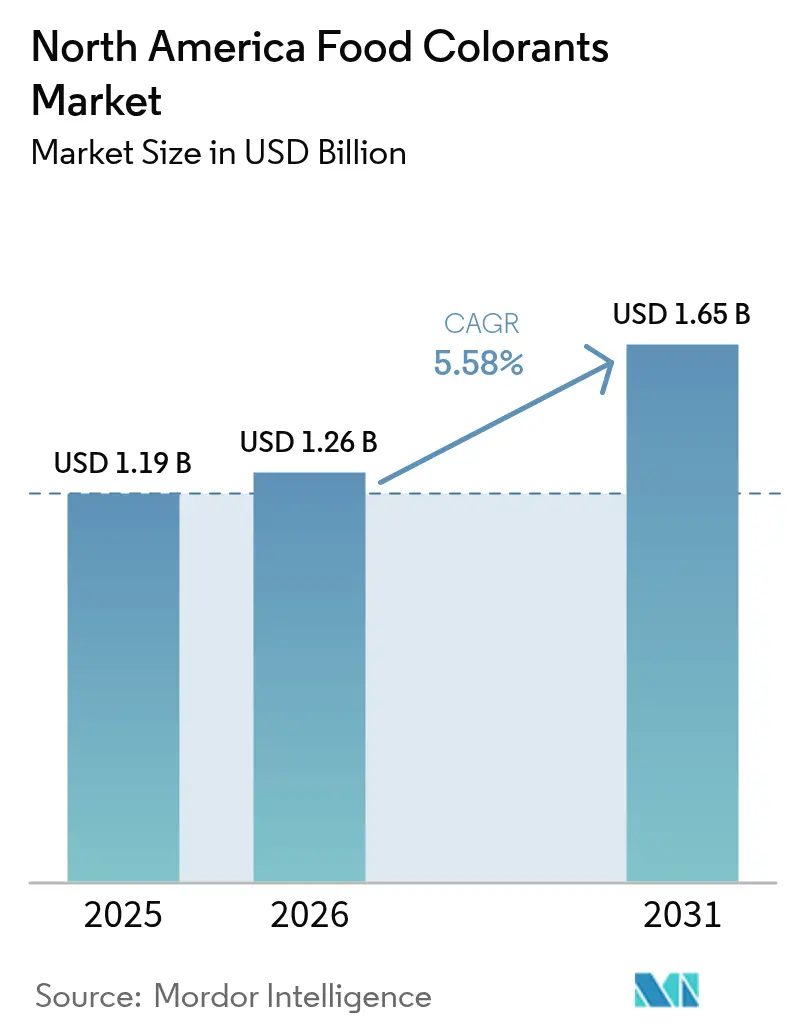
| Dimensione del mercato (2026) | 1.26 miliardo di dollari |
| Dimensione del mercato (2031) | 1.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.58% CAGR |
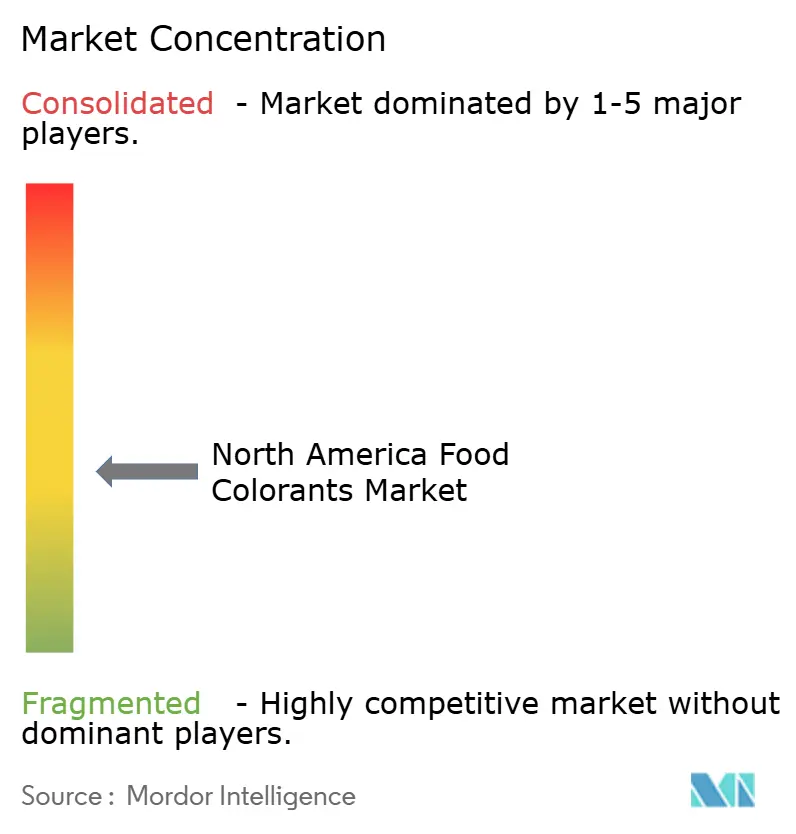
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei coloranti alimentari in Nord America di Mordor Intelligence
Il mercato nordamericano dei coloranti alimentari aveva un valore di 1.19 miliardi di dollari nel 2025 e si prevede che crescerà da 1.26 miliardi di dollari nel 2026 a 1.65 miliardi di dollari entro il 2031, con un CAGR del 5.58% durante il periodo di previsione (2026-2031). Questa crescita è principalmente attribuita al mandato della FDA di eliminare gradualmente i coloranti sintetici a base di petrolio entro dicembre 2026, che ha spostato i coloranti naturali da un segmento di nicchia all'adozione mainstream [1] Fonte: Food and Drug Administration, “FDA Announces Plan to End Use of Petroleum-Based Synthetic Food Dyes by 2026,” fda.gov . Si prevede che la quota di mercato delle soluzioni naturali aumenterà man mano che i produttori si assicureranno contratti di fornitura a lungo termine per supportare gli sforzi di riformulazione. L'innovazione nel settore sta accelerando, con sviluppi come i blu di spirulina termostabili, le antocianine derivate dal mais e i pigmenti a base di fermentazione che affrontano le limitazioni prestazionali storiche. Questi progressi stanno consentendo applicazioni più ampie in settori quali snack da forno, prodotti lattiero-caseari e bevande a lunga conservazione. In questo scenario competitivo in continua evoluzione, i fornitori verticalmente integrati, che controllano le materie prime agricole o i ceppi microbici proprietari, sono ben posizionati per trarne vantaggio. Il loro vantaggio strategico consente loro di capitalizzare sulla prevista stabilizzazione dei prezzi durante la graduale eliminazione dei coloranti sintetici.
Punti chiave del rapporto
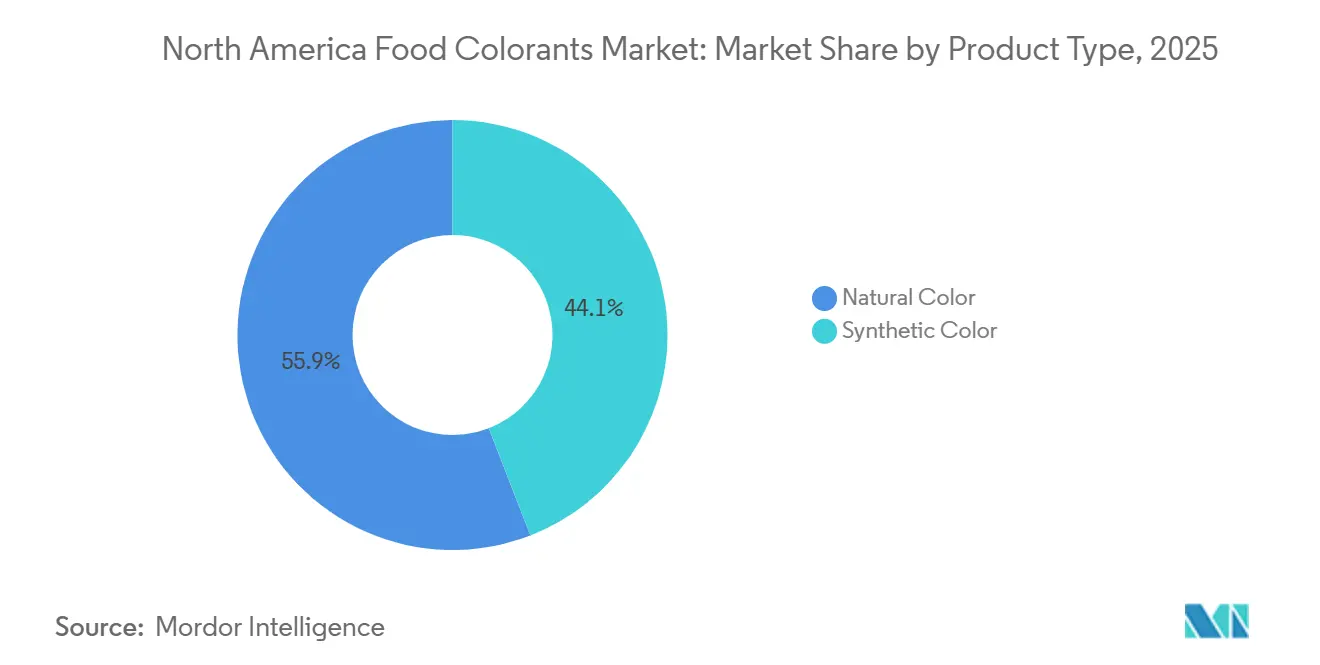
- Per tipologia di prodotto, i coloranti naturali detenevano il 55.98% della quota di mercato nordamericana dei coloranti alimentari nel 2025 e sono cresciuti a un tasso annuo composto del 6.68% fino al 2031.
- In base al colore, nel 27.91 i pigmenti rossi hanno mantenuto una quota del 2025% del mercato nordamericano dei coloranti alimentari, mentre il blu ha registrato il CAGR più rapido, pari all'8.21%, previsto fino al 2031.
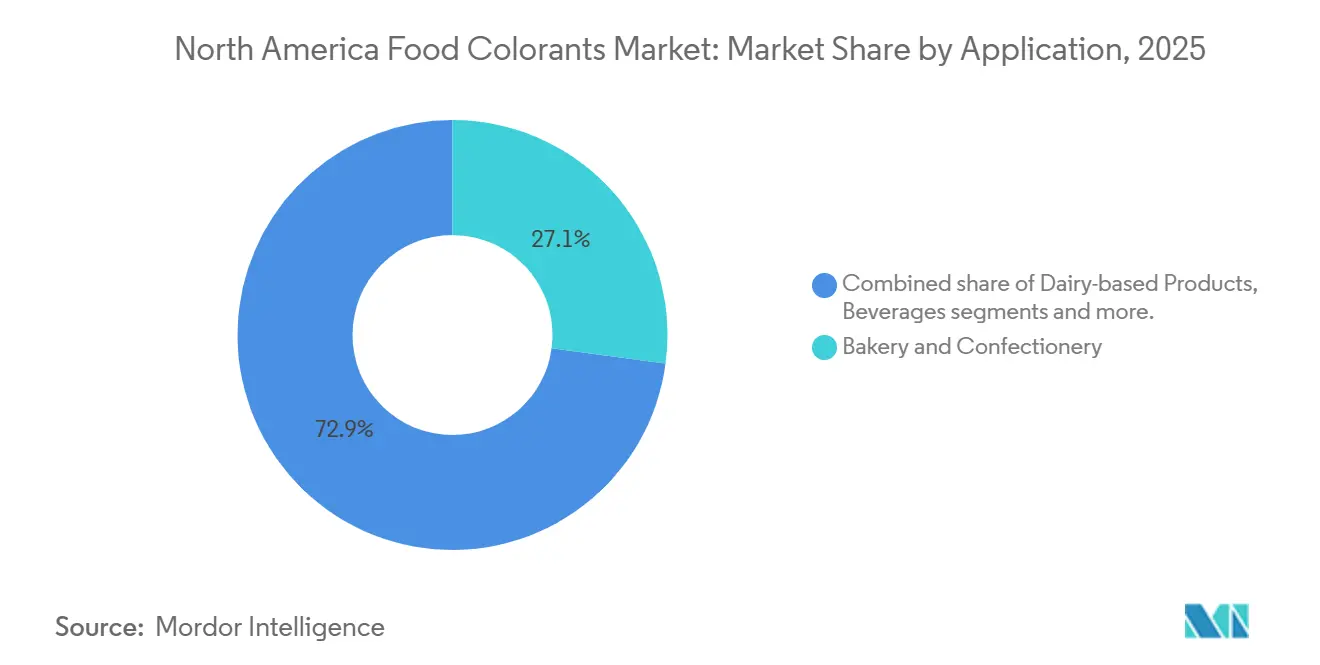
- Per applicazione, nel 27.12 i settori della panetteria e della pasticceria hanno rappresentato il 2025% del mercato nordamericano dei coloranti alimentari; si prevede che i nutraceutici cresceranno a un CAGR dell'8.48% fino al 2031.
- In base alla forma, i liquidi hanno rappresentato il 52.02% del fatturato nel 2025, mentre le polveri hanno registrato un CAGR dell'8.07% entro il 2031.
- Dal punto di vista geografico, gli Stati Uniti detenevano il 72.18% del valore di mercato nel 2025, mentre si prevede che il Messico registrerà un tasso di crescita annuo composto (CAGR) del 6.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei coloranti alimentari in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'industria alimentare trasformata guida la crescita del mercato | + 1.4% | Stati Uniti, Messico | A breve termine (≤ 2 anni) |
| Aumentare la consapevolezza dell'estetica e dell'attrattiva del cibo per dare impulso al mercato | + 1.2% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| L'attrattiva visiva dei prodotti alimentari stimola la crescita del mercato | + 0.8% | A livello regionale | Medio termine (2-4 anni) |
| I cambiamenti normativi accelerano l'adozione dei coloranti naturali | + 0.8% | A livello regionale | A lungo termine (≥ 4 anni) |
| La crescente domanda di prodotti a etichetta pulita stimola la crescita del mercato | + 0.8% | A livello regionale | A breve termine (≤ 2 anni) |
| I progressi tecnologici nella produzione di coloranti alimentari stimolano l'espansione del mercato | + 0.6% | A livello regionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'industria alimentare trasformata guida la crescita del mercato
Il settore degli alimenti trasformati in Nord America sta registrando una crescita significativa, che rappresenta un fattore trainante per il mercato dei coloranti alimentari. I produttori riconoscono sempre più l'importanza strategica del colore nel plasmare le decisioni di acquisto dei consumatori. Nel 2024, gli alimenti ultra-trasformati rappresentavano una quota sostanziale dell'offerta alimentare statunitense. Secondo l'International Food Information Council, quasi il 79% degli adulti statunitensi considera gli alimenti trasformati quando effettua acquisti. Questa crescente attenzione all'aspetto visivo è ulteriormente amplificata nell'attuale mercato dominato dai social media, dove i prodotti alimentari visivamente accattivanti ottengono un netto vantaggio di marketing. Aziende leader, come PepsiCo, stanno rispondendo a questa tendenza riformulando i loro prodotti di punta per incorporare coloranti naturali. Ad esempio, le loro patatine Simply Ruffles Hot and Spicy ora utilizzano polvere di pomodoro e peperoncino rosso come alternative naturali al colorante rosso sintetico, in linea con le preferenze dei consumatori per ingredienti più sani e naturali.
Aumentare la consapevolezza dell'estetica e dell'attrattiva del cibo per stimolare il mercato
La crescente consapevolezza dei consumatori riguardo all'estetica degli alimenti ha elevato il ruolo del colore da caratteristica visiva di base a indicatore di qualità fondamentale, simboleggiando freschezza, sapore e genuinità. In risposta a questa domanda in continua evoluzione, i produttori stanno dando sempre più priorità a investimenti significativi in coloranti di alta qualità per garantire che i loro prodotti presentino tonalità uniformi e visivamente accattivanti durante tutto il loro ciclo di vita. Tuttavia, questa tendenza non si limita al solo miglioramento visivo. I consumatori stanno progressivamente privilegiando coloranti derivati da fonti naturali che offrono anche ulteriori benefici nutrizionali. Ad esempio, le antocianine estratte da ingredienti naturali come mirtilli e carote viola non solo forniscono colori vivaci e attraenti, ma possiedono anche proprietà antiossidanti, in linea con le preferenze dei consumatori attenti alla salute. Questa integrazione tra appeal estetico e benefici funzionali sta guidando l'innovazione nello sviluppo dei prodotti, con i produttori alimentari che ora adottano strategie avanzate di selezione dei coloranti che integrano attributi nutrizionali con considerazioni visive.
L'attrattiva visiva dei prodotti alimentari stimola la crescita del mercato
Con la trasformazione dei media digitali nel marketing alimentare, l'attrattiva visiva dei prodotti alimentari è diventata un fattore cruciale per ottenere un vantaggio competitivo. Le aziende stanno sfruttando tecnologie coloranti avanzate per creare identità visive distintive e riconoscibili, migliorando così la riconoscibilità del marchio e assicurandosi una posizione di forza nei segmenti di mercato premium. Oltre alla mera estetica, il ruolo del colore si estende fino a influenzare la percezione del gusto dei consumatori, rendendolo un elemento chiave dell'esperienza sensoriale complessiva. Questa connessione tra colore e attrattiva sensoriale sta guidando progressi significativi nello sviluppo di formulazioni coloranti specifiche per ogni applicazione, progettate per mantenere la loro vivacità e stabilità in un'ampia gamma di condizioni di lavorazione. Il mercato sta inoltre assistendo a una crescente domanda di soluzioni coloranti personalizzate, studiate per soddisfare i requisiti specifici di specifiche categorie di prodotto. Ad esempio, aziende come Givaudan Sense Colour sono all'avanguardia nell'innovazione, sviluppando coloranti naturali derivati da fonti come microalghe, antociani e barbabietola. Queste soluzioni sono progettate per offrire prestazioni costanti e affidabili, in particolare nelle applicazioni a base vegetale, dove il mantenimento dell'integrità del colore è fondamentale.
I cambiamenti normativi accelerano l'adozione dei coloranti naturali
Le iniziative normative che promuovono la trasparenza e un'etichettatura chiara hanno accelerato significativamente l'adozione di coloranti naturali nell'industria alimentare. Con requisiti più rigorosi per la divulgazione dell'origine degli ingredienti, i produttori alimentari stanno passando dai coloranti sintetici ad alternative di origine vegetale e più facili da etichettare, come il rosso di barbabietola, la curcuma, la spirulina e l'annatto. Nel gennaio 2024, il divieto del Rosso n. 3 da parte della FDA ha rappresentato un passo fondamentale verso l'eliminazione dei coloranti sintetici dalla filiera alimentare nordamericana. Nell'aprile 2025, la FDA, in collaborazione con il Dipartimento della Salute e dei Servizi Umani, ha annunciato l'intenzione di eliminare gradualmente tutti i coloranti sintetici a base di petrolio entro la fine del 2026. Questi sviluppi normativi stanno creando notevoli opportunità di mercato per le alternative ai coloranti naturali. A livello statale, la California e la Virginia Occidentale hanno introdotto divieti su diversi coloranti sintetici nelle mense scolastiche, stabilendo un precedente normativo che potrebbe estendersi ad altri settori istituzionali. Questo contesto normativo in continua evoluzione sta favorendo l'innovazione nelle tecnologie dei coloranti naturali. Ad esempio, nel gennaio 2024, Phytolon ha stretto una partnership con Ginkgo Bioworks per incrementare la produzione di coloranti derivati dalla fermentazione, affrontando così le potenziali difficoltà di approvvigionamento dovute alla crescente domanda del mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per la salute legate al colorante alimentare per limitare il mercato | -06% | A livello regionale | Medio termine (2-4 anni) |
| Le severe normative della FDA incidono sulle vendite del mercato dei coloranti alimentari | -0.8% | Stati Uniti | A breve termine (≤ 2 anni) |
| Elevati costi di produzione e disponibilità limitata di ingredienti naturali | -0.4% | A livello regionale | A breve termine (≤ 2 anni) |
| I severi requisiti di etichettatura ostacolano il mercato | -0.5% | Stati Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la salute legate al colorante alimentare per limitare il mercato
Le preoccupazioni per la salute associate ai coloranti alimentari sintetici rappresentano sfide significative per il mercato, poiché le crescenti prove scientifiche collegano questi additivi a esiti negativi per la salute, in particolare nei bambini. Una revisione completa condotta dall'Office of Environmental Health Hazard Assessment su sette coloranti sintetici certificati dalla FDA ha identificato potenziali effetti neurocomportamentali, erodendo ulteriormente la fiducia dei consumatori nei coloranti artificiali [2] Fonte: Office of Environmental Health Hazard Assessment, “Synthetic Food Dye Risk Assessment,” oehha.ca.gov . Inoltre, i risultati dell'Environmental Working Group rivelano che i coloranti sintetici sono utilizzati in modo sproporzionato nei prodotti destinati ai bambini, aumentando il controllo da parte dei genitori e delle organizzazioni sanitarie. Il mercato deve affrontare anche ostacoli dovuti alle limitazioni tecniche delle alternative naturali, che spesso richiedono livelli di utilizzo più elevati e una manipolazione specializzata per fornire prestazioni visive comparabili. Queste limitazioni sono particolarmente evidenti nelle applicazioni che richiedono stabilità termica o una maggiore durata di conservazione, limitando così l'adozione di ingredienti naturali nonostante la crescente domanda dei consumatori.
Le severe normative della FDA incidono sulle vendite del mercato dei coloranti alimentari
I produttori si trovano ad affrontare sfide significative a causa dei quadri normativi sempre più stringenti per i coloranti alimentari. Il processo di certificazione della FDA per i coloranti sintetici richiede valutazioni di sicurezza complete e test specifici per ogni lotto, con conseguenti costi di conformità più elevati e dinamiche di mercato in continua evoluzione. Inoltre, la frammentazione delle normative a livello statale impone ai marchi nazionali di adottare strategie di formulazione specifiche per ogni regione, complicando ulteriormente gli sforzi di conformità. Questa frammentazione normativa ha un impatto sproporzionato sui produttori più piccoli con risorse limitate per la ricerca e lo sviluppo, potenzialmente frenando l'innovazione nel mercato. Infine, gli sforzi simultanei della FDA per accelerare le approvazioni dei coloranti naturali e al contempo eliminare gradualmente i coloranti sintetici creano un divario temporale che potrebbe causare interruzioni temporanee delle forniture. Poiché i produttori riformulano i prodotti per rispettare le scadenze di conformità, queste sfide potrebbero influenzare le traiettorie di crescita del mercato a breve termine.
Analisi del segmento
Tipo di prodotto: Trasformazione del mercato dei colori naturali
I coloranti naturali dominano il mercato nordamericano dei coloranti alimentari con una quota del 55.98% nel 2025 e si prevede che cresceranno a un CAGR del 6.68% dal 2026 al 2031, superando di gran lunga le alternative sintetiche. Questa crescita evidenzia un cambiamento radicale del mercato, guidato da quadri normativi più severi e dalla crescente domanda da parte dei consumatori di ingredienti "clean-label". I progressi tecnologici stanno rapidamente superando le storiche difficoltà prestazionali nel segmento naturale. Ad esempio, a marzo 2024, Sensient Technologies ha introdotto una spirulina termostabile che mantiene vivaci tonalità blu anche in condizioni di lavorazione che in precedenza degradavano i pigmenti naturali.
Inoltre, startup come Phytolon e Michroma stanno sfruttando le tecnologie di fermentazione per sviluppare pigmenti derivati da funghi con stabilità e intensità di colore superiori rispetto ai tradizionali estratti vegetali. Queste innovazioni hanno il potenziale per colmare il divario prestazionale con le alternative sintetiche, trasformando l'economia della produzione di coloranti naturali. Inoltre, i consumatori optano sempre più per prodotti alimentari con coloranti naturali. L'indagine Food and Health Survey del 2024 condotta dall'International Food Information Council ha rivelato che il 67% dei consumatori è disposto a pagare un sovrapprezzo per prodotti confezionati etichettati come ecocompatibili.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Colore: il rosso domina mentre il blu accelera
I coloranti rossi mantengono la leadership di mercato con una quota del 27.91% nel 2025, trainati dall'ampia applicazione in dolciumi, bevande e alimenti trasformati, mentre i coloranti blu si stanno affermando come il segmento in più rapida crescita con un CAGR dell'8.21% (2026-2031). Il divieto imposto dalla FDA sul Rosso n. 3 e le imminenti restrizioni sul Rosso n. 40 stanno determinando cambiamenti significativi nel segmento rosso, creando notevoli sfide di riformulazione per i produttori. Questo cambiamento normativo sta promuovendo l'innovazione nelle alternative naturali al rosso. Ad esempio, Givaudan Sense Colour sta sfruttando la sua linea Amaize per sviluppare antocianine derivate dal mais che eguagliano le prestazioni delle opzioni sintetiche.
Allo stesso tempo, il segmento blu sta vivendo una rapida espansione, trainato dalle innovazioni nei coloranti derivati dalla spirulina. Inoltre, le tecnologie all'avanguardia che sfruttano l'estratto di fiore di pisello farfalla, approvate dalla FDA nel 2025, stanno ampliando gli orizzonti della tavolozza dei colori blu naturali. A ciò si aggiungono le innovazioni nelle tecniche di estrazione e lavorazione che stanno rafforzando questa crescita, migliorando la qualità, la stabilità e l'economicità dei coloranti blu naturali.
Applicazione: panetteria e dolciumi sono leader mentre i nutraceutici crescono
Le applicazioni per la panificazione e la pasticceria guidano il mercato nordamericano dei coloranti alimentari con una quota del 27.12% nel 2025, mentre i nutraceutici emergono come il segmento in più rapida crescita con un CAGR dell'8.48% (2026-2031). La leadership di mercato del segmento della panificazione evidenzia l'importanza cruciale del colore nelle categorie guidate dall'aspetto visivo, dove l'aspetto del prodotto influenza fortemente la percezione della qualità e della freschezza da parte dei consumatori. Tuttavia, il passaggio ad alternative naturali presenta sfide tecniche, in particolare per quanto riguarda il raggiungimento della stabilità termica durante i processi di cottura. Statistics Canada ha riportato che l'industria canadese della panificazione e della produzione di tortillas ha generato un prodotto interno lordo mensile di 4,501 milioni di CAD nel 2023.
La rapida crescita del segmento nutraceutico è alimentata dalla duplice funzionalità dei coloranti naturali, che migliorano l'aspetto visivo e offrono potenziali benefici per la salute grazie a composti bioattivi come antocianine e carotenoidi. Questo allineamento con la proposta di valore nutraceutica stimola l'innovazione, poiché i coloranti contribuiscono sia all'estetica del prodotto che al suo valore nutrizionale. Con la continua ricerca volta a convalidare i benefici per la salute dei pigmenti naturali, si prevede che questa tendenza acquisirà ulteriore slancio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Forma: il liquido domina mentre la polvere guadagna slancio
I coloranti liquidi mantengono la leadership di mercato con una quota del 52.02% nel 2025, apprezzati per la loro facilità di incorporazione e le prestazioni costanti in diverse applicazioni, mentre i formati in polvere crescono a un CAGR accelerato dell'8.07% (2026-2031). La leadership del segmento liquido è guidata dalle sue superiori capacità di dispersione, che garantiscono una colorazione uniforme, in particolare in settori critici come bevande e latticini, dove l'uniformità è essenziale. I coloranti liquidi si disperdono in modo più uniforme e rapido sia nei sistemi a base d'acqua che in alcuni sistemi a base di olio, garantendo una colorazione uniforme in tutto il prodotto.
Al contrario, la crescita del segmento delle polveri è alimentata dai progressi nelle tecnologie di microincapsulazione, che migliorano la stabilità, prolungano la durata di conservazione e semplificano i processi di movimentazione per i produttori. Queste innovative formulazioni in polvere offrono vantaggi logistici, tra cui minori costi di spedizione, maggiore longevità del prodotto e stoccaggio più semplice. Inoltre, il segmento sta guadagnando terreno grazie allo sviluppo di sistemi in polvere specializzati, pensati per applicazioni complesse, come i prodotti a base di grassi, dove i coloranti liquidi presentano difficoltà di dispersione. Questa espansione sta aprendo nuove opportunità di mercato per i formati in polvere in aree precedentemente limitate.
Analisi geografica
Gli Stati Uniti dominano il mercato nordamericano dei coloranti alimentari, rappresentando la quota regionale più ampia con il 72.18% nel 2025, e dimostrando al contempo una svolta strategica verso alternative naturali, guidata dagli sviluppi normativi e dalle preferenze dei consumatori. La direttiva della FDA di eliminare gradualmente i coloranti sintetici a base di petrolio entro il 2026 ha accelerato questa transizione, rimodellando il panorama del mercato statunitense. Le azioni a livello statale, come il divieto di coloranti sintetici nelle mense scolastiche in California e West Virginia, stanno creando precedenti che potrebbero estendersi ad altri contesti istituzionali. Aziende come California Natural Color stanno investendo nell'espansione della capacità produttiva nazionale di coloranti naturali per far fronte a potenziali carenze di approvvigionamento con la graduale eliminazione delle opzioni sintetiche. I cluster di innovazione regionali, in particolare in California e nel Midwest, stanno capitalizzando la loro vicinanza ai fattori di produzione agricoli per sviluppare modelli di produzione verticalmente integrati per i coloranti a base vegetale.
Il Canada presenta una dinamica di mercato distinta all'interno del Nord America, caratterizzata da un quadro normativo consolidato e dall'adozione precoce di alternative naturali. L'elenco dei coloranti alimentari consentiti di Health Canada ha storicamente imposto standard più rigorosi rispetto alle normative statunitensi, posizionando il mercato canadese come leader nell'adozione di coloranti naturali. Questo vantaggio normativo ha permesso al Canada di fungere da banco di prova per le innovazioni nei coloranti naturali, consentendo ai produttori di convalidare le prestazioni dei prodotti e l'accettazione da parte dei consumatori prima di una più ampia distribuzione in Nord America. Inoltre, il robusto settore agricolo canadese sostiene la produzione nazionale di coloranti vegetali, con una crescente integrazione verticale tra produttori agricoli e produttori che migliora l'efficienza della catena di approvvigionamento e la competitività sul mercato.
Il Messico dimostra il più alto potenziale di crescita nel mercato nordamericano dei coloranti alimentari, con un CAGR del 6.32% fino al 2031, trainato dalla rapida espansione del settore alimentare trasformato e dal crescente allineamento delle esportazioni con i mercati statunitense e canadese. I produttori alimentari messicani stanno adottando proattivamente coloranti naturali per allinearsi alle tendenze normative nordamericane e mantenere l'accesso al mercato nonostante l'inasprimento delle restrizioni sui coloranti sintetici. La ricca biodiversità agricola del Paese offre l'opportunità di sviluppare coloranti naturali unici da fonti vegetali autoctone, consentendo un'offerta di prodotti differenziata nel più ampio mercato nordamericano. Sono in corso significativi investimenti in impianti di produzione di coloranti naturali, sfruttando i minori costi di produzione del Messico e la vicinanza ai fattori di produzione agricoli per stabilire vantaggi competitivi. Questo posizionamento strategico è particolarmente critico in quanto si prevedono vincoli di fornitura per le alternative naturali a seguito dell'eliminazione graduale dei coloranti sintetici da parte della FDA, posizionando il Messico come fornitore chiave per il mercato nordamericano durante questa transizione.
Panorama normativo
Negli Stati Uniti, i coloranti alimentari sono regolamentati dalla FDA nell'ambito del quadro normativo sugli additivi coloranti, distinguendo i coloranti certificati (coloranti sintetici che richiedono la certificazione del lotto) da quelli esenti da certificazione (in genere di origine naturale). Le recenti iniziative hanno rafforzato la tendenza verso alternative naturali, tra cui il divieto del colorante FD&C Rosso n. 3 a partire da gennaio 2024 e il piano HHS-FDA (annunciato nel 2025) per l'eliminazione graduale dei coloranti sintetici a base di petrolio entro la fine di dicembre 2026. Tale scadenza crea una pressione per la conformità e la riformulazione e la rietichettatura dei prodotti di marchi nazionali.
Nel 2026, le normative e gli ordini della FDA hanno rispecchiato sia lo slancio che il rischio temporale per le approvazioni di ingredienti naturali: gli ordini definitivi sono stati emessi nel febbraio 2026 per un uso più ampio del rosso di barbabietola (21 CFR 73.39) e per usi ampliati dell'estratto di spirulina (21 CFR 73.530). Le date di entrata in vigore sono state sospese nel marzo 2026 a seguito di obiezioni, il che probabilmente complicherà i piani di adozione degli ingredienti a breve termine. Il Canada continua a operare tramite Health Canada e il Food and Drug Regulations con elenchi di additivi alimentari consentiti incorporati per riferimento. Il governo del Canada ha pubblicato SOR/2024-244 per modernizzare le normative sugli additivi alimentari e sugli standard di composizione, seguito da SOR/2025-14 che modifica il quadro di autorizzazione all'immissione in commercio per i coloranti, rafforzando un percorso strutturato basato su elenchi per i coloranti alimentari consentiti.
Analisi della catena del valore
La catena del valore dei coloranti alimentari in Nord America inizia con le materie prime, tra cui input di origine agricola come barbabietola, curcuma, spirulina, annatto e fonti speciali di frutta e verdura, insieme a materie prime petrolchimiche per coloranti certificati. Prosegue poi con l'estrazione o la fermentazione, la purificazione e la stabilizzazione, e la miscelazione o la formulazione in sistemi liquidi o in polvere, con applicazioni nei settori della panificazione, delle bevande, dei latticini e dei nutraceutici. La classificazione normativa influenza l'economia della produzione: i coloranti sintetici certificati comportano costi e tempi di consegna continui dovuti alla certificazione e ai test dei lotti da parte della FDA, mentre i coloranti esenti pongono maggiore enfasi sulla gestione della qualità agricola, sulla standardizzazione e sulle tecnologie di stabilità per mantenere i valori di colore desiderati in base a pH, calore e luce.
La distribuzione e l'immissione sul mercato coinvolgono comunemente distributori di ingredienti (ad esempio, Brenntag) e vendite tecniche dirette ai produttori di alimenti e bevande, con laboratori di applicazione utilizzati per colmare il divario prestazionale durante la riformulazione. La catena di approvvigionamento viene riottimizzata in vista della conversione dai coloranti sintetici a quelli naturali, spingendo i fornitori verso fonti multiple, contratti a lungo termine, previsioni personalizzate e strategie di inventario (compresi stoccaggio a temperatura ambiente e a freddo) per gestire i rischi legati alle condizioni meteorologiche e alla stagionalità. Le recenti azioni della FDA per eliminare gradualmente i coloranti sintetici a base di petrolio entro la fine del 2026 e per incoraggiare l'accelerazione in relazione alle scadenze del FD&C Red No. 3 hanno aumentato l'importanza della tracciabilità, della ridondanza e della produzione ad alto rendimento di blu e rossi naturali stabili.
Panorama competitivo
Il mercato nordamericano dei coloranti alimentari mostra una moderata frammentazione, con attori chiave come Sensient Technologies Corporation, Oterra A/S, Archer Daniels Midland Company e Givaudan SA che competono con produttori specializzati di coloranti naturali e aziende biotecnologiche emergenti. I cambiamenti normativi stanno guidando il passaggio dai coloranti sintetici a quelli naturali, offrendo opportunità di crescita strategica per le aziende con competenze avanzate nella formulazione naturale. Il mercato sta inoltre vivendo un periodo di consolidamento, poiché i principali attori stanno acquisindo produttori di coloranti naturali di nicchia per diversificare i loro portafogli prodotti. Inoltre, esistono significative opportunità nello sviluppo di soluzioni di coloranti naturali su misura per applicazioni specifiche, in particolare in segmenti difficili come i prodotti da forno e le bevande a lunga conservazione, dove le opzioni sintetiche sono state tradizionalmente preferite per le loro superiori caratteristiche di stabilità e prestazioni.
I player emergenti stanno adottando sempre più tecniche di fermentazione di precisione per la produzione di pigmenti, riducendo efficacemente la loro dipendenza dai cicli colturali tradizionali e mitigando i rischi associati alla volatilità agricola. Questo approccio innovativo consente una produzione continua durante tutto l'anno, garantendo una fornitura costante di pigmenti indipendentemente dai fattori agricoli esterni. I nuovi operatori del settore biotecnologico stanno rafforzando strategicamente la loro presenza sul mercato concedendo in licenza ceppi microbici a produttori a contratto. Questa strategia consente loro di accelerare il percorso verso la commercializzazione, evitando al contempo le ingenti spese in conto capitale tipicamente necessarie per la costruzione e la gestione di impianti di estrazione.
Le acquisizioni strategiche rimangono un fattore chiave per l'affinamento e la diversificazione dei portafogli industriali. In risposta alla crescente richiesta da parte dei rivenditori di una maggiore trasparenza nell'approvvigionamento dei prodotti, diversi fornitori hanno implementato soluzioni di tracciabilità basate sulla tecnologia blockchain. Queste tecnologie offrono visibilità end-to-end, consentendo di tracciare i pigmenti in modo trasparente dalla loro origine, sia che provengano da aziende agricole o da processi di fermentazione, fino al prodotto finale. Nel complesso, questi progressi rappresentano un cambiamento radicale nel panorama competitivo, in cui il successo dipende sempre più da un'offerta completa che integri catene di fornitura resilienti, tecnologie di stabilizzazione all'avanguardia e credenziali di sostenibilità verificabili.
Leader del settore dei coloranti alimentari in Nord America
Sensibile Technologies Corporation
Oterra A/S
Archer Daniels Midland Company
Givaudan SA
Gruppo Dohler SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Oterra ha lanciato le versioni liquide delle sue linee di coloranti naturali Jungle Blue e Arctic Blue, aggiungendo opzioni in formato liquido alle polveri già esistenti. Questa mossa mira a facilitare l'integrazione nelle bevande e in altre formulazioni ad alto contenuto liquido, dove la dispersione e la consistenza della tonalità sono fondamentali durante le conversioni di coloranti naturali.
- Maggio 2026: Oterra ha stretto una partnership con l'azienda biotecnologica Debut per sviluppare e produrre su larga scala un'alternativa di origine biotecnologica al colorante sintetico Rosso 40. La collaborazione supporta una gamma più ampia di rossi naturali e rafforza la resilienza dell'approvvigionamento riducendo la dipendenza dalla variabilità dei raccolti per determinate tonalità di rosso.
- Settembre 2024: Givaudan Sense Colour ha lanciato la sua linea Amaize di antocianine derivate dal mais, posizionandosi come alternativa naturale al Rosso 40. Il lancio ha ampliato la gamma di strumenti per i programmi di riformulazione nei settori dolciario e delle bevande, soggetti a un controllo più rigoroso sui coloranti rossi sintetici.
Ambito del rapporto sul mercato dei coloranti alimentari in Nord America
I coloranti alimentari, comunemente chiamati coloranti o additivi coloranti, sono sostanze aggiunte agli alimenti per esaltarne il colore. Il mercato nordamericano dei coloranti alimentari è segmentato in base a tipo di prodotto, colore, applicazione, forma e Paese. In base al tipo di prodotto, il mercato è segmentato in coloranti naturali e sintetici. In base al colore, il mercato è segmentato in blu, rosso, verde, giallo e altri. In base all'applicazione, il mercato è segmentato in prodotti da forno e dolciari, latticini, bevande, nutraceutici, snack e cereali e altre applicazioni. Il segmento delle bevande è ulteriormente segmentato in bevande alcoliche e bevande analcoliche. In base alla forma, il mercato è segmentato in polvere e liquido. In base al Paese, il mercato è segmentato in Stati Uniti, Canada, Messico e il resto del Nord America. La valutazione del mercato è stata effettuata in termini di valore USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Colore naturale |
| Colore sintetico |
Per colore
| Blu |
| Rosso |
| Verde |
| Giallo |
| Altro |
Per Applicazione
| Panetteria e Confetteria | |
| Prodotti a base di latte | |
| Bevande | Bevande alcoliche |
| Bevande analcoliche | |
| nutraceutici | |
| Snack e Cereali | |
| Altre applicazioni |
Per modulo
| Pastello |
| Liquido |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di prodotto | Colore naturale | |
| Colore sintetico | ||
| Per colore | Blu | |
| Rosso | ||
| Verde | ||
| Giallo | ||
| Altro | ||
| Per Applicazione | Panetteria e Confetteria | |
| Prodotti a base di latte | ||
| Bevande | Bevande alcoliche | |
| Bevande analcoliche | ||
| nutraceutici | ||
| Snack e Cereali | ||
| Altre applicazioni | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato nordamericano dei coloranti alimentari oggi e nel 2031?
Nel 1.26 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 1.65 miliardi di dollari entro il 2031.
Perché i pigmenti naturali stanno conquistando quote di mercato nei coloranti alimentari nel Nord America?
I divieti normativi sui coloranti sintetici, la domanda dei consumatori di etichette pulite e i progressi tecnologici che migliorano la stabilità dei pigmenti naturali ne stanno favorendo l'adozione.
Quale segmento applicativo crescerà più rapidamente entro il 2031?
Si prevede che i prodotti nutraceutici, grazie ai duplici benefici visivi e antiossidanti dei pigmenti, cresceranno a un CAGR dell'8.48%.
Quali sono le scadenze normative a cui i produttori devono attenersi?
Secondo il piano di eliminazione graduale della FDA, tutti i coloranti sintetici a base di petrolio dovranno essere eliminati dalla catena alimentare statunitense entro il 31 dicembre 2026.


