

Dimensioni e quota di mercato dell'e-commerce B2B di beni di largo consumo in Nord America.
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
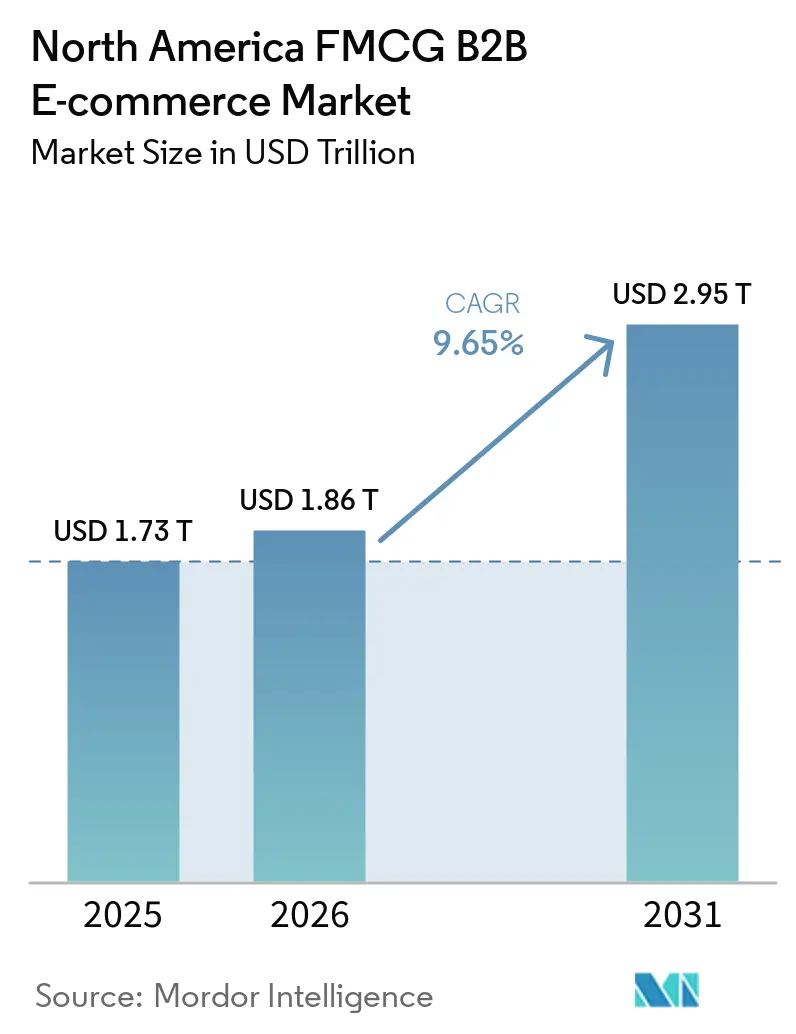
| Dimensione del mercato (2026) | 1.86 trilioni di dollari |
| Dimensione del mercato (2031) | 2.95 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 9.65% CAGR |
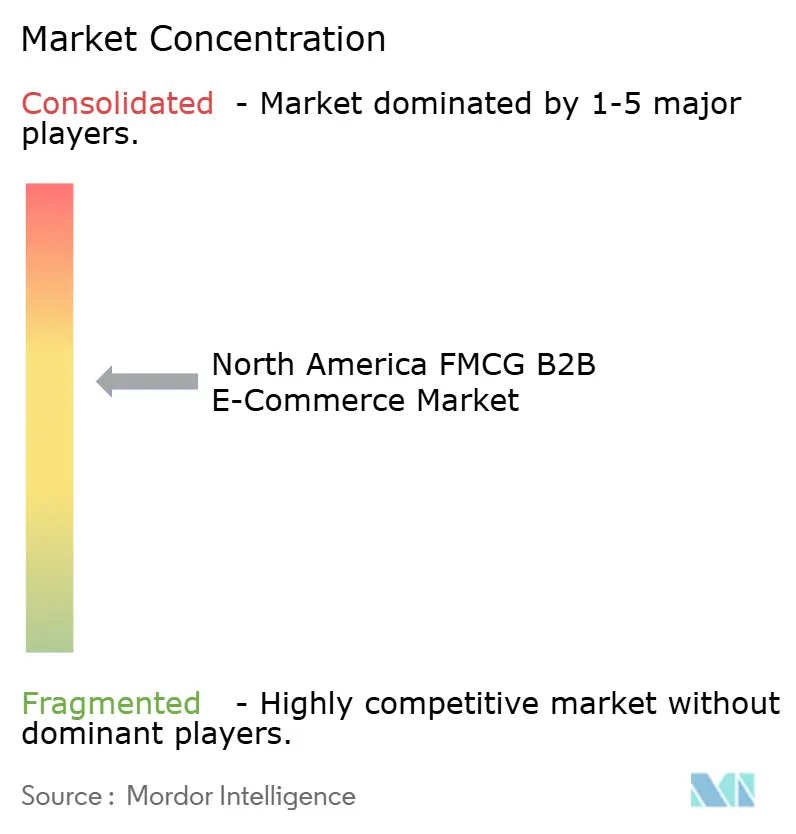
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato B2B dell'e-commerce di beni di largo consumo in Nord America a cura di Mordor Intelligence.
Si prevede che il mercato nordamericano dell'e-commerce B2B di beni di largo consumo (FMCG) aumenterà da 1.73 miliardi di dollari nel 2025 a 1.86 miliardi di dollari nel 2026, raggiungendo i 2.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.65% nel periodo 2026-2031.
L'adozione di flussi di lavoro integrati EDI, API e di e-procurement si sta diffondendo tra i grandi acquirenti, che centralizzano la spesa, standardizzano i processi dall'acquisto al pagamento e riducono i costi di inserimento manuale degli ordini. Le normative in materia di tracciabilità e serializzazione stanno spingendo gli investimenti nei dati degli eventi EPCIS 2.0, nella visibilità a livello di singolo caso e nel recupero dei registri entro 24 ore, ormai requisiti imprescindibili per distributori e fornitori che gestiscono prodotti regolamentati. Le offerte di media retail integrate nei portali B2B stanno generando flussi di entrate ad alto margine, migliorando l'attribuzione a ciclo chiuso al momento dell'ordine, supportando la monetizzazione della piattaforma e differenziando l'esperienza dell'acquirente. I fornitori di piattaforme consolidate stanno aumentando la loro quota di mercato, mentre gli acquirenti migrano verso portali self-service con prezzi contrattuali e fatturazione integrata, e i marketplace continuano ad ampliare la selezione laddove i distributori tradizionali mancano di ampiezza o profondità digitale. Il mercato nordamericano dell'e-commerce B2B di beni di largo consumo è inoltre influenzato dal nearshoring e dalla logistica conforme all'accordo USMCA, che accelera i cicli di approvvigionamento transfrontalieri e promuove la diffusione su larga scala di cataloghi bilingue e conformi alle normative.
Punti chiave del rapporto
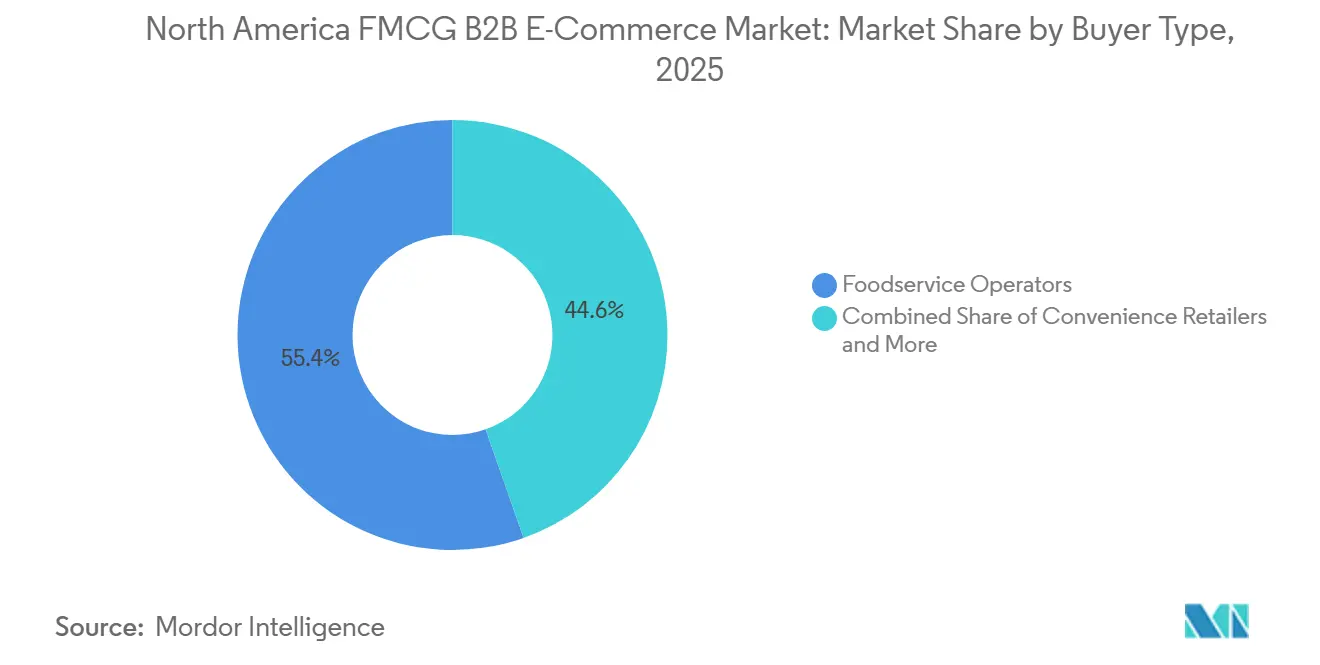
- Per tipologia di acquirente, gli operatori del settore della ristorazione hanno dominato il mercato nordamericano dell'e-commerce B2B di beni di largo consumo con una quota di mercato del 55.37% nel 2025, mentre si prevede che i rivenditori di prodotti di prossimità cresceranno a un tasso annuo composto del 12.76% fino al 2031.
- Per categoria di prodotto, gli alimenti e le bevande rappresentavano l'81.25% della quota di mercato nel 2025, mentre si prevede che i prodotti per la pulizia e l'igiene cresceranno a un tasso annuo composto (CAGR) dell'11.39% fino al 2031.
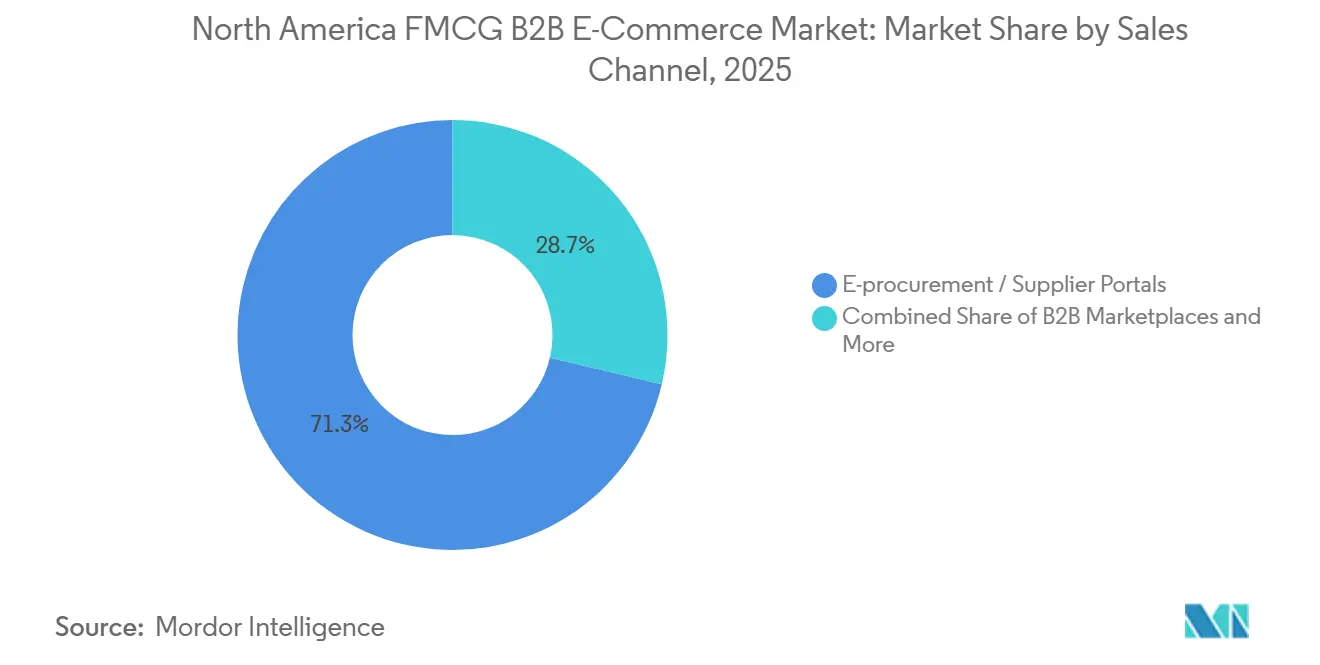
- Per canale di vendita, l'e-procurement e i portali dei fornitori hanno conquistato una quota del 71.33% nel 2025, mentre i marketplace B2B di terze parti sono destinati a crescere con un CAGR del 18.53% fino al 2031.
- Dal punto di vista geografico, gli Stati Uniti detenevano il 91.62% del volume regionale nel 2025, e si prevede che il Messico crescerà a un tasso annuo composto del 13.29% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato B2B dell'e-commerce di beni di largo consumo in Nord America.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rifornimento automatizzato tramite EDI/API del distributore e approvvigionamento elettronico. | + 2.1% | Mercati principali negli Stati Uniti, espansione in Canada, primi utilizzatori in Messico, città di primo livello | Medio termine (2-4 anni) |
| Gli obblighi di tracciabilità e serializzazione stanno accelerando gli appalti digitali. | + 1.8% | Stati Uniti (FSMA, DSCSA), Canada (SFCR), con effetti di ricaduta transfrontalieri | A breve termine (≤ 2 anni) |
| Il passaggio della vendita al dettaglio di prossimità e indipendente ai portali dei distributori. | + 1.6% | Negozi di alimentari indipendenti e catene di minimarket negli Stati Uniti, vendita al dettaglio specializzata in Canada | Medio termine (2-4 anni) |
| Attivazione di media retail e promozioni commerciali integrate nel processo di checkout B2B | + 1.3% | Distributori statunitensi di prodotti a largo consumo, in espansione in Canada e Messico tramite il lancio di piattaforme. | Medio termine (2-4 anni) |
| Condivisione dei dati di prodotto GS1/EPCIS 2.0 per una visibilità a livello di singolo caso. | + 1.0% | Standard globale, Nord America, pionieri nei settori farmaceutico e dei prodotti ortofrutticoli | A lungo termine (≥ 4 anni) |
| Flussi di lavoro automatizzati per l'esenzione fiscale e il certificato di rivendita. | + 0.7% | Operazioni multistatali negli Stati Uniti, zone di armonizzazione fiscale provinciale in Canada | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rifornimento automatizzato tramite EDI/API del distributore e integrazioni con i sistemi di e-procurement.
I distributori di prodotti a largo consumo hanno ampliato l'acquisizione digitale degli ordini, poiché i clienti hanno sostituito telefono e fax con portali, flussi EDI e API, che ora garantiscono tassi di ordini puntuali più elevati e un minor numero di contestazioni sulle fatture. Sysco ha completato il lancio di SHOP e riferisce che l'80% degli ordini ora transita attraverso la piattaforma, rafforzando l'applicazione dei prezzi contrattuali e aumentando la frequenza degli acquisti tramite le guide agli ordini [1] Sysco Corporation, “Investor Day 2024 Presentation,” Sysco Investor Relations, investors.sysco.com . Le suite di approvvigionamento hanno ampliato le funzionalità di Punch-in e Punch-out in modo che gli acquirenti possano trovare articoli in cataloghi esterni e restituire i dati del carrello all'approvazione nativa e alla creazione dell'ordine di acquisto, riducendo la spesa non autorizzata senza ridurre l'accesso agli SKU. L'EDI nativo API accelera l'onboarding dei partner e migliora la convalida in tempo reale, riducendo gli errori di mappatura prima della trasmissione e consentendo aggiornamenti basati su eventi per le tappe fondamentali di ordini di acquisto, avvisi di spedizione e fatture. Queste integrazioni riducono i tempi di lavoro, stabilizzano i controlli sugli acquisti e aumentano il rispetto degli ordini ripetuti nel momento del bisogno, supportando il mercato e-commerce B2B dei beni di largo consumo del Nord America, man mano che le catene di negozi e gli acquirenti indipendenti estendono le procedure digitali a livello locale.
Le normative sulla tracciabilità e serializzazione accelerano gli appalti digitali (FSMA 204, DSCSA, CFIA) Le normative sulla tracciabilità e serializzazione accelerano gli appalti digitali (FSMA 204, DSCSA, CFIA)
La norma sulla tracciabilità degli alimenti della FDA richiede registrazioni elettroniche di eventi di tracciamento critici ed elementi di dati chiave per gli alimenti presenti nell'elenco di tracciabilità, con recupero entro 24 ore, il che sta spingendo l'acquisizione conforme a EPCIS, gli identificatori a livello di caso e le tracce di audit ricercabili per gli articoli ad alto rischio [2] United States Food and Drug Administration, “FSMA Final Rule on Requirements for Additional Traceability Records for Certain Foods,” United States Food and Drug Administration, fda.gov . EPCIS 2.0 migliora lo scambio di dati standardizzato tra fornitori, distributori e rivenditori, e gli acquirenti leader di mercato stanno allineando gli eventi di serializzazione con la ricezione in entrata e la prova di consegna in uscita. L'API EPCIS Events di Walmart elabora e pubblica gli eventi di serializzazione, consentendo ai fornitori di trasmettere eventi di imballaggio, spedizione e trasformazione in un registro a prova di manomissione che supporta richiami più rapidi e analisi delle cause principali. Le scadenze più stringenti imposte dalla DSCSA a distributori e grossisti nel 2025 hanno spinto per la verifica a livello di confezione e i controlli sui partner commerciali autorizzati, mentre recenti set di dati e comunicazioni del settore mostrano una preparazione disomogenea tra le entità monitorate. L'intensificarsi delle attività di controllo, comprese le lettere di avvertimento pubblicate all'inizio del 2026 per la mancanza di serializzazione e la lentezza nelle risposte di verifica, sta accelerando l'adozione dell'EPCIS e la preparazione dei dati delle transazioni lungo le filiere di approvvigionamento dei farmaci. I requisiti canadesi di licenza e tracciabilità SFCR per gli importatori di alimenti rafforzano la predisposizione alla documentazione elettronica e la pianificazione anticipata delle licenze, che a loro volta influenzano il modo in cui i distributori transfrontalieri pianificano i rinnovi e le verifiche di conformità.
Convenienza e vendita al dettaglio indipendente si spostano verso i portali dei distributori per ampliare l'offerta di prodotti e risparmiare sui costi di manodopera.
Si prevede che i rivenditori di prodotti di convenienza cresceranno fino al 2031, grazie al consolidamento degli acquisti frammentati in portali di distribuzione e collegamenti di e-procurement che centralizzano la spesa ed espandono l'accesso ai prodotti oltre gli assortimenti cash-and-carry. Le integrazioni punch-out e punch-in consentono agli acquirenti di scoprire articoli in cataloghi esterni e di riportare i carrelli ai flussi di lavoro di approvazione e creazione degli ordini di acquisto, riducendo gli ordini manuali e la gestione delle fatture per i team di piccole dimensioni. Performance Food Group segnala progressi nei canali specializzati e orientati alla convenienza, supportati da funzionalità digitali attraverso le sue filiali, rafforzando il rifornimento unificato di prodotti alimentari e articoli per la struttura all'interno di un'unica esperienza di ordinazione. Pratiche di dati di prodotto più complete e la condivisione standardizzata migliorano la ricerca B2B e la creazione di ordini self-service, riducendo l'intervento degli addetti alle vendite durante l'ordine e aumentando le conversioni nelle categorie a coda lunga. Questi flussi di lavoro digitali sono inoltre in linea con le aspettative di tracciabilità e lo scambio di eventi EPCIS 2.0, rafforzando così la visibilità a livello di singolo caso per gli articoli regolamentati e consentendo un recupero più rapido dei dati di audit. Nel loro insieme, questi fattori sostengono l'ampiezza dell'offerta per i rivenditori di piccolo formato, mantenendo al contempo i costi di servizio dei distributori in linea nel mercato nordamericano dell'e-commerce B2B di beni di largo consumo.
Attivazione di media retail e promozioni commerciali integrate nel processo di checkout B2B.
Walmart ha registrato un fatturato pubblicitario globale di 4.4 miliardi di dollari per l'anno fiscale 2025, in crescita del 27% rispetto all'anno precedente, con Walmart Connect negli Stati Uniti in aumento del 24%, a sottolineare la crescente importanza dei media retail che possono essere integrati nei portali B2B rivolti ai responsabili degli acquisti al momento della creazione del carrello. L'azienda ha evidenziato la crescita del 33% di Walmart Connect nel terzo trimestre dell'anno fiscale 2026, a testimonianza della forte domanda da parte degli inserzionisti per risultati di ricerca sponsorizzati, posizionamenti di categoria e upsell alla conferma dell'ordine all'interno dei negozi online rivolti alle aziende. Gli inserzionisti stanno spostando i budget verso i media retail per l'attribuzione a ciclo chiuso, con il 52% che segnala una riallocazione dalle DSP web aperte alle DSP retail nel 2026, allineando così l'esposizione promozionale con i risultati di acquisto verificati. Le piattaforme direct-to-retailer come Pepperi supportano l'attivazione pre-ordine con sconti a volume differenziati, pacchetti, omaggi con acquisto e calcoli di spedizione in tempo reale, riducendo la dipendenza da rimborsi post-fattura e riconciliazione manuale dei reclami. Queste funzionalità trasformano i portali in canali di attivazione che integrano le vendite sul campo, incrementando le conversioni e il valore medio degli ordini nel mercato e-commerce B2B di beni di largo consumo del Nord America.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I quantitativi minimi d'ordine (MOQ) della catena del freddo e le spese di gestione limitano la redditività dei piccoli acquisti. | -0.9% | Corridoi della catena del freddo tra Stati Uniti e Canada per la distribuzione di prodotti deperibili. | A breve termine (≤ 2 anni) |
| La frammentazione degli standard EDI/API tra i grossisti rallenta le integrazioni. | -0.7% | Acquirenti multidistributori negli Stati Uniti e integrazioni transfrontaliere tra Canada e Messico | Medio termine (2-4 anni) |
| La qualità dei dati SKU e le incongruenze nei dati anagrafici degli articoli riducono la ricerca e la conversione B2B. | -0.6% | Vendita al dettaglio indipendente negli Stati Uniti e catalogazione bilingue in Canada. | A breve termine (≤ 2 anni) |
| Condizioni di pagamento restrittive e procedure di valutazione del credito inadeguate rallentano la conversione degli acquirenti PMI | -0.5% | Catene di minimarket statunitensi e piccole e medie imprese alimentari messicane | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I quantitativi minimi d'ordine per la catena del freddo e le spese di gestione limitano la redditività dei piccoli acquisti.
La distribuzione a catena del freddo impone quantitativi minimi d'ordine e costi accessori che limitano la redditività dei piccoli ordini, scoraggiando il rifornimento digitale per gli acquirenti con volumi ridotti. I supplementi comuni per i percorsi con più fermate includono costi di sosta, di fermo, per ordini di camion non utilizzati e per fermate extra, che aumentano rapidamente i costi di sbarco per le spedizioni di prodotti deperibili. Le tariffe di stoccaggio in magazzino variano in base alla fascia di temperatura e al livello di servizio, con prezzi maggiorati per le gamme di temperatura congelate e ultra-basse che mettono sotto pressione i margini per le categorie sensibili. Le tariffe per il trasporto refrigerato fluttuano in base alla stagionalità e alla disponibilità delle attrezzature, e i periodi di raccolta estiva tendono ad aumentare i costi per miglio rispetto ai periodi invernali, riducendo il ROI per i prodotti a bassa rotazione. I colli di bottiglia nella prenotazione degli appuntamenti in banchina aggravano il rischio di escursioni termiche durante i periodi di picco dei volumi, potenzialmente riducendo la durata di conservazione e aumentando i reclami per deterioramento per acquirenti e distributori. I progetti pilota che automatizzano la prenotazione degli appuntamenti con agenti di intelligenza artificiale mostrano una migliore copertura degli slot e un risparmio di tempo sui materiali, il che riduce i tempi di sosta e migliora l'affidabilità della catena del freddo per i cicli d'ordine.
Standard EDI/API frammentati tra i grossisti, integrazioni lente
Le modalità di integrazione variano a seconda del portale del fornitore e della piattaforma di approvvigionamento, costringendo gli acquirenti a supportare molteplici protocolli e mappature specifiche per ciascun partner all'interno della propria rete di distribuzione. Molte transazioni ad alto volume rimangono basate sull'EDI per sfruttare l'affidabilità su larga scala, mentre le API offrono ora agilità in tempo reale per gli aggiornamenti di inventario e stato degli ordini direttamente presso il cliente. I fornitori moderni privilegiano approcci API-first o API-ibridi che abbreviano i tempi di onboarding e migliorano la convalida automatizzata, tuttavia la complessità della logica dei partner e la variabilità dei protocolli possono allungare i tempi di implementazione. Il middleware e i servizi gestiti assorbono le differenze di traduzione e sicurezza, sebbene gli acquirenti debbano comunque gestire limiti di velocità, limiti di payload e requisiti di autenticazione che variano a seconda dell'endpoint. L'effetto netto è un time-to-value più lento per le implementazioni multi-distributore, il che frena la penetrazione digitale tra gli acquirenti più piccoli che non dispongono di supporto IT e finanziamenti adeguati. Con il miglioramento della maturità delle API e la convergenza degli standard, questi ostacoli dovrebbero attenuarsi, ma le difficoltà a breve termine rimangono un ostacolo per il mercato e-commerce B2B dei beni di largo consumo del Nord America.
Analisi del segmento
Per tipologia di acquirente: i rivenditori indipendenti impongono cambiamenti man mano che le catene implementano il self-service
Nel 2025, gli operatori del settore della ristorazione rappresentavano il 55.37% della quota di mercato per tipologia di acquirente, poiché l'adozione del digitale da parte di ristoranti indipendenti e catene multi-sede ha determinato una maggiore frequenza degli ordini e carrelli più pieni, mentre si prevede che i rivenditori di prodotti di convenienza cresceranno a un CAGR del 12.76% fino al 2031, grazie all'espansione dell'assortimento oltre i prodotti di base tramite ordini da dispositivi mobili e accesso al portale. Sysco, che ha completato il lancio del suo SHOP, riferisce che l'80% degli ordini viene ora effettuato tramite la sua piattaforma digitale. Questo livello rafforza la governance dei contratti e semplifica gli acquisti ripetuti per gli operatori che gestiscono menu a rotazione e stagionalità. I distributori e le farmacie continuano ad allinearsi con le tappe fondamentali del DSCSA, il che sostiene gli investimenti nella verifica basata su EPCIS e nei controlli ATP nelle reti di distribuzione all'ingrosso e dei distributori [3] Healthcare Distribution Alliance, “The Distribution Industry at the Nexus of DSCSA Implementation,” Healthcare Distribution Alliance, hda.org . Le grandi istituzioni consolidano le esigenze di cibo, bevande e servizi per le strutture in ordini unificati per ridurre i tempi di ricezione e semplificare la contabilità fornitori, incoraggiando così un maggior numero di acquirenti ad adottare flussi di approvazione e acquisto elettronico che garantiscano il rispetto delle politiche aziendali. Questi cambiamenti favoriscono la stabilità nelle categorie di prodotti ricorrenti e un migliore accesso ai mercati di nicchia per i rivenditori indipendenti che si affidano ai portali dei distributori per sostituire gli acquisti in contanti di persona nel mercato B2B dell'e-commerce di beni di largo consumo del Nord America.
Gli acquirenti indipendenti del settore retail e della ristorazione apprezzano la visibilità completa del catalogo, i prezzi in tempo reale e flussi di lavoro di incasso più snelli, che garantiscono controllo e velocità senza ridurre la varietà di prodotti. Gli acquirenti del settore farmaceutico e sanitario si affidano sempre più alla serializzazione a livello di singolo articolo, il che aumenta la necessità di uno scambio dati sicuro e di tracciabilità conforme tra i partner commerciali. Gli acquirenti istituzionali inseriscono articoli per la mensa e per la dispensa negli stessi carrelli utilizzati per l'approvvigionamento di alimenti freschi, surgelati e a temperatura ambiente. Questa tendenza spinge le piattaforme a standardizzare i dati anagrafici tra le diverse categorie e a migliorare la navigazione unificata tra le categorie. Questi modelli di utilizzo amplificano gli effetti di rete per le piattaforme che servono catene e rivenditori indipendenti nei settori della ristorazione, dei negozi di prossimità e della vendita al dettaglio specializzata, rafforzando la base di spesa digitale ricorrente del settore B2B dei beni di largo consumo del Nord America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria di prodotto: i guadagni nel settore delle pulizie sfidano il predominio del settore alimentare
Nel 2025, il settore alimentare e delle bevande deteneva l'81.25% della quota di mercato, mentre si prevede che i prodotti per la pulizia e l'igiene cresceranno a un tasso annuo composto (CAGR) dell'11.39% fino al 2031, grazie alla centralizzazione da parte degli acquirenti istituzionali degli acquisti di forniture per le strutture sugli stessi sistemi utilizzati per gli ordini di cibo. I distributori e i ridistributori specializzati hanno ampliato le categorie adiacenti, come distributori automatici, cinema e servizi di caffè per uffici, che aumentano le economie di scala anche con margini per cassa inferiori rispetto agli alimenti freschi o surgelati. I prodotti per la casa, la carta e la pulizia beneficiano di modelli di acquisto ripetuti e livelli di scorte prevedibili, che aumentano il valore del rifornimento automatizzato e dei motori di raccomandazione a livello di SKU. I prodotti da banco per la salute e il benessere, la cura della persona e gli animali domestici continuano a beneficiare del cross-selling al momento del pagamento, dove i portali suggeriscono complementi logici che aumentano il valore medio del carrello. I prodotti per la cura del bambino e della famiglia richiedono una gestione attenta per alcuni articoli, il che premia le piattaforme con logistica a temperatura controllata e pianificazione affidabile degli appuntamenti nel mercato e-commerce B2B dei beni di largo consumo del Nord America.
Una copertura più ampia delle categorie richiede una tassonomia e dati sugli attributi coerenti, in modo che gli acquirenti possano filtrare in base alle esigenze di conformità e ai vincoli di imballaggio, migliorando così la pertinenza della ricerca e aumentando le conversioni. La crescita dei servizi di pulizia e sanificazione si allinea con le esigenze dei clienti che preferiscono un minor numero di consegne in entrata e una più semplice corrispondenza con i fornitori, pertanto le forniture per le strutture vengono integrate negli ordini alimentari esistenti e sostituiscono i fornitori indipendenti. Questo cambiamento incoraggia inoltre i fornitori di materiali di consumo per le strutture a integrarsi tramite connessioni EDI e API, riducendo i costi di manutenzione del catalogo e migliorando l'accuratezza delle fatture. Il ruolo di traino del settore alimentare rimane invariato, ma le categorie adiacenti ora utilizzano gli stessi sistemi digitali e beneficiano di guide d'ordine unificate ed elenchi salvati che coprono tutte le sedi del settore e-commerce B2B di beni di largo consumo del Nord America.
Per canale di vendita: Marketplace, Chip al centro del portale
Nel 2025, i portali di e-procurement e dei fornitori hanno conquistato il 71.33% della quota di mercato, mentre si prevede che i marketplace B2B di terze parti cresceranno a un CAGR del 18.53% fino al 2031, grazie alla possibilità per i rivenditori indipendenti di reperire marchi emergenti non distribuiti da tutti i distributori generalisti. Le integrazioni punch-in e punch-out supportano il controllo aziendale della spesa marginale, mantenendo al contempo la selezione, garantendo che i carrelli rimangano all'interno delle catene di approvazione e generando ordini di acquisto e fatture corrispondenti. La monetizzazione dei media retail all'interno dei portali supporta le inserzioni sponsorizzate e le promozioni mirate al momento dell'ordine, contribuendo ad aumentare la crescita dei ricavi pubblicitari con la rapida espansione dell'e-commerce. I portali dei distributori rafforzano i costi di cambio fornitore attraverso guide agli ordini, prezzi contrattuali e integrazioni ERP, rendendo i marketplace più complementari che sostitutivi per molti clienti consolidati. I portali diretti dei fornitori aggiungono valore per SKU promozionali o a tiratura limitata. Allo stesso tempo, il rifornimento giornaliero tende a rimanere in mano ai distributori che aggregano gli ordini e gestiscono la logistica a temperatura controllata su larga scala nel mercato B2B dell'e-commerce di beni di largo consumo del Nord America.
I marketplace continuano ad ampliare i propri servizi con opzioni di credito e funzionalità di scoperta per nuovi marchi, che possono aumentare la conversione del primo ordine per assortimenti di nicchia. Gli acquirenti aziendali combinano la scoperta tramite marketplace con un rigoroso controllo dell'e-procurement, grazie a integrazioni che acquisiscono i carrelli, applicano le policy e riconciliano rapidamente i conti fornitori. Le piattaforme che offrono sia un'ampia selezione che un'elevata qualità dei dati migliorano l'efficienza del processo di ricerca e acquisto, che sta diventando sempre più un fattore di differenziazione competitivo in tutti i canali. Con il rafforzamento della curatela dei marketplace e il continuo miglioramento dell'esperienza utente dei portali, gli acquirenti beneficiano di prezzi stabili, riordini più rapidi e visibilità in tempo reale sui vincoli di inventario. Queste dinamiche di canale, rafforzate dai media retail e dal merchandising basato sui dati, supportano una crescita sostenuta nel mercato B2B dell'e-commerce di beni di largo consumo in Nord America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato statunitense dell'e-commerce B2B di beni di largo consumo
Nel 2025, gli Stati Uniti hanno rappresentato il 91.62% del volume regionale, grazie alla diffusione della distribuzione capillare e alla rapida adozione del digitale, che ha incrementato la quota di ordini transitati attraverso portali e collegamenti di approvvigionamento integrati. L'implementazione digitale di Sysco tramite SHOP sottolinea l'importanza delle guide d'ordine personalizzate per i clienti e dell'applicazione dei contratti per le categorie di prodotti ricorrenti, elementi centrali per la fidelizzazione dei clienti e la penetrazione degli SKU negli Stati Uniti. L'impulso dato dai media al dettaglio, le aspettative di consegne più rapide nell'e-commerce e le crescenti esperienze di approvvigionamento basate sull'intelligenza artificiale hanno inoltre definito nuovi parametri di riferimento per il coinvolgimento e la monetizzazione delle piattaforme. Negli Stati Uniti, le pressioni per la conformità alle normative FSMA 204 e DSCSA sono più elevate a causa delle scadenze rigorose e dell'applicazione attiva delle stesse, pertanto fornitori e distributori stanno integrando l'acquisizione degli eventi EPCIS nei processi standard di ricezione e spedizione. Questi fattori rafforzano la migrazione digitale e consolidano la posizione degli Stati Uniti come punto di riferimento per il mercato B2B dell'e-commerce di beni di largo consumo in Nord America, man mano che gli acquirenti standardizzano i flussi di acquisto tra diversi marchi e sedi.
Mercato B2B canadese dei beni di largo consumo (FMCG) nell'e-commerce
La quota del Canada è inferiore, ma si sta consolidando grazie ai collegamenti di approvvigionamento transfrontalieri che beneficiano dei quadri normativi dell'USMCA e di requisiti di licenza per gli importatori più chiari ai sensi del SFCR. L'etichettatura bilingue e le norme del Quebec sulla preminenza del francese aumentano i costi di gestione del catalogo, incrementando così il valore della gestione centralizzata dei dati anagrafici tra i distributori che servono più province. Gli acquirenti aziendali integrano gli acquisti negli Stati Uniti e in Canada attraverso programmi di fornitori approvati e flussi di lavoro di esenzione fiscale che semplificano l'onboarding tra le giurisdizioni, a vantaggio delle piattaforme con solide funzionalità di gestione dei certificati e di convalida delle API. L'espansione delle categorie a forniture per strutture e articoli da banco incoraggia inoltre gli acquirenti canadesi a utilizzare carrelli unificati e approvazioni consolidate, il che mantiene alta l'adozione da parte degli account che già utilizzano portali per alimenti e bevande. Mentre i fornitori di piattaforme investono nella conformità e nei contenuti localizzati, il Canada contribuisce alla crescita incrementale e supporta la stabilità generale del mercato nordamericano dell'e-commerce B2B di beni di largo consumo.
Mercato messicano dell'e-commerce B2B di beni di largo consumo
Si prevede che il Messico crescerà a un tasso annuo composto (CAGR) del 13.29% fino al 2031, grazie al nearshoring che comprime i tempi di transito e ai flussi transfrontalieri che supportano la domanda di rifornimento sia all'interno del Messico che per le merci destinate agli Stati Uniti. L'adozione degli acquisti digitali nelle città di primo livello e in corridoi selezionati sta guadagnando terreno, poiché le piattaforme bilingue e i flussi di lavoro fiscali localizzati riducono le difficoltà di onboarding per gli acquirenti delle PMI. Le partnership che consentono opzioni di pagamento flessibili riducono le barriere di flusso di cassa e portano un maggior numero di piccoli rivenditori a utilizzare canali digitali conformi. Con la crescente familiarità degli acquirenti con i portali e la localizzazione degli assortimenti da parte dei distributori, il contributo del Messico al mercato e-commerce B2B dei beni di largo consumo del Nord America dovrebbe aumentare, trainato dai negozi di prossimità e dai piccoli punti vendita, che beneficiano maggiormente delle guide d'ordine digitali e della ricerca mirata. Nel tempo, i miglioramenti nella qualità dei dati, negli strumenti di credito e nella logistica continueranno a ridurre il divario con gli Stati Uniti e il Canada e a sostenere la crescita a lungo termine nella regione.
Panorama competitivo
Il nucleo competitivo comprende distributori generalisti che aggregano decine di migliaia di SKU tra prodotti a temperatura ambiente, refrigerati, congelati e forniture per stabilimenti, e che integrano prezzi contrattuali, guide agli ordini e connessioni EDI/API nei flussi di lavoro degli acquirenti. I primi cinque distributori detenevano una quota significativa nel 2025, mentre gli specialisti regionali rimangono importanti per i rivenditori indipendenti, i canali biologici e naturali e le aree geografiche selezionate che richiedono servizi e assortimento localizzati. La strategia si concentra sulla penetrazione degli ordini digitali, sulla monetizzazione dei media retail e sui consigli basati sui dati al momento del pagamento, elementi ora fondamentali per la difesa della quota di mercato. L'implementazione digitale di Sysco dimostra come le guide agli ordini integrate e la curatela specifica per account proteggano le relazioni dalla sostituzione del mercato nel mercato B2B dell'e-commerce di beni di largo consumo del Nord America.
I rivenditori con divisioni aziendali e marketplace su larga scala ampliano il panorama competitivo sfruttando la ricerca di livello consumer e le reti di distribuzione dell'ultimo miglio per raggiungere i responsabili degli acquisti e gli acquirenti delle PMI. Le recenti performance di Walmart evidenziano una forte crescita dell'e-commerce e un aumento dei ricavi derivanti dai media retail, mentre l'acquisizione di VIZIO rafforza il suo inventario pubblicitario su smart TV, collegando la promozione alla conversione. Le partnership di Amazon Business con le principali suite di approvvigionamento integrano la scoperta dei prodotti nell'approvazione formale e nella creazione degli ordini di acquisto, convogliando la spesa marginale verso flussi conformi, mantenendo al contempo la varietà e la velocità di selezione. Queste mosse rafforzano una dinamica competitiva a doppio fronte nel mercato nordamericano dell'e-commerce B2B di beni di largo consumo, in cui i portali difendono i clienti principali e i marketplace catturano la scoperta di nuovi marchi e la domanda di nicchia.
Le fusioni e acquisizioni e l'espansione delle categorie continuano, con i distributori che rafforzano la densità regionale e aggiungono categorie adiacenti per aumentare la quota di mercato. La strategia di acquisizione di Performance Food Group ha ampliato i canali specializzati e la copertura geografica, favorendo le economie di scala e una maggiore penetrazione nelle categorie. Le piattaforme stanno inoltre implementando la pianificazione basata sull'intelligenza artificiale, l'ottimizzazione dei percorsi e il rilevamento delle anomalie per migliorare l'efficienza logistica e il capitale circolante, mentre l'acquisizione di dati serializzati supporta la preparazione ai richiami e la fiducia dei clienti. Il risultato netto è un mercato in cui la maturità tecnologica, la conformità normativa e le capacità dei media retail sono ora decisive per l'acquisizione di quote di mercato e la fidelizzazione dei clienti nel mercato e-commerce B2B dei beni di largo consumo del Nord America.
Leader del settore e-commerce B2B di beni di largo consumo in Nord America
Amazon Business
Affari Walmart
Negozio Sysco
Alimenti statunitensi
United Natural Foods (UNFI)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Avalara ha lanciato un sistema di gestione dei certificati di esenzione basato sull'intelligenza artificiale che utilizza la tecnologia OCR e modelli linguistici di grandi dimensioni per verificare l'accuratezza dei certificati, monitorare le scadenze e convalidare i codici fiscali sui moduli più comuni.
- Settembre 2025: United States Cold Storage ha avviato un progetto pilota con FourKites per un agente di prenotazione basato sull'intelligenza artificiale, ottenendo un tasso di successo dell'automazione dell'87% e un'elevata precisione per le date di consegna richieste, con un risparmio di decine di ore durante un test di otto settimane.
- Giugno 2025: Amazon Business ha ampliato i vantaggi di Business Prime, includendo il monitoraggio delle anomalie di spesa e limiti utente più elevati per tutti i livelli di abbonamento, al fine di estendere il controllo e la visibilità degli acquisti per gli account aziendali.
- Ottobre 2024: Performance Food Group ha completato l'acquisizione di Cheney Brothers, ampliando la propria presenza a livello regionale e rafforzando le capacità di distribuzione specializzata.
Ambito del rapporto sul mercato B2B dei beni di largo consumo in Nord America
| Negozi indipendenti di alimentari e specializzati |
| Catene di supermercati e grandi magazzini |
| Negozi di alimentari e distributori di benzina |
| Ristorazione/HoReCa (ristoranti, bar, catering) |
| Farmacie e parafarmacie |
| Rivenditori esclusivamente online e di commercio rapido |
| Acquirenti istituzionali, per uffici e per servizi di pulizia |
| Altri acquirenti |
| Prodotti alimentari e bevande |
| Casa e pulizia |
| Cura personale e bellezza |
| Salute e benessere da banco |
| Cura degli animali |
| Cura del bambino e della famiglia |
| Altri prodotti |
| Portali gestiti dai distributori |
| Portali CPG/diretti ai fornitori |
| Mercati B2B di terze parti |
| Approvvigionamento elettronico/API/integrazione EDI |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di acquirente | Negozi indipendenti di alimentari e specializzati |
| Catene di supermercati e grandi magazzini | |
| Negozi di alimentari e distributori di benzina | |
| Ristorazione/HoReCa (ristoranti, bar, catering) | |
| Farmacie e parafarmacie | |
| Rivenditori esclusivamente online e di commercio rapido | |
| Acquirenti istituzionali, per uffici e per servizi di pulizia | |
| Altri acquirenti | |
| Risultati - Lista Produttori | Prodotti alimentari e bevande |
| Casa e pulizia | |
| Cura personale e bellezza | |
| Salute e benessere da banco | |
| Cura degli animali | |
| Cura del bambino e della famiglia | |
| Altri prodotti | |
| Per tipo di canale/piattaforma di vendita | Portali gestiti dai distributori |
| Portali CPG/diretti ai fornitori | |
| Mercati B2B di terze parti | |
| Approvvigionamento elettronico/API/integrazione EDI | |
| Per area geografica (Nord America) | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato B2B dell'e-commerce di beni di largo consumo in Nord America fino al 2031?
Il mercato è destinato a raggiungere i 2.95 trilioni di dollari entro il 2031, con una crescita annua composta (CAGR) del 9.65% nel periodo 2026-2031, grazie all'integrazione degli acquisti, agli obblighi di conformità e alla monetizzazione dei media al dettaglio.
Quali segmenti di acquirenti stanno guidando l'adozione digitale nell'e-commerce B2B di beni di largo consumo in Nord America?
Nel 2025, gli operatori del settore della ristorazione saranno in testa alla classifica delle quote di mercato, mentre i negozi di prossimità registreranno la crescita più rapida fino al 2031, grazie ai portali e agli ordini tramite dispositivi mobili che ampliano l'offerta e riducono i tempi di lavoro.
In che modo le normative influenzano gli investimenti in piattaforme in questo settore?
FSMA 204 e DSCSA stanno accelerando l'adozione di EPCIS 2.0, la predisposizione dei registri elettronici e la verifica a livello di collo, innalzando così i livelli di conformità di base e gli standard dei dati per i partner commerciali.
Quali canali stanno guadagnando quote di mercato nel settore dell'e-commerce B2B di beni di largo consumo in Nord America?
Le piattaforme di e-procurement e i portali dei fornitori detengono la quota maggiore, mentre i marketplace B2B di terze parti sono quelli in più rapida crescita, in quanto offrono ai piccoli e medi acquirenti marchi emergenti e condizioni di pagamento vantaggiose.
Quali funzionalità differenziano le principali piattaforme di e-commerce B2B nel settore dei beni di largo consumo in Nord America?
Le solide integrazioni EDI/API, l'attivazione dei media di vendita al dettaglio, la tracciabilità EPCIS, la ricerca basata sull'intelligenza artificiale e la gestione automatizzata delle esenzioni fiscali sono i fattori di differenziazione più citati per la conversione e la fidelizzazione.
In che modo i media al dettaglio influenzano i risultati degli acquisti B2B?
Le reti di media retail all'interno dei portali consentono ai marchi di raggiungere i responsabili degli acquisti al momento della creazione dell'ordine, aumentando la visibilità degli articoli promossi e favorendo l'attribuzione a ciclo chiuso, oltre a incrementare i ricavi pubblicitari.


