

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 53.62 miliardo di dollari |
| Dimensione del mercato (2031) | 62.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.25% CAGR |
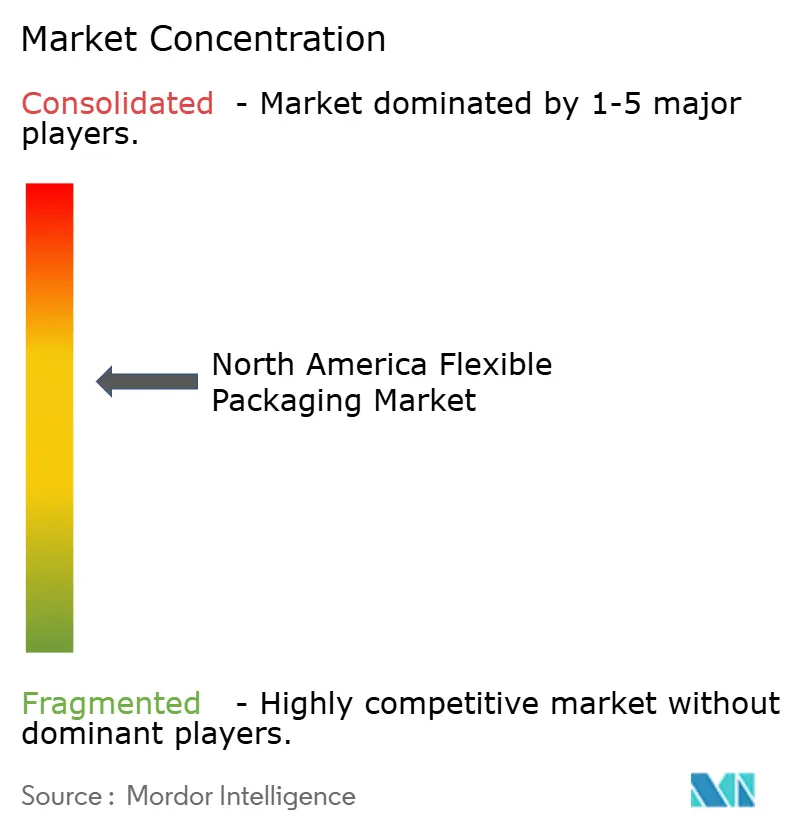
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi flessibili in Nord America di Mordor Intelligence
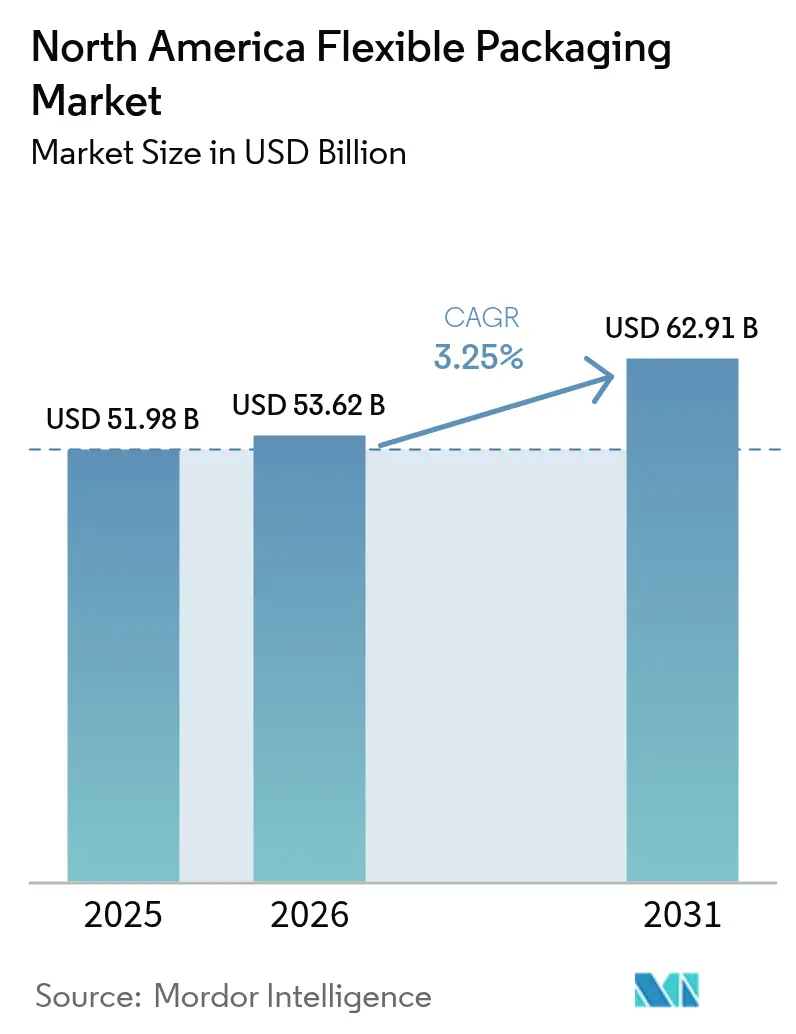
Si prevede che il mercato degli imballaggi flessibili in Nord America passerà da 51.98 miliardi di dollari nel 2025 e 53.62 miliardi di dollari nel 2026 a 62.91 miliardi di dollari entro il 2031, registrando un CAGR del 3.25% tra il 2026 e il 2031. La tendenza si sta spostando dai contenitori rigidi a film, buste e involucri leggeri che riducono i costi di trasporto, soddisfano gli impegni di riciclaggio a domicilio e sono conformi agli obblighi statali in materia di riciclaggio post-consumo (PCR). I proprietari di marchi stanno stipulando contratti pluriennali per la fornitura di resina, mentre California, New Jersey, Washington, Maine e Connecticut innalzano le soglie di contenuto riciclato, inasprendo l'offerta di materie prime e aumentando i premi PCR. L'automazione nei centri di micro-evasione degli ordini di Amazon e Walmart amplifica la domanda di buste postali ultrasottili in grado di resistere a smistamenti ad alta velocità senza strapparsi. La pressione dei rivenditori sta accelerando la svolta verso strutture monomateriale, mentre il nearshoring nell'ambito dell'USMCA indirizza gli investimenti in Messico per ridurre i tempi di consegna dei centri di distribuzione statunitensi. L'intensità competitiva rimane moderata perché i primi cinque trasformatori controllano circa il 35% della capacità regionale, lasciando spazio alle aziende di fascia media che padroneggiano l'estrusione a spessore sottile e ottengono resina riciclata approvata dalla FDA.
Punti chiave del rapporto
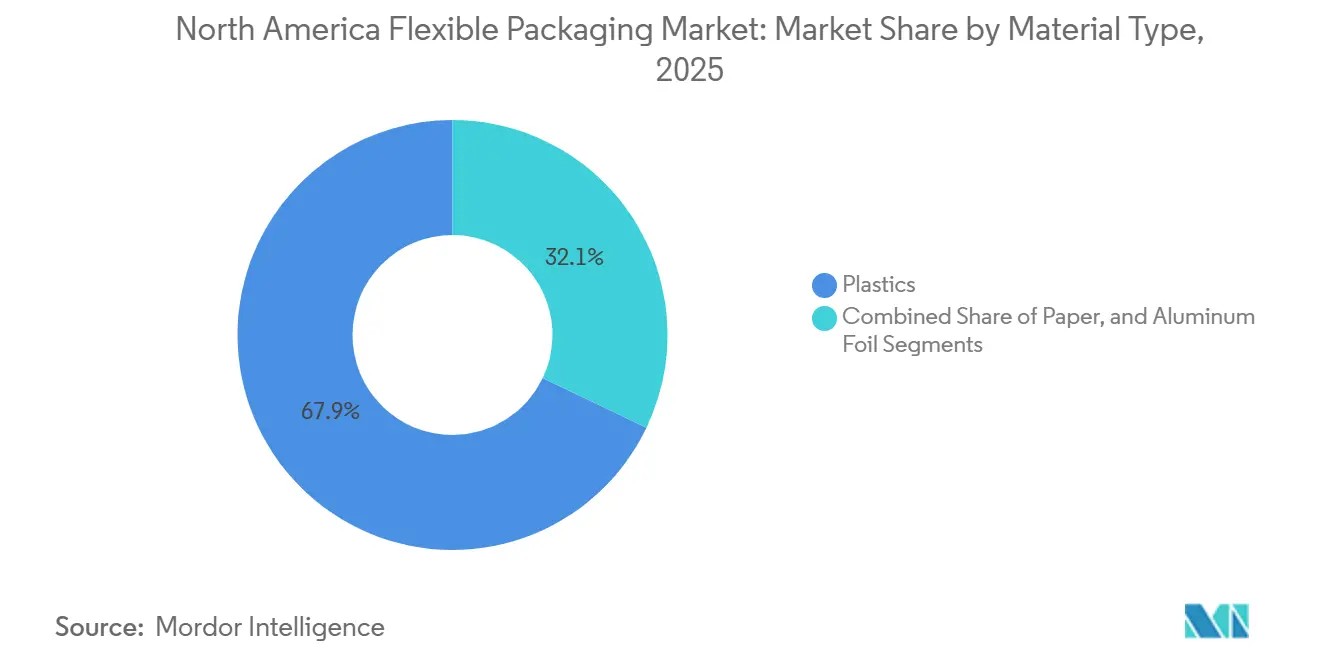
- Per tipologia di materiale, nel 2025 la plastica ha dominato il mercato degli imballaggi flessibili in Nord America con il 67.91% della quota di mercato, mentre si prevede che la carta crescerà a un CAGR del 3.66% fino al 2031.
- Per tipologia di prodotto, nel 2025 le buste hanno rappresentato il 45.72% del fatturato del mercato degli imballaggi flessibili del Nord America, mentre pellicole e involucri hanno registrato il CAGR più rapido, pari al 3.42% entro il 2031.
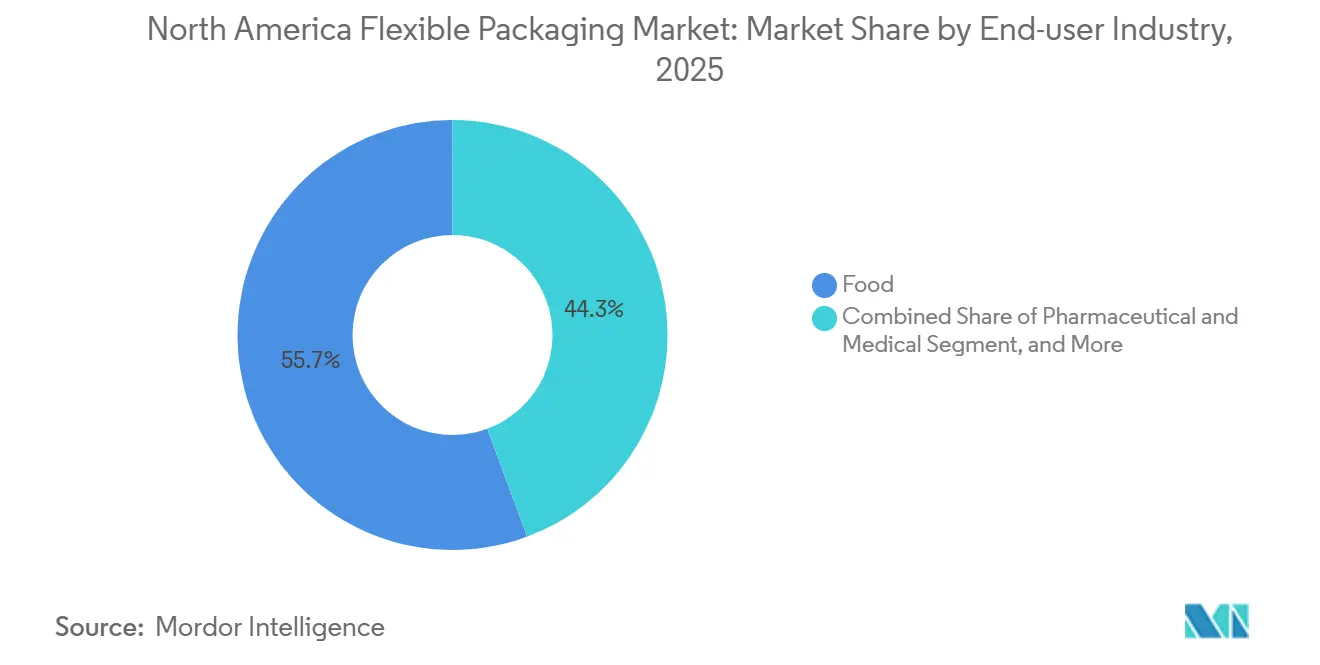
- Per quanto riguarda il settore di utilizzo finale, il settore alimentare e delle bevande ha dominato con una quota del 55.66% nel 2025; le applicazioni farmaceutiche e mediche stanno avanzando a un CAGR del 3.97% fino al 2031.
- Per canale di distribuzione, il B2B diretto ha rappresentato il 58.82% dei ricavi nel 2025, ma l'e-commerce e l'evasione degli ordini aumenteranno a un CAGR del 4.08% nel periodo 2026-2031.
- In termini geografici, gli Stati Uniti hanno assorbito il 71.84% delle entrate regionali nel 2025, anche se si prevede che il Messico sarà il Paese in più rapida crescita, con un CAGR del 4.01% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi flessibili in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di formati di snack comodi da portare con sé | + 0.8% | Stati Uniti, Canada, con ricadute sui centri urbani del Messico | Medio termine (2-4 anni) |
| Il proprietario del marchio si sposta verso strutture monomateriali riciclabili | + 0.7% | Stati Uniti (California, New York, Washington), Canada (strategia federale sulla plastica) | A lungo termine (≥ 4 anni) |
| Premiumizzazione nei prodotti flessibili per alimenti per animali domestici | + 0.4% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Mandati PCR a livello statale che attivano contratti di prelievo di resina a lungo termine | + 0.6% | California, New Jersey, Washington, Maine, Connecticut | A lungo termine (≥ 4 anni) |
| Automazione nei centri di micro-evasione degli ordini che privilegiano pellicole postali ultrasottili | + 0.5% | Stati Uniti (corridoi di evasione degli ordini in Texas, Ohio, Pennsylvania) | Medio termine (2-4 anni) |
| Il passaggio dei rivenditori a centri di micro-evasione degli ordini automatizzati stimola la domanda di buste postali ultrasottili | + 0.3% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di formati di snack comodi da portare con sé
La spesa per il cibo fuori casa ha raggiunto i 148.6 miliardi di dollari nel 2025 ed è destinata a crescere del 39% entro il 2027, spingendo i marchi a sostituire i contenitori rigidi con buste stand-up che si adattano agli zaini e ai portabicchieri delle auto. [1] Conagra Brands, “Investor Presentation,” conagrabrands.com Le confezioni monodose da 28-56 grammi hanno rappresentato il 42% dei lanci di snack salati nel 2025, rispetto al 31% del 2024, poiché i consumatori cercano il controllo delle porzioni. Le strutture flessibili hanno ridotto il peso della confezione del 60%, risparmiando 0.12 dollari per cassa sulle rotte trans-paese. Le cerniere richiudibili sono apparse sul 68% delle nuove SKU di snack nel 2025, estendendo la durata di conservazione di 14 giorni e generando un ulteriore 0.08-0.12 dollari per unità. Catene di fast food come Chipotle e Panera hanno introdotto kit per pasti da asporto in vassoi flessibili, sottraendo quote di mercato ai formati rigidi.
Il passaggio dei proprietari dei marchi verso strutture monomateriali riciclabili
General Mills si è impegnata a convertire l'intero portafoglio di snack nordamericani in buste interamente in polietilene entro la fine del 2025, eliminando gli strati di alluminio e nylon che bloccano la riciclabilità presso i punti di raccolta. [2] General Mills, “Sustainability Commitments,” generalmills.com La gamma AmLite interamente in PE di Amcor ha raggiunto una trasmissione di ossigeno inferiore a 5 cc/m²/giorno senza metallizzazione, preservando la durata di conservazione dei dolciumi e portando le etichette How2Recycle. Kind Snacks ha ridotto il contenuto di plastica del 90% con un involucro a base di carta e ha ottenuto lo status Climate Pledge Friendly, intercettando i consumatori che filtrano le ricerche su Amazon per sostenibilità. La legge SB 54 della California richiede il 65% di riciclabilità per gli imballaggi in plastica entro il 2032 e prevede multe fino a 500 dollari per tonnellata in caso di non conformità, obbligando i marchi nazionali a standardizzare i design monomateriale. Solo i trasformatori che utilizzano linee di coestrusione da 7 a 9 strati possono raggiungere gli obiettivi di barriera senza ricorrere a laminati non riciclabili.
Premiumizzazione nei prodotti flessibili per alimenti per animali domestici
Tra il 2024 e il 2025, i produttori di alimenti per animali domestici hanno trasferito il 34% del volume di crocchette secche dai sacchetti di carta alle buste ad alta barriera, corteggiando i millennial che apprezzano la richiudibilità. La busta da 1.8 kg di Blue Buffalo, lanciata nel 2025, ha aumentato i prezzi medi di vendita del 22%, riducendo al contempo il peso della confezione del 28%. Purina ha dichiarato che i formati flessibili hanno generato il 19% del suo fatturato nordamericano nel settore degli alimenti per animali domestici nel 2025, rispetto all'11% del 2024. UFlex ha aperto uno stabilimento per la produzione di buste da 45 milioni di dollari in Messico per consegnare ai marchi statunitensi tempi di consegna inferiori alle 48 ore, ha riportato FT.COM. I trasformatori sono protetti dalle oscillazioni dei prezzi delle materie prime perché i marchi accettano costi superiori del 15-20% per le buste premium richiudibili.
Mandati PCR a livello statale che attivano contratti di prelievo di resina a lungo termine
La legge AB 793 della California richiede che gli imballaggi a contatto con gli alimenti contengano il 15% di PCR entro il 2025, percentuale che aumenterà al 50% entro il 2035, con sanzioni giornaliere di 50,000 dollari per le infrazioni. New Jersey, Washington, Maine e Connecticut hanno emanato norme parallele, spingendo Amcor, Sealed Air e Berry Global a firmare accordi di fornitura di 5-7 anni che garantiscono circa 120,000 tonnellate all'anno di resina riciclata. Solo una dozzina di fornitori nordamericani ha ottenuto lettere di non obiezione dalla FDA, portando i premi per il PCR a 400 dollari/t rispetto al polietilene vergine. La linea di riciclo chimico di Baytown di ExxonMobil ha prodotto 30,000 tonnellate di polimero circolare certificato nel 2025, ma i costi rimangono superiori del 35% rispetto al riciclo meccanico. Gli audit di conformità ora aggiungono 25,000-50,000 dollari per SKU ai sensi della norma ISO 14021 e del riconoscimento APR.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Raccolta limitata sul marciapiede per pellicole multistrato | -0.4% | comuni nordamericani | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi dei polimeri dopo gli shock geopolitici | -0.6% | Catene di fornitura legate ai mercati globali | Medio termine (2-4 anni) |
| Scarsità di materie prime rPE di grado FDA | -0.3% | Convertitori statunitensi di materiali a contatto con gli alimenti | Medio termine (2-4 anni) |
| Le leggi sulla responsabilità estesa del produttore impongono nuove tariffe e oneri di rendicontazione | -0.2% | CA, OR, CO, ME, MN | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritiro limitato a bordo strada per pellicole multistrato
Solo l'8% dei comuni statunitensi accetta pellicole flessibili a bordo strada, lasciando ai programmi di consegna nei negozi meno del 9% del volume venduto nel 2025. [3] Association of Plastic Recyclers, “Film Design Guide,” plasticsrecycling.org Le pellicole intralciano i selezionatori ottici, spingendo molti impianti di recupero dei materiali a smaltire in discarica intere balle quando la contaminazione supera il 25%. I divieti sui PFAS in 11 stati hanno eliminato i rivestimenti resistenti al grasso, riducendo le opzioni compostabili. Sebbene le guide APR approvino pellicole in PE più spesse di 2.5 mil e prive di strati metallici, il 63% dei lanci di buste del 2025 utilizzava barriere di ossido di alluminio, rendendole non idonee. Lo scetticismo dei consumatori è in aumento, poiché il 47% degli acquirenti dubita che le pellicole vengano riciclate, secondo un sondaggio McKinsey del 2025.
Volatilità dei prezzi dei polimeri dopo gli shock geopolitici
I prezzi spot del polietilene nordamericano sono scesi del 18% nel 2024 a causa dell'aumento della capacità produttiva in Medio Oriente, per poi riprendersi quando le tensioni nel Mar Rosso sono aumentate, e i costi di trasporto sono aumentati del 42% nel primo trimestre del 2025. Un dazio del 25% sulle importazioni cinesi e messicane aumenterebbe i costi della resina sbarcata di 310 dollari/t, ovvero del 27%. Il gas Henry Hub si è attestato tra 2.10 e 4.80 dollari per milione di BTU nel 2025, aggiungendo incertezza per i cracker di etilene. Un'oscillazione del 10% della resina riduce i ricavi del convertitore del 6-8% quando l'utilizzo è inferiore al 65%. La volatilità scoraggia l'introduzione di nuove linee di estrusione, poiché i modelli di ROI crollano quando le materie prime variano di due cifre in un trimestre.
Analisi del segmento
Per tipo di materiale: la plastica domina mentre la carta guadagna terreno
Polietilene, polipropilene biorientato, polipropilene fuso, cloruro di polivinile ed etilene-vinil alcol hanno rappresentato il 67.91% del mercato degli imballaggi flessibili in Nord America nel 2025. Si prevede che le alternative a base di carta registreranno un CAGR del 3.66%, la crescita più rapida tra i materiali, poiché i rivenditori promuovono formati riciclabili a domicilio. L'approvazione FDA del polietilene e l'affidabilità della termosaldatura lo rendono dominante nel contatto con gli alimenti, mentre il polipropilene biorientato è ideale per snack che richiedono rigidità e trasparenza. Il polipropilene fuso è ideale nelle buste retort che resistono alla sterilizzazione a 121 °C senza delaminazione. Gli strati di etilene-vinil alcol forniscono barriere all'ossigeno inferiori a 0.5 cc/m²/giorno, fondamentali per il confezionamento di carne fresca e caffè.
La busta di carta PerFORMing di Mondi, introdotta nel 2025, consente il riciclo delle fibre mantenendo zuppe e salse asciutte, aggiudicandosi contratti con Nestlé e Unilever. Le buste postali in cartone ondulato di Ranpak hanno sostituito 18 milioni di buste imbottite nei canali di e-commerce nel 2025. Il foglio di alluminio ha mantenuto una quota del 6%, concentrata nel caffè e negli alimenti per animali domestici, sebbene gli impegni di sostenibilità minaccino i volumi futuri. I film biodegradabili in PLA e cellulosa rimangono al di sotto del 3%, ostacolati dalla mancanza di siti di compostaggio. Programmi di vendita al dettaglio come Climate Pledge Friendly di Amazon hanno elencato 2,400 SKU con un contenuto di carta superiore al 70% nel 2025, il triplo rispetto al 2024.


Per tipo di prodotto: le buste dominano mentre le pellicole accelerano
Le buste hanno rappresentato il 45.72% del fatturato del mercato degli imballaggi flessibili in Nord America nel 2025, trainate dalla premiumizzazione del pet food e dalla convertibilità degli snack. Si prevede che film e involucri cresceranno a un CAGR del 3.42% fino al 2031, trainati dalle spedizioni per l'e-commerce e dal flow-wrap per i prodotti freschi. Sacchetti e bustine rimangono essenziali per alimenti sfusi e prodotti farmaceutici che richiedono cerniere a prova di bambino conformi agli standard della Farmacopea statunitense. Le fascette termoretraibili e le etichette offrono un branding a 360 gradi, ma devono essere dotate di strisce perforate per facilitare il riciclaggio delle bottiglie, secondo le normative statali.
Amazon e Walmart gestivano 340 centri di distribuzione automatizzati entro il 2025, ciascuno dei quali richiedeva buste postali ultrasottili inferiori a 2 mil che superassero i test di caduta ISTA 6-Amazon su larga scala. Il confezionamento flow-wrap per i prodotti ortofrutticoli è avanzato dell'11% nel 2025, poiché le pellicole in atmosfera modificata hanno prolungato la durata di conservazione di 5-7 giorni. Il peso ridotto delle buste postali da 1.8 mil di Printpack è inferiore del 40% rispetto a quelle da 3.0 mil degli operatori storici, con un risparmio di 0.04 dollari per unità. Le buste rimarranno leader di categoria, ma pellicole e involucri stanno colmando il divario, con la crescita del commercio al dettaglio online dal 16% delle vendite nel 2025 al 22% entro il 2031.
Per settore di utilizzo finale: il settore alimentare è in testa, il settore farmaceutico guadagna velocità
Il settore alimentare e delle bevande ha registrato il 55.66% del fatturato del 2025 nel mercato degli imballaggi flessibili in Nord America. Le buste per surgelati con sfiati per il vapore hanno conquistato il 23% dei nuovi lanci, consentendo la preparazione al microonde direttamente nella busta. Il settore lattiero-caseario si affida a pellicole ad alta barriera per mantenere lo yogurt fresco per 60 giorni, e i formati sottovuoto skin hanno ridotto gli scarti di carne prolungandone la freschezza di 14 giorni. Gli snack hanno spinto l'adozione delle confezioni con cerniera nel 68% dei nuovi SKU, aumentandone la praticità.
Le applicazioni farmaceutiche e mediche sono destinate a un CAGR del 3.97% grazie ai requisiti di serializzazione della FDA previsti dal Drug Supply Chain Security Act, che impongono l'uso di buste con tecnologia RFID. La busta con cerniera a doppia azione di Glenroy ha superato i test di sicurezza per bambini ASTM D3475, aggiudicandosi contratti con 14 marchi farmaceutici. I prodotti per la cura della casa, come i detersivi in capsule, sono passati alle buste stand-up, mentre gli usi industriali, come gli adesivi in polvere, si affidano ancora a buste multistrato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il B2B diretto domina, l'e-commerce è in vantaggio
Gli accordi B2B diretti hanno rappresentato il 58.82% del fatturato del 2025 nel mercato nordamericano degli imballaggi flessibili; i trasformatori collaborano con le aziende di trasformazione alimentare e farmaceutica, consolidando i volumi pluriennali. I canali di vendita al dettaglio hanno conquistato una quota del 29%, offrendo buste a marchio privato che privilegiano l'efficienza dei costi. L'e-commerce e il fulfillment registreranno un CAGR del 4.08% fino al 2031, poiché i marchi D2C spediscono direttamente ai consumatori, bypassando gli scaffali dei negozi.
Warby Parker e Dollar Shave Club hanno sostituito le scatole di cartone ondulato con buste postali personalizzate, riducendo i costi di imballaggio per spedizione di 0.22 dollari. Amazon ha certificato 4,800 SKU flessibili nell'ambito del suo programma Frustration-Free nel 2025, richiedendo design riciclabili per il ritiro a domicilio. Terze parti come ShipBob integrano l'approvvigionamento di imballaggi flessibili con contratti di evasione degli ordini, accorciando le catene di fornitura per i marchi emergenti. La quota del commercio al dettaglio diminuirà con l'espansione dei modelli di abbonamento online.
Analisi geografica
Nel 2025, gli Stati Uniti detenevano il 71.84% del mercato nordamericano degli imballaggi flessibili, trainato dai distretti di trasformazione alimentare in California, Texas, Illinois e Ohio. Sette stati hanno promulgato leggi sulla responsabilità estesa del produttore (Extended Producer Responsibility), che hanno aumentato i costi di conformità di 0.02-0.05 dollari al chilogrammo. Le normative sul contenuto riciclato post-consumo in cinque stati hanno bloccato 120,000 tonnellate all'anno di resina in base ad accordi a lungo termine, aumentando i premi per il materiale riciclato di 400 dollari/t rispetto ai materiali vergini. Le reti di distribuzione di Amazon e Walmart hanno incrementato la domanda di film in PE ultrasottili da parte dei corrieri, che solo otto trasformatori statunitensi possono fornire su larga scala. Il Texas ha attirato 1.2 miliardi di dollari in investimenti in imballaggi flessibili tra il 2024 e il 2025 grazie alla resina della Costa del Golfo e alla logistica transfrontaliera.
Il Canada ha contribuito al 18% del fatturato del 2025, grazie alle norme EPR del Quebec e della Columbia Britannica che aggiungono 0.03-0.06 CAD (0.022-0.044 USD) per chilogrammo di commissioni per i produttori. [4] Environment and Climate Change Canada, “Provincial EPR Frameworks,” canada.ca L'Ontario ha risparmiato gli imballaggi flessibili dal suo divieto di monouso, proteggendo la domanda di buste. Transcontinental ha installato una linea di estrusione da 38 milioni di USD a Montreal nel 2025 per servire buste farmaceutiche con caratteristiche di sicurezza a prova di bambino TC.TC. Il CAGR del 2.8% del Canada fino al 2031 riflette una demografia matura ma beneficia della crescente spesa per l'e-commerce e l'assistenza sanitaria.
Si prevede che il Messico registrerà il CAGR più rapido, pari al 4.01%, poiché il nearshoring e gli incentivi USMCA avvicinano la capacità produttiva agli acquirenti statunitensi. Lo stabilimento di Queretaro da 45 milioni di dollari di UFlex e l'espansione di Monterrey di Amcor aggiungono linee di confezionamento ad alta barriera, posizionate in modo ottimale per consegne in 48 ore in Texas e California. Il costo del lavoro è in media di 4.20 dollari all'ora, ben al di sotto delle tariffe statunitensi, riducendo i costi di conversione fino al 40%. La domanda alimentare interna rimane solida e i produttori di tortilla e snack stanno aggiungendo buste in atmosfera modificata per prolungarne la durata di conservazione. Le infrastrutture di riciclo sono in ritardo, con la raccolta della pellicola a bordo strada in meno del 5% dei comuni, il che pone sfide per la sostenibilità a lungo termine.
Panorama normativo
In Nord America, la regolamentazione degli imballaggi flessibili è sempre più gestita a livello statale, con norme relative alla responsabilità estesa del produttore (EPR), al contenuto riciclato e all'etichettatura che si affiancano alla supervisione federale per i materiali a contatto con gli alimenti. La California rimane il punto di riferimento principale. La legge SB 54 è entrata in fase di attuazione nel 2026 e la legge SB 343 inasprisce le condizioni per l'utilizzo del simbolo di riciclaggio con le frecce che si inseguono, basandosi su specifici criteri di riciclabilità, spingendo così i marchi ad armonizzare i design dei singoli prodotti a livello nazionale.
In materia di sicurezza alimentare, la FDA statunitense ha finalizzato nel 2026 un processo sistematico per la valutazione post-commercializzazione delle sostanze chimiche negli alimenti, modificando nel tempo le modalità di revisione di tali sostanze. La FDA ha inoltre aggiornato la norma 21 CFR Parte 176.170 nell'aprile 2026 per stabilire un limite di migrazione specifico per i sostituti del BPA (BPS, BPF) nella carta e nel cartone patinati, con scadenze di conformità a partire dalla metà del 2026 e legate a test di laboratorio accreditati ISO/IEC 17025. Per quanto riguarda i PFAS, l'EPA statunitense ha rivisto le tempistiche di presentazione per la sua norma sulla segnalazione e la tenuta dei registri relativi ai PFAS nell'aprile 2026, spostando la finestra di segnalazione a partire dal 2027, mentre le restrizioni statali sui PFAS continuano a influenzare i rivestimenti resistenti al grasso utilizzati in alcune applicazioni di imballaggio flessibile.
Analisi della catena del valore
La catena del valore degli imballaggi flessibili in Nord America inizia con i fornitori di materie prime e substrati, tra cui resine PE/PP, additivi, fogli di alluminio e carta. Prosegue poi con l'estrusione del film, la spalmatura e la laminazione, la stampa, la trasformazione in buste e la finitura, prima di raggiungere le linee di riempimento dei proprietari dei marchi e la distribuzione attraverso reti dirette B2B e di e-commerce. Gruppi industriali come la Flexible Packaging Association (FPA) e l'Advanced Packaging Association (APA) supportano il coordinamento sulle linee guida per la progettazione orientata al riciclo, la selezione dei materiali e le iniziative di fine vita che definiscono le specifiche trasmesse dai grandi rivenditori e dai marchi di consumo.
Nel 2026, i cambiamenti sia nelle aspettative di conformità che nelle capacità produttive stanno modificando i passaggi di consegne lungo la catena. Il 1° maggio 2026 sono state approvate le normative permanenti della California SB 54 e il traguardo della registrazione alla Circular Action Alliance (1° giugno 2026) ha rafforzato i requisiti di rendicontazione dei dati e di gestione responsabile da parte dei produttori, che si ripercuotono sulla documentazione dei trasformatori, sulle dichiarazioni dei materiali e sui lavori di riprogettazione. Sul fronte della produzione, ProAmpac ha finalizzato l'acquisizione di TC Transcontinental Packaging (marzo 2026), PPC Flex ha completato l'acquisizione delle attività statunitensi di SUDPACK (gennaio 2026) e Amcor ha annunciato l'espansione delle capacità di produzione di film termoretraibile in PE in Nord America (febbraio 2026), sottolineando il consolidamento e gli investimenti nelle tecnologie di stampa, barriera e monomateriale, poiché la disponibilità di PCR e i vincoli di riciclabilità rimangono colli di bottiglia ricorrenti.
Panorama competitivo
Il mercato degli imballaggi flessibili in Nord America mostra una moderata concentrazione: Amcor, Sealed Air, Berry Global, Mondi e ProAmpac controllavano insieme circa il 35% della capacità nel 2025. L'acquisizione da parte di Amcor di un fornitore di PCR del Texas nel 2024 ha garantito 22,000 tonnellate all'anno di resina approvata dalla FDA, consentendo all'azienda di garantire il 25% di contenuto di PCR e di soddisfare i requisiti della norma SB 54. Sealed Air ha implementato l'ispezione di qualità tramite visione artificiale in 12 stabilimenti nel 2025, riducendo i difetti del 18%. Berry Global ha concluso un accordo di 7 anni per 18,000 tonnellate all'anno di PE riciclato da un riciclatore della Pennsylvania, limitando l'esposizione al mercato spot.
L'innovazione differenzia i leader; i converter con trattamento corona in linea e macchine da stampa digitali si assicurano premi di prezzo del 12-15% sulle tirature brevi, mentre i marchi lanciano gusti in edizione limitata. Charter Next Generation ha aperto uno stabilimento a Columbus, Ohio, nel 2025, a soli 200 km da nove centri Amazon, promettendo tempi di consegna di 48 ore per buste ultrasottili. Novolex, finanziata da private equity, ha acquisito tre converter del Midwest nel 2024 per ampliare la propria portata e integrare formati ondulati e flessibili. Le richieste di brevetto confermano una corsa alla ricerca e sviluppo: Printpack ha depositato sette brevetti statunitensi nel 2025 per film in PE rinforzati con nanoargilla che combinano un risparmio di peso del 40% con una resistenza alla perforazione di 400 g.
I ritardatari che dipendono da laminati multistrato non riciclabili subiscono pressioni sui margini di profitto poiché i rivenditori richiedono design idonei per How2Recycle. Le barriere all'ingresso stanno aumentando, poiché il 68% dei marchi Fortune 500 richiede la certificazione ISO 9001 e ISO 14001 ai fornitori. L'intensità competitiva aumenterà fino al 2031, con l'inasprimento delle quote PCR e l'automazione del micro-fulfillment che richiede film più sottili e resistenti, premiando i trasformatori che co-localizzano vicino ai corridoi della domanda e padroneggiano l'estrusione avanzata.
Leader del settore degli imballaggi flessibili in Nord America
Acor SpA
Mondi SpA
Transcontinentale Inc.
Società americana di imballaggi
Compagnia dell'aria sigillata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Mondi ha inaugurato un nuovo stabilimento per la produzione di sacchetti di carta nell'area di Pittsburgh, in Pennsylvania, consolidando le proprie attività per supportare la domanda dell'e-commerce e del settore industriale. Questa iniziativa aggiunge una capacità di trasformazione modernizzata, più vicina ai principali corridoi di distribuzione dei clienti negli Stati Uniti, e rafforza le alternative flessibili a base di carta laddove sono preferiti i formati in fibra riciclabile tramite la raccolta differenziata.
- Novembre 2025: Amcor ha annunciato un'espansione delle proprie capacità di stampa, laminazione e trasformazione in Nord America per il mercato degli imballaggi proteici, con nuove installazioni di attrezzature programmate entro la prima metà del 2026. Questo investimento è mirato alle applicazioni alimentari ad alta produttività, dove le prestazioni di barriera e le dichiarazioni di sostenibilità sono sempre più richieste dai proprietari dei marchi e dai rivenditori.
- Aprile 2024: Amcor ha completato la fusione interamente in azioni con Berry Global. L'operazione ha aumentato le dimensioni dei portafogli di film flessibili e imballaggi correlati, supportando una più ampia portata produttiva e un maggiore potere contrattuale nell'approvvigionamento dei materiali utilizzati in tutto il Nord America.


Ambito del rapporto sul mercato degli imballaggi flessibili in Nord America
L'imballaggio flessibile è un mezzo per confezionare prodotti realizzati in materiali non rigidi, consentendo opzioni più economiche e personalizzabili. L'imballaggio flessibile può facilmente cambiare forma durante il riempimento o l'uso.
Il rapporto sul mercato degli imballaggi flessibili in Nord America è segmentato per tipo di materiale (plastica, carta, foglio di alluminio, altri tipi di materiali), tipo di prodotto (buste, sacchetti e bustine, pellicole e involucri, termoretraibili ed etichette, altri tipi di prodotto), settore di utilizzo finale (alimentare, delle bevande, farmaceutico e medico, per la casa e la cura della persona, industriale e chimico, altri settori di utilizzo finale), canale di distribuzione (B2B diretto, e-commerce e logistica, vendita al dettaglio) e area geografica (Stati Uniti, Canada, Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di materiale
| Plastica | Polietilene (PE) |
| Polipropilene biorientato (BOPP) | |
| Polipropilene fuso (CPP) | |
| Cloruro di polivinile (PVC) | |
| Alcol etilene vinilico (EVOH) | |
| Carta | |
| di alluminio |
Per tipo di prodotto
| Pochette |
| Borse e bustine |
| Film e impacchi |
| Maniche termoretraibili ed etichette |
| Altri tipi di prodotto |
Per settore degli utenti finali
| Alimentare - Food | Cibo surgelato |
| Latticini | |
| Frutta e verdura | |
| Carne, Pollame e Frutti di mare | |
| Prodotti da forno e snack | |
| Confetteria | |
| Altro cibo | |
| Bevande | |
| Farmaceutico e medico | |
| Cura della casa e della persona | |
| Industriale e chimico | |
| Altri settori degli utenti finali |
Per canale di distribuzione
| B2B diretto |
| E-commerce e evasione degli ordini |
| Settore Retail |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di materiale | Plastica | Polietilene (PE) |
| Polipropilene biorientato (BOPP) | ||
| Polipropilene fuso (CPP) | ||
| Cloruro di polivinile (PVC) | ||
| Alcol etilene vinilico (EVOH) | ||
| Carta | ||
| di alluminio | ||
| Per tipo di prodotto | Pochette | |
| Borse e bustine | ||
| Film e impacchi | ||
| Maniche termoretraibili ed etichette | ||
| Altri tipi di prodotto | ||
| Per settore degli utenti finali | Alimentare - Food | Cibo surgelato |
| Latticini | ||
| Frutta e verdura | ||
| Carne, Pollame e Frutti di mare | ||
| Prodotti da forno e snack | ||
| Confetteria | ||
| Altro cibo | ||
| Bevande | ||
| Farmaceutico e medico | ||
| Cura della casa e della persona | ||
| Industriale e chimico | ||
| Altri settori degli utenti finali | ||
| Per canale di distribuzione | B2B diretto | |
| E-commerce e evasione degli ordini | ||
| Settore Retail | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli imballaggi flessibili in Nord America entro il 2031?
Si prevede che il mercato raggiungerà gli 62.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.25% nel periodo 2026-2031.
Quale categoria di prodotti sta crescendo più rapidamente nel settore degli imballaggi flessibili regionali?
Si prevede che pellicole e involucri registreranno un CAGR del 3.42% entro il 2031, trainati dalla domanda di spedizioni tramite e-commerce.
Perché il Messico è il Paese in più rapida crescita per quanto riguarda gli imballaggi flessibili?
Il nearshoring previsto dall'USMCA, i minori costi di manodopera e la nuova capacità produttiva supportano il CAGR previsto per il Messico del 4.01% fino al 2031.
Quale cambiamento nei materiali sta plasmando gli obiettivi di sostenibilità degli imballaggi?
I proprietari di marchi stanno passando dai laminati multistrato a strutture monomateriale riciclabili interamente in polietilene per soddisfare i requisiti PCR statali.
Quale segmento di utenti finali dovrebbe superare la crescita complessiva del mercato?
Le applicazioni farmaceutiche e mediche sono destinate a crescere a un CAGR del 3.97%, con l'inasprimento delle norme sulla serializzazione e sulla sicurezza dei bambini.
Pagina aggiornata l'ultima volta il:



