

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
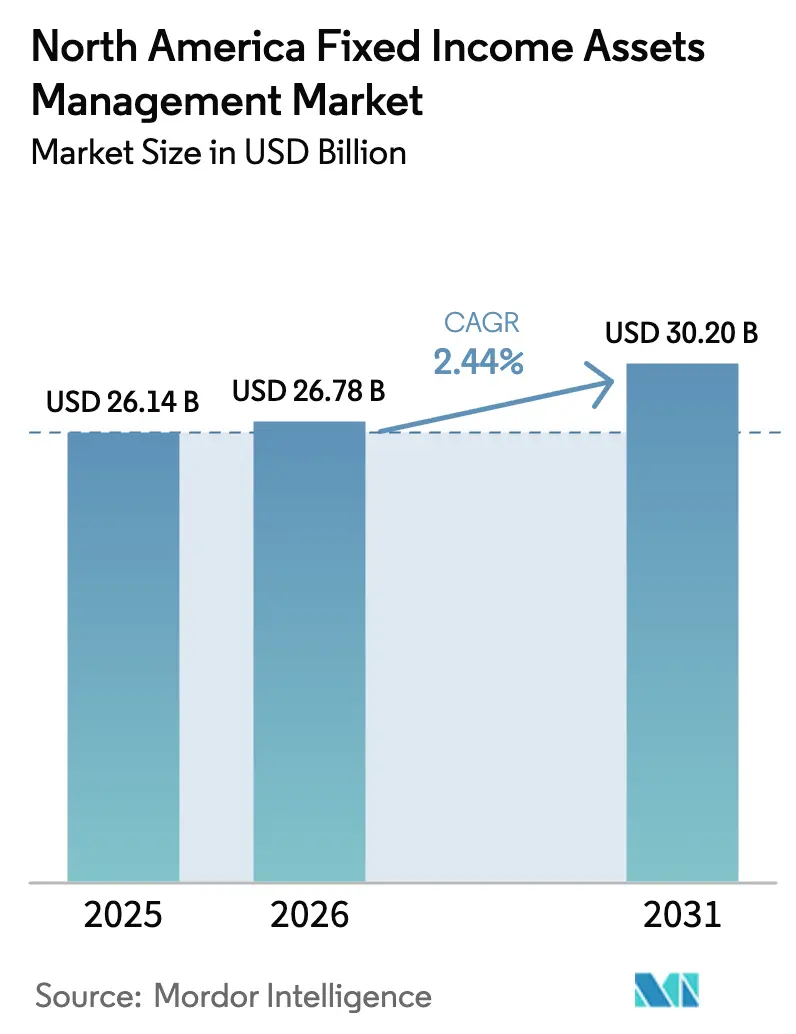
| Dimensione del mercato (2026) | 26.78 miliardo di dollari |
| Dimensione del mercato (2031) | 30.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.44% CAGR |
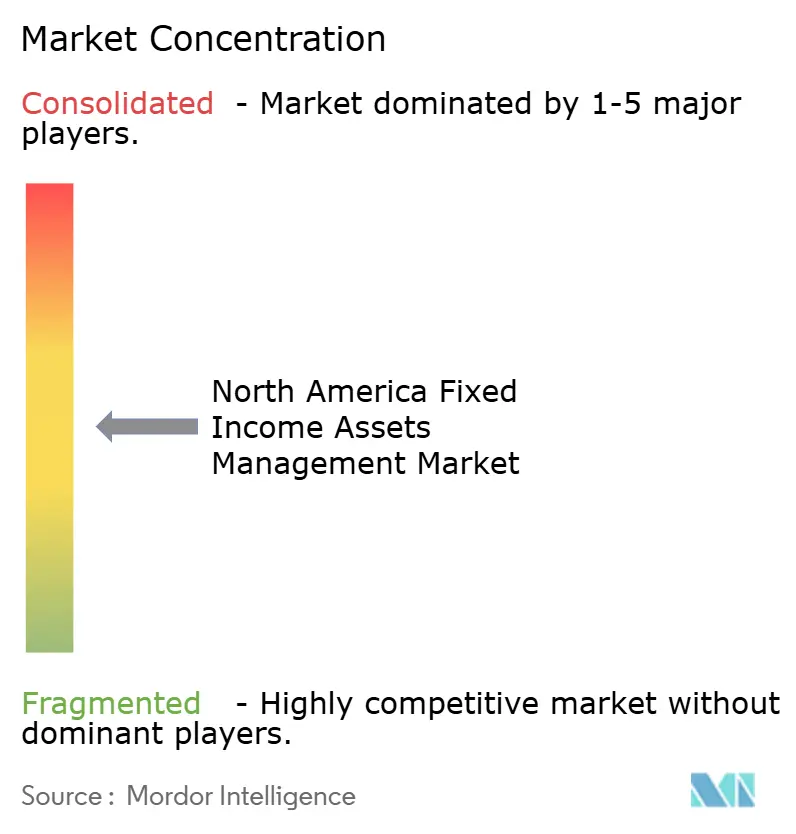
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gestione patrimoniale a reddito fisso del Nord America di Mordor Intelligence
Il mercato nordamericano della gestione patrimoniale a reddito fisso è stato valutato a 26.14 miliardi di dollari nel 2025 e si stima che crescerà da 26.78 miliardi di dollari nel 2026 a 30.20 miliardi di dollari entro il 2031, con un CAGR del 2.44% durante il periodo di previsione (2026-2031).
La domanda istituzionale e retail è sostenuta dalla portata e dalla profondità dei mercati obbligazionari statunitensi, dove i titoli a reddito fisso in circolazione hanno raggiunto i 48.9 trilioni di dollari nel terzo trimestre del 2025 e continuano a crescere. I fondi obbligazionari e gli ETF rimangono canali centrali per le allocazioni, con asset dei fondi obbligazionari pari a 5,500.8 miliardi di dollari a novembre 2025 e una robusta attività di emissione e negoziazione a sostegno della liquidità. La normalizzazione della politica monetaria da parte della Federal Reserve e la stabilità dei tassi da parte della Banca del Canada creano un ambiente costruttivo per la generazione di reddito e il ribilanciamento del portafoglio. L'esecuzione basata sulla tecnologia, la penetrazione del trading elettronico e le piattaforme di analisi del portafoglio rafforzano l'efficienza e la trasparenza, che supportano una partecipazione duratura tra i diversi segmenti di clientela nel mercato nordamericano della gestione patrimoniale a reddito fisso.
Punti chiave del rapporto
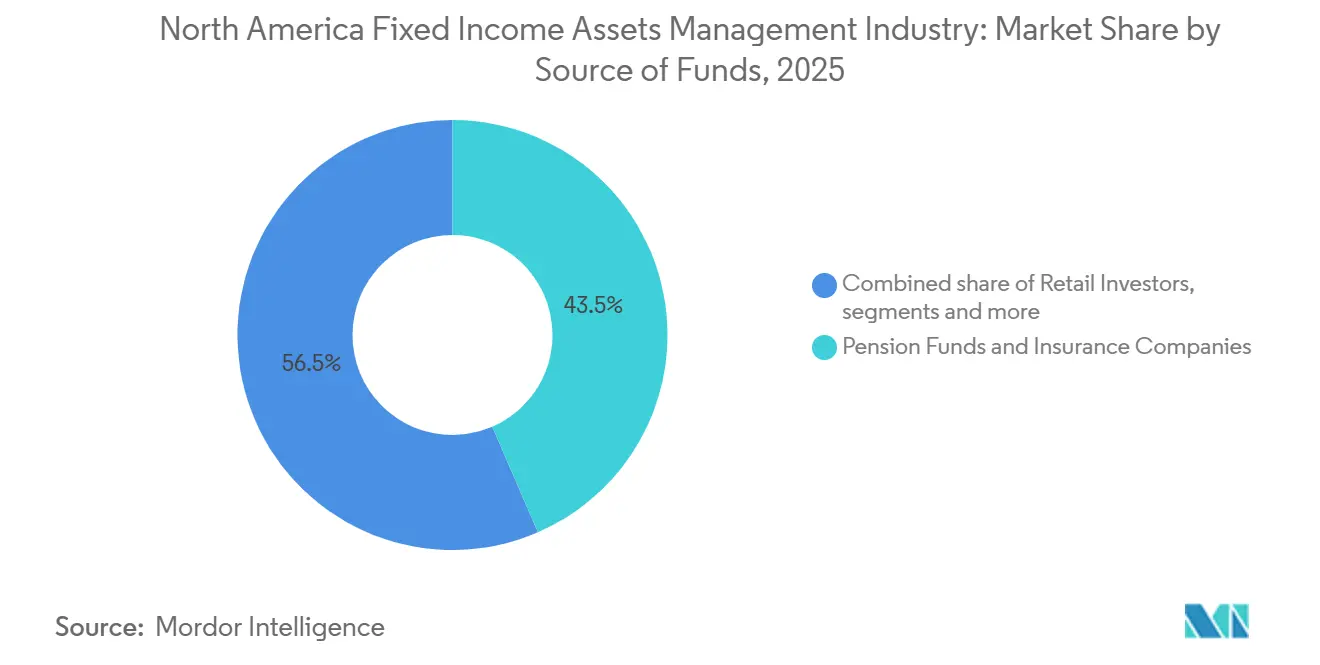
- In termini di fonti di finanziamento, i fondi pensione e le compagnie assicurative hanno guidato la quota di fatturato del 43.50% del mercato nordamericano della gestione patrimoniale a reddito fisso nel 2025, mentre si prevede che gli investitori al dettaglio cresceranno a un CAGR del 4.84% fino al 2031.
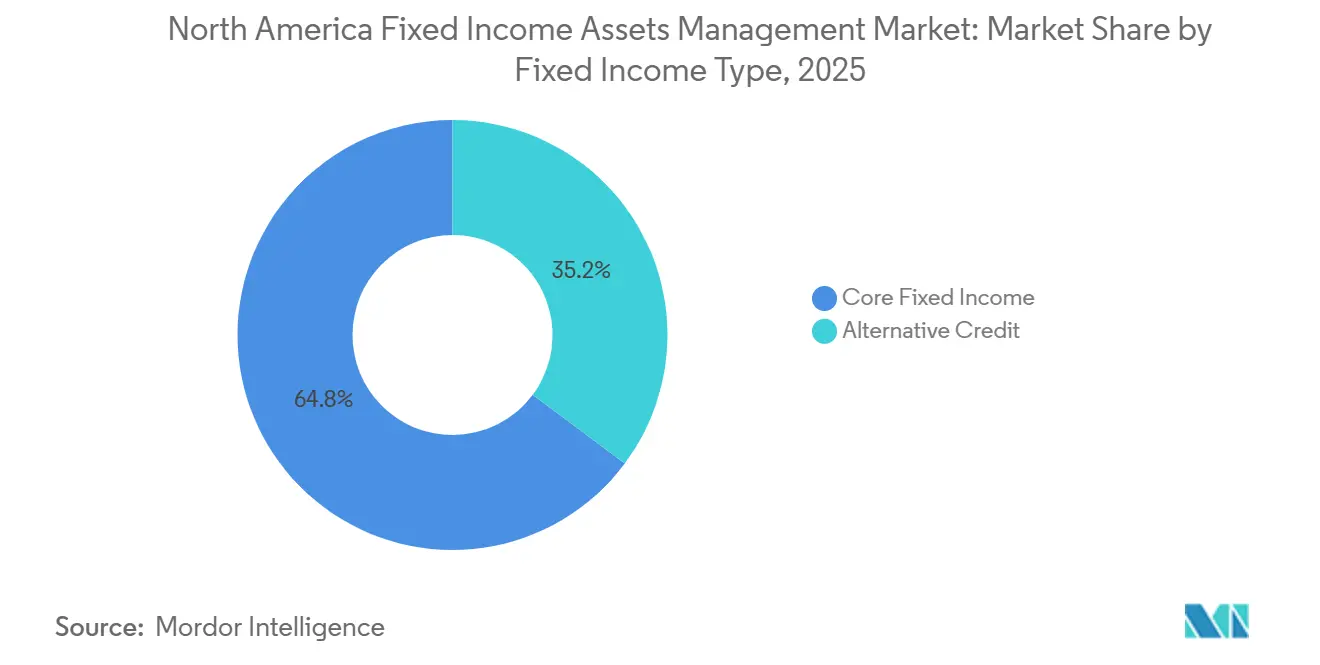
- Per tipologia di reddito fisso, il reddito fisso core ha rappresentato una quota del 64.80% del mercato nordamericano della gestione patrimoniale a reddito fisso nel 2025, mentre il credito alternativo sta avanzando a un CAGR del 6.54% fino al 2031.
- Per tipologia di società di gestione patrimoniale, nel 2025 le grandi istituzioni finanziarie e le banche emergenti detenevano una quota del 28.76% del mercato nordamericano della gestione patrimoniale a reddito fisso, mentre i fondi comuni di investimento e gli ETF hanno registrato il CAGR previsto più elevato, pari al 5.48% fino al 2031.
- In termini geografici, nel 2025 gli Stati Uniti rappresentavano l'82.20% del mercato nordamericano della gestione patrimoniale a reddito fisso e si prevede che cresceranno a un CAGR del 4.46% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato della gestione patrimoniale a reddito fisso in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte domanda istituzionale da parte di fondi pensione, assicuratori e gestori patrimoniali che cercano rendimenti stabili e orientati al reddito | + 0.8% | Globale, più forte nei mercati pensionistici principali degli Stati Uniti e del Canada | Medio termine (2-4 anni) |
| L'invecchiamento demografico sta spingendo i pensionati e gli investitori conservatori a preferire redditi prevedibili e a basso rischio | + 0.9% | Stati Uniti e Canada, con una concentrazione in Florida, Arizona e British Columbia | A lungo termine (≥ 4 anni) |
| Crescente adozione di prodotti a reddito fisso passivi, compresi gli ETF obbligazionari, grazie all'efficienza dei costi, alla liquidità e alla diversificazione | + 0.6% | Adozione globale, guidata dagli Stati Uniti, istituzionale e al dettaglio | Medio termine (2-4 anni) |
| Crescita degli investimenti obbligazionari focalizzati su ESG, incoraggiando i flussi di capitale verso strumenti a reddito fisso sostenibili e verdi | + 0.3% | La leadership del Canada con i green bond sovrani e la crescita degli Stati Uniti nonostante l'incertezza normativa | Medio termine (2-4 anni) |
| Analisi avanzate e integrazione dell'intelligenza artificiale migliorano la costruzione del portafoglio, la valutazione del rischio e l'ottimizzazione delle prestazioni | + 0.5% | Centri tecnologici degli Stati Uniti, centri finanziari del Canada, Toronto e Montreal | A lungo termine (≥ 4 anni) |
| Elevata liquidità del mercato e profondità di negoziazione negli Stati Uniti, a sostegno di una partecipazione sostenuta al reddito fisso | + 0.7% | Mercati obbligazionari del Tesoro e delle obbligazioni societarie degli Stati Uniti, titoli di Stato canadesi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte domanda istituzionale da parte di fondi pensione, assicuratori e gestori patrimoniali alla ricerca di rendimenti stabili e orientati al reddito
Gli asset pensionistici degli Stati Uniti hanno raggiunto i 49.6 trilioni di dollari nel 2024, stimolando la domanda di allocazioni a reddito fisso nei piani pubblici e privati. I piani pensionistici pubblici a beneficio definito negli Stati Uniti allocano in media il 23% al reddito fisso, con variazioni basate sui profili di passività, garantendo una domanda stabile di titoli di Stato e di credito di alta qualità. Anche il CPP canadese, valutato a 714.4 miliardi di dollari canadesi al 31 marzo 2025 (521.76 miliardi di dollari), alloca significativamente al reddito fisso, rafforzando la stabilità istituzionale. Le compagnie assicurative acquistano costantemente obbligazioni societarie per sostenere passività e quadri di capitale, mantenendo la domanda di credito attraverso i cicli dei tassi. Entro novembre 2025, i fondi comuni di investimento obbligazionari hanno attratto 94.638 miliardi di dollari di afflussi netti, con un patrimonio totale che ha raggiunto i 5,500.8 miliardi di dollari, evidenziando una forte domanda di strategie a reddito fisso gestite esternamente. Queste tendenze sostengono il mercato nordamericano della gestione patrimoniale a reddito fisso, poiché gli sponsor dei piani e le compagnie assicurative allineano i flussi di cassa alle passività e i pensionati cercano un reddito. I piani pubblici con un reddito compreso tra il 6% e il 7% si concentrano su portafogli di alta qualità, gestiti con duration variabile, ed esposizioni creditizie diversificate, gestite da professionisti esperti. Questo approccio stabilizza i flussi netti e supporta i mandati a lungo termine su diversi veicoli di investimento. Gli istituti valutano anche il credito privato e il debito infrastrutturale, creando opportunità per i gestori obbligazionari multi-asset. Questa diversificazione sostiene i pool di commissioni e supporta l'evoluzione del mercato nordamericano della gestione patrimoniale obbligazionaria.
L'invecchiamento demografico spinge i pensionati e gli investitori conservatori a preferire un reddito prevedibile e a basso rischio
La quota di americani in pensione o prossimi alla pensione continua a crescere e questo cambiamento demografico aumenta la preferenza per il reddito obbligazionario rispetto alla volatilità azionaria. I veicoli di risparmio mostrano questo comportamento, con gli investitori tradizionali IRA sulla sessantina che detengono il 22.5% in obbligazioni e fondi obbligazionari, rispetto a quote molto inferiori nelle coorti più giovani. Le regioni con un'alta concentrazione di famiglie anziane mostrano un interesse elevato per le strategie esenti da imposte e di reddito, il che sostiene la domanda di obbligazioni municipali e i flussi verso portafogli conservativi. Gli afflussi nei fondi obbligazionari municipali hanno raggiunto i 47 miliardi di dollari nel 2025, mentre i rendimenti esenti da imposte prossimi al 3-4% hanno continuato ad attrarre investitori ad alto reddito alla ricerca di un reddito netto. Queste tendenze strutturali indirizzano una maggiore quota di patrimonio delle famiglie verso il reddito fisso imponibile ed esente da imposte, rafforzando la domanda di prodotti e gli strumenti dei consulenti per la pianificazione pensionistica. La demografia, pertanto, rimane un fattore trainante costante per il mercato nordamericano della gestione patrimoniale a reddito fisso, poiché gli obiettivi di reddito e di conservazione del patrimonio aumenteranno di importanza fino al 2031.
Crescente adozione di prodotti a reddito fisso passivi, compresi gli ETF obbligazionari, grazie all'efficienza dei costi, alla liquidità e alla diversificazione
I veicoli obbligazionari passivi continuano a guadagnare quote di mercato, poiché gli investitori ricercano vantaggi in termini di costi e trasparenza. I fondi obbligazionari indicizzati detenevano attività per 2,905.5 miliardi di dollari a novembre 2025, pari al 37.6% del totale delle attività dei fondi obbligazionari, e hanno registrato afflussi netti per 27.547 miliardi di dollari nello stesso mese, mentre i fondi obbligazionari attivi hanno attratto afflussi per 25.462 miliardi di dollari. Anche gli ETF obbligazionari hanno mostrato una solida attività, con emissioni nette per 11.090 miliardi di dollari nella settimana conclusasi il 30 dicembre 2025, con la partecipazione sia di ETF tassabili che municipali. I rendimenti di riferimento rafforzano l'opportunità di un'esposizione core a basso costo, con rendimenti dei titoli investment grade intermedi vicini al 5% a fine 2024 e misure di rendimento al peggior risultato (Y/W) degli indici favorevoli a fine 2025 [1] ICI Research Department, “Combined Estimated Long-Term Flows and ETF Net Issuance,” ICI, ici.org . La struttura del mercato favorisce un'esecuzione efficiente tramite negoziazione elettronica, con le obbligazioni societarie investment grade scambiate elettronicamente in una percentuale vicina al 50% e le obbligazioni ad alto rendimento intorno al 30% nel 2025. La pressione sulle commissioni per i gestori attivi rafforza questo cambiamento, poiché le società comunicano commissioni medie inferiori grazie alla composizione del portafoglio, il che accelera ulteriormente l'attrattiva dei prodotti passivi scalabili nel mercato nordamericano della gestione patrimoniale a reddito fisso.
Crescita degli investimenti obbligazionari focalizzati sull'ESG, che incoraggia i flussi di capitale verso strumenti a reddito fisso sostenibili e verdi
Il reddito fisso sostenibile continua ad evolversi, con il Canada a svolgere un ruolo di leadership nell'emissione di obbligazioni verdi sovrane e nell'innovazione del quadro normativo. Il Canada ha emesso la sua quinta obbligazione verde il 26 ottobre 2025 per 1.825 miliardi di dollari USA con una scadenza a 10 anni e un portafoglio di oltre 4.015 miliardi di dollari USA, con il 70% delle allocazioni destinate a investitori con mandato ESG. Il quadro normativo aggiornato per le obbligazioni verdi del Canada consente determinate spese relative al nucleare, rendendolo il primo Stato sovrano a includere il nucleare in un quadro normativo verde e ampliando il pool di progetti verdi ammissibili [2] Ministero delle Finanze del Canada, "Il Canada emette con successo obbligazioni verdi per raccogliere 2.5 miliardi di dollari", Governo del Canada, canada.ca . L'Ontario rimane il maggiore e più costante emittente di obbligazioni verdi in CAD, aggiungendo 1.53 miliardi di dollari USA (2.1 miliardi di dollari canadesi) nel novembre 2025 e portando l'emissione cumulativa a 17.958 miliardi di dollari USA (24.6 miliardi di dollari canadesi) con 14.471 miliardi di dollari USA in circolazione (19.85 miliardi di dollari canadesi). Export Development Canada emette obbligazioni verdi dal 2014 e il suo Sustainable Bond Framework del 2022 ha introdotto obbligazioni di transizione che aiutano gli emittenti a passare da attività ad alta intensità di carbonio a attività a bassa intensità di carbonio. Nonostante l'incertezza normativa negli Stati Uniti dopo che la SEC ha votato a marzo 2025 per interrompere la difesa della sua norma del 2024 sulla divulgazione delle informazioni climatiche, la domanda istituzionale di debito allineato ai criteri ESG rimane evidente nei flussi verso ETF core, corporate e di tesoreria gestiti da società leader, il che mantiene la rilevanza dei prodotti ESG nel mercato nordamericano della gestione patrimoniale a reddito fisso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Quadri normativi in evoluzione e oneri di conformità, compresi i requisiti di informativa ESG, che aumentano i costi operativi | -0.4% | Giurisdizione della SEC degli Stati Uniti, supervisione dell'OSC e del CIRO del Canada | Medio termine (2-4 anni) |
| Volatilità dei tassi di interesse e dell'inflazione, che incidono negativamente sulle valutazioni obbligazionarie e sulla stabilità dei rendimenti | -0.5% | Globale, con la politica della Federal Reserve e della Banca del Canada che guida i tassi del Nord America | A breve termine (≤ 2 anni) |
| Esposizione ai costi di transazione e ai rischi di cambio negli investimenti a reddito fisso transfrontalieri | -0.2% | Flussi transfrontalieri tra Stati Uniti e Canada, esposizione ai mercati emergenti | Medio termine (2-4 anni) |
| Pressione sui margini dei gestori attivi dovuta all'intensificarsi della concorrenza e allo spostamento verso strategie di investimento passive | -0.6% | Settore della gestione patrimoniale negli Stati Uniti, settore dei fondi comuni di investimento in Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Evoluzione dei quadri normativi e degli oneri di conformità, compresi i requisiti di informativa ESG, aumento dei costi operativi
I cambiamenti politici modificano le curve dei costi e i piani di progetto per i gestori patrimoniali. Nel marzo 2025, la SEC ha votato per porre fine alla difesa della norma sulla divulgazione climatica del 2024, creando incertezza per le aziende che hanno investito in dati e sistemi di reporting correlati [3] US Securities and Exchange Commission, “Statement on Ending Defense of Climate Disclosure Rules,” SEC, sec.gov ] . Anche la struttura del mercato dei titoli di Stato sta cambiando, con scadenze obbligatorie per la compensazione centrale previste tra il 2026 e il 2027, che richiederanno aggiornamenti dei sistemi, una connettività più chiara e flussi di lavoro sui margini per contanti e pronti contro termine. Continuano le discussioni sulla ricalibrazione del capitale bancario e il settore cerca norme che non compromettano l'attività di market making dei dealer, fondamentale per la liquidità e la qualità dell'esecuzione. Il regime aggiornato della SEC sui nomi dei fondi richiede ai gestori interessati di garantire un allineamento di almeno l'80% con gli approcci dichiarati, il che rende necessario un investimento in conformità per alcuni fondi a reddito fisso. Le autorità di regolamentazione canadesi si sono adattate alle modifiche delle norme di compensazione statunitensi riformulando gli ordini di riconoscimento per FICC, mentre le società hanno anche reso noti i costi una tantum legati a questioni legali e regolamentari, il che dimostra come la conformità e la supervisione possano influenzare l'economia nel mercato nordamericano della gestione patrimoniale a reddito fisso.
La volatilità dei tassi di interesse e l'inflazione incidono negativamente sulle valutazioni obbligazionarie e sulla stabilità dei rendimenti
I tassi di interesse e le tendenze dell'inflazione fanno da sfondo ai rendimenti e al rischio dei titoli a reddito fisso. Il tasso effettivo sui fondi federali è pari al 3.64% al 9 gennaio 2026, dopo tagli per 175 punti base da settembre 2024, e le opinioni dei partecipanti al FOMC divergono sul livello minimo entro il 2026. I rendimenti dei titoli del Tesoro a lungo termine rimangono elevati, con il decennale al 4.18% e il trentennale al 4.82% al 9 gennaio 2026, a testimonianza delle dinamiche inflazionistiche e delle considerazioni fiscali [4] Federal Reserve Board Staff, “H.15 Selected Interest Rates,” Federal Reserve Board, federalreserve.gov . In Canada, il tasso di interesse si attesta al 2.25% al 10 dicembre 2025 e l'indice dei prezzi al consumo (CPI) è rallentato al 2.2% nell'ottobre 2025, con misure core comprese tra il 2.5% e il 3%. I rendimenti dei titoli di Stato canadesi si mantengono stabili, con il decennale al 3.38% e il trentennale al 3.82% al 9 gennaio 2026, fornendo un reddito reale agli investitori canadesi. Si prevede che l'inflazione negli Stati Uniti si attesti intorno al 3% nel 2026, il che potrebbe limitare la possibilità di un allentamento monetario aggressivo e mantenere premi a termine più elevati, creando un rischio di prezzo che i gestori devono mitigare nel mercato nordamericano della gestione patrimoniale a reddito fisso.
Analisi del segmento
Per fonte di finanziamento: gli ancoraggi istituzionali stimolano una domanda stabile, mentre l'invecchiamento demografico stimola la crescita del commercio al dettaglio
Gli allocatori istituzionali, tra cui fondi pensione e compagnie assicurative, detenevano una quota del 43.50% nel 2025, spinti dalle esigenze di adeguamento delle passività e dalla domanda di duration di alta qualità e credito diversificato. Gli asset pensionistici statunitensi, pari a 49.6 trilioni di dollari nel 2024, supportano allocazioni stabili a reddito fisso tra piani a prestazione definita e a contribuzione definita. I piani pubblici negli Stati Uniti allocano in media il 23% al reddito fisso, evidenziando la necessità di gestori scalabili con prodotti diversificati. I segmenti CPP canadesi investono significativamente in obbligazioni e credito per un valore di 714.4 miliardi di dollari canadesi (521.76 miliardi di dollari), consolidando la partecipazione istituzionale nei mercati sovrani e del credito. Le compagnie assicurative privilegiano le obbligazioni societarie per allineare la duration degli asset alle passività, garantendo una domanda di credito costante. Queste strutture sostengono flussi prevedibili verso gestori esterni che soddisfano gli standard di performance e fiduciari del mercato della gestione patrimoniale a reddito fisso nordamericano.
Gli investitori al dettaglio rappresentano la fonte di finanziamento in più rapida crescita, con un CAGR previsto del 4.84% dal 2026 al 2031, trainato dall'invecchiamento demografico e dalla domanda di preservazione del reddito. Gli investitori IRA tradizionali sulla sessantina allocano il 22.5% in obbligazioni, riflettendo il crescente fabbisogno di reddito pensionistico. Il patrimonio dei fondi obbligazionari ha raggiunto i 5,500.8 miliardi di dollari a novembre 2025, con afflussi costanti, mentre gli ETF offrono liquidità e commissioni basse. Gli afflussi municipali di 47 miliardi di dollari nel 2025 evidenziano strategie attente alla fiscalità. L'esposizione transfrontaliera aumenta la diversificazione, ma richiede una gestione valutaria. I canali al dettaglio e le piattaforme di consulenza stanno espandendo il loro ruolo nel mercato della gestione patrimoniale a reddito fisso del Nord America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di reddito fisso: le strategie core dominano mentre il credito alternativo cattura la crescita più elevata sulla domanda in cerca di rendimento
Il reddito fisso core ha detenuto una quota di mercato del 64.80% nel 2025, riflettendo l'esigenza fondamentale di duration di alta qualità, obbligazioni societarie investment grade e titoli municipali al centro dei portafogli diversificati. I titoli del Tesoro degli Stati Uniti in circolazione ammontano a 28.7 trilioni di dollari, con le obbligazioni societarie a 11.4 trilioni di dollari nel terzo trimestre del 2025, il che dimostra la profondità a supporto dei mandati core orientati al benchmark. Le emissioni e i volumi secondari rimangono elevati nel 2025, offrendo liquidità e flessibilità ai gestori che implementano strategie di duration e settoriali in tutti i mandati. I fondi obbligazionari core rappresentano il canale di allocazione centrale per molti piani a contribuzione definita e famiglie al dettaglio, e la base patrimoniale di 5,500.8 miliardi di dollari a novembre 2025 riflette tale importanza. I rendimenti investment grade intermedi prossimi al 5% a fine 2024 e le misure di yield-to-worst dell'indice a fine 2025 mantengono l'attrattiva delle esposizioni core per il bilanciamento tra reddito e rischio. Questo livello e questa ampiezza della domanda di base rimangono il fulcro del mercato nordamericano della gestione patrimoniale a reddito fisso, poiché gli investitori bilanciano gli obiettivi di rendimento con la gestione della volatilità.
Il credito alternativo registra la crescita più elevata prevista, con un CAGR del 6.54% fino al 2031, trainato dal credito privato, dai prestiti diretti e da altre strategie di credito non tradizionali che contribuiscono a colmare i gap di finanziamento con la rivalutazione dei mercati sindacati. La classe di attività del credito privato globale è valutata a circa 1.5 trilioni di dollari, con una raccolta fondi di 59 miliardi di dollari nel primo trimestre del 2025, e le allocazioni focalizzate sul Nord America hanno guidato l'attività. L'esperienza di rendimento nel 2024 mostra risultati competitivi rispetto alle obbligazioni ad alto rendimento e ai prestiti con leva finanziaria, il che sostiene l'interesse degli allocatori in tutti i cicli. I gestori di fondi ampliano le capacità nel debito infrastrutturale e nel credito privato per soddisfare la domanda istituzionale di maggiori redditi e diversificazione. I veicoli di credito chiusi offrono un'altra via di accesso, con un uso selettivo della leva finanziaria e dei derivati per gestire reddito e rischio. Con l'aumento delle allocazioni da parte di istituzioni e canali retail qualificati, il credito alternativo diventa una fonte più ampia di flussi nel mercato nordamericano della gestione patrimoniale a reddito fisso.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Tipologia di società di gestione patrimoniale: le piattaforme integrate mantengono la quota mentre i complessi di fondi comuni di investimento-ETF guidano la crescita con uno spostamento passivo
I grandi istituti finanziari e le piattaforme bulge-bracket detenevano una quota significativa del 28.76% degli asset nel 2025. Utilizzano ricerca, trading e distribuzione integrate per servire efficacemente istituzioni e intermediari. I gestori affiliati alle banche combinano analisi del mercato primario e secondario con lo sviluppo di prodotti in ambito credito e tassi, garantendo una solida rappresentanza sia nei veicoli attivi che in quelli indicizzati. Le discussioni normative sul capitale e sulla compensazione del Tesoro si intersecano con la capacità dei dealer e la fornitura di liquidità, che sono fondamentali per l'esecuzione istituzionale. La loro offerta di prodotti include soluzioni sovrane, corporate, cartolarizzate e di liquidità, che coprono mandati che vanno dalla liquidità alla lunga durata. La dimensione di queste società supporta le operazioni, i sistemi di gestione del rischio e le capacità di servizio clienti in tutto il Nord America, rafforzando il loro ruolo centrale nel mercato della gestione patrimoniale a reddito fisso.
Si prevede che i fondi comuni di investimento e i complessi ETF cresceranno a un CAGR del 5.48% fino al 2031, trainati dall'adozione di strategie passive e da strategie attive mirate. Un gestore leader ha registrato 164 miliardi di dollari di afflussi netti nel reddito fisso nel 2024, di cui 112 miliardi di dollari in ETF e 42 miliardi di dollari in indici non ETF, riflettendo lo spostamento verso le esposizioni agli indici. Un altro fornitore, che gestisce oltre 11 miliardi di dollari di asset, evidenzia la notevole portata degli ETF e un modello di costo allineato agli interessi degli azionisti. I fondi obbligazionari indicizzati hanno raggiunto 2,905.5 miliardi di dollari entro la fine del 2025, mentre il reddito fisso attivo continua a sovraperformare i benchmark in molti periodi. I gestori specializzati affrontano una compressione delle commissioni, ma rimangono competitivi laddove l'alfa è evidente, creando un mercato equilibrato in cui l'indicizzazione di scala e le strategie attive mirate coesistono.
Analisi geografica
Mercato statunitense della gestione patrimoniale a reddito fisso
Il mercato obbligazionario statunitense rimane un pilastro della regione, sostenuto dall'espansione degli investimenti in essere e da un solido trading secondario. I titoli a reddito fisso hanno totalizzato 48.9 trilioni di dollari nel terzo trimestre del 2025, riflettendo una crescita del 5.6% su base annua tra titoli del Tesoro, obbligazioni societarie e altri segmenti. Il volume medio giornaliero di scambi ha raggiunto 1.4 trilioni di dollari, garantendo un'elevata qualità di esecuzione. Il tasso effettivo sui fondi federali era del 3.64% e il rendimento a 10 anni si attestava al 4.18% al 9 gennaio 2026. La gestione del bilancio è cambiata a fine 2025 per dare priorità alle riserve, a dimostrazione di un quadro di liquidità in evoluzione. I mandati di compensazione centralizzata stanno promuovendo la prontezza operativa per migliorare la resilienza del mercato della gestione patrimoniale a reddito fisso del Nord America.
Canada Fixed Income Assets Management Market
Il mercato canadese del reddito fisso è caratterizzato da un sofisticato mix di emissioni sovrane, provinciali e societarie, oltre a importanti framework di obbligazioni verdi. La Banca del Canada ha mantenuto il tasso di riferimento al 2.25% al 10 dicembre 2025, con un indice dei prezzi al consumo (IPC) al 2.2% a ottobre 2025 e un'inflazione di fondo compresa tra il 2.5% e il 3%. I rendimenti dei titoli del Governo canadese a 10 e 30 anni erano rispettivamente del 3.38% e del 3.82% al 9 gennaio 2026. L'emissione di obbligazioni verdi sovrane rimane attiva, evidenziata da un'emissione decennale da 2.5 miliardi di dollari canadesi (1.82 miliardi di dollari statunitensi) nell'ottobre 2025, che includeva le spese nucleari nel framework verde. L'Ontario, il maggiore emittente di obbligazioni verdi in Canada, continua a fornire una pipeline di progetti in linea con i criteri ESG. I non residenti e i piani pensionistici canadesi detengono una quota significativa delle obbligazioni della GoC, a dimostrazione dell'integrazione del Canada nelle allocazioni globali del reddito fisso.
United States and Canada Fixed Income Assets Management Market
Gli investitori istituzionali svolgono un ruolo fondamentale in entrambi i Paesi. CPP Investments ha registrato un patrimonio di 714.4 miliardi di CAD (521.76 miliardi di USD), di cui il 26% allocato a titoli di Stato e credito al 31 marzo 2025. PSP Investments gestiva 299.7 miliardi di CAD (218.88 miliardi di USD) di patrimonio netto gestito con significative esposizioni al reddito fisso. Queste istituzioni sostengono la liquidità e influenzano la domanda di credito. L'emissione di obbligazioni societarie e il trading secondario rimangono solidi, mentre i progressi nel trading elettronico e di portafoglio migliorano l'esecuzione. I framework ESG in Canada e negli Stati Uniti ampliano l'universo investibile, garantendo profondità e diversità nel mercato della gestione patrimoniale a reddito fisso del Nord America.
Panorama normativo
La regolamentazione che interessa i gestori di patrimoni obbligazionari in Nord America è guidata dalla Securities and Exchange Commission (SEC) statunitense per i fondi registrati e i consulenti, insieme alla supervisione della struttura del mercato che sta rimodellando i modelli operativi dei titoli di Stato e delle operazioni di pronti contro termine. La modernizzazione della rendicontazione della SEC per i fondi di investimento, che include le modifiche ai moduli N-PORT e N-CEN finalizzate nel 2024 con efficacia fino alla fine del 2025 e ulteriori modifiche istruttive in vigore dal 2026, aumenta la granularità dei dati e le esigenze operative per i complessi di fondi che gestiscono fondi comuni obbligazionari ed ETF. Allo stesso tempo, la Fixed Income Clearing Corporation (FICC) continua a presentare modifiche alle norme nel 2026 (tra cui SR-FICC-2026-006 e SR-FICC-2026-007) a supporto di una più ampia compensazione centrale e dell'armonizzazione delle norme. Ciò rafforza la necessità di flussi di lavoro relativi a connettività, margini e garanzie, che a loro volta influenzano le modalità di negoziazione e finanziamento dei portafogli obbligazionari.
In Canada, la Canadian Securities Administrators (CSA) e le autorità di regolamentazione provinciali, come l'Ontario Securities Commission (OSC), stanno aggiornando le norme e i quadri di informativa relativi ai fondi di investimento. La CSA ha pubblicato un aggiornamento del regime di informativa continua per i fondi di investimento, con decorrenza dal 22 aprile 2026 (previa approvazione ministeriale), seguito da un avviso nel giugno 2026 sul pacchetto Principal Distributor Model. Tale pacchetto include le modifiche al NI 81-102, in vigore dal 1° ottobre 2026, e al NI 31-103, in vigore dal 1° gennaio 2027. Queste modifiche focalizzano l'attenzione sulla supervisione della distribuzione e sulla standardizzazione dell'informativa per i fondi obbligazionari e i fornitori di ETF operanti in tutto il Canada, aggiungendo requisiti di conformità che si affiancano agli obblighi di reporting e di compensazione previsti negli Stati Uniti.
Analisi della catena del valore
La catena del valore nella gestione patrimoniale a reddito fisso in Nord America inizia con la progettazione del prodotto e la strutturazione del mandato (credito core, municipale, cartolarizzato e alternativo), per poi proseguire con la costruzione del portafoglio, la negoziazione e il finanziamento, la gestione del rischio, il reporting e la distribuzione multicanale. Gli input includono dati di benchmark e di prezzo, informazioni sugli emittenti, rating e set di dati ESG, nonché l'accesso all'esecuzione attraverso i bilanci dei dealer e le piattaforme elettroniche. I gestori implementano le strategie attraverso un mix di obbligazioni, derivati e operazioni di pronti contro termine, e la crescente digitalizzazione delle negoziazioni (inclusi elevati livelli di negoziazione elettronica di titoli di Stato e una crescente penetrazione elettronica nel credito investment grade) sposta l'attenzione verso l'automazione dei flussi di lavoro, l'analisi pre-negoziazione e i controlli post-negoziazione. Per gli ETF, i partecipanti autorizzati e i market maker svolgono un ruolo fondamentale attraverso il meccanismo di creazione e rimborso, che è diventato un importante canale di trasmissione della liquidità tra le quote del fondo e gli inventari di obbligazioni societarie sottostanti.
La distribuzione e l'assistenza clienti costituiscono la parte a valle della catena, comprendendo consulenti istituzionali e piattaforme OCIO, conti generali assicurativi, canali pensionistici e intermediari di gestione patrimoniale. I gestori di grandi dimensioni e i complessi di fondi di grandi dimensioni beneficiano di una distribuzione integrata e di una leva operativa, mentre le società specializzate nel reddito fisso competono grazie alla competenza settoriale e a un alpha differenziato. Questi specialisti si affidano spesso a depositari, amministratori e fornitori di tecnologia terzi per le funzioni di middle e back-office. La catena rimane sensibile ai cambiamenti della struttura del mercato e della normativa, poiché i requisiti di compensazione, garanzia e reporting possono aggiungere costi e influenzare la dimensione delle operazioni, il turnover del portafoglio e la redditività della gestione di strategie ETF e indicizzate ad alto volume, insieme a conti separati più personalizzati e allocazioni di credito alternative.
Panorama competitivo
Il mercato nordamericano della gestione patrimoniale a reddito fisso è trainato da piattaforme globali, importanti fornitori di indici e gestori specializzati in strategie municipali, creditizie e multisettoriali. Un importante gestore ha registrato un significativo patrimonio totale in gestione (AUM), con una quota sostanziale allocata al reddito fisso e notevoli afflussi netti durante l'anno. Un'altra società, con un ampio AUM globale, ha sottolineato la portata degli ETF e la struttura dei costi allineata al cliente. Le società specializzate eccellono nelle opportunità cartolarizzate, multisettoriali e creditizie, supportate da solidi risultati e relazioni con i clienti. Le piattaforme più grandi utilizzano modelli basati sulla tecnologia e ampie reti di distribuzione per ottenere vantaggi di scala su ETF, fondi comuni di investimento e conti separati, favorendo un contesto di mercato dinamico.
L'integrazione tecnologica, la diversificazione dei prodotti e l'espansione del mercato privato sono strategie chiave. La piattaforma di investimento di un'azienda ha generato ricavi significativi dai servizi tecnologici. Un'altra azienda ha avviato un'iniziativa pluriennale per unificare la tecnologia tra le diverse classi di attività. L'acquisizione di un importante gestore di infrastrutture da parte di una piattaforma ha aggiunto un consistente patrimonio gestito a commissioni e ha migliorato le capacità di gestione del debito infrastrutturale. Nuovi prodotti, tra cui ETF a breve termine e veicoli di liquidità, hanno soddisfatto le esigenze di reddito in un contesto di tassi d'interesse più elevati. Queste iniziative riflettono l'attenzione rivolta alle soluzioni per i clienti attraverso dati, analisi e rendimenti diversificati.
Le pressioni competitive sono evidenti nel calo delle commissioni e nei modelli di flusso dei fondi. I gestori attivi hanno dovuto affrontare sfide in termini di ricavi a causa di veicoli a commissioni più basse e di cambiamenti nel mix, con alcune piattaforme specializzate che hanno registrato deflussi netti a lungo termine. Tuttavia, i fondi obbligazionari indicizzati hanno attratto afflussi significativi. Il reddito fisso attivo rimane fondamentale nei piani a contribuzione definita, affrontando la diversificazione e la gestione del rischio di ribasso. La profondità del mercato societario e municipale, il trading di portafoglio e le piattaforme elettroniche migliorano l'esecuzione della strategia. Scalabilità, efficienza dei costi, generazione di alfa e tecnologia definiscono la concorrenza in questo mercato.
Leader del settore della gestione patrimoniale a reddito fisso in Nord America
BlackRock
PIMCO
Il gruppo Vanguard
Franklin Templeton
Fidelity Investments
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: PIMCO avrebbe effettuato un acquisto selettivo di obbligazioni investment grade per un valore di 400 milioni di dollari, emesse da un fondo di credito privato di Blue Owl. L'operazione ha evidenziato un legame più esplicito tra i grandi gestori di reddito fisso quotati in borsa e gli emittenti di credito privato, e ha richiamato l'attenzione su come i gestori si procurano un'esposizione diversificata agli spread quando i mercati esaminano attentamente la liquidità del credito privato.
- Luglio 2025: BlackRock ha completato l'acquisizione di HPS Investment Partners e l'ha integrata nella sua piattaforma più ampia per sviluppare soluzioni di finanziamento privato, affiancandole alla sua vasta gamma di prodotti obbligazionari quotati. Questa operazione ha ampliato le capacità di BlackRock nel credito privato, nelle soluzioni per general partner e limited partner e nei CLO liquidi, rafforzando il legame tra le allocazioni obbligazionarie tradizionali e i prodotti di credito alternativi utilizzati dalle istituzioni.
- Ottobre 2024: BlackRock ha annunciato l'intenzione di lanciare una suite di ETF obbligazionari a scadenza definita iShares. La strategia di prodotto prevedeva allocazioni obbligazionarie a scadenza differenziata all'interno di ETF, offrendo a consulenti e investitori retail un meccanismo più semplice per implementare strategie di reddito basate sulla scadenza su larga scala.
Ambito del rapporto sul mercato della gestione patrimoniale a reddito fisso in Nord America
Il mercato della gestione patrimoniale a reddito fisso si riferisce al settore organizzato di prodotti e strategie di investimento incentrati su obbligazioni, strumenti di credito e altri titoli orientati al reddito. Svolge un ruolo fondamentale nel fornire rendimenti stabili, diversificazione e flussi di reddito prevedibili per fondi pensione, assicuratori, gestori patrimoniali e investitori al dettaglio. Il mercato è caratterizzato da una forte domanda istituzionale, dall'invecchiamento demografico che spinge verso investimenti a basso rischio, dalla crescente adozione di prodotti a reddito fisso passivi come gli ETF obbligazionari e dai crescenti flussi di capitale verso strumenti focalizzati sui criteri ESG. Analisi avanzate, integrazione dell'intelligenza artificiale e elevata liquidità negli Stati Uniti migliorano ulteriormente la costruzione del portafoglio, la valutazione del rischio e la partecipazione sostenibile ai mercati del reddito fisso.
Il mercato è segmentato in base alla fonte di finanziamento, alla tipologia di reddito fisso, al tipo di società di gestione patrimoniale e all'area geografica. Per fonte di finanziamento, include fondi pensione e compagnie assicurative, investitori al dettaglio, investitori istituzionali, fondi governativi e sovrani e altri, riflettendo la diversificata base di investitori che guida la domanda. Per tipologia di reddito fisso, il mercato è suddiviso in reddito fisso core e credito alternativo, comprendendo sia strategie obbligazionarie tradizionali che soluzioni di credito innovative. Per tipologia di società di gestione patrimoniale, il mercato comprende grandi istituzioni finanziarie e banche di fascia alta, fondi comuni di investimento, ETF, società di private equity e venture capital, fondi a reddito fisso, fondi pensione gestiti e altri, evidenziando l'ampia gamma di fornitori che offrono prodotti a reddito fisso. Per area geografica, il mercato copre gli Stati Uniti, il Canada e il resto del Nord America, con gli Stati Uniti in testa per profondità, liquidità e partecipazione istituzionale. Il rapporto offre dimensioni del mercato e previsioni per il mercato nordamericano della gestione patrimoniale a reddito fisso in termini di volume delle transazioni e/o ricavi (USD) per tutti i segmenti sopra menzionati.
Per fonte di fondi
| Fondi Pensione e Compagnie Assicurative |
| Investitori al dettaglio |
| Investitori instituzionali |
| Governo/Fondo sovrano |
| Altro |
Per tipo di reddito fisso
| Reddito fisso di base |
| Credito alternativo |
Tipologia di società di gestione patrimoniale
| Grandi istituzioni finanziarie/Banche centrali |
| ETF di fondi comuni di investimento |
| Private Equity e Venture Capital |
| Fondi a reddito fisso |
| Fondi Pensione Gestiti |
| Altro |
Per geografia
| Stati Uniti |
| Canada |
| Resto del Nord America |
| Per fonte di fondi | Fondi Pensione e Compagnie Assicurative |
| Investitori al dettaglio | |
| Investitori instituzionali | |
| Governo/Fondo sovrano | |
| Altro | |
| Per tipo di reddito fisso | Reddito fisso di base |
| Credito alternativo | |
| Tipologia di società di gestione patrimoniale | Grandi istituzioni finanziarie/Banche centrali |
| ETF di fondi comuni di investimento | |
| Private Equity e Venture Capital | |
| Fondi a reddito fisso | |
| Fondi Pensione Gestiti | |
| Altro | |
| Per geografia | Stati Uniti |
| Canada | |
| Resto del Nord America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato nordamericano della gestione patrimoniale a reddito fisso?
Il mercato nordamericano della gestione patrimoniale a reddito fisso ha raggiunto i 26.78 miliardi di dollari nel 2026 e si prevede che raggiungerà i 30.20 miliardi di dollari entro il 2031, con un CAGR del 2.44%.
Quali gruppi di investitori stanno trainando la domanda maggiore in Nord America?
I fondi pensione e le compagnie assicurative sono in testa con il 43.50% nel 2025 grazie al liability matching, mentre gli investitori al dettaglio sono quelli in più rapida crescita con un CAGR previsto del 4.84% fino al 2031, sostenuto dall'invecchiamento demografico e dalle esigenze di reddito.
Quali sono i segmenti strategici più grandi e in più rapida crescita?
Il reddito fisso core ha mantenuto il 64.80% nel 2025, data la domanda di duration di alta qualità e di credito diversificato, mentre il credito alternativo è quello in più rapida crescita con un CAGR del 6.54% grazie all'aumento delle allocazioni nel mercato privato.
In che modo i fondi obbligazionari passivi influenzano il panorama competitivo?
I fondi obbligazionari indicizzati rappresentano ora il 37.6% delle attività dei fondi obbligazionari e continuano ad attrarre flussi consistenti, il che aumenta l'importanza della scala e della leadership di costo negli ETF e nei fondi comuni di investimento.
Quali fattori macro e politici influenzano maggiormente i rendimenti a breve termine?
Il tasso effettivo sui fondi federali è del 3.64% al 9 gennaio 2026 e i rendimenti dei titoli statunitensi a 10 anni sono prossimi al 4.18%, mentre il tasso di riferimento della Banca del Canada è del 2.25% e i rendimenti dei titoli GoC a 10 anni sono del 3.38%, influenzando i rendimenti di duration e il posizionamento della curva.
Quali recenti sviluppi dovrebbero monitorare i gestori patrimoniali del Nord America?
Gli obblighi di compensazione del Tesoro, le modifiche alle norme statunitensi sui capitali, il programma canadese sui green bond sovrani e il lancio di prodotti come i nuovi ETF obbligazionari a breve termine sono aggiornamenti chiave con implicazioni operative e di allocazione.


