

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
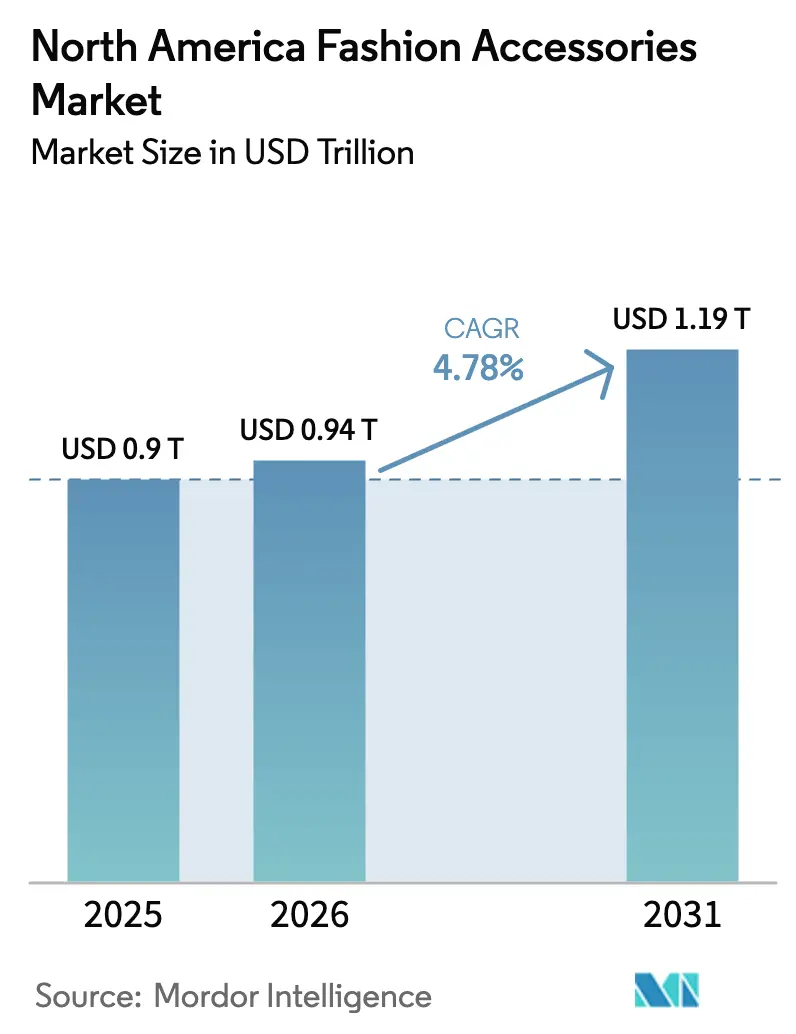
| Dimensione del mercato (2026) | 0.94 trilioni di dollari |
| Dimensione del mercato (2031) | 1.19 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 4.78% CAGR |
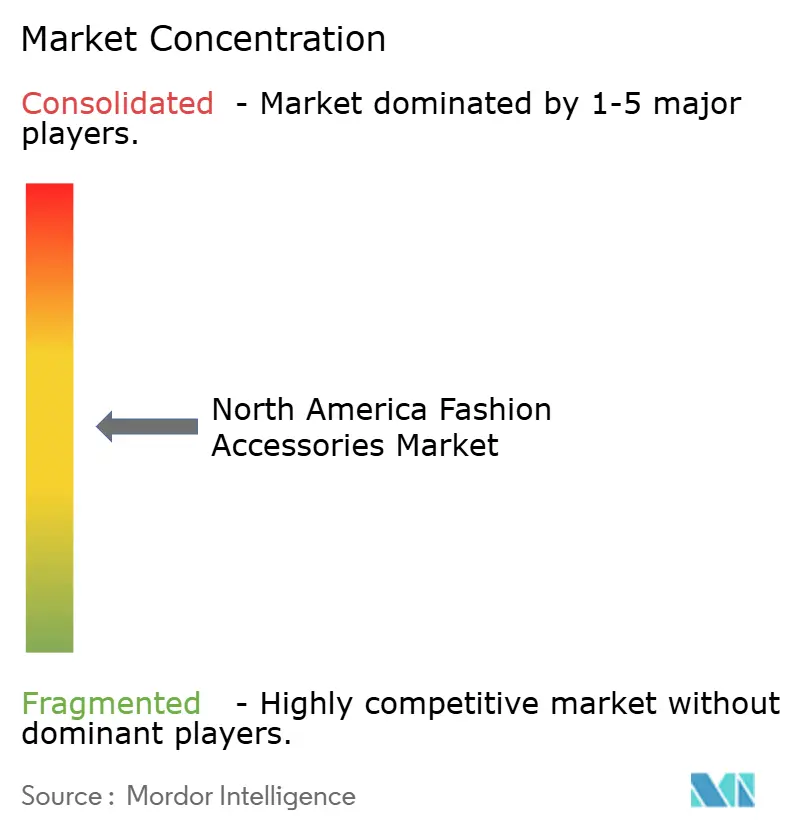
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli accessori moda del Nord America di Mordor Intelligence
Si stima che il mercato nordamericano degli accessori moda raggiungerà nel 2026 quota 0.94 trilioni di dollari, in crescita rispetto ai 0.90 trilioni di dollari del 2025, con proiezioni per il 2031 che indicano 1.19 trilioni di dollari, con un CAGR del 4.78% nel periodo 2026-2031. L'attuale espansione è alimentata da formati di vendita al dettaglio digitali, dalla crescente consapevolezza ecologica e dai cicli di tendenza guidati dai social media che premiano i marchi in grado di coniugare funzionalità e prestigio. I consumatori hanno ridotto i budget discrezionali, eppure continuano a preferire accessori che comunicano status o aggiungono un'utilità significativa, a dimostrazione della capacità del mercato di assorbire la volatilità macroeconomica. Accessori come cinture, sciarpe e cappelli rimangono capi essenziali del guardaroba, mentre gli orologi stanno vivendo una rinascita grazie all'orologeria di lusso e alla convergenza tra smart-wearable. Inoltre, la classe media urbana messicana sta rafforzando lo slancio di crescita regionale, mentre gli Stati Uniti continuano a sostenere volumi e innovazione dei marchi. Un costante passaggio verso esperienze omnicanale e catene di fornitura tracciabili continua a rimodellare la strategia competitiva nel mercato nordamericano degli accessori di moda
Punti chiave del rapporto
- Per categoria di prodotto, gli accessori per l'abbigliamento hanno registrato il 57.10% di quota di fatturato nel 2025; si prevede che gli orologi cresceranno a un CAGR del 5.05% fino al 2031.
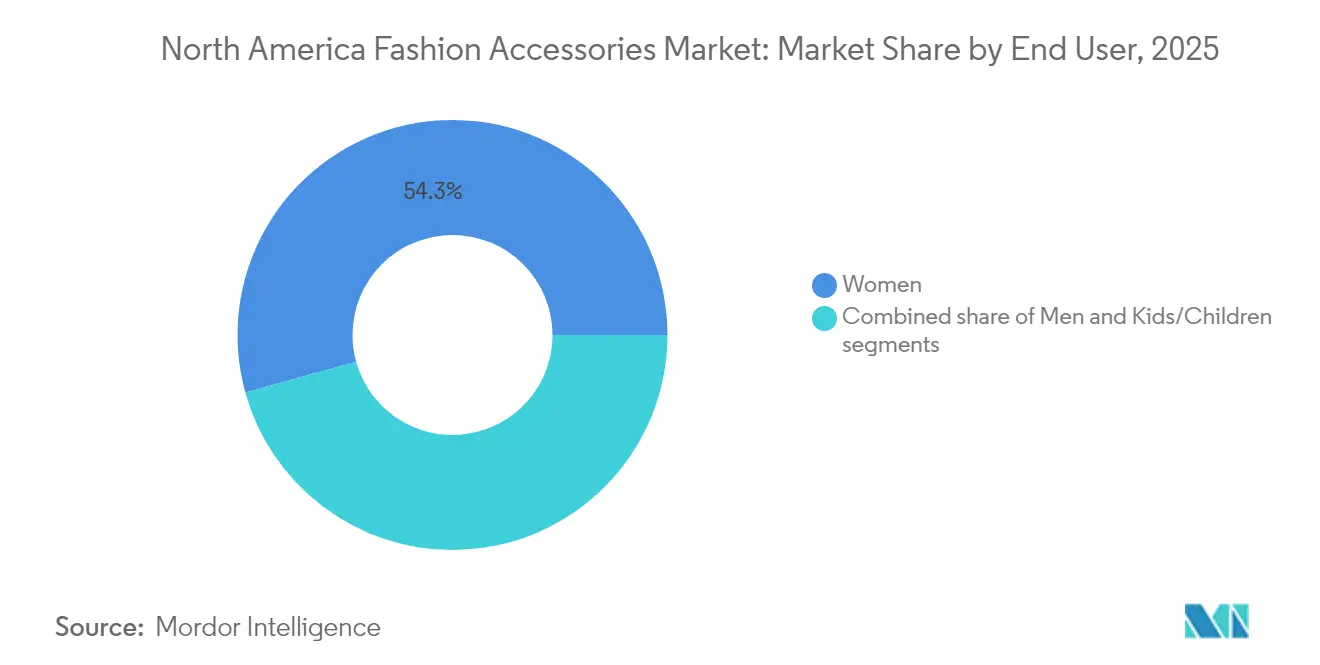
- In base all'utente finale, nel 54.30 le donne hanno conquistato il 2025% della quota di mercato degli accessori moda nordamericani, mentre il segmento per bambini ha registrato il CAGR più rapido, pari al 5.31%.
- Per categoria, nel 65.00 il segmento mass ha conquistato una quota del 2025% del mercato nordamericano degli accessori moda, mentre si prevede che il segmento premium crescerà del 5.73% annuo fino al 2031.
- Per canale di distribuzione, il commercio al dettaglio offline ha controllato una quota del 68.10% nel 2025; le vendite online stanno aumentando a un CAGR del 6.02% e sono destinate a rimodellare l'economia di acquisizione dei clienti.
- In termini geografici, gli Stati Uniti hanno rappresentato l'81.10% delle entrate del 2025, mentre il Messico sta avanzando a un CAGR del 6.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli accessori moda in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'inclinazione dei consumatori verso il lusso e gli status symbol | + 1.2% | Stati Uniti e Canada, con ricadute sui centri urbani del Messico | Medio termine (2-4 anni) |
| Progressi tecnologici in termini di progettazione e materie prime | + 0.8% | Nord America, con adozione precoce nei centri tecnologici regionali | A lungo termine (≥ 4 anni) |
| Influenza dei social media e delle sponsorizzazioni delle celebrità | + 1.1% | Il nucleo del Nord America, in particolare tra la generazione Z e i Millennial | A breve termine (≤ 2 anni) |
| Sostenibilità e domanda dei consumatori eco-consapevoli | + 0.7% | Stati Uniti e Canada principalmente, emergendo in Messico | Medio termine (2-4 anni) |
| Crescente domanda di abbigliamento sportivo da parte dei consumatori attenti al fitness | + 0.9% | Nord America, con la crescita più forte negli Stati Uniti | A breve termine (≤ 2 anni) |
| Picchi stagionali e l'influenza della cultura del dono | + 0.6% | Nord America, con un impatto massimo durante le festività del quarto trimestre | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Inclinazione dei consumatori verso il lusso e i simboli di status
L'interesse dei consumatori per gli accessori di moda di lusso rimane solido nella regione. Questa tendenza è alimentata dall'aumento del reddito disponibile, dall'urbanizzazione e dalla crescente influenza delle piattaforme di social media che promuovono stili di vita lussuosi. L'Ufficio del censimento degli Stati Uniti evidenzia che il reddito familiare mediano negli Stati Uniti ha raggiunto circa 80,610 dollari nel 2023, a indicare una solida base di consumatori per i beni di lusso. [1]Fonte: United States Census Bureau, "Reddito negli Stati Uniti: 2023", census.gov Inoltre, la crescente popolazione dei Millennial e della Generazione Z, più propensa a prodotti di marca e di fascia alta, contribuisce in modo significativo a questa tendenza. Questo cambiamento demografico crea opportunità per i marchi che si connettono in modo autentico con diverse identità di consumatori, mantenendo al contempo un posizionamento di lusso. La polarizzazione tra individui con un patrimonio netto elevato e consumatori a reddito medio guida la segmentazione del mercato, con gli individui con un patrimonio netto ultra-elevato che stabilizzano i segmenti premium, mentre i consumatori del mercato di massa cercano alternative di lusso basate sul valore.
Progressi tecnologici in termini di progettazione e materie prime
L'innovazione degli accessori moda si concentra sempre più su funzionalità intelligenti e materiali sostenibili, dando vita a nuove categorie di prodotti che uniscono l'artigianato tradizionale alla tecnologia moderna. Tra i progressi più significativi si annovera l'introduzione di display in fibra fotocromatica, che consentono effetti di luce interattivi e personalizzabili nei tessuti, segnando un balzo in avanti significativo nella tecnologia indossabile. Oltre alla mera estetica, le innovazioni nei materiali stanno affrontando le sfide della sostenibilità a testa alta. I marchi si stanno ora rivolgendo ad alternative alla pelle prodotte in laboratorio e a metalli preziosi riciclati, in linea con la richiesta di responsabilità ambientale dei consumatori. Inoltre, l'integrazione dell'intelligenza artificiale nei processi di progettazione sta aprendo la strada alla personalizzazione di massa. Questo cambiamento consente ai marchi di offrire accessori personalizzati su larga scala senza compromettere l'efficienza dei costi. Questi progressi tecnologici non solo offrono un vantaggio competitivo ai primi utilizzatori, ma rimodellano anche le aspettative dei consumatori, enfatizzando la funzionalità e la tutela ambientale.
Influenza dei social media e delle sponsorizzazioni delle celebrità
Le piattaforme di social media e le sponsorizzazioni delle celebrità guidano significativamente il mercato. La crescente diffusione dei social media ha trasformato il modo in cui i consumatori scoprono e interagiscono con le tendenze della moda. Piattaforme come Instagram, TikTok e Pinterest sono diventate canali chiave per i marchi per mostrare i propri prodotti, sfruttando influencer e celebrità per amplificare la loro portata. Secondo StatCounter, Facebook ha dominato il panorama dei social media nel maggio 2025, rappresentando il 57.91% della quota di utilizzo, mentre Pinterest ha conquistato il 16.54% e Instagram l'8.35%, evidenziando il vasto pubblico disponibile per campagne di marketing mirate [2] Fonte: Statcounter Global Stats, “Social Media Stats Canada”, gs.statcounter.com . Le sponsorizzazioni delle celebrità migliorano ulteriormente la visibilità e la credibilità del marchio, influenzando le decisioni di acquisto dei consumatori. La combinazione di influenza dei social media e sponsorizzazioni delle celebrità continua a plasmare le preferenze dei consumatori, rendendola un fattore determinante per il mercato degli accessori moda in Nord America.
Sostenibilità e domanda dei consumatori eco-consapevoli
La crescente attenzione alla sostenibilità sta trainando in modo significativo il mercato nordamericano degli accessori moda. I consumatori della regione stanno dando sempre più priorità a prodotti ecocompatibili e sostenibili, riflettendo un cambiamento nei comportamenti d'acquisto. Questa tendenza è alimentata da una maggiore consapevolezza delle problematiche ambientali, dagli effetti negativi del fast fashion e dal desiderio di ridurre l'impronta di carbonio. I produttori di accessori moda stanno rispondendo adottando pratiche sostenibili, tra cui l'uso di materiali riciclati e biodegradabili, la riduzione degli scarti di produzione e la garanzia di un approvvigionamento etico delle materie prime. Inoltre, le aziende stanno investendo in tecnologie innovative per creare alternative sostenibili che non compromettano la qualità o il design. I marchi stanno inoltre sfruttando strategie di marketing eco-consapevoli, inclusa una comunicazione trasparente sulle loro iniziative di sostenibilità, per attrarre questo segmento crescente di consumatori attenti all'ambiente. L'ascesa degli accessori moda di seconda mano e realizzati con materiali di riciclo creativo è un'altra tendenza degna di nota, poiché i consumatori cercano sempre più prodotti in linea con i loro valori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di prodotti contraffatti | -0.9% | Nord America, con l'impatto più elevato nelle regioni di confine degli Stati Uniti | A breve termine (≤ 2 anni) |
| Interruzioni della catena di approvvigionamento | -0.7% | Nord America, con particolare vulnerabilità nel corridoio commerciale Messico-Stati Uniti | Medio termine (2-4 anni) |
| Prezzi delle materie prime fluttuanti | -0.5% | Nord America, con variazioni regionali basate sui modelli di approvvigionamento | A breve termine (≤ 2 anni) |
| Aumento delle barriere commerciali e delle tariffe | -0.8% | Stati Uniti principalmente, con effetti di ricaduta su Canada e Messico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di prodotti contraffatti
La proliferazione di prodotti contraffatti rappresenta un ostacolo significativo al mercato nordamericano degli accessori moda. I prodotti contraffatti, spesso venduti a prezzi inferiori, compromettono i ricavi dei marchi legittimi e intaccano la fiducia dei consumatori. Questi prodotti falsi non solo incidono sulla reputazione del marchio, ma comportano anche perdite finanziarie per produttori e rivenditori. La disponibilità di accessori moda contraffatti, facilitata dalle piattaforme online e dai mercati non regolamentati, ha ulteriormente aggravato il problema. Inoltre, i consumatori che acquistano articoli contraffatti possono riscontrare problemi di qualità e sicurezza, che possono compromettere la percezione generale del mercato degli accessori moda. La crescente sofisticazione dei contraffattori, che replicano design e marchi con elevata precisione, rende difficile per le aziende contrastare efficacemente questo problema. Di conseguenza, i marchi sono costretti a investire massicciamente in misure anticontraffazione, come tecnologie di etichettatura avanzate e azioni legali, con un conseguente aumento dei costi operativi.
Aumento delle barriere commerciali e delle tariffe
L'aumento delle barriere commerciali e dei dazi doganali rappresenta una sfida importante per il mercato nordamericano degli accessori moda. L'aumento dei dazi sui beni importati, soprattutto da paesi come la Cina, ha reso più costosi sia le materie prime che i prodotti finiti. Ciò ha interrotto le catene di approvvigionamento e costretto le aziende a sostenere i costi aggiuntivi o ad aumentare i prezzi per i consumatori. Ad esempio, l'Ufficio del Rappresentante per il Commercio degli Stati Uniti (USTR) segnala che gli Stati Uniti attualmente applicano un'aliquota tariffaria media ponderata per gli scambi del 2.0% sui beni industriali e che potrebbe aumentare. [3]Fonte: Ufficio del Rappresentante per il Commercio degli Stati Uniti, "Tariffe Industriali", ustr.govL'accordo tra Stati Uniti, Messico e Canada (USMCA) ha introdotto nuove regole commerciali. Sebbene queste regole mirino a promuovere il commercio regionale, hanno reso più complicato il rispetto delle norme per le imprese. Le piccole e medie imprese del mercato degli accessori moda sono particolarmente colpite, poiché spesso non dispongono delle risorse necessarie per gestire queste sfide. Inoltre, il Canada ha imposto dazi di ritorsione sui prodotti statunitensi a causa di controversie commerciali, rendendo ancora più difficile il commercio transfrontaliero. Queste politiche commerciali stanno riducendo i profitti e rallentando la crescita del mercato.
Analisi del segmento
Per tipo di prodotto: il dominio dell'abbigliamento affronta l'innovazione degli orologi
Gli accessori per l'abbigliamento hanno dominato il panorama dei ricavi nel 2025, con un'incidenza significativa del 57.10%. Questo evidenzia la loro ampia diffusione nell'abbigliamento quotidiano, trainata dalla loro versatilità in diversi climi e contesti culturali. Questi accessori, che includono articoli come sciarpe, cinture, cappelli e guanti, sono diventati componenti essenziali del guardaroba dei consumatori. La loro capacità di fondere perfettamente funzionalità e stile li ha resi la scelta preferita da chi desidera valorizzare il proprio outfit. Inoltre, la crescente influenza dei social media e degli influencer della moda ha ulteriormente alimentato la domanda di questi accessori, poiché i consumatori cercano sempre più di emulare stili di tendenza e personalizzare il proprio look.
Gli orologi, pur rappresentando un segmento più piccolo all'interno del mercato, stanno registrando una crescita notevole. Con un CAGR previsto del 5.05% fino al 2031, questa categoria sta guadagnando terreno grazie al crescente interesse dei consumatori per gli orologi, sia tradizionali che smart. Gli orologi tradizionali continuano a mantenere il loro fascino come intramontabili dichiarazioni di moda, mentre gli smartwatch stanno guidando l'innovazione con funzionalità come il monitoraggio dell'attività fisica, il monitoraggio della salute e la connettività. La crescente adozione di tecnologie indossabili, unita alla crescente preferenza per gli accessori multifunzionali, sta alimentando questa crescita. Inoltre, anche il segmento degli orologi premium e di lusso sta registrando una domanda costante, sostenuta da consumatori attenti ai marchi e dalla percezione degli orologi come status symbol. Questi fattori contribuiscono collettivamente al ruolo crescente degli orologi nel mercato nordamericano degli accessori moda.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: la crescita dei prezzi premium supera il mercato di massa
Gli accessori moda per il mercato di massa hanno dominato il panorama dei ricavi nel 2025, rappresentando un sostanziale 65.00%. Ciò evidenzia la loro diffusa adozione nell'abbigliamento quotidiano, trainata da convenienza, accessibilità e versatilità in diversi climi e contesti culturali. Gli accessori per il mercato di massa, come sciarpe, cinture, cappelli e bigiotteria, si rivolgono a un'ampia base di consumatori alla ricerca di opzioni eleganti ma convenienti. L'ascesa del fast fashion e la crescente influenza delle piattaforme di e-commerce hanno ulteriormente stimolato la domanda di questi prodotti, poiché i consumatori danno sempre più priorità alla praticità e alla varietà. Inoltre, l'introduzione di materiali sostenibili ed ecocompatibili negli accessori per il mercato di massa sta guadagnando terreno, allineandosi alle preferenze degli acquirenti attenti all'ambiente e accrescendo l'attrattiva di questo segmento.
Gli accessori moda premium, pur rappresentando un segmento più piccolo, stanno registrando una crescita notevole e un CAGR annuo del 5.73% grazie alla loro associazione con qualità, esclusività e valore del marchio. Articoli come borse di lusso, orologi di alta gamma e gioielli raffinati sono molto ricercati dai consumatori, che li considerano status symbol e investimenti a lungo termine. Il segmento premium è trainato da consumatori benestanti e dalla crescente tendenza all'acquisto ambizioso, che vede gli individui possedere articoli di lusso come segno di successo. Inoltre, la crescente attenzione all'artigianalità, al design innovativo e all'utilizzo di materiali di alta qualità ha accresciuto l'appeal di questi prodotti. La crescente presenza di marchi premium sulle piattaforme digitali e le loro strategie di marketing mirate hanno contribuito all'espansione del ruolo degli accessori premium sul mercato.
Per utente finale: le donne guidano mentre i bambini accelerano
Gli accessori da donna hanno dominato il panorama dei ricavi nel 2025, rappresentando un sostanziale 54.30%. In Nord America, la domanda di accessori moda da donna continua a crescere, trainata dall'aumento del reddito disponibile, dalle esigenze di personalizzazione e dalle preferenze espressive individuali. Il segmento borse e portafogli mostra il tasso di crescita più elevato, mentre i gioielli mantengono la leadership in termini di fatturato, a dimostrazione di un investimento costante dei consumatori sia in accessori premium che essenziali. I canali di vendita al dettaglio digitali e il marketing sui social media, in particolare attraverso le piattaforme Instagram e TikTok, accelerano le tendenze del mercato e aumentano la domanda di prodotti multifunzionali, tra cui marsupi, gioielli vistosi, fasce decorative e accessori per capelli. Ad esempio, la borsa per fotocamera rosa millennial di Pop & Suki illustra questa trasformazione del mercato, offrendo prodotti personalizzabili che soddisfano le preferenze delle consumatrici nordamericane.
Il segmento degli accessori moda per bambini registra un CAGR del 5.31%, attribuito alla crescente domanda da parte dei consumatori di prodotti che combinano estetica e praticità. Articoli come cappelli, guanti, zaini e accessori per capelli stanno registrando una domanda costante, trainata dal crescente trend della moda "mini-me", in cui i genitori vestono i propri figli con stili che rispecchiano quelli degli adulti. Anche la crescente popolarità degli accessori a tema personaggio, ispirati a film, cartoni animati e franchise popolari, sta alimentando la crescita di questo segmento. Inoltre, l'attenzione alla sicurezza e al comfort nei prodotti per bambini ha portato all'introduzione di accessori realizzati con materiali ipoallergenici e resistenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la trasformazione digitale accelera
I negozi fisici continuano a dominare il mercato, rappresentando una quota del 68.10% del fatturato nel 2025. Questi negozi rimangono un canale di acquisto preferito dai consumatori che apprezzano l'esperienza tattile di provare accessori come borse, orologi e gioielli prima di effettuare un acquisto. I negozi fisici, inclusi grandi magazzini, negozi specializzati e outlet esclusivi per singoli marchi, beneficiano della possibilità di offrire un servizio clienti personalizzato e la disponibilità immediata dei prodotti. Inoltre, il posizionamento strategico dei negozi fisici in aree ad alto traffico, come centri commerciali e quartieri commerciali, ne migliora l'accessibilità e la visibilità. Promozioni stagionali, eventi in negozio e collezioni esclusive attraggono ulteriormente il traffico pedonale, consolidando il ruolo dei negozi fisici nella promozione delle vendite nel mercato degli accessori moda.
I negozi online, d'altra parte, stanno assistendo a una rapida crescita e si prevede che cresceranno a un CAGR del 6.02%. La comodità di fare acquisti da casa, unita alla disponibilità di un'ampia gamma di prodotti, ha reso le piattaforme di e-commerce sempre più popolari tra i consumatori. I negozi online offrono prezzi competitivi, sconti frequenti e un facile confronto dei prodotti, caratteristiche che attraggono gli acquirenti attenti al prezzo. L'integrazione di tecnologie avanzate, come la realtà aumentata (AR) per le prove virtuali e l'intelligenza artificiale (IA) per i consigli personalizzati, ha ulteriormente migliorato l'esperienza di acquisto online. Inoltre, l'ascesa del social commerce, che consente ai consumatori di acquistare direttamente tramite le piattaforme dei social media, sta trainando la crescita delle vendite online. Con la crescente diffusione degli smartphone e il miglioramento della connettività Internet, si prevede che i negozi online svolgeranno un ruolo fondamentale nel plasmare il futuro del mercato.
Analisi geografica
Mercato degli accessori moda negli Stati Uniti
Nel 2025, gli Stati Uniti detenevano una quota dominante dell'81.10% nel mercato nordamericano degli accessori moda. Questa posizione dominante è rafforzata dal solido potere d'acquisto dei consumatori, dall'influenza culturale sulle tendenze della moda globale e da una sofisticata infrastruttura di vendita al dettaglio che soddisfa un'ampia gamma di preferenze dei consumatori. Ad esempio, la popolarità di smartwatch e fitness tracker tra i consumatori esperti di tecnologia evidenzia l'integrazione della tecnologia negli accessori moda. Inoltre, marchi di lusso tradizionali come Tiffany & Co. e Coach continuano a prosperare, attraendo individui con un patrimonio netto elevato che considerano questi accessori come investimenti piuttosto che semplici articoli di moda.
Mercato canadese degli accessori moda
Il Canada si distingue come un mercato secondario stabile, caratterizzato da modelli di acquisto stagionali distintivi e da una propensione per gli acquisti transfrontalieri. Questi comportamenti introducono dinamiche competitive uniche. Ad esempio, i consumatori canadesi acquistano spesso accessori invernali come sciarpe e guanti durante i mesi più freddi, mentre gli acquisti transfrontalieri con gli Stati Uniti influenzano le decisioni di acquisto. Gli acquirenti canadesi privilegiano sempre più accessori sostenibili e provenienti da fonti etiche. Questa tendenza rappresenta un'opportunità d'oro per i marchi che danno priorità alla responsabilità ambientale e all'impatto sociale, come Matt & Nat, un marchio canadese noto per i suoi prodotti vegani ed eco-compatibili. Tuttavia, il mercato si trova ad affrontare le sfide legate alla lotta alla contraffazione.
Mercato messicano degli accessori moda
Il Messico è in crescita, vantando il titolo di mercato in più rapida crescita con un CAGR previsto del 6.32% fino al 2031. Questa crescita è alimentata dall'espansione della classe media, dall'aumento del reddito disponibile e da una maggiore attenzione alla moda tra gli abitanti delle città. Ad esempio, la crescente popolarità di accessori accessibili ma eleganti di marchi locali e internazionali come Zara e H&M riflette la crescente domanda di prodotti alla moda nelle aree urbane. Inoltre, l'influenza dei social media e delle piattaforme di e-commerce ha plasmato significativamente il comportamento dei consumatori in Messico, con una fascia demografica più giovane che traina la domanda di accessori alla moda e accessibili.
Panorama normativo
In Nord America, i marchi e i venditori di accessori moda operano nel rispetto delle normative in materia di sicurezza e etichettatura dei prodotti di consumo, gestite dalla Commissione per la Sicurezza dei Prodotti di Consumo degli Stati Uniti (CPSC) e dalla Commissione Federale per il Commercio degli Stati Uniti (FTC). La FTC applica i requisiti di etichettatura relativi a tessuti e abbigliamento, come la norma sull'etichettatura per la cura (16 CFR Parte 423) e il Textile Fiber Products Identification Act (TFPIA), che influenzano il modo in cui le aziende documentano la composizione delle fibre, il paese di origine e le indicazioni relative alla cura dei prodotti, sia per il mercato di massa che per quello premium.
Le aspettative in materia di conformità si stanno inasprendo per quanto riguarda la documentazione e le informative relative alla sostenibilità. A partire dall'8 luglio 2026, gli importatori dovranno presentare elettronicamente i certificati di conformità per i prodotti di consumo alla CPSC tramite l'Automated Commercial Environment (ACE), innalzando gli standard per i registri dei test e le certificazioni dei fornitori lungo i flussi transfrontalieri previsti dall'USMCA. Parallelamente, si registrano pressioni più severe a causa del controllo più rigoroso della pubblicità di prodotti di origine nazionale (con particolare attenzione da parte della FTC alle diciture "Made in USA") e delle normative ambientali e sui materiali a livello statale, tra cui le restrizioni sui PFAS in stati come la California e New York e gli obblighi di rendicontazione climatica previsti dalla legge californiana SB 253 per le grandi aziende che operano nello stato.
Analisi della catena del valore
La catena del valore degli accessori moda in Nord America comprende le materie prime (pelle, tessuti, metalli, plastica, vetro), la lavorazione e la finitura dei componenti, la produzione e l'assemblaggio, il controllo qualità e i test, il branding e il merchandising, e la distribuzione multicanale attraverso grandi magazzini, negozi specializzati, negozi monomarca, marketplace e e-commerce DTC (Direct-to-Consumer). La conformità e la tracciabilità sono elementi imprescindibili dell'intera catena, soprattutto per gioielli e accessori, dove le normative di sicurezza della CPSC (Consumer Product Safety Commission) si applicano anche quando il venditore non è il produttore, spingendo i proprietari dei marchi e gli importatori a gestire test di terze parti, certificazioni dei fornitori e documentazione del prodotto.
L'approvvigionamento a monte e la lavorazione intermedia sono sempre più influenzati da framework di verifica e programmi di due diligence che definiscono la selezione dei fornitori e i costi di servizio. Tapestry evidenzia le relazioni pluriennali con i fornitori e la verifica da parte di terzi, legate a iniziative come il Leather Working Group e il Textile Exchange, a testimonianza di un cambiamento verso dichiarazioni certificate relative a materiali e processi per la pelle e i tessuti. Nel settore degli orologi e degli accessori di gioielleria, la due diligence sull'approvvigionamento di minerali e metalli rimane un punto chiave di controllo della catena del valore. Le informative di Fossil Group mostrano inoltre come la comprovata provenienza delle dichiarazioni (ad esempio, "Made in USA") si basi su registri di produzione verificabili piuttosto che su rassicurazioni informali dei fornitori.
Panorama competitivo
Il mercato nordamericano degli accessori moda mostra una moderata frammentazione tra gli operatori del settore. Questo punteggio evidenzia un panorama competitivo in cui conglomerati del lusso affermati, come LVMH e Kering, coesistono con marchi emergenti diretti al consumatore come Mejuri e MVMT, nonché con specialisti regionali che soddisfano le preferenze locali. I principali attori si stanno sempre più orientando all'integrazione verticale, con l'obiettivo di rafforzare la propria presa sulle supply chain e migliorare l'esperienza dei clienti. Ad esempio, i marchi del lusso stanno acquisendo fornitori di materie prime e investendo nella produzione interna per garantire il controllo qualità e un time-to-market più rapido.
Nel frattempo, i marchi concorrenti si stanno ritagliando la loro nicchia, conquistando quote di mercato attraverso un posizionamento mirato e storie di marca autentiche che risuonano profondamente con segmenti di consumatori selezionati. Marchi come Allbirds e Rothy's, ad esempio, hanno guadagnato terreno enfatizzando la sostenibilità e le pratiche ecocompatibili, attraendo consumatori attenti all'ambiente. Queste aziende sfruttano le loro proposte di valore uniche per differenziarsi in un mercato affollato, spesso utilizzando i social media e l'influencer marketing per amplificare la propria portata.
La tecnologia è un elemento di differenziazione fondamentale in questo ambito, con le aziende che investono in soluzioni innovative per rimanere all'avanguardia. L'intelligenza artificiale viene utilizzata per raccomandazioni personalizzate, consentendo ai marchi di offrire suggerimenti di prodotti personalizzati in base alle preferenze e al comportamento dei consumatori. Strumenti di realtà aumentata, come le prove virtuali offerte da marchi come Warby Parker, migliorano l'esperienza di acquisto online consentendo ai clienti di visualizzare i prodotti prima dell'acquisto. Inoltre, la tecnologia blockchain viene adottata per migliorare la trasparenza della catena di approvvigionamento, rispondendo alla crescente domanda di autenticità e sostenibilità da parte dei consumatori.
Leader del settore degli accessori moda del Nord America
-
Arazzo, Inc.
-
LVMH Moët Hennessy Louis Vuitton SE
-
Gruppo fossile, Inc
-
Kering SA
-
Nike Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Fossil Group, Inc. ha annunciato la sua inclusione nell'indice Russell 2000, con effetto a partire dalla chiusura dei mercati del 26 giugno 2026. L'inclusione favorisce i flussi di capitale legati all'indice e aumenta la visibilità nei segmenti chiave dell'orologeria e della pelletteria. Questa mossa rafforza la credibilità del marchio e la liquidità in queste categorie principali.
- Maggio 2026: Tapestry, Inc. ha ottenuto un brevetto statunitense per la sua piattaforma di intelligenza artificiale Mira. Il brevetto consente l'integrazione dei dati basata sull'IA per il processo decisionale aziendale. Rafforza l'infrastruttura digitale e l'agilità nelle decisioni relative a prodotti e portfolio.
- Aprile 2026: LVMH Moët Hennessy Louis Vuitton SE ha continuato a registrare una crescita organica nel primo trimestre del 2026 in tutto il suo portafoglio di moda e accessori (comunicato stampa). Il segnale di crescita a livello aziendale nel settore degli accessori di lusso indica resilienza e domanda in questo segmento. Ciò fornisce informazioni sulle dinamiche di mercato per i marchi premium e supporta le strategie di prezzo premium in corso.
Ambito del rapporto sul mercato degli accessori moda del Nord America
Un accessorio di moda è un oggetto decorativo che completa il proprio outfit. Articoli come gioielli, borse, cinture, orologi e occhiali da sole, tra gli altri, sono stati inclusi nel nostro ambito di studio. Un accessorio di moda 'contribuisce' o è 'parte di un outfit. Il mercato nordamericano degli accessori moda (di seguito denominato mercato studiato) è segmentato per tipo di prodotto, utente finale, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato è segmentato in abbigliamento, calzature, borse, portafogli, orologi e altri tipi di prodotto. Per utente finale, il mercato è segmentato in uomini, donne, bambini e unisex. In base al canale di distribuzione, il mercato studiato è segmentato in negozi al dettaglio online e negozi al dettaglio offline.
Fornisce un'analisi dei principali mercati nordamericani come Stati Uniti, Canada, Messico e il resto del Nord America. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (in milioni di dollari).
Per tipo di prodotto
| Calzature |
| Abbigliamento |
| Portafogli |
| Borse a mano |
| Orologi |
| Occhiali da sole |
| Gioielleria |
Per utente finale
| Uomo |
| Donna |
| Bambini / Bambini |
Per Categoria
| Massa |
| Premium |
Per canale di distribuzione
| Negozi offline |
| Negozi on-line |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di prodotto | Calzature |
| Abbigliamento | |
| Portafogli | |
| Borse a mano | |
| Orologi | |
| Occhiali da sole | |
| Gioielleria | |
| Per utente finale | Uomo |
| Donna | |
| Bambini / Bambini | |
| Per Categoria | Massa |
| Premium | |
| Per canale di distribuzione | Negozi offline |
| Negozi on-line | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato nordamericano degli accessori moda?
Nel 0.94 il mercato ha generato 2026 trilioni di dollari e si prevede che raggiungerà 1.19 trilioni di dollari entro il 2031.
Quale segmento di prodotti si sta espandendo più rapidamente?
Gli orologi sono in testa con un CAGR del 5.05%, trainati dai collezionisti di lusso e dalle funzionalità indossabili intelligenti.
Perché il Messico è considerato un hotspot di crescita?
L'espansione della classe media urbana, la penetrazione del commercio digitale e la gioventù attenta alla moda sono alla base del tasso di crescita annuo composto (CAGR) del Messico del 6.32% fino al 2031.
Quale canale di distribuzione sta prendendo piede più rapidamente?
I negozi online crescono a un tasso di crescita annuo composto (CAGR) del 6.02%, superando la vendita al dettaglio fisica, poiché i consumatori adottano percorsi di acquisto omnicanale.


