

Dimensioni e quota di mercato delle macchine agricole in Nord America ed Europa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
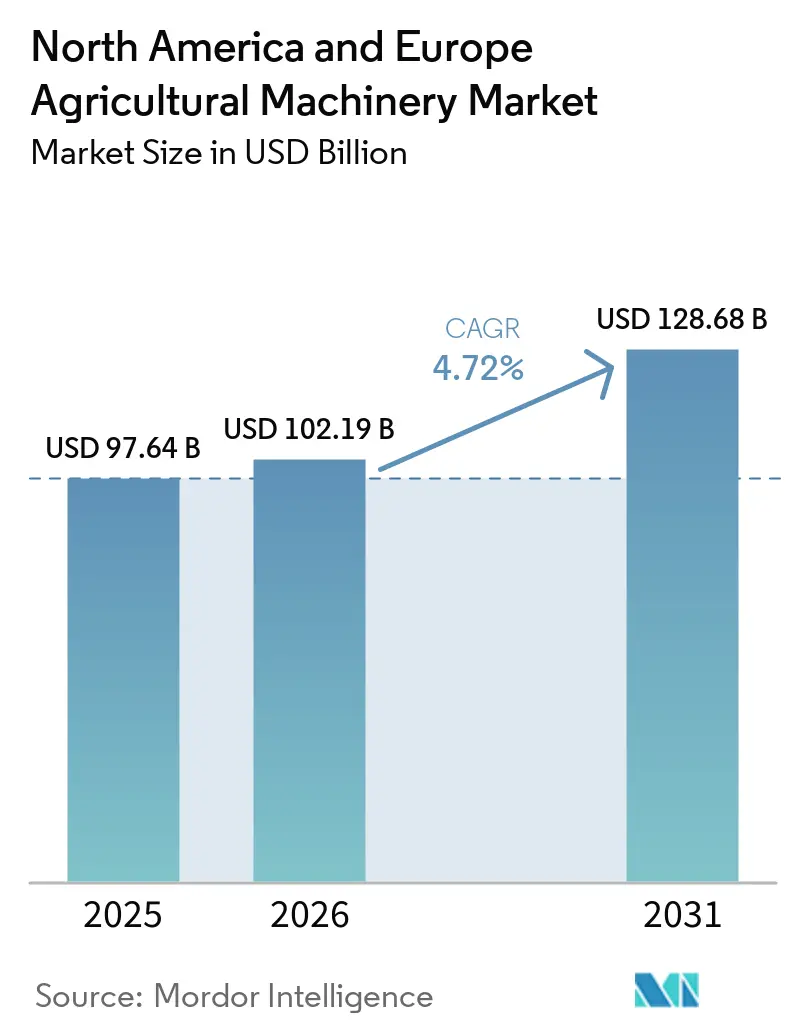
| Dimensione del mercato (2026) | 102.19 miliardo di dollari |
| Dimensione del mercato (2031) | 128.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.72% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Europa |
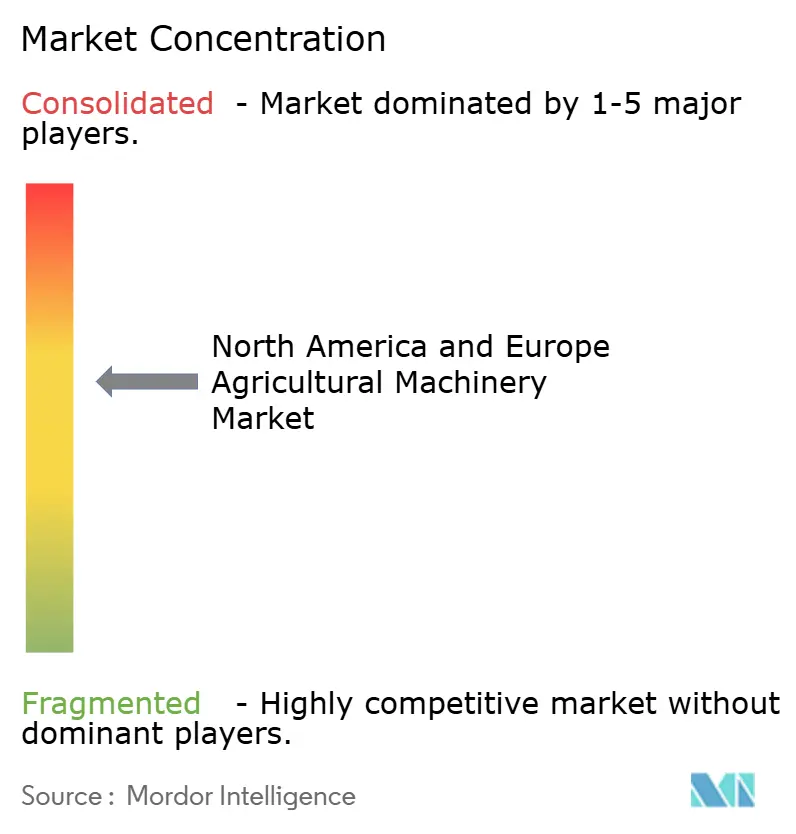
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle macchine agricole in Nord America ed Europa a cura di Mordor Intelligence
Si stima che il mercato delle macchine agricole in Nord America ed Europa nel 2026 raggiungerà un valore di 102.19 miliardi di dollari, in aumento rispetto ai 97.64 miliardi di dollari del 2025, con proiezioni a 128.68 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 4.72% nel periodo 2026-2031. La persistente carenza di manodopera sta orientando gli investimenti agricoli verso macchinari in grado di ridurre la dipendenza dai lavoratori stagionali, soprattutto nelle colture specializzate. Le aziende agricole più grandi necessitano di una maggiore capacità di lavoro sul campo, mentre i piccoli e medi operatori valutano i benefici in termini di produttività rispetto agli elevati costi di finanziamento. Le funzionalità digitali stanno acquisendo sempre maggiore importanza in quanto supportano la guida, il controllo delle macchine, la pianificazione della manutenzione e la gestione dei dati. Il sostegno pubblico alle attrezzature di precisione e a basse emissioni può accelerare gli acquisti con l'avvicinarsi delle scadenze. I mercati delle macchine agricole in Nord America ed Europa si trovano quindi ad affrontare una domanda di sostituzione costante, sebbene le pressioni sui redditi e le normative possano ritardare i singoli ordini.
Punti chiave del rapporto
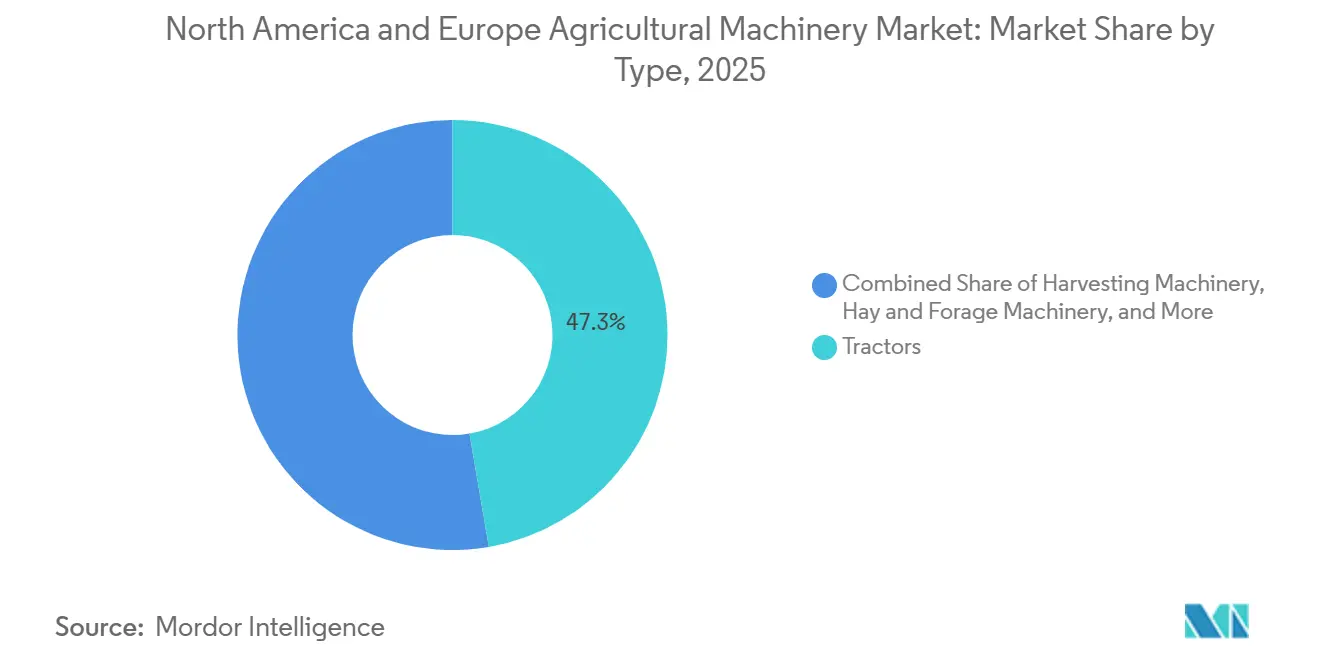
- Per tipologia, i trattori hanno rappresentato la quota maggiore, pari al 47.3% del mercato delle macchine agricole in Nord America ed Europa nel 2025, mentre si prevede che le macchine per l'irrigazione cresceranno a un CAGR del 6.4% dal 2026 al 2031.
- Per livello di automazione, le attrezzature manuali rappresentavano la quota maggiore, pari al 46.0% del mercato delle macchine agricole in Nord America ed Europa nel 2025, mentre si prevede che le attrezzature automatiche cresceranno a un CAGR del 6.2% dal 2026 al 2031.
- Dal punto di vista geografico, l'Europa deteneva la quota maggiore, pari al 53.8% nel 2025, mentre si prevede che il Nord America crescerà a un tasso annuo composto (CAGR) del 5.9% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle macchine agricole in Nord America ed Europa.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Persistente carenza di manodopera agricola | + 1.2% | Nord America e Europa | Medio termine (2-4 anni) |
| Agricoltura di precisione e integrazione ISOBUS | + 0.9% | Nord America e Europa | Medio termine (2-4 anni) |
| Incentivi pubblici per apparecchiature intelligenti per il clima | + 0.7% | Il nucleo dell'Europa, con ricaduta sul Nord America | A breve termine (≤ 2 anni) |
| Sostituzione del parco macchine obsoleto e consolidamento delle aziende agricole. | + 0.8% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Aggiornamento dell'autonomia per flotte esistenti di alto valore | + 0.5% | Principale presenza in Nord America, primi guadagni in Europa | Medio termine (2-4 anni) |
| Elettrificazione di macchinari compatti e specializzati | + 0.3% | Il nucleo europeo è costituito da distretti frutticoli e viticoli, mentre il Nord America è in crescita. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Persistente carenza di manodopera agricola
Gli Stati Uniti hanno segnalato circa 2.4 milioni di posti di lavoro agricoli vacanti nel 2024, mentre l'occupazione agricola è diminuita di circa 155,000 posizioni a metà del 2025 [1] Fonte: Bureau of Labor Statistics, “Occupational Employment and Wages, Agricultural Workers,” US Department of Labor, bls.gov . L'agricoltura a filari ha adottato la meccanizzazione per molte operazioni sul campo, tuttavia le attività ad alta intensità di manodopera nelle colture specializzate richiedono ancora una notevole manodopera manuale. Anche l'Europa deve affrontare una persistente carenza di manodopera e una forza lavoro agricola che invecchia. Nell'Unione Europea, il volume di lavoro agricolo è diminuito dello 0.9% nel 2024, riflettendo la continua contrazione dell'input di lavoro agricolo in tutta la regione e sostenendo la domanda di macchinari per il risparmio di manodopera e automazione. Questi vincoli di manodopera stanno accelerando la domanda di mietitrici di precisione, irroratrici mirate, trapiantatrici meccanizzate e altre attrezzature per il risparmio di manodopera nel mercato delle macchine agricole del Nord America e dell'Europa, poiché le operazioni sul campo tempestive rimangono fondamentali per mantenere la qualità del raccolto, la produttività e l'efficienza complessiva dell'azienda agricola.
Agricoltura di precisione e integrazione ISOBUS
La connettività delle attrezzature sta passando da funzionalità opzionale a requisito pratico per molte aziende agricole. ISOBUS supporta la comunicazione tra trattori, attrezzi e sistemi digitali compatibili, migliorando il coordinamento delle macchine in flotte miste. La Commissione europea ha posto maggiore enfasi sulla digitalizzazione e sugli approcci di precisione nell'ambito della futura direzione della Politica agricola comune [2] Fonte: Commissione europea, “Il prossimo capitolo della PAC”, Commissione europea, agriculture.ec.europa.eu . Questa direzione supporta la domanda di sostituzione di attrezzature in grado di documentare le operazioni e applicare gli input in modo più preciso. Nel 2024, Deere & Company ha continuato a investire nella sua piattaforma digitale e nelle capacità delle attrezzature connesse, segnalando 775,000 macchine connesse e 455 milioni di acri impegnati attraverso il suo ecosistema John Deere Operations Center. Anche AGCO Corporation ha rafforzato la sua strategia di agricoltura di precisione nel 2024 lanciando PTx Trimble, una piattaforma per flotte miste progettata per supportare sia applicazioni di fabbrica che di retrofit. Gli operatori possono quindi valutare se un ecosistema chiuso o una compatibilità più ampia si adatti meglio alla loro flotta esistente. La scelta della piattaforma può influenzare i rapporti con i concessionari, i ricavi derivanti dai servizi e le decisioni relative agli aggiornamenti nel mercato delle macchine agricole del Nord America e dell'Europa, poiché le aziende agricole desiderano strumenti digitali utili senza dover stravolgere le attrezzature e gli accordi di assistenza già consolidati.
Incentivi pubblici per apparecchiature intelligenti per il clima
Il sostegno all'agricoltura europea è sempre più allineato agli obiettivi ambientali, climatici e digitali. La Commissione europea ha adottato il pacchetto di semplificazione della Politica agricola comune (PAC) nel maggio 2025, mentre i piani strategici della PAC approvati continuano a sostenere la modernizzazione delle aziende agricole attraverso misure di investimento, tra cui la digitalizzazione e le tecnologie di agricoltura di precisione. Questi incentivi agli investimenti incoraggiano gli agricoltori ad adottare macchinari avanzati e a migliorare l'efficienza operativa. Iniziative politiche simili in Nord America promuovono anch'esse la modernizzazione dell'agricoltura e pratiche agricole efficienti nell'uso delle risorse. Insieme, questi programmi rafforzano la domanda di attrezzature di precisione e specializzate nei mercati delle macchine agricole nordamericane ed europee. Tuttavia, i cicli di finanziamento e le finestre di presentazione delle domande possono influenzare le decisioni di acquisto, richiedendo a produttori e rivenditori di gestire la produzione e le scorte in modo strategico.
Sostituzione del parco macchine obsoleto e consolidamento delle aziende agricole.
Negli Stati Uniti, nel 2025, si contavano 1.865 milioni di aziende agricole, in calo di 15,000 rispetto al 2024, mentre la dimensione media delle aziende agricole è aumentata a 469 acri, evidenziando la continua tendenza al consolidamento delle aziende agricole in tutto il paese [3] Fonte: US Department of Agriculture Economic Research Service, “Ag and Food Statistics: Charting the Essentials, Farming and Farm Income,” US Department of Agriculture, ers.usda.gov . In Europa, le grandi aziende agricole continuano a gestire una quota significativa dei terreni agricoli utilizzati, rafforzando il passaggio verso operazioni agricole su larga scala. Questi cambiamenti strutturali aumentano la domanda di mietitrebbie di maggiore capacità, trattori più potenti e seminatrici più grandi in grado di coprire superfici maggiori in modo efficiente. La sostituzione del parco macchine supporta anche l'adozione di macchinari compatibili con tecnologie digitali avanzate, rafforzando così la domanda nel mercato nordamericano ed europeo delle macchine agricole, in particolare laddove la variabilità meteorologica e i vincoli di manodopera richiedono operazioni sul campo tempestive.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali per attrezzature e finanziamenti | -0.8% | Global | A breve termine (≤ 2 anni) |
| Reddito agricolo volatile e tassi di interesse | -0.7% | Global | A breve termine (≤ 2 anni) |
| Sicurezza informatica e incertezza sulla proprietà dei dati | -0.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Aumento dei costi di conformità per la Fase V e il Livello 4 | -0.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali per attrezzature e finanziamenti
Per gli operatori con flussi di cassa limitati, finanziare macchinari agricoli di alta gamma è diventato sempre più difficile, poiché le moderne attrezzature ad alta potenza, dotate di tecnologie avanzate come la guida di precisione, la telematica e i sistemi di controllo delle emissioni, richiedono investimenti iniziali significativamente più elevati. Gli agricoltori devono inoltre considerare il valore di permuta, i finanziamenti pluriennali e il costo dei pacchetti di assistenza dei concessionari. Questi requisiti possono allungare il processo di vendita e aumentare il fabbisogno di capitale circolante dei concessionari. Gli operatori più piccoli potrebbero rimandare gli acquisti se i costi di finanziamento rimangono elevati, mentre le aziende agricole commerciali più grandi potrebbero effettuare gli ordini prima delle scadenze di finanziamento. Di conseguenza, i mercati dei macchinari agricoli nordamericani ed europei mostrano modelli di domanda differenti a seconda delle dimensioni dell'azienda agricola: gli operatori commerciali con accesso ai finanziamenti sono in una posizione migliore per assicurarsi attrezzature che migliorano la capacità, l'efficienza e la conformità normativa, mentre le aziende più piccole potrebbero preservare la liquidità prolungando l'utilizzo delle risorse esistenti.
Sicurezza informatica e incertezza sulla proprietà dei dati
I macchinari connessi raccolgono dati operativi tramite sensori, telematica, sistemi di guida e centraline di controllo. Gli agricoltori sono sempre più attenti a chi può accedere a questi dati e a come verranno utilizzati sulle diverse piattaforme di macchinari. L'Association of Equipment Manufacturers (AEM) ha delineato le responsabilità condivise in materia di sicurezza informatica per produttori, rivenditori, proprietari di macchinari e fornitori di tecnologia per le macchine agricole non stradali connesse. La norma ISO/DIS 24882, che disciplina la sicurezza informatica dei prodotti per le macchine agricole, è rimasta in fase di sviluppo fino alla fine del 2025, a testimonianza della crescente attenzione del settore ai requisiti di sicurezza informatica. Soddisfare queste aspettative in continua evoluzione in materia di sicurezza informatica richiede un continuo sviluppo del software, la convalida dei prodotti e la formazione dei rivenditori. Queste considerazioni potrebbero rallentare l'adozione di macchinari connessi nel mercato delle macchine agricole del Nord America e dell'Europa, poiché produttori e acquirenti valutano le responsabilità in materia di sicurezza informatica, mentre i rivenditori si impegnano a rafforzare le proprie capacità per supportare il funzionamento sicuro delle macchine, gli aggiornamenti software e la gestione degli accessi.
Analisi del segmento
Per tipologia: i trattori occupano la posizione più ampia, mentre l'irrigazione guida la crescita.
Nel 2025, i trattori rappresentavano il 47.3% del mercato delle macchine agricole in Nord America ed Europa, risultando il segmento leader. Questa quota di mercato era la più ampia tra le categorie di attrezzature considerate. La domanda di trattori si divideva tra modelli ad alta potenza per le aziende agricole in espansione e macchine compatte per usi specifici. Il consolidamento delle aziende agricole favorisce l'adozione di trattori di maggiore capacità, poiché gli operatori devono completare la semina, la lavorazione e la raccolta entro finestre meteorologiche limitate. I trattori compatti mantengono la loro rilevanza anche in frutteti, vigneti e allevamenti. Le attrezzature per la preparazione e la lavorazione del terreno, tra cui aratri, erpici, coltivatori e fresatrici, sono rimaste un investimento standard. Le attrezzature per la lavorazione del terreno sono state tra i pochi segmenti produttivi tedeschi a sovraperformare il settore delle macchine agricole nel suo complesso nel 2025. Le macchine per la raccolta hanno mantenuto una domanda stabile nelle aree di produzione cerealicola, sebbene i minori ricavi dei cereali abbiano indebolito gli ordini in alcune zone. Il mercato delle macchine agricole in Nord America ed Europa continua a richiedere un'ampia gamma di attrezzature, poiché le attività agricole e i sistemi di coltivazione variano notevolmente nelle due regioni.
Nel 2025, le attrezzature per la fienagione e la foraggicoltura hanno beneficiato dei prezzi elevati del bestiame da latte e da carne, che hanno in parte compensato la minore domanda di trattori e mietitrebbie nelle aree pastorali di Francia, Regno Unito e Irlanda. Si prevede che le macchine per l'irrigazione cresceranno a un tasso annuo composto del 6.4% dal 2026 al 2031. La scarsità d'acqua nelle regioni occidentali, sud-occidentali e delle pianure centrali degli Stati Uniti supporta questa opportunità di crescita del mercato delle macchine agricole in Nord America ed Europa. I sistemi di irrigazione a pivot centrale e a goccia di precisione costano di più rispetto all'irrigazione tradizionale a scorrimento, ma possono migliorare la gestione dell'acqua. I programmi federali e statali possono ridurre il costo dei sistemi a basso consumo idrico. Le attrezzature per la semina e la piantagione beneficiano delle pratiche a tasso variabile e della domanda su grandi superfici. Deere & Company ha lanciato il carrello pneumatico C1450T nel luglio 2026 per supportare la produttività della semina tra una ricarica e l'altra. Anche le attrezzature per l'irrorazione, compresi i sistemi con droni, stanno suscitando interesse, poiché gli agricoltori cercano di ridurre la manodopera e soddisfare i requisiti di applicazione di precisione. I fornitori di attrezzature possono soddisfare queste esigenze combinando le macchine con i sistemi di controllo, il supporto agronomico e un'efficace copertura di assistenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di automazione: le apparecchiature manuali rimangono le più diffuse, mentre i sistemi automatici guadagnano terreno.
Nel 2025, le attrezzature manuali rappresentavano il 46.0% del mercato combinato delle macchine agricole in Nord America ed Europa. L'ampia base installata di attrezzature convenzionali spiega la continua leadership di questo segmento. Molte aziende agricole utilizzano ancora macchine senza automazione installata in fabbrica, soprattutto laddove le ore di lavoro sono limitate o i budget per la sostituzione sono ristretti. Le nuove attrezzature introdotte includono sempre più spesso funzioni assistite di serie o come optional accessibili. Le aspettative normative in materia di pratiche di precisione e la convenienza economica delle piattaforme digitali comuni incoraggiano questa transizione. Le attrezzature semiautomatiche includono la guida GNSS, il controllo delle sezioni e la gestione automatizzata delle capezzagne. Rappresentano il punto di transizione per molti acquisti di macchinari attuali. I concessionari segnalano che i tassi di rinnovo delle tecnologie di precisione superano il 90% tra gli utilizzatori al secondo anno, il che indica che queste funzioni possono diventare parte integrante delle normali operazioni agricole una volta adottate. È quindi probabile che i mercati delle macchine agricole in Nord America ed Europa assistano a un progresso dell'automazione attraverso aggiornamenti graduali del parco macchine, piuttosto che a un singolo cambiamento universale nel comportamento d'acquisto.
Si prevede che il mercato delle macchine agricole automatizzate crescerà a un tasso annuo composto (CAGR) del 6.2% dal 2026 al 2031. Questa previsione sulle dimensioni del mercato delle macchine agricole in Nord America ed Europa riflette la domanda di autonomia supervisionata, configurazioni leader-follower e architetture di autonomia pronte all'uso. Nel 2025, Deere & Company ha introdotto la gamma 8R e 8RX con progetti predisposti per aggiornamenti di autonomia supervisionata. La piattaforma PTx Trimble di AGCO Corporation risponde a esigenze simili grazie alla compatibilità con flotte miste. I kit di retrofit possono aggiungere la guida GPS e funzioni automatizzate di base a trattori e mietitrebbie esistenti. Questo approccio è particolarmente rilevante in Europa, dove le attrezzature vengono spesso utilizzate per periodi più lunghi. I sistemi automatici possono essere ampliati senza che ogni acquirente debba acquistare una nuova macchina, ampliando così la base di clienti potenziali. Il mercato delle macchine agricole in Nord America ed Europa può quindi registrare una domanda di automazione sia da parte degli acquirenti di nuove attrezzature sia da parte dei proprietari di macchine esistenti di alto valore.
Analisi geografica
L'Europa ha rappresentato la quota maggiore del mercato delle macchine agricole in Nord America ed Europa, con il 53.8% del fatturato totale nel 2025, grazie alla sua consolidata base produttiva di macchine agricole, all'avanzata meccanizzazione e all'ampia diffusione delle tecnologie di agricoltura di precisione. La Germania continua a essere il polo produttivo della regione, mentre la Francia rimane un importante mercato per le attrezzature agricole, nonostante una minore domanda di sostituzione. L'Italia mantiene una forte domanda di macchinari specializzati per vigneti e frutteti, a testimonianza dell'attenzione della regione alla produzione di colture ad alto valore aggiunto e alla specializzazione aziendale.
Si prevede che il Nord America sarà il mercato regionale a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 5.9% nel periodo 2026-2031, grazie all'agricoltura commerciale su larga scala, a solide reti di rivenditori e alla crescente adozione di tecnologie per l'agricoltura di precisione. Gli Stati Uniti rimangono il mercato più grande della regione, trainati dall'ampia meccanizzazione, dalle soluzioni di agricoltura digitale e dalla domanda di sostituzione delle attrezzature. I produttori canadesi di cereali e semi oleosi continuano ad adottare attrezzature guidate dal GPS, tecnologie a tasso variabile e sistemi di semina ad alta capacità, mentre si prevede che il Messico contribuirà in modo significativo alla crescita regionale attraverso l'espansione dell'orticoltura commerciale, la modernizzazione dell'irrigazione e un migliore accesso ai finanziamenti agricoli.
Nel resto d'Europa, la modernizzazione dell'agricoltura e i cambiamenti strutturali continuano a creare opportunità per l'adozione di macchinari. I programmi di sostegno ambientale del Regno Unito influenzano i tempi degli investimenti in macchinari, mentre le sanzioni continuano a incidere sulla distribuzione delle attrezzature e sulla disponibilità dei pezzi di ricambio in Russia. Polonia, Romania e Repubblica Ceca stanno assistendo a un graduale consolidamento delle aziende agricole e a continui ammodernamenti delle attrezzature, supportati da programmi di investimento agricolo, il che rafforza la domanda a lungo termine di macchinari agricoli moderni in tutta la regione.
Panorama competitivo
Nel 2025, il mercato delle macchine agricole in Nord America ed Europa si presenta moderatamente concentrato, con Deere & Company, CNH Industrial NV e AGCO Corporation che detengono posizioni di rilievo nei settori dei trattori, delle mietitrebbie e dei sistemi di agricoltura di precisione. Deere & Company gestisce il proprio Operations Center come una piattaforma digitale verticalmente integrata e ha acquisito Sentera nel maggio 2025 per rafforzare le capacità di ricognizione aerea dei campi. Claas KGaA mbH, SDF Group, Argo Tractors SpA, Kubota Corporation, Mahindra & Mahindra Ltd., Yanmar Holdings Co., Ltd., ISEKI & CO., LTD. e Bucher Industries AG mantengono posizioni competitive grazie a portafogli di macchinari specializzati, innovazione di prodotto e consolidate reti di concessionari.
La concorrenza si concentra sempre più su piattaforme digitali, servizi connessi e aggiornamenti delle attrezzature, piuttosto che sulla sola potenza. Deere & Company sfrutta il suo ecosistema integrato per rafforzare la fornitura di ricambi, l'assistenza e il supporto per l'intero ciclo di vita, mentre AGCO Corporation ha ampliato la connettività delle flotte miste attraverso la sua divisione PTx nel 2025, includendo tecnologie basate su cloud e retrofit che supportano attrezzature di diverse marche. Il mercato offre anche opportunità nell'ambito dell'autonomia retrofit, dell'irrigazione di precisione e della gestione delle colture tramite droni. Valmont Industries, Inc., Lindsay Corporation e Orbia Advance Corporation, SAB de CV (Netafim Limited) mantengono posizioni consolidate nelle soluzioni di irrigazione a pivot centrale e di precisione, mentre Tractors and Farm Equipment Limited (TAFE) rimane un produttore affermato di macchine agricole.
Lo sviluppo dei requisiti di sicurezza informatica dei prodotti ISO/DIS 24882 sta aumentando la complessità dello sviluppo di macchinari connessi e richiede continui investimenti in sicurezza del software, convalida dei prodotti e supporto tecnico. I produttori di maggiori dimensioni sono in una posizione migliore per distribuire questi costi su portafogli di prodotti più ampi. Nel marzo 2026, Deere & Company ha stretto una partnership con Tarter USA per la produzione di trinciatrici rotative Frontier Flex Wing negli Stati Uniti, rafforzando ulteriormente le proprie capacità produttive e il portafoglio prodotti in Nord America.
Leader del settore delle macchine agricole in Nord America ed Europa
Deere & Company
CNH Industrial NV
Società AGCO
Società Kubota
Claas KGaA mbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: AGCO Corporation ha potenziato le tecnologie dei suoi motori AGCO Power e dei sistemi di trasmissione integrati per i trattori Fendt, Massey Ferguson e Valtra. I test indipendenti PowerMix della Deutsche Landwirtschafts-Gesellschaft (DLG) hanno confermato il miglioramento dell'efficienza dei consumi e delle prestazioni sul campo, rafforzando il portafoglio di macchine agricole di AGCO Corporation in Europa e Nord America.
- Marzo 2026: Deere & Company ha stretto una partnership con Tarter USA per la produzione negli Stati Uniti di una nuova linea di trinciatrici rotative Frontier Flex Wing. La collaborazione rafforza la produzione di macchine agricole in Nord America, promuovendo le tecnologie di produzione ed espandendo la capacità produttiva nazionale.
- Maggio 2025: Deere & Company ha acquisito Sentera, fornitore statunitense di soluzioni di immagini aeree, integrando le capacità di ricognizione sul campo e di telerilevamento basate su droni nel John Deere Operations Center per migliorare l'agricoltura di precisione in tutto il Nord America.
Ambito del rapporto sul mercato delle macchine agricole in Nord America ed Europa
Le macchine agricole comprendono attrezzature e strumenti meccanici utilizzati nelle attività agricole, tra cui la preparazione del terreno, la semina, l'irrigazione, la protezione delle colture e la raccolta. Queste macchine migliorano l'efficienza operativa, riducono la dipendenza dalla manodopera, aumentano la produttività e facilitano le moderne pratiche agricole su larga scala in diversi sistemi colturali.
Il rapporto sul mercato delle macchine agricole in Nord America ed Europa è segmentato per tipologia (trattori, macchine per la preparazione e la coltivazione del terreno, macchine per la semina e la piantagione, macchine per la raccolta, macchine per l'irrorazione e la protezione delle colture, macchine per la fienagione e la foraggicoltura e macchine per l'irrigazione), per livello di automazione (manuale, semiautomatico e automatico) e per area geografica (Nord America ed Europa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Trattori | Per cavalli | Meno di 40 HP |
| Da 40 HP a 99 HP | ||
| 100 CV e oltre | ||
| Per tipo di trattore | Trattori utilitari compatti | |
| Trattori utilitari | ||
| Trattori per colture a file | ||
| Trattori per frutteto e vigneto | ||
| Macchinari per la preparazione e la coltivazione del terreno | Aratri | |
| erpice | ||
| Coltivatori e motozappe | ||
| Macchinari per la semina e la piantagione | Seminatrici | |
| Fioriere | ||
| Diffusori di trasmissione | ||
| Trapiantatori | ||
| Macchine per la raccolta | Mietitrebbie e trebbiatrici | |
| Trince semoventi | ||
| Mietitrici specializzate per colture | ||
| Macchinari per irrorazione e protezione delle colture | Irroratrici semoventi | |
| Irroratrici trainate e montate | ||
| Sistemi di irrorazione aerei e con droni | ||
| Macchine per fieno e foraggio | Falciatrici-condizionatrici | |
| Imballatrici | ||
| Rastrelli e spandiconcime | ||
| Macchine per l'irrigazione | Irrigazione a pioggia | |
| Irrigazione a goccia | ||
| Sistemi di pivot meccanizzati | ||
| Manuale |
| Semi-Automatic |
| Automatico |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Russia | |
| Resto d'Europa |
| Per tipo | Trattori | Per cavalli | Meno di 40 HP |
| Da 40 HP a 99 HP | |||
| 100 CV e oltre | |||
| Per tipo di trattore | Trattori utilitari compatti | ||
| Trattori utilitari | |||
| Trattori per colture a file | |||
| Trattori per frutteto e vigneto | |||
| Macchinari per la preparazione e la coltivazione del terreno | Aratri | ||
| erpice | |||
| Coltivatori e motozappe | |||
| Macchinari per la semina e la piantagione | Seminatrici | ||
| Fioriere | |||
| Diffusori di trasmissione | |||
| Trapiantatori | |||
| Macchine per la raccolta | Mietitrebbie e trebbiatrici | ||
| Trince semoventi | |||
| Mietitrici specializzate per colture | |||
| Macchinari per irrorazione e protezione delle colture | Irroratrici semoventi | ||
| Irroratrici trainate e montate | |||
| Sistemi di irrorazione aerei e con droni | |||
| Macchine per fieno e foraggio | Falciatrici-condizionatrici | ||
| Imballatrici | |||
| Rastrelli e spandiconcime | |||
| Macchine per l'irrigazione | Irrigazione a pioggia | ||
| Irrigazione a goccia | |||
| Sistemi di pivot meccanizzati | |||
| Per livello di automazione | Manuale | ||
| Semi-Automatic | |||
| Automatico | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Resto del Nord America | |||
| Europa | Germania | ||
| Francia | |||
| Regno Unito | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore dei macchinari agricoli in Nord America e in Europa nel 2026?
Nel 2026, il mercato delle macchine agricole in Nord America ed Europa aveva un valore di 102.19 miliardi di dollari.
Quale tipologia di macchinario detiene la quota maggiore?
Nel 2025, i trattori detenevano il 47.3% del mercato delle macchine agricole in Nord America ed Europa, risultando il segmento principale.
Perché le macchine agricole automatiche stanno diventando sempre più diffuse?
Si prevede che le attrezzature automatiche cresceranno a un tasso di crescita annuo composto (CAGR) del 6.2% nel periodo 2026-2031, grazie all'adozione da parte delle aziende agricole di sistemi di autonomia supervisionata, guide per l'ammodernamento e funzioni automatizzate sul campo.
Quale regione presenta le migliori prospettive di crescita?
Si prevede che il Nord America sarà il mercato regionale a più rapida crescita, registrando un CAGR del 5.9% nel periodo 2026-2031, grazie all'agricoltura commerciale su larga scala, a solide reti di rivenditori e alla crescente adozione di tecnologie per l'agricoltura di precisione.


