

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 12.92 trilioni di dollari |
| Dimensione del mercato (2031) | 20.13 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 9.28% CAGR |
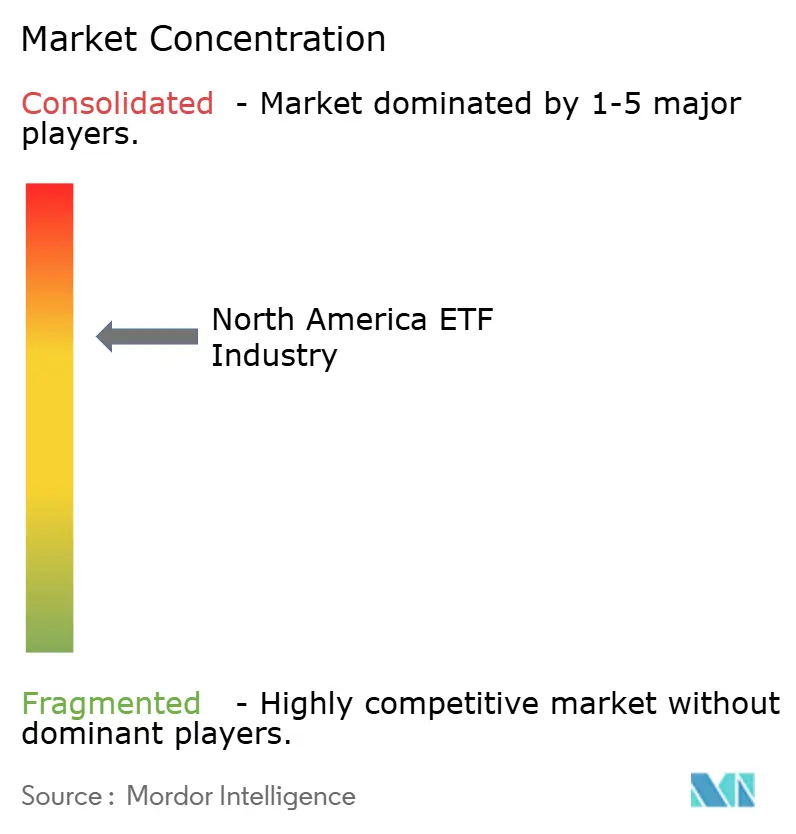
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli ETF del Nord America di Mordor Intelligence
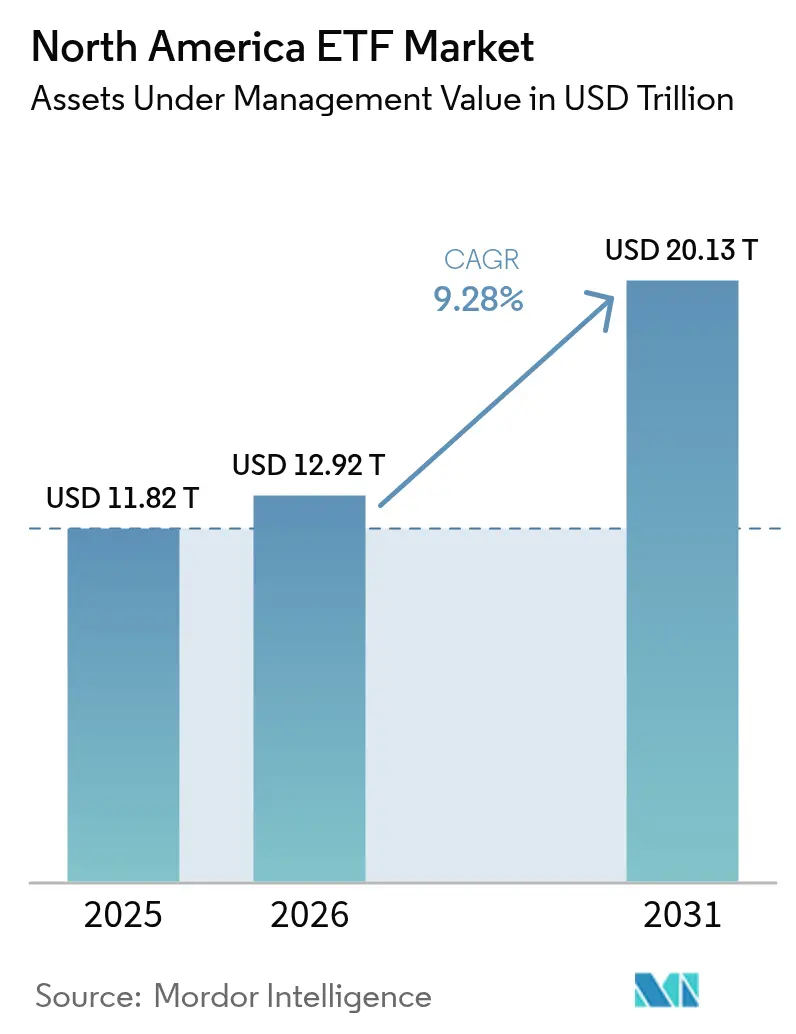
Il mercato nordamericano degli ETF aveva un valore di 11.82 miliardi di dollari nel 2025 e si prevede che crescerà da 12.92 miliardi di dollari nel 2026 a 20.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.28% durante il periodo di previsione (2026-2031). Questa tendenza al rialzo riflette una decisa migrazione dai fondi comuni di investimento verso gli ETF a basso costo, flussi record sostenuti presso i principali fornitori e una proliferazione di strategie sia passive che attive. Gli investitori al dettaglio, che ora controllano una quota del 54.4% degli asset, continuano ad accelerare l'adozione attraverso app di trading senza commissioni che sfumano i confini tra investimento professionale e investimento autonomo. Gli ETF a gestione attiva, pur rappresentando ancora una frazione del totale degli asset, stanno crescendo quasi il doppio più velocemente rispetto al mercato nordamericano degli ETF nel suo complesso, incoraggiati dalla norma SEC 6c-11 del 2019 sugli ETF e dall'arrivo di strumenti di gestione non trasparenti. Gli ETF obbligazionari rappresentano la classe di attivi in forte crescita, in quanto gli investitori istituzionali li prediligono per la gestione della liquidità in condizioni di volatilità. Nel frattempo, la rapida crescita annua composta (CAGR) del Messico, pari al 12.9%, sottolinea il boom del nearshoring, mentre la compressione delle commissioni, dovuta alla forte concorrenza, costringe gli emittenti a puntare sull'innovazione piuttosto che sulla sola riduzione dei costi per proteggere i margini.
Punti chiave del rapporto
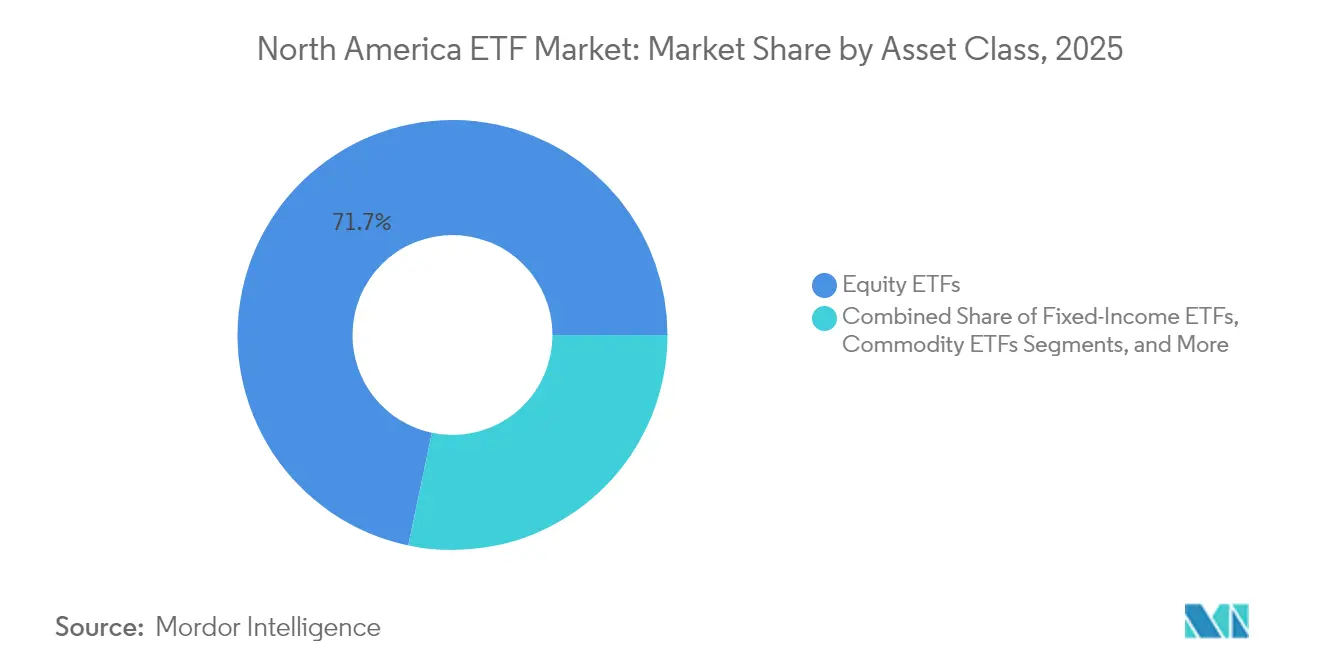
- Per classe di attività, nel 71.70 il mercato azionario ha mantenuto il 2025% della quota di mercato degli ETF nordamericani, mentre si prevede che i prodotti a reddito fisso registreranno la crescita più rapida con un CAGR dell'11.34% fino al 2031.
- In base alla strategia di investimento, nel 93.20 le offerte passive hanno registrato una quota di fatturato del 2025% del mercato degli ETF nordamericani, mentre gli ETF attivi hanno registrato il CAGR più elevato, pari al 17.77%, fino al 2031.
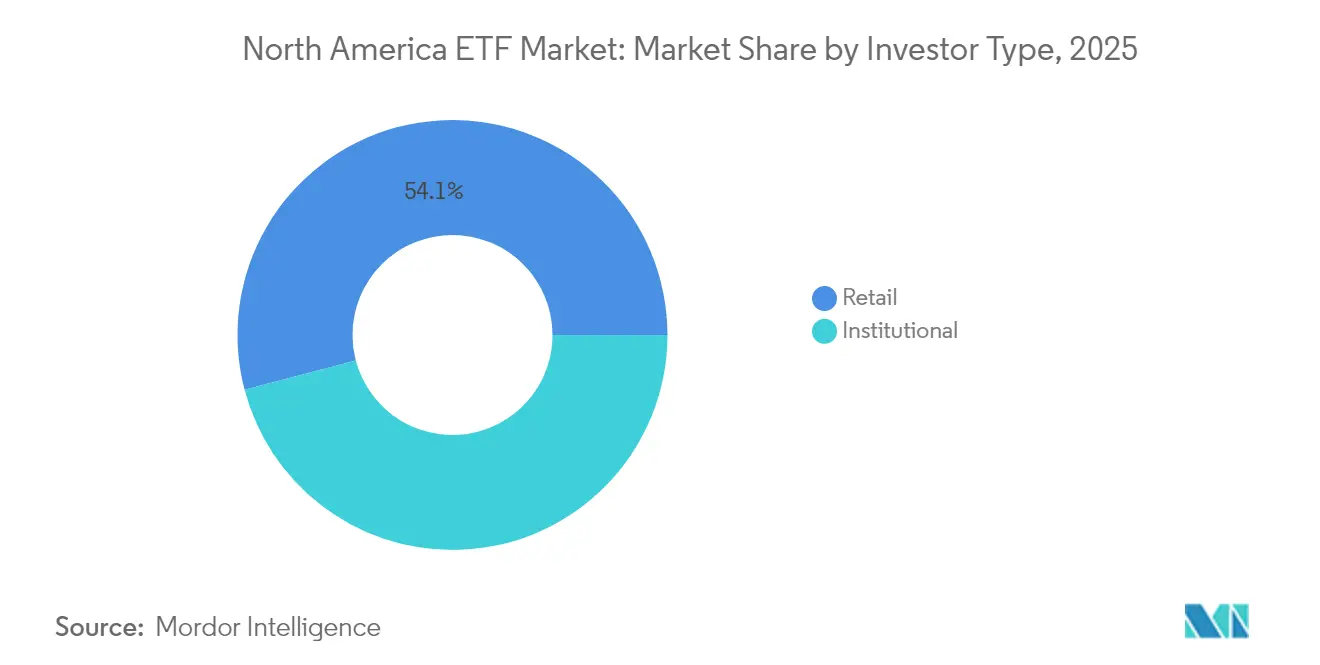
- In base alla tipologia di investitore, nel 54.10 gli investitori al dettaglio hanno rappresentato il 2025% della quota di mercato degli ETF del Nord America e si prevede che supereranno le istituzioni con un CAGR del 10.52%.
- In base al canale di distribuzione, i canali istituzionali hanno detenuto il 35.70% delle attività del mercato ETF del Nord America nel 2025, mentre si prevede che le piattaforme di vendita al dettaglio dirette e digitali cresceranno a un CAGR del 13.28%.
- In termini geografici, gli Stati Uniti hanno dominato con una quota di mercato degli ETF in Nord America del 91.70% nel 2025; si prevede che il Messico registrerà il CAGR più elevato, pari al 12.53%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli ETF del Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita degli investimenti passivi tra gli investitori al dettaglio | + 2.3% | Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Espansione delle piattaforme di trading senza commissioni | + 1.8% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Approvazione normativa di strutture ETF innovative | + 1.2% | Stati Uniti, ricaduta in Canada | Medio termine (2-4 anni) |
| Ribilanciamento del portafoglio istituzionale verso gli ETF a reddito fisso | + 0.9% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Crescente domanda di ETF tematici ed ESG | + 1.1% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Migrazione accelerata dai fondi comuni agli ETF | + 1.7% | Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle piattaforme di trading senza commissioni
I modelli di intermediazione a commissioni zero hanno abbassato le barriere d'ingresso, innescando un'ondata di acquisti di ETF di piccolo importo che, nel complesso, influenzano i flussi. La piattaforma digitale di Charles Schwab detiene un'ampia gamma di asset ETF e ora offre ottimizzatori di portafoglio avanzati, un tempo riservati ai consulenti a pagamento. Un sondaggio Amundi del 2025 ha rilevato che il 77% degli investitori retail globali, e il 68% di quelli di età superiore ai 50 anni, utilizza interfacce digitali per effettuare transazioni, a dimostrazione dell'adozione intergenerazionale [1] Amundi, “2025 Amundi Retail Investor Survey,” amundi.com . Le economie di scala derivanti da queste piattaforme rafforzano la concorrenza sulle commissioni e migliorano la liquidità, alimentando la velocità del mercato ETF nordamericano.
Approvazione normativa di strutture ETF innovative
La norma 6c-11 della SEC ha unificato il percorso di approvazione, consentendo lanci di prodotti più rapidi e una crescita catalitica degli ETF a gestione attiva. Gli ETF non trasparenti permettono ai gestori di portafoglio di nascondere le partecipazioni giornaliere, preservando al contempo la creazione e il rimborso in natura, proteggendo la proprietà intellettuale e migliorando l'efficienza fiscale. Dal 2020, gli ETF a gestione attiva hanno catturato una quota sproporzionata di afflussi netti, attirando gestori come Fidelity e T. Rowe Price nel mercato nordamericano degli ETF [2] US Securities and Exchange Commission, “Rule 6c-11 Fact Sheet,” sec.gov . La semplificazione del processo ha spinto gli specialisti di fondi comuni di investimento tradizionali a convertire interi portafogli in ETF, ampliando la profondità competitiva.
Ribilanciamento del portafoglio istituzionale verso gli ETF a reddito fisso
Gli istituti ora utilizzano gli ETF a reddito fisso come strumenti tattici di liquidità, citando una migliore esecuzione durante la fase di volatilità del 2020. La ricerca di Cerulli Associates indica che la maggior parte dei professionisti del settore pensionistico e dei fondi di dotazione prevede di aumentare le allocazioni in ETF per finalità di liquidità e gestione del rischio. Questi flussi hanno sostenuto la crescita degli ETF obbligazionari, rafforzandone l'importanza sistemica nel mercato nordamericano degli ETF e migliorando la price discovery all'interno del più ampio ecosistema del credito.
Migrazione accelerata dai fondi comuni di investimento agli ETF a basso costo
I documenti di BlackRock rivelano che gli ETF hanno catturato una quota importante dei flussi obbligazionari nel corso del 2024, mentre i fondi comuni di investimento statunitensi hanno subito deflussi sostenuti. Il taglio delle commissioni di Vanguard del 2025 su 53 classi di ETF ha intensificato la pressione sui costi, costringendo i concorrenti a seguirne l'esempio. JP Morgan prevede una significativa crescita del patrimonio gestito degli ETF attivi in questo decennio. Questa migrazione sottolinea la spinta strutturale del mercato degli ETF nordamericano, sebbene comprima anche i margini degli emittenti e accresca la necessità di scalabilità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi di liquidità negli ETF di nicchia durante gli eventi di stress del mercato | -0.7% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Potenziale inasprimento normativo sugli ETF con leva finanziaria e inversi | -0.5% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Le guerre competitive sulle commissioni erodono la redditività degli emittenti di ETF | -0.8% | Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Rischio di concentrazione dovuto al predominio dei principali sponsor che limita l'ingresso nel mercato | -0.6% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischi di liquidità negli ETF di nicchia durante gli eventi di stress del mercato
Gli ETF specializzati focalizzati su attività a bassa liquidità possono essere scambiati a forti sconti quando la volatilità aumenta. Il 2020 ha rappresentato uno stress test per i segmenti di debito ad alto rendimento e dei mercati emergenti, dove alcuni fondi si sono discostati notevolmente dal NAV, secondo gli studi sulle transazioni della BRI [3] Banca dei Regolamenti Internazionali, "Liquidità degli ETF sotto stress", bis.org . Le autorità di regolamentazione riconoscono il ruolo degli ETF nella scoperta dei prezzi sul mercato secondario, ma mettono in guardia da potenziali dinamiche di svendita in caso di esposizioni ristrette. Con la diversificazione del mercato nordamericano degli ETF in temi concentrati, la diligenza sulla profondità sottostante e sui meccanismi di creazione delle unità rimane fondamentale, moderando la velocità di adozione di prodotti esotici.
Le guerre tariffarie competitive erodono la redditività
La compressione delle commissioni ha spinto i rendimenti medi dei ricavi da 9.9 punti base nel 2019 a 8.2 punti base nel 2023, penalizzando gli sponsor più piccoli. I tagli generalizzati di Vanguard del febbraio 2025 hanno innescato un'altra ondata di prezzi di risposta, a dimostrazione dei vantaggi di scala. Gli emittenti ora cercano di differenziarsi attraverso la tecnologia, i portafogli modello o gli strumenti di costruzione del portafoglio. Commissioni persistentemente basse possono limitare i reinvestimenti in ricerca e marketing, rallentando potenzialmente lo sviluppo del prodotto nonostante la robusta domanda nel mercato degli ETF nordamericano.
Analisi del segmento
Per classe di attività: gli ETF a reddito fisso superano gli altri, mentre l'azionario mantiene la sua scala
Nel 71.70, il mercato azionario ha mantenuto una quota del 2025% nel mercato nordamericano degli ETF, favorita dalla resilienza dell'indice S&P 500, fortemente orientato al settore tecnologico. Gli investitori continuano a privilegiare le ampie propendenze di mercato, settoriali e fattoriali per sfruttare la leadership concentrata delle mega-cap statunitensi. Gli ETF sulle materie prime sono riemersi come strumenti di copertura dall'inflazione, gli ETF immobiliari sono rimasti indietro a causa dell'aumento dei tassi e le strategie alternative – fondi buffer o fondi con sottoscrizione di opzioni – hanno aggiunto caratteristiche difensive. Nel complesso, questi sviluppi diversificano l'ampiezza del pacchetto di strumenti e rafforzano la resilienza del mercato nordamericano degli ETF. Si prevede che i prodotti a reddito fisso si espanderanno a un CAGR dell'11.34% tra il 2026 e il 2031, il più rapido tra le principali categorie. I rendimenti obbligazionari prossimi ai massimi decennali e le esigenze di liquidità istituzionale hanno alimentato i flussi in USD, spingendo il segmento a una quota maggiore del mercato nordamericano degli ETF. Le esposizioni verso titoli del Tesoro e società con grado di investimento traggono vantaggio dal fatto che gli investitori apprezzano la liquidità trasparente e continuativa.
Gli afflussi azionari sono rimasti concentrati nei veicoli ponderati per capitalizzazione di mercato, tuttavia le rotazioni tattiche verso i semiconduttori e i temi dell'energia pulita hanno aggiunto flussi incrementali. Gli ETF sulle materie prime hanno visto un rinnovato interesse per oro ed energia durante le fasi di rialzo dell'inflazione, a conferma della propensione multi-asset del mercato nordamericano degli ETF. Le esposizioni immobiliari hanno subito pressioni valutarie, ma hanno attratto investitori orientati al valore. Gli ETF alternativi, come la serie Buffer di PGIM con scadenza a gennaio 2025, offrono risultati definiti che trovano riscontro negli investitori che si preparano a shock di volatilità. Il più ampio mosaico di classi di attività mantiene le dimensioni del mercato nordamericano degli ETF su un percorso di crescita dinamica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per strategia di investimento: gli ETF attivi sfidano la roccaforte passiva
Nel 93.20, i veicoli passivi hanno mantenuto una quota dominante del 2025% nel mercato degli ETF nordamericani, trainati dal loro vantaggio in termini di costi e dall'inclusione automatica nei portafogli modello. Tuttavia, gli ETF attivi stanno crescendo a un CAGR del 17.77%, conquistando consensi tra i consulenti che cercano alfa e gestione del rischio. Si prevede che le dimensioni del mercato degli ETF nordamericani legate ai veicoli attivi aumenteranno significativamente, con la migrazione degli asset dei fondi comuni di investimento convertiti verso formati efficienti in termini di wrapper. I gestori evidenziano i segmenti obbligazionari in cui la selezione attiva dei titoli può sfruttare le anomalie di prezzo, creando un terreno fertile per la dispersione delle performance.
Gli emittenti passivi si contendono i coefficienti di spesa e la profondità di liquidità, portando a una tendenza alla standardizzazione delle offerte di punta del mercato ampio. Gli ibridi basati su fattori e smart-beta sfumano le etichette tradizionali, così come i design attivi semi-trasparenti che integrano inclinazioni sistematiche. Il successo nel mercato degli ETF nordamericano dipende sempre più da contenuti, analisi e partnership con i consulenti, piuttosto che da una rigida dicotomia tra attivo e passivo.
Per tipo di investitore: l'ascesa del commercio al dettaglio accelera la curva di adozione digitale
Nel 54.10, gli asset retail rappresentavano il 2025% del mercato degli ETF nordamericani e il loro tasso di capitalizzazione è in crescita del 10.52% fino al 2031. Un consistente trasferimento di ricchezza verso la Generazione X e i Millennial amplifica la preferenza per gli ETF, grazie alla sensibilità ai costi e alla familiarità con la piattaforma. Una ricerca di Amundi conferma che anche le fasce più anziane stanno adottando l'accesso online, riflettendo una tendenza multidemografica. Portafogli modello, azioni frazionarie e robo-allocazioni basate sull'intelligenza artificiale rendono gli ETF la soluzione di fatto per un'esposizione diversificata.
Gli istituti continuano a utilizzare gli ETF per riponderazioni tattiche, equitizzazione della liquidità e strategie overlay. Cerulli Associates rileva che la maggior parte dei gestori pensionistici intende incrementare l'utilizzo degli ETF nei prossimi due anni, citando l'efficienza operativa. La convergenza è evidente poiché gli istituti adottano idee tematiche di tipo retail, mentre le famiglie applicano filtri fattoriali un tempo esclusivi dei desk quantitativi. Questa fusione amplia ulteriormente il mercato degli ETF in Nord America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le piattaforme digitali riscrivono le strategie di vendita
Nel 35.70, i canali istituzionali detenevano il 2025% del mercato nordamericano degli ETF, supportati da modelli di consulenza approvati e mandati di overlay di portafoglio. I segmenti dei consulenti e dei gestori patrimoniali integrano gli ETF in framework di consulenza a commissioni, generando flussi di investimento equilibrati. Banche e broker full-service implementano piattaforme white-label come Citi Velocity ETF, il cui lancio è previsto per il 2025, per trattenere internamente il patrimonio dei clienti. Le strategie multicanale garantiscono un'ampia copertura distributiva nel mercato nordamericano degli ETF, mitigando qualsiasi rischio monocanale.
Si prevede che i portali direct-to-consumer e le società di brokeraggio online cresceranno a un CAGR del 13.28%, traducendo i miglioramenti dell'esperienza utente in flussi tangibili. L'accesso senza commissioni, insieme a strumenti di pianificazione integrati, consolida gli ETF nelle app finanziarie quotidiane. Charles Schwab, Robinhood e i nuovi operatori bancari integrano gamme di ETF selezionate, migliorando la visibilità e rafforzando la crescita del mercato degli ETF in Nord America.
Analisi geografica
Mercato degli ETF negli Stati Uniti
Nel 91.70, gli Stati Uniti detenevano una quota di mercato del 2025% nel mercato nordamericano degli ETF e si confermano il polo di innovazione globale. Gli afflussi netti record, sostenuti dalla continua rotazione dai fondi comuni di investimento, hanno spinto gli asset statunitensi a nuovi massimi. I lanci di titoli a reddito fisso attivi, gli ETF sui future sulle criptovalute e i fondi tematici incentrati sull'intelligenza artificiale mostrano il ritmo dell'evoluzione. La stabilità politica e la profonda liquidità secondaria sostengono un ecosistema dinamico che ancora il più ampio mercato nordamericano degli ETF.
Mercato degli ETF in Canada
Il patrimonio gestito degli ETF canadesi ha registrato una crescita significativa nel corso degli anni, evidenziando un notevole aumento delle dimensioni del mercato e dell'interesse degli investitori. Il mercato si distingue per una maggiore penetrazione degli ETF attivi, che ha assorbito il 42% degli afflussi del 2024. La rapida trasparenza normativa ha permesso al Canada di quotare i primi ETF spot su Bitcoin al mondo, ponendo il Paese all'avanguardia nella sperimentazione crypto. Il quadro normativo favorevole attrae quotazioni transfrontaliere, espandendo le dimensioni del mercato degli ETF nordamericani oltre i confini statunitensi.
Mercato degli ETF in Messico
Il Messico, sebbene rappresenti una frazione del totale degli asset, è il nodo in più rapida crescita. Un CAGR del 12.53% fino al 2031 riflette lo slancio economico trainato dal nearshoring e l'allentamento monetario che ha incoraggiato la partecipazione azionaria nazionale. L'esenzione tariffaria di febbraio 2025 e un taglio dei tassi di 50 punti base hanno spinto gli ETF locali come iShares MSCI Mexico (EWW) a registrare notevoli guadagni. La limitata varietà di fondi oggi segnala opportunità di investimento in spazi vuoti, suggerendo uno spettro più ampio in futuro, poiché il mercato degli ETF nordamericano si rivolge agli investitori sudamericani meno serviti.
Panorama normativo
Negli Stati Uniti, l'innovazione dei prodotti ETF continua a essere plasmata dalla norma SEC 6c-11 (la norma ETF del 2019) e da un crescente numero di esenzioni che ampliano le strutture consentite. Nel marzo 2026, la SEC ha concesso un'esenzione condizionata ai sensi della Sezione 36 dell'Exchange Act per consentire le strutture ETF multiclasse, e il NYSE ha ottenuto l'approvazione della norma 5.2(j)(9) per consentire la quotazione e la negoziazione generiche delle quote di ETF di classe legate a tale esenzione. Nel giugno 2026, la SEC ha anche richiesto commenti pubblici sugli ETF che perseguono nuove classi di attività o nuove strategie (File n. S7-2026-24). La richiesta di commenti suggerisce una maggiore attenzione al perimetro delle esposizioni consentite degli ETF, pur mantenendo la consultazione come strumento per favorire l'innovazione.
In Canada, le autorità di regolamentazione provinciali, tramite la Canadian Securities Administrators (CSA), hanno promosso un aggiornamento del quadro normativo incentrato sui meccanismi specifici degli ETF, tra cui la negoziazione sul mercato secondario e il processo di arbitraggio. La CSA ha pubblicato il documento di consultazione 81-409 nel giugno 2025 e ha esteso il periodo di consultazione al 31 ottobre 2025, sottolineando la necessità di un allineamento normativo sull'interazione tra negoziazione, liquidità e trasparenza degli ETF. In tutto il Nord America, l'orientamento favorisce una più rapida evoluzione dei prodotti attraverso percorsi di quotazione generici ed esenzioni strutturate, intensificando al contempo il controllo sui modelli di ETF complessi o innovativi che possono amplificare i rischi di liquidità e di tutela degli investitori.
Analisi della catena del valore
La catena del valore degli ETF nordamericani inizia con i fornitori di indici e di dati e analisi, per poi passare agli sponsor degli ETF e ai gestori di portafoglio che definiscono l'esposizione e presentano le informative richieste. L'amministrazione dei fondi, la custodia, la contabilità e i servizi di agenzia di trasferimento supportano le operazioni quotidiane, mentre la liquidità del mercato primario è garantita dai partecipanti autorizzati (AP) tramite accordi scritti che regolano le attività di creazione e rimborso. I market maker e le borse valori nazionali (come Nasdaq e NYSE Arca) forniscono liquidità continua sul mercato secondario e determinano i prezzi, mentre l'infrastruttura centrale di compensazione e regolamento completa il ciclo di vita delle negoziazioni.
Le modifiche normative e infrastrutturali del mercato hanno ridotto i tempi di immissione sul mercato di determinate strutture, aumentando al contempo l'importanza della prontezza operativa per tutti i partecipanti. Nel settembre 2025, la SEC ha approvato gli standard di quotazione generici per le quote di trust basate su materie prime e, nel novembre 2025, ha concesso l'approvazione accelerata per la norma 5703 del Nasdaq per consentire la quotazione e la negoziazione generiche delle quote di ETF di classe, riducendo gli attriti per i lanci che soddisfano i criteri standardizzati. Un'altra svolta operativa è rappresentata dalla decisione della SEC, del settembre 2025, di consentire la creazione e il rimborso in natura per gli ETP di criptovalute, allineando maggiormente i meccanismi ai flussi di lavoro tradizionali degli ETP. I principali colli di bottiglia rimangono concentrati nella capacità di compensazione e regolamento, soprattutto laddove gli strumenti a reddito fisso e il regolamento T+1 aumentano la dipendenza dalle infrastrutture centrali delle banche di compensazione e da reti AP ben capitalizzate.
Panorama competitivo
BlackRock (iShares), Vanguard, State Street (SPDR), Invesco e Charles Schwab dominano collettivamente il mercato, mostrando una struttura altamente concentrata. L'approccio low-cost di Vanguard riduce costantemente il divario con BlackRock, supportato da royalties costanti derivanti dai prodotti passivi di punta. State Street sfrutta i ponti istituzionali, ma ha ceduto quote relative ai nuovi entranti. Le recenti conversioni da fondi comuni di investimento a ETF da parte di Dimensional Fund Advisors e JPMorgan dimostrano come i gestori patrimoniali tradizionali stiano ora sfidando gli operatori storici nel mercato degli ETF nordamericano.
Il posizionamento strategico si è diversificato. BlackRock investe massicciamente nella sua piattaforma di rischio Aladdin e nella gamma di ETF crypto. Vanguard si affida alla governance di proprietà dei soci per reinvestire nella leadership di prezzo. State Street si concentra sui vantaggi di liquidità nei panieri azionari e settoriali a grande capitalizzazione. Schwab espande la tecnologia di consulenza con il marchio Schwab Intelligent Portfolios. Invesco e WisdomTree corteggiano nicchie tematiche, mentre PGIM sperimenta risultati con buffer. Questa ampiezza riflette un'urgente corsa per sfuggire alla pura concorrenza di prezzo, con l'intensificarsi delle guerre sulle commissioni.
Gli emittenti stringono sempre più alleanze con startup fintech e robo-advisor per ampliare la distribuzione. La produzione white-label di aziende come Exchange Traded Concepts riduce le barriere per gli sponsor boutique, mentre gli ETF Citi Velocity puntano ad accelerare i lanci attivi nel 2025. L'innovazione nel reddito fisso attivo, negli strumenti di reporting ESG e nell'analisi di portafoglio definirà la prossima fase del mercato degli ETF nordamericani, poiché la sola scalabilità non garantisce più la differenziazione.
Leader del settore ETF del Nord America
BlackRock, Inc. (iShares)
Gruppo Vanguard, Inc.
State Street Global Advisors (SPDR)
Invesco Ltd.
Charles Schwab Investment Management, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Il programma Trump Accounts del Dipartimento del Tesoro statunitense ha selezionato ETF offerti da State Street, BlackRock e Vanguard, con decorrenza dal 4 luglio. Questa selezione integra i principali gestori di ETF in un canale di risparmio collegato al governo, rafforzando il ruolo degli ETF liquidi e a basso costo come elementi base per le allocazioni di investimento di massa.
- Giugno 2026: Vanguard ha lanciato il Vanguard US High-Yield Corporate Bond Index ETF (VCHY), ampliando la sua gamma di ETF a reddito sensibile al credito. Il lancio aggiunge un altro concorrente di dimensioni considerevoli al panorama degli ETF ad alto rendimento, aumentando la scelta per i consulenti e gli investitori che utilizzano gli ETF per la costruzione di rendimenti e reddito di portafoglio.
- Febbraio 2025: Vanguard ha ridotto le commissioni su 53 classi di quote di ETF, prolungando il ciclo di compressione delle commissioni tra i grandi gestori. La riduzione dei costi di gestione ha aumentato la pressione sugli emittenti più piccoli, spingendoli a differenziarsi attraverso la progettazione della strategia, il supporto alla liquidità e la distribuzione, piuttosto che solo attraverso il prezzo.
Ambito e metodologia
Un ETF, o fondo quotato in borsa, è un titolo negoziabile che replica un indice, una materia prima, un'obbligazione o un paniere di attività come un fondo indicizzato. Lo studio fornisce una breve descrizione del settore degli ETF nordamericani. Include dettagli sul contesto normativo, sui fornitori di ETF e sui loro modelli di business, insieme a una dettagliata segmentazione del mercato, tipologie di prodotti, ricavi, dividendi, attuali tendenze del mercato e cambiamenti nelle dinamiche del mercato degli ETF nordamericani. Il settore degli ETF nordamericani è segmentato per tipologia di ETF e per area geografica. Per tipo di ETF, il mercato è segmentato in ETF azionari, ETF a reddito fisso, ETF immobiliari, ETF su materie prime, ETF valutari ed ETF specializzati. In base alla geografia, il mercato è segmentato negli Stati Uniti, in Canada e nel resto del Nord America. Il rapporto offre dimensioni del mercato e previsioni per il settore degli ETF nordamericani in valore (USD) per tutti i segmenti di cui sopra.
Per classe di attività
| ETF azionari |
| ETF a reddito fisso |
| ETF sulle materie prime |
| ETF valutari |
| ETF immobiliari |
| ETF alternativi |
Per strategia di investimento
| Active |
| Passivo |
Per tipo di investitore
| Settore Retail |
| Istituzioni |
Per canale di distribuzione
| Piattaforme di vendita al dettaglio dirette e digitali |
| Consulenti finanziari e gestori patrimoniali |
| Canali istituzionali |
| Banche tradizionali e broker a servizio completo |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per classe di attività | ETF azionari |
| ETF a reddito fisso | |
| ETF sulle materie prime | |
| ETF valutari | |
| ETF immobiliari | |
| ETF alternativi | |
| Per strategia di investimento | Active |
| Passivo | |
| Per tipo di investitore | Settore Retail |
| Istituzioni | |
| Per canale di distribuzione | Piattaforme di vendita al dettaglio dirette e digitali |
| Consulenti finanziari e gestori patrimoniali | |
| Canali istituzionali | |
| Banche tradizionali e broker a servizio completo | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli ETF nel Nord America?
Nel 12.92 il mercato degli ETF nordamericani avrebbe raggiunto i 2026 trilioni di dollari e si prevede che raggiungerà i 20.13 trilioni di dollari entro il 2031.
Quale classe di attività sta crescendo più rapidamente tra gli ETF?
Gli ETF a reddito fisso si stanno espandendo a un CAGR dell'11.34% poiché le istituzioni li utilizzano per ottenere liquidità e reddito sensibile ai tassi.
Quanto sono dominanti gli investitori al dettaglio negli ETF nordamericani?
Gli investitori al dettaglio detengono il 54.10% degli asset e stanno crescendo a un CAGR del 10.52%, trainati dalle piattaforme digitali senza commissioni.
Perché gli ETF attivi stanno guadagnando terreno?
La semplificazione normativa e le strutture semi-trasparenti consentono ai gestori di proteggere le strategie proprietarie, offrendo al contempo efficienze fiscali e sui costi degli ETF, stimolando un CAGR del 17.77% per i prodotti attivi.
Qual è il rischio principale che devono affrontare oggi gli emittenti di ETF?
L'intensificarsi delle guerre tariffarie sta comprimendo i rendimenti medi dei ricavi, facendo pressione sulla redditività e spingendo gli emittenti a concentrarsi sull'innovazione dei prodotti e sulla tecnologia.


