

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 15.02 miliardo di dollari |
| Dimensione del mercato (2031) | 36.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.61% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei servizi con droni in Nord America di Mordor Intelligence
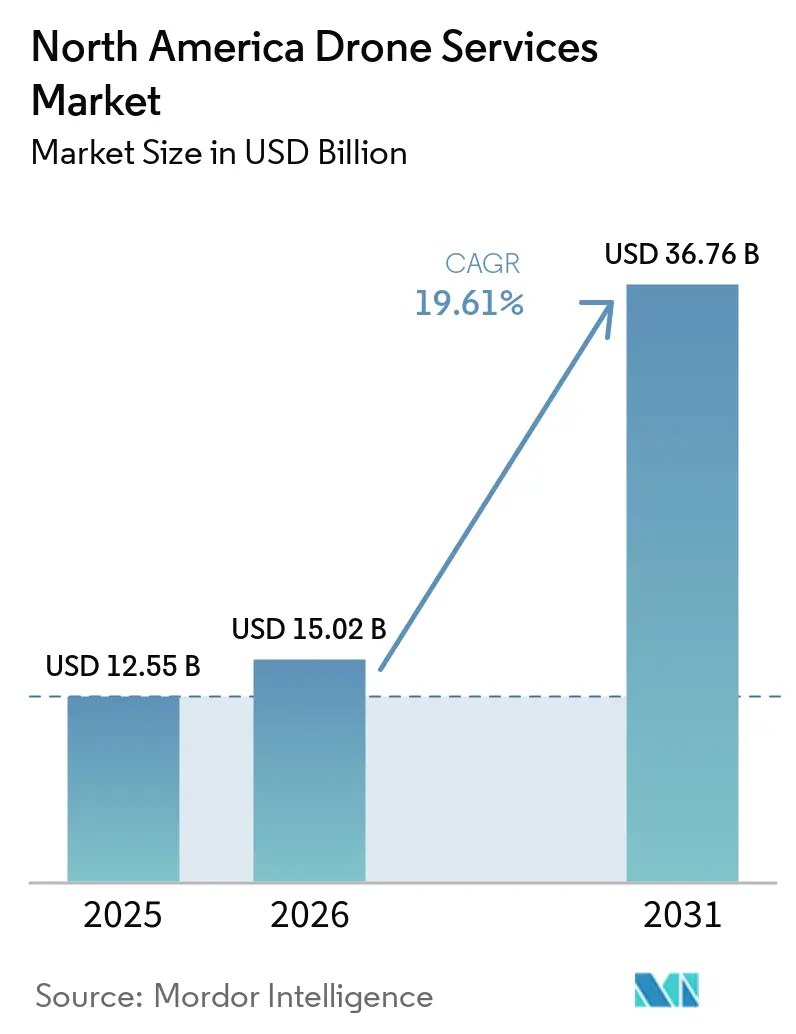
Si prevede che il mercato nordamericano dei servizi con droni crescerà da 12.55 miliardi di dollari nel 2025 a 15.02 miliardi di dollari nel 2026, per poi raggiungere i 36.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 19.61% nel periodo 2026-2031. Questa traiettoria di crescita è sostenuta dalla rapida evoluzione delle normative della Federal Aviation Administration (FAA) in materia di operazioni oltre la linea di vista (BVLOS), dall'espansione della connettività 5G e dalla crescente domanda aziendale di acquisizione dati a basse emissioni di carbonio. Il passaggio dalla vendita di hardware a modelli di business incentrati sui servizi sta incoraggiando la presenza di operatori specializzati in analisi, formazione e manutenzione. Il rapido consolidamento, evidenziato dall'acquisizione di Dedrone da parte di Axon nel 2024 e dall'acquisto di Sentera da parte di John Deere nel 2025, segnala una svolta verso piattaforme integrate verticalmente che combinano operazioni di volo con l'analisi dei dati. Allo stesso tempo, le norme BVLOS semplificate di Transport Canada e l'allineamento normativo del Messico con gli standard ICAO stanno aprendo nuovi segmenti di mercato in tutta la regione. [1] Fonte: Transport Canada, “2025 Summary of Changes to Canada's Drone Regulations,” tc.canada.ca
Punti chiave del rapporto
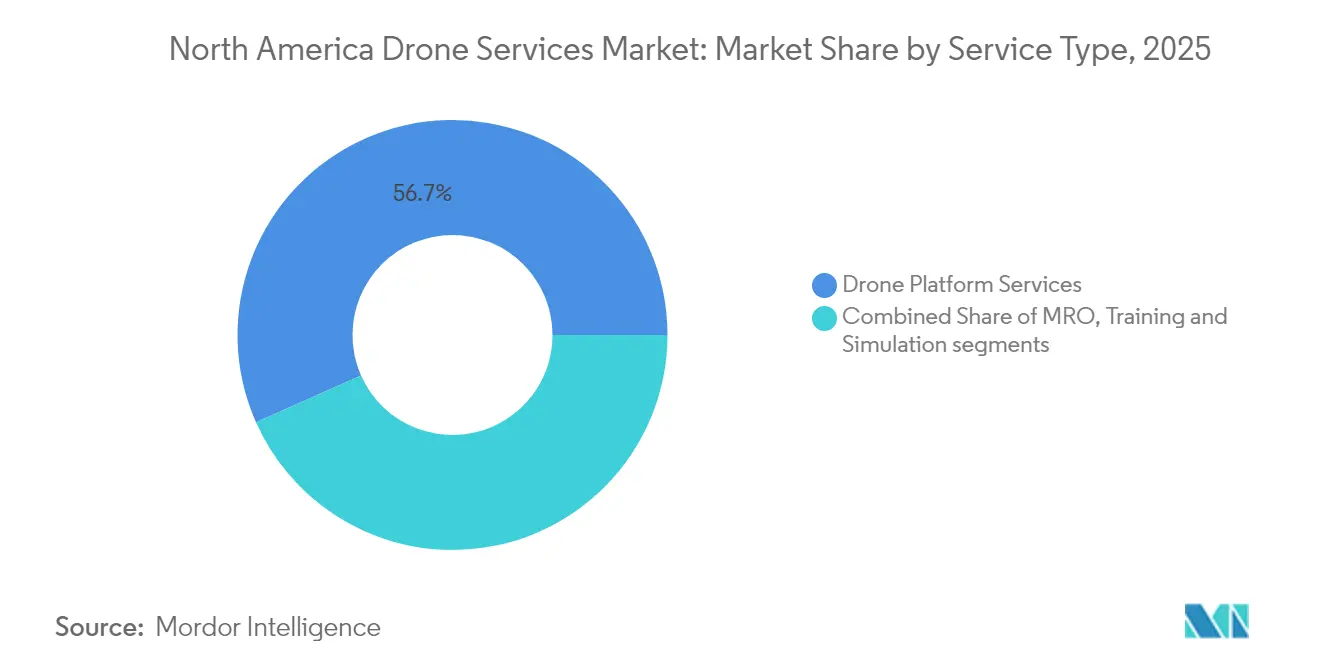
- In base alla tipologia di servizio, i servizi di piattaforme per droni hanno registrato una quota di fatturato del 56.65% nel 2025, mentre la formazione e la simulazione hanno registrato la crescita più rapida, con un CAGR del 24.10%.
- In base al settore di utenza finale, edilizia e infrastrutture hanno dominato con una quota di fatturato del 31.62% nel 2025; il segmento delle consegne mediche e di pacchi è destinato a crescere con un CAGR del 25.10% entro il 2031.
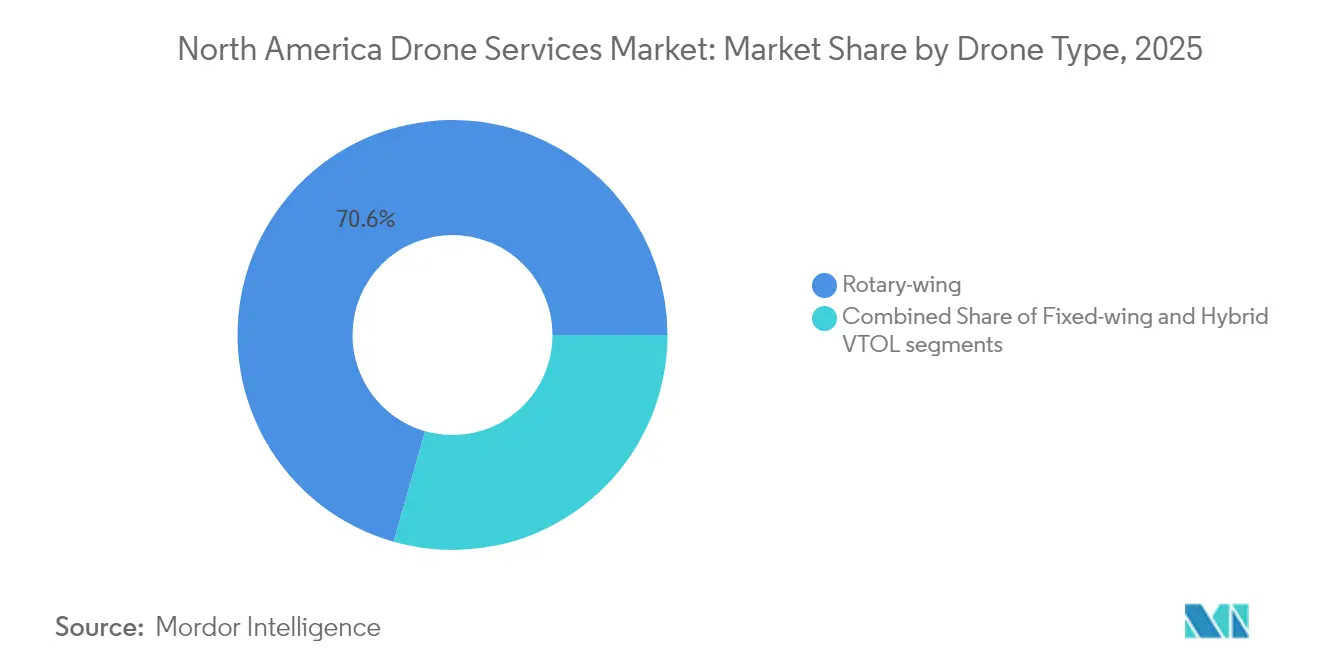
- Per tipologia di drone, nel 2025 i modelli ad ala rotante rappresentavano il 70.58% del mercato nordamericano dei servizi di droni commerciali, mentre i modelli VTOL ibridi sono destinati a crescere a un CAGR del 27.95%.
- In base all'autonomia operativa, i voli a visuale diretta (VLOS) hanno rappresentato il 67.96% dei ricavi del 2025, ma si prevede che i servizi BVLOS cresceranno a un CAGR del 22.98% entro il 2031.
- In termini geografici, gli Stati Uniti hanno conquistato una quota di mercato dell'86.02% nel 2025, anche se si prevede che il Messico diventerà il Paese in più rapida crescita, con un CAGR del 21.98%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi con droni in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della deroga FAA Parte 135 e BVLOS | + 4.2% | Stati Uniti con ricadute su Canada e Messico | Medio termine (2-4 anni) |
| Ispezione di infrastrutture e costruzioni a basso costo | + 3.8% | Nord America, concentrato negli Stati Uniti e in Canada | A breve termine (≤ 2 anni) |
| Adozione dell'agricoltura di precisione nelle colture a filari | + 3.1% | Midwest degli Stati Uniti, praterie canadesi, Messico settentrionale | Medio termine (2-4 anni) |
| Espansione dei piloti di droni per le consegne mediche e al dettaglio | + 2.9% | Centri urbani degli Stati Uniti, espansione nei mercati suburbani | A lungo termine (≥ 4 anni) |
| Passaggio aziendale ai dati aerei a basse emissioni di carbonio guidato dagli ESG | + 2.4% | Adozione globale e precoce in Nord America | Medio termine (2-4 anni) |
| Edge-AI e 5G consentono l'analisi in tempo reale come servizio | + 2.8% | Corridoi tecnologici di Stati Uniti e Canada, mercati emergenti del Messico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della deroga FAA Parte 135 e BVLOS
Le direttive del Congresso imponevano alla FAA di finalizzare un framework BVLOS Parte 108 entro 20 mesi, passando dalle deroghe individuali alla supervisione aziendale. Si prevede che il framework condenserà i cicli di approvazione da mesi a settimane e, in definitiva, renderà disponibili servizi BVLOS scalabili nel mercato nordamericano dei servizi con droni commerciali.
Ispezione di infrastrutture e costruzioni a basso costo
Le ispezioni di ponti e linee elettriche effettuate con i droni hanno portato a riduzioni dei costi fino al 40% e a tempi di ciclo più rapidi del 75%, incoraggiando le agenzie di trasporto statali e le aziende di servizi pubblici a sostituire i sollevatori con equipaggio. La flotta interna di 200 droni di Georgia Power ha ridotto la spesa per le ispezioni del 60% triplicando al contempo il rilevamento delle anomalie, rafforzando l'adozione nel mercato nordamericano dei servizi commerciali con droni. [2] Fonte: T&D World, "How Drones Are Revolutionizing Power Line Inspections", tdworld.com
Adozione dell'agricoltura di precisione nelle colture a filari
I droni per l'irrorazione hanno trattato 10.3 milioni di acri nel 2024, generando 215 milioni di dollari di ricavi dai servizi. Le autorizzazioni della FAA per le operazioni a sciame, che consentono a un pilota di supervisionare tre droni per l'irrorazione pesante, hanno ridotto l'intensità di manodopera e spinto la domanda nel mercato nordamericano dei servizi con droni commerciali.
Espansione dei piloti di droni per consegne mediche e al dettaglio
Zipline ha superato 1 milione di consegne commerciali e ha stretto una partnership con Walmart per coprire un'ampia porzione dell'area di Dallas-Fort Worth. Il carico utile di 8 kg e il raggio di 10 km del drone P2 Zip risolvono le inefficienze logistiche dell'ultimo miglio ed estendono le zone servite all'interno del mercato nordamericano dei servizi di droni commerciali.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Legislazione frammentaria sui diritti aerei a livello statale e municipale | -2.1% | giurisdizioni urbane degli Stati Uniti | A breve termine (≤ 2 anni) |
| Limitata disponibilità di manodopera qualificata per i piloti remoti nonostante la crescita della Parte 107 della FAA | -1.8% | Nord America, acuto nelle aree rurali | Medio termine (2-4 anni) |
| Le vulnerabilità della sicurezza informatica nei collegamenti C2 scoraggiano i clienti delle infrastrutture critiche | -1.5% | Settori energetici degli Stati Uniti e del Canada | Medio termine (2-4 anni) |
| Regolamentazione BVLOS frammentata e onere di deroga | -1.3% | Stati Uniti, ricadute transfrontaliere | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Legislazione frammentata sui diritti aerei statali e municipali
Le ordinanze locali sui diritti aerei e sulla privacy hanno creato un onere di conformità a più livelli che ha rallentato le implementazioni multistatali, in particolare nei corridoi densamente popolati. Gli operatori devono mappare limiti di altitudine variabili e restrizioni al sorvolo delle persone, il che aumenta i costi e frena la crescita a breve termine del mercato dei servizi commerciali con droni in Nord America.
Pool di manodopera qualificata limitata per piloti remoti
Nonostante l'aumento dei titolari di licenza FAA Parte 107, settori specializzati come cinema, energia e agricoltura di precisione hanno continuato a riscontrare una carenza di piloti, con stipendi superiori a 100,000 dollari. La domanda di certificazioni avanzate ha sostenuto un CAGR del 24.41% nei servizi di formazione, ma ha limitato la capacità operativa nel mercato nordamericano dei servizi di droni commerciali.
Analisi del segmento
Per tipo di servizio: lo slancio formativo incontra la scalabilità della piattaforma
Nel 2025, il mercato nordamericano dei servizi con droni, per quanto riguarda le piattaforme di servizi, ha registrato una quota di fatturato del 56.65%, a testimonianza del ruolo centrale dei pacchetti di pilotaggio, acquisizione ed elaborazione dati. A livello globale, la mappatura e il rilevamento hanno generato il 38.21% del fatturato del 2025, a dimostrazione del fatto che il mercato dei servizi di dati con droni rimane ancorato a servizi geospaziali di base. Le aziende si sono affidate a team di volo "chiavi in mano" e all'analisi cloud per semplificare l'adozione, mantenendo un flusso di entrate ricorrenti basato su commissioni nei settori dell'energia, dell'edilizia e dell'agricoltura. La standardizzazione dell'hardware ha spinto i fornitori a concentrarsi su informazioni a valore aggiunto, e i contratti di servizi integrati hanno contribuito ad ampliare la dimensione media delle transazioni nel 2025.
Formazione e simulazione sono cresciute più rapidamente, con un CAGR del 24.10%, poiché la carenza di manodopera ha aumentato la domanda di moduli basati su scenari che coprono le procedure BVLOS, la supervisione dello sciame e le operazioni avanzate di carico utile. I fornitori hanno adottato simulatori a realtà mista conformi agli standard di prova pratici della FAA, riducendo i tempi di aggiornamento e soddisfacendo i requisiti di competenza degli assicuratori. Con la maturazione delle normative BVLOS, si prevede un'accelerazione dei programmi di aggiornamento delle certificazioni, con un ulteriore impulso al mercato nordamericano dei servizi con droni commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: la consegna accelera, l'infrastruttura si consolida
Il settore delle costruzioni e delle infrastrutture ha rappresentato il 31.62% dei ricavi del 2025, beneficiando di risparmi misurabili nelle ispezioni di ponti, linee di trasmissione e oleodotti, che hanno rafforzato i costanti progetti di rinnovamento finanziati dall'Infrastructure Investment and Jobs Act statunitense. La rigidità del mercato del lavoro e le stringenti normative in materia di sicurezza hanno incentivato gli appaltatori a esternalizzare il monitoraggio aereo dei progressi, consolidando la domanda nel mercato nordamericano dei servizi di droni commerciali.
La consegna di medicinali e pacchi ha registrato il CAGR più elevato, pari al 25.10%. I droni indipendenti dalla distanza hanno ridotto le finestre di evasione degli ordini e le emissioni dei veicoli, in linea con gli obiettivi ESG aziendali. Le reti di forniture chirurgiche, le catene di farmacie e i rivenditori al dettaglio di beni di largo consumo hanno esteso i programmi pilota in zone di copertura multi-stato dopo aver ottenuto le autorizzazioni BVLOS basate sul percorso, sbloccando nuovi flussi di entrate indirizzabili per il settore dei servizi commerciali con droni nordamericani.
Per tipo di drone: picchi VTOL ibridi
Nel 2025, le piattaforme ad ala rotante hanno mantenuto il 70.58% della quota di mercato dei servizi di droni commerciali in Nord America, grazie alla familiarità degli utenti, alla capacità di volo stazionario e ai bassi requisiti di manutenzione. Si sono distinte nelle ispezioni visive a distanza ravvicinata e negli impieghi tattici per la sicurezza pubblica. I sensori anti-ostacolo migliorati e le cellule con classificazione IP ne hanno prolungato la durata utile e ridotto al minimo i tempi di fermo.
I sistemi VTOL ibridi hanno registrato un CAGR del 27.95% grazie alle norme di certificazione dei sollevamenti motorizzati della FAA in vigore da gennaio 2025. Combinando il decollo verticale con la crociera ad ala fissa, questi velivoli hanno trasportato carichi utili per oltre 50 km senza la necessità di lanciatori a terra, aprendo rotte logistiche suburbane sottoservite all'interno del mercato dei servizi di droni commerciali nordamericani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per intervallo operativo: la svolta normativa BVLOS stimola la crescita
I voli VLOS hanno contribuito al 67.96% dei ricavi del 2025. Sono rimasti la soluzione standard per le attività di ispezione e sicurezza pubblica che richiedevano l'intervento immediato del pilota. La conformità normativa basata sul rischio e i premi assicurativi più bassi hanno sostenuto il volume nel mercato nordamericano dei servizi di droni commerciali.
I servizi BVLOS, in crescita del 22.98% CAGR, hanno beneficiato della normativa Part 108, dell'ampliamento dei siti di prova FAA BEYOND e dell'adozione di sensori di rilevamento ed elusione evoluti. L'approvazione FAA del 2023 di Zipline ha creato precedenti in materia di sicurezza che hanno incoraggiato le compagnie assicurative a rivedere le linee guida di sottoscrizione, mentre il nuovo quadro normativo senza certificati di Transport Canada per i servizi BVLOS di routine ha ridotto le spese amministrative per gli operatori transfrontalieri. Gli investitori, pertanto, hanno incanalato capitali nell'espansione della flotta progettata per le reti logistiche regionali nel mercato nordamericano dei servizi commerciali con droni.
Analisi geografica
Nel 2025, gli Stati Uniti dominano il mercato nordamericano dei servizi di droni commerciali, rappresentando l'86.02% delle dimensioni del mercato, supportati dal processo di deroga strutturato della FAA, da ingenti finanziamenti di capitale di rischio e da una densa base di clienti aziendali. I siti di test federali in Oklahoma, New York e North Dakota hanno facilitato la convalida tecnologica, mentre i finanziamenti per la difesa nell'ambito del programma DIU Blue UAS hanno accelerato l'espansione della produzione nazionale. La supervisione del Congresso sulla normativa BVLOS della Parte 108 ha ulteriormente rafforzato la fiducia degli investitori.
Il Canada ha rappresentato la maggior parte delle entrate rimanenti e si prevede che aumenterà con la semplificazione delle norme di Transport Canada del novembre 2025 per le approvazioni BVLOS per i droni di peso compreso tra 25 e 150 kg. I voli di routine in linea di vista non richiederanno più i certificati per operazioni di volo speciali (SFO) negli spazi aerei a basso rischio, riducendo i costi amministrativi e promuovendo l'adozione nei settori dell'estrazione delle risorse, dei servizi pubblici e della silvicoltura.
Il Messico ha rappresentato l'area geografica in più rapida crescita, con un CAGR del 21.98%, grazie all'aggiornamento delle normative da parte dell'agenzia per l'aviazione civile in linea con il modello UAS dell'ICAO. I progetti di modernizzazione dell'irrigazione su larga scala a Sonora e l'espansione delle energie rinnovabili lungo la costa del Golfo hanno presentato casi d'uso per rilievi a lungo raggio. Sebbene persistano lacune infrastrutturali, le partnership di venture capital con operatori statunitensi hanno accelerato il trasferimento di conoscenze, integrando equipaggi qualificati e tecnologie di comando e controllo nel mercato nordamericano dei servizi di droni commerciali.
Panorama normativo
Negli Stati Uniti, la Federal Aviation Administration (FAA) continua a plasmare la scalabilità dei servizi commerciali con droni attraverso la regolamentazione del volo oltre la linea di vista (BVLOS) e un'applicazione più rigorosa delle norme. Il FAA Reauthorization Act del 2024 (Public Law 118-63) ha aggiunto poteri che interessano gli operatori di servizi, tra cui la Sezione 927 per consentire deroghe come alternativa alle procedure di esenzione e la Sezione 929 che impone restrizioni alle operazioni con droni in prossimità di determinate strutture fisse, come le carceri statali. Parallelamente, nel 2026 i meccanismi di applicazione delle norme della FAA sono stati rafforzati con iniziative come il programma DETER per la risoluzione rapida delle controversie per i trasgressori che commettono violazioni per la prima volta nell'utilizzo dei droni.
Canada e Messico presentano diversi livelli di complessità operativa per i fornitori di servizi. Transport Canada ha ampliato il percorso per i voli BVLOS a basso rischio e ha chiarito i requisiti per i droni di medie dimensioni attraverso modifiche entrate in vigore nel novembre 2025, riducendo la dipendenza dai certificati speciali per operazioni di volo per le operazioni di routine. Ulteriori attività del 2026 si sono concentrate sulla gestione dell'accesso allo spazio aereo e sulla riduzione degli oneri. In Messico, l'Agencia Federal de Aviacion Civil (AFAC) mantiene il quadro normativo NOM-107-SCT3-2019 come riferimento centrale a seguito di una revisione sistematica del 2024, che mantiene i requisiti di conformità e i processi di autorizzazione come variabile chiave nella pianificazione per l'implementazione dei servizi transfrontalieri.
Analisi della catena del valore
La catena del valore dei servizi con droni in Nord America inizia con le cellule e i sottosistemi critici (batterie, propulsione, navigazione, carichi utili), per poi passare ai livelli di integrazione e software (controllo di volo, autonomia, analisi geospaziale e di ispezione). Queste capacità supportano quindi l'erogazione dei servizi (pianificazione della missione, pilotaggio, acquisizione, elaborazione e reporting dei dati), seguita dal supporto post-consegna, come formazione, gestione della sicurezza e manutenzione, riparazione e revisione (MRO). Gli operatori di servizi offrono sempre più spesso pacchetti che includono le operazioni della piattaforma con output di analisi ricorrenti per acquirenti nei settori dell'edilizia, dell'energia, dell'agricoltura e della pubblica sicurezza, mentre i fornitori di formazione e simulazione mirano a colmare la carenza di piloti remoti per operazioni avanzate come il volo oltre la linea di vista (BVLOS) e la supervisione di più velivoli.
Gli appalti pubblici e i controlli sulla catena di approvvigionamento orientati alla sicurezza influenzano sia l'approvvigionamento a monte che la contrattualistica a valle per i casi d'uso aziendali e del settore pubblico. La clausola 52.240-1 del Federal Acquisition Regulation, collegata alle restrizioni sulle entità straniere previste dall'American Security Drone Act (in vigore da novembre 2024, con ulteriori restrizioni legate ai fondi federali in vigore dal 22 dicembre 2025), spinge fornitori e prestatori di servizi verso l'approvvigionamento di componenti conformi e cataloghi verificati come il framework DIU Blue UAS e i relativi elenchi verificati dal governo. Questo livello di conformità aumenta l'importanza di un comando e controllo sicuri, di pratiche di gestione dei dati e di reti di fornitori verificate per gli operatori che competono per infrastrutture critiche e lavori correlati al governo.
Panorama competitivo
Il mercato competitivo è rimasto frammentato nel 2025. L'acquisizione di Dedrone da parte di Axon per 170 milioni di dollari ha riunito sotto un unico ombrello i droni anti-UAS, i droni di primo soccorso e il software di gestione delle prove, creando un sistema completo di consapevolezza del dominio aereo. L'acquisizione di Sentera da parte di John Deere ha integrato l'ottica multispettrale e l'analisi delle colture nella sua piattaforma See and Spray, migliorando i servizi di agricoltura di precisione.
Skydio ha raccolto 170 milioni di dollari per espandere Remote Flight Deck, consentendo il controllo dei droni tramite browser tramite 5G e posizionando l'azienda come fornitore leader di autonomia per i clienti infrastrutturali. Drone Delivery Canada si è fusa con Volatus Aerospace, unendo la produzione alla fornitura di servizi logistici per perseguire corridoi di fornitura medica e contratti di sorveglianza delle frontiere.
Gli specialisti emergenti si rivolgono a settori verticali di nicchia. VOLT Inspections, specializzata in energia, ha offerto analisi termografiche per le linee di trasmissione, mentre Rantizo ha ampliato gli abbonamenti per la manutenzione con droni spray per le cooperative. I fornitori di moduli Edge-AI hanno fornito il rilevamento dei difetti in tempo reale per migliorare la generazione di valore, intensificando la differenziazione attraverso il software nel mercato nordamericano dei servizi con droni commerciali.
Leader del settore dei servizi con droni in Nord America
DroneDeploy, Inc.
Zipline International Inc.
Cyberhawk Innovazioni Limited
AgEagle Sistemi aerei Inc.
Skydio, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: DroneDeploy ha stretto una partnership con Shepherd per introdurre un programma di risparmio sui premi assicurativi, basato sui dati, per gli appaltatori che utilizzano i flussi di lavoro di acquisizione della realtà di DroneDeploy. Il programma ha inquadrato la documentazione derivata dai droni e la visibilità dei rischi in cantiere come un controllo assicurabile, rafforzando la validità economica delle implementazioni standardizzate e ricorrenti nel settore edile.
- Maggio 2026: DroneDeploy e PCL Construction hanno ampliato la loro partnership per standardizzare l'acquisizione della realtà in oltre 1,000 progetti attivi. L'ampiezza dell'implementazione ha aumentato la domanda di operazioni sul campo coerenti, elaborazione dei dati e governance aziendale che privilegiano modelli di servizio incentrati sulla piattaforma rispetto a voli occasionali.
- Maggio 2025: John Deere ha acquisito Sentera per aggiungere funzionalità di telerilevamento e analisi alla sua suite di soluzioni per l'agricoltura di precisione. L'accordo ha rafforzato l'integrazione tra le informazioni agronomiche e i flussi di lavoro sul campo, incoraggiando i fornitori di servizi ad allineare l'acquisizione dei dati tramite droni con gli strumenti decisionali utilizzati da agricoltori e cooperative.
Ambito e metodologia
Il mercato nordamericano dei servizi di droni comprende il mercato dei servizi basati su droni in varie applicazioni commerciali e civili nella regione nordamericana. Il mercato offre una panoramica degli sviluppi nel settore dei servizi di droni nella regione. Il mercato dei servizi di droni nordamericani è segmentato per applicazione in edilizia, agricoltura, energia, forze dell'ordine, consegna medica e pacchi e altre applicazioni. L'altro segmento delle applicazioni include l'utilizzo di servizi di droni per applicazioni come intrattenimento, assicurazioni e mining. Il rapporto offre anche le dimensioni del mercato e le previsioni per il mercato nordamericano dei servizi di droni nei principali paesi della regione. Per ogni segmento, le dimensioni e le previsioni del mercato sono rappresentate in valore (milioni di USD).
Per tipo di servizio
| Servizi di piattaforma per droni | Pilotaggio e operazioni |
| Analisi dei Dati | |
| Elaborazione dati | |
| Manutenzione, riparazione e revisione (MRO) | |
| Formazione e simulazione |
Per settore dell'utente finale
| Costruzioni e Infrastrutture |
| Agricoltura e silvicoltura |
| Energia e Utilities |
| Forze dell'ordine e pubblica sicurezza |
| Consegna medica e pacchi |
| Altri (settore minerario, immobiliare, media) |
Per tipo di drone
| Ala rotante |
| ad ala fissa |
| VTOL ibrido |
Per raggio d'azione
| Linea di vista visiva (VLOS) |
| Oltre la linea di vista (BVLOS) |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di servizio | Servizi di piattaforma per droni | Pilotaggio e operazioni |
| Analisi dei Dati | ||
| Elaborazione dati | ||
| Manutenzione, riparazione e revisione (MRO) | ||
| Formazione e simulazione | ||
| Per settore dell'utente finale | Costruzioni e Infrastrutture | |
| Agricoltura e silvicoltura | ||
| Energia e Utilities | ||
| Forze dell'ordine e pubblica sicurezza | ||
| Consegna medica e pacchi | ||
| Altri (settore minerario, immobiliare, media) | ||
| Per tipo di drone | Ala rotante | |
| ad ala fissa | ||
| VTOL ibrido | ||
| Per raggio d'azione | Linea di vista visiva (VLOS) | |
| Oltre la linea di vista (BVLOS) | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei servizi di droni commerciali nel Nord America?
Nel 15.02, il mercato nordamericano dei servizi di droni commerciali aveva una dimensione di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che il mercato crescerà a un CAGR del 19.61%, raggiungendo i 36.76 miliardi di USD entro il 2031.
Quale settore di utilizzo finale sta crescendo più rapidamente?
Si prevede che la consegna di pacchi e medicinali crescerà a un CAGR del 25.10% entro il 2031.
Quale modifica normativa avrà il maggiore impatto?
Si prevede che la prossima normativa FAA Parte 108 BVLOS ridurrà i tempi di deroga da mesi a settimane, consentendo operazioni scalabili oltre la linea visiva.
Perché i droni ibridi VTOL stanno guadagnando terreno?
Le norme sulla certificazione dei velivoli a decollo motorizzato della FAA, in vigore dal 2025, hanno aperto la strada agli aeromobili che combinano il decollo verticale con l'efficienza delle ali fisse, supportando missioni di consegna e ispezione a lungo raggio.


