

Dimensioni e quota di mercato dei servizi di ripristino post-disastro in Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 20.90 miliardo di dollari |
| Dimensione del mercato (2031) | 26.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.65% CAGR |
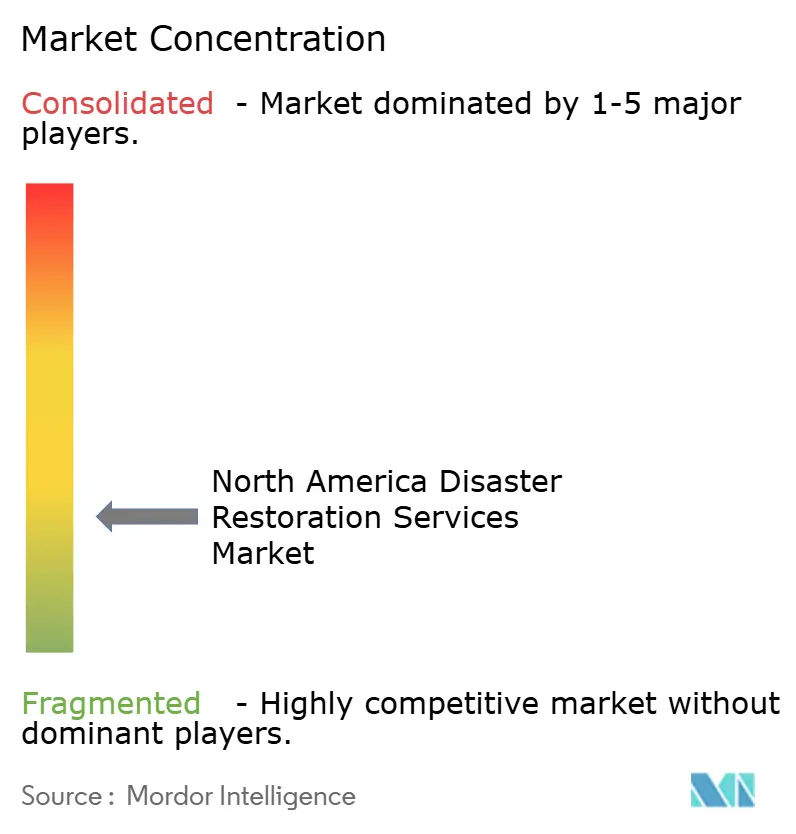
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
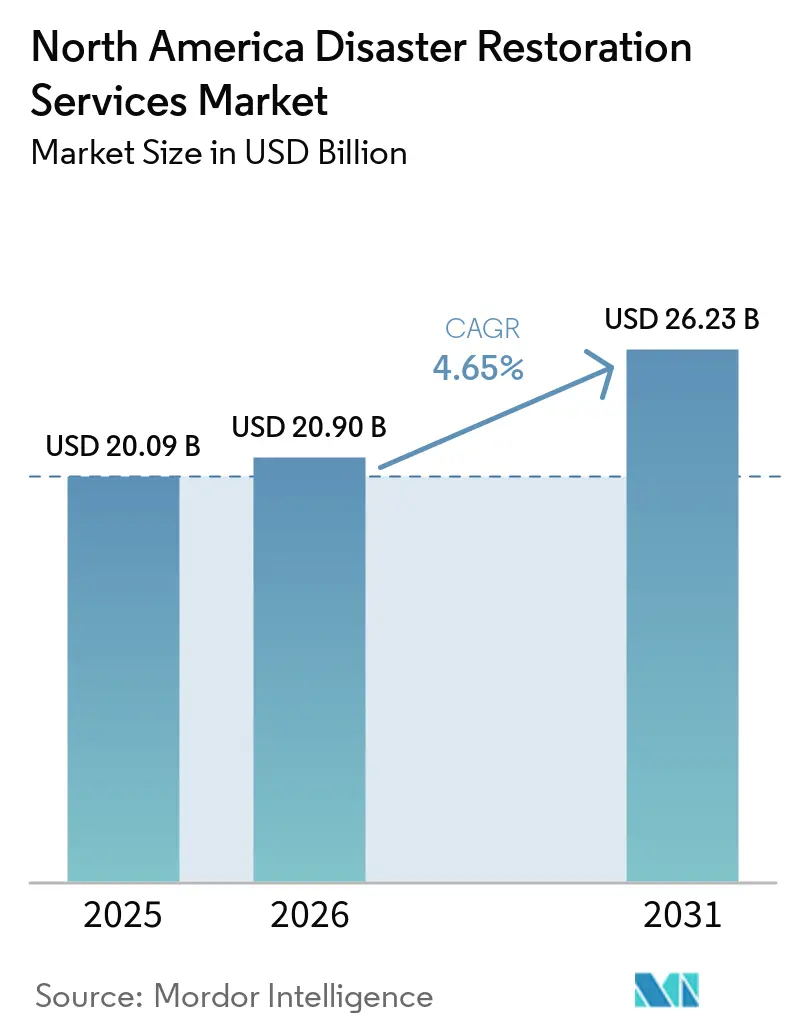
Analisi di mercato dei servizi di ripristino post-disastro in Nord America a cura di Mordor Intelligence
Il mercato nordamericano dei servizi di ripristino post-disastro aveva un valore di 20.09 miliardi di dollari nel 2025 e si prevede che crescerà da 20.90 miliardi di dollari nel 2026 a 26.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.65% durante il periodo di previsione (2026-2031).
Il mercato nordamericano dei servizi di ripristino post-disastro è sostenuto da eventi meteorologici estremi, infrastrutture edilizie obsolete, un aumento dei sinistri con danni alle proprietà e una maggiore coordinazione tra assicuratori, proprietari di immobili e imprese di ripristino. La domanda è generata sia dal ripristino ordinario dei danni alle proprietà che dalla risposta a catastrofi su larga scala, creando una base di ricavi diversificata tra immobili residenziali, commerciali e industriali. I danni causati dall'acqua rimangono l'area di intervento più ampia, trainata da guasti idraulici, allagamenti e altri incidenti legati all'acqua, mentre gli immobili commerciali e industriali rappresentano una quota significativa del fatturato derivante dalle applicazioni, a causa del maggiore valore di ripristino e della complessità di questi progetti. Gli incarichi finanziati dalle assicurazioni rimangono centrali per l'attività di mercato, con le compagnie assicurative che si affidano sempre più alle imprese di ripristino per fornire servizi rapidi di valutazione, mitigazione e riparazione. Allo stesso tempo, gli interventi di recupero del settore pubblico stanno acquisendo importanza attraverso i programmi di recupero e resilienza post-disastro supportati dalla FEMA, in particolare a seguito di uragani, alluvioni, incendi boschivi e altri eventi catastrofici di grande portata. Tuttavia, la carenza di manodopera specializzata, i limiti di capacità degli appaltatori, l'aumento dei costi di ripristino e il ritiro della copertura assicurativa nelle aree ad alto rischio possono limitare la disponibilità dei servizi e ridurre il valore dei lavori di ripristino assicurati nei mercati interessati.
Punti chiave del rapporto
- Per tipologia di servizio, il ripristino dei danni causati dall'acqua ha rappresentato il 32.6% della quota di mercato nordamericana dei servizi di ripristino post-disastro nel 2025, mentre si prevede che la categoria "altri" sarà il segmento in più rapida crescita, con un CAGR del 6.90% fino al 2031.
- Per tipologia di applicazione, gli immobili commerciali e industriali rappresentavano il 53.5% del mercato nordamericano dei servizi di ripristino post-disastro nel 2025, mentre si prevede che gli immobili residenziali saranno il segmento di applicazione a più rapida crescita, con un CAGR del 5.50% fino al 2031.
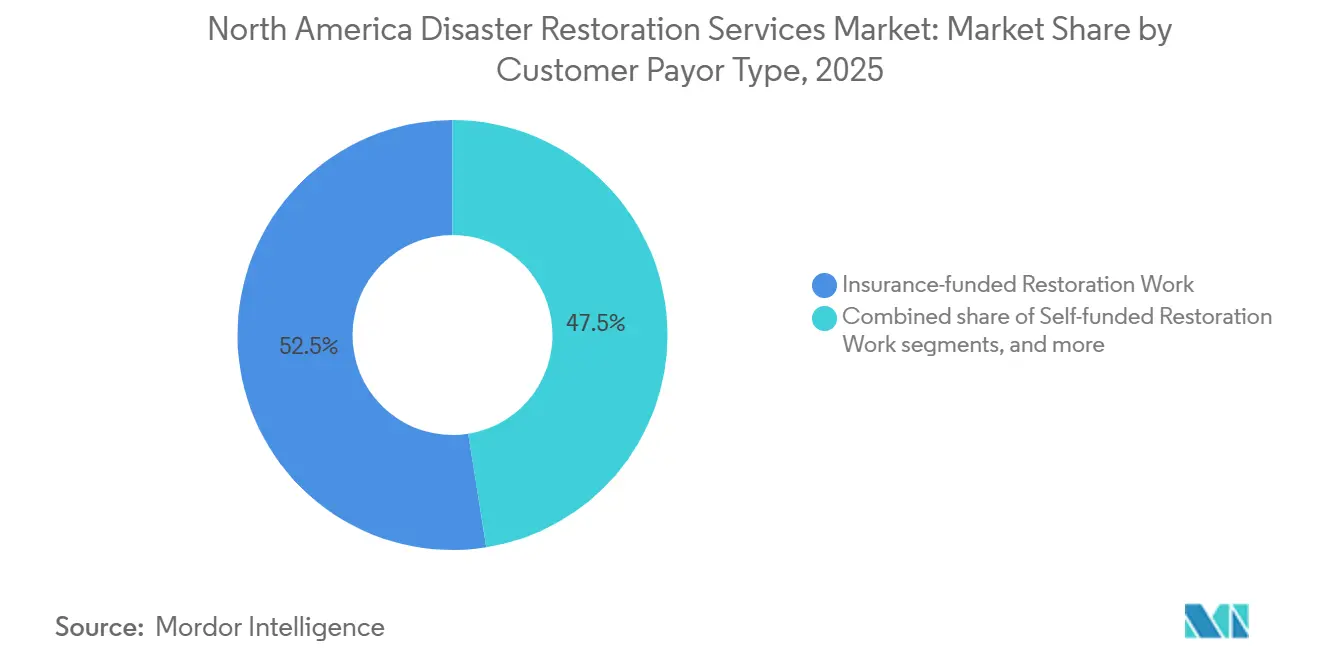
- Per tipologia di cliente/pagatore, i lavori finanziati dalle assicurazioni hanno rappresentato il 52.5% del fatturato di mercato nel 2025, mentre si prevede che i lavori finanziati dal settore pubblico e dai governi saranno il segmento di pagatori in più rapida crescita, con un CAGR del 5.60% fino al 2031.
- Dal punto di vista geografico, gli Stati Uniti hanno rappresentato l'89.10% del fatturato di mercato nel 2025, mentre si prevede che il Messico sarà il mercato geografico a più rapida crescita, con un CAGR del 5.70% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi di ripristino post-disastro in Nord America.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle perdite dovute a pericoli secondari lungo i corridoi degli incendi boschivi e delle forti tempeste convettive. | + 1.4% | Stati occidentali degli Stati Uniti, Stati del Sud, Midwest, Grandi Pianure, Praterie canadesi e Columbia Britannica. | A breve termine (≤ 2 anni) |
| Edifici vetusti e manutenzione differita: aumento della frequenza delle perdite d'acqua. | + 1.1% | Nord America, con particolare attenzione al Nord-est e al Midwest degli Stati Uniti, nonché alle aree urbane più antiche del Canada. | Medio termine (2-4 anni) |
| Digitalizzazione delle richieste di risarcimento assicurativo e instradamento tramite fornitore preferenziale. | + 0.8% | Stati Uniti e Canada, in particolare le aree metropolitane e suburbane ad alto volume di traffico. | Medio termine (2-4 anni) |
| Espansione delle franchigie e della capacità di intervento in caso di catastrofi in mercati secondari sottoserviti. | + 0.6% | Stati Uniti sud-orientali, del Midwest, delle Montagne Rocciose, delle praterie canadesi e delle province atlantiche | Medio termine (2-4 anni) |
| Resilienza, normative edilizie e investimenti pubblici per la ripresa ampliano l'ambito del restauro. | + 0.4% | Nord America, in particolare aree designate come zone disastrate dalla FEMA e zone costiere e di interfaccia tra aree selvagge e urbane. | A lungo termine (≥ 4 anni) |
| Rilevamento intelligente delle perdite e monitoraggio preventivo dei danni, con creazione di contratti di ripristino ricorrenti. | + 0.3% | Nord America, con adozione precoce tra gli immobili commerciali e residenziali plurifamiliari. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle perdite dovute a pericoli secondari lungo i corridoi degli incendi boschivi e delle forti tempeste convettive.
Incendi boschivi, forti temporali convettivi, grandine e inondazioni causate da fiumi atmosferici stanno aumentando la domanda di servizi di ripristino in gran parte del Nord America. Nel 2025, gli Stati Uniti hanno registrato 23 disastri meteorologici e climatici per un valore di miliardi di dollari, tra cui 21 eventi meteorologici convettivi estremi, con perdite dirette pari a 115 miliardi di dollari. Il complesso di incendi boschivi di Los Angeles del gennaio 2025 ha causato perdite per 61.2 miliardi di dollari e ha esercitato una pressione costante sulla capacità di ripristino a livello locale. Uno studio del 2025 pubblicato su Geophysical Research Letters ha stimato al 50% la probabilità che le perdite dovute a disastri meteorologici e climatici negli Stati Uniti superino i 1 miliardi di dollari tra il 2026 e il 2030. Questi eventi aumentano la domanda di servizi di mitigazione delle emergenze, pulizia, ricostruzione e recupero dei beni. Gli operatori dotati di attrezzature, squadre certificate e capacità interregionali possono accettare incarichi che le piccole imprese locali potrebbero non essere in grado di gestire. Il mercato nordamericano dei servizi di ripristino post-disastro trae vantaggio dalla necessità, da parte delle reti di telecomunicazioni, di appaltatori in grado di intervenire rapidamente nelle aree colpite. Questo fattore rafforza inoltre il valore dei franchising consolidati e delle reti di gestione dei sinistri di grande entità durante i periodi di ripresa prolungati.
Edifici vetusti e manutenzione differita: aumento della frequenza delle perdite d'acqua.
I sistemi idrici, di drenaggio delle acque piovane e di trattamento delle acque reflue, ormai obsoleti, rappresentano una fonte costante di interventi di ripristino anche al di fuori dei periodi di catastrofi maggiori. L'ASCE ha assegnato alle infrastrutture per il drenaggio delle acque piovane degli Stati Uniti un voto D e alle infrastrutture per il trattamento delle acque reflue un voto D+ nel suo rapporto del 2025 [1]. American Society of Civil Engineers, “2025 Report Card for America's Infrastructure,” American Society of Civil Engineers, asce.org. Lo stesso rapporto ha individuato un deficit di investimenti infrastrutturali nazionali pari a 3.7 trilioni di dollari. Rottura delle tubature, riflusso delle acque reflue e infiltrazioni di umidità richiedono interventi di asciugatura, pulizia e risanamento in case ed edifici commerciali. Il National Park Service ha segnalato 24 miliardi di dollari di esigenze di manutenzione e riparazione differite su oltre 70,000 beni nell'anno fiscale 2025. Gli appaltatori utilizzano la mappatura dell'umidità, la termografia e le apparecchiature di asciugatura per documentare i danni e controllare il rischio di muffa. Il mercato nordamericano dei servizi di ripristino post-disastro ha quindi una base di domanda ricorrente che non si limita ai sinistri legati alle condizioni meteorologiche. Gli standard IICRC e i requisiti in materia di sicurezza sul lavoro favoriscono le aziende che mantengono processi formali di formazione e documentazione.
Digitalizzazione delle richieste di risarcimento assicurativo e instradamento tramite fornitore preferenziale.
I processi digitali di gestione dei sinistri stanno cambiando il modo in cui le compagnie assicurative assegnano i prezzi e verificano i lavori di ripristino. Le compagnie e gli amministratori terzi valutano gli appaltatori in base ai tempi di risposta, alla documentazione, alla conformità e al controllo dei costi. Questi requisiti offrono un vantaggio agli operatori in grado di fornire registrazioni digitali strutturate per ogni sinistro. PuroClean Disaster Services ha implementato una piattaforma di intelligenza artificiale (IA) nel gennaio 2026 per standardizzare il lavoro in base a sette linee guida delle compagnie assicurative. SERVPRO ha lanciato l'applicazione mobile Ready Plan nel marzo 2026 per aiutare i clienti commerciali a memorizzare le informazioni sulla proprietà e a contattare le filiali locali dopo un sinistro. Questi sistemi possono ridurre i tempi di intervento e migliorare la coerenza delle informazioni sui sinistri. Gli appaltatori sprovvisti di registrazioni pronte per la verifica potrebbero incontrare meno opportunità nei programmi per fornitori preferenziali. Questo cambiamento supporta gli investimenti tecnologici nel mercato nordamericano dei servizi di ripristino post-disastro. Rende inoltre la capacità tecnologica ancora più importante per mantenere i volumi di lavoro assegnati dalle compagnie assicurative.
Espansione del franchising e della capacità di gestione delle catastrofi in mercati secondari sottoserviti.
Le lacune tra l'esposizione al rischio di sinistro e la capacità degli appaltatori certificati creano opportunità nelle città secondarie e nei mercati rurali. I franchising nazionali colmano queste lacune attraverso nuove sedi e acquisizioni. ServiceMaster Restore ha firmato diciotto accordi di franchising e aperto venticinque sedi nel 2025. L'azienda punta ad altre 52 aperture nel 2026, con investimenti concentrati nel Sud-Est e nel Midwest. ServiceMaster Recovery Management ha aggiunto tre sedi per la gestione di sinistri di grandi dimensioni a Milwaukee, Columbus e Tacoma nell'aprile 2026. Liberty Restoration Group ha completato due acquisizioni nel 2026 per costruire una piattaforma multi-sede nel Midwest all'interno del sistema ServiceMaster Restore. La capacità locale può ridurre i tempi di risposta e aiutare le compagnie assicurative a gestire i cicli di gestione dei sinistri durante gli eventi meteorologici. Il mercato nordamericano dei servizi di ripristino post-disastro acquisisce copertura laddove gli operatori in franchising e regionali possono creare team di intervento certificati. L'espansione consente inoltre alle piattaforme più grandi di mobilitare squadre nei mercati limitrofi. [2] United States Bureau of Labor Statistics, “Occupational Outlook Handbook, Heating, Air Conditioning, and Refrigeration Mechanics and Installers,” United States Bureau of Labor Statistics, bls.gov.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riduzione delle assicurazioni, lacune nella copertura e attriti nella liquidazione dei sinistri. | -0.7% | Nord America, in particolare California, Florida, Louisiana, zone costiere e zone di interfaccia tra aree selvagge e aree urbane | A breve termine (≤ 2 anni) |
| Carenza di tecnici qualificati e di operai specializzati nel settore della ricostruzione. | -0.6% | Nord America, in particolare durante le ondate di catastrofi, aree metropolitane della Sun Belt e mercati secondari | Medio termine (2-4 anni) |
| L'aumento dei costi di attrezzature, materiali, manodopera e conformità comprime i margini. | -0.4% | Nord America, con maggiore pressione in California, New York e nella regione del Pacifico nord-occidentale. | Medio termine (2-4 anni) |
| Volatilità della domanda e discrepanza di capacità tra picchi catastrofici e periodi normali | -0.3% | Nord America, in particolare uragani, incendi boschivi e corridoi di tempeste intense. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Riduzione delle assicurazioni, lacune nella copertura e attriti nella liquidazione dei sinistri.
Il ritiro della copertura assicurativa può ridurre il numero di lavori di restauro finanziati in aree ad alto rischio. I dati della NAIC hanno mostrato che i tassi di mancato rinnovo delle polizze assicurative per la casa, avviati dalle compagnie, sono aumentati tra il 96% e il 216% in quattro principali regioni degli Stati Uniti tra il 2018 e il 2025. Un documento della NAIC del 2025 ha riportato che sette grandi compagnie assicurative per la casa in California, che rappresentano il 35% del mercato statale, hanno smesso di stipulare nuove polizze tra il 2023 e il 2025. Il documento ha anche riportato che la quota nazionale di proprietari di case non assicurati è aumentata dal 5% nel 2019 al 12% nel 2023. In California, l'esposizione alle polizze del mercato residuo è aumentata da 50,000 nel 2023 a oltre 320,000 alla fine del 2025. Le imprese di restauro possono incontrare ritardi, contestazioni o mancata disponibilità dei rimborsi quando la copertura assicurativa è limitata. Rimborsi inferiori possono limitare i margini di profitto e gli investimenti nelle aree con il maggior numero di danni alle proprietà. Il mercato nordamericano dei servizi di ripristino post-disastro si trova ad affrontare questa limitazione in modo più diretto nelle zone colpite da incendi boschivi e catastrofi costiere. I dati raccolti dalla NAIC sui proprietari di case a livello di codice postale, relativi al periodo 2018-2025, potrebbero fornire spunti utili per future decisioni politiche e normative.
Carenza di tecnici qualificati e di operai specializzati nel settore della ricostruzione.
La carenza di tecnici qualificati limita il numero di interventi che le imprese di restauro possono completare durante eventi catastrofici di grave entità. L'associazione Associated Builders and Contractors ha affermato che il settore edile statunitense necessitava di 439,000 nuovi lavoratori netti nel 2025 e di altri 349,000 nel 2026. I lavori di restauro dipendono da specialisti certificati nell'asciugatura, nella bonifica da muffa, da artigiani specializzati nella ricostruzione e da altri lavoratori qualificati. L'Ufficio di Statistica del Lavoro degli Stati Uniti prevede una crescita occupazionale dell'8% per i tecnici e gli installatori di impianti di riscaldamento, ventilazione e condizionamento (HVAC) tra il 2024 e il 2034. Si prevede che in questo periodo si creeranno 40,100 nuove opportunità di lavoro all'anno. JLL, citando le stime del Dipartimento dell'Istruzione degli Stati Uniti, ha affermato che entro il 2030 potrebbero rimanere vacanti 2.1 milioni di posizioni per artigiani specializzati. La carenza di manodopera si aggrava quando si verificano più eventi catastrofici in rapida successione. Le imprese possono ricorrere a subappaltatori, il che può rendere più difficile la coerenza dei protocolli e la pianificazione. Il mercato nordamericano dei servizi di ripristino post-disastro dipende quindi dallo sviluppo della forza lavoro e dalla capacità di certificazione. La carenza di personale contribuisce inoltre all'aumento dei costi salariali durante i periodi di normale domanda.
Analisi del segmento
Per tipologia di servizio: Servizi di assistenza per danni da acqua, imballaggio e gestione dei contenuti
Nel 2025, il ripristino dei danni causati dall'acqua ha rappresentato il 32.6% del mercato nordamericano dei servizi di ripristino post-disastro. Il segmento comprende asciugatura, deumidificazione, intervento in caso di riflusso delle acque reflue e mitigazione dell'umidità. Gli impianti idraulici obsoleti causano frequenti danni in case, immobili commerciali ed edifici pubblici. Anche le forti tempeste e le inondazioni causate da fiumi atmosferici aumentano la necessità di rimozione dell'acqua e di lavori di asciugatura. Un'asciugatura incompleta può portare alla formazione di muffa, che può ampliare la portata di un reclamo iniziale. Il ripristino dei danni causati dall'acqua è quindi collegato sia ai problemi di manutenzione ordinaria degli immobili sia agli eventi meteorologici. Gli appaltatori utilizzano la mappatura dell'umidità, la termografia e procedure di asciugatura documentate per definire il lavoro necessario. Gli standard IICRC S500 guidano le pratiche professionali di ripristino dei danni causati dall'acqua. [3] Institute of Inspection, Cleaning and Restoration Certification, “IICRC S500 Standard for Professional Water Damage Restoration and IICRC S700 Standard for Professional Fire and Smoke Damage Restoration,” Institute of Inspection, Cleaning and Restoration Certification, iicrc.org.
Si prevede che la categoria "Altri" sarà la tipologia di servizio a più rapida crescita, con un CAGR del 6.90% fino al 2031. La categoria comprende servizi di ripristino, imballaggio, pulizia e deposito dei beni. Le compagnie assicurative richiedono sempre più spesso inventari dei beni e servizi di imballaggio per i sinistri di ingente entità causati da acqua e incendio. Questi servizi aggiungono lavoro che può essere svolto in seguito all'attività di polizza, anziché solo in caso di eventi catastrofici di grande portata. Anche il ripristino da incendi e fumo ha un valore occupazionale più elevato perché richiede decontaminazione specializzata, controllo degli odori e pulizia dei beni. Gli standard IICRC S700 guidano i processi di ripristino da incendi e fumo. I lavori specializzati possono includere la rimozione dell'amianto, la bonifica da vernici al piombo e la pulizia ambientale durante la ricostruzione. I requisiti EPA e OSHA influenzano il modo in cui gli appaltatori gestiscono questo tipo di lavoro. Questa gamma di servizi aiuta i fornitori a supportare un ambito di ripristino più ampio dopo un danno alla proprietà.
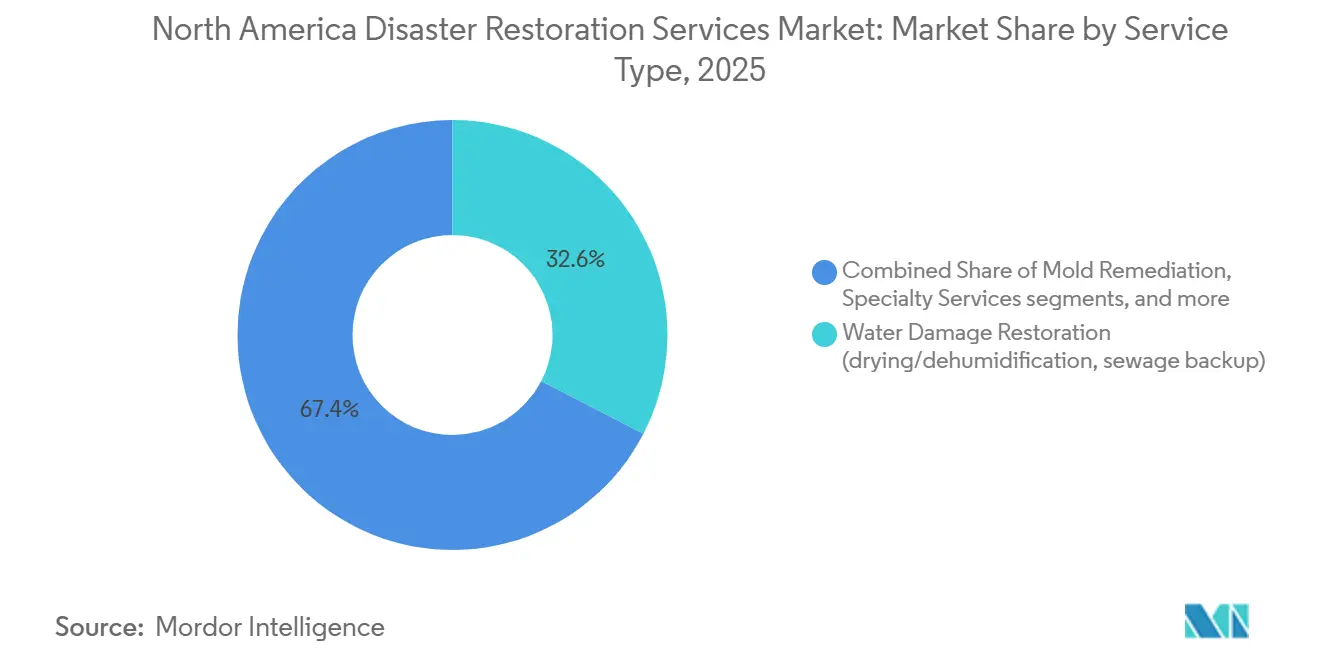
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di applicazione: il segmento commerciale sostiene i ricavi, il segmento residenziale accelera.
Nel 2025, gli immobili commerciali e industriali rappresentavano il 53.5% del mercato nordamericano dei servizi di ripristino post-disastro. Questo segmento ha dominato il mercato grazie a progetti di maggiori dimensioni, una solida copertura assicurativa e complesse esigenze di ricostruzione. Strutture sanitarie, complessi residenziali, hotel, edifici governativi e siti industriali presentano esigenze specifiche in termini di pulizia e documentazione. Il ripristino in questi siti spesso richiede misure di contenimento, controllo delle infezioni e sicurezza, nonché una ricostruzione in più fasi a seguito di danni causati da acqua, incendio, agenti atmosferici o ambientali. Le consolidate relazioni con fornitori preferenziali e amministratori terzi generano inoltre incarichi ricorrenti di gestione delle riparazioni da parte di assicuratori e gestori immobiliari. I fornitori, pertanto, necessitano di una scalabilità sufficiente e di certificazioni adeguate per gestire sinistri complessi e di grandi dimensioni.
Si prevede che il settore residenziale sarà quello con la crescita più rapida, con un CAGR del 5.50% fino al 2031. L'aumento del valore di ricostruzione delle case può accrescere la gravità dei sinistri dopo un sinistro. La crescita dell'interfaccia urbano-forestale espone inoltre un numero maggiore di abitazioni suburbane ed extraurbane al rischio di incendi boschivi. I proprietari di casa si affidano sempre più a servizi di restauro professionali anziché effettuare le riparazioni autonomamente. ATI Restoration ha dichiarato nel gennaio 2025 di voler concentrarsi sul restauro assicurativo residenziale e sulle relazioni con le compagnie assicurative TPA. I requisiti per le licenze degli appaltatori e la bonifica della muffa variano negli Stati Uniti e nelle province canadesi. I requisiti per la gestione del piombo e dell'amianto possono aggiungere ulteriore complessità ai lavori di ricostruzione residenziale. Le aziende con programmi di conformità standardizzati possono gestire al meglio questi diversi requisiti. Ciò favorisce l'espansione del settore residenziale nel mercato nordamericano dei servizi di ripristino post-disastro.
Per tipologia di cliente/pagatore: predominano i finanziamenti assicurativi, mentre i contratti con il settore pubblico si espandono più rapidamente.
Nel 2025, i lavori finanziati dalle assicurazioni rappresentavano il 52.5% del mercato nordamericano dei servizi di ripristino post-disastro. Questa categoria di pagatori è costituita da richieste di risarcimento danni da parte di proprietari di case, edifici commerciali e compagnie assicurative specializzate. Le principali compagnie assicurative e le reti di gestione delle riparazioni utilizzano programmi di fornitori preferenziali per assegnare i lavori ad appaltatori qualificati. Questi programmi richiedono generalmente la certificazione IICRC, la documentazione digitale e il rispetto delle regole di definizione dell'ambito di lavoro e dei prezzi stabilite dalle compagnie. Il finanziamento assicurativo offre ai fornitori più grandi una fonte consolidata di incarichi in diverse località. Il flusso di pagatori rimane comunque sensibile alle revoche delle coperture assicurative nelle aree ad alto rischio. I limiti di copertura o il mancato rinnovo possono ridurre la quantità di lavoro assicurato disponibile nelle regioni colpite. I rapporti con le compagnie assicurative rimangono importanti perché influenzano l'accesso al segmento di pagatori più ampio.
Si prevede che i lavori finanziati dal settore pubblico e dal governo rappresenteranno la categoria di pagamento in più rapida crescita, con un CAGR del 5.60% fino al 2031. L'assistenza pubblica della FEMA supporta la rimozione delle macerie, il ripristino strutturale, la riparazione delle infrastrutture e la ricostruzione degli edifici pubblici dopo le calamità dichiarate. La FEMA ha approvato oltre 835 milioni di dollari per progetti di recupero in Florida fino a settembre 2025. La ricostruzione della Carolina del Nord dopo l'uragano Helene ha ricevuto oltre 1 miliardo di dollari di finanziamenti dalla FEMA nel corso del 2025. Questi programmi possono supportare le attività di ripristino anche dopo la fine della fase di risposta d'emergenza. Anche i lavori autofinanziati e a pagamento diretto si stanno espandendo laddove è più difficile ottenere una copertura assicurativa. I proprietari di immobili possono finanziare questi lavori direttamente o utilizzare i prestiti per calamità della Small Business Administration. Gli incarichi pubblici e autofinanziati creano fonti di domanda alternative per il mercato nordamericano dei servizi di ripristino post-disastro.
Analisi geografica
Nel 2025, gli Stati Uniti detenevano l'89.1% della quota di mercato nordamericana dei servizi di ripristino post-disastro. Un ampio sistema di assicurazione immobiliare, frequenti disastri dichiarati a livello federale e una vasta rete di appaltatori supportano questa posizione. Il Sud-Est e la Costa del Golfo generano un'elevata domanda annuale a causa degli uragani e delle inondazioni. I finanziamenti per la ripresa della FEMA dopo l'uragano Helene supportano l'attività degli appaltatori anche oltre la fase di risposta iniziale. La California ha dovuto affrontare una forte domanda di ripristino a seguito degli incendi boschivi che hanno colpito Los Angeles nel gennaio 2025. Anche il Midwest e le Grandi Pianure hanno generato domanda a causa di tornado e grandinate. Il Nord-Est presenta frequenti guasti alle tubature, perdite d'acqua e necessità di bonifica da muffa in edifici residenziali e commerciali datati. I requisiti di conformità di FEMA, EPA e OSHA influiscono sull'ammissibilità ai lavori di ripristino del settore pubblico.
Nel 2025, in Canada, le perdite assicurate dovute a eventi meteorologici estremi hanno raggiunto 1.7 miliardi di dollari USA. La tempesta di ghiaccio che ha colpito l'Ontario e il Quebec a fine marzo ha generato perdite assicurate per 349.1 milioni di dollari USA, utilizzando il tasso di cambio del 2025 fornito nel materiale allegato. Le perdite assicurate dovute a catastrofi sono aumentate da 10 miliardi di dollari USA nel periodo 2006-2015 a 26.4 miliardi di dollari USA nel periodo 2016-2025, utilizzando lo stesso tasso di cambio fornito. L'Alberta e la Columbia Britannica sono esposte al rischio di incendi boschivi e alluvioni, mentre le province centrali e orientali sono soggette a perdite causate da ghiaccio, gelo e temporali violenti. First Onsite Property Restoration, DKI Services, On-Side Restoration e WINMAR operano nei mercati canadesi. Il piano di resilienza dell'Insurance Bureau of Canada prevede maggiori investimenti nelle infrastrutture di resilienza delle comunità. I sistemi assicurativi provinciali e gli accordi federali di assistenza in caso di calamità definiscono il contesto operativo locale.
Il Messico è l'area geografica in più rapida crescita nel mercato nordamericano dei servizi di ripristino post-disastro, con un tasso di crescita annuo composto (CAGR) del 5.70% fino al 2031. La crescita urbana e il maggiore utilizzo di assicurazioni formali sostengono la domanda di servizi di ripristino professionali a Città del Messico, Guadalajara e Monterrey. La base di professionisti del ripristino rimane meno sviluppata rispetto a Stati Uniti e Canada. Ciò crea un potenziale di crescita a partire da un punto di partenza più piccolo. L'espansione della proprietà immobiliare della classe media può aumentare la domanda di servizi formali di riparazione degli immobili. I marchi in franchising statunitensi e canadesi potrebbero avere un'opportunità se si adattassero alle condizioni normative e operative locali. Le esigenze infrastrutturali e un sistema di certificazione degli appaltatori in via di sviluppo possono influenzare il ritmo di adozione dei servizi formali. L'opportunità geografica rimane legata al miglioramento dell'accesso alle assicurazioni, delle capacità locali e delle pratiche di protezione degli immobili.
Panorama competitivo
Il mercato nordamericano dei servizi di ripristino post-disastro è frammentato, con migliaia di appaltatori indipendenti e regionali accanto a sistemi di franchising nazionali e specialisti in danni ingenti. SERVPRO, BELFOR e ServiceMaster Restore vantano un'ampia copertura negli Stati Uniti. SERVPRO ha registrato 2,390 franchising negli Stati Uniti e in Canada nel 2026, con un aumento del 12% rispetto ai tre anni precedenti. Le aziende nazionali competono in base alla capacità di intervento, ai rapporti con le compagnie assicurative, alla tecnologia e alla forza lavoro certificata. Le aziende indipendenti e regionali competono invece in modo efficace grazie alla conoscenza del territorio e ai consolidati rapporti con le compagnie assicurative. Il private equity sta favorendo il consolidamento tra gli operatori in franchising e regionali. Liberty Restoration Group è stata fondata nel 2025 e ha completato due acquisizioni nel 2026 per costruire la propria piattaforma operativa nel Midwest. Questa attività può creare fornitori multi-mercato più grandi con gestione condivisa e risorse di manodopera facilmente impiegabili.
La tecnologia e la documentazione rivestono un'importanza crescente negli incarichi di ripristino. PuroClean Disaster Services ha introdotto una piattaforma di intelligenza artificiale (IA) a supporto della conformità a sette linee guida assicurative. SERVPRO ha lanciato la sua applicazione Ready Plan nel marzo 2026 per aiutare i clienti commerciali a mantenere aggiornate le informazioni sulle proprietà e a contattare le filiali locali durante un'emergenza. Queste iniziative dimostrano come gli operatori stiano cercando una gestione più rapida degli interventi e una documentazione dei sinistri più coerente. Le certificazioni IICRC, i requisiti EPA e le normative di sicurezza OSHA rimangono requisiti di accesso fondamentali per ottenere incarichi da fornitori preferenziali e per il settore pubblico. La cattura del sito tramite droni e lo sviluppo di piani di intervento assistiti dall'IA possono ridurre i tempi tra il sinistro e l'approvazione del preventivo. Le aziende che investono in questi strumenti possono rafforzare la propria posizione presso le compagnie assicurative e i clienti nazionali.
Rimangono opportunità competitive nei settori dei lavori con copertura assicurativa insufficiente e a pagamento diretto, del monitoraggio delle proprietà e delle città secondarie meno servite. ServiceMaster Restore punta ad aprire 52 nuove sedi nel 2026, dopo 18 accordi di franchising e 25 aperture nel 2025. ServiceMaster Recovery Management ha ampliato la sua rete per i grandi sinistri a oltre 400 sedi nell'aprile 2026, grazie alle nuove designazioni a Milwaukee, Columbus e Tacoma. BluSky Restoration Contractors ha aperto una sede nel nord dell'Illinois nel gennaio 2026 per supportare le aree di Chicago, Milwaukee e del Wisconsin meridionale. Anche ATI Restoration si è concentrata sul ripristino di immobili residenziali danneggiati da assicurazioni e sulle relazioni con le compagnie assicurative nel corso del 2025. Queste strategie combinano copertura geografica, sviluppo di clienti commerciali e accesso alle compagnie assicurative. Il mercato nordamericano dei servizi di ripristino post-disastro rimane competitivo perché la capacità di risposta locale è ancora importante, oltre alla portata nazionale.
Leader del settore dei servizi di ripristino post-disastro in Nord America
SERVPRO Industries, LLC
BELFOR Holdings, Inc.
Ripristino ServiceMaster
Primo intervento di restauro della proprietà in loco
Restauro ATI
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Liberty Restoration Group ha completato l'acquisizione di ServiceMaster Restoration Services da parte di KRS, aggiungendo tre sedi a Peoria e Bloomington, nell'Illinois, e a Milwaukee, nel Wisconsin. L'operazione ha segnato la seconda acquisizione di Liberty nel 2026, dopo quella di ServiceMaster of Columbia avvenuta ad aprile, e ha ampliato la piattaforma ServiceMaster Restore a otto mercati in cinque stati del Midwest.
- Aprile 2026: ServiceMaster Recovery Management ha ampliato la sua rete nazionale di ripristino post-disastro per il settore commerciale, raggiungendo oltre 400 sedi con l'aggiunta di tre nuove sedi a Milwaukee (Wisconsin), Columbus (Ohio) e Tacoma (Washington). L'espansione rafforza la copertura di SRM per la gestione di danni ingenti e catastrofi a beneficio dei proprietari di immobili commerciali in questi mercati.
- Aprile 2026: Liberty Restoration Group ha completato l'acquisizione di ServiceMaster of Columbia a Columbia, Missouri, segnando la prima acquisizione dell'azienda nel 2026. La transazione ha rappresentato il primo passo nell'espansione della piattaforma multi-mercato ServiceMaster Restore di Liberty, successivamente ampliata con l'acquisizione, avvenuta ad agosto, di ServiceMaster Restoration Services da parte di KRS.
Ambito del rapporto sul mercato dei servizi di ripristino post-disastro in Nord America
Il rapporto sul mercato nordamericano dei servizi di ripristino post-disastro è segmentato per tipo di servizio (ripristino danni da acqua, ripristino danni da incendio e fumo e altro), per applicazione (residenziale e commerciale e industriale), per tipo di cliente/pagatore (lavori di ripristino finanziati da assicurazioni e altro) e per area geografica (Stati Uniti e altro). Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra menzionati.
| Ripristino dei danni causati dall'acqua (asciugatura/deumidificazione, ristagno delle acque reflue) |
| Ripristino danni da incendio e fumo |
| Bonifica delle muffe |
| Ripristino dopo tempeste/catastrofi (risposta a vento, grandine, inondazioni, grandi perdite) |
| Bonifica di aree a rischio biologico e traumi (scena del crimine, decesso incustodito, bonifica di aree infette) |
| Servizi speciali |
| Altri (restauro del contenuto, imballaggio, pulizia, stoccaggio, ecc.) |
| Residenziale |
| Commerciale e industriale |
| Lavori di restauro finanziati dall'assicurazione |
| Lavori di restauro autofinanziati/pagati direttamente |
| Lavori di restauro finanziati dal settore pubblico/governativo |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di servizio | Ripristino dei danni causati dall'acqua (asciugatura/deumidificazione, ristagno delle acque reflue) |
| Ripristino danni da incendio e fumo | |
| Bonifica delle muffe | |
| Ripristino dopo tempeste/catastrofi (risposta a vento, grandine, inondazioni, grandi perdite) | |
| Bonifica di aree a rischio biologico e traumi (scena del crimine, decesso incustodito, bonifica di aree infette) | |
| Servizi speciali | |
| Altri (restauro del contenuto, imballaggio, pulizia, stoccaggio, ecc.) | |
| Per Applicazione | Residenziale |
| Commerciale e industriale | |
| Per tipo di cliente/pagatore | Lavori di restauro finanziati dall'assicurazione |
| Lavori di restauro autofinanziati/pagati direttamente | |
| Lavori di restauro finanziati dal settore pubblico/governativo | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore dei servizi di ripristino post-disastro in Nord America?
Il settore ha un valore stimato di 20.9 miliardi di dollari nel 2026 e si prevede che raggiungerà i 26.2 miliardi di dollari entro il 2031.
Quali sono i fattori che trainano la domanda di servizi di ripristino post-disastro in Nord America?
I danni causati da eventi meteorologici estremi, l'invecchiamento degli impianti degli edifici, i lavori commissionati dalle compagnie assicurative e i programmi di recupero pubblici sostengono la domanda.
Qual è la categoria di servizi più grande del Nord America?
Il ripristino dei danni causati dall'acqua ha rappresentato la categoria di servizi più importante, con il 32.6% del fatturato nel 2025.
Quale applicazione genera il maggior fatturato per le imprese di restauro?
Gli immobili commerciali e industriali hanno generato la quota maggiore di richieste, pari al 53.5% nel 2025.
Quanto sono importanti i lavori finanziati dalle assicurazioni per le imprese di restauro?
Nel 2025, le prestazioni finanziate dalle assicurazioni hanno rappresentato il 52.5% del fatturato e rimangono la principale categoria di pagamento.
Qual è il paese leader nei servizi di restauro in Nord America?
Nel 2025 gli Stati Uniti hanno guidato la regione con l'89.1% dei ricavi, mentre il Messico è stata l'area geografica con la crescita più rapida fino al 2031.


