

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.84 miliardo di dollari |
| Dimensione del mercato (2031) | 5.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.81% CAGR |
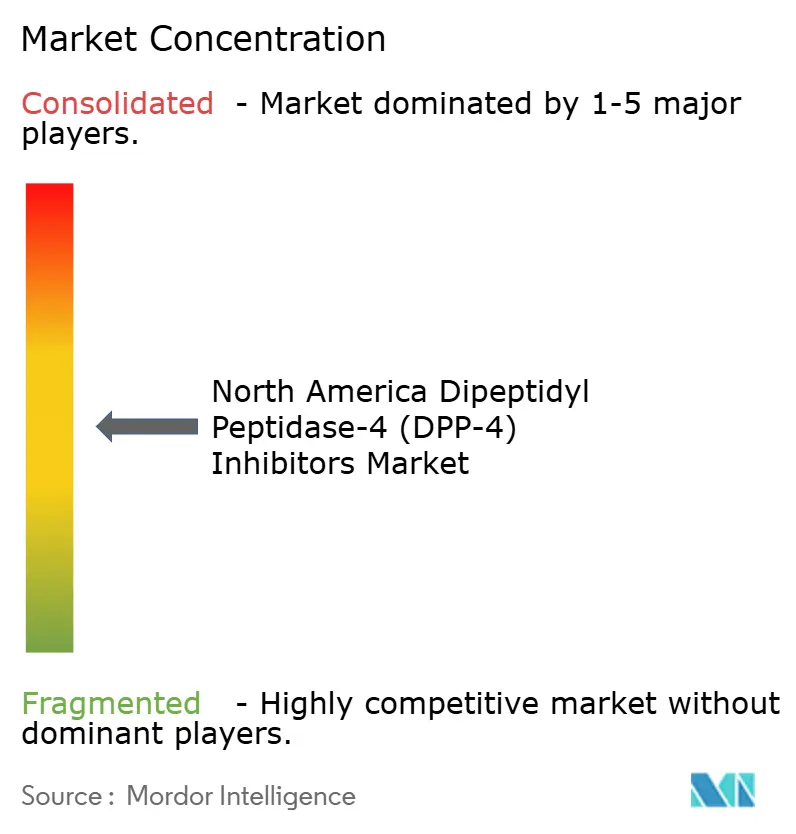
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli inibitori della dipeptidil peptidasi-4 (DPP-4) in Nord America a cura di Mordor Intelligence
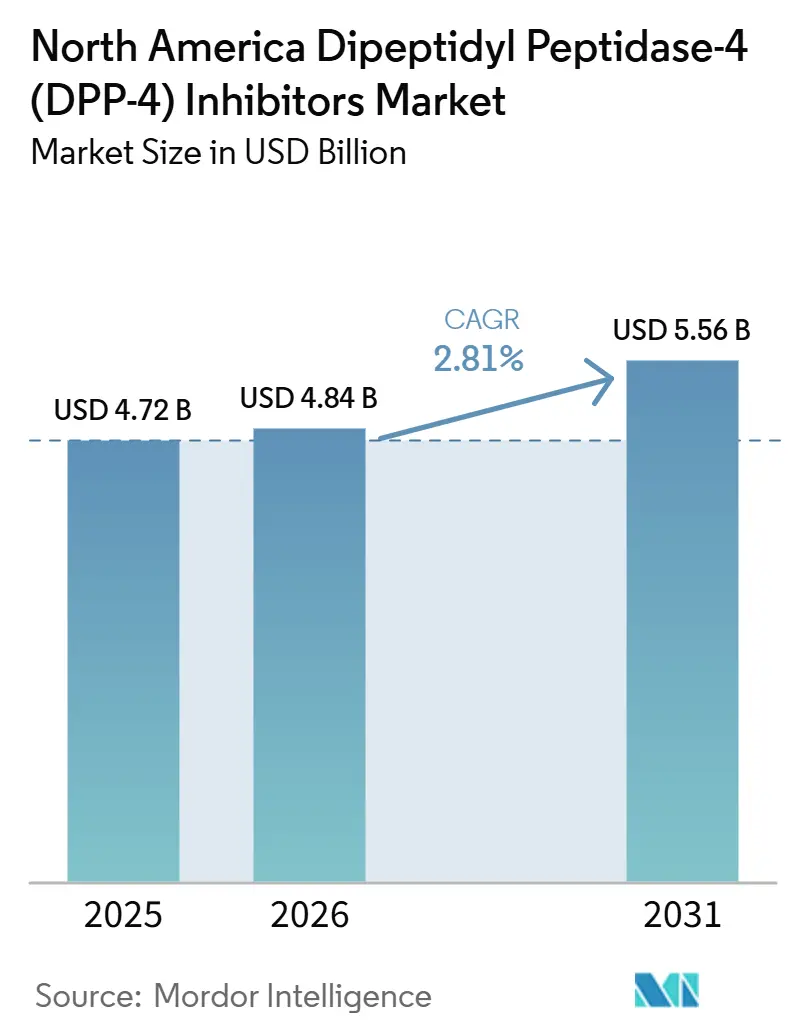
Si prevede che il mercato nordamericano degli inibitori della dipeptidil peptidasi-4 crescerà da 4.72 miliardi di dollari nel 2025 e 4.84 miliardi di dollari nel 2026 a 5.56 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 2.81% tra il 2026 e il 2031.
Il mercato nordamericano degli inibitori della DPP-4 sta attraversando una fase di transizione in cui la sitagliptina mantiene la sua posizione di farmaco leader, mentre l'ingresso dei farmaci generici amplia l'accesso alle cure e riduce il potere di determinazione dei prezzi dei farmaci di marca. La regione sopporta inoltre il più alto onere macroeconomico globale derivante dal diabete mellito, pari allo 0.3% del PIL, il che mantiene strutturalmente solida la domanda a lungo termine di terapie orali ipoglicemizzanti, anche se le preferenze di trattamento si evolvono. Gli Stati Uniti sono rimasti la principale fonte di ricavi, con l'83.7% delle vendite regionali nel 2025, e il sistema sanitario serve ancora un bacino di pazienti molto ampio, dato che 40.1 milioni di persone nel paese sono affette da diabete e 11.0 milioni di adulti non hanno ancora ricevuto una diagnosi. Anche con la crescente pressione competitiva da parte di nuove classi di farmaci, il mercato nordamericano degli inibitori della DPP-4 conserva una posizione solida tra gli anziani, le persone che necessitano di terapia orale e i pazienti che non possono facilmente utilizzare alternative, poiché la tollerabilità e la semplicità del trattamento rimangono importanti nella gestione di routine. La struttura competitiva del mercato nordamericano degli inibitori della DPP-4 si sta quindi spostando da un modello basato su un unico produttore di riferimento verso un contesto più ampio con più produttori, dove i volumi possono aumentare mentre i prezzi diventano più difficili da difendere.
Punti chiave del rapporto
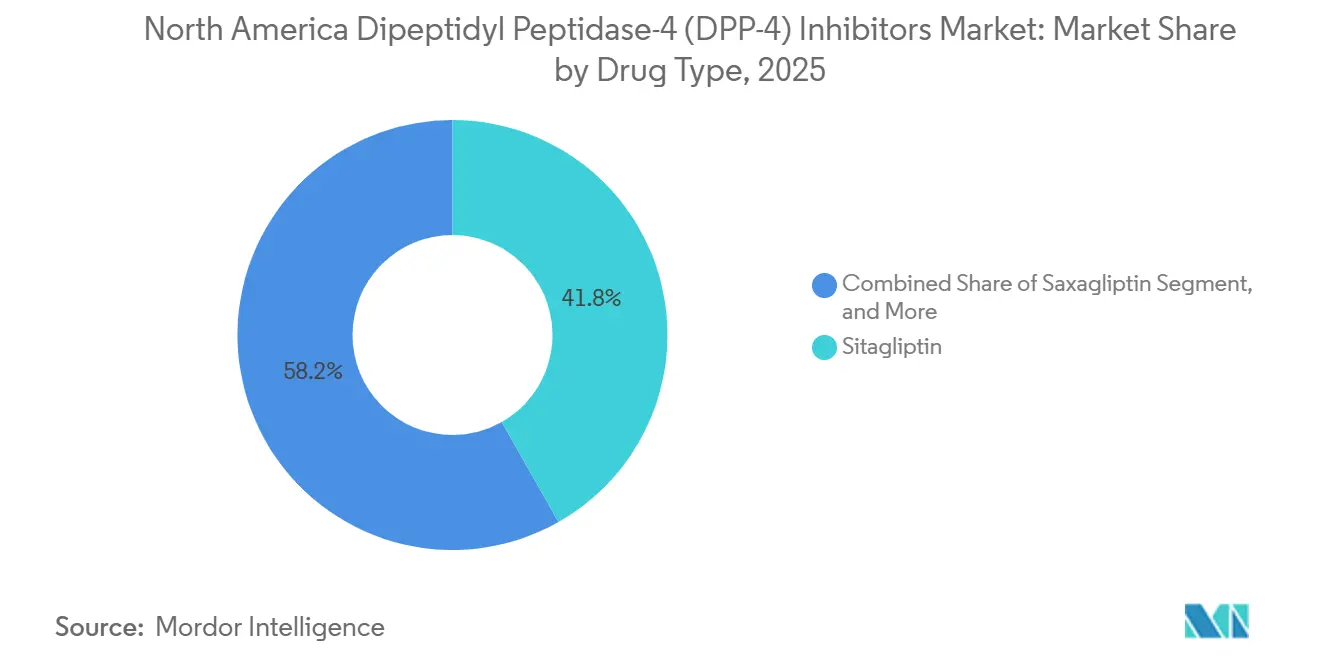
- Per tipologia di farmaco, la sitagliptina ha rappresentato il 41.83% del fatturato nel 2025 ed è rimasta anche il farmaco con la crescita più rapida, con un CAGR del 3.38% durante il periodo di previsione.
- Per tipologia di farmaco, nel 2025 i farmaci di marca detenevano il 76.38% della quota di mercato nordamericana degli inibitori della DPP-4, mentre i farmaci generici hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 4.08% fino al 2031.
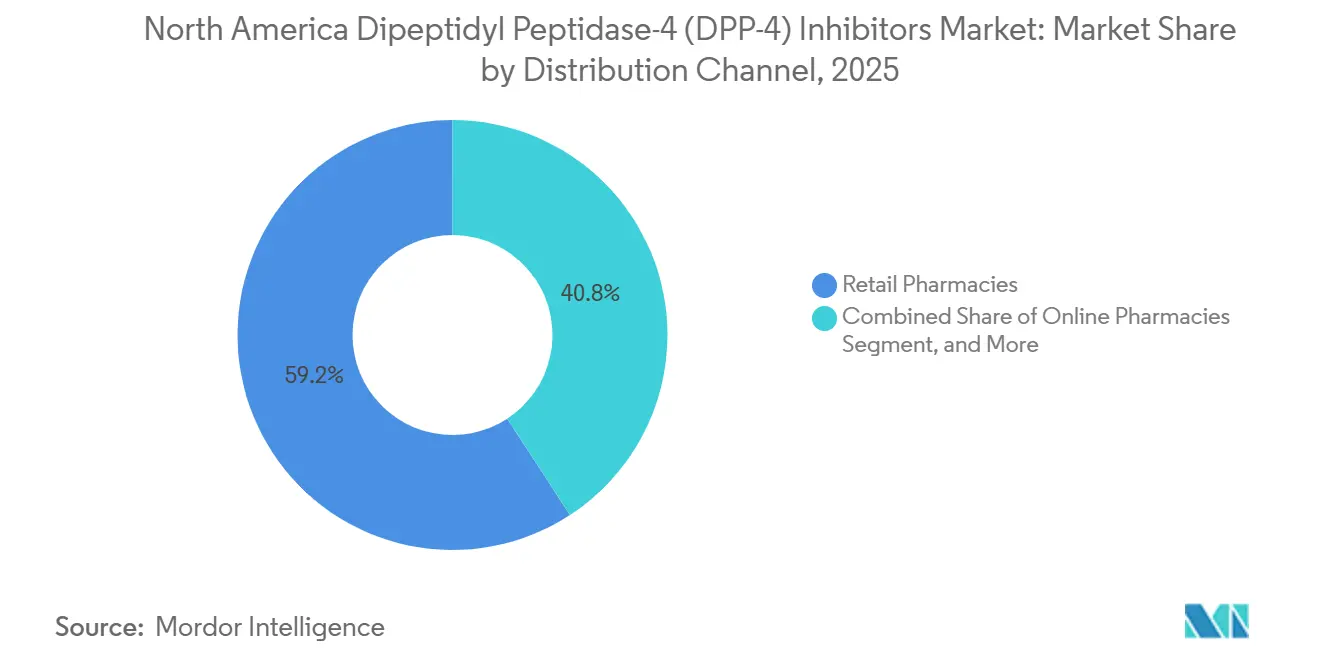
- Per canale di distribuzione, nel 2025 le farmacie al dettaglio rappresentavano il 59.16% del mercato nordamericano degli inibitori della DPP-4, mentre le farmacie online hanno registrato la crescita più rapida, con un CAGR del 4.32% fino al 2031.
- Dal punto di vista geografico, nel 2025 gli Stati Uniti detenevano l'83.72% della quota di mercato nordamericana degli inibitori della DPP-4, mentre il Messico ha registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 5.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato nordamericano degli inibitori della dipeptidil peptidasi-4 (DPP-4).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente incidenza del diabete di tipo 2 in tutto il Nord America | + 0.6% | Principalmente Stati Uniti e Messico, in secondo luogo il Canada. | A lungo termine (≥ 4 anni) |
| Preferenza per terapie orali a basso rischio di ipoglicemia negli anziani | + 0.5% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Genericizzazione e riposizionamento nel prontuario farmaceutico dei marchi storici | + 0.4% | Principalmente negli Stati Uniti, con ripercussioni anche in Messico e Canada. | A breve termine (≤ 2 anni) |
| Copertura Medicare e PBM per la terapia di mantenimento a costi contenuti | + 0.4% | Stati Uniti | A breve termine (≤ 2 anni) |
| Differenziazione della sicurezza cardiovascolare e semplicità del dosaggio renale in pazienti con comorbilità miste | + 0.3% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Conversione della prescrizione da terapia iniettabile a terapia orale di mantenimento | + 0.2% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente incidenza del diabete di tipo 2 in tutto il Nord America
Il mercato nordamericano degli inibitori della DPP-4 continua a beneficiare di un carico di diabete che rimane elevato, persistente e ancora sottodiagnosticato nei principali paesi. Il Nord America ad alto reddito ha registrato il maggiore aumento dell'incidenza del diabete di tipo 2 standardizzato per età tra le regioni del mondo tra il 1990 e il 2021, il che indica una base di domanda che non accenna a diminuire. [1] Frontiers in Endocrinology, “Global Burden and Risk Factors of Type 2 Diabetes Mellitus from 1990 to 2021, with Forecasts to 2050,” Frontiers Media, frontiersin.org Negli Stati Uniti, 40.1 milioni di persone avevano il diabete nel 2023, pari al 12.0% della popolazione totale, e 11.0 milioni di adulti non avevano ancora ricevuto una diagnosi, il che mantiene il bacino di pazienti trattati aperto a un'ulteriore espansione con il miglioramento dello screening. Il Messico aggiunge un ulteriore livello di domanda poiché nel 2024 13.6 milioni di adulti convivevano con il diabete e il 41.3% dei casi non era diagnosticato, lasciando un ampio gruppo non trattato che può passare all'uso di farmaci nel tempo. L'indagine ENSANUT 2021-2024 ha anche mostrato che la prevalenza nazionale del diabete di tipo 2 ha raggiunto il 17.0% e solo il 33% dei pazienti diagnosticati ha raggiunto il controllo glicemico, il che supporta il continuo utilizzo di terapie orali a prezzi accessibili man mano che l'accesso migliora. Di conseguenza, il mercato nordamericano degli inibitori della DPP-4 mantiene un'ampia base di pazienti anche quando l'intensità della concorrenza aumenta nelle linee di trattamento di maggior valore.
Preferenza per terapie orali a basso rischio di ipoglicemia negli anziani
Il mercato nordamericano degli inibitori della DPP-4 beneficia anche del fatto che gli anziani spesso necessitano di farmaci ipoglicemizzanti con modalità d'uso semplici e un basso rischio di ipoglicemia. L'American Diabetes Association ha affermato nei suoi standard del 2025 che gli inibitori della DPP-4 presentano un basso rischio di ipoglicemia e non influenzano il peso, il che li rende adatti a molti adulti di età pari o superiore a 65 anni che presentano politerapia o rischio di cadute. [2] American Diabetes Association, “Standards of Care in Diabetes 2025, Older Adults,” Diabetes Care, diabetesjournals.org Uno studio del giugno 2026 pubblicato su Cardiovascular Diabetology ha rilevato segnali di sicurezza significativi per gli inibitori SGLT2 negli adulti di età pari o superiore a 80 anni, il che può preservare lo spazio per l'uso degli inibitori della DPP-4 in una coorte di super anziani in rapida crescita. Un altro studio del 2025 pubblicato su Drugs & Aging ha mostrato tassi inferiori di ipoglicemia, cadute e fratture per gli inibitori della DPP-4 rispetto alle sulfoniluree negli anziani, il che rafforza il loro ruolo nella terapia di mantenimento di routine. Questo profilo clinico è rilevante perché il 52.1% degli adulti statunitensi di età pari o superiore a 65 anni presenta prediabete, pertanto il potenziale bacino di pazienti da trattare in questa fascia d'età rimane ampio. Questi modelli di cura contribuiscono a mantenere rilevante il mercato nordamericano degli inibitori della DPP-4, anche se nuove terapie stanno attirando l'attenzione nell'ambito più ampio della cura delle patologie cardiometaboliche.
Genericizzazione e riposizionamento nel prontuario farmaceutico dei marchi storici
Il mercato nordamericano degli inibitori della DPP-4 sta subendo una trasformazione a causa dell'introduzione del sitagliptin generico, che sta modificando contemporaneamente sia l'accessibilità economica che la composizione dei ricavi. Apotex ha lanciato negli Stati Uniti, nel giugno 2026, le compresse di sitagliptin generico e le compresse di sitagliptin e metformina cloridrato, prodotti che hanno beneficiato di un'esclusività condivisa di 180 giorni, a conferma dell'avvio del passaggio da un marchio protetto a un accesso più ampio. Questo cambiamento è importante perché i pazienti sensibili al costo, precedentemente limitati dai prezzi dei farmaci di marca, possono accedere più facilmente alla terapia di mantenimento una volta che più fornitori avranno una presenza sul mercato. Influisce anche sulle decisioni relative ai prontuari terapeutici, poiché gli enti pagatori possono mantenere in uso una classe di farmaci orali consolidata a un costo inferiore, preservando al contempo le opzioni terapeutiche per gli anziani e i pazienti con comorbilità multiple. In tale contesto, il mercato nordamericano degli inibitori della DPP-4 può ancora espandersi in termini di numero di pazienti trattati, anche in caso di indebolimento della concentrazione dei ricavi derivanti dai farmaci di marca.
Copertura Medicare e PBM per la terapia di mantenimento a costi contenuti
Il mercato nordamericano degli inibitori della DPP-4 è influenzato anche dalle strutture dei pagatori che spingono sempre più il trattamento del diabete verso opzioni di mantenimento a costo controllato. Uno studio pubblicato dalla RAND sul Journal of General Internal Medicine ha rilevato che la quota mediana di farmaci per il diabete con compartecipazione alla spesa nei piani di farmaci da prescrizione Medicare è aumentata notevolmente tra il 2023 e il 2024, dimostrando che la progettazione dell'accesso sta diventando più selettiva dal punto di vista finanziario per i pazienti. [3] Journal of General Internal Medicine, “Trends in Medicare Part D Formulary Coverage for Non-Insulin Diabetes Medications, 2020–2024,” Springer, doi.org In questo contesto, i prodotti DPP-4 a basso costo possono rimanere utili quando i piani cercano di gestire la spesa per farmaci a lungo termine senza interrompere la continuità del trattamento orale. Ciò è particolarmente rilevante negli Stati Uniti perché i pazienti collegati a Medicare costituiscono una quota ampia e crescente della popolazione diabetica e spesso necessitano di una terapia cronica stabile piuttosto che di frequenti cambi di regime. Questa classe di farmaci beneficia anche della sua praticità nella terapia di mantenimento, poiché la somministrazione orale, l'ampia notorietà e un profilo di ipoglicemia relativamente lieve si adattano bene all'uso a lungo termine. Nel complesso, queste caratteristiche mantengono il mercato nordamericano degli inibitori della DPP-4 strettamente legato alle decisioni dei pagatori, anche quando la pressione competitiva sposta l'attenzione di prima linea verso altre categorie di farmaci.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione dell'agonista del recettore GLP-1 negli algoritmi di trattamento | -0.5% | Principalmente negli Stati Uniti, con ripercussioni anche in Canada. | A breve termine (≤ 2 anni) |
| Scadenza dei brevetti e rapida erosione dei prezzi della sitagliptina di marca e dei prodotti correlati | -0.4% | Stati Uniti principalmente | A breve termine (≤ 2 anni) |
| Pressione dell'autorizzazione preventiva e controlli della terapia a fasi sui farmaci antidiabetici orali di marca | -0.2% | Stati Uniti | A breve termine (≤ 2 anni) |
| Sensibilità dei segnali di sicurezza relativi all'insufficienza cardiaca e al rischio pancreatico nell'etichettatura e nella prescrizione | -0.1% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione dell'agonista del recettore GLP-1 negli algoritmi di trattamento
Il principale fattore limitante per il mercato nordamericano degli inibitori della DPP-4 è il costante spostamento degli algoritmi di trattamento verso gli agonisti del recettore GLP-1 e, in alcuni contesti, verso altre terapie più recenti con un posizionamento cardiometabolico più marcato. Questo cambiamento restringe il bacino di pazienti potenzialmente idonei agli inibitori della DPP-4, ovvero quelli con un elevato indice di massa corporea, patologie cardiovascolari conclamate o una maggiore necessità di riduzione del peso, per i quali i medici tendono a valutare prima le opzioni terapeutiche orali, spesso al di là delle classi di farmaci più datate. Limita inoltre il potere di determinazione dei prezzi in futuro, poiché i farmaci di marca a base di DPP-4 devono competere in un modello assistenziale in cui la differenziazione terapeutica viene valutata in misura maggiore in base a risultati che vanno oltre il semplice controllo glicemico. Allo stesso tempo, l'arrivo del sitagliptin generico può attenuare in parte la perdita di volume, mantenendo la classe di farmaci accessibile per i pazienti che necessitano ancora di un trattamento orale, ma non può compensare completamente la pressione sul valore dei farmaci di marca. Gli Stati Uniti risentono maggiormente di questo vincolo, poiché la gestione da parte degli assicuratori privati, le modalità di prescrizione da parte degli specialisti e la più rapida adozione di terapie premium per il diabete aumentano l'intensità della sostituzione. Di conseguenza, è probabile che il mercato nordamericano degli inibitori della DPP-4 mantenga un ruolo più ristretto, ma pur sempre importante, piuttosto che riconquistare una preferenza generalizzata come trattamento di prima linea.
Sensibilità dei segnali di sicurezza relativi all'insufficienza cardiaca e al rischio pancreatico nell'etichettatura e nella prescrizione
Il mercato nordamericano degli inibitori della DPP-4 è inoltre frenato dalla cautela a livello di classe riguardo alla sicurezza per insufficienza cardiaca e pancreatica, soprattutto nei pazienti con un carico di comorbilità più elevato. Un'analisi del 2024 condotta utilizzando il sistema di segnalazione degli eventi avversi della FDA ha identificato un segnale di segnalazione di pancreatite per gli inibitori della DPP-4 con un odds ratio di segnalazione di 13.2, il che mantiene la percezione della sicurezza sotto stretta osservazione anche quando tali risultati non si applicano in egual misura a tutte le molecole. Questa cautela tende a rafforzare la revisione da parte degli enti pagatori, la consapevolezza del foglietto illustrativo e la selettività dei medici, soprattutto quando altre classi di farmaci per il diabete sono già in competizione per gli stessi pazienti. Rende inoltre i prodotti di marca meno performanti più esposti in un momento in cui l'erosione dei prezzi dei generici sta già riducendo lo spazio per il posizionamento premium. L'effetto non è un crollo nell'uso della classe, poiché i medici continuano a distinguere tra i singoli prodotti e i profili specifici dei pazienti, ma rallenta un'espansione più ampia. In termini pratici, il mercato nordamericano degli inibitori della DPP-4 rimane utilizzabile in contesti di terapia di mantenimento ben selezionati, pur offrendo minore flessibilità nei percorsi di trattamento ad alto rischio.
Analisi del segmento
Per tipologia di farmaco: la sitagliptina consolida la sua leadership in termini di volumi anche nell'era dei farmaci generici.
Nel 2025, la sitagliptina ha rappresentato il 41.83% del fatturato, consolidando la sua posizione di leader nel mercato nordamericano degli inibitori della DPP-4 e gettando le basi per una crescita continua nel periodo di previsione. La molecola beneficia di una lunga familiarità con la prescrizione, di un ampio utilizzo storico e di un ruolo ben definito nella gestione orale del diabete, elementi che la mantengono centrale anche in una fase di prezzi più bassi. La sitagliptina si è inoltre confermata la tipologia di farmaco a più rapida crescita, con un CAGR del 3.38% fino al 2031, un dato insolito per il segmento più ampio, ma logico in un periodo caratterizzato dalla disponibilità di farmaci generici e da un accesso più ampio. Nel giugno 2026, Apotex ha lanciato negli Stati Uniti le compresse generiche di sitagliptina e le compresse di sitagliptina e metformina cloridrato, a ulteriore conferma dell'ampliamento dell'offerta al di là del modello del farmaco originator. Questa tempistica è importante perché il mercato nordamericano degli inibitori della DPP-4 può ora raggiungere pazienti che in precedenza non potevano permettersi questa classe di farmaci, continuando a beneficiare di una molecola già ben nota ai medici.
Il secondo livello del quadro relativo alle tipologie di farmaci è definito da come altre molecole occupino nicchie più ristrette, ma comunque importanti, all'interno del mercato nordamericano degli inibitori della DPP-4. La linagliptina ha mantenuto un ruolo significativo perché non richiede aggiustamenti del dosaggio in base alla funzionalità renale nelle diverse fasi della malattia renale cronica, il che la rende particolarmente rilevante per i medici che prescrivono farmaci a pazienti anziani con insufficienza renale. Saxagliptina e alogliptina si trovano ad affrontare un percorso più limitato a causa delle precauzioni di sicurezza che ne hanno condizionato il posizionamento, riducendo le possibilità di un'ampia espansione commerciale. La vildagliptina è rimasta limitata in Nord America perché la sua presenza regionale è molto più ristretta rispetto ai prodotti leader e non modifica la struttura complessiva della categoria. Queste condizioni fanno della sitagliptina il principale punto di riferimento in termini di volume, mentre le restanti molecole competono più sulla pertinenza clinica che sull'ampia diffusione del mercato. Il risultato è un segmento in cui la leadership è stabile, ma i termini di tale leadership si stanno spostando dalla forza del marchio verso l'accessibilità e la possibilità di sostituzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di farmaco: l'ondata di farmaci generici rimodella l'architettura dei ricavi
Nel 2025, i farmaci di marca rappresentavano il 76.38% del fatturato del segmento, a dimostrazione di quanto il mercato nordamericano degli inibitori della DPP-4 fosse stato fortemente influenzato da prodotti protetti e da franchise di origine consolidati. Questa base di farmaci di marca rifletteva la forza commerciale di prodotti come Januvia, Janumet e Tradjenta, unitamente al ritmo più lento di conversione ai generici prima del 2026. Ciononostante, si prevede che i farmaci generici cresceranno a un CAGR del 4.08% fino al 2031, diventando la tipologia di farmaco in più rapida crescita grazie all'ampliamento dell'offerta di sitagliptin e al miglioramento dell'accessibilità economica. Il segmento dei farmaci di marca, pertanto, rimane più ampio all'inizio del periodo di previsione, ma la sua concentrazione di fatturato è destinata a diminuire man mano che un numero maggiore di alternative a basso costo si assicura l'accettazione da parte degli enti pagatori. Questo cambiamento è fondamentale per il mercato nordamericano degli inibitori della DPP-4 perché modifica l'equilibrio tra la creazione di valore e il volume delle prescrizioni, anziché limitarsi a sostituire un fornitore con un altro.
A lungo termine, il mercato nordamericano degli inibitori della DPP-4 si assomiglierà sempre meno a una categoria di farmaci di marca premium e sempre più a un mercato misto, dove la disciplina dei prezzi è fondamentale a ogni livello. L'ingresso dei farmaci generici dovrebbe ampliare l'accesso per i pazienti sensibili al costo, ma renderà anche più difficile per i farmaci di marca tradizionali mantenere i margini storici, a meno che non offrano un chiaro vantaggio clinico o un forte posizionamento in combinazione con altri farmaci. Ciò renderà i farmaci di marca più dipendenti dai pazienti che necessitano di specifiche caratteristiche di dosaggio, praticità per i pazienti con problemi renali o tollerabilità comprovata in contesti di mantenimento a lungo termine. Allo stesso tempo, la concorrenza dei generici probabilmente amplierà la partecipazione dei produttori e ridurrà la concentrazione attorno a un piccolo numero di aziende produttrici di farmaci originali. Questa evoluzione non elimina il ruolo dei farmaci di marca, poiché alcuni prodotti beneficiano ancora di una differenziazione clinica e di una pressione ritardata da parte dei generici. Significa, tuttavia, che il segmento sta diventando strutturalmente più guidato dai volumi che dai prezzi.
Per canale di distribuzione: le farmacie online guadagnano terreno mentre le reti di vendita al dettaglio si contraggono
Nel 2025, le farmacie al dettaglio rappresentavano il 59.16% del fatturato del canale di distribuzione, risultando il canale più importante nel mercato nordamericano degli inibitori della DPP-4 all'inizio del periodo di previsione. Questa posizione di leadership riflette la consolidata abitudine di dispensare le prescrizioni, l'ampia accessibilità a livello locale e l'uso abituale di farmacie, sia di catena che indipendenti, per la terapia del diabete cronico. Nonostante questa ampia base installata, si prevede che le farmacie online cresceranno a un tasso annuo composto (CAGR) del 4.32% fino al 2031, diventando il canale di distribuzione in più rapida crescita. Il loro appeal è evidente: gli inibitori della DPP-4 si adattano perfettamente alla gestione basata sul rinnovo delle prescrizioni, non richiedono refrigerazione e possono essere gestiti facilmente con modelli di dispensazione digitale ricorrenti. Questa praticità offre al mercato nordamericano degli inibitori della DPP-4 un percorso naturale verso una maggiore penetrazione online, poiché i pazienti cercano prezzi più bassi e la comodità di ordini ripetuti.
Si prevede che le farmacie al dettaglio rimarranno il principale canale di ricavo, in quanto gestiscono un ampio volume di prescrizioni e supportano l'accesso dei pazienti ai farmaci sia in contesti urbani che comunitari. Le farmacie ospedaliere svolgono un ruolo più circoscritto, legato principalmente alla gestione del diabete nei pazienti ricoverati, ai sistemi integrati e a un utilizzo più controllato del prontuario farmaceutico, dove la scelta dei prodotti può riflettere i protocolli di cura locali. La crescita online, tuttavia, dovrebbe continuare ad accelerare man mano che la sitagliptina generica diventa più facile da reperire tramite piattaforme digitali e la trasparenza dei prezzi migliora per chi assume farmaci per la terapia di mantenimento. Questo è importante perché l'espansione del canale può rafforzare l'adozione dei generici più rapidamente rispetto a un modello basato esclusivamente sulle farmacie, soprattutto quando i tempi di rinnovo delle prescrizioni sono prevedibili. Il segmento, quindi, combina un solido nucleo di vendita al dettaglio con un percorso digitale in crescita che si adatta all'evoluzione economica del trattamento a lungo termine del diabete. Di fatto, il cambiamento del canale supporta la più ampia transizione del mercato nordamericano degli inibitori della DPP-4 da marchi protetti a un utilizzo ricorrente a costi inferiori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato degli inibitori della dipeptidil peptidasi-4 (DPP-4) negli Stati Uniti
Nel 2025, gli Stati Uniti hanno rappresentato l'83.72% del fatturato regionale, confermandosi come il principale centro commerciale del mercato nordamericano degli inibitori della DPP-4. Questa dimensione è dovuta all'ampia popolazione in trattamento, a un'infrastruttura di rimborso complessa ma solida e a una domanda costante di prescrizioni per la terapia di mantenimento del diabete cronico. Il Paese vanta inoltre una base di pazienti molto ampia, con 40.1 milioni di persone affette da diabete e 11.0 milioni di adulti non diagnosticati, il che significa che la domanda di trattamento può ancora aumentare con il miglioramento della diagnosi precoce. La popolazione anziana rappresenta un ulteriore fattore di supporto, poiché il 52.1% degli adulti di età pari o superiore a 65 anni presenta prediabete, garantendo ai medici un flusso continuo di pazienti che potrebbero in futuro necessitare di farmaci orali con profili di sicurezza gestibili. Nonostante la forte concorrenza di nuove classi di farmaci, gli Stati Uniti rimangono il Paese in cui i prezzi, i cambiamenti nei canali di distribuzione e l'adozione dei farmaci generici influenzeranno per primi l'andamento generale del mercato nordamericano degli inibitori della DPP-4.
Mercato messicano degli inibitori della dipeptidil peptidasi-4 (DPP-4)
Il Messico è l'area geografica in più rapida crescita, con un CAGR del 5.98% fino al 2031, e questo ritmo riflette sia il carico di malattia che il sottoutilizzo dei trattamenti all'interno del mercato nordamericano degli inibitori della DPP-4. Nel 2024, il Paese contava 13.6 milioni di adulti affetti da diabete e la prevalenza standardizzata per età ha raggiunto il 16.4%, posizionandolo già tra le aree con il maggiore bisogno nella regione. I decessi attribuibili al diabete hanno raggiunto quota 123,365 nel 2024 e la spesa sanitaria correlata al diabete si è attestata a 19.5 miliardi di dollari, il che dimostra l'entità della pressione sul sistema sanitario e la necessità di opzioni terapeutiche croniche più accessibili. Anche il tasso di diagnosi mancate del 41.3% è rilevante, poiché indica che la domanda di trattamenti attivi è ancora significativamente inferiore al numero reale di pazienti. Questo, unito ai bassi tassi di controllo glicemico, conferma il Messico come l'area di maggiore crescita nel mercato nordamericano degli inibitori della DPP-4.
Mercato canadese degli inibitori della dipeptidil peptidasi-4 (DPP-4)
Il Canada detiene una quota minore della domanda regionale, ma rimane parte del mercato nordamericano degli inibitori della DPP-4 grazie alla costante necessità di gestione delle malattie croniche e a un sistema di rimborso strutturato. Il Paese contribuisce con un profilo più stabile e ponderato rispetto a Stati Uniti e Messico, poiché la sua base di pazienti è consolidata e i suoi percorsi terapeutici sono relativamente disciplinati. Gli inibitori della DPP-4 rimangono quindi rilevanti soprattutto per i pazienti che necessitano di una terapia orale semplice, di un basso rischio di ipoglicemia o di un'opzione pratica nell'ambito di piani di gestione del diabete più ampi. Ciò fa del Canada un'area geografica di supporto piuttosto che un motore di crescita, ma contribuisce comunque alla continuità della domanda regionale e al mantenimento di una struttura di mercato equilibrata tra i tre Paesi.
Panorama competitivo
Il mercato nordamericano degli inibitori della DPP-4 è stato storicamente dominato da un piccolo gruppo di aziende innovative, ma questa struttura si sta ora allentando con l'espansione della partecipazione dei farmaci generici. Merck è rimasta l'azienda originatrice più visibile perché i farmaci Januvia e Janumet hanno definito le tendenze commerciali per la sitagliptina per molti anni e hanno consolidato la classe di farmaci su larga scala. Boehringer Ingelheim ed Eli Lilly hanno mantenuto una posizione importante con Tradjenta, soprattutto nei pazienti in cui la semplicità del dosaggio per la gestione della insufficienza renale ha migliorato l'adeguatezza clinica del prodotto. Anche AstraZeneca è rimasta presente nel settore dei farmaci di marca con saxagliptin, sebbene il suo margine commerciale fosse più ristretto rispetto a quello dei prodotti leader. Ciò lascia il mercato nordamericano degli inibitori della DPP-4 con un nucleo di farmaci di marca che rimane influente, ma non più in grado di controllare la categoria con la stessa concentrazione di un tempo.
La mossa strategica più significativa del 2026 è arrivata con il lancio del sitagliptin generico, poiché ha modificato le dinamiche di accesso più rapidamente rispetto alla maggior parte degli altri sviluppi nella categoria. Nel giugno 2026, Apotex ha lanciato negli Stati Uniti compresse di sitagliptin generico e compresse di sitagliptin e metformina cloridrato, prodotti che beneficiavano di un'esclusiva condivisa di 180 giorni, segnando un passo importante nella transizione del mercato verso una concorrenza multi-fornitore. Merck, nel frattempo, è entrata nella fase di perdita dell'esclusività con i franchise Januvia e Janumet, registrando un fatturato di 574 milioni di dollari nel primo trimestre del 2026, in calo rispetto ai 796 milioni di dollari del primo trimestre del 2025, a dimostrazione di quanto rapidamente possa verificarsi un'erosione del marchio una volta che i tempi di immissione sul mercato dei generici diventano evidenti. Boehringer Ingelheim ha risposto puntando sul posizionamento piuttosto che sul prezzo, continuando a fare affidamento sul profilo di linagliptin, che non richiede aggiustamenti della dose in caso di insufficienza renale, per proteggere la sua posizione in specifici gruppi di pazienti. Nel complesso, queste dinamiche dimostrano che il mercato nordamericano degli inibitori della DPP-4 è ora plasmato, da un lato, da strategie difensive basate sui farmaci di marca e, dall'altro, dall'ingresso su larga scala dei farmaci generici.
Un terzo esempio strategico proviene dalla localizzazione della catena di approvvigionamento, un aspetto importante poiché una produzione stabile garantisce la continuità in una categoria basata su rifornimenti a lungo termine. Nell'ottobre 2025, Boehringer Ingelheim ha avviato la produzione locale di Tradjenta presso il suo stabilimento di produzione di farmaci per uso umano a Zhangjiang, Shanghai, rafforzando il supporto logistico per il farmaco a base di linagliptin e riducendo la dipendenza da un'area produttiva più ristretta. Con l'ingresso di un numero crescente di produttori di generici indiani, canadesi e multinazionali nel settore, il vantaggio competitivo dipenderà probabilmente sempre più da una fornitura affidabile, dalla copertura terapeutica e dalla disciplina dei prezzi, piuttosto che dalla creazione di nuove molecole. Il mercato nordamericano degli inibitori della DPP-4 rimane quindi moderatamente concentrato sull'influenza dei marchi storici, ma si sta chiaramente muovendo verso un modello operativo più frammentato.
Leader del settore degli inibitori della dipeptidil peptidasi-4 (DPP-4) in Nord America
AstraZeneca
Boehringer Ingelheim
Eli Lilly and Company
Merck e Co.
Novartis
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Apotex Corp. ha lanciato negli Stati Uniti compresse generiche di sitagliptin e compresse di sitagliptin/metformina cloridrato, entrambe con classificazione AB rispetto a Januvia e Janumet di Merck e idonee per un'esclusività condivisa di 180 giorni. Disponibili nei dosaggi da 25 mg, 50 mg e 100 mg, i prodotti ampliano l'accesso a farmaci inibitori della DPP-4 a prezzi accessibili per milioni di pazienti precedentemente limitati dal prezzo dei farmaci di marca, che si aggirava tra i 600 e i 700 dollari al mese.
- Maggio 2026: Sandoz ha lanciato negli Stati Uniti le compresse generiche di sitagliptina e le compresse di sitagliptina/metformina in regime di esclusiva condivisa per 180 giorni, entrando nel mercato insieme ad Apotex prima della scadenza del brevetto principale di Merck, prevista per novembre 2026. Il lancio simultaneo da parte di entrambi i produttori ha segnalato un ingresso organizzato nel mercato, coordinato attraverso precedenti accordi transattivi con Merck.
- Dicembre 2025: Watson Labs, ora Viatris, ha ricevuto l'approvazione della FDA per il sitagliptin fosfato generico, classificato AB rispetto a Januvia, diventando la prima azienda ad ottenere la piena approvazione di equivalenza generica per la molecola più importante del mercato nordamericano degli inibitori della DPP-4, aprendo la strada al lancio commerciale in base ai termini dell'accordo con Merck.
- Ottobre 2025: Boehringer Ingelheim ha avviato ufficialmente la produzione locale di Tradjenta, linagliptin, presso il suo stabilimento di produzione di farmaci per uso umano a Zhangjiang, Shanghai, consolidando un hub di approvvigionamento nella regione Asia-Pacifico che supporta la continuità della distribuzione in Nord America e riduce il rischio di approvvigionamento da un unico fornitore per il farmaco a base di linagliptin.
Ambito del rapporto sul mercato degli inibitori della dipeptidil peptidasi-4 (DPP-4) in Nord America
Per tipo di droga
| Sitagliptin |
| Saxagliptin |
| linagliptin |
| alogliptin |
| vildagliptin |
| Altri tipi di droga |
Per tipologia di farmaco
| Farmaci di marca |
| Farmaci generici |
Per canale di distribuzione
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di droga | Sitagliptin |
| Saxagliptin | |
| linagliptin | |
| alogliptin | |
| vildagliptin | |
| Altri tipi di droga | |
| Per tipologia di farmaco | Farmaci di marca |
| Farmaci generici | |
| Per canale di distribuzione | Farmacie ospedaliere |
| Farmacie al dettaglio | |
| Farmacie online | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di valore per gli inibitori della DPP-4 in Nord America al 2031?
Si prevede che il mercato nordamericano degli inibitori della DPP-4 raggiungerà i 5.56 miliardi di dollari entro il 2031, in crescita rispetto ai 4.84 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 2.81% nel periodo 2026-2031.
Quale tipologia di farmaco inibitore della DPP-4 è la più venduta in Nord America?
Nel 2025, la sitagliptina ha dominato il segmento dei farmaci con una quota di fatturato del 41.83% ed è rimasta la tipologia di farmaco a più rapida crescita per tutto il periodo di previsione.
Perché gli inibitori della DPP-4 sono ancora importanti quando sono disponibili farmaci più recenti per il diabete?
Rimangono utili per gli anziani e i pazienti che necessitano di terapia orale con basso rischio di ipoglicemia, e le linee guida dell'ADA continuano a supportare tale idoneità clinica.
Quale Paese sta registrando la crescita più rapida nella regione?
Il Messico è il segmento di paesi in più rapida crescita, con un CAGR del 5.98% fino al 2031, sostenuto dall'elevata prevalenza del diabete, da un ampio numero di casi non diagnosticati e da bassi tassi di controllo glicemico.
In che modo la sitagliptina generica sta cambiando il panorama competitivo?
Il lancio di farmaci generici sta ampliando l'accesso ai farmaci e riducendo il potere di determinazione dei prezzi dei farmaci di marca, spostando la concorrenza dal controllo del marchio al volume, all'affidabilità dell'approvvigionamento e alla copertura farmaceutica.


