

Dimensioni e quota del mercato dei server per data center in Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
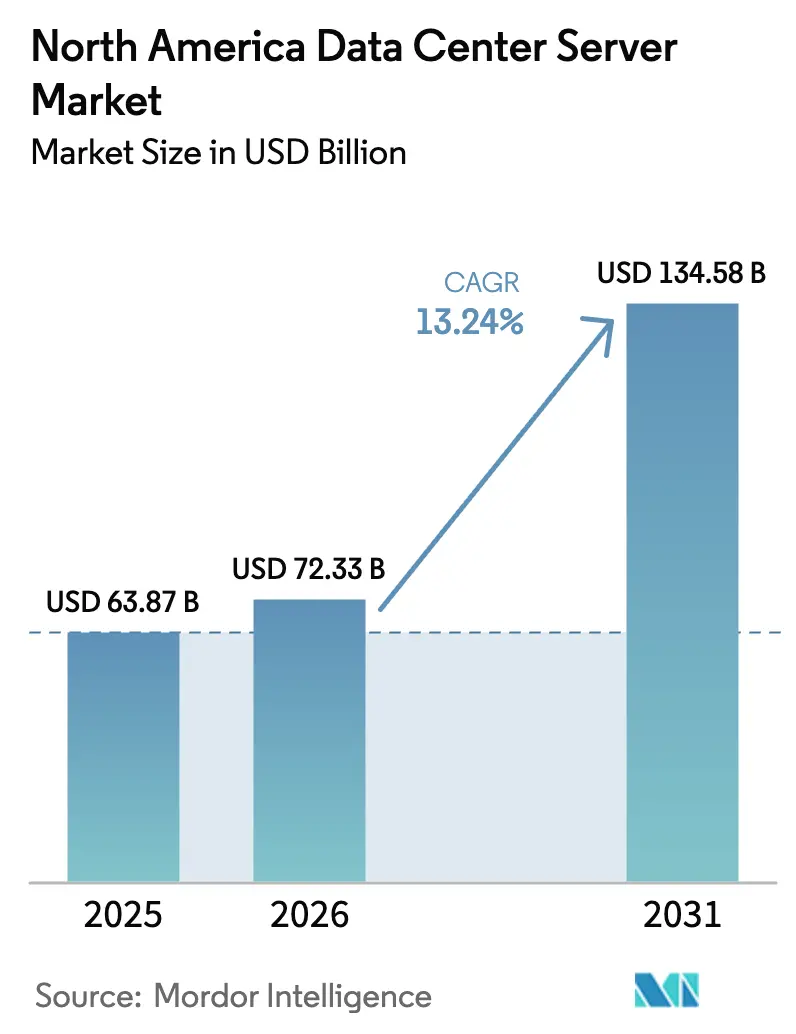
| Dimensione del mercato (2026) | 72.33 miliardo di dollari |
| Dimensione del mercato (2031) | 134.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.24% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei server per data center in Nord America di Mordor Intelligence
Si prevede che il mercato dei server per data center in Nord America crescerà da 63.87 miliardi di dollari nel 2025 a 72.33 miliardi di dollari nel 2026 e raggiungerà i 134.58 miliardi di dollari entro il 2031, con un CAGR del 13.24% nel periodo 2026-2031. L'espansione delle implementazioni di intelligenza artificiale, l'aumento del traffico di rete e le norme più severe sulla sovranità dei dati stanno rimodellando le strategie di approvvigionamento, mentre le organizzazioni modernizzano le strutture legacy per gestire densità di potenza superiori a 100 kW per rack. I fornitori di server ora competono sull'efficienza del raffreddamento a liquido, sulla densità delle GPU e sui rapidi tempi di configurazione, piuttosto che sulla pura velocità del processore. Parallelamente, l'aumento del nearshoring in Messico e i mandati di cloud sovrano in Canada stanno reindirizzando i capitali verso aree metropolitane secondarie che offrono ancora margine di potenza. I fornitori di colocation, gli hyperscaler cloud e gli specialisti edge stanno scalando la capacità più rapidamente dei tradizionali data center aziendali, inasprendo la concorrenza lungo tutta la catena del valore.
Punti chiave del rapporto
- Per applicazione, l'intelligenza artificiale e l'apprendimento automatico hanno detenuto il 38.84% della quota di mercato dei server dei data center del Nord America nel 2025, mentre si prevede che i carichi di lavoro di virtualizzazione e cloud privato registreranno un CAGR del 17.02% fino al 2031.
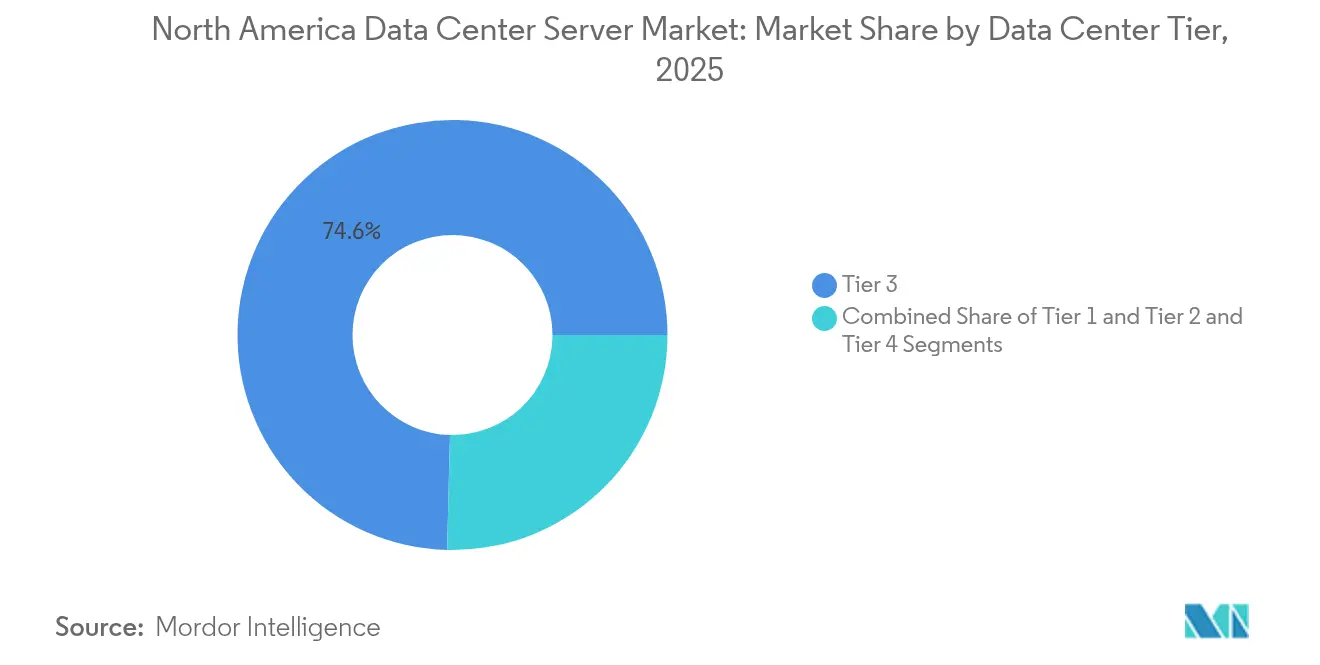
- In base al livello del data center, le strutture di Livello 3 hanno registrato una quota di fatturato del 74.60% nel 2025; il Livello 4 è destinato a crescere a un CAGR del 18.56% entro il 2031, poiché gli hyperscaler richiedono cluster GPU fault-tolerant.
- In base al fattore di forma, nel 61.55 le lame a mezza altezza rappresentavano il 2025% delle dimensioni del mercato dei server dei data center del Nord America, mentre si prevede che le lame a un quarto di altezza e le microlame cresceranno a un CAGR del 17.92%.
- In base alla tipologia di data center, nel 57.70 gli operatori di colocation hanno conquistato il 2025% della quota di mercato dei server per data center del Nord America; le strutture hyperscaler sono sulla buona strada per un CAGR del 20.64% entro il 2031.
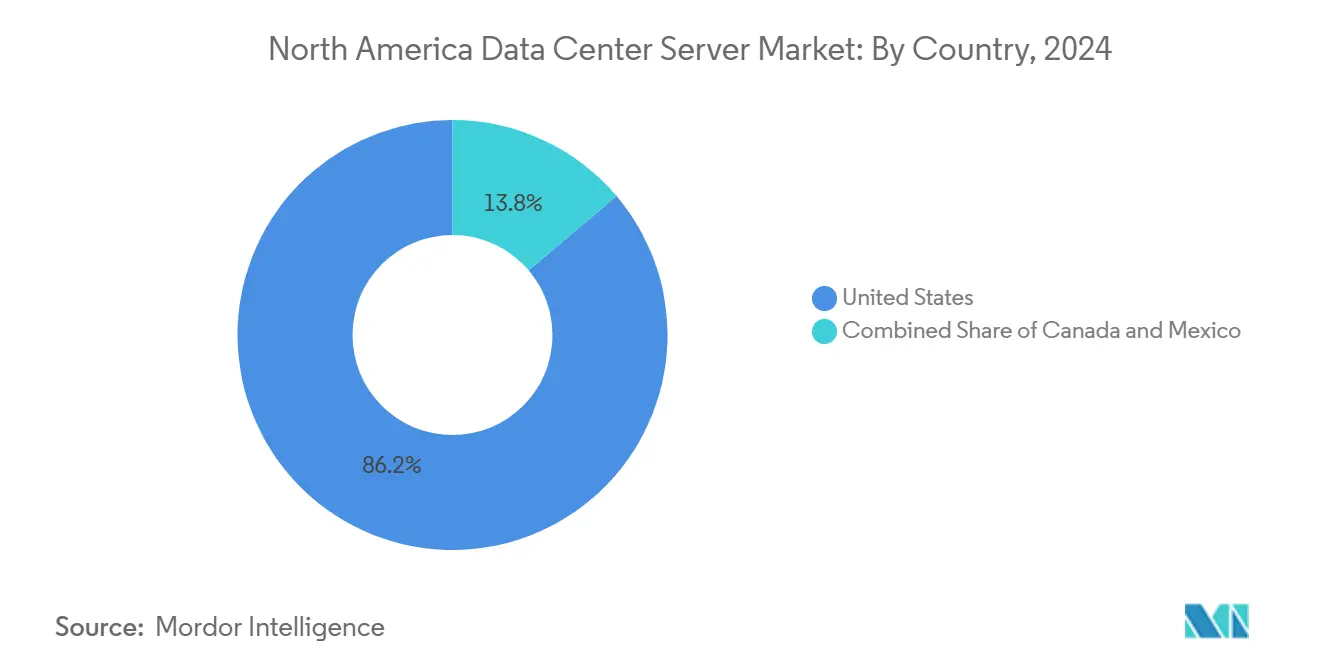
- In termini geografici, gli Stati Uniti sono stati i primi con una quota dell'85.80% nel 2025, mentre si prevede che il Canada registrerà un CAGR del 19.05% entro il 2031, grazie a 240 milioni di dollari canadesi di finanziamenti per data center incentrati sull'intelligenza artificiale.
- In base al settore di utilizzo finale, IT e telecomunicazioni hanno rappresentato il 34.58% del fatturato del 2025; si prevede che i carichi di lavoro di produzione e Industria 4.0 aumenteranno del 18.05% di CAGR fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei server per data center in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di formazione AI/ML per server ad alta densità di GPU | + 4.2% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| L'implementazione commerciale del 5G sta favorendo lo sviluppo dell'edge computing | + 2.1% | Nord America, regioni di confine con il Messico | Medio termine (2-4 anni) |
| Crescente adozione di carichi di lavoro cloud e IoT | + 2.8% | metropoli degli Stati Uniti | Medio termine (2-4 anni) |
| Mandati di sovranità dei dati in Canada e Messico | + 1.9% | Canada, Messico | A lungo termine (≥ 4 anni) |
| Cicli di aggiornamento hardware Evergreen | + 1.5% | Impresa nordamericana | A lungo termine (≥ 4 anni) |
| Progetti di cloud sovrano on-premise per il settore pubblico statunitense | + 1.1% | Stati Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di formazione AI/ML per server GPU-dense
I carichi di lavoro dell'intelligenza artificiale consumano già fino a un quinto dell'elettricità dei data center, costringendo gli operatori a rinnovare i rack per densità estreme e coresite con raffreddamento a liquido. La proiezione di opportunità di NVIDIA per i data center, pari a 1.4 trilioni di dollari, ha accelerato l'approvvigionamento di server specializzati in grado di ospitare fino a otto GPU per chassis. Il cluster raffreddato a liquido da 100,000 GPU di Super Micro illustra la svolta del mercato verso architetture a raffreddamento diretto. L'ordine da 1 miliardo di dollari di HPE da X segnala che i grandi acquirenti privati ora competono con gli hyperscaler in termini di dimensioni di un singolo accordo. Questi cambiamenti consolidano i rack AI ad alta densità come principale motore di crescita per il mercato dei server per data center in Nord America.
Lancio commerciale del 5G che guida l'espansione dell'Edge
I servizi 5G a bassissima latenza stanno spostando l'elaborazione dai campus centrali verso i siti periferici metropolitani che si trovano entro un tempo di andata e ritorno di pochi millisecondi dagli utenti finali. [1] EdgeIR, “5G Edge AI Rollout Gains Pace,” edgeir.com I lanci di GPU-as-a-service all'interno di hub di micro-colocation come Cologix Toronto dimostrano che l'inferenza AI risiederà sempre più all'edge. I produttori di server hanno risposto rilasciando design a un quarto di altezza e altri design a micro-lama ottimizzati per rack poco profondi e ingombri limitati. Questa topologia distribuita sblocca nuove entrate per gli operatori regionali di fibra e le utility municipali che possono garantire energia pulita e permessi di passaggio. La tendenza sostiene una serie di espansioni a doppia cifra per i sistemi edge all'interno del più ampio mercato dei server per data center del Nord America.
Crescente adozione di carichi di lavoro cloud e IoT
Gli architetti aziendali stanno razionalizzando il posizionamento dei carichi di lavoro su asset multicloud, on-premise e in colocation per ottimizzare costi e conformità. Il portfolio AI Factory di Dell, che combina server, storage e networking per l'implementazione ibrida, esemplifica il passaggio all'infrastruttura convergente. La proliferazione dei sensori IoT nei settori della logistica e dell'energia aggiunge enormi quantità di dati di serie temporali che devono essere filtrati in prossimità della sorgente per ridurre i costi di backhaul. I bundle AI per il cloud privato di HPE mostrano come gli stack di virtualizzazione tradizionali ora siano forniti con opzioni GPU per gestire le attività di inferenza all'interno dello stesso chassis. Man mano che le organizzazioni dimensionano correttamente i propri asset, la virtualizzazione mantiene il suo slancio, ampliando ulteriormente la base di riferimento per il mercato dei server per data center del Nord America.
Mandati di sovranità sui dati in Canada e Messico
Le norme governative che impongono ai dati dei cittadini di rimanere sul territorio locale hanno innescato un boom edilizio a nord e a sud del confine statunitense. L'88% dei leader IT canadesi insiste sull'hosting nazionale, spingendo OVHcloud e gli hyperscaler ad aumentare la capacità in Ontario. L'ondata di nearshoring in Messico sta spingendo i produttori statunitensi a elaborare dati transfrontalieri all'interno dei nuovi campus di Querétaro, in modo da rispettare sia le normative NAFTA che quelle locali sulla privacy. Questi obblighi prolungano la durata dei contratti e aumentano i costi di switching, rafforzando i ricavi ricorrenti per gli operatori che soddisfano i requisiti locali. Nel lungo termine, le leggi sulla sovranità continueranno ad ampliare la presenza del mercato dei server per data center in Nord America, oltre i tradizionali core statunitensi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di investimento e dei terreni dei data center | -2.3% | Metropolitane degli Stati Uniti, Toronto | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura per il silicio personalizzato | -1.8% | Nord America | Medio termine (2-4 anni) |
| Vincoli di alimentazione della rete nelle principali aree metropolitane | -2.1% | Virginia settentrionale, Dallas, Silicon Valley | A breve termine (≤ 2 anni) |
| Sostenibilità / Conformità alle emissioni Scope-3 | -1.2% | Mandati aziendali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di investimento e dei terreni dei data center
Le offerte speculative nel settore immobiliare nella contea di Loudoun e a Santa Clara hanno raddoppiato i prezzi dei terreni entro 18 mesi, gonfiando i budget dei progetti greenfield ben al di sopra delle proiezioni precedenti. [2] Quartz, “Data-Center Land Prices Signal Bubble,” qz.com I costi di costruzione aumentano ulteriormente quando si includono i circuiti di raffreddamento a liquido e i busway ad alta corrente richiesti dai server AI. Microsoft e Amazon hanno rallentato diversi siti pianificati, scegliendo di ridistribuire il capitale in regioni secondarie con terreni più economici finché la domanda rimane intatta. I premi fondiari bloccati si ripercuotono sui canoni di locazione, potenzialmente ritardando l'espansione dei nuovi operatori più piccoli. A meno che le procedure accelerate per i permessi o la rizonizzazione non sblocchino nuovi terreni, il mercato nordamericano dei server per data center potrebbe subire periodiche carenze di offerta.
Vincoli di rete elettrica nelle principali aree metropolitane
Le aziende di servizi pubblici nella Virginia settentrionale ora devono affrontare tempi di consegna dei trasformatori superiori a 150 settimane, ritardando l'attivazione di sale pre-affittate che altrimenti sarebbero pronte per la costruzione. [3] T&D World, "La carenza di trasformatori mette a dura prova la rete", tdworld.com Gli analisti prevedono che i data center AI potrebbero consumare fino al 12% dell'elettricità statunitense entro il 2028, il triplo rispetto ai livelli del 2024 qz. I fornitori del sud-ovest NV Energy e APS hanno registrato richieste di connessione superiori a 10 GW, rivaleggiando con i carichi dell'intero stato. La scarsità di energia spinge gli investitori verso province ricche di idroelettrico o corridoi eolici del Midwest, modificando i modelli di clustering storici. I persistenti venti contrari della rete moderano le espansioni di capacità a breve termine per il mercato dei server dei data center del Nord America.
Analisi del segmento
Per livello del data center: bilanciamento del dominio del livello 3 e slancio del livello 4
Le strutture di Livello 3 hanno catturato il 74.60% del fatturato del 2025 nel mercato dei server per data center in Nord America, a conferma della loro attrattività per i carichi di lavoro aziendali che richiedono resilienza N+1 senza il vantaggio delle architetture 2N. Le specifiche di build di Livello 3 soddisfano la maggior parte delle attività di virtualizzazione, backup e cloud gateway, mantenendo al contempo un'economia operativa favorevole. Tuttavia, gli hyperscaler che addestrano modelli multi-miliardi di parametri ora apprezzano gli ambienti di Livello 4, in cui la manutenzione simultanea e la tolleranza agli errori sono obbligatorie per cluster GPU ininterrotti che costano decine di milioni di dollari. Di conseguenza, si prevede che il fatturato di Livello 4 aumenterà del 18.56% con un CAGR fino al 2031, incrementando gradualmente il suo contributo al mercato dei server per data center in Nord America.
L'aumento del Tier 4 ha stimolato innovazioni nelle sale dati modulari preconfigurate con UPS agli ioni di litio, scambiatori di calore posteriori e strutture ridondanti spine-leaf. Fornitori come Vertiv hanno recentemente introdotto blocchi "360AI" integrati in fabbrica che riducono i tempi di implementazione a meno di 26 settimane, riducendo di mesi i tradizionali programmi greenfield. Nel frattempo, i campi Tier 1 e Tier 2 rimangono utili per il caching dei contenuti, i sistemi di esecuzione della produzione locale e altri ruoli edge. Durante la finestra di previsione, la coesistenza di più livelli migliora la flessibilità di posizionamento dei carichi di lavoro, sostenendo flussi di entrate diversificati all'interno del mercato dei server per data center del Nord America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fattore di forma: stabilità a mezza altezza e accelerazione micro-lama
I blade a mezza altezza hanno mantenuto una quota di mercato del 61.55% nel 2025, poiché le aziende continuano a preferire i tradizionali rack da 42 U che bilanciano la densità di elaborazione con i requisiti di flusso d'aria. Il design supporta schede madri x86 a due socket abbinate a budget energetici contenuti, riducendo al minimo gli interventi di retrofit per il raffreddamento. Tuttavia, si prevede che il mercato dei server per data center in Nord America per sistemi micro-blade e a un quarto di altezza crescerà più rapidamente, con un CAGR del 17.92%, trainato dall'implementazione dell'edge computing associata ai carichi di lavoro IoT e 5G.
I telai a un quarto di altezza possono essere installati negli armadi delle telecomunicazioni o negli armadi di fabbrica, dove spazio e peso sono limitati. I progressi nell'architettura system-on-chip e nello standard PCIe Gen5 hanno permesso ai fornitori di integrare acceleratori di intelligenza artificiale in queste slitte compatte, rendendole utili per l'inferenza in tempo reale. I blade a tutta altezza continuano a essere utilizzati per l'imaging sismico HPC e nel settore petrolifero e del gas, ma la loro crescita marginale evidenzia una svolta verso nodi più piccoli ed efficienti dal punto di vista energetico. L'effetto netto è un portfolio in espansione che consente agli operatori di combinare rack di training AI densi nel core con micro-blade leggere negli anelli metropolitani, arricchendo la proposta di valore complessiva del mercato dei server per data center nordamericano.
Per applicazione/carico di lavoro: ascesa dell'IA/ML e crescita della virtualizzazione ibrida
Le attività di intelligenza artificiale e apprendimento automatico hanno rappresentato il 38.84% del fatturato nel 2025, consolidando il segmento come il più grande nel mercato dei server per data center del Nord America. Modelli generativi, motori di raccomandazione e simulazioni di veicoli autonomi richiedono infrastrutture GPU strettamente accoppiate e storage NVMe ultraveloce, spingendo i limiti di potenza a livelli senza precedenti. I fornitori in grado di garantire chassis predisposti per il raffreddamento diretto a liquido e telemetria fuori banda per l'ottimizzazione termica si aggiudicano sempre più importanti fette di mercato.
Si prevede che i servizi di virtualizzazione e cloud privato, sebbene più maturi, registreranno un robusto CAGR del 17.02% entro il 2031, poiché le aziende razionalizzeranno la spesa SaaS e riporteranno i carichi di lavoro a stato stazionario on-premise. Questa migrazione è in linea con le regole di sovranità dei dati e contribuisce a ridurre i costi di uscita. L'High Performance Computing mantiene una nicchia tra i principali settori delle scienze biologiche e dell'energia, ma ne trae beneficio indirettamente dalla crescita dei flussi di lavoro di simulazione adiacenti all'IA. Le attività incentrate sullo storage e sui gateway edge completano il mix, garantendo che i product manager debbano supportare un ampio spettro di profili I/O se intendono acquisire quote di mercato nel mercato dei server per data center del Nord America.
Per tipo di data center: leadership nella colocation e impennata degli hyperscaler
Nel 57.70, gli operatori di colocation hanno fornito il 2025% della quota di mercato dei server per data center in Nord America, sfruttando ecosistemi di interconnessione e modelli di pagamento in base alla crescita che attraggono le imprese di medie dimensioni. Provider come CoreSite ora pubblicizzano suite NVIDIA DGX-Ready con 70 kW per rack e dissipazione del calore tramite porte refrigerate, a dimostrazione del fatto che le strutture condivise possono soddisfare le esigenze di intelligenza artificiale precedentemente riservate ai campus gestiti dai proprietari. I termini di locazione flessibili aiutano inoltre gli inquilini a tutelarsi dalle roadmap in rapida evoluzione delle GPU.
Gli hyperscaler, d'altra parte, stanno scalando le proprie infrastrutture fisiche a un CAGR del 20.64%, con Microsoft, Google e Meta che si impegnano ciascuna a investire miliardi di dollari all'anno. Le loro infrastrutture di rete proprietarie e i design di silicio personalizzati intensificano l'integrazione verticale, sebbene molti continuino a subaffittare la capacità all'interno di mega-hall carrier-neutral durante la costruzione. Le soluzioni edge e enterprise self-build continuano a soddisfare carichi di lavoro a bassissima latenza o orientati alla conformità. Da un punto di vista strategico, la coesistenza di più archetipi di infrastrutture espande le dimensioni del mercato dei server per data center in Nord America e protegge gli operatori dalla volatilità di un singolo segmento.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: ripresa del core IT e delle telecomunicazioni e della produzione
Il settore IT e Telecomunicazioni ha assorbito il 34.58% dei server spediti nel 2025, a testimonianza del suo ruolo storico di primo ad adottare nuove generazioni di processori e interconnessioni ad alta velocità. Gli operatori di telecomunicazioni stanno trasformando le sedi centrali in mini-data center per offrire edge computing abilitato al 5G, mentre i provider SaaS stanno espandendo i rack di colocation per controllare la latenza. Poiché questi carichi di lavoro sono sempreverdi, il segmento rimane fondamentale per il mercato dei server per data center del Nord America.
Si prevede che il settore manifatturiero e l'Industria 4.0 saranno i settori in più rapida crescita, con un CAGR del 18.05%, trainati dai sistemi di controllo qualità basati sulla visione artificiale e dalla manutenzione predittiva integrati negli stabilimenti produttivi. I micro-nodi dotati di GPU elaborano i flussi di telemetria localmente prima di archiviarli nei cloud core, riducendo i costi di inattività. Le implementazioni nei settori sanitario, BFSI, energetico e pubblico seguono modelli simili, ognuno dei quali integra l'inferenza dell'intelligenza artificiale su ambienti di virtualizzazione legacy. La base diversificata di utenti finali mitiga la ciclicità e amplia i flussi di entrate nel mercato dei server per data center del Nord America.
Analisi geografica
Mercato dei server per data center negli Stati Uniti
Gli Stati Uniti hanno mantenuto l'85.80% del fatturato del 2025 grazie ai cluster della Virginia Settentrionale, di Dallas-Fort Worth e della Silicon Valley, che ospitano le più grandi infrastrutture iperscalabili a livello globale. Tuttavia, l'impennata dei prezzi dei terreni e i colli di bottiglia della rete elettrica spingono ora gli operatori a esplorare mercati secondari come Columbus e Kansas City, dove le utility possono ancora promettere blocchi da diverse centinaia di megawatt. Gli incentivi politici, inclusi i crediti d'imposta sugli investimenti per impianti alimentati da energia pulita, modellano ulteriormente i modelli di selezione dei siti, garantendo che il mercato dei server per data center del Nord America continui a estendersi in nuove regioni degli Stati Uniti.
Mercato canadese dei server per data center
Il Canada, con una crescita prevista del 19.05% di CAGR, beneficia di un'abbondante energia idroelettrica e di temperature ambientali più fresche che riducono i livelli di PUE. Il programma federale da 240 milioni di CAD per le infrastrutture di intelligenza artificiale e le sovvenzioni provinciali accelerano l'avvio dei lavori di costruzione a Toronto-Waterloo e Montréal. Le classifiche sulla sicurezza informatica, che collocano il Paese al quinto posto a livello mondiale, rassicurano anche settori regolamentati come la finanza e la sanità. Con l'88% delle aziende che richiede hosting locale, le spedizioni di server verso le sedi canadesi sono destinate a superare il più ampio mercato dei server per data center del Nord America.
Mercato dei server per data center in Messico
Il corridoio di Querétaro in Messico si è affermato come l'hub in più rapida crescita dell'America Latina, supportato dal campus di ODATA da 3 miliardi di dollari e 400 MW che affronta le strategie di nearshoring della supply chain statunitense. mexicobusinessnews. Gli obiettivi di energia rinnovabile del 45% di elettricità pulita entro il 2030 sono in linea con le scorecard ESG aziendali, attraendo aziende hyperscaler che necessitano di reti a basse emissioni di carbonio. Tuttavia, i vincoli legati al flusso di talenti e la fluidità normativa devono essere risolti per massimizzare il contributo del Messico al mercato nordamericano dei server per data center.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
La normativa che interessa i server dei data center nordamericani combina sempre più la supervisione della sicurezza dei dati con i controlli relativi alla rete elettrica e alle autorizzazioni locali. Negli Stati Uniti, la Bulk Data Rule del Dipartimento di Giustizia e i requisiti proposti dal Dipartimento del Commercio, simili al "Know Your Customer" (KYC), per i fornitori di IaaS (verifica del cliente e monitoraggio delle attività informatiche dannose), aggiungono un controllo orientato alla conformità su dove vengono eseguiti i carichi di lavoro e su come vengono acquisiti i clienti. Sul fronte delle infrastrutture, la Federal Energy Regulatory Commission ha avviato il Docket RM26-4-000 il 16 aprile 2026 per sviluppare approcci più uniformi per l'interconnessione di grandi carichi elettrici di 20 MW o superiori e per l'allocazione dei costi associati, una variabile rilevante per le nuove sale server ad alta densità dedicate all'intelligenza artificiale.
Anche i requisiti statali e locali influenzano la selezione del sito, il dimensionamento dei generatori e le tempistiche del progetto. Le norme del DEQ della Virginia, in vigore dal 1° luglio 2026, inaspriscono i vincoli relativi al tempo di funzionamento per alcuni generatori diesel di riserva nelle aree con qualità dell'aria non conforme, influenzando le scelte di progettazione per la resilienza (incluse le alternative al gas) per le strutture a supporto di infrastrutture di livello 3 e 4. Entro la metà del 2026, numerosi stati avevano adottato una qualche forma di restrizione sulla proprietà straniera legata a beni immobili o infrastrutture critiche, e il South Dakota ha promulgato la SB 135 e la HB 1038 il 24 marzo 2026 con obblighi di divulgazione strutturata e protezioni per l'allocazione dei costi per i data center da 10 MW o superiori, rafforzando il più ampio spostamento verso una pianificazione che includa sia l'energia che le autorizzazioni, piuttosto che decisioni basate esclusivamente sulla fornitura di energia.
Panorama competitivo
La concorrenza nel mercato dei server per data center del Nord America si sta intensificando, con lo spostamento della differenziazione verso soluzioni termiche ottimizzate per l'intelligenza artificiale, servizi di configurazione rapida e progettazione congiunta con i fornitori di GPU. L'Infrastructure Solutions Group di Dell ha registrato un fatturato di 11.6 miliardi di dollari nel secondo trimestre del 2, con un aumento dell'2025% nei settori server e networking, dimostrando resilienza sia nelle pipeline aziendali che in quelle di intelligenza artificiale. Hewlett-Packard Enterprise ha consolidato la propria posizione grazie a rack raffreddati a liquido chiavi in mano, allineati alla piattaforma di riferimento MGX di NVIDIA, eseguendo al contempo un ordine di intelligenza artificiale da 80 miliardo di dollari per un singolo cliente, che ha convalidato la capacità di scalabilità.
Super Micro ha sfruttato l'agilità del produttore di sistemi di progettazione originali collaborando strettamente con NVIDIA su roadmap accelerate, portando il fatturato trimestrale a quasi 6 miliardi di dollari e acquisendo cluster di IA greenfield dove gli OEM tradizionali non riuscivano a eguagliare la velocità di consegna. Operatori di colocation come CoreSite e Cologix stanno avanzando con bay DGX-Ready e GPU-as-a-service, corteggiando le aziende che preferiscono la sperimentazione basata su Opex prima della scalabilità. Gli specialisti di alimentazione e raffreddamento Eaton e Siemens Energy ora sviluppano congiuntamente impianti a gas naturale in loco che eliminano i generatori diesel e riducono le emissioni di CO₂ del 50%, a dimostrazione della convergenza tra IT e supply chain energetica. La complessità dell'ecosistema che ne deriva spinge i clienti a collaborare con consorzi multi-vendor, rafforzando le dinamiche di vendita basate sui servizi nel mercato dei server per data center del Nord America.
Leader del settore dei server per data center in Nord America
Dell Inc.
Hewlett Packard Enterprise
Lenovo Group Limited
Cisco Systems Inc.
Supermicro
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Dell Technologies ha presentato il server PowerEdge XE8812 con architettura NVIDIA Vera Rubin NVL4, in grado di supportare fino a 144 GPU per rack. La piattaforma ad alta densità di GPU, ottimizzata per l'intelligenza artificiale, consolida la leadership di Dell nelle infrastrutture AI per data center in Nord America e aumenta la pressione competitiva sui concorrenti, spingendoli a offrire configurazioni GPU ancora più dense.
- Giugno 2026: Dell Technologies ha lanciato i server PowerEdge R9822 e M9822, dotati di CPU NVIDIA Vera per supportare l'intelligenza artificiale agentiva. L'hardware di calcolo compatibile con l'IA agentiva rafforza l'offerta di Dell per le aziende e i fornitori di servizi cloud e consolida la transizione del mercato verso carichi di lavoro di IA basati su CPU Vera.
- Giugno 2026: HPE ha annunciato il server ProLiant Compute DL394 Gen12, basato su CPU NVIDIA Vera, per carichi di lavoro di intelligenza artificiale agentiva. L'integrazione della CPU Vera nei server di livello enterprise rappresenta un punto di svolta nella strategia di HPE per i server di intelligenza artificiale e intensifica la concorrenza nel settore delle infrastrutture predisposte per l'IA agentiva.
Ambito e metodologia
Un server del data center è fondamentalmente un computer ad alta capacità senza periferiche come monitor e tastiere. Si tratta di un'unità hardware installata all'interno di un rack, dotata di un'unità di elaborazione centrale (CPU), di archiviazione e altre apparecchiature elettriche e di rete, che li rendono computer potenti che forniscono applicazioni, servizi e dati ai dispositivi degli utenti finali.
Il mercato dei server data center del Nord America è segmentato in base al fattore di forma (server blade, server rack e server tower), all'utente finale (informatica e telecomunicazioni, BFSI, governo, media e intrattenimento e altri utenti finali) e alla geografia. (Stati Uniti, Canada, Messico e resto del Nord America). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
| Lame a mezza altezza |
| Lame a tutta altezza |
| Un quarto di altezza / Micro-lame |
| Virtualizzazione e cloud privato |
| Calcolo ad alte prestazioni (HPC) |
| Intelligenza artificiale/apprendimento automatico e analisi dei dati |
| Incentrato sullo storage |
| Gateway Edge / IoT |
| Hyperscaler/fornitore di servizi cloud |
| Strutture di colocation |
| Enterprise ed Edge |
| BFSI |
| IT e telecomunicazioni |
| Sanità e scienze della vita |
| Manifatturiero e industria 4.0 |
| Energia e Utilities |
| Governo e Difesa |
| Stati Uniti |
| Canada |
| Messico |
| Per livello del data center | Livello 1 e 2 |
| Tier 3 | |
| Tier 4 | |
| Per fattore di forma | Lame a mezza altezza |
| Lame a tutta altezza | |
| Un quarto di altezza / Micro-lame | |
| Per applicazione/carico di lavoro | Virtualizzazione e cloud privato |
| Calcolo ad alte prestazioni (HPC) | |
| Intelligenza artificiale/apprendimento automatico e analisi dei dati | |
| Incentrato sullo storage | |
| Gateway Edge / IoT | |
| Per tipo di data center | Hyperscaler/fornitore di servizi cloud |
| Strutture di colocation | |
| Enterprise ed Edge | |
| Per settore di uso finale | BFSI |
| IT e telecomunicazioni | |
| Sanità e scienze della vita | |
| Manifatturiero e industria 4.0 | |
| Energia e Utilities | |
| Governo e Difesa | |
| Presenza sul territorio | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei server per data center nel Nord America?
Nel 72.33 il mercato ha generato 2026 miliardi di dollari e si prevede che raggiungerà i 134.58 miliardi di dollari entro il 2031, con un CAGR del 13.24%.
Quale segmento di carico di lavoro determina gli acquisti di server?
I server di intelligenza artificiale e apprendimento automatico rappresentano il 38.84% dei ricavi del 2025, riflettendo l'aumento dei rack ad alta densità di GPU implementati per l'addestramento dell'intelligenza artificiale generativa.
Quale tipologia di struttura sta crescendo più velocemente?
I data center iperscalabili si stanno espandendo a un CAGR del 20.64%, poiché i provider cloud impegnano budget multimiliardari per supportare i servizi di intelligenza artificiale.
Perché il Canada sta attraendo nuovi data center?
L'abbondante energia idroelettrica, i climi più freddi e le rigide regole sulla sovranità dei dati sono alla base della previsione di crescita del CAGR del 19.05% per il Canada.
Cosa limita l'espansione della capacità negli Stati Uniti?
I vincoli della rete elettrica e l'impennata dei prezzi dei terreni nelle principali aree metropolitane ritardano l'entrata in funzione di nuovi padiglioni, moderando l'aggiunta di forniture a breve termine.
In che modo il 5G influenzerà la futura domanda di server?
L'implementazione del 5G favorisce i nodi di edge computing che richiedono server quarter-height e micro-blade, favorendo la creazione di aree ad alta crescita nei punti di aggregazione metropolitana.


