

Dimensioni e quota del mercato della costruzione di data center in Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
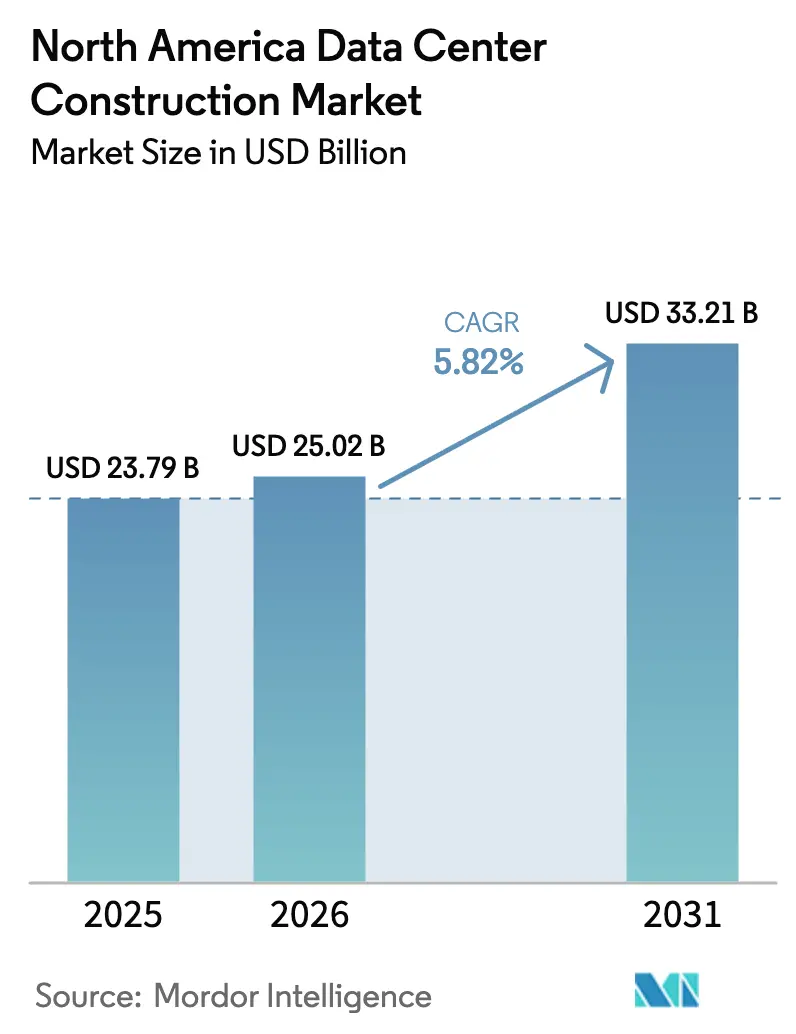
| Dimensione del mercato (2026) | 25.02 miliardo di dollari |
| Dimensione del mercato (2031) | 33.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.82% CAGR |
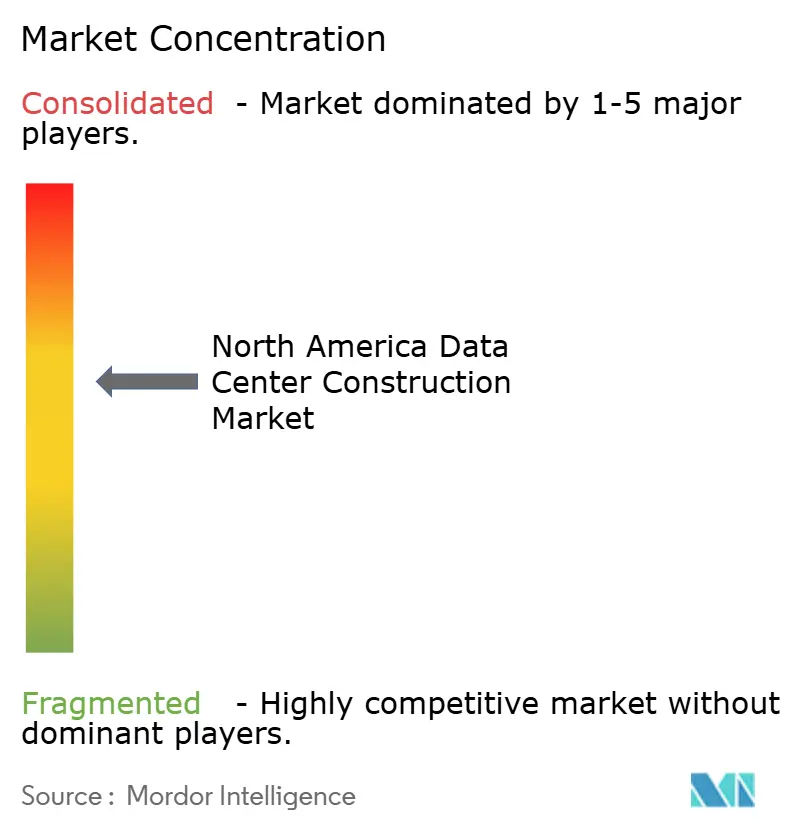
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della costruzione di data center nel Nord America di Mordor Intelligence
Si prevede che il mercato nordamericano della costruzione di data center raggiungerà i 23.79 miliardi di dollari nel 2025, i 25.02 miliardi di dollari nel 2026 e i 33.21 miliardi di dollari entro il 2031, con un CAGR del 5.82% dal 2026 al 2031. L'aumento dei carichi di lavoro cloud e di intelligenza artificiale generativa sta indirizzando i capitali verso campus iperscalabili in grado di supportare densità di rack superiori a 100 kW, mentre la vicinanza alle risorse eoliche e solari riduce i costi energetici del ciclo di vita e si allinea con gli impegni di zero emissioni nette. I tempi di consegna dei trasformatori, che ora si estendono a due anni, stanno stimolando strategie di approvvigionamento anticipate e gli appaltatori si stanno rivolgendo a moduli elettrici e di raffreddamento prefabbricati per compensare la carenza di manodopera qualificata. Il vantaggio competitivo dipende dalla possibilità di bloccare l'accesso alla rete prima delle code di interconnessione, soprattutto in Virginia, Texas e Arizona, dove i tempi di attesa superano già i 18 mesi. Gli obblighi di sostenibilità stanno ulteriormente rimodellando la selezione dei siti, con i siti carboniferi dismessi che stanno guadagnando terreno perché abbinano le linee di trasmissione esistenti ad accordi di acquisto di energia rinnovabile pronti per la firma.
Punti chiave del rapporto
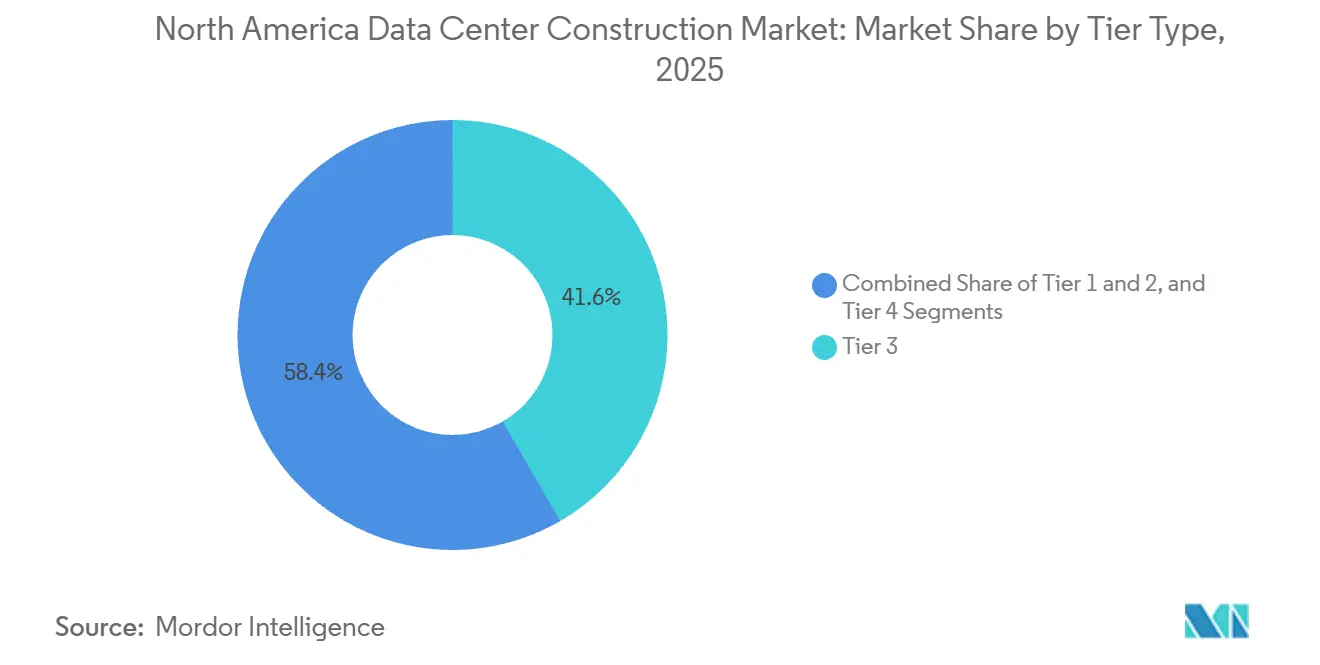
- Per tipologia di livello, le strutture di livello 3 rappresentavano il 41.64% della quota di mercato nel 2025, mentre le costruzioni di livello 4 stanno avanzando a un CAGR del 6.42% fino al 2031, riflettendo la domanda di ridondanza 2N+1.
- In base alle dimensioni dei data center, nel 2025 le costruzioni di grandi dimensioni detenevano il 54.43% della quota di mercato della costruzione di data center in Nord America, ma i campus iperscalabili stanno crescendo a un tasso del 6.76%.
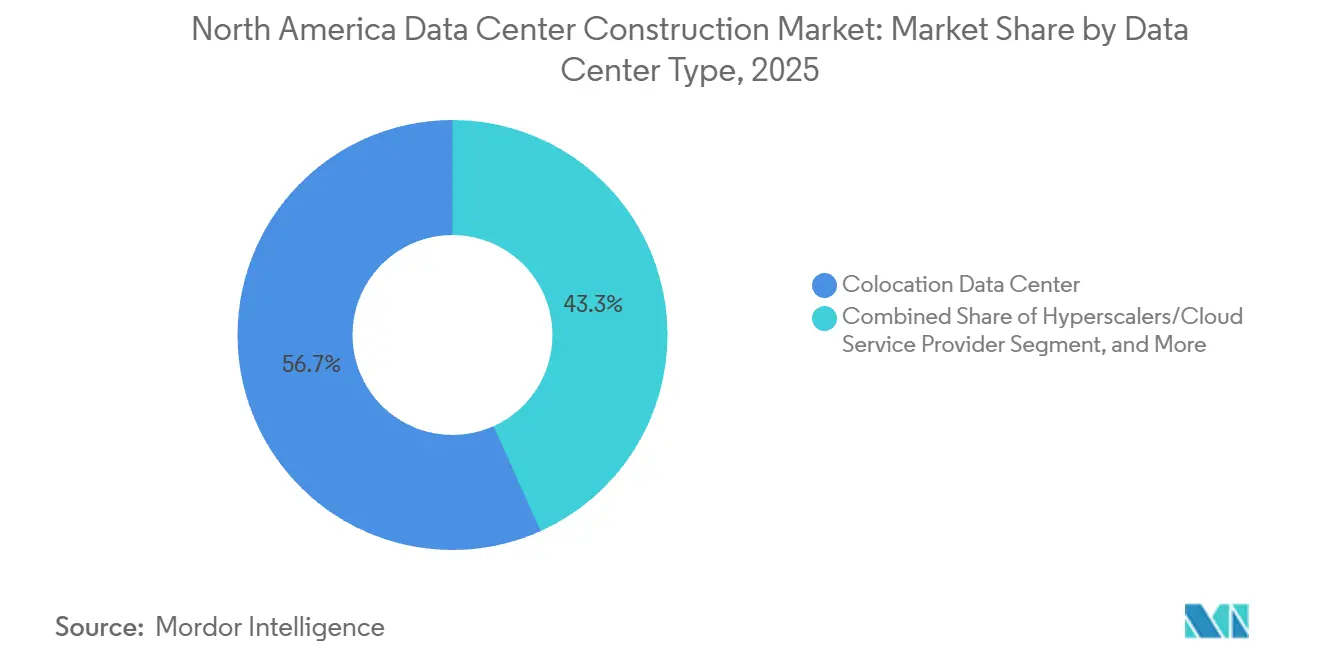
- Per tipologia di data center, gli operatori di colocation rappresentavano il 56.73% della quota nel 2025, mentre i progetti di hyperscaler e fornitori di servizi cloud stanno accelerando a un CAGR del 6.82% grazie all'integrazione verticale.
- Per quanto riguarda le infrastrutture, nel 2025 i sistemi elettrici rappresentavano il 35.38% della quota di mercato, ma i pacchetti meccanici, in particolare le installazioni di raffreddamento a liquido, stanno crescendo a un tasso del 6.14% annuo.
- Per paese, gli Stati Uniti rappresentavano l'80.32% della quota di mercato nel 2025, mentre il Messico è stato il paese in più rapida crescita, con una crescita annua del 6.91%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della costruzione di data center in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di applicazioni cloud, intelligenza artificiale e Big Data | + 1.8% | Stati Uniti, Canada, con ricadute in Messico | Medio termine (2-4 anni) |
| Crescente implementazione di data center iperscalabili | + 1.5% | Stati Uniti (Virginia, Texas, Arizona), Canada (Toronto, Calgary) | A breve termine (≤ 2 anni) |
| La domanda di edge computing si avvicina agli hub 5G | + 0.9% | Centri urbani degli Stati Uniti, aree metropolitane del Canada | Medio termine (2-4 anni) |
| Sostenibilità aziendale e mandati Net-Zero | + 0.7% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Capacità di rete in eccesso nei siti di centrali a carbone dismesse | + 0.5% | Stati Uniti (Midwest, Appalachi) | A lungo termine (≥ 4 anni) |
| Clustering della supply chain di GPU specifiche per l'intelligenza artificiale vicino ai porti del Golfo degli Stati Uniti | + 0.4% | Stati Uniti (Texas, Louisiana Gulf Coast) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di applicazioni cloud, intelligenza artificiale e Big Data
I cluster di training che integrano oltre 16,000 GPU Nvidia H100 consumano ora dai 20 ai 100 kW per rack, superando di gran lunga i 5-10 kW delle sale server aziendali tradizionali. Il progetto Stargate di Microsoft, del valore di 100 miliardi di dollari, sottolinea la tendenza verso campus appositamente costruiti con sottostazioni in loco e sistemi di raffreddamento a liquido che rimuovono l'80% del calore generato dai server direttamente sui chip. I proprietari di immobili adibiti a colocation stanno ristrutturando le strutture per aumentare la densità, ma molte strutture Tier 3 non sono in grado di gestire il carico aggiuntivo, incentivando la costruzione di nuovi data center nelle regioni con un'elevata disponibilità di energia. La crescita incentrata sull'intelligenza artificiale sta inoltre modificando le norme di progettazione, privilegiando le alimentazioni a media tensione ridondanti e le dorsali a 800 V CC. Il risultato netto è un aumento strutturale della spesa per le costruzioni che mantiene il mercato nordamericano dei data center su un percorso di espansione pluriennale.
Crescente implementazione di data center iperscalabili
Compass Datacenters, Centersquare e PowerHouse hanno annunciato collettivamente oltre 4.8 GW di capacità pianificata per il 2026, puntando su campus multi-gigawatt che garantiscono l'autosufficienza dall'acquisto del terreno fino alla messa in servizio. Questi operatori stanno preordinando grandi trasformatori con due anni di anticipo per evitare i colli di bottiglia della catena di approvvigionamento segnalati dal Dipartimento dell'Energia degli Stati Uniti. [1] "Transformer Supply Chain Report 2024", Dipartimento dell'Energia degli Stati Uniti, energy.gov La consegna integrata del progetto, che combina la preparazione del sito, la costruzione MEP e l'installazione delle apparecchiature in un unico contratto, sta riducendo i tempi fino a 12 mesi. La presenza degli hyperscaler attira anche gli sviluppatori di fibra e di energie rinnovabili negli stessi codici postali, catalizzando ecosistemi locali che rafforzano la domanda a lungo termine. Tale intensità di capitale è un fattore chiave del mercato di costruzione dei data center in Nord America.
La domanda di edge computing si avvicina agli hub 5G
Oltre 150,000 stazioni base 5G installate entro il 2024 hanno gettato le basi per i micro-data center che si trovano entro 10-20 millisecondi dagli utenti. [2] “Ericsson Mobility Report 2024”, Ericsson, ericsson.com Gli alloggiamenti modulari tra 50 e 500 kW possono essere costruiti in fabbrica, spediti e messi online entro 12 mesi, un programma che protegge i progetti dalla carenza di manodopera specializzata. Questi siti si trovano spesso in densi centri metropolitani dove lo spazio immobiliare è scarso, spingendo verso progetti a più livelli che sfruttano le superfici dei tetti o dei parcheggi multipiano. La prefabbricazione standardizza i sottosistemi di raffreddamento, antincendio e alimentazione, consentendo la scalabilità in più città a costi ridotti. Le implementazioni edge ampliano quindi l'impronta indirizzabile del mercato nordamericano della costruzione di data center oltre i tradizionali corridoi hyperscale.
Sostenibilità aziendale e mandati Net-Zero
Google, Apple e Meta soddisfano già il 100% dei carichi dei data center con energie rinnovabili, un traguardo che influenza le liste di controllo per l'acquisto di terreni a favore di reti ricche di energia eolica o solare. [3] “Google Sustainability Report 2025”, Google, google.com La co-locazione di strutture con energie rinnovabili su larga scala riduce drasticamente le perdite di trasmissione, ma impone l'aggiunta di sistemi di batterie che aumentano i costi iniziali del 10-15%. Gli operatori ora cercano la gestione energetica ISO 50001 e i punteggi LEED Gold come requisiti minimi, spingendo gli appaltatori verso involucri ad alte prestazioni, circuiti di riciclo dell'acqua e refrigeranti a basso GWP. Le aspirazioni a zero emissioni nette incoraggiano anche il riutilizzo di aree industriali dismesse a carbone che già possiedono infrastrutture di sottostazione e accesso ferroviario per attrezzature pesanti. Gli obiettivi di sostenibilità, un tempo marginali, sono diventati un criterio di acquisto fondamentale che modella i flussi di capitale all'interno del mercato nordamericano delle costruzioni di data center.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi energetici e immobiliari | -0.9% | Stati Uniti (Virginia, Texas, Arizona), Canada (Toronto) | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata nel settore elettrico e meccanico | -0.7% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Tempi di consegna pluriennali per grandi trasformatori di potenza | -0.5% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Opposizione della comunità ai sistemi di raffreddamento ad alto consumo di acqua negli stati aridi | -0.3% | Stati Uniti (Arizona, Nevada, Utah) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi energetici e immobiliari
I terreni di pregio nella contea di Loudoun hanno superato 1 milione di dollari per acro nel 2025, mentre i prezzi all'ingrosso dell'energia elettrica nell'ERCOT si sono attestati in media a 8.2 centesimi/kWh, in aumento del 34% su base annua. Le lunghe code di interconnessione PJM ora superano i 200 GW, costringendo gli sviluppatori ad attendere fino a 36 mesi prima di accedere alla rete. I costi di gestione più elevati erodono i margini di colocation vincolati ai contratti di locazione a prezzo fisso stipulati prima del 2024. Molti costruttori si stanno spostando verso mercati secondari, ma queste aree spesso non dispongono di percorsi in fibra ottica densi, il che compensa i risparmi in termini di terreni ed elettricità. La stretta a breve termine attenua il profilo di crescita altrimenti solido del mercato delle costruzioni di data center in Nord America.
Carenza di manodopera qualificata nel settore elettrico e meccanico
L'89% degli appaltatori statunitensi ha segnalato difficoltà a ricoprire ruoli artigianali nel 2024, con elettricisti e tecnici HVAC in forte carenza. Soddisfare i requisiti di ridondanza di livello 4 o di raffreddamento a liquido richiede certificazioni specializzate che richiedono fino a cinque anni per essere ottenute. La scarsità di manodopera aggiunge il 15-20% ai costi di progetto e allunga i tempi di consegna di sei mesi nella Virginia settentrionale e a Phoenix. La prefabbricazione aiuta, ma richiede capitali per le linee di produzione e il controllo dell'inventario che non tutte le aziende possono finanziare. Il divario di talenti, quindi, agisce da regolatore di velocità strutturale sul mercato nordamericano delle costruzioni di data center.
Analisi del segmento
Per tipo di livello: i progetti fault-tolerant prendono slancio
Si prevede che il Tier 4 crescerà a un CAGR del 6.42% durante il periodo di previsione, poiché i giganti dei servizi finanziari e del cloud richiedevano una disponibilità del 99.995%. Il Tier 3 è ancora in testa nel 2025 con il 41.64% della quota di mercato nella costruzione di data center in Nord America, bilanciando uptime e budget per i tenant di e-commerce e SaaS. I moduli UPS agli ioni di litio ora riducono l'ingombro del 40%, consentendo agli operatori di Tier 3 di ottenere più rack per metro quadro. I progetti di Tier 4, nel frattempo, adottano UPS rotanti e alimentazioni a doppia utenza, che aumentano il fabbisogno di terreno ma riducono il sovrapprezzo rispetto al Tier 3. Il passaggio a livelli superiori introduce complessità ingegneristica che aumenta il valore medio del progetto, ampliando il bacino di mercato della costruzione di data center in Nord America a disposizione degli appaltatori.
Nell'orizzonte di previsione, le normative di conformità bancaria e sanitaria manterranno la crescita del Tier 4 al di sopra del CAGR nominale, mentre i siti Tier 1-2 orientati all'edge persisteranno per i servizi sensibili alla latenza. L'attuale cambiamento di mix incoraggia i fornitori di generatori, ATS e quadri elettrici ad ampliare le linee di prodotto per molteplici schemi di ridondanza. Di conseguenza, il settore della costruzione di data center in Nord America è pronto a diversificare il proprio stack di servizi, dalle nuove costruzioni fault-tolerant ai pod edge modulari Tier 2.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


In base alle dimensioni del data center: le dimensioni iperscalabili ridefiniscono l'economia del sito
Le grandi strutture tra 10 e 50 MW si sono assicurate una quota del 54.43% nel 2025; tuttavia, i siti che superano i 100 MW stanno crescendo a un CAGR del 6.76%. Un singolo campus iperscalabile può assorbire 200 acri, alterando i modelli di zonizzazione delle contee e richiedendo sottostazioni separate che bloccano tre anni di fornitura di trasformatori. Le dimensioni del mercato nordamericano della costruzione di data center per questi mega-progetti superano di gran lunga i budget delle aziende tradizionali, attraendo consorzi EPC globali. Tuttavia, le strutture di piccole dimensioni (inferiori a 5 MW) rimangono vitali per i ruoli edge 5G e di disaster recovery, soprattutto dove il patrimonio immobiliare urbano limita l'espansione.
La crescita su larga scala sta stimolando sistemi di backup a sali fusi e a idrogeno, mentre gli operatori sono alla ricerca di alternative diesel. Allo stesso tempo, i fornitori modulari stanno standardizzando blocchi da 2 MW che si sommano fino a 10 MW, consentendo ai concorrenti di medie dimensioni di competere senza dover acquistare vaste aree di terreno. Questo modello di domanda bimodale garantisce opportunità equilibrate nel mercato nordamericano della costruzione di data center.
Per tipo di data center: l'integrazione verticale rimodella gli acquisti
La colocation è rimasta dominante al 56.73% nel 2025, ma gli hyperscaler hanno registrato una crescita del 6.82%, poiché AWS, Azure e Google si sono assicurati l'energia alla fonte, isolandosi dai margini di profitto del settore retail. Offerte ibride come Digital Realty ServiceFabric integrano le rampe di accesso al cloud all'interno di gabbie di colocation, sfumando i confini tra modelli all'ingrosso e al dettaglio. Le aziende continuano a co-localizzare per il disaster recovery, ma richiedono sempre più suite private, costringendo i proprietari a investire in sistemi di sicurezza e raffreddamento personalizzati.
I data center edge si moltiplicano in prossimità delle torri cellulari, offrendo alle compagnie telefoniche una nuova moneta di scambio nelle trattative di locazione. Questa tendenza non solo rafforza la concorrenza, ma amplia anche la spesa totale indirizzabile. Questi fattori contribuiscono collettivamente alla crescita del mercato nordamericano della costruzione di data center. Inoltre, la crescente adozione della tecnologia 5G sta stimolando la domanda di infrastrutture di data center avanzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per infrastruttura: il raffreddamento a liquido guida la ripresa meccanica
Le apparecchiature elettriche hanno assorbito il 35.38% dei budget del 2025; tuttavia, le linee meccaniche stanno registrando un aumento annuo del 6.14%, poiché i rack superano la soglia dei 100 kW. Le soluzioni direct-to-chip di Vertiv eliminano l'80% del calore dei server, riducendo del 40% i carichi di acqua refrigerata. Le prove di immersione bifase in Texas riducono del 90% l'energia di raffreddamento, segnalando un possibile cambiamento radicale nella progettazione. I rack ora supportano bus CC da 800 V che dimezzano l'utilizzo del rame e aumentano l'efficienza di conversione del 3%.
Le sale macchine modulari, pre-assemblate con pompe e scambiatori a piastre, possono essere installate in pochi giorni, riducendo significativamente il percorso critico. Questo approccio migliora l'efficienza costruttiva, consentendo una più rapida implementazione dell'infrastruttura del data center. Con l'aumento degli standard di densità da parte dell'intelligenza artificiale, i fornitori di componenti meccanici si aggiudicheranno una fetta considerevole della spesa incrementale nel mercato nordamericano della costruzione di data center.
Analisi geografica
Mercato della costruzione di data center negli Stati Uniti
Nel 2025 gli Stati Uniti detenevano l'80.32% della quota di mercato e si prevede una crescita annua del 5.7% fino al 2031. La contea di Loudoun supera i 2 GW di capacità installata, ma deve affrontare tempi di attesa di 18 mesi mentre Dominion modernizza la rete. Il Texas sfrutta i mercati energetici deregolamentati, ottenendo impegni per 6 miliardi di dollari nel 2025 e stipulando contratti di acquisto di energia solare a lungo termine che lo proteggono dalla volatilità dei prezzi. L'aggiunta di 150 MW in Arizona nel 2025 dimostra la solidità della domanda, anche se le preoccupazioni relative al consumo idrico spingono verso progetti con raffreddamento ad aria che aumentano del 15% le spese in conto capitale.
Mercato messicano della costruzione di data center
Il Messico, con un CAGR del 6.91%, è il mercato in più rapida crescita grazie ai corridoi di Querétaro e Monterrey, che offrono terreni a un terzo del prezzo dei terreni degli hub statunitensi. KIO Networks ha stanziato 1.5 miliardi di dollari per l'espansione in Messico nel 2025 e QTS ha annunciato l'intenzione di aggiungere 50 MW di capacità per soddisfare le esigenze di latenza transfrontaliera. La disponibilità limitata di percorsi in fibra spinge alcuni operatori a costruire collegamenti privati, aggiungendo 5-10 milioni di dollari per tratta, ma le esenzioni tariffarie e l'ammortamento accelerato compensano parte di tale onere.
Mercato canadese della costruzione di data center
Il Canada rimane modesto ma strategico. Calgary ha aggiunto 30 MW nel 2025 per l'HPC nel settore energetico, Toronto ha portato online 20 MW per soddisfare i clienti orientati alla privacy e Montreal sfrutta l'idroelettrico a 3 centesimi/kWh ma deve ancora combattere la scarsità di fibra ottica rispetto ai concorrenti statunitensi. Nel complesso, queste tendenze diversificano il rischio geografico e garantiscono che il mercato della costruzione di data center in Nord America continui a espandersi su larga scala.
Panorama competitivo
Il mercato segnala una moderata concentrazione. AECOM, Turner e DPR si assicurano ruoli di consulenza nella fase iniziale, che uniscono servizi di pubblica utilità, commissioni di zonizzazione e team di progettazione in un unico percorso critico, riducendo fino a un anno i tempi di consegna. Le aziende a media capitalizzazione rispondono adottando la prefabbricazione modulare, che riduce la manodopera in loco del 40%, un fattore di differenziazione chiave in un contesto di carenza di manodopera specializzata.
I fossati tecnologici si fanno più profondi; Schneider Electric ha registrato 12 brevetti negli Stati Uniti nel 2024 per il raffreddamento a immersione e i controlli termici predittivi. I fornitori ora raggruppano rack, raffreddamento e monitoraggio in accordi a livello di servizio che spostano i costi di capitale (capex) su quelli di esercizio (opex), rendendoli interessanti per i nuovi operatori del cloud che cercano una rapida scalabilità. Mercati secondari come Omaha e Reno attirano gli appaltatori con terreni più economici, sebbene la scarsa disponibilità di fibra ottica e manodopera moderi l'appetito degli hyperscaler.
La sostenibilità aggiunge una nuova scacchiera. I costruttori in grado di fornire LEED Gold, ISO 50001 e impianti solari in loco si assicurano una rosa di candidati preferenziali. Con l'affermarsi di tali credenziali, la differenziazione dipenderà da pacchetti di densità predisposti per l'intelligenza artificiale e da contratti di fornitura di trasformatori che fissino i prezzi a due anni di distanza. Questi fattori, nel loro insieme, stimolano continui investimenti nel mercato nordamericano della costruzione di data center.
Leader del settore della costruzione di data center nel Nord America
DPR Costruzioni Inc.
AECOM
Scanska USA
Impresa appaltatrice Whiting-Turner
Jacobs Solutions Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Compass Datacenters investe 10 miliardi di dollari in un campus da 2 GW nel Mississippi, dotato di pannelli solari e sistemi di accumulo di batterie in loco.
- Febbraio 2026: Centersquare ha annunciato la costruzione di un impianto da 1 GW in Texas, accelerando la prima fase da 200 MW con consegna prevista in 24 mesi.
- Gennaio 2026: Microsoft stanzia 80 miliardi di dollari per data center predisposti per l'intelligenza artificiale in tutto il mondo, destinando il 60% al Nord America, con particolare attenzione al raffreddamento a liquido e all'approvvigionamento di fonti rinnovabili.
- Gennaio 2026: OpenAI e Microsoft hanno presentato il programma Stargate AI campus in Texas, del valore di 100 miliardi di dollari, che dovrebbe consumare 5 GW entro il 2028.


Ambito del rapporto sul mercato della costruzione di data center nel Nord America
Un data center è una stanza, un edificio o una struttura fisica che ospita l'infrastruttura IT utilizzata per creare, gestire e fornire applicazioni e servizi, nonché per archiviare e gestire i dati ad essi associati. Durante la costruzione di un data center, vengono monitorate le spese in conto capitale sostenute per la costruzione delle strutture esistenti e le future spese in conto capitale vengono stimate in base alle strutture di data center di prossima costruzione.
Il rapporto sul mercato nordamericano della costruzione di data center è segmentato per tipologia di livello (livello 1, livello 2, livello 3 e livello 4), tipologia di data center (colocation, hyperscaler/fornitori di servizi cloud e data center aziendali ed edge), infrastruttura (infrastruttura elettrica, infrastruttura meccanica, edilizia generale e servizi), dimensione del data center (piccolo, medio, grande e hyperscale) e paese (Stati Uniti, Canada e Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
| Piccolo |
| Medio |
| Grande |
| iperscala |
| Data Center di colocation |
| Hyperscaler/Cloud Service Provider (CSP) |
| Data center aziendali ed edge |
| Infrastruttura elettrica | Soluzione per la distribuzione dell'energia |
| Soluzioni di backup energetico | |
| Infrastruttura meccanica | Sistemi di raffreddamento |
| Rack e Armadi | |
| Server e archiviazione | |
| Altre infrastrutture meccaniche | |
| Costruzione generale | |
| Servizi - Progettazione e consulenza, integrazione, supporto e manutenzione |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di livello | Livello 1 e 2 | |
| Tier 3 | ||
| Tier 4 | ||
| Per dimensione del data center | Piccolo | |
| Medio | ||
| Grande | ||
| iperscala | ||
| Per tipo di data center | Data Center di colocation | |
| Hyperscaler/Cloud Service Provider (CSP) | ||
| Data center aziendali ed edge | ||
| Per Infrastrutture | Infrastruttura elettrica | Soluzione per la distribuzione dell'energia |
| Soluzioni di backup energetico | ||
| Infrastruttura meccanica | Sistemi di raffreddamento | |
| Rack e Armadi | ||
| Server e archiviazione | ||
| Altre infrastrutture meccaniche | ||
| Costruzione generale | ||
| Servizi - Progettazione e consulenza, integrazione, supporto e manutenzione | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della costruzione di data center in Nord America nel 2026?
Si attesta a 25.02 miliardi di dollari e si prevede un CAGR del 5.82% entro il 2031.
Quale categoria di livello sta crescendo più velocemente?
Le strutture di livello 4 stanno avanzando a un CAGR del 6.42%, poiché i progetti fault-tolerant stanno guadagnando terreno tra gli operatori finanziari e cloud.
Perché gli hyperscaler stanno costruendo i propri data center?
L'integrazione verticale consente ad AWS, Microsoft e Google di assicurarsi terreno, energia e raffreddamento personalizzato per gestire i carichi di lavoro dell'intelligenza artificiale, evitando al contempo i costi di colocation al dettaglio.
Cosa sta determinando l'aumento dei progetti di data center in Messico?
Il nearshoring, i prezzi più bassi dei terreni e gli incentivi tariffari stanno incrementando gli investimenti messicani a un ritmo annuo del 6.91%.
In che modo gli obiettivi di sostenibilità stanno rimodellando la scelta del sito?
Gli operatori preferiscono località con accesso diretto a parchi eolici e solari, spesso riconvertendo siti di centrali a carbone già dotati di sottostazioni e linee di trasmissione.
Quali sono le tecnologie di raffreddamento di tendenza per i carichi di lavoro dell'intelligenza artificiale?
Il raffreddamento a liquido diretto al chip e l'immersione bifase riducono il consumo energetico fino al 90% rispetto ai sistemi ad aria tradizionali, consentendo densità superiori a 100 kW per rack.
Pagina aggiornata l'ultima volta il:



