

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 69.45 miliardo di dollari |
| Dimensione del mercato (2031) | 104.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.48% CAGR |
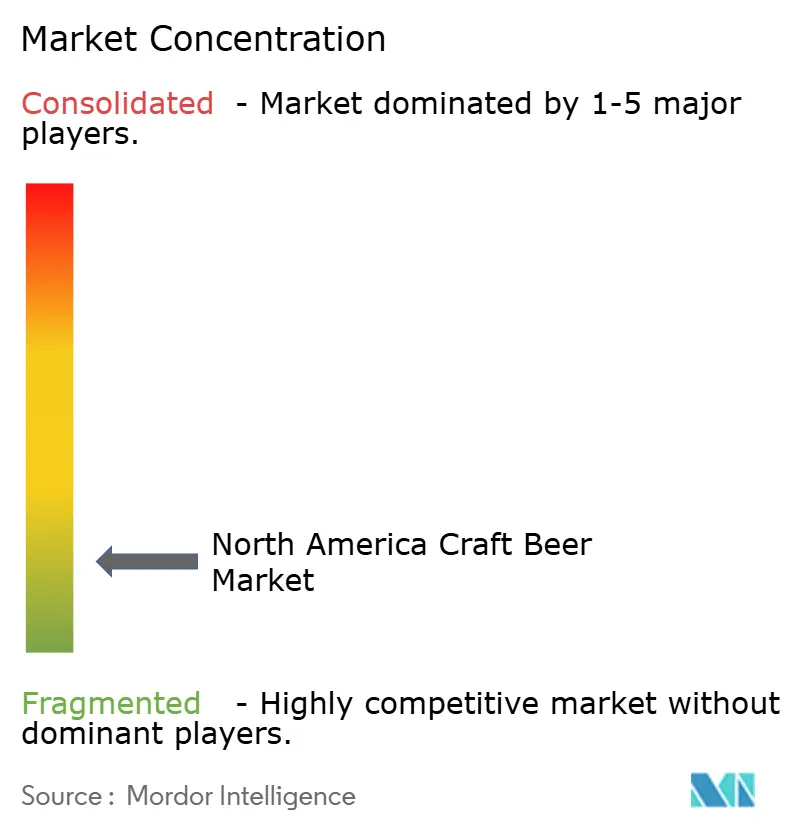
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della birra artigianale in Nord America di Mordor Intelligence
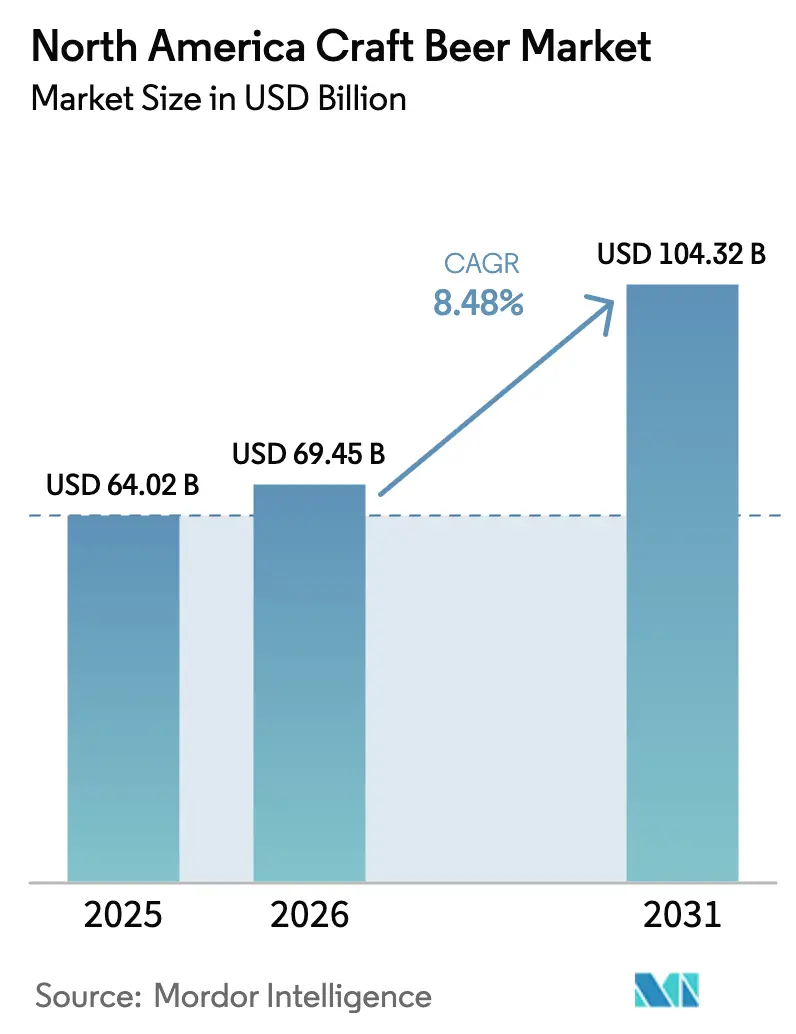
Il mercato nordamericano della birra artigianale aveva un valore di 64.02 miliardi di dollari nel 2025 e si prevede che crescerà da 69.45 miliardi di dollari nel 2026 a 104.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.48% durante il periodo di previsione (2026-2031). Spinto da una maggiore consapevolezza dei consumatori, il mercato sta assistendo a un'espansione, con una netta propensione verso opzioni saporite e a basso contenuto alcolico. Sebbene le abitudini di consumo attente alla salute e le restrizioni normative rappresentino delle sfide, la domanda di sapori unici, sostenuta dalla continua innovazione di prodotto e dal crescente potere d'acquisto, alimenta la crescita del mercato. Questa traiettoria sottolinea la resilienza del mercato e il suo posizionamento premium all'interno del più ampio settore della birra. Il mercato nordamericano della birra artigianale è in continua evoluzione, adattandosi alle diverse preferenze dei consumatori in termini di stili, confezioni e canali di acquisto. L'ale rimane lo stile dominante, mentre le lager sono in rapida crescita. Sebbene il mercato sia prevalentemente maschile, un notevole aumento dei consumi femminili suggerisce un potenziale di espansione ancora inesplorato. Nonostante le lattine dominino il packaging grazie alla loro praticità e portabilità, si registra un notevole incremento delle confezioni assortite e dei formati alternativi, a testimonianza del desiderio dei consumatori di esperienze personalizzate. Il panorama della birra artigianale nella regione vanta un ricco insieme di microbirrifici e brewpub, ognuno dei quali mette in mostra sapori locali unici e tecniche di produzione esclusive.
Punti chiave del rapporto
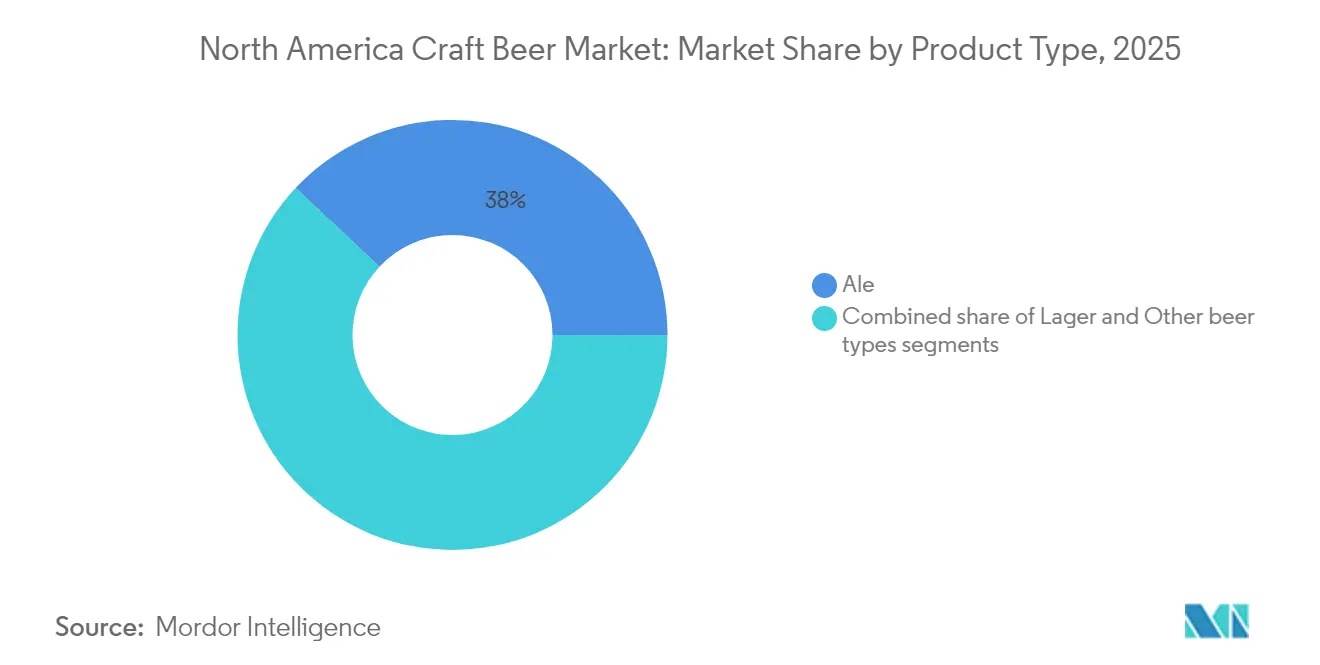
- Per tipologia di prodotto, nel 38.02 la ale ha detenuto il 2025% della quota di mercato della birra artigianale del Nord America, mentre si prevede che le tipologie lager registreranno il CAGR più rapido, pari al 12.37%, per il periodo 2026-2031.
- In base all'utente finale, gli uomini hanno dominato i consumi con una quota di mercato del 68.75% nel 2025, mentre il segmento femminile registra un CAGR del 12.58% per il 2026-2031.
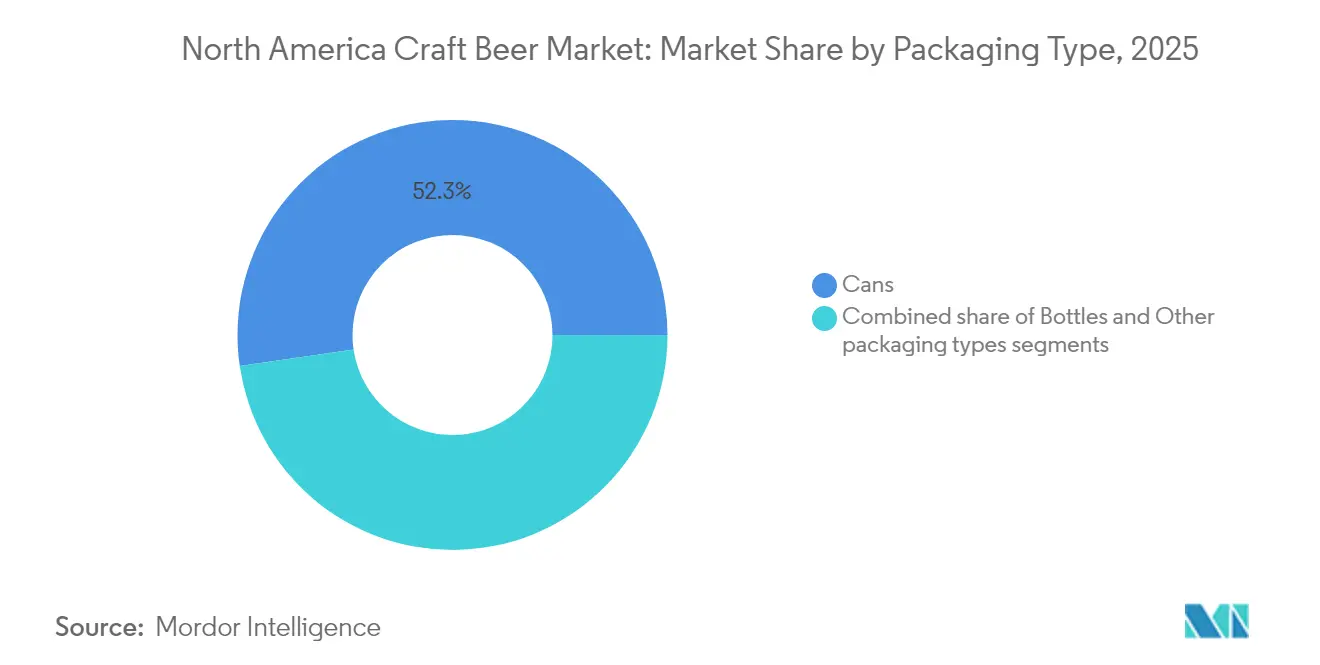
- In termini di imballaggio, nel 52.31 le lattine hanno conquistato una quota dominante del 2025% del mercato della birra artigianale del Nord America, con un robusto tasso di crescita annuo composto (CAGR) del 12.79% per il periodo 2026-2031.
- In base al canale di distribuzione, nel 53.74 i locali commerciali hanno registrato una quota di fatturato del 2025%, mentre le vendite fuori sede tramite vendita al dettaglio ed e-commerce stanno aumentando a un CAGR del 12.86% per il periodo 2026-2031.
- In termini geografici, nel 87.11 gli Stati Uniti rappresentavano l'2025% del mercato nordamericano della birra artigianale, mentre il Messico è il mercato nazionale in più rapida crescita, con un CAGR del 13.19% per il periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della birra artigianale in Nord America
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento del numero di microbirrifici a causa della forte domanda | + 2.1% | Nord America, con i primi guadagni in California, Texas e Carolina del Nord | Medio termine (2-4 anni) |
| Differenziazione del prodotto in termini di ingredienti, aromi e contenuto alcolico | + 1.8% | Mercati principali del Nord America, con ricadute anche in Messico | A lungo termine (≥ 4 anni) |
| Aumento del reddito disponibile e della disponibilità a pagare prezzi più elevati per bevande artigianali di alta qualità | + 1.5% | Centri urbani del Nord America, in espansione verso Canada e Messico | Medio termine (2-4 anni) |
| Il crescente turismo della birra e le esperienze nei birrifici attraggono visitatori nazionali e internazionali | + 1.2% | Nord America, con i primi guadagni a Portland, Asheville e Burlington | A lungo termine (≥ 4 anni) |
| Aumento della domanda di bevande analcoliche | + 0.9% | Nord America, guidato da Stati Uniti e Canada | A breve termine (≤ 2 anni) |
| Progresso tecnologico in termini di produzione | + 0.7% | Nord America, in particolare Stati Uniti e Canada | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del numero di microbirrifici a causa della forte domanda
La proliferazione di microbirrifici in tutto il Nord America dimostra un significativo cambiamento nelle preferenze dei consumatori verso esperienze di birra artigianale autentica e prodotta localmente. Questi esercizi capitalizzano efficacemente sulla loro presenza locale promuovendo forti relazioni con la comunità e minimizzando i costi di distribuzione attraverso catene di approvvigionamento più brevi. Secondo la Brewers Association, negli Stati Uniti sono stati registrati 9,796 birrifici artigianali operativi nel 2024, di cui 2,029 microbirrifici e 279 birrifici artigianali regionali [1] Fonte: Brewers Association, “Brewers Association Reports 2024 US Craft Brewing Industry Figures,” brewersassociation.org . La crescita di questi esercizi è supportata dalla riduzione dei requisiti normativi e dalla crescente accettazione da parte del grande pubblico della birra artigianale come bevanda di qualità in diverse fasce d'età e segmenti di consumatori. La tendenza all'espansione dei microbirrifici continua a plasmare il mercato nordamericano della birra artigianale, supportata dai consumatori alla ricerca di bevande uniche e prodotte localmente e da un contesto normativo che consente ai nuovi operatori del mercato di stabilire e gestire impianti di produzione. La nascita dei microbirrifici ha inoltre favorito l'innovazione nelle tecniche di produzione e nei profili aromatici, dando vita a una vasta gamma di birre artigianali che soddisfano i gusti in continua evoluzione dei consumatori.
Differenziazione del prodotto in termini di ingredienti, aromi e contenuto alcolico
L'innovazione negli ingredienti e nei profili aromatici della birra artigianale rimane un importante motore di mercato in Nord America, poiché i birrifici si impegnano a stabilire una differenziazione competitiva attraverso la sperimentazione e l'innovazione continue. Lo sviluppo di esperienze di gusto uniche consente ai birrifici artigianali di catturare e mantenere l'interesse dei consumatori in un mercato sempre più competitivo. I birrifici investono attivamente in ricerca e sviluppo per creare combinazioni di sapori distintive utilizzando ingredienti specializzati, aiutandoli a mantenere la propria posizione di mercato e a soddisfare le esigenze dei consumatori in continua evoluzione. L'enfasi del settore sulla differenziazione del prodotto si estende oltre i metodi di produzione tradizionali per incorporare nuovi ingredienti e tecniche di produzione. Ad esempio, l'introduzione del lievito Aurora Northern IPA da parte di Lallemand Brewing nell'aprile 2025 esemplifica questa tendenza, combinando la bevibilità delle IPA della costa occidentale con aromi di lievito migliorati. Questa innovazione esemplifica come lo sviluppo degli ingredienti risponda direttamente alle preferenze dei consumatori per opzioni equilibrate e saporite. Questi ingredienti strategici e innovazioni di sapore sono in linea con le attuali tendenze dei consumatori verso la moderazione e le esperienze sensoriali uniche.
Aumento del reddito disponibile e della disponibilità a pagare prezzi elevati per bevande artigianali di alta qualità
Il reddito disponibile dei consumatori in Nord America continua ad aumentare, come dimostrano i dati del Bureau of Economic Analysis degli Stati Uniti, che hanno riportato una crescita del reddito personale di 210.1 miliardi di dollari (un tasso mensile dello 0.8%) e un aumento della spesa per consumi personali (PCE) di 47.8 miliardi di dollari (0.2%) nell'aprile 2025 [2] Fonte: US Bureau of Economic Analysis, "Personal Income and Outlays, April 2025", bea.gov . Questa tendenza al rialzo del reddito disponibile ha un'influenza significativa sulle dinamiche del mercato della birra artigianale, poiché i consumatori mostrano una maggiore flessibilità finanziaria per esplorare opzioni di bevande premium. Il maggiore potere d'acquisto consente ai consumatori di destinare più spesa ai prodotti di birra artigianale, nonostante i loro prezzi più elevati rispetto alle birre tradizionali prodotte in massa. Inoltre, questo contesto economico si allinea con il cambiamento delle preferenze dei consumatori verso bevande artigianali e prodotte localmente, dove gli acquirenti danno priorità a profili aromatici unici, metodi di produzione innovativi ed esperienze artigianali autentiche. Il settore della birra artigianale beneficia della propensione dei consumatori a investire in qualità e varietà, sostenendo la crescita del mercato attraverso una maggiore sperimentazione con diversi birrifici, stili e edizioni limitate.
Il turismo della birra e le esperienze nei birrifici stanno crescendo e attraggono visitatori nazionali e internazionali
Il turismo birrario continua ad emergere come un importante motore economico nel mercato della birra artigianale nordamericano, con i birrifici artigianali che fungono da attrazioni turistiche che combinano formazione sulla produzione, esperienze di degustazione e immersione nella cultura locale. Secondo la Canadian Craft Brewers Association, i soli birrifici artigianali canadesi sostengono fino a 8,000 posti di lavoro nel settore turistico, generando al contempo benefici economici nelle comunità svantaggiate [3] Fonte: Canadian Craft Brewers Association, “Pre-Budget Consultation in Advance of the 2025 Budget,” ccba-ambc.org . L'integrazione dei birrifici nei circuiti turistici locali ha creato ulteriori flussi di entrate sia per le regioni urbane che rurali, contribuendo allo sviluppo economico regionale e alla creazione di posti di lavoro. Il turismo birrario si è evoluto oltre le tradizionali visite ai birrifici, con strutture che ora offrono esperienze complete che includono tour guidati della produzione, degustazioni guidate da esperti, eventi di abbinamento cibo-birra e festival stagionali. Queste offerte esperienziali estendono il coinvolgimento dei visitatori oltre le sale di degustazione convenzionali, creando flussi di entrate sostenibili che integrano le vendite principali di birra. L'approccio incentrato sul turismo consente ai birrifici artigianali di costruire una maggiore fedeltà al marchio, favorendo al contempo legami più profondi con le comunità locali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme governative rigorose | -1.4% | Nord America, con particolare impatto sul commercio transfrontaliero tra Stati Uniti, Canada e Messico | A lungo termine (≥ 4 anni) |
| Inclinazione dei consumatori verso prodotti analcolici o a basso contenuto di alcol | -1.0% | Nord America, con l'impatto più forte nei centri urbani degli Stati Uniti e del Canada | Medio termine (2-4 anni) |
| L'aumento dei costi delle materie prime e le sfide della catena di approvvigionamento incidono sulla produzione di birra | -1.1% | Nord America, con effetti di ricaduta dagli Stati Uniti al Canada e al Messico | A breve termine (≤ 2 anni) |
| Vincoli religiosi e culturali che influenzano la crescita del mercato della birra | -0.8% | Nord America, con particolare attenzione al Messico e ai mercati conservatori degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamenti governativi rigorosi
La complessità normativa nel mercato nordamericano della birra artigianale continua ad aumentare, principalmente a causa dell'introduzione di nuove tariffe statunitensi che impongono un dazio del 25% sulle importazioni provenienti da Canada e Messico. Queste tariffe colpiscono in particolare i materiali di imballaggio in alluminio, essenziali per le operazioni di inscatolamento della birra artigianale. Le tensioni commerciali si sono ulteriormente intensificate con le misure di ritorsione del Canada, tra cui dazi compensativi del 25% su beni statunitensi per un valore di 30 miliardi di dollari. Questo attrito commerciale bilaterale, combinato con i diversi requisiti normativi a livello statale, crea notevoli difficoltà operative e di conformità per i birrifici artigianali che operano in più giurisdizioni. L'impatto di questi ostacoli normativi si estende alle entrate fiscali, con la Federation of Tax Administrators che prevede potenziali perdite di 5 miliardi di dollari di entrate fiscali sull'alcol a causa delle perturbazioni del mercato [4] Fonte: Federation of Tax Administrators, “The Barrel – January 2025,” taxadmin.org . L'intricata rete di normative federali, statali e internazionali, unita alle barriere commerciali, crea un contesto imprenditoriale difficile che limita significativamente il potenziale di crescita del mercato nordamericano della birra artigianale.
L'aumento dei costi delle materie prime e le sfide della catena di approvvigionamento incidono sulla produzione di birra
I costi delle materie prime si sono rivelati un vincolo significativo nel mercato nordamericano della birra artigianale, con aumenti sostanziali dei prezzi di ingredienti essenziali come orzo maltato e luppolo, oltre a materiali di imballaggio come le lattine di alluminio. L'impatto di questi aumenti dei costi è stato particolarmente grave sull'economia di produzione, costringendo i birrifici a rivedere le proprie strategie di prezzo e i modelli operativi. Le complicazioni della catena di approvvigionamento, caratterizzate da persistenti fluttuazioni dei prezzi delle materie prime e colli di bottiglia logistici, hanno comportato tempi di approvvigionamento più lunghi per gli ingredienti essenziali per la produzione e i materiali di imballaggio. Questi ostacoli operativi hanno costretto i birrifici artigianali a implementare diverse misure di adattamento, tra cui adeguamenti ai programmi di produzione, adeguamenti dei prezzi e il mantenimento di maggiori riserve di inventario. Il mercato ha registrato una notevole tendenza al consolidamento, con i birrifici artigianali più piccoli che hanno difficoltà ad assorbire i costi crescenti. Nel frattempo, i produttori di birra artigianale più grandi hanno mantenuto il loro vantaggio competitivo grazie alle economie di scala e agli investimenti in infrastrutture tecnologiche.
Analisi del segmento
Per tipo di prodotto: il dominio della birra incontra l'ondata di innovazione
Le birre ale dominano il mercato, con una quota del 38.02% nel 2025, trainate dalla preferenza dei consumatori per i profili aromatici luppolati e i metodi di produzione tradizionali. La forza della categoria deriva dalla continua popolarità delle IPA e dalla consolidata competenza birraria della rete di birrifici artigianali nordamericani, dove gli stili tradizionali stanno vivendo una rinascita accanto alle interpretazioni moderne. I birrifici artigianali regionali ampliano costantemente il loro portfolio di birre per includere session ale, varietà invecchiate in botte e lanci sperimentali in piccoli lotti. Le solide reti di distribuzione nelle principali aree metropolitane facilitano un più ampio accesso alle birre artigianali, mentre la cultura del taproom continua a promuovere il coinvolgimento diretto dei consumatori. Ingredienti locali e approcci di produzione basati sul terroir differenziano ulteriormente le birre nordamericane nel panorama della birra artigianale.
Le lager sono la categoria in più rapida crescita, con un CAGR del 12.37%, trainata dalla rinascita di stili di birra puliti e freschi e dai progressi nelle tecniche di produzione. I birrifici artigianali, sfruttando innovazioni tecnologiche come la fermentazione a temperatura controllata, non solo raggiungono la qualità raffinata sinonimo delle lager tradizionali, ma preservano anche l'autenticità della produzione in piccoli lotti. Questo segmento è ulteriormente rafforzato dalla crescente domanda di varianti a basso contenuto alcolico o analcoliche, che riflette la più ampia tendenza al consumo consapevole di prodotti salutari. Inoltre, le partnership tra birrifici americani e messicani hanno dato vita a un'ondata di stili ibridi, ampliando l'attrattiva della categoria. La crescente tendenza delle lager alla frutta, abbinata alle rivisitazioni contemporanee dei classici europei, sottolinea lo slancio della categoria nel dinamico panorama della birra artigianale nordamericana.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: fedeltà maschile contro espansione femminile
Gli uomini rappresentano il 68.75% del consumo di birra artigianale nel 2025, mantenendo la loro tradizionale predominanza demografica grazie alle preferenze consolidate per le birre luppolate e alle esperienze in birrificio. Tuttavia, il segmento femminile mostra una crescita significativa con un CAGR del 12.58%, trainato dalle iniziative di inclusività del settore e dagli sforzi di diversificazione dei prodotti in tutto il mercato. Il panorama della birra artigianale nordamericana continua a evolversi, con i consumatori maschi che mostrano una forte fedeltà al marchio e una preferenza per le offerte con gradazione alcolica più elevata. I birrifici regionali segnalano che i consumatori maschi partecipano frequentemente a festival della birra ed eventi in birreria, contribuendo a un coinvolgimento duraturo del mercato.
Aziende come Talea Beer Co. stanno implementando approcci inclusivi di genere attraverso lo sviluppo di prodotti e un marketing mirati che enfatizzano la costruzione di una comunità rispetto all'immaginario maschile tradizionale. Questo cambiamento riflette cambiamenti culturali più ampi verso esperienze di consumo inclusive, con i birrifici artigianali che sfruttano la narrazione e l'autenticità per entrare in contatto con una base di consumatori in espansione, mantenendo al contempo le relazioni fondamentali con i clienti. I birrifici nordamericani ospitano sempre più spesso eventi di degustazione e sessioni formative incentrati sulle donne per promuovere la crescita del mercato. Molti birrifici artigianali hanno ampliato il loro portfolio prodotti includendo birre fruttate e opzioni a bassa gradazione alcolica che soddisfano diverse preferenze di gusto.
Per imballaggio: l'innovazione può guidare la sostenibilità
Nel 2025, le lattine deterranno una quota dominante del 52.31% del mercato del packaging per birra artigianale, con proiezioni che indicano un robusto CAGR del 12.79%. Questa impennata è in gran parte attribuibile a una crescente preferenza per la sostenibilità, alla praticità delle lattine e alla loro superiore capacità di proteggere i prodotti rispetto al vetro tradizionale. In particolare, i consumatori più giovani e attenti all'ambiente stanno adottando sempre più le lattine. Questo cambiamento ha spinto i birrifici artigianali nordamericani, soprattutto quelli più piccoli, a passare dalle bottiglie alle lattine, investendo massicciamente nelle linee di inscatolamento. Le lattine in alluminio offrono vantaggi come il trasporto leggero, la riduzione delle emissioni di carbonio e una maggiore protezione da luce e ossigeno, garantendo la qualità del prodotto durante lo stoccaggio e la distribuzione.
Innovazioni ecocompatibili e tecnologie di packaging avanzate rafforzano questa traiettoria ascendente. I birrifici stanno esplorando materiali biodegradabili e opzioni riciclabili. Inoltre, la stampa digitale sulle lattine facilita la flessibilità del design, soddisfacendo la domanda di piccoli lotti e stagionali. La tendenza delle confezioni assortite incontra la curiosità dei consumatori e la tendenza a provarle, mentre i miglioramenti del packaging premium soddisfano la crescente domanda di esperienze di unboxing distintive. Sebbene le bottiglie di vetro mantengano una posizione di rilievo nei mercati premium e orientati al regalo, le lattine stanno innegabilmente rimodellando il panorama, promuovendo la versatilità e allineandosi perfettamente ai valori dei consumatori orientati alla sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la resilienza dell'on-trade incontra l'accelerazione dell'off-trade
I canali on-trade dominano il mercato della birra artigianale, con una quota del 53.74% nel 2025, trainati principalmente dalle tap room che fungono da generatori di fatturato essenziali per i birrifici artigianali. Queste strutture offrono margini più elevati, relazioni dirette con i consumatori e opportunità di formazione sui prodotti che migliorano la differenziazione del marchio. La crescita del segmento è ulteriormente supportata dal turismo della birra, con i birrifici che creano esperienze di destinazione attraverso visite guidate, abbinamenti gastronomici ed eventi stagionali che vanno oltre le tradizionali offerte delle sale degustazione. Festival locali ed eventi incentrati sulla birra artigianale contribuiscono in modo significativo alle vendite on-trade, fornendo ai birrifici piattaforme per presentare nuovi prodotti ed entrare in contatto con gli appassionati.
I canali off-trade stanno registrando una rapida crescita con un CAGR del 12.86%, alimentata dall'adozione dell'e-commerce e da un trend sostenuto di consumo domestico. Questa espansione è supportata da tecnologie di confezionamento migliorate e piattaforme digitali, che consentono la vendita diretta al consumatore ove consentito. Il mercato si sta evolvendo verso modelli di distribuzione ibridi, in cui i birrifici sfruttano sinergicamente entrambi i canali, utilizzando le esperienze in sala degustazione per la costruzione del marchio e, al contempo, incrementando le vendite al dettaglio attraverso partnership. L'integrazione della tecnologia, inclusi gli ordini tramite dispositivi mobili, i servizi in abbonamento e le esperienze di degustazione virtuali, crea un approccio omnicanale che massimizza il coinvolgimento dei consumatori nell'ecosistema della birra artigianale del Nord America. I negozi specializzati in bottiglie e i negozi al dettaglio specializzati in prodotti artigianali si sono affermati come importanti punti di riferimento off-trade, offrendo selezioni curate e consigli di esperti ai consumatori.
Analisi geografica
Gli Stati Uniti detengono una quota di mercato dominante dell'87.11% nel mercato nordamericano della birra artigianale nel 2025, supportata da una consolidata infrastruttura di produzione artigianale. Le regioni del Nord-Est e delle Montagne Rocciose occidentali presentano un'elevata densità di produzione di birra artigianale, trainata dal turismo e dalle preferenze di stile di vita, mentre le variazioni regionali riflettono preferenze locali e quadri normativi distinti. La proliferazione di microbirrifici e brewpub nei centri urbani continua a rafforzare la posizione di mercato. La domanda dei consumatori di bevande uniche, prodotte localmente, e l'integrazione di esperienze di taproom negli spazi comunitari consolidano ulteriormente il dominio del mercato statunitense.
Il Messico presenta un potenziale di crescita significativo, con un CAGR previsto del 13.19% nel periodo 2026-2031, trainato dall'espansione dei birrifici indipendenti. Il Paese beneficia degli accordi commerciali USMCA e della sua vicinanza ai mercati statunitensi, mentre l'aumento del reddito disponibile tra i consumatori urbani alimenta la domanda interna di bevande artigianali. L'emergere di distretti di produzione di birra artigianale nelle principali aree metropolitane, in particolare Città del Messico e Monterrey, dimostra l'evoluzione del mercato. I birrifici locali incorporano sempre più ingredienti e tecniche di produzione tradizionali messicani, creando prodotti distintivi che attraggono sia i consumatori nazionali che quelli internazionali.
Il Canada mantiene una presenza di rilievo sul mercato nonostante le sfide normative, in particolare per quanto riguarda le accise che creano svantaggi competitivi rispetto ai birrifici statunitensi. La concentrazione di birrifici artigianali nella Columbia Britannica e in Ontario continua a stimolare l'innovazione nel segmento. I birrifici artigianali canadesi si differenziano attraverso pratiche sostenibili e l'utilizzo di ingredienti di provenienza locale, mantenendo la fedeltà dei consumatori nonostante le pressioni sui prezzi.
Panorama normativo
In Nord America, la birra artigianale opera all'interno di un quadro normativo multi-agenzia, basato sulla definizione del prodotto. Negli Stati Uniti, l'Alcohol and Tobacco Tax and Trade Bureau (TTB) regola la birra e le bevande a base di malto ai sensi del Federal Alcohol Administration (FAA) Act. La Food and Drug Administration (FDA) supervisiona i prodotti che non rientrano nella definizione di bevanda a base di malto, pertanto la formulazione, l'etichettatura e il posizionamento del prodotto (inclusi i prodotti crossover e aromatizzati) fungono da fattori determinanti per la conformità, non solo da scelte di marketing. Anche la commercializzazione digitale è regolamentata, con la Circolare Industriale TTB 2024-1 che chiarisce che la pubblicità su internet (inclusi i contenuti dei social media, i codici QR e le relative esperienze digitali) è soggetta alla supervisione del TTB, il che influisce sul modo in cui i marchi artigianali attivano la domanda nei pub e nei punti vendita online.
Le normative commerciali ed etichettanti aggiungono ulteriore complessità operativa in tutta la regione. Per quanto riguarda la circolazione transfrontaliera nordamericana di materie prime e prodotti finiti, l'USMCA è rimasto in vigore nel luglio 2026, ma il rinnovo per 16 anni non è stato approvato durante la riunione del 1° luglio, spostando l'accordo a una revisione annuale fino al 2036 e mantenendo un elevato livello di incertezza politica per i birrifici che si riforniscono o vendono negli Stati Uniti, in Canada e in Messico. A livello statale e provinciale, le normative in materia di etichettatura e vendita al dettaglio continuano a variare, come dimostrano le linee guida sull'etichettatura delle bevande alcoliche pubblicate dal Michigan Craft Beverage Council nel marzo 2026. Organismi di settore come la Brewers Association continuano a dialogare con l'Ufficio del Rappresentante per il Commercio degli Stati Uniti (USTR) in merito alle misure tariffarie e alle materie prime importate per la produzione di birra che incidono sui costi del malto, del luppolo e delle filiere di approvvigionamento legate agli imballaggi.
Analisi della catena del valore
La filiera della birra artigianale nordamericana inizia con le materie prime agricole e gli ingredienti (orzo, malto d'orzo, luppolo, lievito, acqua e additivi) e prosegue attraverso la produzione, il confezionamento, la distribuzione e la vendita al dettaglio, sia nei locali pubblici che nei punti vendita fisici. Le catene di approvvigionamento sono strettamente integrate a livello transfrontaliero. Molti birrifici statunitensi si riforniscono di quantità significative di orzo e malto d'orzo dal Canada, mentre alcuni stili distintivi dipendono ancora da varietà di malto e luppolo speciali provenienti dall'estero. Sul fronte della produzione, la classificazione del prodotto e le scelte di formulazione influenzano le fasi successive, come l'approvazione delle etichette, rendendo la conformità un fattore centrale per i tempi di immissione sul mercato dei portafogli di birra artigianale ad alta innovazione.
Anche l'imballaggio e la distribuzione rappresentano importanti voci di costo e di esecuzione per i birrifici artigianali, soprattutto laddove le strategie incentrate sull'inscatolamento sono prioritarie. I birrifici indipendenti spesso gestiscono la volatilità degli approvvigionamenti attraverso acquisti di gruppo e modelli cooperativi, aggregando la domanda di lattine, luppolo, malto e altri input tramite organizzazioni come la Craft Brewery Purchasing Organization (CBPO) e l'Independent Brewers Alliance (IBA). Dal punto di vista del prodotto finito, le filiere combinano la vendita diretta al consumatore tramite taproom e brewpub con un sistema stratificato di grossisti e rivenditori, dove la conformità alle normative, le regole statali e provinciali e le decisioni politiche transfrontaliere influenzano l'accesso al mercato, il mix di referenze e la redditività dell'espansione oltre i confini locali.
Panorama competitivo
Il mercato nordamericano della birra artigianale mantiene una struttura frammentata che consente un consolidamento strategico, preservando al contempo l'autenticità artigianale apprezzata dai consumatori. I principali operatori del settore perseguono attivamente l'espansione del portafoglio attraverso acquisizioni, come dimostrato dall'importante acquisizione da parte di Tilray Brands Inc. di quattro birrifici artigianali da Molson Coors Beverage Co. nell'agosto 2024. Questa mossa strategica, che includeva Hop Valley Brewing Co., Terrapin Beer Co., Revolver Brewing e Atwater Brewery, ha ampliato il portafoglio di bevande di Tilray a 18 marchi. La frammentazione del mercato continua a offrire opportunità sia agli operatori consolidati che ai nuovi entranti di conquistare quote di mercato attraverso acquisizioni strategiche e crescita organica.
I birrifici di tutto il mercato si concentrano sulla costruzione di relazioni con i consumatori attraverso strategie dirette al consumatore, esperienze di degustazione migliorate e iniziative di turismo della birra. Questi approcci contribuiscono a consolidare la fedeltà al marchio, garantendo al contempo margini di profitto più elevati. Inoltre, le aziende stanno implementando sempre più misure di sostenibilità, tra cui l'adozione di energie rinnovabili e pratiche di packaging circolare, per soddisfare la crescente domanda dei consumatori attenti all'ambiente. L'enfasi sul marketing esperienziale e sulle iniziative di sostenibilità è diventata particolarmente importante per attrarre e fidelizzare i consumatori dei Millennial e della Generazione Z.
La struttura del mercato supporta modelli operativi diversificati, accogliendo sia birrifici su larga scala che perseguono l'efficienza operativa, sia piccoli produttori artigianali che si concentrano sull'autenticità locale. Questa diversità crea segmenti di mercato distinti che soddisfano le diverse preferenze dei consumatori e le diverse fasce di prezzo, contribuendo alla continua evoluzione dell'ecosistema della birra artigianale della regione. La coesistenza di diverse scale operative consente l'innovazione in tutto il mercato, poiché i birrifici più piccoli spesso sperimentano nuovi sapori e stili, mentre i produttori più grandi ottimizzano la distribuzione e la portata del mercato.
Leader del settore della birra artigianale del Nord America
Azienda di birra di Boston
Heineken N.V
Constellation Brands
Anheuser-Busch InBev
Fabbrica di birra della Sierra Nevada
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Heineken NV ha raccolto 2 miliardi di euro tramite il mercato obbligazionario per finanziare l'acquisizione di FIFCO. Il finanziamento consentirà l'espansione transfrontaliera e amplierà la rete distributiva e la presenza sul mercato in tutta l'America Centrale.
- Aprile 2026: Constellation Brands ha lanciato Modelo Chelada Suprema, una birra pronta da bere con una gradazione alcolica dell'8%, disponibile nei gusti Mangonada e Tropicale. Il lancio amplia la categoria delle birre pronte da bere all'interno del segmento affine alle birre artigianali e diversifica l'offerta di bevande pronte da bere, puntando su formati con una gradazione alcolica più elevata e un gusto più deciso.
- Gennaio 2026: Heineken NV ha completato l'acquisizione delle attività di bevande e vendita al dettaglio di FIFCO per circa 3.2 miliardi di dollari. L'acquisizione consolida il mercato nordamericano delle bevande e rafforza il portafoglio e la rete di distribuzione in America Centrale e oltre.
Ambito e metodologia
Le birre artigianali sono birre prodotte da birrifici di proprietà indipendente che non fanno parte di (o sono tranquillamente posseduti da) una grande azienda. Sono principalmente ricchi di gusto e di buona qualità. Queste birre hanno un gusto distinto rispetto alla normale birra acquosa, solitamente prodotta in serie. Il mercato della birra artigianale è segmentato per tipologia, canale di distribuzione e area geografica. In base al tipo di birra artigianale, l'ambito comprende Ale, Pilsener e Pale Lager, birre speciali e altri tipi. In base al canale di distribuzione, il mercato è ulteriormente segmentato in distribuzione on-trade e off-trade. In base al paese, il mercato è segmentato negli Stati Uniti, Canada, Messico e resto del Nord America. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (in miliardi di dollari).
Per tipo di prodotto
| Ale |
| birra chiara |
| Altri tipi di birra |
Per utente finale
| Uomo |
| Donna |
Per imballaggio
| Bottiglie |
| Latte e lattine |
| Altro |
Per canale di distribuzione
| In commercio |
| Fuori commercio |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di prodotto | Ale |
| birra chiara | |
| Altri tipi di birra | |
| Per utente finale | Uomo |
| Donna | |
| Per imballaggio | Bottiglie |
| Latte e lattine | |
| Altro | |
| Per canale di distribuzione | In commercio |
| Fuori commercio | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato della birra artigianale in Nord America e con quale rapidità sta crescendo?
Il mercato è valutato a 69.45 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 104.32 miliardi di dollari entro il 2031, con un CAGR dell'8.48%.
Quale categoria di prodotti detiene la quota maggiore del mercato della birra artigianale del Nord America?
Nel 38.02, gli stili Ale sono in testa con una quota di mercato del 2025%, trainati dal costante entusiasmo dei consumatori per le varianti IPA più luppolate e torbide.
Quali sono i principali fattori che guideranno l'espansione del mercato fino al 2031?
La crescita è dovuta al crescente numero di microbirrifici, alla continua innovazione dei sapori, al reddito disponibile più elevato e alle esperienze di turismo della birra che rafforzano il coinvolgimento dei consumatori.
Come si stanno evolvendo le preferenze in fatto di packaging tra i consumatori di birra artigianale?
Le lattine domineranno con una quota del 52.31% nel 2025 perché offrono trasportabilità, riciclabilità e una protezione superiore del prodotto, mentre i formati intelligenti ed ecocompatibili stanno guadagnando terreno.


