

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
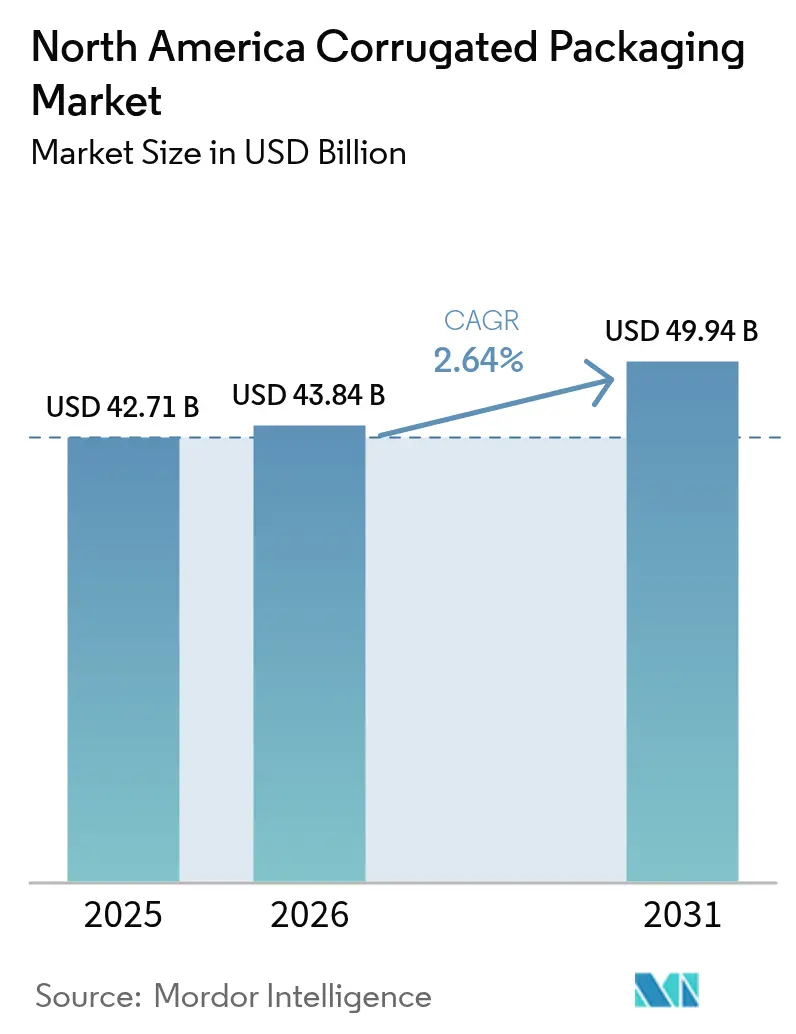
| Dimensione del mercato (2026) | 43.84 miliardo di dollari |
| Dimensione del mercato (2031) | 49.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.64% CAGR |
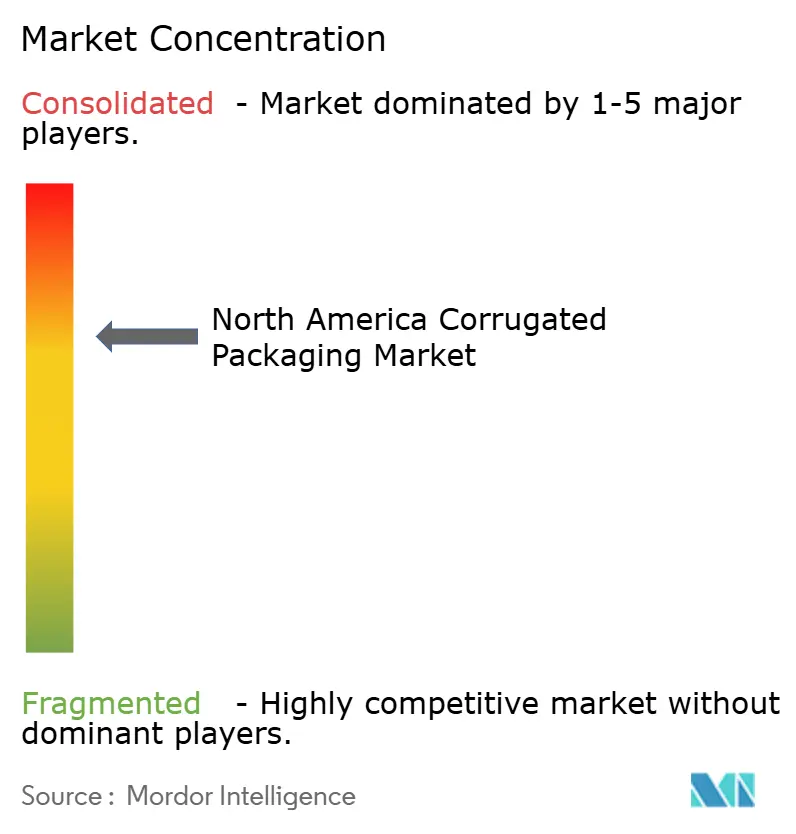
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi in cartone ondulato nel Nord America di Mordor Intelligence
Si prevede che il mercato nordamericano degli imballaggi in cartone ondulato aumenterà da 42.71 miliardi di dollari nel 2025 e 43.84 miliardi di dollari nel 2026 a 49.94 miliardi di dollari entro il 2031, registrando un CAGR del 2.64% tra il 2026 e il 2031. La crescita moderata nasconde rapidi cambiamenti nel mix di substrati, nell'architettura delle onde e nelle priorità degli utenti finali, che stanno costringendo i trasformatori a riorganizzare gli asset produttivi. Il cartone ondulato riciclato continua a dominare, ma i gradi semichimici premium stanno crescendo più rapidamente, poiché i marchi di bellezza online richiedono superfici più brillanti. Il nearshoring nei settori automobilistico e industriale sta incrementando l'adozione del cartone a tripla parete, mentre i formati microonda guadagnano quota nei pacchi, poiché i centri di distribuzione ottimizzano il peso dimensionale. Allo stesso tempo, la pressione normativa sulle plastiche monouso e la volatilità dei prezzi delle fibre recuperate stanno rimodellando le strategie competitive nel mercato nordamericano degli imballaggi in cartone ondulato.
Punti chiave del rapporto
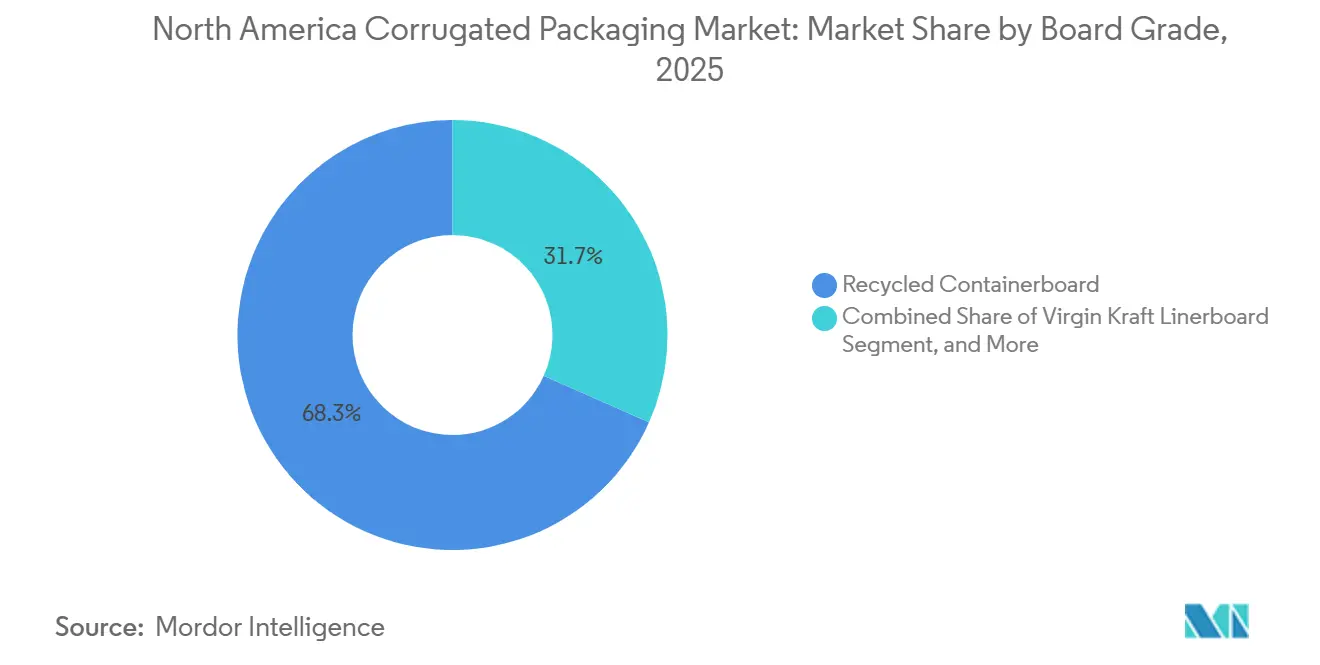
- Per quanto riguarda la qualità del cartone, il cartone riciclato per imballaggi ha dominato con il 68.34% della quota di mercato degli imballaggi in cartone ondulato del Nord America nel 2025, mentre si prevede che i gradi semi-chimici e speciali cresceranno al CAGR più rapido del 3.31% fino al 2031.
- In base al tipo di parete, i formati a parete singola hanno rappresentato il 59.76% del fatturato regionale nel 2025, mentre si prevede che le configurazioni a tripla parete registreranno il CAGR più elevato, pari al 3.28% nel periodo 2026-2031.
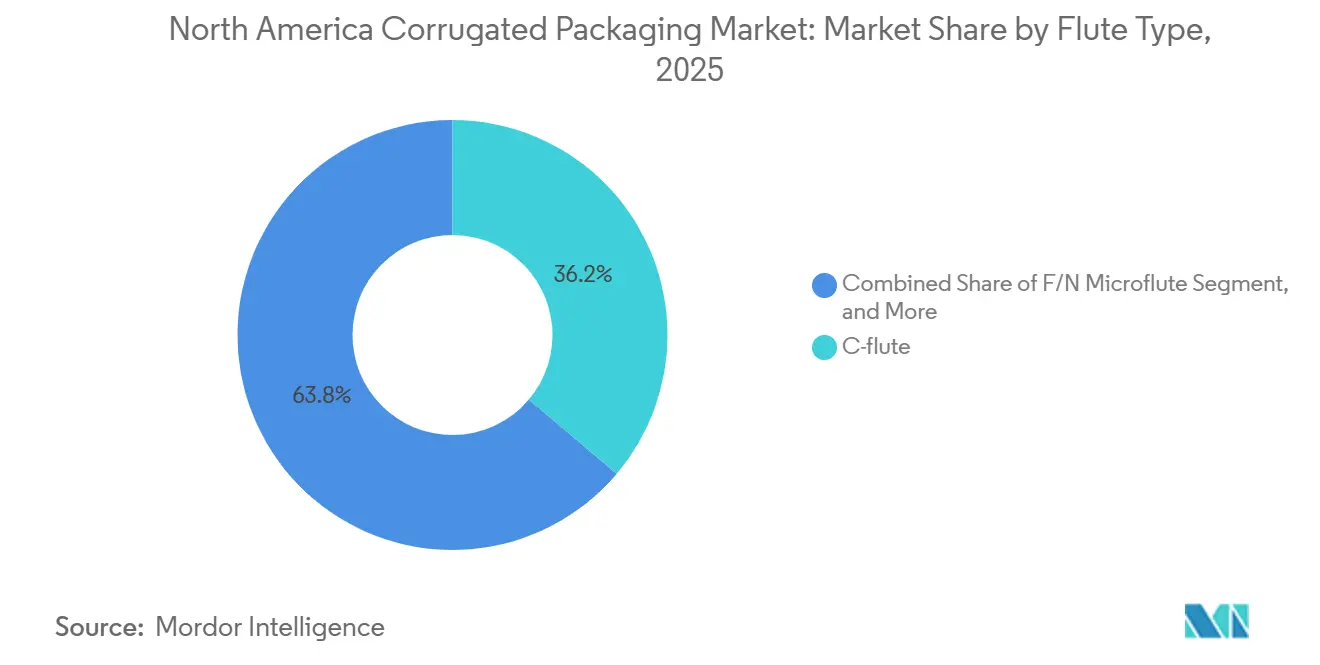
- In base al tipo di onda, nel 2025 la C-flute deteneva la quota di mercato più elevata del Nord America, pari al 36.17%, mentre si prevede che la microonda F/N registrerà il CAGR più elevato, pari al 3.61%, durante il periodo di previsione.
- Per tipologia di prodotto, le scatole fessurate hanno dominato il mercato degli imballaggi in cartone ondulato del Nord America con il 47.33% nel 2025, mentre si prevede che i contenitori sfusi e gli octabin cresceranno a un CAGR del 3.69% entro il 2031.
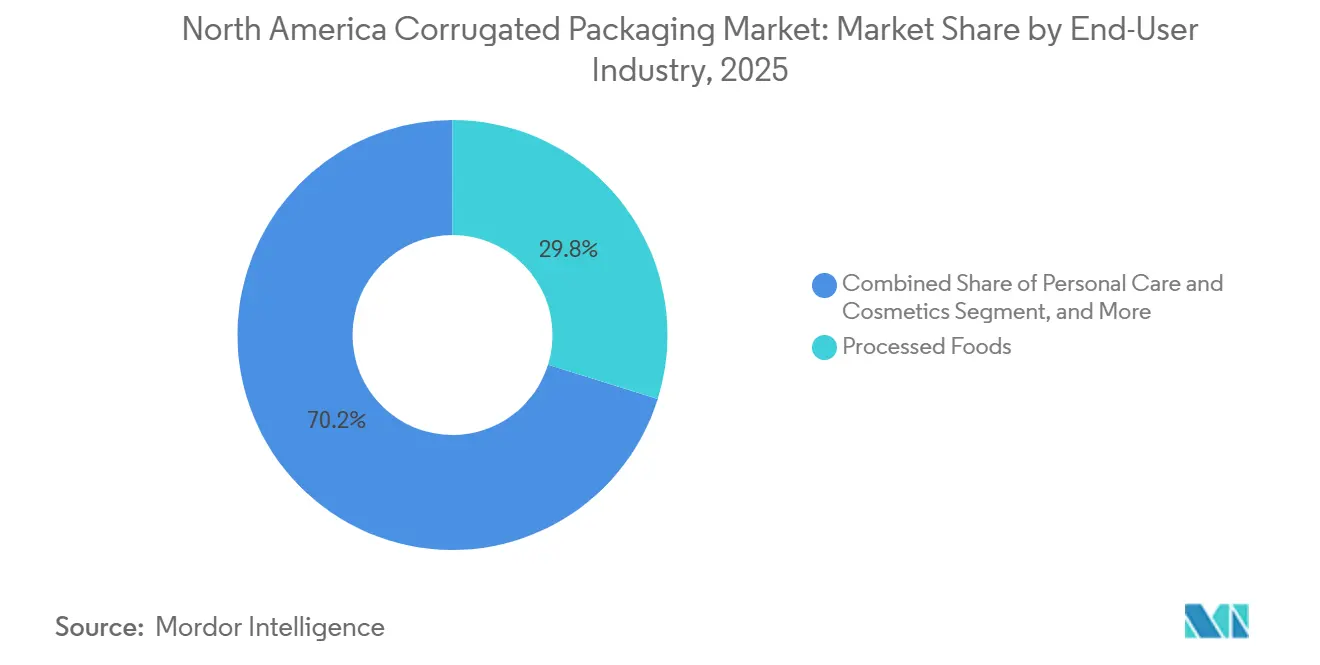
- Per settore di utilizzo finale, gli alimenti trasformati hanno generato il 29.82% della domanda del 2025, mentre la cura della persona e i cosmetici sono destinati a crescere al tasso di crescita annuo composto (CAGR) più rapido, pari al 4.07%, fino al 2031.
- In base alla tecnologia di stampa, nel 2025 la stampa flessografica ha conquistato il 63.91% della quota di mercato degli imballaggi in cartone ondulato in Nord America, ma la stampa digitale è destinata a raggiungere il CAGR più alto, pari al 3.46%, nel periodo 2026-2031.
- In termini geografici, gli Stati Uniti hanno rappresentato il 79.34% del valore regionale nel 2025, mentre si prevede che il Messico registrerà il CAGR più rapido, pari al 3.22%, nell'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in cartone ondulato in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei volumi di spedizione dei pacchi nell'e-commerce | + 0.9% | Stati Uniti, Canada, con ricadute sui centri urbani del Messico | A breve termine (≤ 2 anni) |
| Cambiamento normativo verso il divieto di imballaggi riciclabili e plastica | + 0.6% | Stati Uniti (a livello statale), Canada (federale), Messico (programmi pilota municipali) | Medio termine (2-4 anni) |
| Micro-scanalature leggere ad alta resistenza e risparmio di materiale | + 0.4% | Hub e-commerce di Stati Uniti e Canada, adozione graduale in Messico | Medio termine (2-4 anni) |
| Espansione della catena del freddo per la logistica dei kit pasto e dei prodotti farmaceutici | + 0.3% | Aree metropolitane degli Stati Uniti e del Canada, penetrazione limitata in Messico | A lungo termine (≥ 4 anni) |
| Dimensionamento corretto e produzione di scatole su richiesta tramite intelligenza artificiale | + 0.2% | Centri di distribuzione negli Stati Uniti, implementazioni pilota in Canada | Medio termine (2-4 anni) |
| Il nearshoring della produzione aumenta la domanda interna di scatole | + 0.3% | Corridoi di produzione del Messico, stati al confine meridionale degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei volumi dei pacchi e-commerce
Nel 2025, le spedizioni di e-commerce in Nord America hanno superato i 20 miliardi di pacchi e il 92% è stato trasportato in contenitori di cartone ondulato, traducendosi direttamente in una maggiore domanda di scatole. [1] United States Postal Service, “Fiscal Year 2025 First Half Performance Report,” USPS, about.usps.com Il servizio postale degli Stati Uniti ha registrato un aumento del 7.2% su base annua del volume dei pacchi durante la prima metà del 2025, mentre i corrieri privati hanno assorbito un ulteriore aumento del 12% delle consegne business-to-consumer nello stesso anno. Amazon ha installato più di 200 stazioni di imballaggio on-demand nella sua rete regionale entro la metà del 2025, eliminando l'inventario di 26 formati di scatole fissi e riducendo gli sprechi di materiale del 18% per pacco. La National Retail Federation prevede che le vendite online raggiungeranno il 28% del totale delle vendite al dettaglio negli Stati Uniti entro il 2027, garantendo una crescita sostenuta del cartone ondulato anche se i canali fisici si stabilizzano. I centri di distribuzione stanno quindi dando priorità ai contenitori in carta kraft liscia con fessure, che funzionano a velocità di linea più elevate, rafforzando la posizione del cartone ondulato come mezzo di trasporto predefinito.
Cambiamento normativo verso il divieto di imballaggi riciclabili e plastica
Il Registro federale delle materie plastiche del Canada, in vigore da giugno 2024, richiede ai produttori di segnalare i volumi di plastica e il contenuto riciclato, un onere di conformità da cui gli imballaggi in fibra sono esenti. [2] Environment and Climate Change Canada, “Federal Plastics Registry: Producer Reporting Requirements,” Government of Canada, canada.ca Otto stati degli Stati Uniti, tra cui California e New York, hanno emanato leggi sulla responsabilità estesa del produttore tra il 2024 e il 2025 che impongono tasse per tonnellata sui formati non riciclabili, ma risparmiano le scatole di cartone ondulato, che hanno un tasso di recupero dell'89%. Il divieto di Città del Messico del 2024 sugli articoli per la ristorazione in polistirene espanso ha reindirizzato circa 35,000 tonnellate corte di domanda verso contenitori a conchiglia e scatole per pizza in cartone ondulato. La Sustainable Packaging Coalition ha scoperto nel 2025 che il 73% dei proprietari di marchi nordamericani ora classifica la riciclabilità al di sopra della leggerezza quando specifica gli imballaggi primari. Queste politiche convergenti, nel loro insieme, accrescono il vantaggio competitivo del cartone ondulato rispetto alla plastica e accelerano il passaggio a questo materiale nei canali di ristorazione, vendita al dettaglio da asporto e vendita diretta al consumatore.
Microscanalature leggere ad alta resistenza e risparmio di materiali
I profili microonda F/N, alti solo 0.5-1.5 millimetri, riducono la grammatura fino al 20%, mantenendo al contempo la resistenza 32-ECT delle scatole a onda C, riducendo i costi di peso dimensionale nelle reti di spedizione pacchi. La macchina da stampa Nozomi C18000 di EFI può stampare direttamente su questi substrati sottili a 246 metri al minuto, eliminando i costi di laminazione litografica e riducendo i tempi di consegna fino a 5 giorni. International Paper ha riferito che i tipi microonda hanno raggiunto l'8% delle sue spedizioni di cartone per imballaggio in Nord America nel 2025, raddoppiando la cifra del 2023. I trasformatori che sfruttano supporti semichimici per ondulazioni con valori di resistenza alla compressione ad anello più elevati possono ora soddisfare i requisiti di utilizzo intensivo senza aggiungere spessore, estendendo l'uso del microonda all'elettronica di consumo e agli espositori da scaffale. Poiché i centri di distribuzione penalizzano gli spazi vuoti in eccesso, la domanda di scatole microonda più leggere ma resistenti è destinata a crescere costantemente in tutta la regione.
Espansione della catena del freddo per la logistica dei kit pasto e dei prodotti farmaceutici
Gli imballaggi in cartone ondulato a temperatura controllata sono cresciuti fino a raggiungere una nicchia da 1.2 miliardi di dollari entro il 2025, con la ripresa degli abbonamenti ai kit pasto a 18 milioni e l'espansione delle farmacie per corrispondenza a livello nazionale. Il sistema TailorTemp di DS Smith, conforme alla FDA, integra materiali a cambiamento di fase in strutture a doppia parete, ora specificate da tre delle cinque maggiori aziende di distribuzione farmaceutica degli Stati Uniti. L'American Frozen Food Institute ha registrato 8.3 miliardi di dollari di vendite dirette di alimenti surgelati al consumatore nel 2025, con un aumento del 22% rispetto al 2024, che si basava in larga misura su esterni in cartone ondulato abbinati a confezioni di gel o ghiaccio secco. Queste scatole di alta qualità consentono margini più elevati perché i trasformatori devono installare linee di laminazione per i rivestimenti metallizzati e gestire inventari just-in-time di inserti deperibili. Con l'inasprimento dei controlli normativi sulle catene del freddo farmaceutiche, il cartone ondulato isolato sta diventando indispensabile, aggiungendo profondità e redditività al mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dell'OCC e della cellulosa vergine | -0.5% | Mulini integrati negli Stati Uniti e in Canada, trasformatori dipendenti dalle importazioni in Messico | A breve termine (≤ 2 anni) |
| Minaccia di sostituzione da parte di plastiche flessibili e rigide | -0.3% | Ristorazione e vendita al dettaglio negli Stati Uniti, impatto limitato in Canada e Messico | Medio termine (2-4 anni) |
| La carenza di manodopera aumenta l'onere degli investimenti in conto capitale per l'automazione | -0.2% | Operazioni di conversione negli Stati Uniti e in Canada, emerge preoccupazione in Messico | A lungo termine (≥ 4 anni) |
| Aumento dei costi energetici e dei trasporti | -0.2% | Rotte ad alta intensità di trasporto merci negli Stati Uniti e in Canada, impatto della riforma energetica in Messico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi dell'OCC e della polpa vergine
I prezzi dei vecchi contenitori in cartone ondulato hanno oscillato da 50 USD per tonnellata corta nel febbraio 2025 a 90 USD nel settembre 2025, un'oscillazione dell'80% che ha eroso i margini dei trasformatori. [3] Green Markets, “Box Cost Index: Q4 2025 Analysis,” Green Markets, greenmarkets.com La ridotta domanda cinese di fibra recuperata ha reindirizzato 2.1 milioni di tonnellate corte di esportazioni verso il Nord America, inondando il flusso interno e deprimendo i valori spot mentre gli stabilimenti hanno tenuto inattivo il 12% della capacità di cartone ondulato all'inizio del 2025. Il cartone kraft vergine si è mantenuto vicino a 620-650 USD per tonnellata, creando un ampio divario di costo che ha favorito i produttori integrati ma ha penalizzato i commercianti privi di asset di stabilimento. Le rinegoziazioni trimestrali dei prezzi hanno sostituito i contratti annuali, aggiungendo incertezza che può ritardare i progetti di capitale negli impianti di trasformazione. A meno che i canali di esportazione non si riprendano o non inizi una nuova capacità interna, la pressione sui margini dovuta alla volatilità dei prezzi della fibra persisterà.
Minaccia di sostituzione da parte di plastiche flessibili e rigide
Le buste stand-up hanno assorbito il 18% del volume di alimenti secchi negli Stati Uniti nel 2025, in aumento rispetto al 14% del 2023, grazie a un vantaggio in termini di peso dell'85% rispetto agli equivalenti cartoni ondulati. La Flexible Packaging Association ha riferito che il 67% delle aziende di beni di consumo confezionati stava sperimentando formati flessibili su almeno una linea di prodotti nel 2025, a dimostrazione di una sperimentazione continua. Le confezioni rigide in PET a conchiglia dominano ancora le confezioni per prodotti freschi, dove la ventilazione e la resistenza all'umidità superano la riciclabilità, tenendo il cartone ondulato fuori da alcune corsie perimetrali in forte crescita. Sebbene il registro canadese e le tariffe EPR della California riducano il divario di costo, la richiudibilità e l'attrattiva a scaffale della plastica rimangono convincenti per i marchi di snack e cereali. I trasformatori di cartone ondulato stanno rispondendo con scatole ibride in microonda accoppiate a film barriera, ma queste soluzioni aumentano i costi e offuscano il vantaggio di sostenibilità della fibra.
Analisi del segmento
Per qualità del cartone: domina la fibra riciclata, aumentano le qualità speciali
Il cartone riciclato per imballaggio ha conquistato il 68.34% della quota di mercato degli imballaggi in cartone ondulato in Nord America nel 2025, a conferma della consolidata rete di fibre recuperate della regione. Il vantaggio in termini di costi e il tasso di recupero dell'89% ne fanno la scelta preferita per gli spedizionieri di generi alimentari, bevande ed e-commerce che apprezzano un basso costo totale di sbarco. Tuttavia, si prevede che i substrati semichimici e speciali registreranno il CAGR più rapido, pari al 3.31%, fino al 2031, poiché i marchi di cosmetici, kit per pasti ed elettronica di consumo richiedono superfici di stampa più brillanti e rivestimenti resistenti al grasso. Questa migrazione verso superfici di qualità superiore sta spingendo le cartiere integrate a eliminare i colli di bottiglia nelle macchine speciali e ad assicurarsi contratti a lungo termine con i trasformatori che servono i canali di vendita diretta al consumatore.
Il mercato nordamericano degli imballaggi in cartone ondulato riciclato continuerà a crescere moderatamente, poiché l'aumento dei volumi negli alimenti trasformati supera la tendenza a spostarsi verso substrati di qualità superiore. Il cartone per imballaggio Virgin Kraft rimane essenziale per le casse da esportazione e i carichi industriali pesanti, dove la resistenza all'impilamento deve compensare i lunghi tempi di trasporto, ma il suo costo maggiorato del 40% ne limita un utilizzo più ampio. Anche i substrati riciclati stanno adottando grammature leggere, in particolare il passaggio da 47 libbre a 42 libbre per il trasporto di abbigliamento, aumentandone l'appeal. Nel complesso, la segmentazione del marchio, piuttosto che il tonnellaggio grezzo, ora guida la strategia dei substrati e le cartiere che possono alternare tra substrati brown e white-top sulla stessa macchina ottengono flessibilità di programmazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di parete: prevale la parete singola, la tripla parete guadagna resistenza
I formati a parete singola hanno rappresentato il 59.76% del fatturato regionale nel 2025, poiché il 68% degli articoli spediti pesava meno di 20 kg. Rimangono il cavallo di battaglia nelle casse per pacchi, per la vendita al dettaglio e per l'industria leggera, dove la resistenza di 32 ECT è sufficiente e l'automazione ad alta velocità favorisce calibri sottili. Si prevede che le costruzioni a tripla parete registreranno il CAGR più elevato, pari al 3.28%, nel periodo 2026-2031, poiché la produzione automobilistica e meccanica nearshore richiede una resistenza di 275 libbre ECT per blocchi motore e fusioni pesanti. La crescente adozione è visibile nei corridoi di confine del Messico settentrionale e degli Stati Uniti meridionali, dove i nuovi stabilimenti di assemblaggio stanno specificando casse più pesanti per il trasporto marittimo e intermodale.
La doppia parete si colloca tra gli estremi, proteggendo elettrodomestici, alimenti sfusi e carichi della catena del freddo che sono troppo pesanti per la parete singola, ma non giustificano il costo della tripla parete. L'obbligo di Walmart di utilizzare 48 pallet ECT ha già stimolato il passaggio dalla parete singola alla doppia parete in alcune corsie di supermercati. Nel frattempo, l'innovazione delle microondulazioni sta erodendo la fascia inferiore della parete singola, poiché i centri di distribuzione riducono il peso dimensionale, indicando un calo delle quote di mercato anche all'interno della classe dominante. I produttori che possono utilizzare più tipi di parete nella stessa finestra di produzione dell'ondulatore migliorano l'utilizzo delle risorse e soddisfano le mutevoli specifiche di resistenza dei clienti senza allungare i tempi di consegna.
Per tipo di flauto: flauto in Do, microflauto accelera
Il C-flute ha mantenuto il 36.17% del volume del 2025, favorito per il suo equilibrio tra ammortizzazione e impilabilità, che soddisfa le esigenze di spedizioni generali, spedizionieri di club-store ed espositori in-store. Il calibro di fascia media del profilo funziona in modo affidabile su apparecchiature tradizionali e gestisce la grafica flessografica multicolore senza dover ricorrere alla washboarding. Si prevede che il microflute F/N registrerà il CAGR più rapido, pari al 3.61%, poiché i corrieri penalizzano il peso dimensionale e i converter sfruttano profili più sottili per aumentare il volume dei pallet di percentuali a due cifre. La stampa digitale diretta su microflute elimina anche la costosa laminazione litografica, consentendo ai marchi di bellezza e tecnologia di lanciare piccole tirature in poche settimane anziché mesi.
La B-flute continua a prevalere nelle applicazioni per pizza, prodotti da forno e cartone pieghevole, dove la brillantezza di stampa e la resistenza al taglio prevalgono sull'ammortizzazione. La E-flute Plus High-Definition Flexo è destinata all'elettronica di consumo che richiede una grafica elegante e una moderata resistenza allo schiacciamento. La B-flute rimane un'opzione di nicchia ma insostituibile per vetro e ceramica fragili, che assorbono meglio gli urti grazie alla sua altezza di 5 millimetri. Grazie all'aggiornamento di ondulatori e controlli di tensione avanzati, i trasformatori possono modificare il profilo della B-flute a metà turno, consentendo carichi misti e una programmazione di piccoli lotti in linea con i requisiti snelli del mercato degli imballaggi in cartone ondulato del Nord America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: scatole scanalate Mainstay, contenitori sfusi Espandi
Nel 2025, le scatole con fessura hanno rappresentato il 47.33% del valore di ogni tipologia di prodotto, a dimostrazione della loro versatilità nelle applicazioni di e-commerce, vendita al dettaglio e industria leggera. I contenitori con fessura standard sono adatti a formatrici di scatole ad alta velocità, accettano la stampa in linea e si inseriscono in modo efficiente nelle linee di evasione degli ordini, rendendoli la scelta ideale sia per gli spedizionieri di merci di massa che per i 3PL regionali. Si prevede che i contenitori per merci sfuse e gli octabin cresceranno a un CAGR del 3.69% fino al 2031, poiché le aziende di trasformazione alimentare, i miscelatori chimici e i fornitori di resine consolidano sacchi da 50 libbre (22,2 kg) in contenitori di cartone ondulato da 1 tonnellata, riducendo la movimentazione manuale e i tempi di trasporto. Queste scatole extra pesanti riducono la movimentazione totale dei pallet negli stabilimenti di produzione di ingredienti ad alto volume, aumentando la domanda di valori di schiacciamento dei bordi superiori a 48 ECT.
Le scatole rigide a due pezzi, sebbene di volume inferiore, sono adatte per elettronica di consumo premium e set regalo di lusso, dove l'effetto unboxing giustifica un aumento del prezzo del 60% rispetto alle scatole con fessura. I modelli telescopici sono utilizzati per ricambi auto aftermarket e utensili industriali in flotte a ciclo chiuso, ma devono affrontare la crescente concorrenza dei contenitori di plastica riutilizzabili. Le scatole a cartella sono apprezzate da artigiani e piccole imprese che ordinano meno di 1,000 unità, un canale online che beneficia della rapida conversione digitale senza fustella. La diversificazione del mix di prodotti consente ai trasformatori di mitigare le oscillazioni cicliche della domanda di imballaggi con fessura su larga scala, bilanciando le dimensioni più ampie del mercato nordamericano degli imballaggi in cartone ondulato.
Per settore di utilizzo finale: alimenti di base stabili, cura della persona in accelerazione
Gli alimenti trasformati hanno rappresentato il 29.82% della domanda degli utenti finali nel 2025, sfruttando catene di approvvigionamento consolidate per prodotti in scatola, cereali e snack a lunga conservazione. Queste linee di business privilegiano scatole riciclate a parete singola stampate in flessografia a velocità sorprendenti, mantenendo bassi i costi unitari. D'altra parte, si prevede che la cura della persona e i cosmetici registreranno il CAGR più rapido, pari al 4.07%, fino al 2031, poiché i kit di bellezza in abbonamento online e i marchi guidati dagli influencer spediscono fragili barattoli di vetro che necessitano di un cartone ondulato protettivo personalizzato. Questo segmento richiede spesso un rivestimento superiore bianco e una grafica digitale a quattro colori, aumentando i prezzi medi di vendita.
Gli spedizionieri di bevande necessitano di vassoi a doppia parete più pesanti per trasportare carichi di vetro e alluminio, mentre i prodotti freschi alternano casse ventilate in cartone ondulato e contenitori in plastica riutilizzabili, a seconda delle preferenze del rivenditore e della lunghezza del percorso. Le spedizioni di prodotti elettrici ed elettronici in Messico sono in aumento a causa del nearshoring, stimolando la domanda di rivestimenti antistatici e barriere antiumidità. Le cartiere e le cartiere di tissue ordinano contenitori master in cartone ondulato a un ritmo costante, ma crescono lentamente, quindi i trasformatori guardano ai settori della cosmetica, della farmaceutica e degli alimenti speciali con margini più elevati per un potenziale di crescita. La diversificazione degli usi finali fornisce resilienza contro isolati rallentamenti del settore nell'intera quota di mercato degli imballaggi in cartone ondulato in Nord America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Tecnologia di stampa: la flessografia domina, il digitale trova una nicchia
Le macchine da stampa flessografiche hanno detenuto una quota del 63.91% nel 2025, eccellendo nelle tirature superiori alle 10,000 copie, dove l'ammortamento delle lastre scende sotto i 2 centesimi ciascuna. Le linee gearless ad alta velocità ora raggiungono i 2,000 piedi al minuto, consentendo ai beni di consumo confezionati di mantenere un marchio coerente su milioni di scatole al trimestre. Il getto d'inchiostro digitale è destinato a raggiungere il CAGR più rapido del 3.46%, poiché i marchi diretti al consumatore richiedono lotti di micro-lotti, grafica in più versioni e rapidi cali stagionali che la flessografia non può offrire in modo economicamente vantaggioso. Le recenti installazioni di sistemi a getto d'inchiostro a passaggio singolo in grado di raggiungere i 246 piedi al minuto dimostrano che le barriere alla qualità e alla velocità stanno svanendo.
La laminazione litografica, pur restringendosi, rimane rilevante nell'elettronica di consumo ad altissima grafica e nel packaging regalo, sebbene la stampa diretta su microonda stia iniziando a sostituirla riducendo costi e tempi di consegna. I formati serigrafici e offset vengono utilizzati negli espositori speciali per punti vendita e nell'etichettatura industriale, dove i requisiti di texture superficiale o di stesura dell'inchiostro differiscono. Il mercato degli imballaggi in cartone ondulato del Nord America è sempre più trainato dalla capacità degli stampatori di offrire sia la flexo per prodotti di largo consumo che la stampa digitale agile all'interno dello stesso stabilimento, garantendo di soddisfare l'intero spettro di esigenze grafiche e quantitative dei clienti.
Analisi geografica
Mercato degli imballaggi in cartone ondulato della Sun Belt negli Stati Uniti
Nel 2025, gli Stati Uniti hanno contribuito per il 79.34% alla quota di mercato degli imballaggi in cartone ondulato del Nord America, riflettendo un'economia di consumo da 6.5 trilioni di dollari, 16 miliardi di movimenti di pacchi all'anno e una rete di oltre 1,200 stabilimenti di trasformazione. La crescita dell'evasione degli ordini rimane più forte negli stati della Sun Belt, dove nel 2025 sono stati aperti 47 nuovi centri di distribuzione, reindirizzando la domanda di imballaggi dagli hub costieri e aumentando le aspettative di servizio regionali. Le leggi statali sulla responsabilità estesa del produttore in California, New York e Washington stanno aumentando le tariffe per tonnellata sui formati non riciclabili, offrendo al cartone ondulato un vantaggio in termini di costi che sostiene un utilizzo della capacità produttiva prossimo all'88%.
Mercato messicano degli imballaggi in cartone ondulato
Il consumo di cartone ondulato in Messico è aumentato del 6.1% nel 2025, superando la crescita complessiva del mercato nordamericano degli imballaggi in cartone ondulato, poiché l'assemblaggio nearshore di componenti automobilistici ed elettronici ha richiesto contenitori a tripla parete e alla rinfusa più pesanti. Investimenti diretti esteri per un valore di 35 miliardi di dollari sono entrati nel Paese nel periodo 2024-2025, aggiungendo 18 impianti di trasformazione e 320,000 tonnellate corte di capacità incrementale lungo i corridoi di Monterrey, Guadalajara e Tijuana. Il mercato dipende ancora dalle importazioni di cartone kraft vergine, con circa il 40% dell'offerta proveniente da stabilimenti statunitensi, il che espone i trasformatori alla volatilità dei trasporti e alle oscillazioni valutarie. Nonostante i limitati divieti municipali sulla plastica al di fuori di Città del Messico, la crescita strutturale del settore manifatturiero posiziona il Paese verso un CAGR del 3.22% fino al 2031.
Mercato canadese degli imballaggi in cartone ondulato
Il Canada ha una base di popolazione più ridotta, ma beneficia del Registro Federale delle Materie Plastiche, finalizzato nel 2024, che spinge i proprietari di marchi verso formati in fibra nei canali di ristorazione e di vendita al dettaglio. L'utilizzo del cartone ondulato si concentra vicino a Toronto, Montreal e Vancouver, poiché il 68% dei canadesi vive entro 100 miglia dal confine con gli Stati Uniti, consentendo agli stabilimenti di ottimizzare le rotte di trasporto transfrontaliere. L'utilizzo della capacità produttiva è in media dell'82%, lasciando un margine di manovra per i picchi di domanda dovuti all'e-commerce, senza la scarsità di offerta osservata negli Stati Uniti. I trasportatori di merci alla rinfusa e gli spedizionieri industriali rappresentano una quota maggiore del 22% della domanda canadese, rispetto al 14% degli Stati Uniti, a dimostrazione della concentrazione del Paese nell'estrazione di risorse e nella lavorazione alimentare. Insieme, questi modelli geografici creano una prospettiva di crescita equilibrata che mitiga i rischi di approvvigionamento localizzati in tutto il Nord America.
Panorama normativo
La regolamentazione si concentra sempre più sulla responsabilità estesa del produttore (EPR) degli imballaggi e sui requisiti di rendicontazione che favoriscono indirettamente il cartone ondulato a causa del suo elevato tasso di recupero e della portata dell'infrastruttura di riciclaggio esistente. Negli Stati Uniti, diversi programmi EPR statali sono passati dalla fase normativa a quella operativa entro il 2026, includendo scadenze coordinate per la rendicontazione EPR degli imballaggi in stati come California, Colorado, Oregon, Minnesota, Maryland e Washington. Per i proprietari di marchi e i trasformatori che servono clienti nazionali, ciò comporta una maggiore complessità nella gestione dei dati e delle tariffe.
In Canada, le normative provinciali sulla gestione dei materiali imballati continuano a inasprirsi nell'ambito dei sistemi di responsabilità estesa del produttore. Il regolamento "Blue Box" dell'Ontario (O. Reg. 391/21) è passato a requisiti di raccolta e obiettivi di recupero aggiornati a partire dal 1° gennaio 2026, ponendo maggiore enfasi sulla rendicontazione accurata dei materiali e sulle prestazioni di riciclo a valle per i prodotti imballati venduti nella provincia. Parallelamente, anche la normativa ambientale federale si interseca con gli imballaggi a base di fibre attraverso il rispetto delle emissioni per determinate operazioni di lavorazione del legno e delle fibre, aumentando l'importanza delle autorizzazioni e dei controlli per gli stabilimenti di lavorazione e trasformazione, oltre alle politiche specifiche per gli imballaggi.
Analisi della catena del valore
In Nord America, la catena del valore degli imballaggi in cartone ondulato inizia con l'approvvigionamento di fibre (produzione di pasta di cellulosa vergine e cartone kraft, supportata da fibre recuperate provenienti principalmente da vecchi contenitori in cartone ondulato). Prosegue poi con la produzione di cartone ondulato e la trasformazione (impianti di produzione di fogli, impianti di produzione di scatole e trasformazioni specializzate per microonde, tipi per impieghi gravosi e applicazioni rivestite), prima di arrivare alla distribuzione agli utenti finali, tra cui l'e-commerce, l'industria alimentare, il settore industriale e automobilistico e le aziende di trasporto a temperatura controllata. Produttori integrati come International Paper, Smurfit Westrock, Packaging Corporation of America e Georgia-Pacific partecipano a più fasi, utilizzando un allineamento "dalla cartiera alla scatola" per attutire le fluttuazioni dei prezzi delle fibre recuperate e garantire la disponibilità dei tipi principali.
A valle della filiera, i trasformatori e i distributori coordinano la logistica, le scorte e la fornitura just-in-time con i grandi rivenditori, le reti di spedizione e i fornitori di servizi logistici di terze parti (3PL). Anche associazioni di categoria come la Fibre Box Association e la Canadian Corrugated and Containerboard Association supportano l'allineamento degli standard e del riciclo. La recente razionalizzazione della capacità produttiva del settore e le modifiche alle reti di stabilimenti hanno rafforzato il legame tra la sede produttiva e la prossimità al cliente, rendendo i costi di trasporto e di energia, insieme alla dipendenza dalle importazioni regionali per determinate esigenze di cartone kraft vergine, vincoli pratici che influenzano i prezzi, i tempi di consegna e le decisioni di investimento lungo tutta la catena.
Panorama competitivo
La concentrazione del mercato è moderata, con i primi cinque produttori che ora controllano circa il 48% della capacità produttiva regionale dopo la fusione con Smurfit Westrock e l'acquisizione dello stabilimento di Greif da parte di Packaging Corporation of America. I colossi integrati sfruttano i collegamenti a ritroso con la cellulosa e la carta per proteggere i margini dalle oscillazioni dei prezzi dei vecchi contenitori in cartone ondulato, mentre i trasformatori commerciali competono sulla rapidità di turnaround e sulla flessibilità della stampa digitale. International Paper prevede di separare le proprie attività di cellulosa dalle attività di imballaggio, segnalando un'attenzione particolare verso attività di trasformazione a più alto margine, situate in prossimità dei clienti.
L'adozione della tecnologia sta ridefinendo i modelli di servizio. Oltre 150 centri di distribuzione negli Stati Uniti e in Canada utilizzano ora sistemi on-demand Packsize che eliminano le scorte di scatole e favoriscono i converter in grado di consegnare pacchi vuoti entro poche ore. EFI ha installato 14 macchine da stampa a getto d'inchiostro single-pass Nozomi in tutta la regione nel 2025, aiutando le aziende di medie dimensioni ad aggiudicarsi lavori promozionali a bassa tiratura che le linee flessografiche tradizionali gestiscono in modo inefficiente. Georgia-Pacific ha impegnato 800 milioni di dollari per aumentare la produzione di carta kraft vergine, mentre Pratt Industries ha investito 92.5 milioni di dollari nella lavorazione di fibre recuperate, a dimostrazione di strategie divergenti per le materie prime mirate alla stessa opportunità di e-commerce.
La competenza normativa sta emergendo come fattore di differenziazione competitiva, poiché le norme sulla responsabilità estesa del produttore e il registro canadese delle materie plastiche richiedono una rendicontazione dettagliata che i piccoli produttori indipendenti faticano a gestire. Anche le credenziali di sostenibilità influenzano le offerte, con Sonoco che ha stipulato un accordo per l'energia eolica virtuale da 120 megawatt per bloccare l'energia elettrica rinnovabile fino al 2041. La catena del freddo e le scatole di cartone ondulato isolate rappresentano un altro settore inesplorato, che attrae trasformatori in grado di finanziare linee di laminazione e gestire le scorte di materiali a cambiamento di fase. Nel complesso, il successo nel mercato nordamericano degli imballaggi in cartone ondulato dipende ora da portafogli bilanciati che combinano economie di scala, agilità digitale e conformità normativa, piuttosto che dal solo tonnellaggio grezzo.
Leader del settore degli imballaggi in cartone ondulato nel Nord America
International Paper Company
Smurfit Westrock plc
Imballaggio Corporation d'America
Georgia Pacific LLC
Mondi plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: International Paper ha annunciato la chiusura del suo stabilimento di confezionamento di Carrollton South, in Texas, entro la fine del terzo trimestre del 2026. L'azienda sta riorganizzando la sua rete di confezionamento in Nord America, spostando la produzione da siti più piccoli o meno efficienti e concentrando i volumi in impianti più performanti.
- Maggio 2026: International Paper ha dato il via ai lavori per la costruzione di un impianto di imballaggi in cartone ondulato di 468,000 piedi quadrati (circa 43.400 metri quadrati) a Brandon, Mississippi, del valore di 225 milioni di dollari. Questo investimento ex novo si inserisce in un ulteriore piano di investimenti volto a modernizzare e automatizzare la capacità produttiva, con l'obiettivo di migliorare i livelli di servizio e la competitività dei costi per i clienti regionali.
- Ottobre 2025: Pratt Industries ha completato il suo impianto di riciclaggio di Rock Hill, del valore di 92.5 milioni di dollari, aggiungendo 400,000 tonnellate corte di capacità di lavorazione di fibre recuperate. L'ampliamento migliora la disponibilità di materia prima per il cartone ondulato riciclato e contribuisce a ridurre l'esposizione alla volatilità dei prezzi delle fibre recuperate acquistate per la produzione di cartone ondulato.
Ambito del rapporto sul mercato degli imballaggi in cartone ondulato nel Nord America
Il rapporto sul mercato degli imballaggi in cartone ondulato del Nord America è segmentato per qualità del cartone (cartone per imballaggio riciclato, cartone per liner Kraft vergine, semichimici e gradi speciali), tipo di parete (parete singola, doppia, tripla), tipo di onda (onda A, onda B, onda C, onda E, microonda F/N), tipo di prodotto (scatole fessurate, scatole rigide, scatole telescopiche, scatole pieghevoli, contenitori sfusi e octabin), settore di utilizzo finale (alimenti trasformati, alimenti freschi, bevande, prodotti di carta, prodotti elettrici ed elettronici, cura della persona e cosmetici, altri settori di utilizzo finale), tecnologia di stampa (stampa flessografica, stampa digitale, lito-laminazione, altre tecnologie di stampa) e paese (Stati Uniti, Canada, Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
Per voto del consiglio
| Cartone riciclato per imballaggio |
| Cartone Kraft vergine |
| Gradi semichimici e speciali |
Per tipo di parete
| Parete singola |
| Doppia parete |
| Tripla parete |
Per tipo di flauto
| Flauto traverso |
| Flauto in si |
| Flauto in Do |
| E-flauto |
| Microflauto F/N |
Per tipo di prodotto
| Scatole scanalate |
| Scatole rigide |
| Scatole telescopiche |
| Cartelle Scatole |
| Contenitori sfusi e octabin |
Per settore degli utenti finali
| Alimenti trasformati |
| Cibo fresco |
| Bevande |
| Prodotti in carta |
| Elettrico ed Elettronica |
| Cura personale e cosmetici |
| Altre industrie di utenti finali |
Con tecnologia di stampa
| Stampa flessografica |
| Stampa digitale |
| Lito-laminazione |
| Altre tecnologie di stampa |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per voto del consiglio | Cartone riciclato per imballaggio |
| Cartone Kraft vergine | |
| Gradi semichimici e speciali | |
| Per tipo di parete | Parete singola |
| Doppia parete | |
| Tripla parete | |
| Per tipo di flauto | Flauto traverso |
| Flauto in si | |
| Flauto in Do | |
| E-flauto | |
| Microflauto F/N | |
| Per tipo di prodotto | Scatole scanalate |
| Scatole rigide | |
| Scatole telescopiche | |
| Cartelle Scatole | |
| Contenitori sfusi e octabin | |
| Per settore degli utenti finali | Alimenti trasformati |
| Cibo fresco | |
| Bevande | |
| Prodotti in carta | |
| Elettrico ed Elettronica | |
| Cura personale e cosmetici | |
| Altre industrie di utenti finali | |
| Con tecnologia di stampa | Stampa flessografica |
| Stampa digitale | |
| Lito-laminazione | |
| Altre tecnologie di stampa | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato degli imballaggi in cartone ondulato del Nord America in termini di valore?
Si prevede che raggiungerà i 49.94 miliardi di dollari entro il 2031, dopo essere cresciuto dai 43.84 miliardi di dollari del 2026, con un CAGR del 2.64%.
Quale qualità di tavola è la più richiesta a livello regionale?
Il cartone riciclato per imballaggio rimane il volume di riferimento con una quota del 68.34% nel 2025, grazie alla consolidata rete di raccolta delle fibre recuperate.
Qual è l'utilizzo finale in più rapida crescita per le scatole di cartone ondulato?
Si prevede che i settori della cura della persona e dei cosmetici cresceranno a un CAGR del 4.07%, trainati dalle vendite online di prodotti di bellezza che si basano su imballaggi protettivi di marca.
Perché il cartone ondulato a tripla parete sta guadagnando terreno?
La produzione nearshore di automobili e macchinari necessita di una resistenza ECT di 275 libbre per i componenti pesanti, con un aumento della domanda di tripla parete a un CAGR del 3.28%.
In che modo la tecnologia sta plasmando il panorama competitivo?
Gli investimenti in macchine da stampa digitali e sistemi di dimensionamento corretti basati sull'intelligenza artificiale consentono ai trasformatori di produrre rapidamente scatole personalizzate in piccole tirature, differenziando il servizio oltre il prezzo.
Quale Paese dovrebbe superare la crescita media regionale?
Si prevede che il Messico crescerà a un CAGR del 3.22% fino al 2031, poiché gli investimenti diretti esteri stimoleranno la produzione nazionale e il consumo di scatole.


