

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.26 miliardo di dollari |
| Dimensione del mercato (2031) | 8.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.87% CAGR |
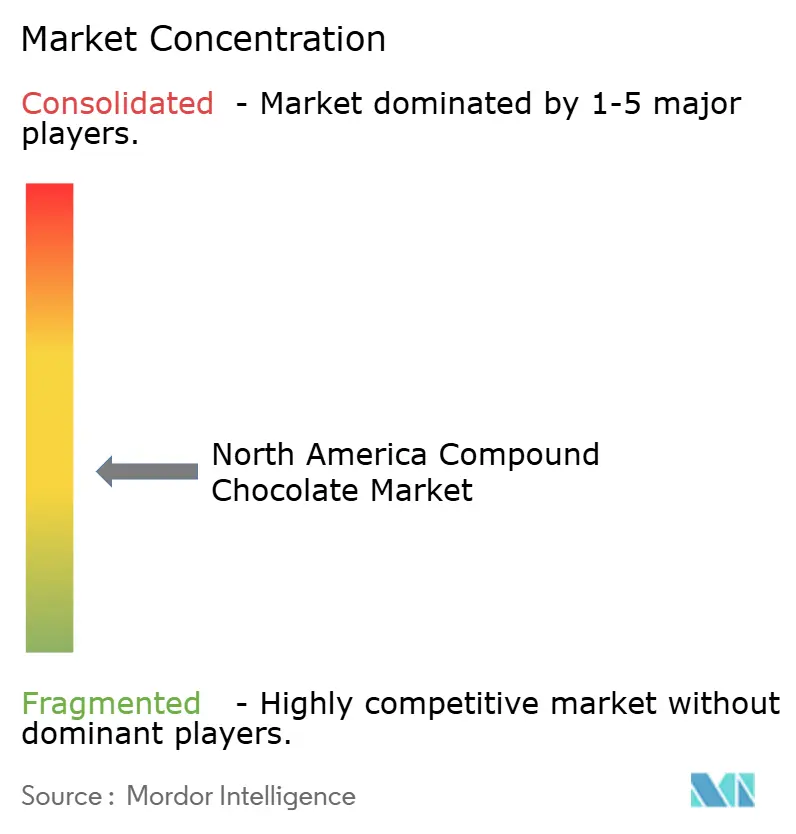
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del cioccolato composto in Nord America di Mordor Intelligence
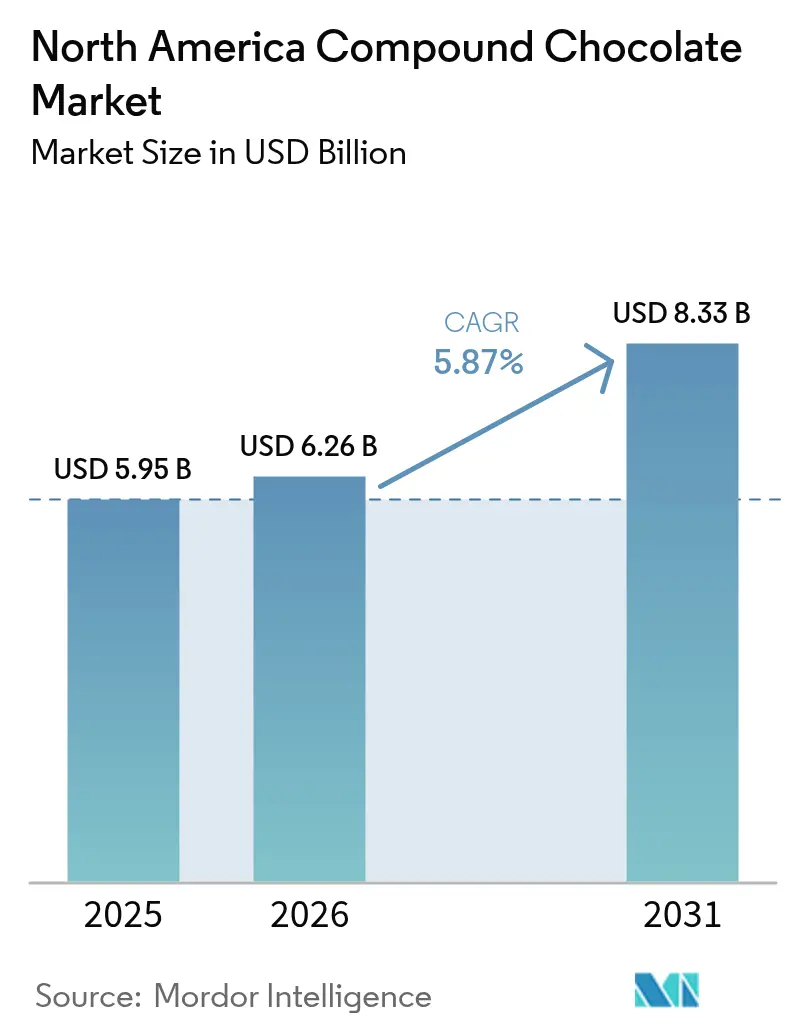
Si prevede che il mercato nordamericano del cioccolato composto crescerà da 5.95 miliardi di dollari nel 2025 a 6.26 miliardi di dollari nel 2026 e a 8.33 miliardi di dollari entro il 2031, registrando un CAGR del 5.87% tra il 2026 e il 2031. Questa traiettoria di crescita evidenzia la capacità del mercato di gestire efficacemente le fluttuazioni dei prezzi del cacao. La Banca Mondiale ha riferito che nel 2024 il prezzo medio del cacao era di 7.33 dollari al chilogrammo, un aumento significativo rispetto ai 3.28 dollari precedenti. [1]Fonte: Banca Mondiale, "Previsioni sui prezzi delle materie prime della Banca Mondiale", thedocs.worldbank.orgIl cioccolato composto risponde a queste esigenze, consentendo a pasticceri, panifici e gelatai di tutta la regione di ricoprire, incrostare, modellare o farcire i propri prodotti senza le rigide esigenze di temperaggio del cioccolato di copertura. L'ambito di applicazione comprende il cioccolato composto che sostituisce in parte o totalmente il burro di cacao del cioccolato tradizionale con grassi vegetali alternativi e include gocce, tavolette, coperture, creme spalmabili e ripieni venduti attraverso i canali di vendita al dettaglio, industriali e della ristorazione negli Stati Uniti, in Canada, in Messico e nel resto del Nord America.
Punti chiave del rapporto
- Per tipologia, il cioccolato al latte è stato il leader con il 42.38% della quota di mercato del cioccolato al latte in Nord America nel 2025, mentre si prevede che il cioccolato fondente aumenterà a un CAGR del 5.92% fino al 2031.
- Per forma, gocce, gocce e pezzi hanno rappresentato il 36.11% del mercato del cioccolato composto del Nord America nel 2025; si prevede che ripieni e creme spalmabili cresceranno a un CAGR del 6.03% dal 2026 al 2031.
- Per canale di distribuzione, nel 2025 la vendita al dettaglio ha rappresentato il 54.04% della quota di mercato del cioccolato composto in Nord America, mentre il settore della ristorazione è destinato a registrare la crescita più rapida, con un CAGR del 6.27% entro il 2031.
- In termini geografici, gli Stati Uniti hanno dominato con una quota di fatturato del 78.24% nel 2025, mentre il Messico è pronto a registrare un CAGR del 7.04% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del cioccolato composto in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adattabilità e vantaggi funzionali per i produttori alimentari | + 1.2% | Nord America, con la più forte adozione nei segmenti industriali degli Stati Uniti | Medio termine (2-4 anni) |
| Espansione del settore della ristorazione | + 0.8% | Stati Uniti e Canada, concentrati nei segmenti QSR e fast casual | A breve termine (≤ 2 anni) |
| Aumento delle attività di cucina e panificazione casalinga | + 0.6% | Nord America, in particolare i mercati suburbani degli Stati Uniti e del Canada | A breve termine (≤ 2 anni) |
| Sviluppi nell'innovazione del sapore e nell'inclusione degli ingredienti | + 0.9% | Nord America, guidato dai segmenti premium nei centri urbani | Medio termine (2-4 anni) |
| Progressi nella tecnologia di cristallizzazione dei grassi | + 0.7% | Il Nord America è leader nei settori dei marchi privati e della produzione conto terzi. | Medio termine (2-4 anni) |
| La durata di conservazione prolungata supporta la produzione di massa e l'esportazione | + 0.5% | Nord America, concentrato nei principali centri manifatturieri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adattabilità e vantaggi funzionali per i produttori alimentari
Le aziende di trasformazione alimentare stanno adottando sempre più spesso il cioccolato composto, spinte dall'esigenza di flessibilità produttiva. Queste aziende si stanno rivolgendo ad alternative economiche al cioccolato tradizionale, cercando di eliminare i requisiti di temperaggio e ampliare le finestre di lavorazione. Il cioccolato composto tollera le fluttuazioni di temperatura meglio della copertura ed elimina la fase di temperaggio, riducendo i tempi di produzione per snack stampati e biscotti ricoperti. La minore viscosità dei composti consente rivestimenti più sottili ma comunque lucidi, che riducono il consumo di cioccolato per unità, migliorando il margine senza perdite sensoriali evidenti. I produttori possono anche incorporare livelli più elevati di inclusioni, come granella soffiata o patatine proteiche, poiché la fase grassa stabilizza le particelle aggiunte. Questa adattabilità è diventata fondamentale con l'introduzione di bustine monoporzione nelle catene di discount da parte dei pasticceri a marchio privato.
Espansione del settore della ristorazione
Nonostante le pressioni economiche più diffuse, alcuni segmenti del settore della ristorazione stanno mostrando resilienza, determinando una domanda mirata di applicazioni di cioccolato composto. La National Restaurant Association ha riferito che a giugno 2025, l'indice di performance del settore della ristorazione statunitense ha raggiunto un punteggio di 100. [2]Fonte: National Restaurant Association, "Restaurant Performance Index giugno 2025", restaurant.orgQuesta segmentazione è cruciale per i fornitori di cioccolato composto. Gli operatori del settore fast casual, ad esempio, spesso cercano soluzioni versatili per la copertura e il ripieno. Queste soluzioni non solo mantengono la qualità per tempi di conservazione prolungati, ma supportano anche i rapidi cicli di innovazione del menu. I dati dell'Ufficio del Censimento degli Stati Uniti indicano che nel 2024 le vendite di ristoranti e bar negli Stati Uniti hanno raggiunto nuovi massimi rispetto all'anno precedente. [3]Fonte: US Census Bureau, "Servizi di ristorazione e vendite di locali per bere negli Stati Uniti", census.govQuesta tendenza indica una crescente domanda di cioccolato composto, in particolare nei settori della ristorazione scolastica e dell'ospitalità.
Aumento delle attività di cucina e panificazione casalinga
I cambiamenti nelle abitudini di cottura dei consumatori stanno determinando un'impennata della domanda al dettaglio di prodotti al cioccolato composti. Questi prodotti non solo semplificano la cottura in casa, ma promettono anche risultati di qualità professionale. Quella che è iniziata come una necessità dovuta alla pandemia si è evoluta in un cambiamento duraturo dello stile di vita, con i consumatori che ora danno priorità a ingredienti che semplificano il processo di cottura senza compromettere la qualità. Nel 2025, le piattaforme di e-commerce hanno registrato una crescita a due cifre nelle vendite di gocce di cioccolato composte aromatizzate, poiché i tutorial sui social media incoraggiavano i consumatori a marmorizzare i brownies o decorare i cupcake. I rivenditori sfruttano i pezzi di cioccolato composte a lunga conservazione nei kit stagionali per la cottura in casa, ampliandone l'utilizzo tra i cuochi alle prime armi. Le case produttrici di aromi rispondono con nano-emulsioni di colore naturale che si disperdono uniformemente nelle matrici di grassi composte, offrendo agli hobbisti risultati degni di Instagram.
Sviluppi nell'innovazione del sapore e nell'inclusione degli ingredienti
I produttori stanno rapidamente innovando i gusti, utilizzando la formulazione flessibile del cioccolato composto per integrare ingredienti di tendenza e soddisfare i gusti in continua evoluzione dei consumatori. Ingredienti come adattogeni, estratti vegetali e integratori proteici stanno guidando la crescita nel settore del cioccolato con equilibrio nutrizionale, con curcuma, reishi e spirulina in prima linea. Il lancio di tavolette composte a base vegetale da parte di The Functional Chocolate Co., che combina cacao del commercio equo e solidale con estratti vegetali supportati da ricerche cliniche, sottolinea la crescente accettazione da parte del mercato di formulazioni funzionali premium. Le case produttrici di aromi stanno infondendo il cioccolato composto con estratti vegetali, polveri di frutta e frutta secca ad alto contenuto di acido oleico per differenziare le tavolette nelle zone cassa premium. La base neutra di grassi non laurici supporta varianti salate come miso o sale marino, mentre i grassi laurici accettano inclusioni ad alto contenuto di grassi come gocce di burro di arachidi senza affioramento. I team di ricerca e sviluppo utilizzano la cristallizzazione controllata dei grassi per garantire la croccantezza anche dopo le inclusioni, aprendo la strada a linee di prodotto estese fino al 2031.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza dei prodotti di cioccolato puro | -1.1% | Il Nord America è il più forte nei segmenti di vendita al dettaglio premium | Medio termine (2-4 anni) |
| Sostenibilità e preoccupazioni relative all'approvvigionamento etico | -0.8% | Nord America, concentrato in segmenti di consumatori consapevoli | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi dei grassi vegetali | -0.9% | Nord America, che colpisce tutti i segmenti manifatturieri | A breve termine (≤ 2 anni) |
| Norme severe sull'etichettatura degli alimenti | -0.4% | Stati Uniti e Canada, con un impatto su tutti i segmenti commerciali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza dei prodotti di cioccolato puro
Poiché i consumatori associano sempre più il cioccolato puro a qualità e autenticità, il mercato nordamericano del cioccolato composto si trova ad affrontare ostacoli nella sua espansione. Mentre i segmenti del cioccolato premium prosperano, le vendite di cioccolato di consumo quotidiano rimangono stagnanti, a dimostrazione della propensione dei consumatori a investire in prodotti di qualità percepita. Questa tendenza pone delle sfide al cioccolato composto, spesso considerato un'alternativa economica. I rivenditori di fascia alta sottolineano la provenienza "dal cacao alla tavoletta", spingendo i consumatori verso prodotti di copertura che presentano cacao monorigine e filiere trasparenti. I produttori artigianali alimentano la percezione che il cioccolato composto sia di qualità inferiore, costringendo i marchi di snack più diffusi a difendere le proprie formulazioni. Il divario di prezzo si riduce quando il prezzo del burro di cacao diminuisce, erodendo il vantaggio di costo del cioccolato composto, e le linee a marchio del distributore possono tornare al cioccolato vero per periodi limitati di promozioni.
Fluttuazioni nei prezzi dei grassi vegetali
Nel 2024, la Banca Mondiale ha segnalato un aumento dei prezzi dell'olio di palma, con una media che ha raggiunto i 963 dollari nominali per tonnellata, rispetto agli 886 dollari precedenti. Questo aumento dei prezzi, combinato con la volatilità dell'olio di soia e con le più ampie fluttuazioni delle materie prime, spesso dovute a tensioni geopolitiche e disastri naturali, ha creato difficoltà finanziarie per i produttori di cioccolato composto. Questi produttori, che dipendono dall'olio di palma, dall'olio di cocco e da altri grassi vegetali, si trovano ad affrontare sia pressioni sui margini che incertezze nella catena di approvvigionamento. Mentre i prezzi del burro di cacao sono determinati dai mercati dei futures consolidati, il prezzo dei grassi vegetali è influenzato da vari fattori, tra cui le politiche di esportazione dell'olio di palma dell'Indonesia, le condizioni meteorologiche in Brasile e le interruzioni nella produzione di olio di girasole dall'Ucraina. Ad esempio, l'impegno di Cargill, assunto nel gennaio 2024, di utilizzare esclusivamente olio di palma certificato RSPO non solo riduce la flessibilità dell'offerta, ma potrebbe anche comportare costi più elevati.
Analisi del segmento
Per tipologia: i formati del latte mantengono alta la domanda mentre il latte scuro registra il più rapido incremento
Le varianti al latte hanno dominato il 42.38% della quota di mercato del cioccolato composto in Nord America nel 2025, poiché le barrette di pasticceria tradizionali si basano su profili aromatici a base di latticini. I produttori preferiscono il composto di latte per le guarnizioni del gelato perché il lattosio favorisce la doratura di Maillard durante i tunnel di indurimento, producendo un'appetitosa tonalità marrone chiaro senza attaccarsi agli stampi. Nel frattempo, si prevede che il mercato del cioccolato composto in Nord America per le varianti fondenti aumenterà a un CAGR del 5.92% dal 2026 al 2031, supportato da un migliore allineamento con le preferenze dietetiche a base vegetale e chetogenica.
I consumatori che ricercano intense note di cacao tendono a preferire i composti fondenti a ridotto contenuto di zucchero che mantengono un punto di fusione vicino ai 32 °C, comodi per uno spuntino veloce. Le estensioni di marca con il 70% di cacao solido equivalente impiegano cacao in polvere ad alto impatto, consentendo ai responsabili del marketing di stampare slogan che promuovono un "gusto fondente intenso" mantenendo al contempo prevedibili i costi degli ingredienti. Questo cambiamento amplia il mercato di riferimento tra i millennial attenti alla salute e aumenta le prospettive di volume nei rivenditori specializzati. Con l'affermarsi di queste tendenze, gli operatori del settore osservano attentamente l'evoluzione delle preferenze, suggerendo potenziali innovazioni all'orizzonte. Con la crescente enfasi sulla salute, il mercato è pronto per ulteriori trasformazioni, sottolineando l'importanza dell'adattabilità nelle strategie di marca.
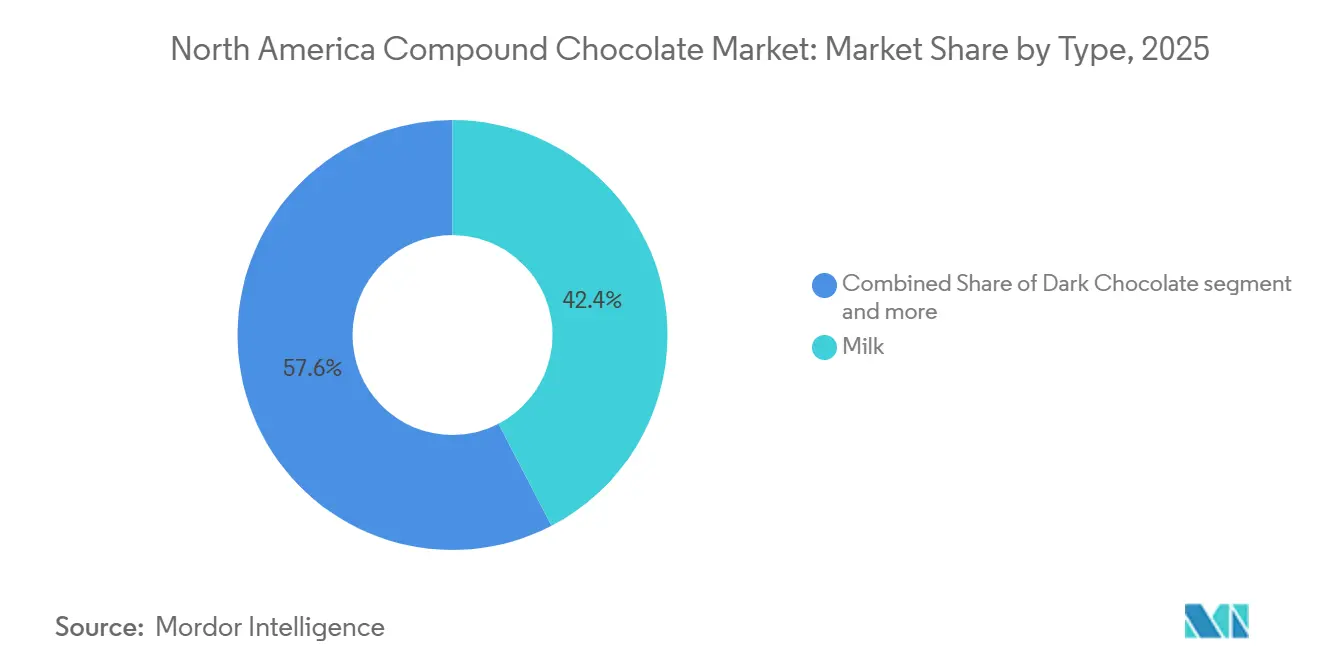
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per forma: le patatine fritte dominano i reparti di pasticceria, i ripieni accelerano nelle creme spalmabili
Nel 2025, gocce, scaglie e pezzi di cioccolato composto rappresentavano il 36.11% del mercato nordamericano. Questa preferenza è dettata dai consumatori casalinghi e dagli impianti di produzione di biscotti che privilegiano una fusione uniforme e il mantenimento della forma durante i cicli di cottura. Inoltre, la crescente popolarità della pasticceria artigianale ha portato a un aumento della domanda di queste specifiche forme di cioccolato. Allo stesso tempo, le confezioni richiudibili stand-up disponibili presso i grandi rivenditori non solo consentono ai consumatori di provare facilmente nuovi gusti come menta o arancia, ma garantiscono anche la freschezza del prodotto. La praticità di queste confezioni ha inoltre determinato un'impennata degli acquisti d'impulso, soprattutto tra i consumatori più giovani. Anche i clienti industriali apprezzano il minor rischio di fioritura di grasso nelle gocce rispetto al cioccolato puro quando conservato in magazzini non climatizzati, il che le rende una scelta preferenziale per gli acquisti all'ingrosso.
Si prevede che le creme e le farciture registreranno un tasso di crescita annuo composto (CAGR) del 6.03% tra il 2026 e il 2031. Questa crescita è in gran parte attribuibile alla crescente popolarità di ciambelle, croissant e biscotti farciti nei menu dei ristoranti fast food. Inoltre, poiché i consumatori ricercano sempre più opzioni golose ma pratiche, la domanda di queste farciture è destinata a crescere vertiginosamente. I produttori stanno anche sfruttando la reologia controllata, che consente linee di iniezione ad alta velocità, garantendo efficienza e uniformità nella produzione. La quota di mercato del cioccolato composto in Nord America per le farciture è destinata ad ampliarsi ulteriormente. Ciò è dovuto al fatto che le catene di pasticceria a base vegetale stanno sostituendo le tradizionali creme a base di latte con innovativi ripieni di cioccolato a base di olio di palma. Questi ripieni non solo resistono alla sineresi durante il congelamento e lo scongelamento, ma soddisfano anche la crescente domanda di alternative a base vegetale.
Per canale di distribuzione: la vendita al dettaglio aumenta il volume, la ristorazione alimenta la crescita incrementale
Nel 2025, il commercio al dettaglio ha conquistato una quota di mercato del 54.04% del cioccolato composto in Nord America, trainata da grandi magazzini e negozi monomarca che promuovono i sacchetti da forno formato famiglia. Con un'attenzione particolare alla sperimentazione domestica, le strategie omnicanale sfruttano i post sponsorizzati sui social media, indirizzando senza soluzione di continuità gli acquirenti verso le confezioni di ricarica dell'e-commerce. Grazie a una durata di conservazione che si estende per nove mesi o più, i rivenditori allocano con sicurezza le SKU dei gusti a rotazione più lenta, evitando i rischi di deterioramento.
Il settore della ristorazione, d'altro canto, è destinato a registrare una vigorosa crescita, con un CAGR previsto del 6.27% fino al 2031. Questa crescita è alimentata dall'adozione da parte dei minimarket di distributori di bevande ad alta velocità di taglio, che miscelano senza sforzo i fiocchi di cioccolato in rinfrescanti moka ghiacciati. Nel frattempo, le catene di fast-casual stanno aggiungendo salse di cioccolato ai waffle per la colazione, apprezzandone il rapporto qualità-prezzo rispetto alle tradizionali stazioni di temperaggio della copertura. Di conseguenza, l'offerta del mercato del cioccolato di cioccolato ai distributori di servizi di ristorazione in Nord America è destinata a superare la crescita complessiva, stimolando maggiori investimenti da parte dei trasformatori di grassi regionali.
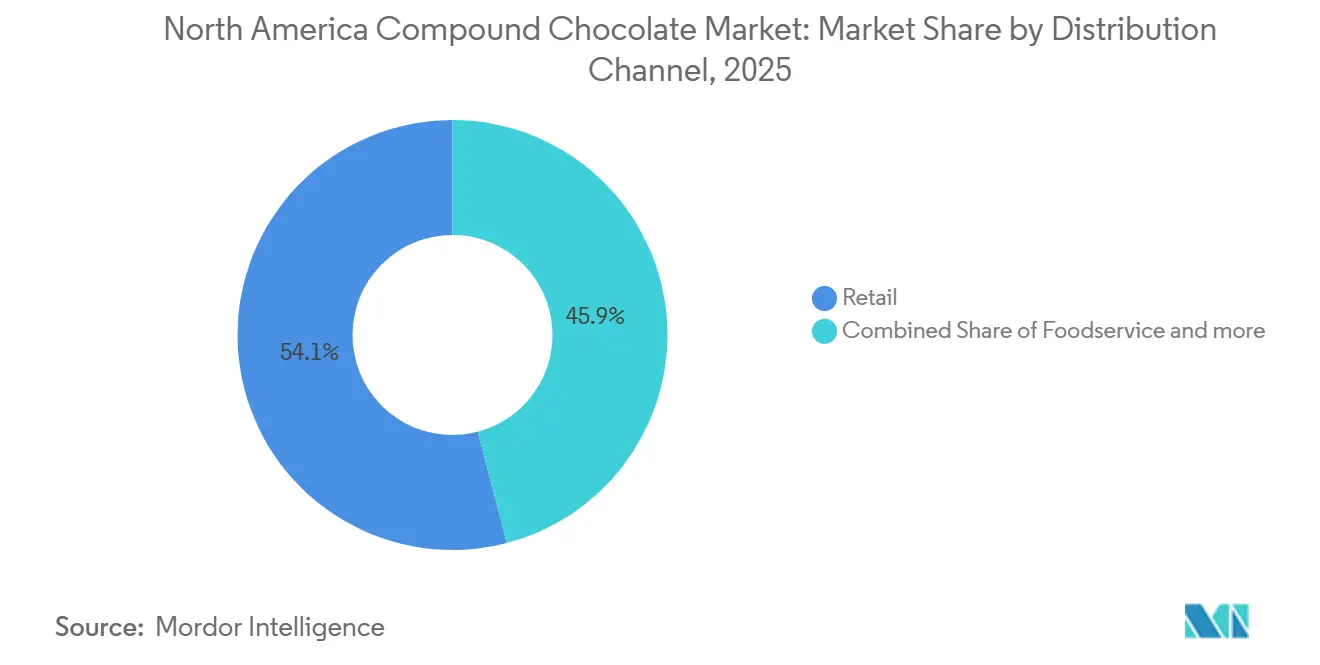
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Gli Stati Uniti hanno rappresentato il 78.24% del fatturato regionale nel 2025, poiché i franchising nazionali di panetterie e le multinazionali dolciarie basano la produzione sul mercato interno. I crediti d'imposta sugli investimenti in diversi stati del Midwest hanno ridotto il costo delle linee di stampaggio automatizzate, attraendo nuova capacità produttiva interna. I programmi di private label dei grandi rivenditori al dettaglio si sono affidati ai fornitori statunitensi per le consegne just-in-time durante i picchi delle festività, stabilizzando la domanda. Di conseguenza, gli Stati Uniti hanno consolidato la loro posizione di attore dominante nel panorama dolciario nordamericano. Si prevede che questa tendenza continuerà, con ulteriori investimenti e innovazioni all'orizzonte.
Il Canada rimane un mercato stabile, con una concentrazione di fabbriche di biscotti e snack nelle province di Ontario e Quebec. I finanziamenti governativi per la riformulazione di prodotti con etichetta pulita stimolano la sperimentazione con grassi composti a base di girasole, a supporto delle dichiarazioni di assenza di allergeni. Sebbene il mercato sia più piccolo in termini assoluti, un mix favorevole di prodotti dolciari stagionali da regalo spinge i prezzi medi di vendita al di sopra della media regionale. Con un'attenzione particolare ai prodotti salutari, i produttori canadesi stanno sfruttando la crescente domanda di ingredienti biologici e naturali. Questo cambiamento strategico non solo soddisfa le mutevoli preferenze dei consumatori, ma posiziona anche il Canada come attore chiave nel mercato nordamericano.
Il Messico è destinato a registrare un CAGR del 7.04% dal 2026 al 2031, con l'espansione degli stabilimenti di Nuevo León da parte delle multinazionali pasticcere per soddisfare sia le esigenze nazionali che quelle di esportazione, nell'ambito dell'accordo tra Stati Uniti, Messico e Canada. I minori costi di manodopera e terreni consentono ai produttori di produrre lotti più piccoli, consentendo una rapida localizzazione dei gusti. Le catene di supermercati del Messico centrale offrono barrette composte a prezzi convenienti, rivolte alle famiglie della classe operaia che cercano delizie a prezzi accessibili in periodi di inflazione. Con l'espansione della classe media, si assiste a un notevole spostamento verso prodotti premium, indicando una potenziale evoluzione del mercato. Questa duplice offerta, rivolta sia ai consumatori attenti al budget che a quelli che cercano prodotti premium, mette in luce il variegato panorama del mercato messicano.
Panorama competitivo
L'offerta regionale di cioccolato composto è moderatamente concentrata. Barry Callebaut amplia la sua presenza in Nord America aggiungendo una linea di stampaggio in Illinois che si occupa di prodotti composti color rubino, pensati per i preparati da forno. Cargill introduce una frazione di palmisto non idrogenata con il suo marchio Regal che riduce i grassi saturi del 20% mantenendo la lucentezza, risultando attraente per i fornitori di snack scolastici. Puratos collabora con cioccolatieri artigianali canadesi per lanciare gocce di cioccolato composto con etichetta di origine da includere nei preparati per il pane, rafforzando la sua reputazione di prodotto premium.
Operatori di secondo livello come Blommer Chocolate Company si rivolgono a produttori a contratto che cercano tempi di consegna rapidi per rivestimenti colorati personalizzati, sfruttando la vicinanza allo snodo ferroviario di Chicago. Hershey Ingredients and Foodservice lancia una linea di basi per fudge pronte all'uso destinate alle catene di ciambelle. L'integrazione verticale tra cacao in polvere, raffinazione e pressatura aiuta le multinazionali a stabilizzare i margini di profitto a fronte della volatilità dei prezzi dei grassi vegetali.
I centri di innovazione in Pennsylvania e Ontario invitano i clienti del settore dei prodotti da forno a testare la viscosità e l'integrità dei chip in condizioni di forno reali, riducendo i cicli di commercializzazione. Gli impegni di sostenibilità relativi alle filiere di approvvigionamento tracciabili di palma sono in primo piano nei report sulla responsabilità sociale d'impresa del 2026, con Mars e Mondelez che pubblicano dashboard che monitorano i progressi verso gli obiettivi di deforestazione zero entro il 2027. Le certificazioni diventano elementi di differenziazione competitiva, soprattutto nel mercato canadese della vendita al dettaglio, dove le etichette ecologiche sulla parte anteriore della confezione influenzano le decisioni di acquisto.
Leader del settore del cioccolato composto in Nord America
-
Fuji Oil Holding Inc.
-
Gruppo Puratos
-
AAK AB
-
Barry Callebaut
-
Cargill, incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Settembre 2025: Ferrero Nord America lancia i quadrotti di cioccolato a marchio Ferrero Rocher, con un guscio di cioccolato croccante, un ripieno cremoso e un cuore croccante di nocciole. Il prodotto è disponibile nei gusti latte e nocciola, nocciola fondente, nocciola bianca, nocciola caramellata e in altre varietà.
- Maggio 2025: Di proprietà di Mondelēz International, Hu lancia i nuovi bocconcini di cioccolato ripieni, confezionati singolarmente. Pensati per il consumo da asporto e dopo cena, i bocconcini sono disponibili in tre gusti: burro di nocciole, burro di anacardi e cocco cremoso.
- Maggio 2025: Mars, produttore globale di cioccolato, ha lanciato una nuova selezione di prodotti per Halloween. La linea include le nuove miscele di cioccolato al latte M&M's, cioccolato al latte con arachidi e cioccolato al latte con burro di arachidi. Il portfolio stagionale includeva anche nuove confezioni assortite per marchi di cioccolato e caramelle come Snickers, Milky Way e Twix.
- Febbraio 2025: l'ex giocatore della NFL Ed McCaffrey e la sua famiglia lanciano negli Stati Uniti una linea di bocconcini proteici a base vegetale, senza glutine e non OGM. L'azienda è stata lanciata con tre gusti: impasto per biscotti con gocce di cioccolato, torta di compleanno e brownie al fudge. Questi bocconcini proteici sono studiati per fornire energia pulita e sono ricchi di fibre.


Ambito del rapporto sul mercato del cioccolato composto del Nord America
Il mercato del cioccolato composto è definito come quello dei prodotti a base di cacao che incorporano un sostituto del burro di cacao (CBS) o un equivalente del burro di cacao (CBE). I grassi vegetali comunemente utilizzati includono grassi solidi o semisolidi a temperatura ambiente, come l'olio di cocco e l'olio di palmisto. Il mercato nordamericano del cioccolato composto è segmentato per tipologia (fondente, al latte, bianco e altro), forma (gocce/gocce/pezzi, lastre e blocchi, coperture, ripieni e creme spalmabili e altro), canale di distribuzione (vendita al dettaglio, industriale e ristorazione) e area geografica (Stati Uniti, Canada, Messico e resto del Nord America). Le previsioni di mercato sono espresse in termini di valore (USD).
Per tipo
| Buio |
| Latte |
| Bianco |
| Altro |
Per modulo
| Patatine / Gocce / Pezzi |
| Lastre e blocchi |
| Rivestimenti |
| Ripieni e creme spalmabili |
| Altro |
Per canale di distribuzione
| Settore Retail | Supermercati/Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione | |
| Industriale | |
| Servizio di ristorazione |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo | Buio | |
| Latte | ||
| Bianco | ||
| Altro | ||
| Per modulo | Patatine / Gocce / Pezzi | |
| Lastre e blocchi | ||
| Rivestimenti | ||
| Ripieni e creme spalmabili | ||
| Altro | ||
| Per canale di distribuzione | Settore Retail | Supermercati/Ipermercati |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Industriale | ||
| Servizio di ristorazione | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del cioccolato composto in Nord America entro il 2031?
Si prevede che raggiungerà i 8.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.87% a partire dal 2026.
Quale tipologia di prodotto genera maggiori vendite?
Nel 2025, il cioccolato al latte composto ha detenuto la quota maggiore, pari al 42.38% del fatturato regionale.
Quale formato sta crescendo più velocemente?
Si prevede che i ripieni e le creme spalmabili registreranno un CAGR del 6.03% tra il 2026 e il 2031.
Perché le catene di ristorazione preferiscono il cioccolato composto?
I rivestimenti composti evitano la tempra, fanno risparmiare tempo nella preparazione e resistono al calore della cucina, risultando adatti a punti vendita con ritmi di lavoro frenetici.
Pagina aggiornata l'ultima volta il:



