

Dimensioni e quota del mercato della stampa commerciale in Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 243.87 miliardo di dollari |
| Dimensione del mercato (2031) | 258.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 1.18% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
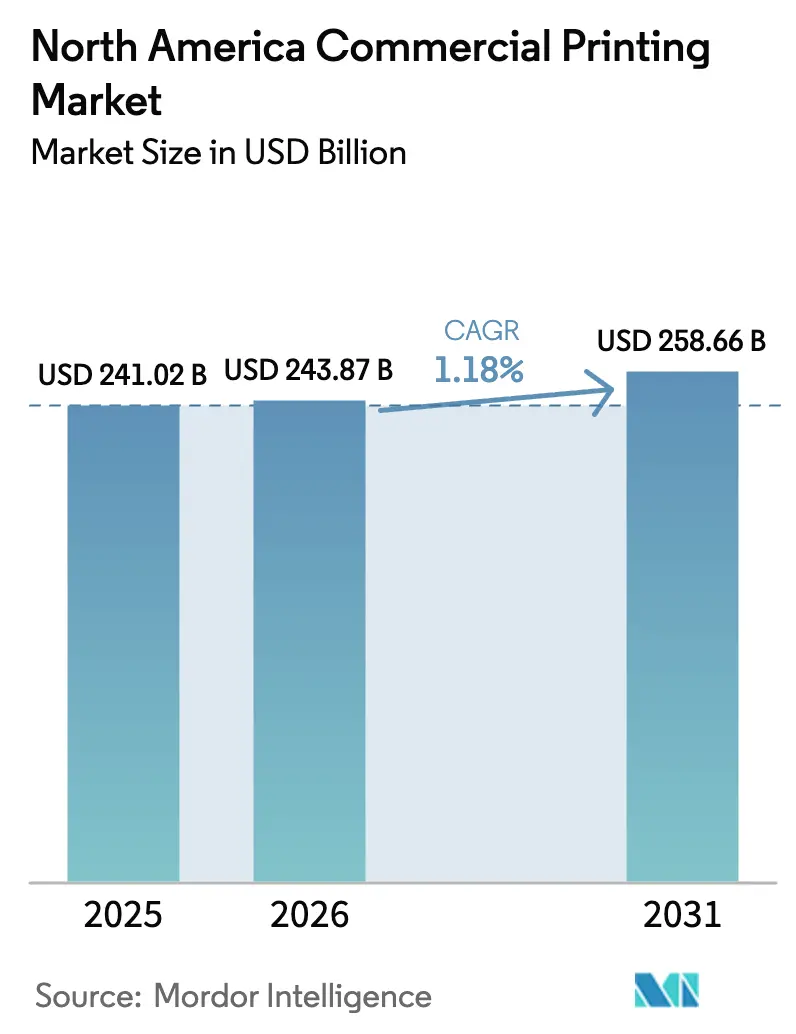
Analisi del mercato della stampa commerciale nel Nord America di Mordor Intelligence
Si prevede che il mercato nordamericano della stampa commerciale crescerà da 241.02 miliardi di dollari nel 2025 a 243.87 miliardi di dollari nel 2026, per poi raggiungere i 258.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'1.18% nel periodo 2026-2031. Questa crescita moderata riflette un contesto maturo in cui gli aggiornamenti tecnologici, i requisiti di sostenibilità e il riallineamento del mix di servizi superano l'espansione dei volumi come principali fattori di creazione di valore. Il packaging continua a trainare i ricavi, mentre la stampa di sicurezza accelera a causa dei requisiti di autenticazione e il nearshoring favorisce flussi di lavoro flessibili in grado di gestire piccole tirature senza compromettere la qualità. Le aziende di stampa che implementano l'automazione end-to-end, le funzionalità per i dati variabili e la distribuzione omnicanale conquistano quote di mercato a scapito delle aziende ancorate a sistemi offset tradizionali. Nel frattempo, gli obiettivi di sostenibilità dei proprietari dei marchi, la carenza di manodopera e le fluttuazioni dei costi delle materie prime ridefiniscono la strategia competitiva nel mercato nordamericano della stampa commerciale.
Punti chiave del rapporto
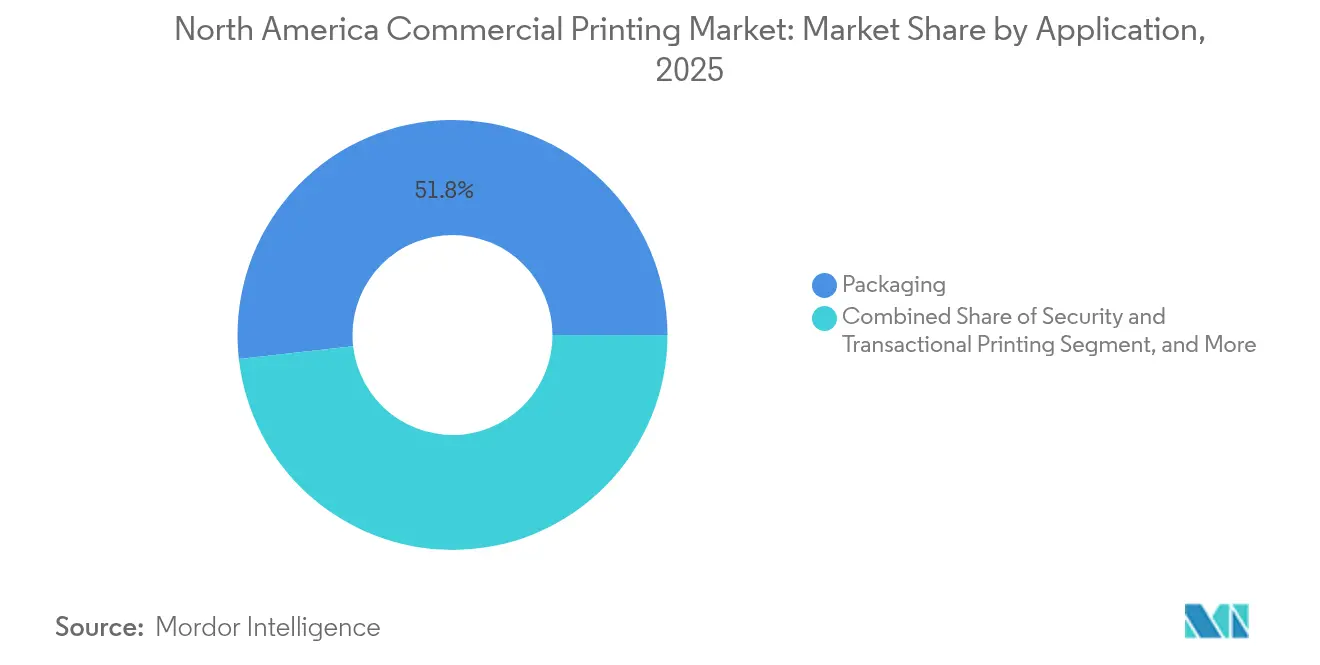
- Per applicazione, nel 2025 il settore degli imballaggi ha dominato con una quota di fatturato del 51.78% nel mercato della stampa commerciale del Nord America, mentre si prevede che la stampa transazionale e di sicurezza crescerà a un CAGR del 2.14% entro il 2031.
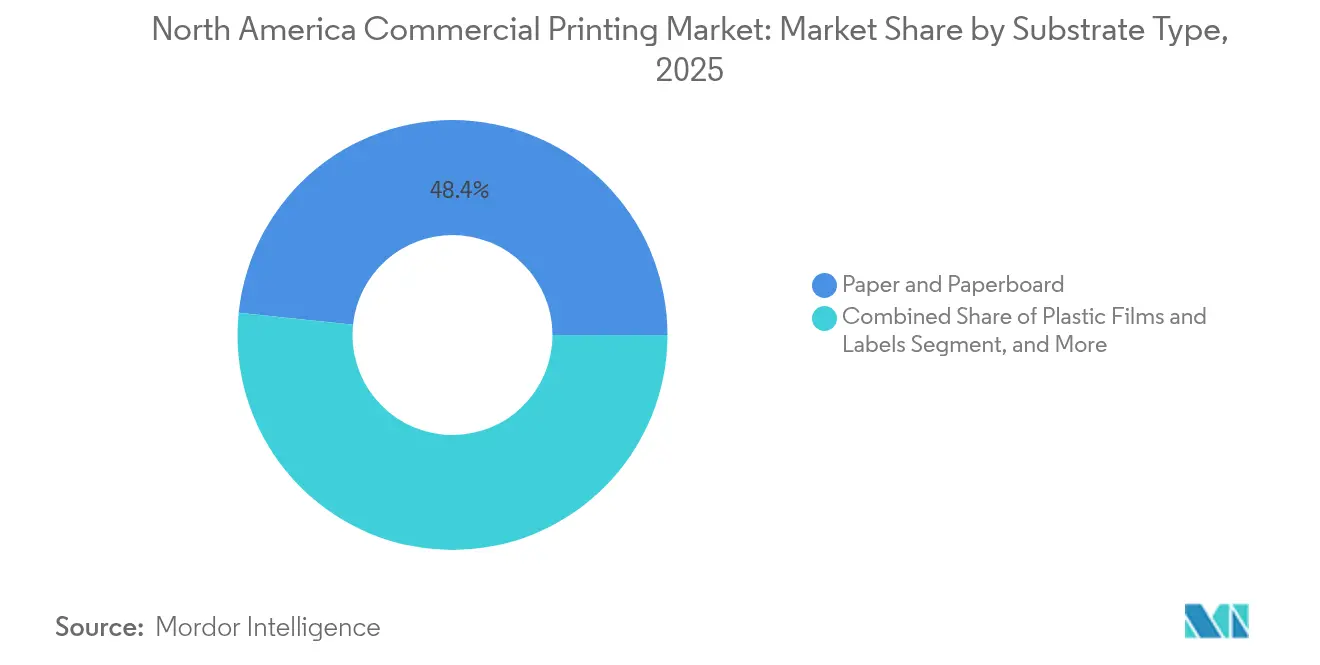
- In base al supporto, nel 2025 carta e cartone rappresentavano il 48.35% del mercato della stampa commerciale in Nord America, mentre pellicole e etichette in plastica sono destinate a crescere a un CAGR del 2.07% entro il 2031.
- In base alla tecnologia di stampa, la litografia offset ha mantenuto il 41.95% della quota di mercato della stampa commerciale in Nord America nel 2025, mentre si prevede che il getto d'inchiostro digitale crescerà a un CAGR del 2.58% tra il 2026 e il 2031.
- Per settore di utilizzo finale, nel 2025 il settore alimentare e delle bevande ha rappresentato il 28.35% della quota di mercato della stampa commerciale in Nord America, mentre il settore sanitario sta registrando un CAGR del 2.74% fino al 2031.
- In termini geografici, nel 2025 gli Stati Uniti controllavano il 78.05% del mercato della stampa commerciale nordamericano e si prevede che il Messico crescerà a un CAGR del 2.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della stampa commerciale in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di imballaggi flessibili e per l'e-commerce | + 0.4% | Nord America con focus sul Messico | Medio termine (2-4 anni) |
| Crescente adozione delle tecnologie di stampa digitale | + 0.3% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Espansione della stampa di dati variabili per la personalizzazione di massa | + 0.2% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Aumento degli ordini di stampa a breve termine e su richiesta da parte delle PMI | + 0.2% | Nord America | A breve termine (≤ 2 anni) |
| Le normative sulla sostenibilità accelerano l'assorbimento di inchiostri a basso contenuto di COV | + 0.1% | California, New York, Rhode Island | A lungo termine (≥ 4 anni) |
| Crescita del getto d'inchiostro industriale per la stampa diretta su forma | + 0.1% | Corridoi Stati Uniti-Messico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di imballaggi flessibili e per l'e-commerce
La gestione degli ordini nell'e-commerce ha stimolato un cambiamento costante verso imballaggi leggeri, resistenti e personalizzabili che viaggiano in sicurezza attraverso le reti di spedizione. La spesa annuale di Amazon per la stampa, pari a 2.0 miliardi di dollari, è fortemente orientata verso formati in cartone ondulato e inserti stampati digitalmente che consentono momenti di unboxing personalizzati, riducendo al contempo i materiali superflui. L'implementazione di soglie de minimis più elevate nell'ambito dell'USMCA riduce gli attriti doganali, sbloccando spedizioni transfrontaliere incrementali per un valore di 423 milioni di dollari e convogliando più lavoro verso i trasformatori di imballaggi nordamericani. [1] US International Trade Commission, “US-Mexico-Canada Trade Agreement: Likely Impact on the US Economy and on Specific Industry Sectors,” usitc.gov I trasformatori che sfruttano flussi di lavoro a dati variabili si adattano alla proliferazione di SKU e a tempi di consegna più brevi, posizionando il mercato della stampa commerciale nordamericano per monetizzare il ruolo strategico degli imballaggi nella narrazione del marchio e nell'efficienza della catena di approvvigionamento.
Crescente adozione di tecnologie di stampa digitale
Le flotte installate di stampanti a getto d'inchiostro ad alta velocità HP Indigo, PageWide e simili raggiungono una qualità paragonabile a quella dell'offset con tirature inferiori alle 1,000 unità, ridefinendo le curve dei costi per il direct mailing e il packaging a bassa tiratura. Piattaforme di workflow come HP Site Flow integrano l'acquisizione degli ordini, l'imposizione e la logistica, consentendo una produzione notturna non presidiata che mitiga la carenza di manodopera. Man mano che i dati variabili diventano elementi essenziali per il marketing omnicanale, la quota del digitale nel mercato della stampa commerciale nordamericana è in costante espansione, nonostante il modesto CAGR complessivo del settore.
Espansione della stampa di dati variabili per la personalizzazione di massa
I proprietari di marchi che cercano un coinvolgimento one-to-one incorporano codici QR, immagini con diverse versioni e offerte geolocalizzate all'interno di materiale di direct mailing e packaging. Il rinnovato interesse per il direct mailing deriva dall'aumento dei costi della pubblicità digitale e dalla perdita di visibilità nel tracciamento dei cookie di terze parti; l'aumento della risposta compensa i prezzi elevati della stampa quando le campagne utilizzano una segmentazione precisa dei dati. Installazioni come le macchine da stampa PageWide di N2 Company dimostrano che la personalizzazione ad alto volume è tecnicamente ed economicamente fattibile, catalizzandone l'adozione tra editori, aziende sanitarie e marchi di beni di largo consumo che considerano i punti di contatto stampati come componenti misurabili di campagne integrate.
Aumento degli ordini di stampa a breve termine e su richiesta da parte delle PMI
Le PMI utilizzano la stampa on demand per testare varianti di prodotto e imballaggi stagionali senza impegnare capitale circolante in inventario. Lotti di 50-100 unità vengono solitamente gestiti tramite portali web-to-print che bypassano i tradizionali cicli di preventivazione, attivando flussi di lavoro automatizzati fino alla creazione del kit e alla spedizione. Saal Digital, ad esempio, elabora 5,000 ordini online al giorno tramite macchine da stampa HP Indigo, che spaziano tra album fotografici e materiali di marketing con tempi di inattività minimi. La conseguente democratizzazione della stampa di alta qualità alimenta il bacino di ricavi a coda lunga nel mercato della stampa commerciale nordamericano.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi della carta e delle materie prime petrolchimiche | -0.3% | Nord America con esposizione al Canada | A breve termine (≤ 2 anni) |
| Disgregazione del mercato dovuta al passaggio ai media digitali | -0.2% | centri urbani degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Natura ad alta intensità di capitale degli investimenti in macchine da stampa ad alta velocità | -0.15% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Carenza di operatori di stampa qualificati e tecnici di prestampa | -0.1% | Corridoi di produzione del Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi della carta e delle materie prime petrolchimiche
Il prezzo della carta fluttua in base alle variazioni della capacità produttiva degli stabilimenti e dei costi energetici, mentre i costi dell'inchiostro seguono i prezzi di riferimento del petrolio greggio, comprimendo i margini degli stampatori durante i periodi di aumento dei prezzi delle materie prime. Taylor Corporation osserva che la scarsità di scorte di carta patinata e non patinata nel 2024 ha costretto gli stampatori ad aumentare il capitale circolante e a diversificare i fornitori per garantire le assegnazioni. [2] Taylor Corporation, “Commercial Print Market Trends,” taylor.com Gli aumenti delle tariffe postali previsti per il 2025 esercitano ulteriore pressione sull'economia della posta diretta, costringendo gli stampatori a migliorare l'efficienza operativa per assorbire la resistenza al trasferimento dei costi da parte dei clienti attenti al budget.
Disgregazione del mercato dovuta al passaggio ai media digitali
I volumi di giornali, riviste e cataloghi continuano il loro declino pluriennale, poiché gli inserzionisti spostano la loro spesa verso formati online misurabili. Printing Impressions stima che ben 4,000 piccole attività commerciali siano a rischio di concentrazione a causa della contrazione del lavoro in conto terzi e delle attrezzature sottoutilizzate. Le aziende sopravvissute si trasformano in fornitori di servizi di marketing o si rivolgono a packaging, etichette e applicazioni di sicurezza, dove la stampa offre un'utilità fisica insostituibile. Il mercato della stampa commerciale nordamericano ridistribuisce quindi la capacità verso segmenti resilienti alla sostituzione digitale.
Analisi del segmento
Per tipo di substrato: le pellicole plastiche guadagnano terreno
Film e etichette in plastica hanno registrato l'espansione più rapida, con un CAGR del 2.07% fino al 2031, a dimostrazione della preferenza dei marchi per formati flessibili che offrono protezione barriera e impatto visivo sugli scaffali. La domanda di shrink sleeve in Messico sottolinea l'utilità del supporto per la comunicazione a 360 gradi su bevande e prodotti chimici per la casa. Sebbene carta e cartone rappresentassero ancora il 48.35% del mercato della stampa commerciale nordamericana nel 2025, la compatibilità con la stampa digitale e l'eccellente adesione dell'inchiostro orientano sempre più i lavori di alto valore verso film in plastica che accettano dati variabili e tirature più brevi senza sacrificare la qualità.
La consolidata base della carta nell'editoria e nel direct mailing garantisce la stabilità dei volumi, ma gli obiettivi di sostenibilità orientano i progetti verso qualità leggere e fibre certificate. I materiali sintetici speciali sono adatti alla cartellonistica per esterni e alle etichette per ambienti difficili, creando opportunità di nicchia per i converter dotati di linee a getto d'inchiostro UV. Nel complesso, la diversificazione dei supporti consente agli stampatori di tutelarsi dalle oscillazioni dei prezzi e di ottenere margini di profitto in applicazioni ad alte prestazioni che trascendono i tradizionali flussi di lavoro basati sulla carta nel mercato della stampa commerciale nordamericana.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Tecnologia di stampa: cresce lo slancio del getto d'inchiostro digitale
La litografia offset ha mantenuto una quota di mercato del 41.95% nella stampa commerciale in Nord America nel 2025, poiché i suoi vantaggi economici rimangono interessanti per tirature uniformi e ad alto volume. Ciononostante, il CAGR previsto del 2.58% per la stampa digitale a getto d'inchiostro segnala una svolta strutturale, poiché i dati variabili, le tirature più brevi e la scarsità di manodopera orientano i calcoli del ROI a suo favore. Le macchine da stampa a getto d'inchiostro a bobina ad alta velocità ora rivaleggiano con la gamma di colori offset, eliminando al contempo i costi delle lastre e riducendo drasticamente gli scarti di avviamento.
La flessografia mantiene una presa salda sulle confezioni alimentari a lunga tiratura con set di inchiostri conformi alla FDA, mentre la rotocalcografia persiste nei lavori a lunghissima tiratura, dove la longevità del cilindro compensa i costi di attrezzaggio. Le piattaforme ibride combinano la stampa a getto d'inchiostro con la flessografia o l'offset, consentendo la personalizzazione in linea e l'ottimizzazione dei costi in un unico passaggio. Gli stampatori che adottano queste strategie a piattaforma mista acquisiscono agilità per gestire contratti pubblicitari, di imballaggio ed etichette sotto un unico tetto, rafforzando la competitività nel mercato della stampa commerciale nordamericana.
Per applicazione: la stampa di sicurezza accelera
Il packaging ha dominato il mercato con una quota di fatturato del 51.78% nel 2025, con l'aumento del numero di SKU di packaging per e-commerce, beni di largo consumo e prodotti a marchio privato. Allo stesso tempo, la stampa di sicurezza e transazionale ha superato tutti gli altri segmenti, con una crescita del 2.14%, trainata dalle funzionalità anticontraffazione, dagli obblighi di tracciabilità e dai flussi di lavoro di conformità dei servizi finanziari. La serializzazione farmaceutica, ora codificata nelle normative FDA, stimola la domanda di micro-testi, codici variabili e sigilli antimanomissione che richiedono attrezzature specializzate e una gestione sicura dei dati.
La stampa pubblicitaria, un tempo in difficoltà, riacquista rilevanza nelle campagne omnicanale che sfruttano il valore sensoriale della stampa insieme al retargeting digitale. L'aumento misurabile dei tassi di risposta del direct mailing ne conferma il ruolo, nonostante il passaggio complessivo dei budget pubblicitari al digitale. Gli editori mitigano il calo delle tirature offset offrendo libri print-on-demand che allineano la produzione ai dati di sell-through, garantendo sostenibilità e mantenimento dei margini nel mercato della stampa commerciale nordamericano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'assistenza sanitaria è in crescita
Gli acquirenti del settore alimentare e delle bevande hanno rappresentato il 28.35% del fatturato del 2025, grazie a continue riprogettazioni delle confezioni, modifiche all'etichettatura nutrizionale e impegni per la sostenibilità. Tuttavia, il settore farmaceutico e, più in generale, quello sanitario, rappresenta il gruppo di consumatori in più rapida crescita, con un CAGR del 2.74% fino al 2031, trainato dall'espansione dei prodotti biologici, dall'etichettatura per la catena del freddo e dalle confezioni di letteratura specifiche per il paziente. Serializzazione, codici a barre e tamper proof sono ora specifiche di base, che innalzano la barriera tecnica all'ingresso e supportano prezzi premium per i fornitori conformi.
Le categorie retail ed e-commerce indirizzano la domanda verso inserti in cartone ondulato e imballaggi pronti per il reso che soddisfano i requisiti di brand experience riducendo al minimo gli sprechi. Gli acquirenti del settore istruzione e media sostengono la stampa di libri di testo attraverso modelli di apprendimento ibridi, seppur con volumi moderati, mentre i settori automobilistico e aerospaziale generano lavori di etichettatura e documentazione tecnica durevoli, immuni alla sostituzione digitale, arricchendo così il mix di applicazioni nel mercato della stampa commerciale nordamericano.
Analisi geografica
Mercato della stampa commerciale in California e nelle aree metropolitane degli Stati Uniti
Gli Stati Uniti hanno conquistato una quota del 78.05% del mercato della stampa commerciale nordamericana nel 2025, grazie alla consolidata infrastruttura, all'elevata concentrazione degli acquirenti e alla rapida adozione dei flussi di lavoro digitali. La California detiene la leadership normativa in materia di basse emissioni di COV, costringendo gli stampatori a dotare le proprie macchine da stampa di sistemi di controllo delle emissioni, un ostacolo in termini di costi che favorisce gli operatori di grandi dimensioni in grado di sostenere spese in conto capitale. Centri finanziari come New York e Chicago concentrano lavori a colori ad alto margine per clienti dei settori finanza, intrattenimento e vendita al dettaglio di lusso, garantendo una domanda interna solida nonostante il basso CAGR complessivo del settore.
Mercato canadese della stampa commerciale
Il Canada offre una nicchia complementare, eccellendo nei documenti di sicurezza, nel supporto logistico transfrontaliero e nel packaging bilingue. Le disposizioni dell'USMCA che vietano la localizzazione forzata dei dati semplificano l'integrazione del flusso di lavoro basato su cloud, consentendo agli stabilimenti canadesi di eseguire lavori just-in-time per la distribuzione negli Stati Uniti senza costose duplicazioni dell'infrastruttura IT. Le condizioni operative stabili e la vicinanza alla costa orientale degli Stati Uniti rendono gli stabilimenti canadesi ideali come hub di distribuzione e di specializzazione nel mercato della stampa commerciale nordamericana.
Mercato della stampa commerciale in Messico
Il Messico si distingue con un CAGR previsto del 2.55% fino al 2031, poiché il nearshoring sta trasferendo la produzione di automobili, elettronica e abbigliamento dall'Asia ai corridoi industriali messicani. I trasformatori di etichette stanno investendo in automazione, certificazioni di sostenibilità e integrazione RFID per soddisfare le aspettative di conformità dei marchi statunitensi. Con la maturazione degli stabilimenti messicani, la concorrenza si sta sempre più concentrando sulla qualità piuttosto che sui costi, rimodellando le strategie di approvvigionamento per gli acquirenti di stampa multinazionali che cercano resilienza e rapidità di commercializzazione nel mercato della stampa commerciale nordamericano.
Panorama competitivo
Il campo competitivo rimane moderatamente frammentato, ma la crescente intensità di capitale e la carenza di manodopera accelerano il consolidamento. I primi 25 acquirenti di stampa aziendale rappresentano ora il 49% della domanda tra i 100 maggiori acquirenti di stampa, concentrando il potere contrattuale e spingendo i fornitori ad ampliare i loro portafogli di servizi. [3] Printing Impressions, “Top 100 Print Buyers for 2025,” printingimpressions.com La modernizzazione da 50 milioni di dollari di RR Donnelley in Georgia sottolinea la corsa per combinare la capacità offset con risorse digitali in grado di gestire dati variabili, mentre i sondaggi di PRINTING United Alliance mostrano che le aziende di fascia media stanno dando priorità alla finitura automatizzata per ridurre l'esposizione alla manodopera.
Le opportunità offerte dagli spazi vuoti si concentrano sulla serializzazione farmaceutica, sul packaging sostenibile e sul getto d'inchiostro direct-to-shape per prodotti di consumo. I modelli di produzione ibridi che integrano ordini basati su cloud, pianificazione basata sull'intelligenza artificiale e finitura assistita dalla robotica contribuiscono a colmare le lacune di manodopera qualificata. Le aziende che padroneggiano questo paradigma dell'Industria 5.0 si assicurano una quota di mercato più elevata nel mercato della stampa commerciale nordamericano, mentre le aziende più piccole prive di capitale di ammodernamento diventano obiettivi di acquisizione o addirittura escono dal mercato.
Leader del settore della stampa commerciale in Nord America
CP Imballaggi Flessibili Inc.
Società americana di imballaggi
Etichetta delle risorse Group LLC
Amcor plc
Imballaggio Grafico Internazionale LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: PRINTING United Alliance ha pubblicato la sua previsione sui 100 migliori acquirenti di stampa del 2025, individuando gli acquirenti aziendali con una spesa annuale superiore a 20 miliardi di dollari.
- Ottobre 2024: HP ha pubblicato un rapporto sulle tendenze in cui si prevede che le vendite di macchine da stampa digitali supereranno quelle di macchine da stampa analogiche entro il 2026.
- Agosto 2024: Printing Impressions ha classificato PepsiCo, Disney e Amazon come i tre principali acquirenti di stampa aziendale, con spese rispettivamente pari a 2.2 miliardi di dollari, 2.1 miliardi di dollari e 2.0 miliardi di dollari.
- Giugno 2024: la FDA ha rafforzato le procedure di controllo per l'etichettatura dei prodotti farmaceutici ai sensi del 21 CFR 211.125, aumentando la domanda di flussi di lavoro di stampa conformi.
Ambito del rapporto sul mercato della stampa commerciale nel Nord America
La stampa commerciale fornisce vari servizi necessari per preparare materiale stampato, spesso tramite una macchina da stampa. Il mercato della stampa commerciale non si limita alla pubblicità e al branding. Include anche la stampa di pubblicazioni, la stampa grafica, le etichette e gli imballaggi. Oltre a questo, la stampa di pubblicazioni comporta la produzione di libri, riviste, giornali e altri materiali stampati. Inoltre, la stampa grafica si concentra su articoli come cataloghi, materiale pubblicitario, stampe di sicurezza, ecc. Lo studio di mercato comprende vari tipi di stampa, come la litografia offset, a getto d'inchiostro, flessografica e altri tipi, che vengono utilizzati in applicazioni di imballaggio, editoria e pubblicità in tutte le regioni.
Il mercato della stampa commerciale nordamericana è segmentato in base alla tecnologia (litografia offset, getto d'inchiostro, flessografica, serigrafica, rotocalco, altre (elettrofotografia e tipografia)), in base all'applicazione (direct mail, libri e cancelleria, moduli e biglietti da visita, biglietti (lotteria, altri), pubblicità (cartellonistica stampata, espositori POP/POS, ecc.), stampa transazionale, sicurezza, etichette, imballaggi (carta e altri imballaggi), altre applicazioni), in base al paese (Stati Uniti, Canada). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti sopra menzionati.
| Carta e cartone |
| Pellicole ed etichette in plastica |
| Metallo/Lamina |
| Altri tipi di substrato |
| Litografia offset |
| flessografia |
| allo |
| a getto d'inchiostro |
| scritta |
| Altre tecnologie di stampa |
| Packaging |
| Edizioni |
| Pubblicità e promozione |
| Sicurezza e Transazione |
| Altre applicazioni |
| Cibo e Bevande |
| Farmaceutico e sanitario |
| Vendita al dettaglio ed e-commerce |
| Educazione e media |
| Banca, servizi finanziari e assicurativi (BFSI) |
| Altri settori degli utenti finali |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di substrato | Carta e cartone |
| Pellicole ed etichette in plastica | |
| Metallo/Lamina | |
| Altri tipi di substrato | |
| Con tecnologia di stampa | Litografia offset |
| flessografia | |
| allo | |
| a getto d'inchiostro | |
| scritta | |
| Altre tecnologie di stampa | |
| Per Applicazione | Packaging |
| Edizioni | |
| Pubblicità e promozione | |
| Sicurezza e Transazione | |
| Altre applicazioni | |
| Per settore degli utenti finali | Cibo e Bevande |
| Farmaceutico e sanitario | |
| Vendita al dettaglio ed e-commerce | |
| Educazione e media | |
| Banca, servizi finanziari e assicurativi (BFSI) | |
| Altri settori degli utenti finali | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della stampa commerciale nel Nord America?
Nel 2026 il mercato ha raggiunto i 243.87 miliardi di dollari e si prevede che raggiungerà i 258.66 miliardi di dollari entro il 2031.
Quale area di applicazione genera il fatturato maggiore?
Il packaging è in testa con il 51.78% del fatturato totale del 2025, trainato dall'e-commerce e dai formati di imballaggio flessibili.
In quale Paese del Nord America si registra la crescita più rapida per quanto riguarda la stampa commerciale?
Il Messico crescerà a un CAGR del 2.55% entro il 2031 grazie al nearshoring e alla domanda di e-commerce transfrontaliero.
In che modo la stampa digitale sta influenzando il settore?
Si prevede che la tecnologia a getto d'inchiostro digitale crescerà a un CAGR del 2.58%, poiché i dati variabili, le tirature brevi e l'automazione supereranno l'offset per molti lavori.
Qual è il principale ostacolo in termini di costi per le stampanti?
I prezzi volatili della carta e dei prodotti petrolchimici riducono i margini, costringendo a una gestione più rigorosa delle scorte e a una diversificazione dei fornitori.


