

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.2 miliardo di dollari |
| Dimensione del mercato (2031) | 1.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.94% CAGR |
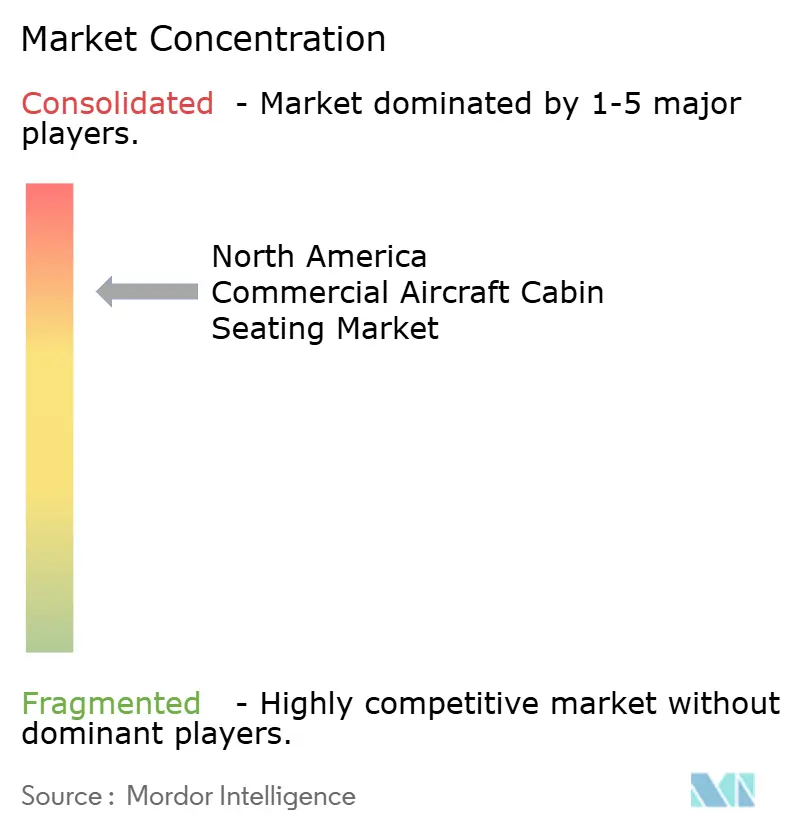
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sedili per aerei commerciali in Nord America di Mordor Intelligence
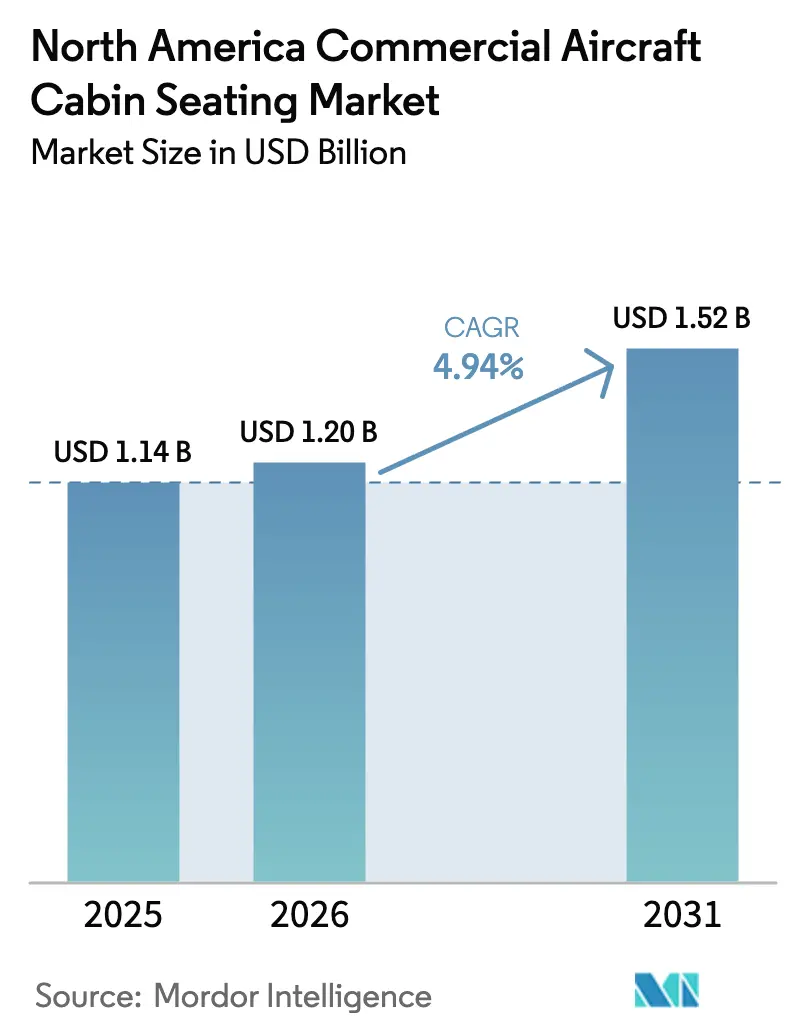
Si prevede che il mercato nordamericano dei sedili per cabine di aerei commerciali crescerà da 1.14 miliardi di dollari nel 2025 a 1.2 miliardi di dollari nel 2026, per poi raggiungere 1.52 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.94% nel periodo 2026-2031. Queste previsioni evidenziano come i programmi di rinnovamento della flotta, gli ammodernamenti delle cabine di lusso e i cicli di sostituzione dei sedili orientati alla sicurezza convergano per sostenere la crescita. Le compagnie aeree si stanno orientando verso configurazioni di sedili più redditizie che bilanciano l'aumento dei ricavi con la conformità normativa, mentre i fornitori si affrettano a offrire famiglie di sedili più leggere, innovative e modulari. L'intensità competitiva rimane elevata perché tre produttori di primo livello (Collins Aerospace, Safran e Recaro) controllano la maggior parte delle posizioni di fornitura di serie e una quota crescente di contratti di ammodernamento. I loro vantaggi di scala in termini di certificazione, produzione globale e assistenza post-vendita li aiutano a difendere la propria quota di mercato, anche se aziende più piccole e innovative si ritagliano nicchie nei materiali compositi e nell'ergonomia avanzata. Le normative sulla riduzione del peso legate all'adozione di carburanti per l'aviazione sostenibili (SAF) e ai programmi emergenti per i velivoli elettrici a decollo e atterraggio verticale (eVTOL) creano una domanda a lungo termine, rafforzando lo slancio del settore nel medio termine. La scarsità di materiali e attuatori nella catena di approvvigionamento continua a esercitare pressione sui costi; tuttavia, le compagnie aeree continuano a dare priorità agli aggiornamenti delle cabine rispetto ai rinvii, poiché i posti premium offrono un notevole ritorno sull'investimento attraverso i ricavi accessori.
Punti chiave del rapporto
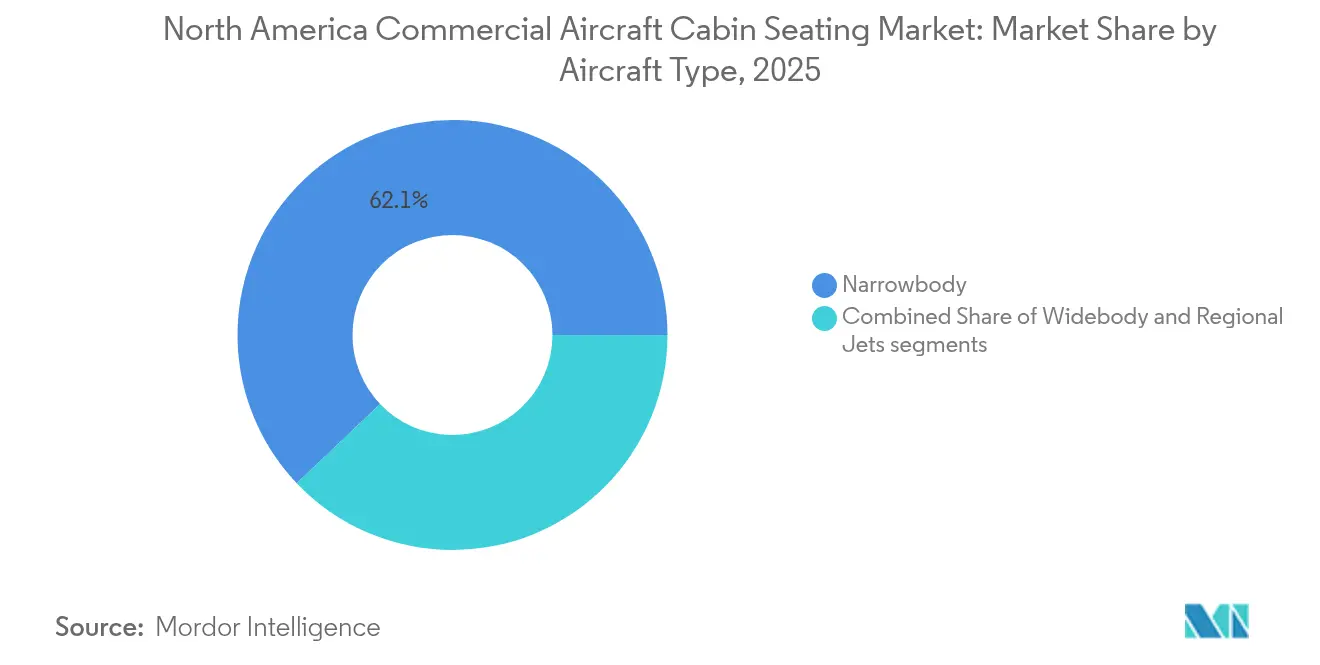
- Per tipologia di aeromobile, nel 2025 i programmi narrowbody detenevano il 62.10% della quota di mercato dei posti a sedere in cabina per aerei commerciali, mentre si prevede che la categoria widebody crescerà a un CAGR del 5.78% entro il 2031.
- Per classe di posto, nel 2025 la classe economica ha rappresentato il 53.65% del mercato dei posti a sedere in cabina degli aerei commerciali, mentre la classe economica premium ha registrato un CAGR del 7.49% dal 2026 al 2031.
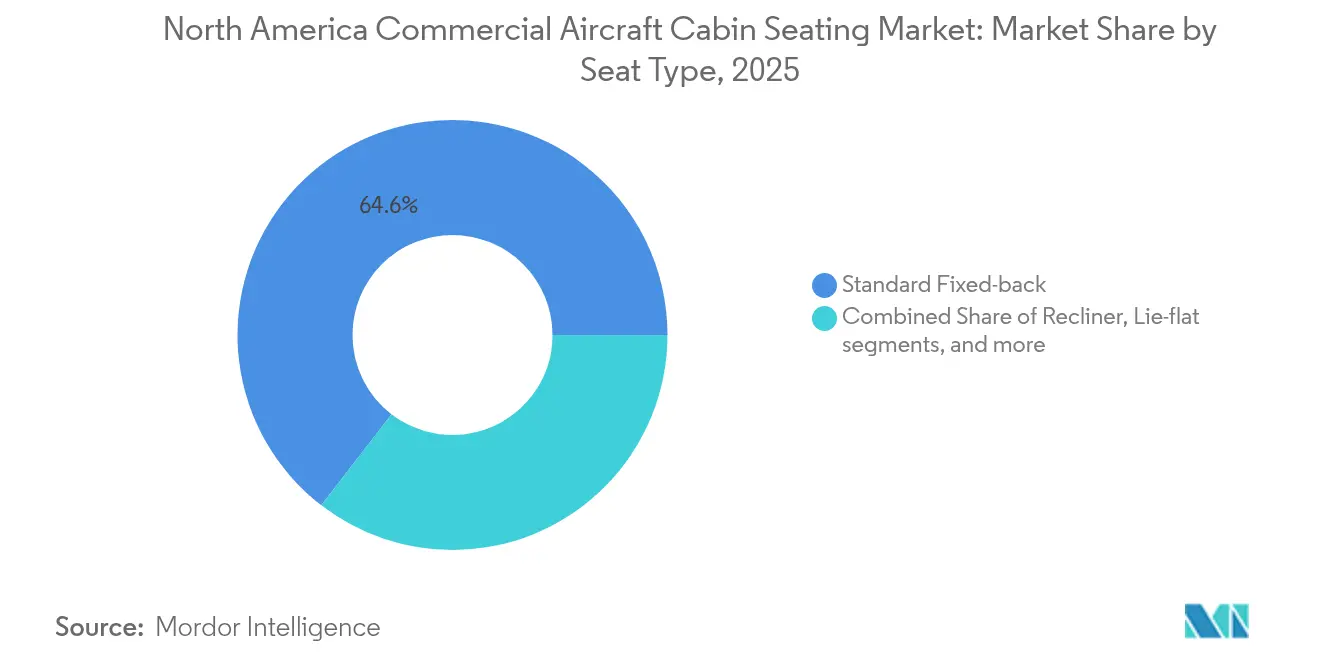
- Per tipologia di sedile, i modelli standard con schienale fisso hanno conquistato il 64.55% della quota di mercato dei sedili delle cabine degli aerei commerciali nel 2025, mentre si prevede che i prodotti suite o con privacy completa cresceranno a un CAGR dell'8.06% fino al 2031.
- In base al tipo di adattamento, le installazioni di linefit hanno rappresentato il 65.05% delle dimensioni del mercato dei sedili per cabine di aerei commerciali nel 2025; l'attività di retrofit sta aumentando a un ritmo più rapido, pari al 6.61% di CAGR, nell'arco dell'orizzonte di previsione.
- In base alla geografia, si prevede che gli Stati Uniti rappresenteranno il 92.10% della quota di mercato regionale nel 2025. Inoltre, si prevede che il mercato statunitense crescerà a un CAGR del 4.26%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sedili per aerei commerciali in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio a telai di sedili compositi leggeri | + 0.8% | Nord America e domanda globale di esportazioni | Medio termine (2-4 anni) |
| Le compagnie aeree rinnovano le cabine premium per catturare i passeggeri ad alto rendimento | + 1.2% | Mercati principali degli Stati Uniti e del Canada | A breve termine (≤ 2 anni) |
| Regole di test dinamici FAA 16G/21G che attivano cicli di sostituzione | + 0.9% | Primarie negli Stati Uniti, con ripercussioni anche in Canada | Medio termine (2-4 anni) |
| La certificazione AAM ed eVTOL crea una nuova domanda di posti a sedere | + 0.3% | Nord America e hub UE early adopter | A lungo termine (≥ 4 anni) |
| Integrazione di sensori per sedili intelligenti che sbloccano entrate accessorie | + 0.4% | Operatori nordamericani e transatlantici | Medio termine (2-4 anni) |
| L'adozione a lungo termine del SAF incentiva la riduzione del peso dei sedili | + 0.6% | Globale, con il Nord America leader nella conformità | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Passaggio a telai di sedili compositi leggeri
I materiali compositi avanzati, come le plastiche rinforzate con fibra di carbonio, le leghe di titanio e i termoplastici ad alte prestazioni, stanno sostituendo l'alluminio perché ogni chilogrammo rimosso da un sedile consente di risparmiare carburante e, di conseguenza, compensa il costo più elevato del SAF (carburante per aerei). Il TiSeat 2X di Expliseat esemplifica il successo commerciale di questo cambiamento di materiale, offrendo un peso inferiore del 30% rispetto ai sedili di classe economica tradizionali, pur mantenendo gli standard 16G. [1] Expliseat Engineering Team, “TiSeat 2X Technical Data Sheet,” expliseat.com Le compagnie aeree considerano sempre più i sedili più leggeri come una strada a basso rischio per ottenere riduzioni delle emissioni a breve termine che le autorità di regolamentazione potrebbero presto formalizzare. Le tecniche automatizzate di posizionamento delle fibre e di stampaggio a trasferimento di resina riducono i costi di produzione, consentendo l'adozione anche al di fuori delle cabine premium. Man mano che i prezzi dei compositi convergono con quelli dell'alluminio, i vettori nordamericani valutano l'implementazione su larga scala durante controlli approfonditi, garantendo una domanda pluriennale di materie prime e servizi di certificazione.
Le modifiche alle cabine premium delle compagnie aeree per catturare i passeggeri ad alto rendimento
Gli ammodernamenti mirati alla classe premium economy e alle suite business di nuova generazione generano fino al 33% in più di ricavi per piede quadrato rispetto alle configurazioni di base della classe economy, un margine troppo interessante perché le principali compagnie aeree statunitensi possano ignorarlo. [2] Collins Aerospace, “Seating Solutions Product Brief,” collinsaerospace.com American Airlines prevede di aggiornare 30 aeromobili con prodotti Flagship Suite entro il 2029. Delta Air Lines e United Airlines hanno già completato o annunciato programmi simili che aumentano la densità dei posti premium senza aggiungere nuove cellule. Korean Air, Finnair e altri vettori esteri forniscono prove che i consigli di amministrazione delle compagnie aeree nordamericane studiano quando danno il via libera alla spesa in conto capitale. I fornitori ne traggono vantaggio perché gli ammodernamenti aggirano i vincoli di programmazione dell'allestimento di linea degli OEM e spesso coinvolgono set completi di sedili, monumenti ed elettronica associata, con conseguenti valori medi di progetto superiori a 5 milioni di dollari per un singolo B777 o A330.
Regole di test dinamici FAA 16G/21G che attivano cicli di sostituzione
La norma AC 20-146A della Federal Aviation Administration (FAA) impone che i sedili resistano a carichi dinamici di 16G in avanti e 21G verso il basso, requisiti che le famiglie di sedili più vecchie non possono soddisfare senza una riprogettazione. Gli operatori con aeromobili precedenti al 2009 devono sostituire i sedili non conformi durante gli interventi di manutenzione principali per mantenere i certificati di aeronavigabilità. [3] Federal Aviation Administration, “AC 20-146A – Aircraft Seat Safety Standards,” faa.gov Poiché molte flotte statunitensi hanno un'età media di 14-16 anni, la conseguente ondata di sostituzioni raggiungerà il picco nei prossimi due cicli di ispezione pesante. I colli di bottiglia nella certificazione avvantaggiano le aziende già presenti sul mercato con banchi prova interni e rapporti con gli enti regolatori, concentrando ulteriormente il potere di mercato nelle mani dei principali fornitori.
Integrazione di sensori Smart-Seat che sbloccano i ricavi accessori
I sedili dotati di sensori acquisiscono dati di occupazione, posizione e biometrici, consentendo alle compagnie aeree di offrire upgrade a pagamento in base all'utilizzo, migliorare l'efficienza dell'equipaggio e programmare la manutenzione predittiva. Il prototipo di mappatura della pressione su una singola superficie di TG0, sviluppato tramite Airbus BizLab, dimostra che la funzionalità intelligente può aggiungere meno di 500 g al peso del sedile, preservando gli obiettivi di consumo di carburante. [4] Airbus BizLab, "TG0 Pressure-Mapping Seat Sensor Prototype", airbus.com I primi test sul campo indicano un aumento dei ricavi accessori di 15-25 dollari per passeggero all'anno e un risparmio sulla manutenzione pari a circa il 10% delle spese relative ai sedili. Con la penetrazione del Wi-Fi che si avvicina alla copertura dell'intera flotta negli Stati Uniti, le compagnie aeree ora dispongono dell'infrastruttura di connettività per monetizzare i dati dei sedili in tempo reale, accelerando l'adozione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di certificazione e tempi di consegna elevati | –0.7% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Carenza di schiume e attuatori ad alte prestazioni | –0.9% | Catena di fornitura globale, concentrazione della domanda nordamericana | A breve termine (≤ 2 anni) |
| La ciclicità degli investimenti delle compagnie aeree è legata ai prezzi del carburante per aerei | –0.6% | Nucleo del Nord America, ricaduta globale | A breve termine (≤ 2 anni) |
| I limiti di carico del pavimento della cabina limitano la riprogettazione dei sedili | –0.4% | Vincoli di progettazione degli aeromobili globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di certificazione e tempi di consegna elevati
Ottenere un certificato di tipo supplementare per una nuova famiglia di sedili può costare dai 2 ai 5 milioni di dollari e durare dai 18 ai 24 mesi, il che riflette approfonditi test di slittamento, prove di propagazione della fiamma e controlli delle interferenze elettromagnetiche secondo le normative FAA e Transport Canada. I fornitori più piccoli affrontano difficoltà di liquidità perché i lavori iniziano molto prima del riconoscimento dei ricavi, limitando l'ingresso sul mercato e frenando la velocità dell'innovazione. Le compagnie aeree soffrono anche quando i nuovi design slittano rispetto ai loro programmi, costringendole ad adottare prodotti già certificati che potrebbero non essere in linea con i loro obiettivi di branding.
Carenza di schiume e attuatori ad alte prestazioni
I sedili premium reclinabili e suite incorporano schiume ignifughe, attuatori di precisione e unità di controllo personalizzate provenienti da un ristretto pool di fornitori. Le chiusure dovute alla pandemia e la carenza di semiconduttori hanno creato arretrati di 12-18 mesi per questi componenti, ritardando le consegne e gonfiando i prezzi fino al 25% nel biennio 2024-2025. Sebbene la capacità produttiva stia tornando a funzionare, ulteriori shock, che vanno dalle interruzioni dovute a prodotti chimici speciali alle restrizioni commerciali geopolitiche, potrebbero nuovamente ripercuotersi sulla catena di approvvigionamento, limitando il mercato dei sedili per aerei commerciali durante i periodi di picco dei cicli di retrofit.
Analisi del segmento
Per tipo di aeromobile: gli aggiornamenti widebody guadagnano quota
Le dimensioni del mercato dei sedili per aerei commerciali legati ai programmi narrowbody hanno rappresentato il 62.10% del fatturato totale nel 2025. Gli aerei a corridoio singolo dominano le reti nazionali negli Stati Uniti e in Canada e operatori come Southwest, JetBlue e WestJet rinnovano le cabine ogni cinque-sette anni per rimanere competitivi. La selezione dei sedili narrowbody, pertanto, privilegia la manutenibilità e caratteristiche di rapidità di risposta come rivestimenti laterali sostituibili e dock IFE modulari. Al contrario, il segmento widebody sta registrando un CAGR più rapido del 5.78%, poiché la ripresa dei viaggi transpacifici e transatlantici stimola la domanda di suite completamente reclinabili e poltrone reclinabili premium-economy sui B787, A350 e A330-900neo. I retrofit dei widebody comportano costi di distinta base più elevati, talvolta superiori a 15 milioni di dollari per aeromobile, poiché coinvolgono cucine di bordo, servizi igienici e aree comuni.
La crescita dei jet regionali è limitata, poiché i limiti delle clausole di ambito nei contratti dei piloti statunitensi limitano il numero di aeromobili da 76 posti presso le principali compagnie aeree. Ciononostante, l'E195-E2 e l'A220 di Embraer sfumano il confine tra equipaggiamento regionale e di linea, generando ordini di posti incrementali che includono servizi di linea come prese di corrente in ogni sedile e cuffie Bluetooth. Le compagnie aeree utilizzano questi jet per ridimensionare le tratte a bassa velocità, ampliando così il mercato di riferimento per poltrone reclinabili di classe economy plus e slimline, pensate per voli di durata inferiore alle tre ore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per classe di posto: la Premium Economy sblocca nuovi livelli di margine
Le cabine Economy rappresentano ancora il 53.65% della quota di mercato dei posti a sedere in cabina degli aerei commerciali, ma le strategie di monetizzazione si basano sempre più sulla segmentazione di tale spazio in classi di base Economy, Standard e Extra Legroom. Le compagnie aeree implementano binari modulari per i sedili che consentono di aumentare la densità o di rilassarsi senza modifiche strutturali. Si prevede che la Premium Economy crescerà a un CAGR del 7.49%, offrendo un aumento del rendimento del 50-70% rispetto alla Economy per un ingombro inferiore di soli 6-8 cm, rendendo il ritorno sul capitale investito estremamente interessante. Le compagnie aeree che storicamente evitavano una quarta cabina, come United, che da allora ha introdotto il suo lancio Polaris, ora promuovono l'uso di posti in Premium Economy accanto alle loro cabine Business, citando una domanda sostenuta tra i viaggiatori aziendali attenti al prezzo.
Le suite di business class si stanno orientando verso concetti di privacy con porte a filo, inizialmente limitati alla prima classe. Le compagnie aeree ritengono che la migliore qualità del sonno e le migliori metriche di spazio personale giustifichino il peso aggiuntivo, che può essere compensato dall'utilizzo di telai in composito di carbonio e tavolini in schiuma. La presenza in prima classe diminuisce poiché operatori come Delta e Air Canada riducono lo spessore dei tradizionali prodotti di prima classe. Tuttavia, persiste una nicchia di nicchia sulle rotte transcontinentali e a lunghissimo raggio, dove i prezzi dei biglietti rimangono inelastici.
Per tipo di posto: le suite superano i cavalli da tiro con schienale fisso
I sedili standard con schienale fisso hanno conquistato il 64.55% della quota di mercato dei sedili per aerei commerciali nel 2025, dominando le cabine dei jet regionali e a fusoliera stretta, caratterizzati da volumi elevati. Le priorità di progettazione si concentrano su strutture leggere, rivestimenti a cambio rapido e punti di attacco convenienti per l'alimentazione USB-C. I sedili reclinabili sono utilizzati in prima classe sulle flotte a corto raggio, offrendo un pitch migliorato senza la complessità ingegneristica dei meccanismi di reclinazione completamente reclinabile.
I moduli Suite e Full-Privacy godono del CAGR più elevato, pari all'8.06%, perché le compagnie aeree concorrenti considerano i sedili business dotati di porte come elementi di differenziazione imprescindibili sulle rotte a lungo raggio. L'R7 di Recaro, la suite Elements di Collins e la piattaforma Unity di Safran sono i principali protagonisti di campagne attive, ciascuna delle quali integra pad di ricarica wireless, illuminazione d'atmosfera personalizzabile e una geometria dello scudo salvaspazio. I prodotti completamente reclinabili senza porte detengono ancora una quota significativa sugli aerei transcontinentali a corridoio singolo, dove i vincoli di spazio e di baricentro limitano la fattibilità delle suite.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di adattamento: Retrofit Wave ridefinisce l'economia del mercato post-vendita
Nel 2025, le installazioni di retrofit hanno rappresentato il 65.05% del mercato dei sedili per cabine di aerei commerciali, poiché ogni nuova cellula esce dalla linea di assemblaggio finale con una cabina completa. Tuttavia, i cronici ritardi nelle consegne di Airbus e Boeing costringono gli operatori a utilizzare le risorse esistenti, rendendo l'attività di retrofit il motore di crescita con un CAGR del 6.61%. I set di navi spesso includono sedili, alimentatori e aggiornamenti dell'illuminazione, con integratori chiavi in mano che coordinano le pratiche STC per ridurre al minimo i tempi di fermo. Compagnie aeree come WestJet e Alaska Air hanno pubblicamente citato finestre di ritorno sull'investimento di 18-24 mesi per programmi di retrofit premium-heavy che aumentano i ricavi unitari senza aggiungere aeromobili.
I programmi di retrofit sono strettamente legati ai controlli C e D, incentivando i produttori di sedili a pre-certificare le configurazioni per più tipi di aeromobili, consentendo alle compagnie aeree di riutilizzare componenti standard in tutte le loro flotte. Questo approccio riduce i costi di inventario e semplifica la manutenzione, consentendo al contempo alle compagnie aeree di standardizzare il proprio branding.
Analisi geografica
Mercato dei sedili per cabine di aerei commerciali negli Stati Uniti
Gli Stati Uniti guidano la maggior parte della domanda di posti a sedere per aerei commerciali, grazie alla loro rete nazionale più grande al mondo e alla corsa alla premiumizzazione tra American Airlines, Delta Air Lines e United Airlines. American Airlines da sola gestisce circa 1,000 aerei di linea, creando un bacino di sostituzione di oltre 200,000 posti singoli ogni ciclo di otto anni. Le norme di certificazione FAA sono le più severe al mondo, costringendo i fornitori a mantenere laboratori di prova e uffici di ingegneria in loco per accelerare i tempi di consegna dei progetti. Le compagnie aeree statunitensi sono anche tra i primi ad adottare i sensori per sedili intelligenti, poiché la diffusione del Wi-Fi di bordo e le suite di analisi dei dati consentono la monetizzazione in tempo reale.
Mercato canadese dei sedili per cabine di aerei commerciali
Il Canada contribuisce con una quota considerevole, grazie alle flotte principali e Rouge di Air Canada, alla transizione di WestJet verso un posizionamento full-service e all'espansione dell'E195-E2 di Porter. I requisiti di etichettatura bilingue e le direttive sull'infiammabilità di Transport Canada aggiungono livelli di certificazione unici, ma i fornitori accettano questa complessità per mantenere l'accesso a oltre 400 aeromobili attivi. La compatibilità transfrontaliera tra i tipi di aeromobile consente il trasferimento degli STC statunitensi con una rielaborazione minima, riducendo così i tempi di consegna per i retrofit canadesi.
Mercato messicano dei sedili per cabine di aerei commerciali
Il Messico registra volumi inferiori, ma in rapida crescita. La ripresa dei passeggeri nei mercati leisure messicani, unita alla continua crescita degli ULCC, stimola la creazione di layout di cabina più densi, che privilegiano design leggeri e snelli. Tuttavia, l'adozione della classe premium economy sta guadagnando terreno sulle rotte a lungo raggio verso l'Europa e il Sud America, segnalando un aumento del mix in linea con la più ampia tendenza regionale. La convergenza normativa verso gli standard FAA sta accelerando perché molti vettori noleggiano aeromobili registrati negli Stati Uniti, che devono soddisfare le soglie di conformità americane indipendentemente dalla base operativa.
Panorama competitivo
Collins Aerospace ha investito 2 milioni di dollari per espandere la produzione di sedili executive in Florida, un esempio di espansione della capacità localizzata, studiata appositamente per campagne di trasporto VIP e navette aziendali a breve termine. Safran sfrutta un portfolio più ampio di interni, integrando cucine di bordo, servizi igienici e sistemi di ossigeno insieme ai sedili per coprire l'intera gamma di lavoro in cabina, il che riduce la concorrenza per i concorrenti che offrono un singolo prodotto.
Gli operatori di livello II, come Expliseat, Geven e STELIA, si affidano a competenze di nicchia nei materiali compositi, negli aerei leggeri o nelle cabine dei jet regionali. L'accordo decennale di Expliseat con Air France per TiSeat 2X e l'ordine di 75,000 posti di Recaro dal programma eVTOL di Eve dimostrano come la specializzazione possa generare volumi significativi al di fuori dei tradizionali sistemi di adattamento delle linee aeree. Tuttavia, questi nuovi operatori devono superare gli ostacoli legati al ridimensionamento della capacità e ai test di sollecitazione ripetitiva per accedere alle suite premium, un segmento che stabilisce il tetto massimo di prezzo.
Strategicamente, gli operatori storici si concentrano su ecosistemi di manutenzione predittiva che vincolano le compagnie aeree a piattaforme digitali proprietarie. Collins ha aderito all'Airbus Digital Alliance per integrare i dati dei sensori dei sedili con Skywise, offrendo analisi di prevenzione AOG che i concorrenti senza una dorsale cloud non possono replicare. L'acquisizione da parte di Safran delle attività di controllo di volo di Collins offre una leva di cross-selling combinando soluzioni di cockpit con offerte di cabina, un pacchetto particolarmente interessante durante le trattative di retrofit di aeromobili widebody. Recaro punta su un design ergonomico e su rapide modifiche degli allestimenti personalizzati come elementi di differenziazione per le compagnie di bandiera boutique che cercano un'identità di marca distintiva.
Leader del settore dei sedili per aerei commerciali in Nord America
JAMCO Corporation
Collins Aerospaziale (RTX Corporation)
RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
Safran SA
Thompson Aero Seating Limited (Società dell'industria aeronautica cinese)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2025: Starling Aerospace ha acquisito le risorse di Pitch Aircraft Seating, tra cui i sedili economy PF3000 da 9.6 kg, ampliando così la presenza di Starling nelle applicazioni per aerei a fusoliera stretta leggeri.
- Febbraio 2025: la FAA ha autorizzato un nuovo sistema di airbag con cintura di sicurezza a tre punti per i modelli Airbus A321neo ACF/XLR, consentendo configurazioni a densità più elevata senza compromettere la sicurezza.
- Dicembre 2024: LifePort ha acquistato PAC Seating, ampliando il catalogo LifePort con prodotti specializzati per l'evacuazione medica e per cabine executive.
- Settembre 2024: LATAM Airlines ha lanciato un programma da 360 milioni di dollari per dotare 24 B787 di suite dotate di porte Recaro R7 per le rotte a lungo raggio.
Ambito del rapporto sul mercato dei sedili per cabine di aerei commerciali del Nord America
Per tipo di aeromobile
| Corpo stretto |
| widebody |
| Jet regionali |
Per classe di posto
| First Class |
| Business Class |
| Classe economica premium |
| Classe economica |
Per tipo di sedile
| Standard con schienale fisso |
| Reclinabile |
| Sdraiarsi |
| Suite/Privacy completa |
Per tipo di adattamento
| Adattamento della linea |
| Retrofit |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di aeromobile | Corpo stretto |
| widebody | |
| Jet regionali | |
| Per classe di posto | First Class |
| Business Class | |
| Classe economica premium | |
| Classe economica | |
| Per tipo di sedile | Standard con schienale fisso |
| Reclinabile | |
| Sdraiarsi | |
| Suite/Privacy completa | |
| Per tipo di adattamento | Adattamento della linea |
| Retrofit | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipologia di prodotto - I sedili che sono integrati nell'aereo passeggeri e che sono costituiti da una diversa combinazione di materiali sono inclusi in questo studio.
- Tipo di aeroplano - In questo studio sono inclusi tutti gli aeromobili passeggeri come narrowbody e widebody che sono a corridoio singolo ea corridoio doppio.
- Classe di cabina - Business e First Class, economy e premium economy sono classi di viaggio aereo fornite dalle compagnie aeree che offrono vari servizi ai passeggeri.
| Parola chiave | Definizione |
|---|---|
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| High Dynamic Range (HDR) | La gamma dinamica descrive il rapporto tra le parti più luminose e quelle più scure di un'immagine. L'HDR viene utilizzato per acquisire una gamma dinamica maggiore rispetto all'SDR. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| Agenzia europea per la sicurezza aerea (EASA) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Display 4K | La risoluzione 4K si riferisce a una risoluzione del display orizzontale di circa 4,000 pixel. |
| Diodo organico a emissione di luce (OLED) | È il diodo emettitore di luce (LED) in cui lo strato elettroluminescente emissivo è una pellicola di composto organico che emette luce in risposta a una corrente elettrica. |
| Tempo medio tra guasti (MTBF) | Il tempo medio tra i guasti è il tempo trascorso previsto tra i guasti intrinseci di un sistema meccanico o elettronico, durante il normale funzionamento del sistema. |
| (Vettore a basso costo (LCC) | È una compagnia aerea gestita ponendo particolare enfasi sulla minimizzazione dei costi operativi e senza alcuni dei servizi e delle comodità tradizionali forniti nella tariffa |
| Finestre dimmerabili elettronicamente (EDW) | Si tratta di un tipo di finestra che blocca fino al 99.96% di tutta la luce visibile e fornisce un'opacità completa, integrata nella cassetta della finestra del pannello della parete laterale. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Passaggio 2: costruire un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




